
Tamanho e Participação do Mercado de AIOps para Redes de Telecomunicações na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
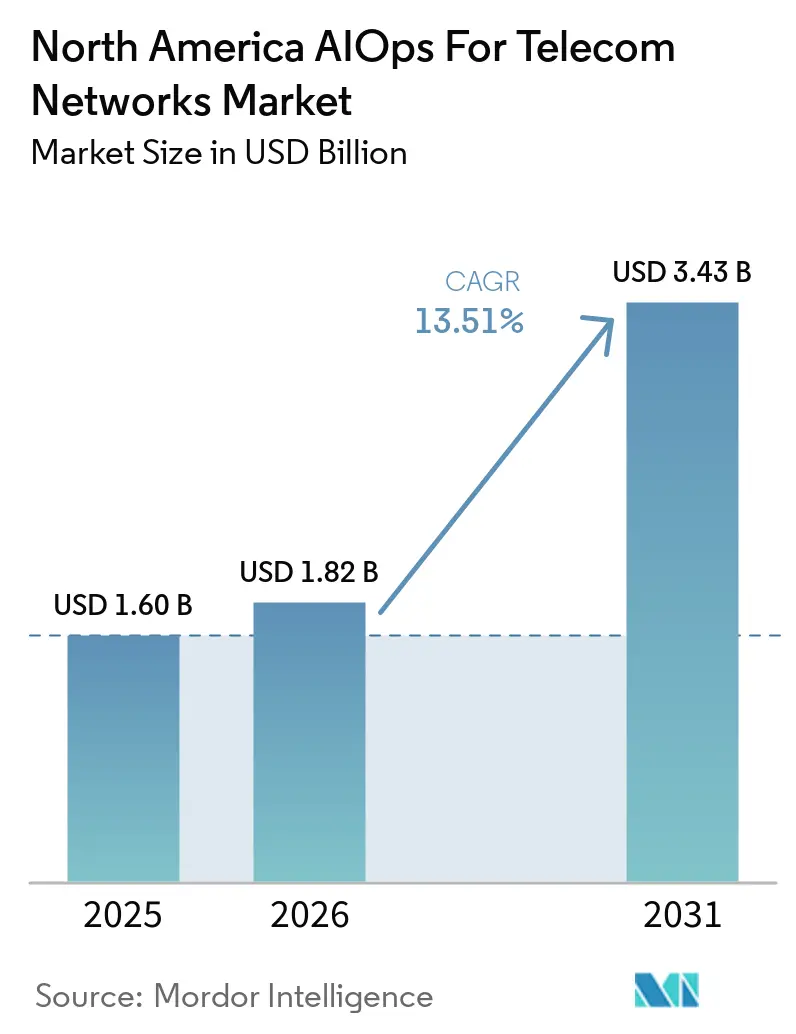
| Tamanho do mercado no ano base (2025) | 1.60 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.51 % |
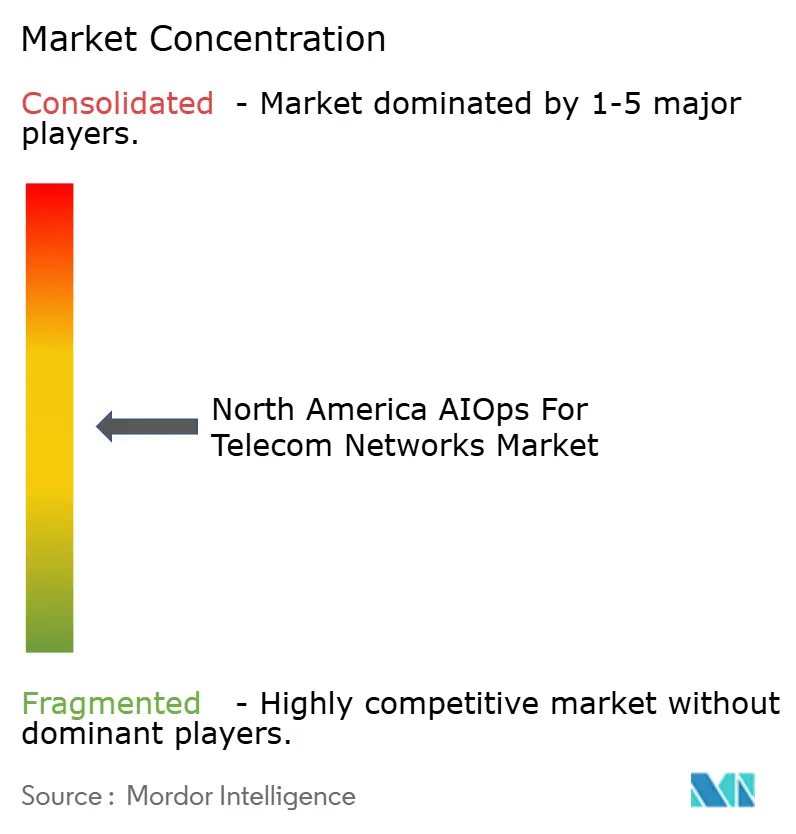
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de AIOps para Redes de Telecomunicações na América do Norte por Mordor Intelligence
Espera-se que o tamanho do Mercado de AIOps para Redes de Telecomunicações na América do Norte cresça de 1,60 bilhões de USD em 2025 para 1,82 bilhões de USD em 2026, com previsão de atingir 3,43 bilhões de USD até 2031, a um CAGR de 13,51% no período de 2026 a 2031. As equipes de rede estão gerenciando implantações 5G autônomas mais densas, novas capacidades 5G-Advanced e funções de rede mais distribuídas. Essas mudanças aumentam o volume e a variedade de dados operacionais que precisam ser avaliados rapidamente. As operadoras também buscam gerenciar a expansão da rede sem aumentos proporcionais de pessoal no centro de operações de rede. O mercado de AIOps para Redes de Telecomunicações na América do Norte, portanto, favorece ferramentas que conectam monitoramento, diagnóstico e remediação controlada nos domínios de rádio, transporte e núcleo. A transição para operações mais autônomas também confere maior importância a pipelines de dados confiáveis, governança clara e modelos de implantação adequados a ambientes regulados.
Principais Conclusões do Relatório
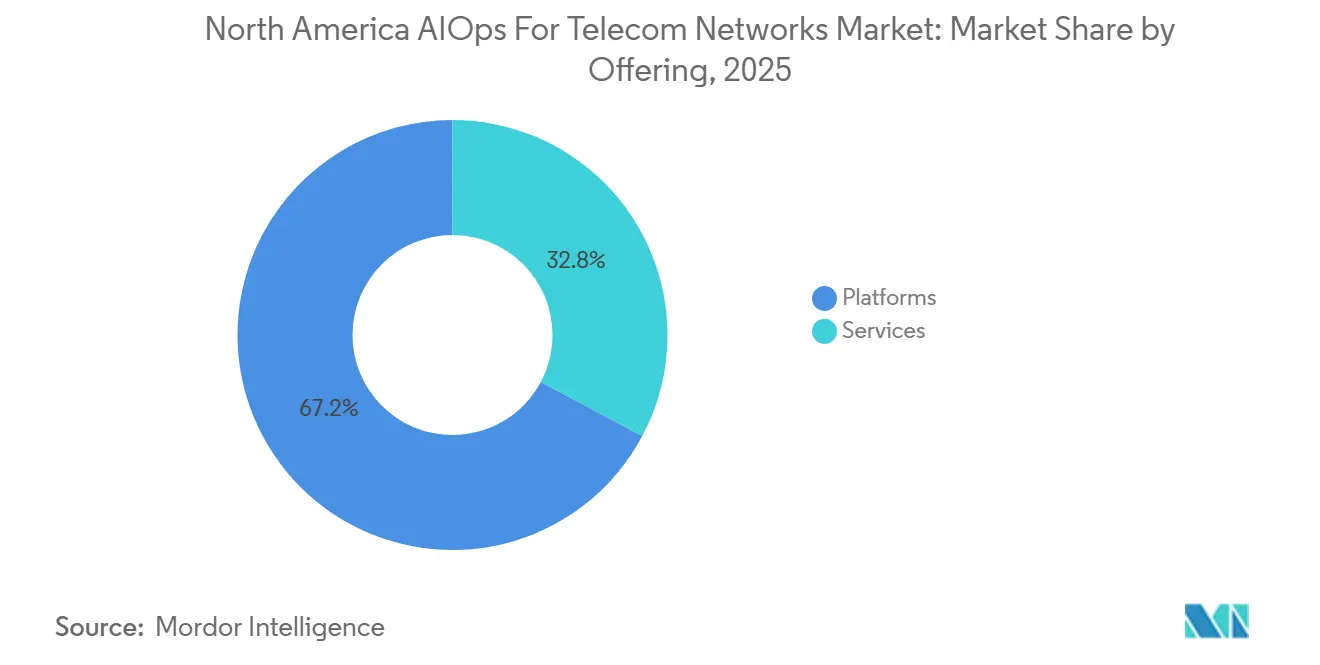
- Por oferta, as plataformas detinham 67,21% do Mercado de AIOps para Redes de Telecomunicações na América do Norte em 2025, enquanto os serviços têm projeção de expansão a um CAGR de 16,19% até 2031.
- Por modelo de implantação, a implantação baseada em nuvem representou 51,59% do mercado de AIOps para redes de telecomunicações na América do Norte em 2025, com projeção de expansão a um CAGR de 16,70% até 2031.
- Por tamanho de organização, as grandes empresas representaram 79,10% da receita em 2025, enquanto as pequenas e médias empresas têm projeção de expansão a um CAGR de 17,09% até 2031.
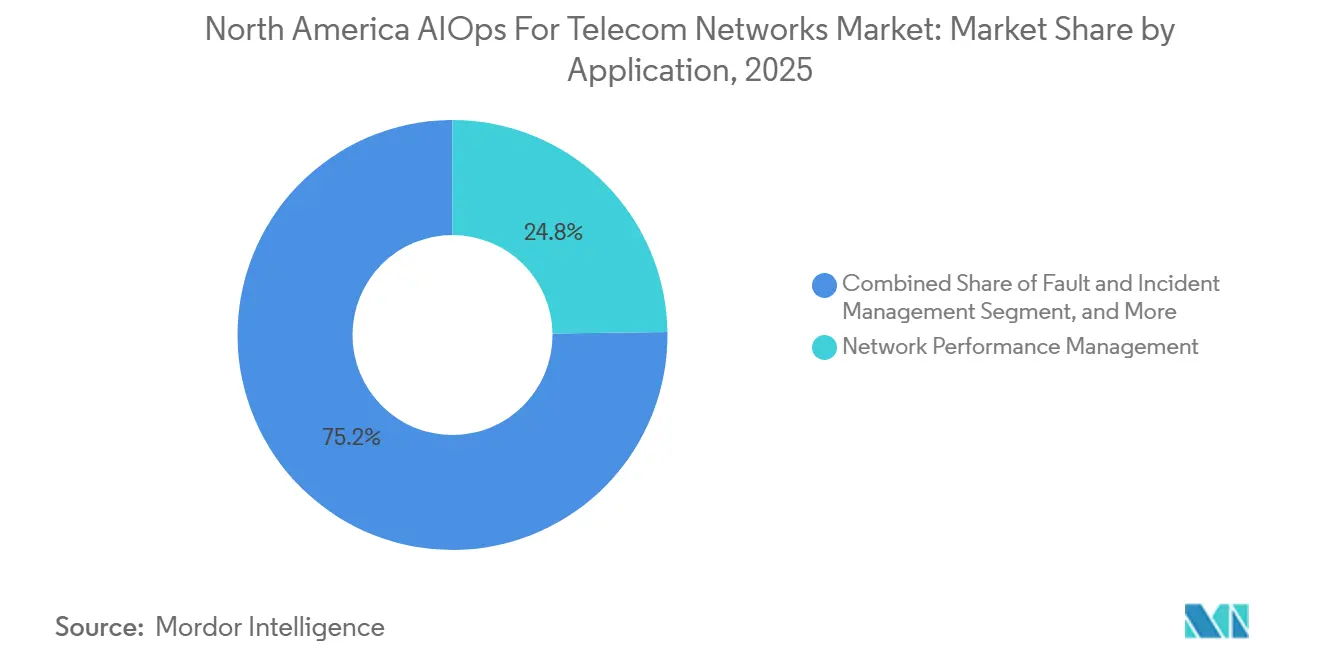
- Por aplicação, o gerenciamento de desempenho de rede detinha 24,78% do mercado de AIOps para redes de telecomunicações na América do Norte em 2025, enquanto o gerenciamento de falhas e incidentes tem projeção de expansão a um CAGR de 16,55% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 52,39% do mercado de AIOps para redes de telecomunicações na América do Norte em 2025, enquanto os provedores integrados de serviços de comunicação têm projeção de expansão a um CAGR de 15,69% até 2031.
- Por país, os Estados Unidos detinham 83,13% do mercado de AIOps para redes de telecomunicações na América do Norte em 2025, enquanto o México tem projeção de expansão a um CAGR de 16,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de AIOps para Redes de Telecomunicações na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Complexidade de 5G, Edge e Fatiamento de Rede | +3.8% | Estados Unidos e Canadá, primários. México, emergente. | Médio prazo (2 a 4 anos) |
| Demanda por Visibilidade de Rede em Tempo Real e Garantia Preditiva | +2.7% | Estados Unidos, primário. Canadá e México, secundários. | Curto prazo (≤ 2 anos) |
| Pressão para Reduzir OPEX do NOC e o Tempo Médio de Resolução | +2.5% | Estados Unidos, primário. Canadá, secundário. | Curto prazo (≤ 2 anos) |
| Crescimento da Infraestrutura de Telecomunicações Nativa em Nuvem, Multifornecedor e Híbrida | +1.8% | Estados Unidos, primário. Canadá e México, emergentes. | Médio prazo (2 a 4 anos) |
| Gêmeos Digitais Específicos para Telecomunicações para Decisões de Capacidade e Incidentes | +0.9% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Análise de Causa Raiz Baseada em Grafos Determinísticos para Tempestades de Alarmes | +0.6% | Estados Unidos, primário. | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade de 5G, Edge e Fatiamento de Rede
As redes 5G autônomas adicionam complexidade operacional que não estava presente nas gerações anteriores de rede. Cada fatia ativa pode ter limites de nível de serviço, indicadores de desempenho e fronteiras de isolamento de falhas separados. Uma topologia com reconhecimento de fatias também altera a relação entre eventos de rádio, transporte e núcleo. Isso torna a correlação de eventos mais difícil para plataformas treinadas principalmente em dados de redes planas. A NGMN Alliance recomendou agentes de raciocínio específicos para esses ambientes em seu trabalho sobre IA agêntica para redes móveis autônomas.[1] A Nokia apresentou uma solução de fatiamento de rede 5G-Advanced com tecnologia de IA agêntica em parceria com a AWS na MWC 2026, conectando o MantaRay SMO a capacidades de IA baseadas em nuvem para operações de rede ao vivo.[2]
Demanda por Visibilidade de Rede em Tempo Real e Garantia Preditiva
As operadoras norte-americanas estão indo além do monitoramento de indicadores de desempenho isolados. Elas precisam cada vez mais avaliar os resultados da experiência do cliente juntamente com a telemetria do plano de controle e do plano de usuário. O framework do TM Forum coloca a degradação da experiência do usuário no centro da remediação em circuito fechado. Essa abordagem requer sistemas de coleta de dados capazes de ingerir informações de muitos elementos de rede com atraso limitado. A Deutsche Telekom relatou que sua plataforma MINDR, construída com tecnologias do Google Cloud, acionou mais de 100 ações de remediação autônoma em seu primeiro mês de operações ao vivo após seu lançamento em novembro de 2025.[3] A empresa também relatou que a plataforma reduziu o tempo de gerenciamento de grandes eventos de horas para 1 minuto.
Pressão para Reduzir OPEX do NOC e o Tempo Médio de Resolução
As equipes de operações de rede estão sob pressão para gerenciar volumes crescentes de alertas sem aumentar o trabalho de triagem manual. Isso tornou a correlação de eventos, a priorização de alertas e a remediação guiada requisitos centrais para as operadoras. O valor prático reside em direcionar os engenheiros para exceções que exigem julgamento, em vez de alarmes rotineiros. As operações autônomas também podem reduzir o tempo necessário para rastrear falhas que abrangem as camadas de rádio, transporte e núcleo. O programa de redes autônomas do TM Forum enquadra níveis mais altos de autonomia em termos de tomada de decisão controlada, garantia e confiança operacional. Essas prioridades mantêm a eficiência operacional como uma consideração de compra importante no mercado de AIOps para Redes de Telecomunicações na América do Norte.
Crescimento da Infraestrutura de Telecomunicações Nativa em Nuvem, Multifornecedor e Híbrida
O Open RAN e as funções de rede nativas em nuvem criam uma lacuna operacional que os sistemas tradicionais de gerenciamento de elementos não conseguem abordar completamente. As operadoras precisam de ferramentas de correlação capazes de reunir dados de equipamentos e softwares fornecidos por diferentes fornecedores. A necessidade é mais ampla do que o 5G, pois muitas operadoras executam funções em contêineres ao lado de sistemas de rede legados. Esses ambientes frequentemente produzem telemetria em diferentes formatos e utilizam interfaces operacionais distintas. A Amdocs introduziu o CES26 em março de 2026 como um conjunto orientado por agentes destinado a conectar suporte a negócios, suporte a operações e funções de rede.[4] Isso torna a interoperabilidade uma fonte duradoura de demanda para o mercado de AIOps para Redes de Telecomunicações na América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Integração em OSS, BSS e Domínios de Rede Legados | -1.8% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Lacunas de Qualidade de Dados, Interoperabilidade e Padronização de Telemetria | -1.2% | Núcleo da América do Norte | Curto prazo (≤ 2 anos) |
| Escassez de Competências em AIOps para Telecomunicações, Engenharia de Dados e Automação | -0.8% | Estados Unidos, primário. Canadá, secundário. | Médio prazo (2 a 4 anos) |
| Risco de Propagação Automatizada de Mudanças em Camadas de Rede Interdependentes | -0.5% | Estados Unidos, primário. | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração em OSS, BSS e Domínios de Rede Legados
Os sistemas legados de operações e suporte a negócios continuam sendo um grande obstáculo para uma adoção mais ampla de AIOps. Muitas operadoras ainda dependem de integrações ponto a ponto que se tornam mais difíceis de gerenciar quando produtos, sistemas ou ativos adquiridos são adicionados. A migração de dados críticos de clientes e de rede também levanta preocupações com a continuidade do serviço. A Arquitetura Digital Aberta do TM Forum fornece uma direção comum, mas a transição de modelos de dados proprietários leva tempo e planejamento cuidadoso. Os projetos de AIOps podem, portanto, enfrentar uma longa preparação antes que um fluxo de telemetria unificado esteja disponível para o treinamento de modelos. O atraso resultante é especialmente difícil para fornecedores que não possuem amplas capacidades de integração de sistemas.
Lacunas de Qualidade de Dados, Interoperabilidade e Padronização de Telemetria
Os problemas de qualidade de dados tornam-se mais visíveis à medida que as redes adicionam funções virtualizadas e em contêineres. As funções de rede podem usar rótulos diferentes para identificadores de fatias, localizações de borda e dados de sessão do plano de usuário. Isso força os provedores de AIOps a manter múltiplos adaptadores e atualizar modelos à medida que os projetos de rede mudam. O desafio é maior em ambientes de rádio multifornecedor, onde as implementações podem diferir mesmo quando seguem princípios arquitetônicos comuns. A RADCOM lançou seu Módulo Analytics Designer para a plataforma RADCOM ACE em junho de 2026, permitindo que analistas definam e implantem indicadores de desempenho e alarmes sem envolvimento do fornecedor. Essas ferramentas podem encurtar os ciclos de mudança, mas não eliminam a necessidade subjacente de telemetria consistente e utilizável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: Plataformas Ancoram a Receita Enquanto os Serviços Expandem Mais Rapidamente
As plataformas detinham 67,21% da receita regional em 2025. Sua liderança reflete as necessidades das grandes operadoras que requerem ingestão integrada, correlação de eventos, reconhecimento de topologia e automação em circuito fechado. Substituir um mecanismo de correlação pode ser difícil quando ele foi treinado com anos de telemetria específica da operadora. Esses dados de treinamento acumulados podem reforçar os custos de migração para fornecedores estabelecidos. As plataformas também incluem lógica operacional específica de rede que as ferramentas gerais de operações de TI não fornecem inerentemente. A Nokia atualizou seu Conjunto de Redes Autônomas na DTW26 em junho de 2026 e lançou uma Biblioteca de Agentes de Redes Autônomas.
Os serviços têm projeção de expansão a um CAGR de 16,19% de 2026 a 2031. É o tipo de oferta com expansão mais rápida no mercado de AIOps para Redes de Telecomunicações na América do Norte. As operadoras cada vez mais adquirem suporte gerenciado para atividades definidas, como resolução de falhas em redes núcleo 5G autônomas ou otimização preditiva de radiofrequência. Esse modelo permite que as operadoras mantenham um controle mais amplo da plataforma enquanto recorrem a suporte especializado para desenvolvimento e manutenção de modelos. Também pode ajudar as organizações a manter o controle de dados operacionais sensíveis. A IBM e a ServiceNow expandiram sua colaboração em junho de 2026 para combinar capacidades de IA, dados e automação para operações empresariais. O acordo reflete a demanda por serviços que reúnem ferramentas operacionais sem exigir que cada operadora construa toda a capacidade internamente.


Por Modelo de Implantação: Implantação em Nuvem Supera o Crescimento Local
A implantação baseada em nuvem representou 51,59% da receita regional em 2025 e tem projeção de expansão a um CAGR de 16,70% de 2026 a 2031. Ela permite que as operadoras escalem o treinamento de modelos e a inferência à medida que os volumes de telemetria aumentam com redes 5G mais densas. Isso reduz a necessidade de construir e manter capacidade de computação local dedicada para cada carga de trabalho. Os ambientes em nuvem também podem suportar coleta de dados distribuída e atualizações de software mais rápidas. Essas capacidades suportam decisões em tempo quase real para eventos de rede monitorados. O mercado de AIOps para Redes de Telecomunicações na América do Norte se beneficia quando as ferramentas em nuvem podem ser usadas junto com controles operacionais estabelecidos.
A implantação local permanece relevante para redes federais e operadoras reguladas com requisitos de residência de dados ou isolamento de rede. Projetos híbridos podem manter o processamento e a inferência sensíveis localmente enquanto conectam funções de gerenciamento adequadas a ambientes hospedados. Essa abordagem ajuda as operadoras a evitar uma transição abrupta dos sistemas existentes. A Infovista introduziu o VistAI em janeiro de 2026 com opções de implantação hospedada em nuvem e local para produtos de garantia e teste automatizados. Essa flexibilidade permite que o mercado de AIOps para Redes de Telecomunicações na América do Norte atenda tanto às necessidades de implantação focadas em nuvem quanto às orientadas por conformidade.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Aceleram Mais Rapidamente
As grandes empresas representaram 79,10% do tamanho do Mercado de AIOps para Redes de Telecomunicações na América do Norte em 2025. As operadoras de Nível 1 e Nível 2 operam redes multidomínio e multigeração que geram extensa telemetria diária. Para essas organizações, a correlação assistida por IA é cada vez mais um requisito operacional básico. Ela ajuda as equipes a priorizar problemas nas funções de rádio, transporte, núcleo e plano de usuário. As grandes empresas também têm recursos para gerenciar engenharia de dados complexa e integração de sistemas. Sua escala de rede estabelecida explica a posição de liderança do segmento.
As pequenas e médias empresas têm projeção de expansão a um CAGR de 17,09% de 2026 a 2031. É o grupo de organizações com expansão mais rápida no mercado de AIOps para Redes de Telecomunicações na América do Norte. A entrega nativa em nuvem reduz o ônus de infraestrutura inicial associado às plataformas tradicionais. Operadoras regionais, provedores de cabo e provedores de serviços gerenciados podem adotar ferramentas em um modelo baseado em uso. Casos de uso definidos, incluindo gerenciamento de experiência do cliente e segurança de rede, podem tornar os resultados mais fáceis de avaliar. Isso pode encurtar o tempo entre a implantação e o uso operacional. A Amdocs posicionou seu Núcleo Cognitivo aOS dentro do CES26 como uma abordagem orientada a serviços para automação agêntica.
Por Aplicação: Gerenciamento de Falhas Ganha Terreno sobre Análise de Desempenho
O gerenciamento de desempenho de rede detinha 24,78% do tamanho do Mercado de AIOps para Redes de Telecomunicações na América do Norte em 2025. Permanece a maior aplicação porque o monitoramento de desempenho foi um dos primeiros casos de uso de AIOps adotados pelas operadoras regionais. Muitas operadoras já haviam implantado ferramentas de análise durante o período LTE. Os dados de desempenho fornecem uma base prática para uma automação mais ampla porque são centrais para a garantia diária da rede. O Módulo Analytics Designer da RADCOM de junho de 2026 suporta indicadores de desempenho em tempo real e configuração de alarmes. Isso sustenta a relevância contínua dos fluxos de trabalho de desempenho à medida que as redes evoluem.
O gerenciamento de falhas e incidentes tem projeção de expansão a um CAGR de 16,55% de 2026 a 2031. Em arquiteturas 5G multidomínio, uma função de rede mal configurada pode afetar múltiplos serviços e grupos de clientes simultaneamente. O AIOps pode ajudar as equipes a conectar alarmes relacionados e identificar uma causa provável mais rapidamente. A aplicação também suporta fluxos de trabalho de incidentes que vão do alerta inicial ao trabalho atribuído. A ServiceNow introduziu o Project Arc em maio de 2026 para agregar alertas, logs e diagnósticos para fluxos de trabalho de operações de rede autônomas. As funções de segurança de rede, experiência do cliente, infraestrutura e desempenho de aplicações adicionam demanda adicional porque cada uma depende de análise coordenada de eventos.

Por Usuário Final: Operadoras de Redes Móveis Dominam Enquanto Operadoras Integradas Ganham Impulso
As operadoras de redes móveis detinham 52,39% da receita regional em 2025. Elas gerenciam funções de acesso por rádio, transporte, núcleo e plano de usuário em amplas áreas geográficas. Elas também operam as camadas de nova rádio 5G e LTE legado simultaneamente. Essas tecnologias de rádio têm padrões de falha, controles de otimização e vocabulários de alarme diferentes. A correlação assistida por IA ajuda as equipes de operações a avaliar esses fluxos de dados sobrepostos. Verizon, AT&T e T-Mobile têm sido usuários ativos de plataformas de AIOps para gerenciar grandes redes de dupla tecnologia.
Os provedores integrados de serviços de comunicação têm projeção de expansão a um CAGR de 15,69% de 2026 a 2031. A convergência fixo-móvel requer ferramentas capazes de correlacionar eventos em redes de rádio móvel e de acesso por fibra. Essa necessidade não pode ser totalmente atendida apenas por ferramentas legadas de gerenciamento móvel ou plataformas tradicionais de OSS de linha fixa. As operadoras de banda larga e fixa também precisam de previsão de capacidade, análise de qualidade de experiência e resolução proativa de falhas à medida que ampliam seus serviços de rede virtual. A NVIDIA apresentou ambientes de execução de agentes seguros para automação de operações de rede na DTW Ignite 2026. Essas necessidades suportam um papel mais amplo para o mercado de AIOps para Redes de Telecomunicações na América do Norte em ambientes de operadoras convergentes.
Análise Geográfica
Os Estados Unidos detinham 83,13% da receita regional em 2025. Sua posição reflete a escala das operações das operadoras nacionais e a profundidade de seu ecossistema de fornecedores de tecnologia. Nokia, Ericsson, Cisco Systems, IBM e ServiceNow mantêm atividade comercial e de pesquisa significativa no país. As operadoras dos EUA também estão adotando arquiteturas de rede mais abertas e multifornecedor. Isso aumenta a demanda por ferramentas de orquestração capazes de trabalhar além das fronteiras dos fornecedores. Os requisitos de operadoras federais e reguladas também suportam implantações locais e híbridas.
O Canadá permanece um importante contribuinte regional porque suas operadoras continuam a construir infraestrutura 5G e de fibra. A TELUS anunciou um investimento de 66 bilhões de CAD (48,01 bilhões de USD) até 2030 para melhorar a conectividade e a infraestrutura de IA. A rede 5G da empresa alcançou mais de 90% da população do Canadá até 2025. Sua rede PureFibre se estendeu a 3,7 milhões de residências e empresas até 2025. A Bell Canada e a Rogers Communications também estão avançando nas implantações 5G autônomas.
O México tem projeção de expansão a um CAGR de 16,87% de 2026 a 2031, a taxa mais rápida no mercado regional de AIOps para Redes de Telecomunicações na América do Norte. O apoio político à conectividade, espectro, fibra pública e modernização de rede pode adicionar complexidade operacional à medida que as redes se expandem. Isso aumenta a necessidade de ferramentas de garantia, isolamento de falhas e gerenciamento de capacidade. A aquisição planejada da Movistar México pela OXIO envolveu uma transação de 450 milhões de USD e uma transição de mais de 20 milhões de assinantes para um modelo operacional nativo em nuvem. A transição cria demanda por ferramentas de AIOps capazes de suportar ambientes de telecomunicações nativos em nuvem. Os planos de espectro do México também suportam maior densificação 5G e necessidades associadas de gerenciamento operacional.
Cenário Competitivo
O mercado de AIOps para Redes de Telecomunicações na América do Norte é moderadamente concentrado, incluindo fornecedores de equipamentos de rede, plataformas de operações de TI e fornecedores especializados em garantia. Nokia e Ericsson competem ao lado de IBM e ServiceNow, enquanto RADCOM e Infovista oferecem capacidades de garantia focadas em telecomunicações. A competição é moldada pela capacidade de suportar arquiteturas abertas e conectar dados de múltiplos fornecedores. Os fornecedores com plataformas de operadoras estabelecidas retêm vantagens em conhecimento de domínio e relacionamentos instalados. Ao mesmo tempo, ferramentas modulares podem atrair operadoras que buscam flexibilidade. Isso produz um cenário competitivo que não é controlado por um único fornecedor nem totalmente fragmentado.
A Nokia lançou sua Biblioteca de Agentes de Redes Autônomas e um Conjunto de Redes Autônomas atualizado na DTW26 em junho de 2026. A empresa também anunciou trabalho com o Google Cloud em agentes especializados para operações de telecomunicações. A Amdocs lançou o CES26 em março de 2026, apresentando garantia em circuito fechado, orquestração unificada e automação orientada por intenção nas camadas comercial e de rede. A IBM e a ServiceNow expandiram sua colaboração plurianual em junho de 2026 para focar em dados prontos para IA e operações de infraestrutura autônomas. Esses movimentos mostram que parcerias e interoperabilidade estão se tornando ferramentas competitivas importantes.
Os fornecedores especializados competem reduzindo a dependência de fornecedores proprietários de funções de rede. O Módulo Analytics Designer da RADCOM permite que as operadoras definam e implantem novos indicadores de desempenho sem envolver o fornecedor. Fornecedores emergentes como Selector AI e NetAI Inc. focam em análises nativas de IA para ambientes multifornecedor. Os fornecedores também estão avaliando gêmeos digitais para validação pré-mudança e planejamento de capacidade. A NVIDIA descreveu uma demonstração da VIAVI que usou GPUs RTX PRO Blackwell para melhorar o rendimento de simulação do TeraVM. A oportunidade competitiva se estende da observabilidade de rede ao vivo à validação de mudanças de rede planejadas.
Líderes do Setor de AIOps para Redes de Telecomunicações na América do Norte
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
IBM Corporation
-
ServiceNow, Inc.
-
Infovista SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: IBM e ServiceNow anunciaram uma colaboração plurianual expandida para abordar barreiras à prontidão de dados para IA e modernização de aplicações legadas, combinando as capacidades de IA, dados e automação da IBM com a Plataforma de IA da ServiceNow. Soluções conjuntas cobrindo varredura de aplicações legadas, governança de dados empresariais e operações de infraestrutura autônomas devem estar disponíveis no segundo semestre de 2026.
- Maio de 2026: ServiceNow e NVIDIA anunciaram uma parceria expandida na Knowledge 2026, introduzindo o Project Arc, um agente de IA de desktop autônomo e autoevolutivo de uso geral para trabalhadores do conhecimento empresarial, protegido pelo NVIDIA OpenShell e governado pela ServiceNow.
- Março de 2026: A Amdocs apresentou o CES26 na MWC Barcelona, um conjunto BSS-OSS-rede orientado por agentes de ponta a ponta, alimentado pelo Núcleo Cognitivo aOS da Amdocs. A plataforma introduz capacidades de garantia em circuito fechado, orquestração unificada e autonomia orientada por intenção abrangendo as camadas operacionais comercial e de rede.
- Março de 2026: IBM e NVIDIA anunciaram uma colaboração expandida na GTC 2026, incluindo planos para oferecer unidades de processamento gráfico NVIDIA Blackwell Ultra no IBM Cloud no segundo trimestre de 2026 para treinamento de modelos em larga escala e inferência de alto rendimento, integradas com o Red Hat AI Factory e servidores VPC e respaldadas por controles de conformidade de nível empresarial.


Escopo do Relatório do Mercado de AIOps para Redes de Telecomunicações na América do Norte
A receita do mercado de AIOps para redes de telecomunicações na América do Norte é gerada por meio de licenciamento e assinaturas de plataformas, uso de software de IA/análise, consultoria e integração de sistemas, implantação, serviços gerenciados, manutenção e suporte fornecidos a operadoras de redes móveis, operadoras fixas e de banda larga, provedores integrados de serviços de comunicação e outros usuários finais de telecomunicações em grandes empresas e pequenas e médias empresas na região.
O relatório do mercado de AIOps para redes de telecomunicações na América do Norte é segmentado por oferta (plataformas e serviços), modelo de implantação (local e baseado em nuvem), tamanho da organização (grandes empresas e pequenas e médias empresas), aplicação (gerenciamento de desempenho de rede, gerenciamento de falhas e incidentes, gerenciamento de segurança de rede, gerenciamento de experiência do cliente, gerenciamento de infraestrutura, análise de desempenho de aplicações e outras aplicações), usuário final (operadoras de redes móveis, operadoras fixas e de banda larga, provedores integrados de serviços de comunicação e outros usuários finais) e país (Estados Unidos, Canadá e México). As previsões de mercado são fornecidas em termos de valor (USD).
| Plataformas |
| Serviços |
| Local |
| Baseado em Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Gerenciamento de Desempenho de Rede |
| Gerenciamento de Falhas e Incidentes |
| Gerenciamento de Segurança de Rede |
| Gerenciamento de Experiência do Cliente |
| Gerenciamento de Infraestrutura |
| Análise de Desempenho de Aplicações |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadoras Fixas e de Banda Larga |
| Provedores Integrados de Serviços de Comunicação |
| Outros Usuários Finais |
| Estados Unidos |
| Canadá |
| México |
| Por Oferta | Plataformas |
| Serviços | |
| Por Modelo de Implantação | Local |
| Baseado em Nuvem | |
| Por Tamanho de Organização | Grandes Empresas |
| Pequenas e Médias Empresas | |
| Por Aplicação | Gerenciamento de Desempenho de Rede |
| Gerenciamento de Falhas e Incidentes | |
| Gerenciamento de Segurança de Rede | |
| Gerenciamento de Experiência do Cliente | |
| Gerenciamento de Infraestrutura | |
| Análise de Desempenho de Aplicações | |
| Outras Aplicações | |
| Por Usuário Final | Operadoras de Redes Móveis |
| Operadoras Fixas e de Banda Larga | |
| Provedores Integrados de Serviços de Comunicação | |
| Outros Usuários Finais | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de AIOps para Redes de Telecomunicações na América do Norte?
O mercado foi avaliado em 1,82 bilhões de USD em 2026 e tem projeção de atingir 3,43 bilhões de USD até 2031, a um CAGR de 13,51%. O mercado de AIOps para Redes de Telecomunicações na América do Norte reflete os crescentes requisitos de automação nos sistemas das operadoras atualmente.
O que está impulsionando a adoção de AIOps para redes de telecomunicações na América do Norte?
Redes 5G mais densas, fatiamento de rede, operações multifornecedor e a necessidade de resolução mais rápida de falhas são fatores centrais. O mercado de AIOps para Redes de Telecomunicações na América do Norte se beneficia do monitoramento coordenado e da remediação controlada. Também abrange operações de rádio, transporte, núcleo e plano de usuário.
Qual modelo de implantação está se expandindo mais rapidamente em AIOps para redes de telecomunicações?
A implantação baseada em nuvem tem projeção de expansão a um CAGR de 16,70% de 2026 a 2031. Ela pode suportar treinamento de modelos escalável e coleta de dados distribuída.
Qual aplicação tem expectativa de expansão mais rápida até 2031?
O gerenciamento de falhas e incidentes tem projeção de expansão a um CAGR de 16,55% à medida que as operadoras gerenciam redes multidomínio mais complexas. Ele ajuda a conectar alarmes relacionados e suporta fluxos de trabalho de incidentes.
Quais usuários finais representam a maior demanda por plataformas de AIOps?
As operadoras de redes móveis detinham 52,39% da receita em 2025 porque operam redes 5G e LTE complexas. Suas equipes gerenciam dados de vários domínios de rede conectados.
Qual país norte-americano tem projeção de expansão mais rápida até 2031?
O México tem projeção de expansão a um CAGR de 16,87%, apoiado pela modernização de rede e operações de telecomunicações nativas em nuvem. O apoio político ao espectro e à conectividade também é relevante.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

