
Tamanho e Participação do Mercado de Plataformas de AIOps para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.72 % |
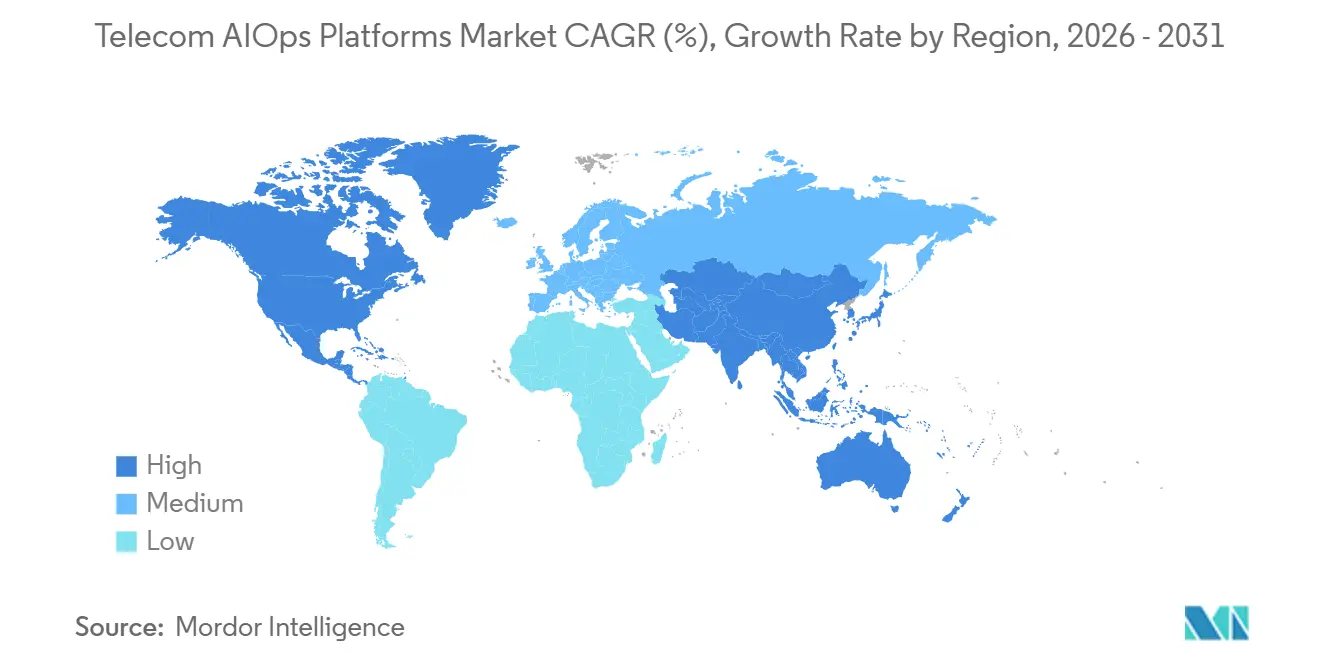
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
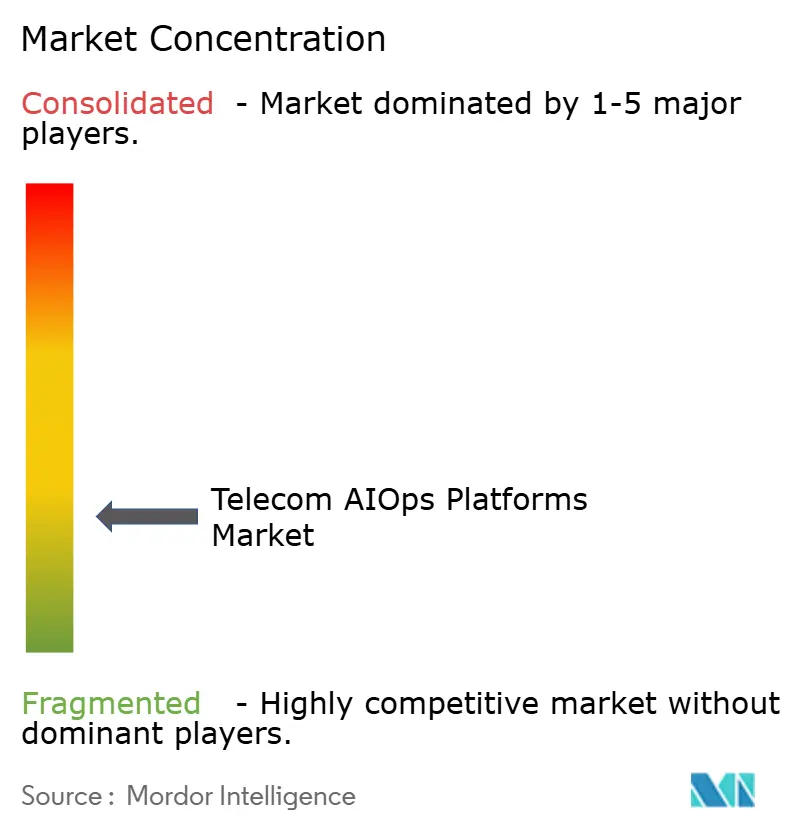
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataformas de AIOps para Telecomunicações por Mordor Intelligence
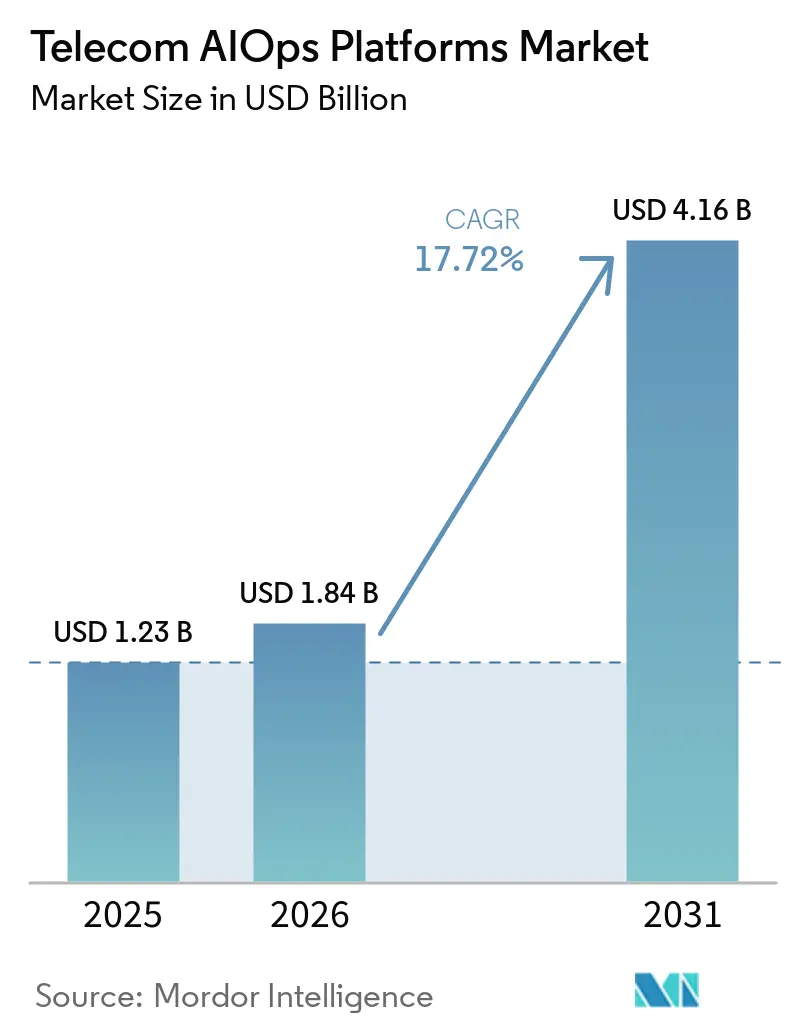
O tamanho do mercado de plataformas de AIOps para telecomunicações foi avaliado em 1,23 bilhões de USD em 2025 e estima-se que se expanda de 1,84 bilhões de USD em 2026 para atingir 4,16 bilhões de USD até 2031, a um CAGR de 17,72% durante o período de previsão (2026-2031). As operações de rede tornaram-se mais difíceis de gerenciar à medida que os operadores combinam infraestrutura de 5G, Open RAN, nuvem e borda. Isso tornou o monitoramento manual e a resposta a falhas menos práticos em redes grandes e de múltiplos fornecedores. Os operadores estão, portanto, buscando plataformas que conectem dados de rede, automatizem decisões rotineiras e apoiem uma entrega de serviços mais confiável. As aquisições também estão se deslocando para soluções que atendam aos requisitos de governança de dados e se integrem aos sistemas operacionais existentes. O mercado de plataformas de AIOps para telecomunicações é impulsionado pela necessidade de reduzir a pressão operacional sem perder o controle sobre as decisões críticas de rede.
Principais Conclusões do Relatório
- Por componente, as plataformas detinham 56,43% de participação em 2025, enquanto os serviços devem se expandir a um CAGR de 18,21% até 2031 no mercado de plataformas de AIOps para telecomunicações.
- Por modo de implantação, a nuvem pública detinha 47,88% de participação em 2025, enquanto a nuvem híbrida deve se expandir a um CAGR de 19,41% até 2031.
- Por aplicação, o gerenciamento de desempenho de rede representou 38,77% de participação em 2025, enquanto as operações de rede e segurança devem se expandir a um CAGR de 18,87% até 2031 no mercado de plataformas de AIOps para telecomunicações.
- Por tamanho de organização, as grandes empresas detinham 74,21% de participação em 2025, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 18,61% até 2031.
- Por usuário final, os provedores de serviços de comunicação detinham 36,65% de participação em 2025, enquanto os provedores de serviços gerenciados devem se expandir a um CAGR de 19,88% até 2031 no mercado de plataformas de AIOps para telecomunicações.
- Por geografia, a América do Norte detinha 28,76% de participação em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 19,17% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Plataformas de AIOps para Telecomunicações
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| 5G, Open RAN, Borda e Complexidade Multidomínio | +3.9% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| MTTR Mais Rápido, Resiliência e Conformidade com SLA | +3.3% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Operações em Nuvem Híbrida e Multinuvem | +2.8% | América do Norte e Europa, com extensão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão sobre OPEX e Mão de Obra em Operações de Telecomunicações | +2.5% | Global, mais elevada em mercados maduros, incluindo América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Gêmeos Digitais de Rede e Automação de Circuito Fechado Orientada por Intenção | +2.1% | Global, com concentração inicial na China, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Monetização de Insights de Rede Habilitados por IA | +1.7% | América do Norte e Europa, emergindo no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Rede em 5G, Open RAN, Borda e Multidomínio
A separação das funções da rede de acesso por rádio aumentou o número de sistemas que as equipes de operações precisam coordenar. Unidades distribuídas, unidades centrais, unidades de rádio e interfaces Open RAN padronizadas podem envolver múltiplos fornecedores em um único ambiente de rede. Os sistemas legados de gerenciamento de rede não foram projetados para correlacionar essa variedade de eventos em escala. O 3GPP TS 23.288 define a Função de Análise de Dados de Rede como parte do gerenciamento do núcleo 5G orientado por análise, deixando as escolhas de controle para plataformas de inteligência fora da função central. Esse design confere aos fornecedores de AIOps um papel mais amplo na interpretação de dados de rede e no suporte a decisões operacionais. As interfaces RIC padronizadas da O-RAN Alliance também tornam mais viável introduzir automação em ambientes de rádio com múltiplos fornecedores. O mercado de plataformas de AIOps para telecomunicações se beneficia quando os operadores precisam de uma visão operacional compartilhada, em vez de ferramentas separadas para cada domínio de rede. Esses requisitos são especialmente relevantes à medida que as implantações de 5G, os sites de borda e as funções virtualizadas se expandem simultaneamente. A necessidade não é simplesmente adicionar mais alertas, mas determinar quais alertas requerem ação e quais podem ser resolvidos por meio de fluxos de trabalho definidos.
Demanda por MTTR Mais Rápido, Resiliência de Rede e Conformidade com SLA
O tempo médio de reparo está cada vez mais vinculado às obrigações de serviço nos contratos de conectividade empresarial. Uma interrupção de serviço pode gerar exposição contratual quando clientes de redes 5G privadas e redes empresariais esperam níveis de disponibilidade definidos. Isso coloca mais foco na identificação de falhas antes que afetem os usuários e na redução do número de transferências manuais entre equipes. A Indosat Ooredoo Hutchison e a Huawei relataram uma taxa de fechamento de falhas em um salto de 80% em sua implantação do AUTINOps. Elas também relataram uma redução de 15% no tempo médio de reparo e uma melhoria na disponibilidade de 99,3% para 99,7% em mais de 17.000 ilhas.[1]Huawei Technologies Co., Ltd., "A Indosat Ooredoo Hutchison da Indonésia e a Huawei vencem o Prêmio de Excelência em IA e Dados para Impacto nos Negócios do TM Forum 2026," Huawei, huawei.com Resultados operacionais documentados podem encurtar os ciclos de avaliação para operadores pares, demonstrando que a automação pode ser aplicada além de ambientes piloto. O mercado de plataformas de AIOps para telecomunicações ganha suporte com essa mudança em direção a resultados de serviço mensuráveis. As equipes de rede ainda precisam de revisão humana para incidentes complexos e de alto risco, mas padrões de falha repetíveis são mais adequados para automação. A triagem mais rápida também ajuda os centros de operações de rede e os centros de operações de segurança a se coordenarem durante eventos com implicações tanto de desempenho quanto de segurança.
Expansão de Operações em Nuvem Híbrida e Multinuvem
As cargas de trabalho de telecomunicações agora operam em nuvem pública, infraestrutura privada e locais de borda. Isso cria caminhos de dados difíceis de cobrir por uma ferramenta de monitoramento projetada para um único ambiente de nuvem. A análise operacional frequentemente precisa ser executada próxima aos dados relevantes, pois mover telemetria sensível pode criar problemas de custo, latência e governança. As plataformas de AIOps, portanto, precisam suportar análise distribuída e coordenação em vários ambientes. Designs híbridos podem fornecer capacidade de computação elástica para cargas de trabalho de IA, mantendo dados selecionados e controles na infraestrutura local. A NTT DOCOMO introduziu o Nokia MantaRay AutoPilot para otimização de qualidade de rádio orientada por IA em infraestrutura de nuvem pública em junho de 2026.[2]NTT DOCOMO, Inc., "Primeira Nacional, Introdução do Nokia MantaRay AutoPilot que Otimiza Automaticamente a Qualidade da Comunicação Usando IA," Comunicado de Imprensa da NTT DOCOMO, docomo.ne.jp A implantação demonstra que as operações baseadas em nuvem podem se estender a funções sensíveis de rede de rádio quando a arquitetura e os controles apropriados estão em vigor. O mercado de plataformas de AIOps para telecomunicações tem uma oportunidade em plataformas que tornam esses ambientes mistos mais fáceis de operar sem exigir uma substituição completa dos sistemas existentes. Os operadores continuarão a escolher diferentes combinações de implantação com base em regulamentações nacionais, políticas internas e design de rede.
Pressão sobre OPEX e Mão de Obra em Operações de Rede de Telecomunicações
Os operadores enfrentam pressão para manter infraestruturas complexas com capacidade de engenharia experiente limitada. A automação de rotina pode reduzir o trabalho repetitivo, mas o maior valor vem da captura do conhecimento especializado de resolução de problemas em modelos e fluxos de trabalho operacionais. Pessoal experiente é difícil de substituir quando as redes incluem várias gerações de tecnologia e interfaces de fornecedores. As ferramentas de AIOps podem preservar esse conhecimento por meio de padrões de falha, regras de escalonamento e processos de treinamento de modelos. Isso torna a automação relevante tanto para o planejamento da força de trabalho quanto para a disciplina de gastos de curto prazo. O mercado de plataformas de AIOps para telecomunicações também reflete a necessidade de designar equipes técnicas para exceções que requerem julgamento, em vez de alertas recorrentes que seguem padrões conhecidos. As plataformas devem ser continuamente ajustadas, pois o comportamento da rede muda com novos equipamentos, serviços e versões de software. Isso cria demanda contínua por serviços de implementação, integração e manutenção de modelos. O caso operacional é mais forte quando a implantação da plataforma pode reduzir a sobrecarga de alertas, mantendo responsabilidade clara por cada decisão automatizada.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Telemetria Fragmentada, Silos de Dados OSS/BSS e Qualidade de Dados | -2.4% | Global, mais grave em mercados com grande presença de sistemas legados | Curto prazo (≤ 2 anos) |
| Soberania de Dados, Governança de IA e Conformidade com Infraestrutura Crítica | -2.0% | União Europeia, Oriente Médio, Sudeste Asiático e Índia | Médio prazo (2-4 anos) |
| Preocupações com Responsabilidade e Confiança em Torno da Remediação Autônoma | -1.6% | Global, mais pronunciado em mercados ocidentais regulamentados | Médio prazo (2-4 anos) |
| Incompatibilidade Semântica de OSS/BSS Legado e Desvio de Modelo | -1.3% | Global, concentrado entre operadores com pilhas OSS/BSS de longa data | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Telemetria Fragmentada, Silos de Dados OSS/BSS e Qualidade de Dados Inconsistente
Muitos operadores estabelecidos mantêm sistemas de suporte a operações e negócios que foram construídos por meio de aquisições, escolhas de fornecedores e sucessivas atualizações de rede. Os dados resultantes podem diferir em formato, temporalidade e significado entre domínios. Um modelo de AIOps treinado em um vocabulário de eventos pode, portanto, classificar alertas de forma inadequada quando recebe dados de outra geração de tecnologia. Isso enfraquece a confiança nas decisões automatizadas e pode retardar uma implantação mais ampla. O problema é particularmente grave quando os registros de dados estão incompletos ou quando os registros de ativos, clientes e rede não estão alinhados. Os operadores precisam de definições de dados comuns e estruturas de conhecimento de rede antes de poder escalar a automação de forma confiável. O mercado de plataformas de AIOps para telecomunicações é restringido quando essas tarefas de preparação são tratadas como secundárias à seleção de software. Os fornecedores precisam cada vez mais incluir integração de dados, calibração de modelos e trabalho de grafo de conhecimento nos programas de implantação. Esses serviços podem melhorar o valor de longo prazo de uma plataforma, mas também aumentam o esforço inicial de implementação. Propriedade clara dos dados e processos operacionais permanecem necessários após a instalação da plataforma, pois mudanças na rede podem introduzir novas inconsistências.
Soberania de Dados, Governança de IA e Conformidade com Infraestrutura Crítica
Uma implantação de AIOps pode envolver dados de infraestrutura que os governos consideram crítica. Os operadores devem, portanto, decidir onde os dados de rede são armazenados, onde ocorre a inferência do modelo e quem pode revisar as decisões automatizadas. A Lei de IA da UE trata certos usos de IA em infraestrutura digital crítica como de alto risco, colocando importância na supervisão e na explicabilidade. O Omnibus Digital da UE, adotado em junho de 2026, deslocou o prazo de conformidade relevante para dezembro de 2027. Isso dá aos operadores tempo para construir processos de conformidade, mas não elimina a necessidade de prepará-los. O mercado de plataformas de AIOps para telecomunicações favorece fornecedores que podem fornecer trilhas de auditoria, controles configuráveis e opções de implantação alinhadas com os requisitos de residência de dados. A IEEE Communications Standards Magazine descreveu a IA soberana como base para redes 6G nativas de IA confiáveis e propôs uma arquitetura baseada em O-RAN para gerenciamento do ciclo de vida de IA controlado pelo operador.[3]M. Bensalem et al., "SovAI para 6G, Rumo ao Futuro das Redes Nativas de IA," IEEE Communications Standards Magazine, ieee.org Esses requisitos podem retardar a implementação, especialmente onde sistemas transfronteiriços estão envolvidos, mas também podem distinguir fornecedores que incorporam governança em seu modelo operacional. A supervisão humana é especialmente importante onde uma plataforma pode acionar ou recomendar mudanças em funções de rede críticas para o serviço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Plataformas Detiveram a Maior Participação Enquanto Serviços Expandiram Mais Rapidamente
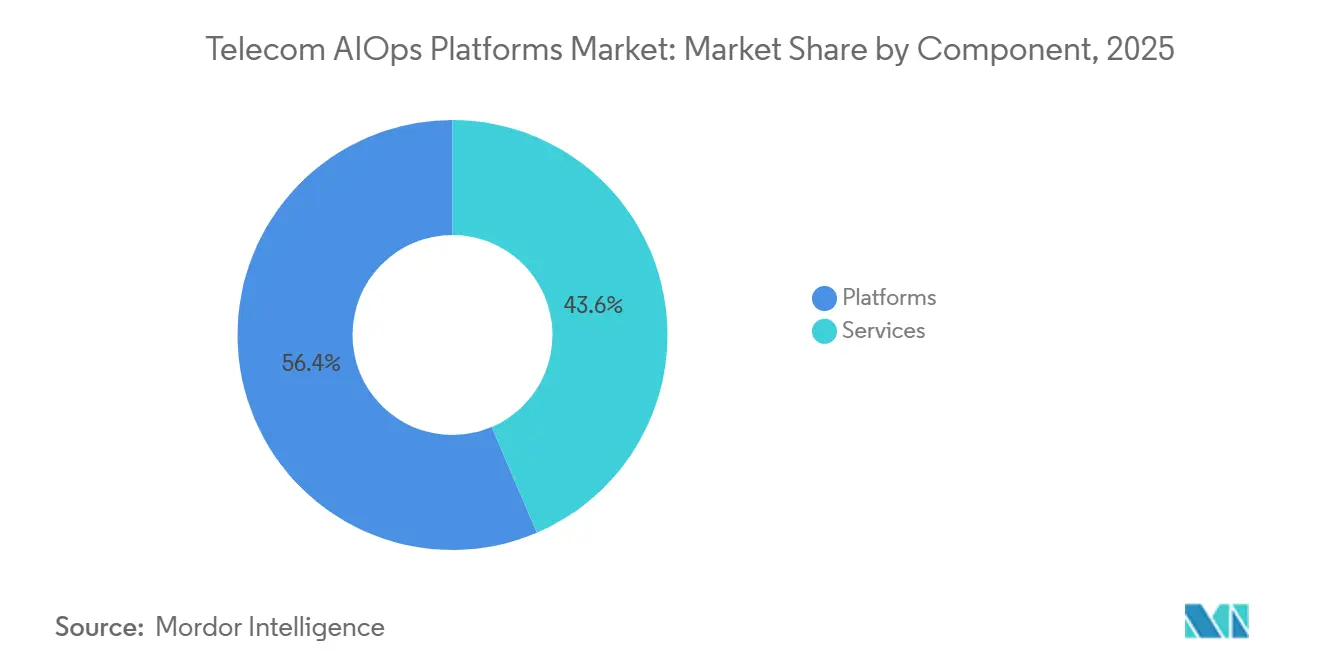
As plataformas representaram 56,43% do tamanho do mercado de plataformas de AIOps para telecomunicações em 2025. Os operadores favoreceram camadas de inteligência integradas que podem consolidar informações de várias ferramentas operacionais. As ofertas específicas para telecomunicações são construídas em torno das interfaces 3GPP e O-RAN e podem se conectar mais profundamente com ambientes OSS/BSS. Produtos de AIOps de uso geral também estão se expandindo para telecomunicações por meio de parcerias em nuvem e distribuição em marketplaces. O primeiro grupo pode oferecer maior alinhamento de domínio, enquanto o segundo pode se beneficiar de ecossistemas de software empresarial mais amplos. Ambas as abordagens devem abordar a qualidade dos dados, a correlação de alertas e a integração com os fluxos de trabalho existentes. A conformidade com a Arquitetura Digital Aberta do TM Forum está se tornando um fator de triagem para algumas avaliações de operadores Tier-1. Isso apoia fornecedores que chegam com interfaces testadas e interoperabilidade documentada. Também aumenta a importância da capacidade de implementação, não apenas das funcionalidades centrais da plataforma.
Os serviços devem se expandir a um CAGR de 18,21% de 2026 a 2031. Especialistas em implementação são necessários para conectar modelos com pilhas OSS/BSS existentes e para definir regras operacionais para ações automatizadas. Os serviços gerenciados de AIOps podem assumir a responsabilidade pela manutenção de modelos, calibração de alertas e atualizações de padrões de anomalias. Os serviços de consultoria e integração detinham a maior participação de receita dentro da categoria de serviços. As principais implementações de operadores tiveram uma média de 2,5 milhões a 4,0 milhões de USD, refletindo o esforço necessário para integrar em ambientes de rede complexos. O desenvolvimento de modelos personalizados também é relevante onde operadores no Japão, Coreia do Sul e China desenvolvem conjuntos de dados de treinamento proprietários. O setor de plataformas de AIOps para telecomunicações depende desses serviços quando as equipes dos operadores não conseguem construir e manter modelos na velocidade necessária. Os provedores de serviços também podem ajudar a transferir conhecimento para equipes internas e estabelecer práticas de governança. Isso torna os serviços uma parte recorrente do valor da plataforma, em vez de uma atividade de instalação única.


Por Modo de Implantação: Nuvem Pública Liderou Enquanto Nuvem Híbrida Registrou o Maior Crescimento
A nuvem pública representou 47,88% da participação do mercado de plataformas de AIOps para telecomunicações em 2025. A entrega nativa em nuvem elimina parte do trabalho de infraestrutura local e pode tornar a capacidade de computação mais fácil de escalar com a demanda de rede. Também permite que os operadores acessem atualizações de software e ambientes de desenvolvimento compartilhados com mais facilidade. A Nokia migrou sua pilha de operações autônomas para a infraestrutura de nuvem da Amazon Web Services em junho de 2026, cobrindo orquestração de operações, garantia, inventário unificado e automação de circuito fechado. A empresa declarou que a disponibilidade comercial era esperada para o final de 2026.[4]Nokia Corporation, "Nokia Avança Portfólio de Redes Autônomas com Capacidades de IA Agêntica Aprimoradas no DTW26," Nokia, nokia.com A nuvem pública não é adequada para todas as cargas de trabalho porque os operadores podem ter preocupações com residência de dados e latência. Os ambientes locais permanecem relevantes no Oriente Médio, Índia e partes da Ásia-Pacífico, onde os requisitos de controle local são mais significativos. A escolha depende da sensibilidade dos dados e da função operacional que está sendo automatizada.
A nuvem híbrida deve se expandir a um CAGR de 19,41% de 2026 a 2031. Essa abordagem combina recursos de computação escaláveis com controles locais para telemetria sensível e funções de rede selecionadas. Oferece aos operadores uma forma de migrar cargas de trabalho gradualmente, em vez de transferir todas as funções para infraestrutura pública de uma vez. A implantação do MantaRay AutoPilot da NTT DOCOMO demonstra que a otimização de rádio pode aproveitar recursos de nuvem pública enquanto mantém um modelo operacional híbrido mais amplo. A nuvem privada permanece relevante para funções de rede central onde políticas de governança, latência ou controle limitam os caminhos de inferência em nuvem pública. O mercado de plataformas de AIOps para telecomunicações provavelmente favorecerá fornecedores que possam operar de forma consistente nesses modelos. A portabilidade importa porque a arquitetura do operador pode mudar à medida que regulamentações, cargas de trabalho e estruturas de custo evoluem. Um fornecedor que suporta apenas um ambiente pode enfrentar um conjunto mais restrito de casos de uso de clientes. Designs híbridos também permitem que as equipes testem novas funções de IA enquanto mantêm controles estabelecidos para cargas de trabalho de maior risco.
Por Aplicação: Gerenciamento de Desempenho de Rede Liderou Enquanto Operações de Rede e Segurança Avançaram Mais Rapidamente
O gerenciamento de desempenho de rede representou 38,77% da categoria de aplicações em 2025. A visibilidade contínua dos indicadores-chave de desempenho é essencial quando a infraestrutura abrange domínios de rádio, transporte, núcleo e borda. Os operadores usam essas capacidades para identificar degradação, correlacionar alarmes relacionados e priorizar ações corretivas. O gerenciamento de falhas e incidentes também permanece um caso de uso central porque pode ser vinculado diretamente ao tempo de reparo e à disponibilidade do serviço. O gerenciamento de infraestrutura está ganhando relevância à medida que a cobertura de AIOps se expande além das redes de acesso por rádio para incluir transporte óptico, núcleo IP e sistemas de borda empresarial. O setor de plataformas de AIOps para telecomunicações usa essa cobertura mais ampla para vincular sintomas entre domínios que eram monitorados separadamente. Uma cobertura mais ampla pode melhorar a análise de causa raiz, mas também aumenta a necessidade de modelos de dados consistentes. A garantia da experiência do cliente e o planejamento de capacidade podem se tornar mais valiosos à medida que as plataformas coletam dados operacionais históricos suficientes. Entradas confiáveis permanecem essenciais antes que as recomendações preditivas possam ser confiáveis.
As operações de rede e segurança devem se expandir a um CAGR de 18,87% de 2026 a 2031. As equipes de rede e segurança precisam cada vez mais de uma visão compartilhada quando o mesmo evento afeta desempenho, disponibilidade e risco. A observabilidade unificada pode reduzir o tempo perdido quando os alertas transitam entre um centro de operações de rede e um centro de operações de segurança. A Cisco declarou que sua abordagem AgenticOps processa mais de 170.000 alertas de rede por hora com tempos de resposta de IA abaixo de 50 milissegundos. Isso mostra a escala que as plataformas de automação são projetadas para lidar, embora os operadores ainda precisem validar as ações em seu próprio contexto operacional. O planejamento de capacidade e a garantia da experiência do cliente também têm espaço para se expandir à medida que os modelos melhoram com dados operacionais. O mercado de plataformas de AIOps para telecomunicações pode se beneficiar quando a telemetria de segurança e rede é considerada em conjunto, em vez de como fluxos de trabalho separados. Os requisitos de governança permanecerão importantes porque as ações relacionadas à segurança podem ter maiores consequências operacionais. As plataformas também devem deixar claro quais entradas do modelo informaram um alerta ou recomendação.
Por Tamanho de Organização: Grandes Empresas Dominaram Enquanto Pequenas e Médias Empresas Expandiram Mais Rapidamente
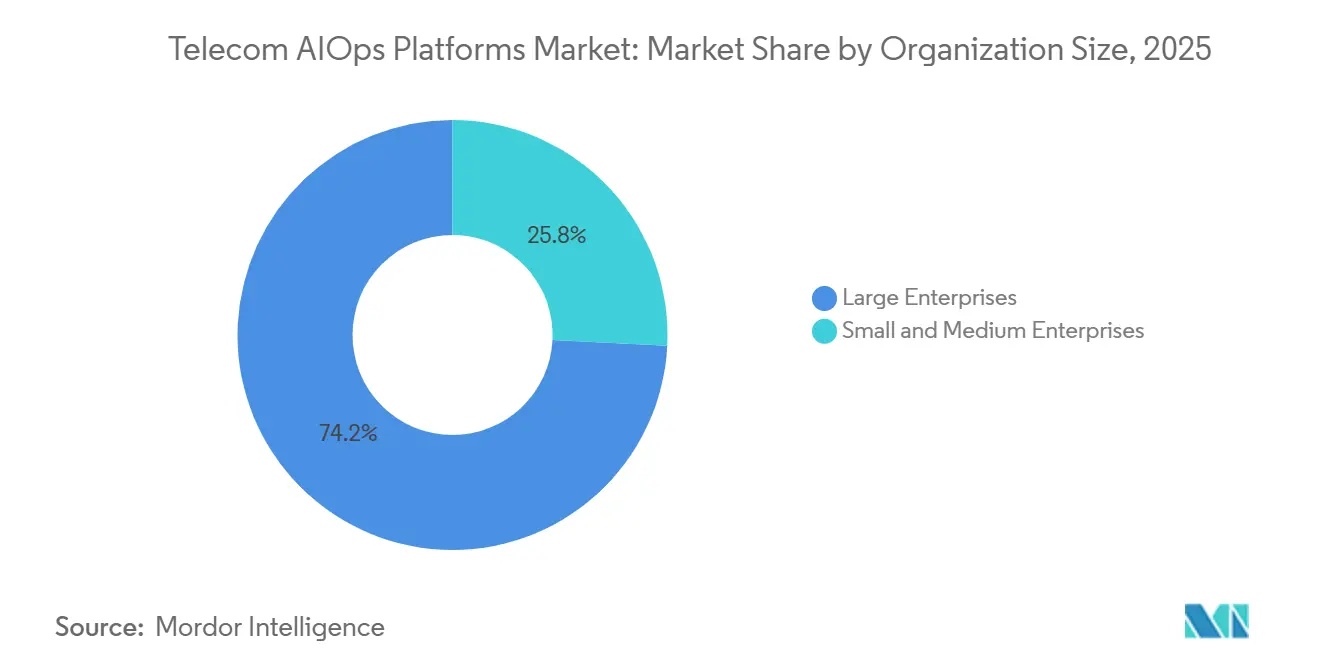
As grandes empresas detinham 74,21% de participação em 2025. Os operadores Tier-1 e Tier-2 têm o orçamento, o volume de dados e os recursos organizacionais para suportar programas de AIOps de vários milhões de dólares. Sua escala também permite que os modelos aprendam com uma gama mais ampla de incidentes de rede. Isso pode reforçar o caso de negócios para uma automação mais ampla em toda a rede. A Deutsche Telekom relatou que seu agente de rede autônomo MINDR tratou 237.000 eventos de RAN em 2026. A empresa disse que o sistema reduziu o tempo de gerenciamento de eventos de horas para 1 minuto. Grandes operadores podem usar esses programas para estabelecer padrões internos de preparação de dados, supervisão humana e propriedade operacional. Eles também têm maior capacidade de trabalhar simultaneamente com fornecedores de equipamentos, provedores de nuvem e integradores de sistemas. Suas implantações podem estabelecer casos de referência que influenciam as expectativas de aquisição em outros lugares no mercado de plataformas de AIOps para telecomunicações.
As pequenas e médias empresas devem se expandir a um CAGR de 18,61% de 2026 a 2031. A entrega de software como serviço pode reduzir o grande compromisso inicial associado às implantações tradicionais de plataformas. Operadores menores enfrentam muitos dos mesmos desafios operacionais de 5G e múltiplos fornecedores que as operadoras maiores, mas têm menos especialistas disponíveis para gerenciá-los. Modelos de detecção pré-configurados e pacotes de integração simplificados podem reduzir o tempo necessário para começar a usar uma ferramenta de AIOps. Operadoras regionais no Sudeste Asiático, América do Sul e Oriente Médio são adotantes iniciais, e a pressão competitiva exige melhorias operacionais. Os fornecedores precisam equilibrar a implantação simplificada com flexibilidade suficiente para suportar designs de rede locais. Um pacote padrão que não pode acomodar dados e fluxos de trabalho existentes pode não entregar o valor esperado. O mercado de plataformas de AIOps para telecomunicações tem espaço para atender a esse grupo por meio de serviços gerenciados, preços por assinatura e ativos de integração repetíveis. A adoção dependerá de os fornecedores conseguirem demonstrar ganhos operacionais claros sem impor novos encargos de manutenção a equipes pequenas.
Por Usuário Final: Provedores de Serviços de Comunicação Lideraram Enquanto Provedores de Serviços Gerenciados Registraram o Maior Crescimento
Os provedores de serviços de comunicação representaram 36,65% de participação em 2025. Esse grupo inclui provedores de serviços móveis, de linha fixa, de banda larga, de telecomunicações integradas, de cabo, convergentes, de data center e de conectividade. Os operadores de redes móveis formam a maior subcategoria porque a complexidade do rádio 5G e os grandes parques de estações base requerem gerenciamento inteligente contínuo. Os operadores de linha fixa usam AIOps para manutenção preditiva em redes de acesso óptico. Os operadores integrados buscam plataformas que possam correlacionar telemetria fixa, móvel e empresarial em um único framework operacional. Isso lhes dá uma forma de investigar um problema de serviço em vários domínios de rede. O mercado de plataformas de AIOps para telecomunicações permanece estreitamente vinculado a esse grupo de usuários finais porque esses operadores controlam as redes subjacentes e os dados operacionais. Suas decisões de compra também moldam os requisitos de interoperabilidade, segurança e garantia. Uma plataforma que suporta correlação entre domínios pode ser particularmente relevante para operadores que gerenciam serviços tanto para consumidores quanto para empresas.
Os provedores de serviços gerenciados devem se expandir a um CAGR de 19,88% de 2026 a 2031, a maior taxa entre os subsegmentos de usuários finais. Uma plataforma multilocatária pode atender a múltiplos clientes operadores por meio de uma única implantação, melhorando a economia da adoção. Os provedores de serviços gerenciados podem combinar expertise operacional com a plataforma e apoiar clientes que não possuem grandes equipes internas de AIOps. Os provedores de equipamentos de rede também estão incorporando capacidades de AIOps em seus produtos, borrando a linha entre software de infraestrutura e operações. Os integradores de sistemas estão expandindo as práticas de AIOps porque os operadores precisam de ajuda com integração e redesenho operacional. Os requisitos da Arquitetura Digital Aberta do TM Forum podem aumentar a demanda por parceiros de integração que possuam ativos validados e conhecimento prático dos processos de telecomunicações. O mercado de plataformas de AIOps para telecomunicações continuará a envolver uma ampla gama de parceiros de entrega porque a implantação da plataforma afeta tecnologia, dados, fluxos de trabalho e governança simultaneamente. Os provedores de serviços gerenciados também podem disponibilizar capacidades avançadas para operadores de médio porte sem exigir que cada cliente construa uma equipe especializada separada. Seu crescimento depende de manter a qualidade do serviço e a responsabilidade clara em múltiplos ambientes de clientes.
Análise Geográfica
A América do Norte deve representar 28,76% do tamanho do mercado de plataformas de AIOps para telecomunicações em 2025. A região combina uma grande base de fornecedores de plataformas com operadoras Tier-1 capazes de suportar implantações de nível empresarial. Esses operadores têm a escala para investir em integrações complexas e testar novos modelos operacionais. O ecossistema de fornecedores também facilita parcerias entre fornecedores de equipamentos, provedores de nuvem, empresas de observabilidade e especialistas em gerenciamento de serviços. Em março de 2026, a TPG Telecom deve implantar a plataforma Splunk da Cisco para integrar monitoramento de rede, operações de TI e ferramentas de cibersegurança em um framework unificado de observabilidade e remediação. Programas comerciais ativos e capacidade técnica substancial apoiam a oportunidade de AIOps para telecomunicações na região.
A Europa possui operadores tecnicamente avançados; no entanto, regulamentações como a Lei de Resiliência Operacional Digital da UE (DORA), NIS2 e a Lei de IA da UE aumentam a importância dos recursos de governança e controle. Esses requisitos podem retardar a implantação de sistemas totalmente autônomos, ao mesmo tempo em que aumentam a demanda por plataformas que ofereçam auditabilidade e supervisão humana. A América do Sul também está experimentando adoção além das maiores operadoras, à medida que operadoras regionais buscam reduzir o ruído de alarmes e melhorar a resiliência do serviço.
O Oriente Médio está avançando por meio de programas digitais apoiados pelo Estado e investimentos na modernização de redes. A Arábia Saudita e os Emirados Árabes Unidos são mercados notáveis onde os requisitos de localização de dados estão impulsionando a demanda por capacidades de inferência no país e configurações de nuvem soberana. A África representa uma oportunidade de longo prazo, pois a construção contínua de infraestrutura pode permitir operações nativas de IA sem o mesmo nível de dívida técnica de OSS legado. O mercado de plataformas de AIOps para telecomunicações pode se desenvolver de forma diferente nessas regiões devido a variações significativas nas regulamentações de dados, maturidade de rede e capacidade de aquisição.
A Ásia-Pacífico deve se expandir a um CAGR de 19,17% durante 2026-2031. A alta densidade de implantação de 5G, uma grande base de operadores e a pressão sobre as margens operacionais estão impulsionando a demanda por operações de rede mais eficientes. A NTT DOCOMO deve iniciar as operações comerciais de um sistema de agente de manutenção de rede móvel baseado em IA generativa em fevereiro de 2026. A KDDI também deve começar a operar um agente de IA de suporte à recuperação que identifica causas de falhas em fevereiro de 2026. A China representa um grande ambiente de implantação em larga escala, com a China Mobile visando redes autônomas de Nível 4 e a China Telecom esperada para implantar mais de 900 agentes de IA.

Cenário Competitivo
O mercado de plataformas de AIOps para telecomunicações é moderadamente fragmentado. A concorrência abrange fornecedores de equipamentos, especialistas em observabilidade empresarial, plataformas nativas de hiperescaladores e provedores de AIOps especializados. Nokia e Ericsson mantêm vantagens por meio de relacionamentos estabelecidos com operadores e capacidades de integração profunda em ambientes OSS/BSS. A ServiceNow pode aproveitar sua posição em gerenciamento de serviços de TI para se expandir para o gerenciamento de operações de serviços de telecomunicações. Os provedores de nuvem podem agrupar frameworks gerenciados com infraestrutura de computação, o que pode simplificar a aquisição para determinados operadores.
Nenhum fornecedor único detém uma participação dominante porque os operadores usam diferentes arquiteturas de rede, modelos de governança e ambientes de implantação. Essa diversidade cria oportunidades para provedores especializados e grandes empresas de infraestrutura. A principal questão competitiva centra-se cada vez mais em se um fornecedor pode se integrar ao ambiente existente de um operador sem exigir uma substituição completa do OSS. Interoperabilidade, tomada de decisão rastreável e serviços práticos de integração são tão importantes quanto o desempenho do modelo.
As parcerias tornaram-se centrais para as estratégias de entrega. Em junho de 2026, Nokia e Google Cloud devem anunciar a integração de seis agentes de IA Gemini especializados no Nokia Assurance Center. Os agentes apoiarão o gerenciamento de roteadores, triagem de eventos e quatro domínios adicionais de automação, com disponibilidade de software como serviço pelo Google Cloud Marketplace esperada para setembro de 2026. A Ericsson deve lançar o Agentic rApp como Serviço no AWS Marketplace em 2026 para suportar a otimização de RAN dentro de uma arquitetura aberta SMO. Esses arranjos podem reduzir o tempo necessário para passar de testes para produção, combinando software de telecomunicações, infraestrutura de nuvem e capacidades de IA.
Líderes do Setor de Plataformas de AIOps para Telecomunicações
Nokia Corporation
Cisco Systems, Inc.
Ericsson
HCL Technologies Limited
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Indosat Ooredoo Hutchison e a Huawei venceram o prêmio "Excelência em IA e Dados para impacto nos negócios" do TM Forum no DTW 2026 pelo AUTINOps implantado em todos os domínios de rede da IOH, entregando uma taxa de fechamento de falhas em um salto de 80%, redução de 15% no MTTR e melhoria de disponibilidade de 99,3% para 99,7% em mais de 17.000 ilhas.
- Junho de 2026: A NTT DOCOMO adotou o MantaRay AutoPilot da Nokia, implantando o primeiro sistema de otimização de qualidade de RAN orientado por IA do mundo em uma nuvem pública no Japão, permitindo a otimização autônoma de parâmetros de rede a partir de um ambiente de nuvem pública, uma primeira mundial.
- Março de 2026: A Huawei lançou oficialmente o AUTINOps no MWC 2026, a primeira solução de operações inteligentes nativa de IA do setor, com mais de 20 agentes de IA, incluindo o Agente de Falhas MBB e o Agente de Tratamento de Riscos, bem como o Agent Studio, permitindo que os operadores construam agentes específicos para cenários.
- Março de 2026: A Ericsson lançou o Agentic rApp como Serviço no AWS Marketplace no MWC 2026, introduzindo capacidades de IA agêntica e IA generativa para otimização de RAN dentro de uma arquitetura aberta SMO, projetada para acelerar o caminho dos operadores para a autonomia de rede de Nível 4.


Escopo do Relatório Global do Mercado de Plataformas de AIOps para Telecomunicações
O Relatório do Mercado de Plataformas de AIOps para Telecomunicações é Segmentado por Componente (Plataformas [Plataformas Centradas em Domínio, Plataformas Agnósticas de Domínio, Plataformas de AIOps Específicas para Telecomunicações e Plataformas de AIOps de Uso Geral] e Serviços [Serviços de Consultoria, Serviços de Integração e Implementação, Serviços Gerenciados de AIOps, Serviços de Treinamento, Suporte e Manutenção e Serviços de Desenvolvimento de Modelos de IA Personalizados]), Modo de Implantação (Local, Nuvem Pública, Nuvem Privada e Nuvem Híbrida), Aplicação (Gerenciamento de Desempenho de Rede, Gerenciamento de Falhas e Incidentes, Operações de Rede e Segurança, Gerenciamento de Infraestrutura e Outras Aplicações), Tamanho da Organização (Grandes Empresas e PMEs), Usuário Final (Provedores de Serviços de Comunicação [Operadores de Redes Móveis, Operadores de Linha Fixa e Banda Larga, Operadores de Telecomunicações Integradas, Operadores de Cabo e Convergentes e Provedores de Data Center e Conectividade], Provedores de Serviços Gerenciados, Provedores de Equipamentos de Rede, Integradores de Sistemas e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Plataformas | Plataformas Centradas em Domínio |
| Plataformas Agnósticas de Domínio | |
| Plataformas de AIOps Específicas para Telecomunicações | |
| Plataformas de AIOps de Uso Geral | |
| Serviços | Serviços de Consultoria |
| Serviços de Integração e Implementação | |
| Serviços Gerenciados de AIOps | |
| Serviços de Treinamento, Suporte e Manutenção | |
| Serviços de Desenvolvimento de Modelos de IA Personalizados |
| Local |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Gerenciamento de Desempenho de Rede |
| Gerenciamento de Falhas e Incidentes |
| Operações de Rede e Segurança |
| Gerenciamento de Infraestrutura |
| Outras Aplicações |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Provedores de Serviços de Comunicação | Operadores de Redes Móveis |
| Operadores de Linha Fixa e Banda Larga | |
| Operadores de Telecomunicações Integradas | |
| Operadores de Cabo e Convergentes | |
| Provedores de Data Center e Conectividade | |
| Provedores de Serviços Gerenciados | |
| Provedores de Equipamentos de Rede | |
| Integradores de Sistemas | |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Plataformas | Plataformas Centradas em Domínio |
| Plataformas Agnósticas de Domínio | ||
| Plataformas de AIOps Específicas para Telecomunicações | ||
| Plataformas de AIOps de Uso Geral | ||
| Serviços | Serviços de Consultoria | |
| Serviços de Integração e Implementação | ||
| Serviços Gerenciados de AIOps | ||
| Serviços de Treinamento, Suporte e Manutenção | ||
| Serviços de Desenvolvimento de Modelos de IA Personalizados | ||
| Por Modo de Implantação | Local | |
| Nuvem Pública | ||
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Por Aplicação | Gerenciamento de Desempenho de Rede | |
| Gerenciamento de Falhas e Incidentes | ||
| Operações de Rede e Segurança | ||
| Gerenciamento de Infraestrutura | ||
| Outras Aplicações | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | Provedores de Serviços de Comunicação | Operadores de Redes Móveis |
| Operadores de Linha Fixa e Banda Larga | ||
| Operadores de Telecomunicações Integradas | ||
| Operadores de Cabo e Convergentes | ||
| Provedores de Data Center e Conectividade | ||
| Provedores de Serviços Gerenciados | ||
| Provedores de Equipamentos de Rede | ||
| Integradores de Sistemas | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de plataformas de AIOps para telecomunicações?
O tamanho do mercado de plataformas de AIOps para telecomunicações é estimado em 1,84 bilhões de USD em 2026 e previsto para atingir 4,16 bilhões de USD até 2031, a um CAGR de 17,72%.
O que está impulsionando a adoção de plataformas de AIOps para telecomunicações?
Os operadores estão gerenciando mais infraestrutura de 5G, Open RAN, nuvem e borda. Eles precisam de resolução de falhas mais rápida, maior confiabilidade do serviço e suporte para redes complexas de múltiplos fornecedores.
Qual componente detinha a maior participação em 2025?
As plataformas lideraram a categoria de componentes com 56,43% de participação em 2025. Os serviços devem se expandir mais rapidamente a um CAGR de 18,21% até 2031.
Qual modelo de implantação está se expandindo mais rapidamente?
A nuvem híbrida deve se expandir a um CAGR de 19,41% até 2031 porque combina computação escalável com controles locais de dados e governança.
Qual usuário final deve se expandir mais rapidamente?
Os provedores de serviços gerenciados devem se expandir a um CAGR de 19,88% até 2031. Seu modelo operacional multilocatário pode atender a múltiplos clientes operadores por meio de uma única implantação de plataforma.
Qual região deve se expandir mais rapidamente até 2031?
A Ásia-Pacífico deve se expandir a um CAGR de 19,17% até 2031, apoiada pela alta densidade de implantação de 5G, uma grande base de operadores e pressão para melhorar a eficiência operacional de rede.
Página atualizada pela última vez em:



