
Taille et part du marché AIOps pour les réseaux de télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.92 Milliards de dollars |
| Taille du Marché (2031) | 12.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché AIOps pour les réseaux de télécommunications par Mordor Intelligence
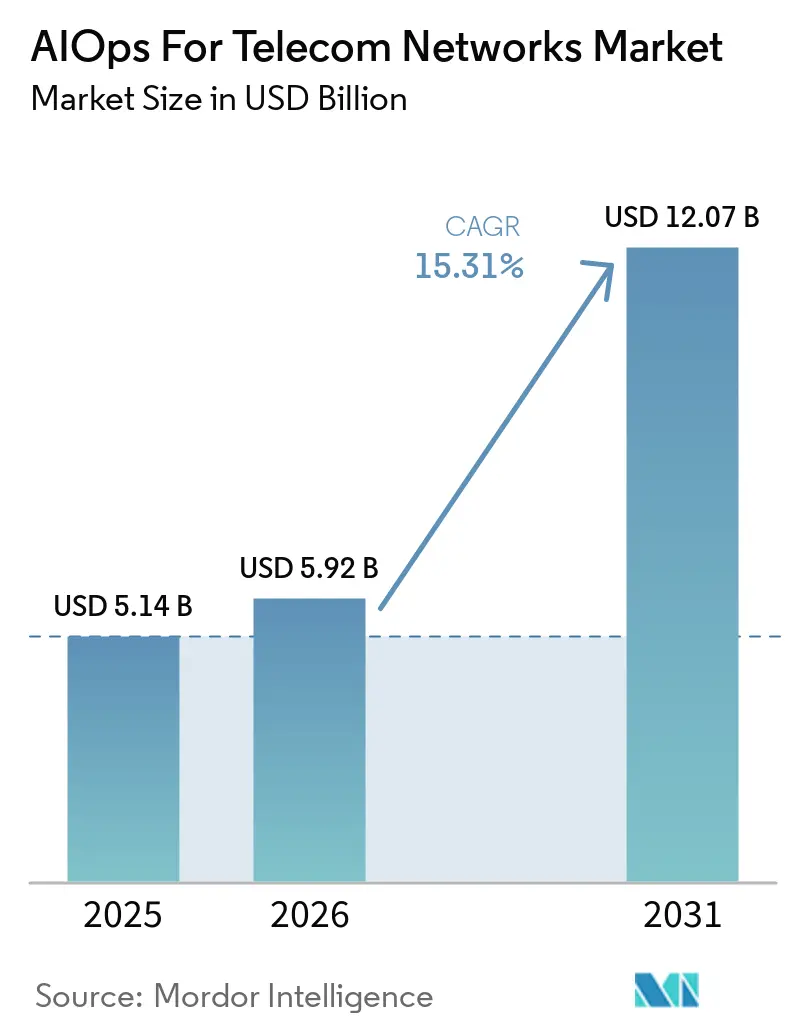
La taille du marché AIOps pour les réseaux de télécommunications était évaluée à 5,14 milliards USD en 2025 et devrait croître de 5,92 milliards USD en 2026 pour atteindre 12,07 milliards USD d'ici 2031, à un CAGR de 15,31 % durant la période de prévision (2026-2031). Les opérateurs passent des tableaux de bord assistés par l'IA à des systèmes capables d'identifier, de décider et d'exécuter des actions correctives dans l'ensemble des domaines réseau. Ce changement reflète les exigences opérationnelles créées par les cœurs 5G autonomes, le découpage réseau et les réseaux d'accès radio natifs du cloud. Le marché AIOps pour les réseaux de télécommunications est également façonné par la hausse des coûts énergétiques, les défis liés à l'assurance de service et les opérations réseau manuelles. Les fournisseurs qui combinent la performance réseau, la réponse aux incidents et l'optimisation énergétique au sein d'un environnement d'exploitation unique peuvent répondre simultanément à plusieurs priorités budgétaires des opérateurs. Les partenariats entre les fournisseurs de logiciels de télécommunications et les fournisseurs d'IA cloud deviennent de plus en plus importants, car les opérateurs ont besoin à la fois d'une expertise sectorielle et d'une infrastructure d'IA évolutive.
Principaux enseignements du rapport
- Par offre, les plateformes détenaient 65,72 % du marché AIOps pour les réseaux de télécommunications en 2025, tandis que les services devraient se développer à un CAGR de 17,24 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement sur site détenait 54,63 % du marché AIOps pour les réseaux de télécommunications en 2025, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 19,18 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 78,41 % du marché AIOps pour les réseaux de télécommunications en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,94 % jusqu'en 2031.
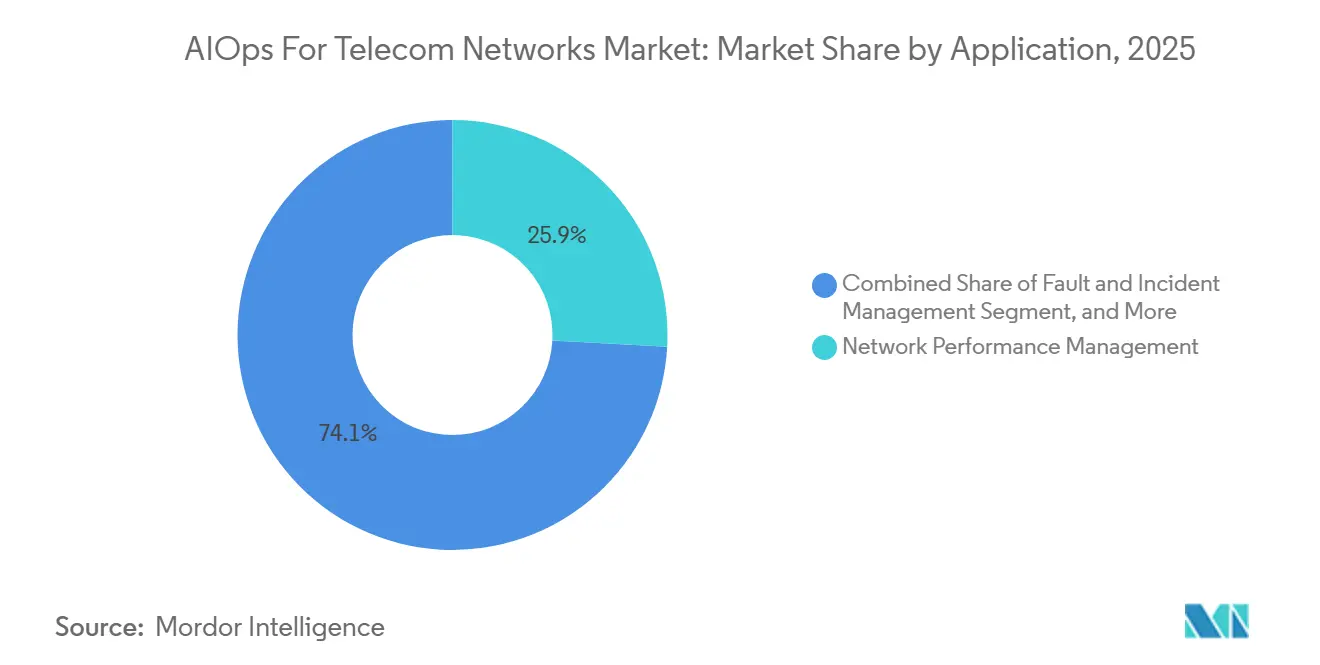
- Par application, la gestion des performances réseau détenait 25,87 % du marché AIOps pour les réseaux de télécommunications en 2025, tandis que la gestion des pannes et des incidents devrait se développer à un CAGR de 18,36 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 53,76 % du marché AIOps pour les réseaux de télécommunications en 2025, tandis que les fournisseurs de services de communication intégrés devraient se développer à un CAGR de 17,32 % jusqu'en 2031.
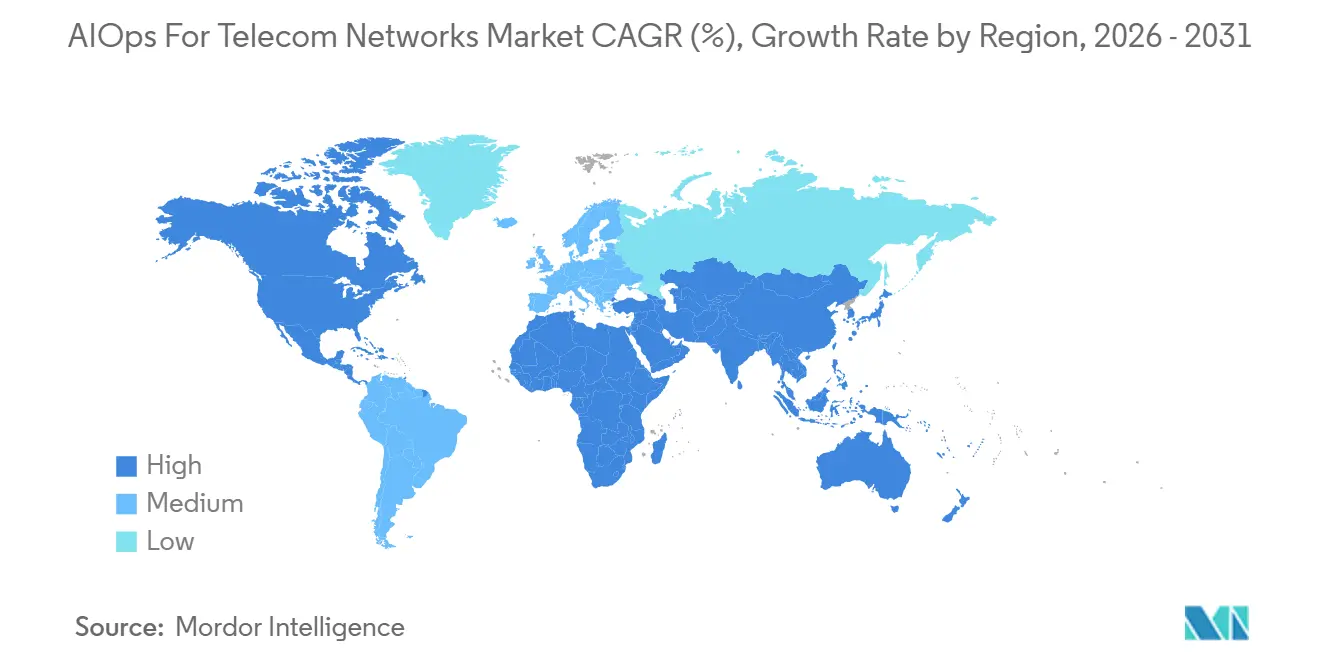
- Par géographie, l'Amérique du Nord détenait 31,13 % du marché AIOps pour les réseaux de télécommunications en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché AIOps pour les réseaux de télécommunications
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| 5G, découpage réseau et complexité multi-domaine | +4.2% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Croissance de la télémétrie réseau issue des infrastructures IoT, de périphérie et natives du cloud | +3.5% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme marchés principaux | Moyen terme (2-4 ans) |
| Pression pour réduire les coûts des centres d'opérations réseau et le temps moyen de réparation | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante d'assurance de service prédictive et de protection de l'expérience client | +2.2% | Mondial | Court terme (≤ 2 ans) |
| Modèles de fondation spécifiques aux télécommunications entraînés sur la télémétrie réseau | +1.8% | Amérique du Nord, Europe, Asie-Pacifique, Chine, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Optimisation en boucle fermée tenant compte de l'énergie pour les infrastructures radio et de périphérie | +1.3% | Europe, Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La 5G, le découpage réseau et la complexité multi-domaine reconfigurent l'architecture des centres d'opérations réseau
Les réseaux 5G autonomes exigent des opérateurs qu'ils gèrent les engagements de service dans les domaines radio, transport et cœur de réseau, qui utilisent souvent des systèmes de fournisseurs distincts. Le découpage réseau ajoute une couche supplémentaire, car chaque tranche nécessite des contrôles de performance adaptés à son accord de niveau de service spécifique. La fonction d'analyse des données réseau 3GPP fournit une interface native de collecte de données et d'inférence au sein du cœur 5G, tandis que le contrôleur intelligent RAN de l'Alliance O-RAN étend la prise de décision assistée par l'IA au domaine radio. Ensemble, ces normes offrent au marché AIOps pour les réseaux de télécommunications une voie technique plus claire pour le déploiement et l'évaluation des fournisseurs. Des programmes d'opérateurs ont montré que des agents IA peuvent gérer des politiques de découpage pour de nombreux clients entreprises et ajuster les ressources en moins de 50 millisecondes lors de pics de trafic. Une vue transversale unique réduit les transferts manuels entre les équipes spécialisées des opérations réseau, tandis que les modèles de fondation spécifiques aux télécommunications peuvent améliorer l'interprétation des données combinées radio, transport, cœur et service.
Les volumes de télémétrie IoT et de périphérie imposent un traitement des données natif de l'IA
Les terminaux IoT, les nœuds de périphérie et les fonctions réseau natives du cloud génèrent davantage de données opérationnelles que les équipes réseau traditionnelles ne peuvent en examiner manuellement. Ericsson a signalé 2,6 milliards de connexions haut débit et IoT critiques à la fin de 2025, ce qui a augment le volume de télémétrie réseau continue. Le marché AIOps pour les réseaux de télécommunications dépend donc de systèmes capables de corréler des signaux provenant de nombreuses couches réseau en temps réel. Les informations générées en périphérie nécessitent souvent un filtrage local et une compression sémantique avant d'atteindre une couche d'inférence centrale. AWS a décrit des déploiements dans les télécommunications dans lesquels de petits modèles de langage déployés en périphérie condensent de grands flux de télémétrie brute en signaux de diagnostic plus compacts pour les agents IA dans le cloud.[1] Cette approche peut réduire les besoins en transport et raccourcir les temps de réponse, en particulier dans les réseaux géographiquement dispersés où le traitement centralisé est moins pratique.
La réduction des coûts des centres d'opérations réseau et l'amélioration du temps moyen de réparation définissent le retour sur investissement de l'AIOps
Les opérateurs peuvent mesurer le plus directement la valeur de l'AIOps à travers la réduction des charges de travail des centres d'opérations réseau et une résolution plus rapide des incidents. Un projet Catalyst du TM Forum a signalé une réduction de 57 % du temps moyen de réparation grâce à une analyse autonome et multicouche des causes profondes. Le même programme a identifié des réductions potentielles de 30 % à 40 % des dépenses d'exploitation grâce à l'interopérabilité basée sur des normes dans les environnements OSS. Ces résultats soutiennent le marché AIOps pour les réseaux de télécommunications, car les opérateurs recherchent des retours opérationnels mesurables de leurs programmes d'IA. La valeur commerciale augmente lorsque les plateformes dépassent les flux de travail basés sur des règles et prennent en charge des opérations en boucle fermée pilotées par l'intention. Une plus grande autonomie peut réduire les tâches manuelles répétitives, tandis que l'optimisation radio et de périphérie tenant compte de l'énergie offre aux opérateurs un argument supplémentaire de maîtrise des coûts sur la même plateforme.
L'assurance de service prédictive devient une nécessité commerciale pour les opérateurs
Les opérateurs accordent une plus grande importance à la prévention des interruptions de service plutôt qu'à la réaction après que les clients sont affectés. Deutsche Telekom a signalé que son agent RAN Guardian a déclenché plus de 100 actions de remédiation au cours de son premier mois après sa mise en service en Allemagne en novembre 2025. L'entreprise a indiqué que le système a réduit le temps de gestion des événements réseau majeurs de plusieurs heures à 1 minute lors des événements à fort trafic des marchés de Noël.[2] Indosat Ooredoo Hutchison et Huawei ont signalé un taux de clôture en un saut de 80 % pour la gestion des pannes, une réduction de 15 % du temps moyen de réparation et une amélioration de la disponibilité du réseau de 99,3 % à 99,7 %.[3] Ces déploiements montrent pourquoi le marché AIOps pour les réseaux de télécommunications est de plus en plus lié à la fois à l'expérience client et à l'efficacité interne. L'assurance prédictive réduit la surcharge d'alarmes, protège les accords de niveau de service et crée la base d'une remédiation en boucle fermée plus fiable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'intégration élevés dans les réseaux OSS, BSS hérités et multi-fournisseurs | -2.1% | Mondial | Court terme (≤ 2 ans) |
| Confidentialité des données, cybersécurité et risque opérationnel liés à la remédiation automatisée | -1.5% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Données d'alarme, d'incident et de configuration mal étiquetées | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Réticence des opérateurs à déléguer le contrôle à des systèmes agentiques | -0.7% | Mondial, principalement en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts d'intégration des OSS et BSS hérités limitent la vitesse de déploiement de l'IA
Les systèmes OSS et BSS hérités sont souvent personnalisés pour des opérateurs individuels et peuvent être difficiles à connecter avec de nouveaux outils d'IA. Ce défi est plus grave dans les réseaux multi-fournisseurs, qui nécessitent des adaptateurs de données et des couches de normalisation avant que la télémétrie puisse être interprétée de manière cohérente. Amdocs a introduit aOS en février 2026 en tant que système d'exploitation conçu pour fonctionner au-dessus des piles BSS et OSS existantes plutôt que de les remplacer.[4] Cette conception reflète les préoccupations des opérateurs concernant les perturbations lors de l'intégration des systèmes. Le marché AIOps pour les réseaux de télécommunications pourrait connaître une adoption plus lente parmi les opérateurs de niveau intermédiaire sans grandes équipes d'intégration internes. Les conceptions OSS natives du cloud alignées sur l'architecture numérique ouverte du TM Forum peuvent réduire les charges d'intégration futures. Cependant, le parc installé de systèmes plus anciens continuera d'affecter la vitesse de déploiement et la sélection des fournisseurs au cours de la période de prévision.
La remédiation automatisée introduit de nouveaux vecteurs de risque en matière de cybersécurité et d'exploitation
Les systèmes capables de modifier des configurations réseau en direct créent des risques qui n'existent pas lorsque l'IA se contente de formuler des recommandations. Une règle de remédiation mal conçue pourrait affecter de nombreux éléments réseau avant qu'une équipe humaine puisse intervenir. La loi européenne sur l'IA exige des contrôles supplémentaires pour les applications à haut risque dans les infrastructures critiques, y compris les télécommunications. Les fournisseurs répondent avec des architectures qui utilisent des limites de confiance et soumettent les actions incertaines à l'examen humain. Nokia a décrit cette approche dans la couche agentique de son Assurance Center. Une étude du TM Forum a révélé que seulement 14 % des opérateurs pouvaient démontrer une fiabilité totale de leurs systèmes d'IA, reflétant des lacunes persistantes en matière de qualité des données et d'explicabilité. Les exigences de résidence des données en Europe et les règles relatives aux informations réseau propriétaires des clients en Amérique du Nord limitent également la manière dont la télémétrie au niveau des abonnés peut être utilisée dans des environnements d'IA partagés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les plateformes ancrent l'adoption par les opérateurs, les services s'accélèrent plus rapidement
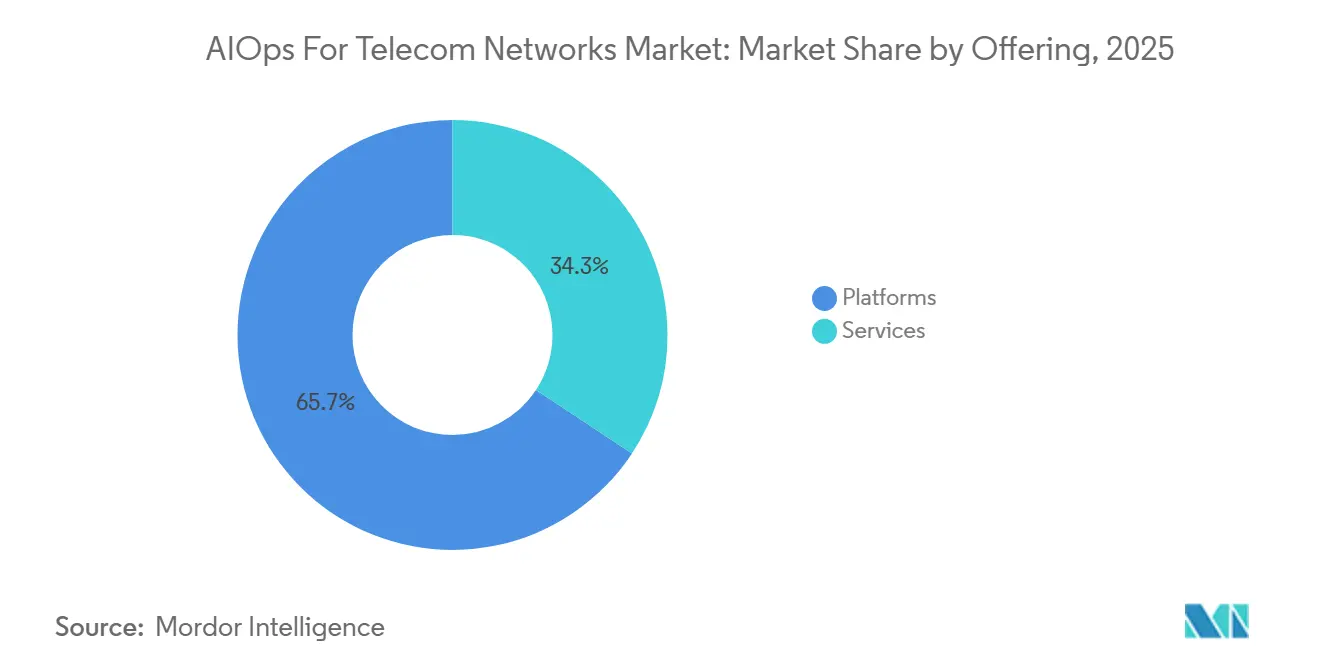
Les plateformes détenaient 65,72 % de la part du marché AIOps pour les réseaux de télécommunications en 2025. Les opérateurs continuent de privilégier les plateformes intégrées qui combinent l'ingestion de télémétrie, la gestion des modèles, la corrélation et l'orchestration en boucle fermée. Cette préférence reflète également le besoin de fiabilité de niveau opérateur et de connaissances opérationnelles spécifiques aux télécommunications. Les plateformes peuvent inclure des ontologies réseau et des connecteurs OSS existants que les produits AIOps d'entreprise généralistes ne possèdent pas. Ces capacités aident les opérateurs à gérer de grands volumes d'alarmes et de données de performance dans plusieurs domaines réseau. IBM Research a démontré que les modèles de fondation axés sur les télécommunications peuvent améliorer la précision des prédictions pour les données réseau par rapport aux méthodes conventionnelles. Cela soutient la position des plateformes spécialisées au sein du secteur AIOps pour les réseaux de télécommunications. Cela explique également pourquoi les opérateurs évaluent souvent les plateformes comme des choix architecturaux à long terme plutôt que comme des achats de logiciels isolés.
Les services devraient se développer à un CAGR de 17,24 % de 2026 à 2031. Cette catégorie comprend la mise en œuvre, la personnalisation des plateformes, les opérations gérées et le support pour la préparation des données. La demande de services reste étroitement liée à la complexité des environnements réseau existants. Les fournisseurs doivent souvent cartographier les structures de données OSS et BSS héritées avant qu'une plateforme d'IA puisse fonctionner de manière fiable. Les modèles AIOps gérés sont utiles pour les opérateurs qui ne disposent pas d'équipes dédiées aux opérations d'IA. Ces modèles peuvent offrir des arrangements basés sur les résultats plus prévisibles et réduire le besoin d'investissement interne en infrastructure. Le marché AIOps pour les réseaux de télécommunications continuera d'avoir besoin de services, car la qualité de la mise en œuvre affecte la fiabilité de tout déploiement de plateforme. Les services aident également les fournisseurs à établir des relations plus durables avec les opérateurs après la vente initiale de la plateforme.


Par modèle de déploiement : le déploiement cloud dépasse le parc installé sur site
Le déploiement sur site représentait 54,63 % du marché AIOps pour les réseaux de télécommunications en 2025. Cette position reflétait les exigences de souveraineté des données, les préoccupations liées à la latence et les préférences de longue date des opérateurs pour le contrôle local. Les systèmes sur site restent importants là où les réglementations nationales limitent le traitement cloud de la télémétrie réseau. Ils sont particulièrement pertinents pour les opérateurs affiliés à l'État dans certaines parties de l'Asie-Pacifique et du Moyen-Orient. Le déploiement local peut également prendre en charge des charges de travail très sensibles nécessitant un accès direct à l'infrastructure réseau. Ces considérations maintiennent un parc installé significatif même à mesure que les options cloud deviennent plus performantes. Le secteur AIOps pour les réseaux de télécommunications continue donc de prendre en charge les modèles d'exploitation locaux et hybrides. Les conceptions hybrides peuvent offrir aux opérateurs de la flexibilité tout en conservant le contrôle sur les données à haut risque ou réglementées.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 19,18 % de 2026 à 2031. L'infrastructure cloud élastique peut prendre en charge l'inférence d'IA à grande échelle lorsque les schémas de trafic changent brusquement sur de courtes périodes. Nokia a annoncé en juin 2026 que son Autonomous Networks Fabric serait disponible sur l'infrastructure AWS avec des applications pour l'orchestration, l'assurance et la gestion des inventaires. La livraison cloud peut également réduire les exigences d'infrastructure initiales et accélérer les mises à jour logicielles. Les exigences européennes en matière d'auditabilité et de résidence des données encouragent les fournisseurs à proposer des options de cloud souverain aux côtés des services de cloud public. Cela devrait préserver les architectures hybrides pour de nombreux opérateurs. Le marché AIOps pour les réseaux de télécommunications évolue vers l'utilisation du cloud sans éliminer le besoin de contrôle sur site.
Par taille d'organisation : les grandes entreprises sont en tête, mais les PME comblent l'écart
Les grandes entreprises représentaient 78,41 % du chiffre d'affaires en 2025. Les grands opérateurs ont historiquement été en mesure de financer des équipes d'ingénierie des données, des intégrations propriétaires et des programmes fournisseurs pluriannuels. Verizon, Deutsche Telekom et Indosat Ooredoo Hutchison ont établi des modèles de déploiement à grande échelle que les opérateurs plus petits ont eu du mal à reproduire. Ces organisations exploitent également de vastes réseaux qui génèrent les volumes de données nécessaires à l'automatisation avancée. Leurs investissements précoces ont aidé les fournisseurs à affiner les cas d'usage en production dans les domaines de l'assurance, de la gestion des pannes et de l'orchestration. Les grandes entreprises disposent généralement des ressources de gouvernance nécessaires pour superviser les décisions automatisées. Cette position de leadership reste centrale sur le marché AIOps pour les réseaux de télécommunications. Elle fournit également aux fournisseurs des déploiements de référence pouvant soutenir les ventes à d'autres niveaux d'opérateurs.
Les petites et moyennes entreprises devraient se développer à un CAGR de 18,94 % de 2026 à 2031. Les plateformes livrées via le cloud abaissent les barrières à l'entrée en remplaçant les investissements majeurs en infrastructure par des arrangements par abonnement. Les connecteurs pré-intégrés peuvent également réduire le temps nécessaire au lancement d'un premier cas d'usage. Cisco a déclaré que sa plateforme AgenticOps traite plus de 170 000 alertes réseau par heure avec des temps de réponse des agents IA inférieurs à 50 millisecondes. Le déploiement modulaire peut permettre aux opérateurs plus petits de commencer par la réduction des alarmes avant de progresser vers l'assurance prédictive. Cette approche réduit l'écart entre les opérateurs de niveau 1 et les opérateurs de niveau 2 ou 3. Le marché AIOps pour les réseaux de télécommunications peut donc devenir plus accessible sans obliger les petits fournisseurs à adopter toutes les capacités en même temps.
Par application : la dynamique de la gestion des pannes reconfigure l'investissement dans les plateformes
La gestion des performances réseau représentait 25,87 % du chiffre d'affaires en 2025. C'est l'application la plus établie car elle a été développée à partir de pratiques de surveillance basées sur des seuils antérieures. Les opérateurs l'utilisent pour examiner les performances de service, la capacité et la qualité du réseau dans les principaux domaines. La gestion de la sécurité réseau, la gestion de l'expérience client, la gestion des infrastructures et l'analyse des performances des applications répondent à d'autres besoins opérationnels. La gestion de l'expérience client attire l'attention car elle peut relier les indicateurs réseau au risque de désabonnement des abonnés. Cela crée un lien direct entre les résultats opérationnels et les résultats commerciaux. Le marché AIOps pour les réseaux de télécommunications continue d'utiliser la gestion des performances comme base d'une automatisation plus large. Les pipelines de données établis et les schémas d'approvisionnement font également de cette application un point de départ pratique pour le déploiement.
La gestion des pannes et des incidents devrait se développer à un CAGR de 18,36 % de 2026 à 2031. Les opérateurs passent de l'automatisation en phase pilote à des systèmes de production capables de résoudre des événements affectant les services sans intervention humaine de routine. Nokia a décrit une capacité de l'Assurance Center qui résout de manière autonome 40 % des incidents réseau et réduit les événements réseau de 95 % à 98 % grâce à une gestion proactive des accords de niveau de service. La fonction d'analyse 3GPP peut connecter les données réseau directement aux flux de travail de remédiation AIOps. Cela réduit la dépendance à l'interrogation externe des flux de télémétrie passifs. Une détection plus rapide est importante lorsqu'un événement peut affecter un service 5G autonome ou une tranche d'entreprise. Le marché AIOps pour les réseaux de télécommunications oriente donc davantage d'investissements dans les plateformes vers la corrélation des pannes et la résolution en boucle fermée.

Par utilisateur final : les opérateurs mobiles dominent, les fournisseurs de services de communication intégrés affichent la croissance la plus rapide
Les opérateurs de réseaux mobiles détenaient 53,76 % de la part du chiffre d'affaires en 2025. Ils gèrent des environnements denses comprenant des couches radio, transport, cœur de réseau et découpage réseau. Ces opérateurs font également face à une forte pression pour maintenir la qualité de service tout en maîtrisant les dépenses d'exploitation. Leur échelle en fait des adopteurs précoces de plateformes spécifiques aux télécommunications et de programmes d'opérations autonomes. Les opérateurs fixes et haut débit constituent un autre groupe d'utilisateurs important. Ils appliquent l'AIOps à la surveillance des performances des fibres, à la gestion des équipements des locaux clients et à la planification prédictive des interventions sur le terrain. Le marché AIOps pour les réseaux de télécommunications bénéficie de l'échelle et de l'intensité opérationnelle des opérateurs mobiles. Leurs déploiements créent également des cas d'usage qui peuvent ensuite s'étendre à d'autres fournisseurs de communications.
Les fournisseurs de services de communication intégrés devraient se développer à un CAGR de 17,32 % de 2026 à 2031. Leurs portefeuilles fixe, mobile et entreprise créent des données corrélées dans davantage de domaines de service. Cette complexité augmente la valeur des systèmes d'IA capables de relier les événements dans les opérations réseau et commerciales. Amdocs a déclaré que sa plateforme aOS a été conçue pour unifier les opérations réseau et l'intelligence BSS et OSS dans une couche d'exploitation agentique. L'entreprise a indiqué que ses solutions soutiennent plus de 350 opérateurs dans le monde. Les opérateurs satellitaires et les fournisseurs en gros restent des utilisateurs en phase précoce, se concentrant sur l'optimisation de la bande passante et la détection des anomalies. Le marché AIOps pour les réseaux de télécommunications a de la marge pour se développer à mesure que ces fournisseurs passent de cas d'usage ciblés à une automatisation opérationnelle plus large.
Analyse géographique
L'Amérique du Nord détenait 31,13 % de la part du chiffre d'affaires en 2025, lui conférant la position de leader sur le marché AIOps pour les réseaux de télécommunications. Les principaux opérateurs des États-Unis ont investi dans des opérations réseau pilotées par l'IA parallèlement à des programmes plus larges de commercialisation de la 5G. La région dispose également d'une solide base de fournisseurs d'IA cloud qui travaillent avec des fournisseurs de télécommunications sur des offres intégrées. Ces conditions soutiennent le développement de plateformes d'automatisation de niveau production. Le Canada applique l'AIOps à la gestion des réseaux ruraux et éloignés. Le Mexique utilise principalement la technologie pour soutenir l'automatisation lors des transitions LTE vers 5G. L'Amérique du Sud est menée par le Brésil, où les opérateurs investissent dans la corrélation des pannes et la maintenance prédictive pour les réseaux 5G multibandes. L'adoption en Amérique du Sud reflète également le besoin de gérer plus efficacement les infrastructures de fibres et sous-marines.
L'Europe reste un environnement d'exploitation important pour le marché AIOps dans les réseaux de télécommunications. Le Royaume-Uni, l'Allemagne et la France font progresser les programmes de réseaux autonomes en utilisant les cadres du TM Forum. Deutsche Telekom a déployé son agent RAN Guardian en Allemagne en novembre 2025 et étend les programmes connexes à la République tchèque et à la Croatie. La loi européenne sur l'IA a accru le besoin de gouvernance, d'auditabilité et de contrôles documentés. Ces exigences peuvent favoriser les fournisseurs établis capables de démontrer leur conformité aux normes ETSI et 3GPP. L'Arabie saoudite et les Émirats arabes unis stimulent l'adoption au Moyen-Orient grâce à des programmes de transformation numérique axés sur les villes intelligentes et la connectivité critique. L'Afrique reste à un stade plus précoce, avec l'Afrique du Sud et le Nigeria se concentrant sur la gestion des pannes et l'optimisation des performances.
L'Asie-Pacifique devrait se développer à un CAGR de 17,78 % de 2026 à 2031. La Chine, l'Inde, la Corée du Sud, le Japon, l'Australie et la Nouvelle-Zélande augmentent l'utilisation de l'AIOps pour le marché des réseaux de télécommunications à mesure que les réseaux 5G se développent. Huawei a lancé AUTINOps au MWC 2026 avec plus de 20 agents IA et a signalé une précision d'identification des risques supérieure à 80 % et une précision de diagnostic supérieure à 90 %. Nokia travaille avec NTT DOCOMO sur l'autonomie pilotée par SMO à travers des essais MantaRay SON et AutoPilot. L'Inde offre des conditions de télémétrie à haut volume à mesure que la couverture 5G autonome s'étend sur une grande base d'abonnés mobiles. L'Australie et la Nouvelle-Zélande sont des marchés plus petits mais techniquement avancés qui privilégient les déploiements natifs du cloud alignés sur les normes 3GPP et TM Forum.

Paysage concurrentiel
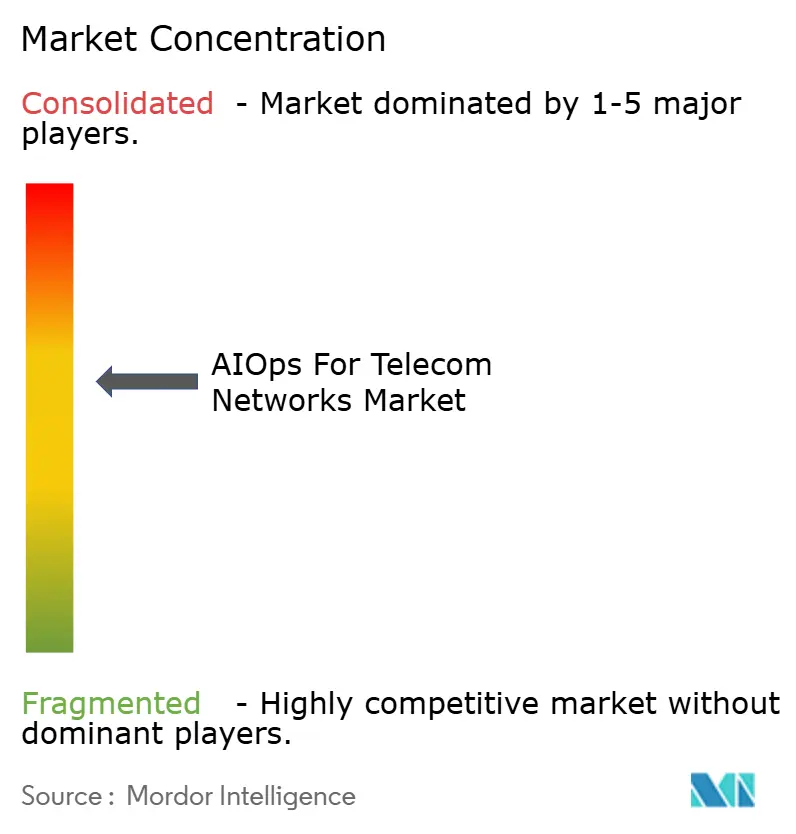
Le marché AIOps pour les réseaux de télécommunications est modérément concentré parmi les fournisseurs de logiciels de télécommunications établis et les fournisseurs alignés sur le cloud. Nokia, Ericsson, Amdocs et IBM occupent des positions importantes car ils combinent une connaissance opérationnelle des télécommunications avec de grandes relations clients. Les fournisseurs cloud influencent également la concurrence en fournissant l'hébergement de modèles, des plateformes de données et des outils de développement d'IA. Les fournisseurs forment de plus en plus des partenariats formels plutôt que de se concurrencer uniquement par des produits autonomes. Cette stratégie combine l'orchestration spécifique aux télécommunications avec des capacités de modèles de fondation. Elle rend également le changement de fournisseur plus difficile une fois que les données opérationnelles et les flux de travail sont intégrés dans une plateforme commune. Le marché AIOps pour les réseaux de télécommunications récompense donc les fournisseurs capables de s'intégrer dans les domaines réseau et les systèmes d'opérateurs existants.
Nokia et Google Cloud ont annoncé un partenariat élargi en juin 2026 pour développer 6 agents alimentés par Gemini pour Nokia Assurance Center. Les agents traitent le triage des événements, le raisonnement sur les anomalies, l'analyse des indicateurs clés de performance et les recommandations de remédiation. Nokia a déclaré que ces capacités pourraient réduire le temps de résolution des problèmes réseau de 50 % à 80 %. Ericsson a introduit les OSS and BSS Business Value Pathways en juin 2026, en utilisant des programmes opérationnels intégrés qui combinent l'IA transversale avec son portefeuille OSS et BSS. Amdocs a également présenté CES26 au MWC 2026 avec des boucles fermées natives de l'IA pour l'assurance réseau, l'inventaire et l'orchestration. Ces actions montrent que la concurrence passe des comparaisons de logiciels au niveau des fonctionnalités vers des programmes d'exploitation axés sur les résultats. La propriété intellectuelle est également concentrée autour de la remédiation en boucle fermée, des jumeaux numériques et des méthodes d'orchestration multi-agents.
Des fournisseurs spécialisés, notamment Radcom, Grokstream et Infovista, répondent à des besoins ciblés en matière d'analyse 5G et d'opérations agentiques. Leurs offres peuvent séduire les opérateurs de niveau intermédiaire qui ont besoin de cycles de déploiement plus courts et d'engagements minimaux plus faibles. Infovista a lancé VistAI en janvier 2026 en tant que cadre agentique pour la prise de décision réseau basée sur l'intention. Le cadre s'appuie sur 30 ans d'expérience dans les télécommunications et sur des données provenant de plus de 1 000 opérateurs. L'optimisation tenant compte de l'énergie reste une ouverture concurrentielle car elle relie l'assurance de service aux objectifs de coût et de durabilité. Les modèles de raisonnement télécom open source pourraient également réduire la prime attachée aux modèles propriétaires au fil du temps. Le marché AIOps pour les réseaux de télécommunications restera différencié par la profondeur d'intégration, la gouvernance des données et la capacité à produire des actions automatisées fiables.
Leaders du secteur AIOps pour les réseaux de télécommunications
-
International Business Machines Corporation
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
ServiceNow, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : Nokia et Google Cloud ont annoncé un partenariat élargi lors du DTW Ignite pour intégrer les modèles Gemini de Google dans Nokia Assurance Center. Le programme développe 6 agents IA spécialisés pour le triage des événements, le raisonnement sur les anomalies, l'analyse des indicateurs clés de performance et les recommandations de remédiation. La plateforme agentique est prévue pour un lancement en mode SaaS sur le Google Cloud Marketplace en septembre 2026, avec un potentiel annoncé de réduction du temps de résolution des problèmes réseau de 50 % à 80 %.
- Juin 2026 : Nokia a annoncé des améliorations de son portefeuille de réseaux autonomes lors du DTW Ignite. L'entreprise a publié une nouvelle bibliothèque d'agents de réseaux autonomes, une suite de réseaux autonomes mise à jour, une automatisation RAN améliorée et des cadres pilotés par l'IA pour les réseaux IP, fixes et optiques. Nokia a également confirmé sa collaboration avec NTT DOCOMO sur l'autonomie pilotée par SMO à travers des essais MantaRay SON et AutoPilot.
- Juin 2026 : Indosat Ooredoo Hutchison et Huawei ont remporté le prix d'excellence TM Forum 2026 en matière d'IA et de données pour l'impact commercial pour le déploiement AUTINOps. Le déploiement a permis un taux de clôture en un saut de 80 % pour la gestion des pannes, une réduction de 15 % du temps moyen de réparation et une amélioration de la disponibilité du réseau de 99,3 % à 99,7 %.
- Mars 2026 : Amdocs a dévoilé CES26 au MWC 2026 à Barcelone. La suite BSS, OSS et réseau pilotée par des agents utilise le noyau cognitif aOS pour introduire des boucles fermées natives de l'IA dans l'assurance réseau, l'inventaire et l'orchestration. Elle cible des opérations réseau autonomes et pilotées par l'intention pour les fournisseurs de services de communication.


Portée du rapport mondial sur le marché AIOps pour les réseaux de télécommunications
Le chiffre d'affaires du marché AIOps pour les réseaux de télécommunications est généré par les licences et abonnements de plateformes, l'utilisation de logiciels d'IA et d'analyse, le conseil et l'intégration de systèmes, le déploiement, les services gérés, la maintenance et le support fournis aux opérateurs de réseaux mobiles, aux opérateurs fixes et haut débit, aux fournisseurs de services de communication intégrés et aux autres utilisateurs finaux des télécommunications dans les grandes entreprises et les petites et moyennes entreprises.
Le rapport sur le marché AIOps pour les réseaux de télécommunications est segmenté par offre (plateformes et services), modèle de déploiement (sur site et basé sur le cloud), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), application (gestion des performances réseau, gestion des pannes et des incidents, gestion de la sécurité réseau, gestion de l'expérience client, gestion des infrastructures, analyse des performances des applications, et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs fixes et haut débit, fournisseurs de services de communication intégrés, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes |
| Services |
| Sur site |
| Basé sur le cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gestion des performances réseau |
| Gestion des pannes et des incidents |
| Gestion de la sécurité réseau |
| Gestion de l'expérience client |
| Gestion des infrastructures |
| Analyse des performances des applications |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Opérateurs fixes et haut débit |
| Fournisseurs de services de communication intégrés |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par offre | Plateformes | |
| Services | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Gestion des performances réseau | |
| Gestion des pannes et des incidents | ||
| Gestion de la sécurité réseau | ||
| Gestion de l'expérience client | ||
| Gestion des infrastructures | ||
| Analyse des performances des applications | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Opérateurs fixes et haut débit | ||
| Fournisseurs de services de communication intégrés | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché AIOps pour les réseaux de télécommunications ?
La taille du marché AIOps pour les réseaux de télécommunications est de 5,92 milliards USD en 2026 et devrait atteindre 12,07 milliards USD d'ici 2031, à un CAGR de 15,31 %.
Qu'est-ce qui stimule l'adoption de l'AIOps dans les réseaux de télécommunications ?
La 5G autonome, le découpage réseau, des volumes de télémétrie plus importants et la nécessité de réduire le temps de résolution des incidents sont les principaux moteurs.
Quelle offre AIOps détient la plus grande part ?
Les plateformes étaient en tête avec 65,72 % de la part du chiffre d'affaires en 2025, car les opérateurs privilégient les outils intégrés pour la télémétrie, les modèles d'IA et l'orchestration.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 19,18 % jusqu'en 2031, car les opérateurs ont besoin d'une infrastructure élastique pour l'inférence d'IA.
Quel utilisateur final est en tête de l'adoption ?
Les opérateurs de réseaux mobiles détenaient 53,76 % de la part du chiffre d'affaires en 2025, car ils exploitent des environnements très complexes et denses en télémétrie.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,78 % jusqu'en 2031, soutenue par le déploiement de la 5G en Chine, en Inde, en Corée du Sud, au Japon, en Australie et en Nouvelle-Zélande.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

