
通信ネットワーク向けAIOps市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
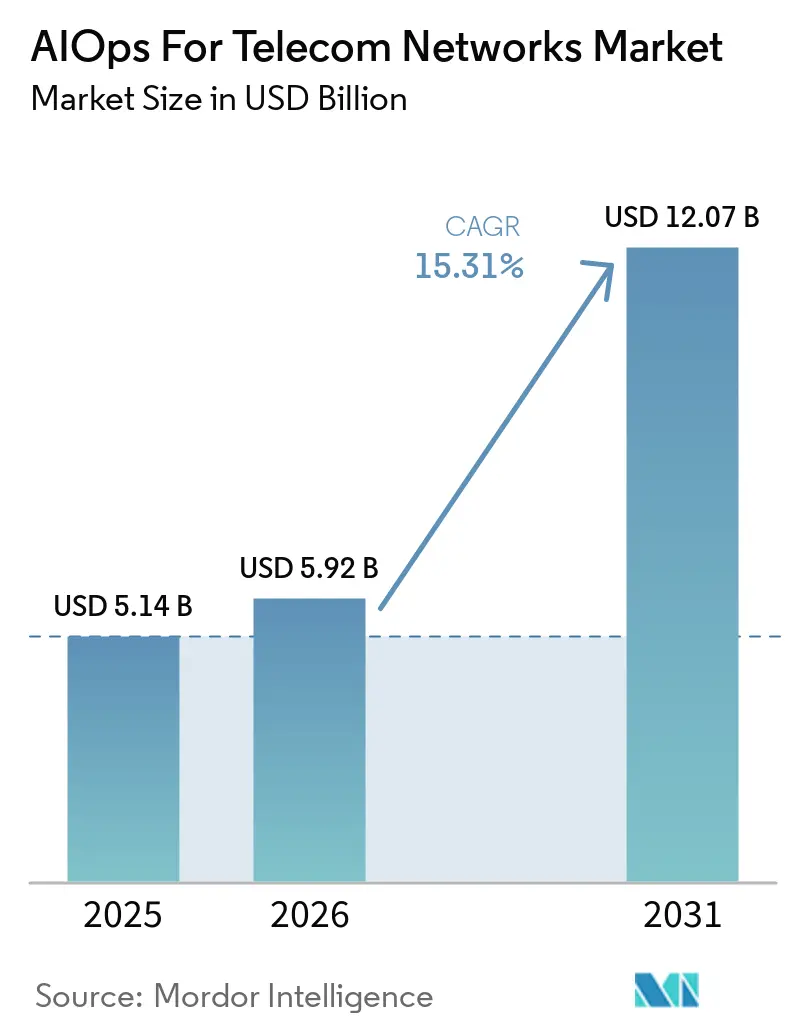
| 市場規模 (2026) | 5.92 十億米ドル |
| 市場規模 (2031) | 12.07 十億米ドル |
| 成長率 (2026 - 2031) | 15.31 % |
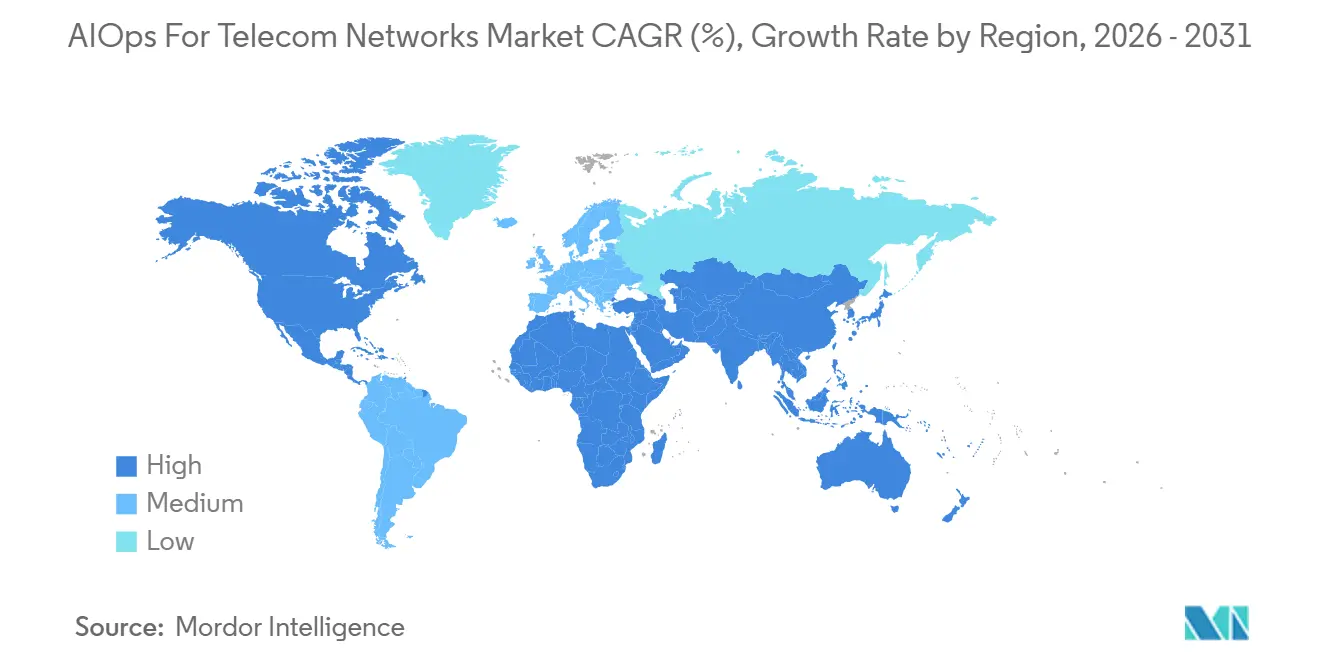
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
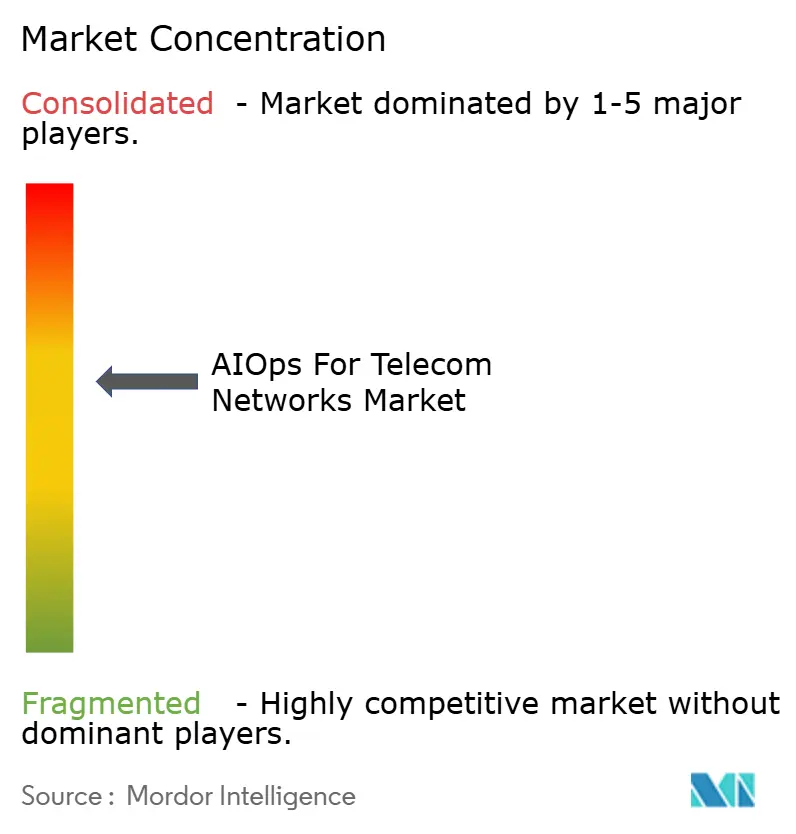
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信ネットワーク向けAIOps市場分析
通信ネットワーク向けAIOps市場規模は2025年に5.14 ビリオン 米ドルと評価され、2026年の5.92 ビリオン 米ドルから2031年には12.07 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは15.31%です。通信事業者はAI支援ダッシュボードを超え、ネットワークドメイン全体で是正措置を特定・決定・実行できるシステムへと移行しています。この変化は、スタンドアロン5Gコア、ネットワークスライシング、クラウドネイティブ無線アクセスネットワークによって生じる運用上の要求を反映しています。通信ネットワーク向けAIOps市場は、エネルギーコストの上昇、サービス保証の課題、および手動によるネットワーク運用によっても形成されています。ネットワークパフォーマンス、インシデント対応、エネルギー最適化を単一の運用環境内で組み合わせるベンダーは、複数の事業者予算の優先事項に同時に対応できます。通信事業者がセクター専門知識とスケーラブルなAIインフラの両方を必要としているため、通信ソフトウェアプロバイダーとクラウドAIプロバイダーとのパートナーシップがますます重要になっています。
レポートの主要ポイント
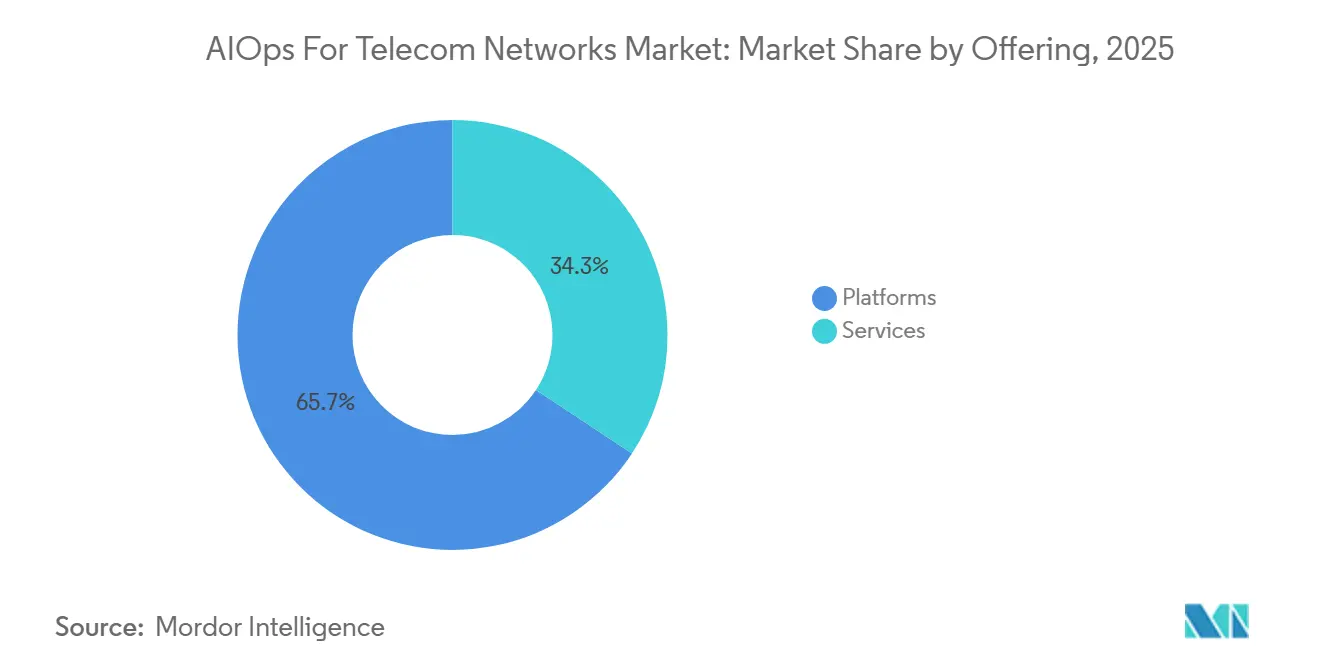
- 提供内容別では、プラットフォームが2025年の通信ネットワーク向けAIOps市場の65.72%を占め、サービスは2031年までに17.24%のCAGRで拡大する見込みです。
- 展開モデル別では、オンプレミス展開が2025年の通信ネットワーク向けAIOps市場の54.63%を占め、クラウドベース展開は2031年までに19.18%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2025年の通信ネットワーク向けAIOps市場の78.41%を占め、中小企業は2031年までに18.94%のCAGRで拡大する見込みです。
- アプリケーション別では、ネットワークパフォーマンス管理が2025年の通信ネットワーク向けAIOps市場の25.87%を占め、障害・インシデント管理は2031年までに18.36%のCAGRで拡大する見込みです。
- エンドユーザー別では、モバイルネットワーク事業者が2025年の通信ネットワーク向けAIOps市場の53.76%を占め、統合通信サービスプロバイダーは2031年までに17.32%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の通信ネットワーク向けAIOps市場の31.13%を占め、アジア太平洋地域は2031年までに17.78%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
通信ネットワーク向けAIOps世界市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G、ネットワークスライシング、 マルチドメインの複雑性 | +4.2% | 北米、アジア太平洋、欧州に集中するグローバル | 短期(2年以内) |
| IoT、エッジ、クラウドネイティブインフラからの ネットワークテレメトリの増大 | +3.5% | アジア太平洋と北米を主要市場とするグローバル | 中期(2〜4年) |
| NOCコスト削減と 平均修復時間短縮への圧力 | +3.0% | グローバル | 短期(2年以内) |
| 予測的サービス保証と 顧客体験保護に対する需要の高まり | +2.2% | グローバル | 短期(2年以内) |
| ネットワークテレメトリで訓練された 通信特化型基盤モデル | +1.8% | 北米、欧州、アジア太平洋、中国、日本、韓国 | 中期(2〜4年) |
| 無線・エッジインフラ向けの エネルギー対応クローズドループ最適化 | +1.3% | 欧州、アジア太平洋、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G、ネットワークスライシング、マルチドメインの複雑性がNOCアーキテクチャを再構築
スタンドアロン5Gネットワークでは、事業者は無線、トランスポート、コアドメイン全体でサービスコミットメントを管理する必要があり、これらのドメインはしばしば別々のベンダーシステムを使用しています。ネットワークスライシングはさらに別の層を追加します。各スライスは、その特定のサービスレベルアグリーメントに合わせたパフォーマンス制御を必要とするためです。3GPPネットワークデータ分析機能は5Gコア内にネイティブなデータ収集・推論インターフェースを提供し、O-RANアライアンスのRANインテリジェントコントローラーはAIベースの意思決定支援を無線ドメインに拡張します。これらの標準規格が組み合わさることで、通信ネットワーク向けAIOps市場に展開とベンダー評価のための明確な技術的経路が提供されます。事業者プログラムでは、AIエージェントが多数の企業顧客にわたるスライシングポリシーを管理し、トラフィックサージ時に50ミリ秒未満でリソースを調整できることが示されています。単一のクロスドメインビューにより、専門ネットワーク運用チーム間の手動転送が削減され、通信特化型基盤モデルは無線、トランスポート、コア、サービスデータを組み合わせた解釈を改善できます。
IoTとエッジのテレメトリ量がAIネイティブなデータ処理を強制
IoTエンドポイント、エッジノード、クラウドネイティブネットワーク機能は、従来のネットワークチームが手動でレビューできる以上の運用データを生成しています。Ericssonは2025年末時点で26億のブロードバンドおよびクリティカルIoT接続を報告しており、継続的なネットワークテレメトリの量が増加しました。したがって、通信ネットワーク向けAIOps市場は、多くのネットワーク層からのシグナルをリアルタイムで相関させることができるシステムに依存しています。エッジで生成された情報は、中央の推論層に到達する前にローカルフィルタリングとセマンティック圧縮を必要とすることが多いです。AWSは、エッジに展開された小型言語モデルが大量の生テレメトリストリームをクラウドAIエージェント向けのより小さな診断シグナルに凝縮する通信展開について説明しています。[1] このアプローチはバックホール要件を低減し、特に集中処理が実用的でない地理的に分散したネットワークにおいて応答時間を短縮できます。
NOCコスト削減とMTTR改善がAIOpsのROIを定義
事業者はAIOpsの価値を、ネットワーク運用センターの作業負荷の削減とインシデント解決の迅速化を通じて最も直接的に測定できます。TM Forumのカタリストプロジェクトは、自律的なマルチレイヤーの根本原因分析により平均修復時間が57%削減されたと報告しました。同プログラムは、OSS環境全体での標準ベースの相互運用性を通じて、運用費用を30%〜40%削減できる可能性を特定しました。これらの結果は、事業者がAIプログラムから測定可能な運用上のリターンを求めているため、通信ネットワーク向けAIOps市場を支持しています。プラットフォームがルールベースのワークフローを超えてインテント駆動型のクローズドループ運用をサポートする場合、商業的価値は高まります。より高い自律性により反復的な手動タスクを削減でき、エネルギー対応の無線・エッジ最適化により、事業者は同一プラットフォームで追加のコスト管理事例を得られます。
予測的サービス保証が事業者にとって商業的必需品に
事業者は、顧客が影響を受けた後に対応するのではなく、サービス中断を防ぐことにより重点を置いています。Deutsche Telekomは、2025年11月にドイツで稼働開始した最初の月に、RANガーディアンエージェントが100件以上の修復アクションをトリガーしたと報告しました。同社は、クリスマスマーケットの高トラフィックイベント中に、主要なネットワークイベントの管理時間を数時間から1分に短縮したと述べています。[2] Indosat Ooredoo HutchisonとHuaweiは、障害処理の80%ワンホップクロージャー率、平均修復時間の15%削減、ネットワーク可用性の99.3%から99.7%への改善を報告しました。[3] これらの展開は、通信ネットワーク向けAIOps市場が顧客体験と内部効率の両方にますます結びついている理由を示しています。予測的保証はアラームの過負荷を軽減し、サービスレベルアグリーメントを保護し、より信頼性の高いクローズドループ修復の基盤を作ります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSS、BSS、マルチベンダーネットワーク全体の 高い統合コスト | -2.1% | グローバル | 短期(2年以内) |
| 自動修復によるデータプライバシー、 サイバーセキュリティ、運用リスク | -1.5% | 欧州と北米に集中するグローバル | 中期(2〜4年) |
| アラーム、インシデント、 構成データのラベリング不足 | -1.0% | グローバル | 中期(2〜4年) |
| エージェンティックシステムへの制御委譲に対する 事業者の消極性 | -0.7% | 主に北米と欧州のグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSSおよびBSSの統合コストがAI展開速度を制約
レガシーOSSおよびBSSシステムは個々の事業者向けにカスタマイズされていることが多く、新しいAIツールとの接続が困難な場合があります。この課題はマルチベンダーネットワークでより深刻であり、テレメトリを一貫して解釈できるようになる前にデータアダプターと正規化レイヤーが必要です。Amdocsは2026年2月に、既存のBSSおよびOSSスタックを置き換えるのではなく、その上で動作するように設計されたオペレーティングシステムとしてaOSを導入しました。[4] この設計は、システム統合中の混乱に関する事業者の懸念を反映しています。通信ネットワーク向けAIOps市場では、大規模な内部統合チームを持たない中堅事業者の間で採用が遅くなる可能性があります。TM Forum Open Digital Architectureに準拠したクラウドネイティブOSS設計は、将来の統合負担を軽減できます。しかし、旧式システムの既存基盤は、予測期間を通じて展開速度とベンダー選定に影響を与え続けるでしょう。
自動修復が新たなサイバーセキュリティおよび運用リスクベクターをもたらす
ライブネットワーク構成を変更できるシステムは、AIが推奨事項のみを提供する場合には生じないリスクを生み出します。設計が不十分な修復ルールは、人間のチームが介入できる前に多くのネットワーク要素に影響を与える可能性があります。欧州連合AI法は、通信を含む重要インフラにおける高リスクアプリケーションに対して追加の制御を要求しています。ベンダーは、信頼限界を使用し、不確実なアクションを人間のレビューに送るアーキテクチャで対応しています。Nokiaはこのアプローチをアシュアランスセンターのエージェンティックレイヤー内で説明しています。TM Forumの調査では、事業者の14%のみがAIシステムの完全な信頼性を実証できたことが判明し、データ品質と説明可能性における継続的なギャップが反映されています。欧州のデータ居住要件と北米の顧客固有ネットワーク情報規則も、加入者レベルのテレメトリが共有AI環境でどのように使用できるかを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメン分析
提供内容別:プラットフォームが事業者採用を支え、サービスがより速く加速
プラットフォームは2025年の通信ネットワーク向けAIOps市場シェアの65.72%を占めました。事業者は引き続き、テレメトリ取り込み、モデル管理、相関、クローズドループオーケストレーションを組み合わせた統合プラットフォームを好んでいます。この傾向は、キャリアグレードの信頼性と通信特化型の運用知識の必要性も反映しています。プラットフォームには、一般的なエンタープライズAIOps製品が欠くネットワークオントロジーと既存のOSSコネクターが含まれる場合があります。これらの機能は、事業者が複数のネットワークドメイン全体で大量のアラームとパフォーマンスデータを管理するのに役立ちます。IBM Researchは、通信に特化した基盤モデルが従来の手法と比較してネットワークデータの予測精度を向上させることができることを実証しました。これは、通信ネットワーク向けAIOps業界における特化型プラットフォームの位置づけを支持しています。また、事業者がプラットフォームを孤立したソフトウェア購入ではなく、長期的なアーキテクチャの選択として評価することが多い理由も説明しています。
サービスは2026年から2031年にかけて17.24%のCAGRで拡大する見込みです。このカテゴリーには、実装、プラットフォームカスタマイズ、マネージドオペレーション、データ準備のサポートが含まれます。サービス需要はブラウンフィールドネットワーク環境の複雑さと密接に結びついています。AIプラットフォームが確実に動作できるようになる前に、プロバイダーはレガシーOSSおよびBSSデータ構造をマッピングする必要があることが多いです。マネージドAIOpsモデルは、専任のAI運用チームを持たない事業者に有用です。これらのモデルは、より予測可能な成果ベースの取り決めを提供し、内部インフラ投資の必要性を軽減できます。実装品質がプラットフォーム展開の信頼性に影響するため、通信ネットワーク向けAIOps市場は引き続きサービスを必要とするでしょう。サービスはまた、最初のプラットフォーム販売後にベンダーが事業者との長期的な関係を構築するのに役立ちます。


展開モデル別:クラウド展開がオンプレミスの既存基盤を上回る
オンプレミス展開は2025年の通信ネットワーク向けAIOps市場の54.63%を占めました。この位置づけは、データ主権要件、レイテンシーの懸念、およびローカル制御に対する長年の事業者の好みを反映しています。オンプレミスシステムは、国家規則がネットワークテレメトリのクラウド処理を制限している場合に重要であり続けます。アジア太平洋地域と中東の一部における国家系事業者に特に関連しています。ローカル展開は、ネットワークインフラへの直接アクセスを必要とする高度に機密性の高いワークロードもサポートできます。これらの考慮事項は、クラウドオプションがより高性能になっても、意味のある既存基盤を維持します。したがって、通信ネットワーク向けAIOps業界は引き続きローカルおよびハイブリッド運用モデルの両方をサポートします。ハイブッド設計は、高リスクまたは規制されたデータの制御を維持しながら、事業者に柔軟性を提供できます。
クラウドベース展開は2026年から2031年にかけて19.18%のCAGRで拡大する見込みです。弾力的なクラウドインフラは、短期間でトラフィックパターンが急激に変化する場合に大規模なAI推論をサポートできます。Nokiaは2026年6月に、オーケストレーション、保証、インベントリ管理のアプリケーションを備えた自律ネットワークファブリックがAWSインフラで利用可能になると発表しました。クラウド提供はまた、初期インフラ要件を削減し、ソフトウェアアップデートを迅速化できます。監査可能性とデータ居住に関する欧州の要件は、サプライヤーがパブリッククラウドサービスと並行してソブリンクラウドオプションを提供するよう促しています。これにより、多くの事業者でハイブリッドアーキテクチャが維持される可能性があります。通信ネットワーク向けAIOps市場は、オンプレミス制御の必要性を排除することなく、クラウド利用に向けて移行しています。
組織規模別:大企業がリードし、中小企業がギャップを縮小
大企業は2025年の収益の78.41%を占めました。大規模事業者は歴史的に、データエンジニアリングチーム、独自の統合、および複数年のサプライヤープログラムに資金を提供できてきました。Verizon、Deutsche Telekom、Indosat Ooredoo Hutchisonは、小規模事業者が複製するのが難しいと感じてきた大規模展開モデルを確立しています。これらの組織はまた、高度な自動化に必要なデータ量を生成する広範なネットワークを運用しています。彼らの早期投資は、サプライヤーが保証、障害処理、オーケストレーション全体の本番ユースケースを洗練させるのに役立ちました。大企業は通常、自動化された決定を監督するために必要なガバナンスリソースを持っています。このリーダーシップポジションは、通信ネットワーク向けAIOps市場の中心であり続けます。また、ベンダーに他の事業者層への販売をサポートできる参照展開を提供します。
中小企業は2026年から2031年にかけて18.94%のCAGRで拡大する見込みです。クラウド提供プラットフォームは、大規模なインフラ投資をサブスクリプション契約に置き換えることで参入障壁を下げています。事前統合されたコネクターは、最初のユースケースを立ち上げるのに必要な時間をさらに短縮できます。Ciscoは、AgenticOpsプラットフォームが1時間あたり17万件以上のネットワークアラートを処理し、AIエージェントの応答時間が50ミリ秒未満であると述べています。モジュール式展開により、小規模事業者はアラーム削減から始めて予測的保証へと進むことができます。このアプローチは、ティア1とティア2またはティア3の事業者間の距離を縮めます。したがって、通信ネットワーク向けAIOps市場は、小規模プロバイダーがすべての機能を一度に採用することを要求せずに、よりアクセスしやすくなることができます。
アプリケーション別:障害管理の勢いがプラットフォーム投資を再構築
ネットワークパフォーマンス管理は2025年の収益の25.87%を占めました。これは、以前の閾値ベースの監視慣行から発展したため、最も確立されたアプリケーションです。事業者はこれを使用して、主要ドメイン全体のサービスパフォーマンス、容量、ネットワーク品質をレビューします。ネットワークセキュリティ管理、顧客体験管理、インフラ管理、アプリケーションパフォーマンス分析は他の運用ニーズに対応します。顧客体験管理は、ネットワーク指標を加入者の解約リスクと結びつけることができるため、注目を集めています。これにより、運用結果と商業的結果の間に直接的なリンクが生まれます。通信ネットワーク向けAIOps市場は引き続きパフォーマンス管理をより広い自動化の基盤として使用しています。確立されたデータパイプラインと調達パターンも、このアプリケーションを展開の実用的な出発点にしています。
障害・インシデント管理は2026年から2031年にかけて18.36%のCAGRで拡大する見込みです。事業者はパイロット段階の自動化から、定常的な人間の介入なしにサービスに影響するイベントを解決できる本番システムへと移行しています。Nokiaは、ネットワークインシデントの40%を自律的に解決し、プロアクティブなサービスレベルアグリーメント管理によりネットワークイベントを95%〜98%削減するアシュアランスセンター機能について説明しています。3GPP分析機能は、ネットワークデータをAIOps修復ワークフローに直接接続できます。これにより、パッシブテレメトリストリームの外部ポーリングへの依存が軽減されます。イベントが5Gスタンドアロンサービスやエンタープライズスライスに影響を与える可能性がある場合、より速い検出が重要です。したがって、通信ネットワーク向けAIOps市場は、障害相関とクローズドループ解決に向けてより多くのプラットフォーム投資を向けています。
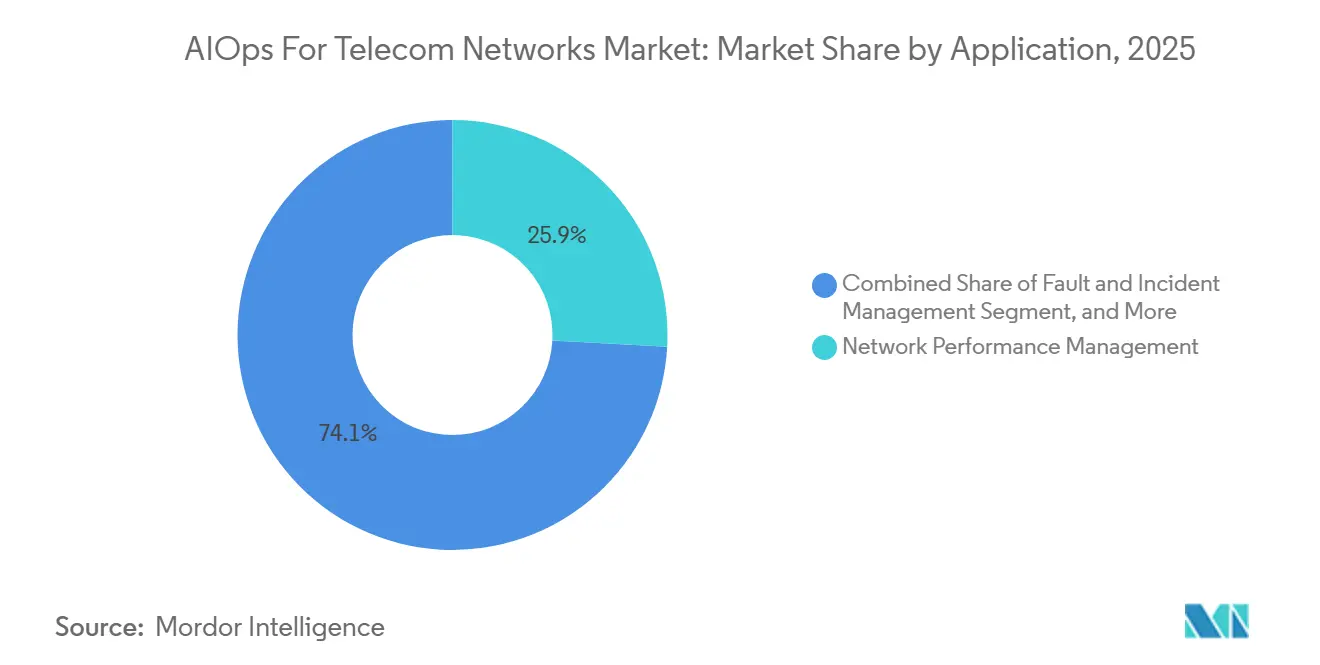
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:モバイル事業者が支配し、統合CSPが最速成長
モバイルネットワーク事業者は2025年に53.76%の収益シェアを保有しました。彼らは無線、トランスポート、コア、ネットワークスライシング層を含む高密度環境を管理しています。これらの事業者はまた、運用費用を管理しながらサービス品質を維持するという強い圧力に直面しています。その規模により、通信特化型プラットフォームと自律運用プログラムの早期採用者となっています。固定・ブロードバンド事業者は別の重要なユーザーグループを形成しています。彼らはAIOpsを光ファイバーパフォーマンス監視、顧客宅内機器管理、予測的フィールドディスパッチ計画に適用しています。通信ネットワーク向けAIOps市場は、モバイル事業者の規模と運用強度から恩恵を受けています。彼らの展開はまた、後に他の通信プロバイダーに拡張できるユースケースを生み出します。
統合通信サービスプロバイダーは2026年から2031年にかけて17.32%のCAGRで拡大する見込みです。彼らの固定、モバイル、エンタープライズポートフォリオは、より多くのサービスドメイン全体で相関データを生み出します。この複雑さは、ネットワークとビジネス運用全体でイベントを関連付けることができるAIシステムの価値を高めます。Amdocsは、aOSプラットフォームがエージンティック運用レイヤーでネットワーク運用とBSSおよびOSSインテリジェンスを統合するように設計されたと述べています。同社は、そのソリューションが世界中の350以上の事業者をサポートしていると報告しました。衛星事業者と卸売プロバイダーは、帯域幅最適化と異常検出に焦点を当てた初期段階のユーザーであり続けています。通信ネットワーク向けAIOps市場は、これらのプロバイダーが焦点を絞ったユースケースからより広範な運用自動化へと移行するにつれて拡大する余地があります。
地域分析
北米は2025年に31.13%の収益シェアを保有し、通信ネットワーク向けAIOps市場でリーディングポジションを占めました。米国の主要事業者は、より広範な5G商業化プログラムと並行してAI主導のネットワーク運用に投資しています。この地域はまた、通信ベンダーと統合オファリングに取り組むクラウドAIプロバイダーの強固な基盤を持っています。これらの条件は、本番グレードの自動化プラットフォームの開発を支援します。カナダはAIOpsを農村・遠隔地のネットワーク管理に適用しています。メキシコは主にLTEから5Gへの移行中の自動化をサポートするためにこの技術を使用しています。南米はブラジルが主導しており、事業者はマルチバンド5Gネットワークの障害相関と予測的メンテナンスに投資しています。南米全体での採用は、光ファイバーと海底インフラをより効率的に管理する必要性も反映しています。
欧州は通信ネットワーク向けAIOps市場にとって重要な運用環境であり続けています。英国、ドイツ、フランスはTM Forumフレームワークを使用して自律ネットワークプログラムを推進しています。Deutsche Telekomは2025年11月にドイツでRANガーディアンエージェントを展開し、チェコ共和国とクロアチアへの関連プログラムの拡大を進めています。欧州連合AI法により、ガバナンス、監査可能性、文書化された制御の必要性が高まっています。これらの要件は、ETSIおよび3GPP標準への準拠を示すことができる確立されたベンダーを優遇する可能性があります。サウジアラビアとアラブ首長国連邦は、スマートシティと重要な接続性に焦点を当てたデジタルトランスフォーメーションプログラムを通じて、中東での採用を推進しています。アフリカは依然として初期段階にあり、南アフリカとナイジェリアは障害管理とパフォーマンス最適化に集中しています。
アジア太平洋地域は2026年から2031年にかけて17.78%のCAGRで拡大する見込みです。中国、インド、韓国、日本、オーストラリア、ニュージーランドは、5Gネットワークの拡大に伴い、通信ネットワーク向けAIOps市場の利用を増やしています。HuaweiはMWC 2026でAUTINOpsを発表し、20以上のAIエージェントを搭載し、80%以上のリスク識別精度と90%以上の診断精度を報告しました。NokiaはNTT DOCOMOと協力し、MantaRay SONとAutoPilotトライアルを通じてSMO駆動の自律性に取り組んでいます。インドは、大規模なモバイル加入者基盤全体でスタンドアロン5Gカバレッジが拡大するにつれて、大量のテレメトリ条件を提供しています。オーストラリアとニュージーランドは規模は小さいものの技術的に先進的な市場であり、3GPPおよびTM Forum標準に準拠したクラウドネイティブ展開を好んでいます。

競合ランドスケープ
通信ネットワーク向けAIOps市場は、確立された通信ソフトウェアベンダーとクラウド連携プロバイダーの間で適度に集中しています。Nokia、Ericsson、Amdocs、IBMは、通信運用知識と大規模な顧客関係を組み合わせているため、重要なポジションを占めています。クラウドプロバイダーも、モデルホスティング、データプラットフォーム、AI開発ツールを提供することで競争に影響を与えています。サプライヤーは、スタンドアロン製品のみで競争するのではなく、正式なパートナーシップを形成することが増えています。この戦略は、通信特化型オーケストレーションと基盤モデル機能を組み合わせています。また、運用データとワークフローが共同プラットフォームに組み込まれると、サプライヤーの切り替えがより困難になります。したがって、通信ネットワーク向けAIOps市場は、ネットワークドメインと既存の事業者システム全体で統合できるベンダーを優遇します。
NokiaとGoogle Cloudは2026年6月にDTW Igniteで、Nokia アシュアランスセンター向けにGeminiを活用した6つのエージェントを開発するための拡大パートナーシップを発表しました。エージェントはイベントトリアージ、異常推論、主要業績評価指標分析、修復推奨に対応します。Nokiaは、これらの機能によりネットワーク問題解決時間を50%〜80%削減できると述べました。Ericssonは2026年6月にDTW IgniteでOSSおよびBSSビジネスバリューパスウェイを導入し、クロスドメインAIをOSSおよびBSSポートフォリオと組み合わせた統合運用プログラムを使用しました。Amdocsもまた、MWC 2026でCES26を導入し、ネットワーク保証、インベントリ、オーケストレーション向けのAIネイティブクローズドループを搭載しました。これらのアクションは、競争が機能レベルのソフトウェア比較から成果主導の運用プログラムへと移行していることを示しています。知的財産もクローズドループ修復、デジタルツイン、マルチエージェントオーケストレーション手法に集中しています。
Radcom、Grokstream、Infovista等の専門サプライヤーは、5Gアナリティクスとエージェンティック運用における焦点を絞ったニーズに対応しています。彼らのオファリングは、より短い展開サイクルと低い最小コミットメントを必要とする中堅事業者にアピールできます。Infovista は2026年1月に、インテントベースのネットワーク意思決定のためのエージェンティックフレームワークとしてVistAIを発表しました。このフレームワークは30年の通信経験と1,000以上の事業者のデータを活用しています。エネルギー対応最適化は、サービス保証とコストおよびサステナビリティ目標を結びつけるため、競争上の機会であり続けています。オープンソースの通信推論モデルも、時間の経過とともに独自モデルに付随するプレミアムを低下させる可能性があります。通信ネットワーク向けAIOps市場は、統合の深さ、データガバナンス、信頼性の高い自動化アクションを生み出す能力によって差別化され続けるでしょう。
通信ネットワーク向けAIOps業界リーダー
-
International Business Machines Corporation
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
ServiceNow, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:NokiaとGoogle CloudはDTW IgniteでGoogleのGeminiモデルをNokia アシュアランスセンターに統合するための拡大パートナーシップを発表しました。このプログラムは、イベントトリアージ、異常推論、主要業績評価指標分析、修復推奨のための6つの専門AIエージェントを開発します。エージェンティックプラットフォームは2026年9月にGoogle Cloud Marketplaceでサービスとしてのソフトウェア(SaaS)として提供される予定であり、ネットワーク問題解決時間を50%〜80%削減できる可能性があると報告されています。
- 2026年6月:NokiaはDTW Igniteで自律ネットワークポートフォリオのアップグレードを発表しました。同社は新しい自律ネットワークエージェントライブラリ、更新された自律ネットワークスイート、強化されたRAN自動化、IP、固定、光ネットワーク向けのAI駆動フレームワークをリリースしました。NokiaはまたNTT DOCOMOとのMantaRay SONとAutoPilotトライアルを通じたSMO駆動の自律性に関する協力を確認しました。
- 2026年6月:Indosat Ooredoo HutchisonとHuaweiは、AUTINOps展開でTM Forum 2026 AIおよびデータによるビジネスインパクト優秀賞を受賞しました。この展開は、障害処理の80%ワンホップクロージャー率、平均修復時間の15%削減、ネットワーク可用性の99.3%から99.7%への改善をもたらしました。
- 2026年3月:AmdocsはバルセロナのMWC 2026でCES26を発表しました。エージェント駆動のBSS、OSS、ネットワークスイートは、aOSコグニティブコアを使用して、ネットワーク保証、インベントリ、オーケストレーション全体にAIネイティブクローズドループを導入します。通信サービスプロバイダーの自律的なインテント駆動型ネットワーク運用を目指しています。


通信ネットワーク向けAIOps世界場レポートの範囲
通信ネットワーク向けAIOps市場の収益は、大企業および中小企業全体のモバイルネットワーク事業者、固定・ブロードバンド事業者、統合通信サービスプロバイダー、その他の通信エンドユーザーに提供されるプラットフォームライセンスとサブスクリプション、AI・アナリティクスソフトウェア使用、コンサルティングとシステム統合、展開、マネージドサービス、メンテナンス、サポートを通じて生成されます。
通信ネットワーク向けAIOps市場レポートは、提供内容(プラットフォームおよびサービス)、展開モデル(オンプレミスおよびクラウドベース)、組織規模(大企業、中小企業)、アプリケーション(ネットワークパフォーマンス管理、障害・インシデント管理、ネットワークセキュリティ管理、顧客体験管理、インフラ管理、アプリケーションパフォーマンス分析、その他のアプリケーション)、エンドユーザー(モバイルネットワーク事業者、固定・ブロードバンド事業者、統合通信サービスプロバイダー、その他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プラットフォーム |
| サービス |
| オンプレミス |
| クラウドベース |
| 大企業 |
| 中小企業 |
| ネットワークパフォーマンス管理 |
| 障害・インシデント管理 |
| ネットワークセキュリティ管理 |
| 顧客体験管理 |
| インフラ管理 |
| アプリケーションパフォーマンス分析 |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 固定・ブロードバンド事業者 |
| 統合通信サービスプロバイダー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 提供内容別 | プラットフォーム | |
| サービス | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | ネットワークパフォーマンス管理 | |
| 障害・インシデント管理 | ||
| ネットワークセキュリティ管理 | ||
| 顧客体験管理 | ||
| インフラ管理 | ||
| アプリケーションパフォーマンス分析 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| 固定・ブロードバンド事業者 | ||
| 統合通信サービスプロバイダー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
通信ネットワーク向けAIOps市場規模はどのくらいですか?
通信ネットワーク向けAIOps市場規模は2026年に5.92 ビリオン 米ドルであり、15.31%のCAGRで2031年までに12.07 ビリオン 米ドルに達する見込みです。
通信ネットワークにおけるAIOpsの採用を促進しているものは何ですか?
スタンドアロン5G、ネットワークスライシング、より大きなテレメトリ量、インシデント解決時間の短縮の必要性が主要な促進要因です。
最大のシェアを持つAIOps提供内容はどれですか?
プラットフォームは2025年に65.72%の収益シェアでリードしました。事業者がテレメトリ、AIモデル、オーケストレーションための統合ツールを好むためです。
最も速く拡大している展開モデルはどれですか?
クラウドベース展開は、事業者がAI推論のための弾力的なインフラを必要としているため、2031年までに19.18%のCAGRで拡大する見込みです。
採用をリードしているエンドユーザーはどこですか?
モバイルネットワーク事業者は、高度に複雑でテレメトリが密な環境を運用しているため、2025年に53.76%の収益シェアを保有しました。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、中国、インド、韓国、日本、オーストラリア、ニュージーランドでの5G展開に支えられ、2031年までに17.78%のCAGRで拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

