
AIOps für Telekommunikationsnetzwerke – Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.92 Milliarden US-Dollar |
| Marktgröße (2031) | 12.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
AIOps für Telekommunikationsnetzwerke – Marktanalyse von Mordor Intelligence
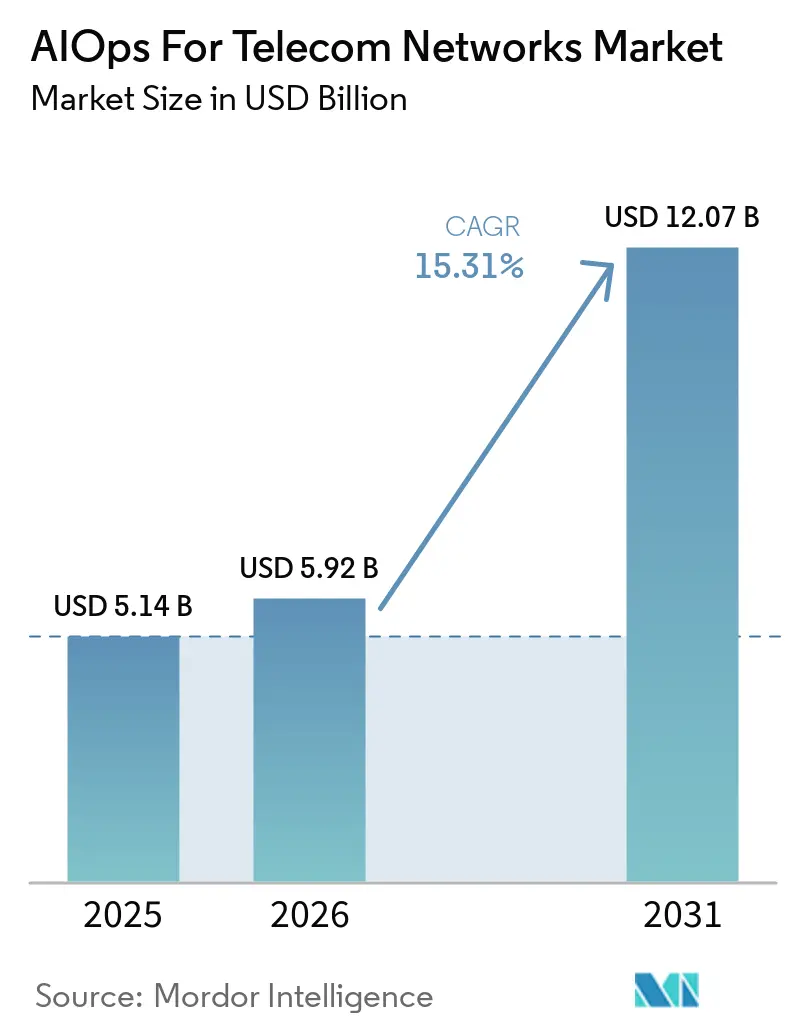
Die Marktgröße für AIOps für Telekommunikationsnetzwerke wurde 2025 auf 5,14 Milliarden USD geschätzt und soll von 5,92 Milliarden USD im Jahr 2026 auf 12,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 15,31 % während des Prognosezeitraums (2026–2031). Betreiber gehen über KI-gestützte Dashboards hinaus hin zu Systemen, die korrigierende Maßnahmen über Netzwerkdomnen hinweg identifizieren, entscheiden und ausführen können. Diese Veränderung spiegelt die betrieblichen Anforderungen wider, die durch eigenständige 5G-Kerne, Netzwerk-Slicing und Cloud-native Funkzugangsnetze entstehen. Der AIOps-Markt für Telekommunikationsnetzwerke wird auch durch steigende Energiekosten, Herausforderungen bei der Dienstgüteabsicherung und manuelle Netzwerkbetriebsabläufe geprägt. Anbieter, die Netzwerkleistung, Störungsreaktion und Energieoptimierung in einer einzigen Betriebsumgebung kombinieren, können mehrere Budgetprioritäten der Betreiber gleichzeitig adressieren. Partnerschaften zwischen Telekommunikationssoftwareanbietern und Cloud-KI-Anbietern gewinnen zunehmend an Bedeutung, da Betreiber sowohl Branchenexpertise als auch skalierbare KI-Infrastruktur benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielten Plattformen 2025 einen Anteil von 65,72 % am AIOps-Markt für Telekommunikationsnetzwerke, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 17,24 % wachsen werden.
- Nach Bereitstellungsmodell hielt die On-Premises-Bereitstellung 2025 einen Anteil von 54,63 % am AIOps-Markt für Telekommunikationsnetzwerke, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 19,18 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen 2025 einen Anteil von 78,41 % am AIOps-Markt für Telekommunikationsnetzwerke, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 18,94 % wachsen werden.
- Nach Anwendung hielt das Netzwerkleistungsmanagement 2025 einen Anteil von 25,87 % am AIOps-Markt für Telekommunikationsnetzwerke, während das Fehler- und Störungsmanagement bis 2031 voraussichtlich mit einer CAGR von 18,36 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber 2025 einen Anteil von 53,76 % am AIOps-Markt für Telekommunikationsnetzwerke, während integrierte Kommunikationsdienstleister bis 2031 voraussichtlich mit einer CAGR von 17,32 % wachsen werden.
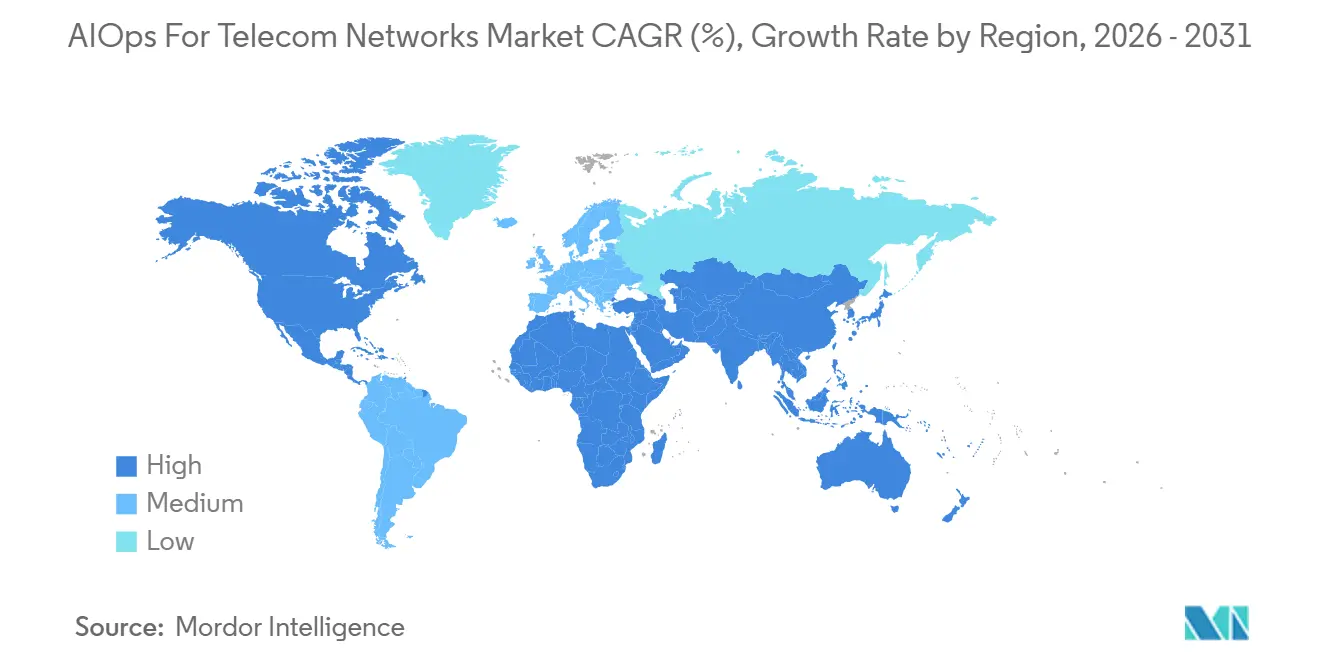
- Nach Geografie hielt Nordamerika 2025 einen Anteil von 31,13 % am AIOps-Markt für Telekommunikationsnetzwerke, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 17,78 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum AIOps-Markt für Telekommunikationsnetzwerke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G, Netzwerk-Slicing und Komplexität mehrerer Domänen | +4.2% | Global, konzentriert in Nordamerika, asiatisch-pazifischem Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Netzwerktelemetrie aus IoT, Edge und Cloud-nativer Infrastruktur | +3.5% | Global, mit dem asiatisch-pazifischen Raum und Nordamerika als Hauptmärkte | Mittelfristig (2–4 Jahre) |
| Druck zur Senkung der NOC-Kosten und der mittleren Reparaturzeit | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach prädiktiver Dienstgüteabsicherung und Schutz der Kundenerfahrung | +2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Telekommunikationsspezifische Basismodelle, trainiert auf Netzwerktelemetrie | +1.8% | Nordamerika, Europa, asiatisch-pazifischer Raum, China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Energiebewusste Closed-Loop-Optimierung für Funk- und Edge-Infrastruktur | +1.3% | Europa, asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G, Netzwerk-Slicing und Komplexität mehrerer Domänen gestalten die NOC-Architektur neu
Eigenständige 5G-Netzwerke erfordern von Betreibern die Verwaltung von Dienstverpflichtungen über die Funk-, Transport- und Kerndomänen hinweg, die häufig separate Anbietersysteme verwenden. Netzwerk-Slicing fügt eine weitere Ebene hinzu, da jeder Slice Leistungskontrollen benötigt, die auf seine spezifische Dienstgütevereinbarung zugeschnitten sind. Die 3GPP-Netzwerkdatenanalysefunktion bietet eine native Datenerfassungs- und Inferenzschnittstelle innerhalb des 5G-Kerns, während der O-RAN Alliance RAN Intelligent Controller die KI-basierte Entscheidungsunterstützung in die Funkdomäne erweitert. Zusammen geben diese Standards dem AIOps-Markt für Telekommunikationsnetzwerke einen klareren technischen Weg für die Bereitstellung und Anbieterbewertung. Betreiberprogramme haben gezeigt, dass KI-Agenten Slicing-Richtlinien für viele Unternehmenskunden verwalten und Ressourcen in weniger als 50 Millisekunden bei Verkehrsspitzen anpassen können. Eine einzige domänenübergreifende Ansicht reduziert manuelle Übergaben zwischen spezialisierten Netzwerkbetriebsteams, während telekommunikationsspezifische Basismodelle die Interpretation kombinierter Funk-, Transport-, Kern- und Dienstdaten verbessern können.
IoT- und Edge-Telemetrievolumen erzwingen KI-native Datenverarbeitung
IoT-Endpunkte, Edge-Knoten und Cloud-native Netzwerkfunktionen erzeugen mehr Betriebsdaten, als traditionelle Netzwerkteams manuell überprüfen können. Ericsson meldete Ende 2025 2,6 Milliarden Breitband- und kritische IoT-Verbindungen, was das Volumen der kontinuierlichen Netzwerktelemetrie erhöhte. Der AIOps-Markt für Telekommunikationsnetzwerke ist daher auf Systeme angewiesen, die Signale aus vielen Netzwerkschichten in Echtzeit korrelieren können. Edge-generierte Informationen erfordern häufig eine lokale Filterung und semantische Komprimierung, bevor sie eine zentrale Inferenzschicht erreichen. AWS hat Telekommunikationsbereitstellungen beschrieben, bei denen am Edge eingesetzte kleine Sprachmodelle große rohe Telemetrieströme in kleinere diagnostische Signale für Cloud-KI-Agenten verdichten.[1] Dieser Ansatz kann den Backhaul-Bedarf senken und die Reaktionszeiten verkürzen, insbesondere in geografisch verteilten Netzwerken, in denen eine zentralisierte Verarbeitung weniger praktikabel ist.
NOC-Kostensenkung und Verbesserung der mittleren Reparaturzeit definieren den AIOps-ROI
Betreiber können den Wert von AIOps am direktesten durch reduzierte Arbeitslasten im Netzwerkbetriebszentrum und eine schnellere Störungsbehebung messen. Ein TM Forum Catalyst-Projekt berichtete von einer 57-prozentigen Reduzierung der mittleren Reparaturzeit durch autonome, mehrschichtige Ursachenanalyse. Dasselbe Programm identifizierte ein Potenzial zur Senkung der Betriebsausgaben um 30 %–40 % durch standardbasierte Interoperabilität in OSS-Umgebungen. Diese Ergebnisse unterstützen den AIOps-Markt für Telekommunikationsnetzwerke, da Betreiber messbare betriebliche Erträge aus KI-Programmen anstreben. Der kommerzielle Wert steigt, wenn Plattformen über regelbasierte Arbeitsabläufe hinausgehen und absichtsgesteuerte Closed-Loop-Betriebsabläufe unterstützen. Höhere Autonomie kann repetitive manuelle Aufgaben reduzieren, während energiebewusste Funk- und Edge-Optimierung Betreibern einen zusätzlichen Kostenkontrollfall auf derselben Plattform bietet.
Prädiktive Dienstgüteabsicherung wird zur kommerziellen Notwendigkeit für Betreiber
Betreiber legen zunehmend Wert darauf, Dienstunterbrechungen zu verhindern, anstatt zu reagieren, nachdem Kunden betroffen sind. Deutsche Telekom berichtete, dass ihr RAN Guardian Agent in seinem ersten Monat nach der Inbetriebnahme in Deutschland im November 2025 mehr als 100 Abhilfemaßnahmen auslöste. Das Unternehmen gab an, dass das System die Verwaltungszeit für größere Netzwerkereignisse während der verkehrsreichen Weihnachtsmarktereignisse von Stunden auf 1 Minute reduzierte.[2] Indosat Ooredoo Hutchison und Huawei berichteten von einer 80-prozentigen Ein-Hop-Abschlussrate bei der Fehlerbehandlung, einer 15-prozentigen Reduzierung der mittleren Reparaturzeit und einer Verbesserung der Netzwerkverfügbarkeit von 99,3 % auf 99,7 %.[3] Diese Bereitstellungen zeigen, warum der AIOps-Markt für Telekommunikationsnetzwerke zunehmend sowohl mit der Kundenerfahrung als auch mit der internen Effizienz verknüpft ist. Prädiktive Absicherung reduziert die Alarmüberlastung, schützt Dienstgütevereinbarungen und schafft die Grundlage für eine zuverlässigere Closed-Loop-Behebung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten über Legacy-OSS, BSS und Mehranbieternetzwerke | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Cybersicherheit und operationelles Risiko durch automatisierte Behebung | -1.5% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schlecht beschriftete Alarm-, Störungs- und Konfigurationsdaten | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der Betreiber, die Kontrolle an agentische Systeme abzugeben | -0.7% | Global, hauptsächlich Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Legacy-OSS- und BSS-Integrationskosten bremsen die KI-Bereitstellungsgeschwindigkeit
Legacy-OSS- und BSS-Systeme sind häufig für einzelne Betreiber angepasst und können schwer mit neuen KI-Tools zu verbinden sein. Diese Herausforderung ist in Mehranbieternetzwerken schwerwiegender, die Datenadapter und Normalisierungsschichten erfordern, bevor Telemetrie konsistent interpretiert werden kann. Amdocs führte im Februar 2026 aOS als Betriebssystem ein, das auf bestehenden BSS- und OSS-Stacks aufbaut, anstatt sie zu ersetzen.[4] Dieses Design spiegelt die Bedenken der Betreiber hinsichtlich Unterbrechungen während der Systemintegration wider. Der AIOps-Markt für Telekommunikationsnetzwerke könnte bei mittelgroßen Betreibern ohne große interne Integrationsteams eine langsamere Akzeptanz verzeichnen. Cloud-native OSS-Designs, die auf die offene digitale Architektur des TM Forum ausgerichtet sind, können künftige Integrationsaufwände reduzieren. Der installierte Bestand älterer Systeme wird jedoch die Bereitstellungsgeschwindigkeit und die Anbieterauswahl im gesamten Prognosezeitraum weiterhin beeinflussen.
Automatisierte Behebung führt neue Cybersicherheits- und Betriebsrisikovektoren ein
Systeme, die Live-Netzwerkkonfigurationen ändern können, schaffen Risiken, die nicht entstehen, wenn KI nur Empfehlungen gibt. Eine schlecht konzipierte Behebungsregel könnte viele Netzwerkelemente beeinflussen, bevor ein menschliches Team eingreifen kann. Das KI-Gesetz der Europäischen Union erfordert zusätzliche Kontrollen für Hochrisikoanwendungen in kritischer Infrastruktur, einschließlich Telekommunikation. Anbieter reagieren mit Architekturen, die Konfidenzgrenzen verwenden und unsichere Aktionen zur menschlichen Überprüfung weiterleiten. Nokia hat diesen Ansatz innerhalb der agentischen Schicht seines Assurance Centers beschrieben. Eine TM Forum-Studie ergab, dass nur 14 % der Betreiber die vollständige Zuverlässigkeit ihrer KI-Systeme nachweisen konnten, was auf anhaltende Lücken bei der Datenqualität und Erklärbarkeit hinweist. Datenspeicheranforderungen in Europa und Regeln zum Schutz proprietärer Netzwerkinformationen von Kunden in Nordamerika schränken auch ein, wie Telemetrie auf Teilnehmerebene in gemeinsamen KI-Umgebungen verwendet werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Plattformen verankern die Betreiberakzeptanz, Dienstleistungen wachsen schneller
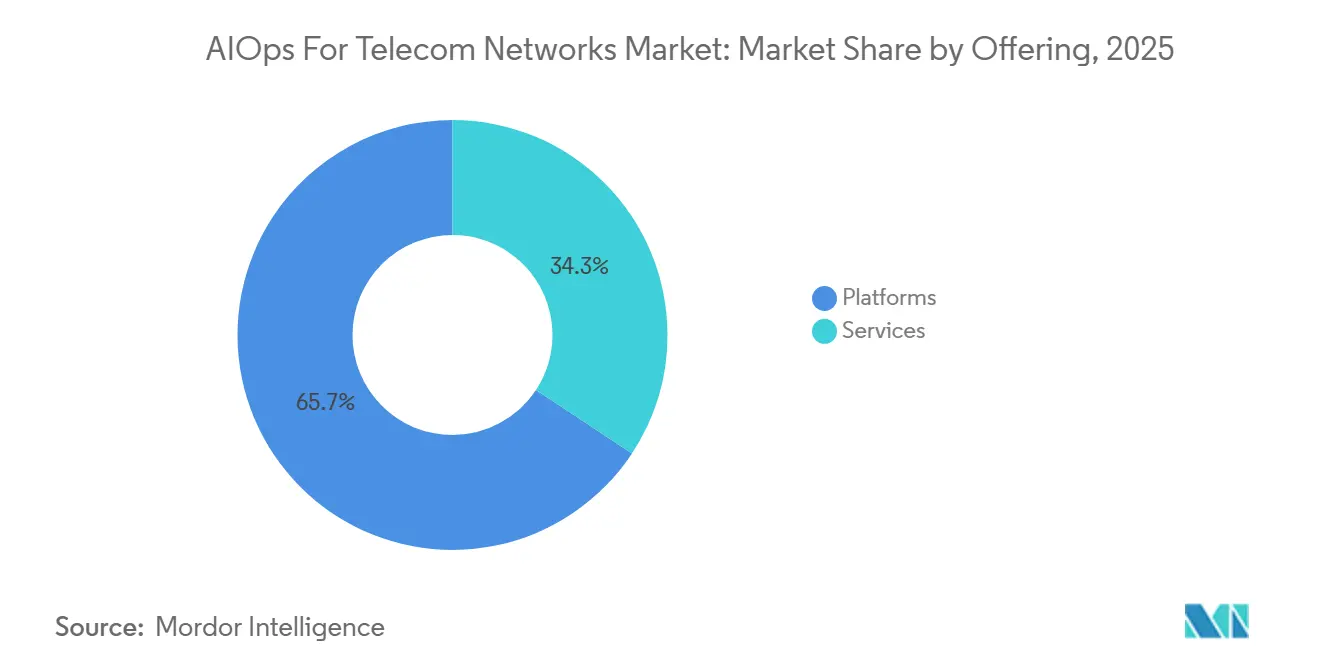
Plattformen hielten 2025 einen Anteil von 65,72 % am AIOps-Markt für Telekommunikationsnetzwerke. Betreiber bevorzugen weiterhin integrierte Plattformen, die Telemetrieerfassung, Modellverwaltung, Korrelation und Closed-Loop-Orchestrierung kombinieren. Diese Präferenz spiegelt auch den Bedarf an Carrier-Grade-Zuverlässigkeit und telekommunikationsspezifischem Betriebswissen wider. Plattformen können Netzwerkontologien und bestehende OSS-Konnektoren umfassen, die allgemeinen AIOps-Produkten für Unternehmen fehlen. Diese Fähigkeiten helfen Betreibern, große Mengen an Alarmen und Leistungsdaten über mehrere Netzwerkdomänen hinweg zu verwalten. IBM Research hat gezeigt, dass telekommunikationsorientierte Basismodelle die Vorhersagegenauigkeit für Netzwerkdaten im Vergleich zu herkömmlichen Methoden verbessern können. Dies unterstützt die Position spezialisierter Plattformen innerhalb der AIOps-Branche für Telekommunikationsnetzwerke. Es erklärt auch, warum Betreiber Plattformen häufig als langfristige Architekturentscheidungen und nicht als isolierte Softwarekäufe bewerten.
Dienstleistungen sollen von 2026 bis 2031 mit einer CAGR von 17,24 % wachsen. Diese Kategorie umfasst Implementierung, Plattformanpassung, verwaltete Betriebsabläufe und Unterstützung bei der Datenvorbereitung. Die Nachfrage nach Dienstleistungen ist eng mit der Komplexität von Brownfield-Netzwerkumgebungen verbunden. Anbieter müssen häufig Legacy-OSS- und BSS-Datenstrukturen abbilden, bevor eine KI-Plattform zuverlässig betrieben werden kann. Verwaltete AIOps-Modelle sind für Betreiber nützlich, die keine dedizierten KI-Betriebsteams haben. Diese Modelle können vorhersehbarere ergebnisbasierte Vereinbarungen bieten und den Bedarf an internen Infrastrukturinvestitionen reduzieren. Der AIOps-Markt für Telekommunikationsnetzwerke wird weiterhin Dienstleistungen benötigen, da die Implementierungsqualität die Zuverlässigkeit jeder Plattformbereitstellung beeinflusst. Dienstleistungen helfen Anbietern auch dabei, nach dem anfänglichen Plattformverkauf längere Betreiberbeziehungen aufzubauen.


Nach Bereitstellungsmodell: Cloud-Bereitstellung übertrifft den On-Premises-Bestand
Die On-Premises-Bereitstellung machte 2025 54,63 % des AIOps-Marktes für Telekommunikationsnetzwerke aus. Diese Position spiegelte Anforderungen an die Datensouveränität, Latenzbedenken und langjährige Betreiberpräferenzen für lokale Kontrolle wider. On-Premises-Systeme bleiben dort wichtig, wo nationale Vorschriften die Cloud-Verarbeitung von Netzwerktelemetrie einschränken. Sie sind besonders relevant für staatlich verbundene Betreiber in Teilen des asiatisch-pazifischen Raums und des Nahen Ostens. Die lokale Bereitstellung kann auch hochsensible Arbeitslasten unterstützen, die direkten Zugang zur Netzwerkinfrastruktur erfordern. Diese Überlegungen erhalten eine bedeutende installierte Basis aufrecht, auch wenn Cloud-Optionen leistungsfähiger werden. Die AIOps-Branche für Telekommunikationsnetzwerke unterstützt daher weiterhin sowohl lokale als auch hybride Betriebsmodelle. Hybride Designs können Betreibern Flexibilität bieten und gleichzeitig die Kontrolle über risikoreiche oder regulierte Daten behalten.
Die Cloud-basierte Bereitstellung soll von 2026 bis 2031 mit einer CAGR von 19,18 % wachsen. Elastische Cloud-Infrastruktur kann groß angelegte KI-Inferenz unterstützen, wenn sich Verkehrsmuster innerhalb kurzer Zeiträume stark verändern. Nokia gab im Juni 2026 bekannt, dass sein Autonomous Networks Fabric auf der AWS-Infrastruktur mit Anwendungen für Orchestrierung, Absicherung und Bestandsverwaltung verfügbar sein wird. Cloud-Bereitstellung kann auch den anfänglichen Infrastrukturbedarf reduzieren und Software-Updates beschleunigen. Europäische Anforderungen an Prüfbarkeit und Datenspeicherung veranlassen Anbieter, souveräne Cloud-Optionen neben öffentlichen Cloud-Diensten anzubieten. Dies wird für viele Betreiber wahrscheinlich hybride Architekturen erhalten. Der AIOps-Markt für Telekommunikationsnetzwerke bewegt sich in Richtung Cloud-Nutzung, ohne den Bedarf an On-Premises-Kontrolle zu beseitigen.
Nach Unternehmensgröße: Großunternehmen führen, aber KMU holen auf
Großunternehmen machten 2025 78,41 % des Umsatzes aus. Große Betreiber konnten historisch gesehen Datentechnikteams, proprietäre Integrationen und mehrjährige Lieferantenprogramme finanzieren. Verizon, Deutsche Telekom und Indosat Ooredoo Hutchison haben groß angelegte Bereitstellungsmodelle etabliert, die kleinere Betreiber schwerer replizieren konnten. Diese Organisationen betreiben auch breite Netzwerke, die die für fortgeschrittene Automatisierung benötigten Datenvolumen erzeugen. Ihre frühen Investitionen haben Anbietern geholfen, Produktionsanwendungsfälle in den Bereichen Absicherung, Fehlerbehandlung und Orchestrierung zu verfeinern. Großunternehmen verfügen in der Regel über die Governance-Ressourcen, die zur Überwachung automatisierter Entscheidungen erforderlich sind. Diese Führungsposition bleibt zentral für den AIOps-Markt für Telekommunikationsnetzwerke. Sie bietet Anbietern auch Referenzbereitstellungen, die den Vertrieb an andere Betreibertiers unterstützen können.
Kleine und mittlere Unternehmen sollen von 2026 bis 2031 mit einer CAGR von 18,94 % wachsen. Cloud-basierte Plattformen senken Einstiegshürden, indem sie große Infrastrukturinvestitionen durch Abonnementvereinbarungen ersetzen. Vorintegrierte Konnektoren können die Zeit, die zum Start eines ersten Anwendungsfalls benötigt wird, weiter reduzieren. Cisco erklärte, dass seine AgenticOps-Plattform mehr als 170.000 Netzwerkalarme pro Stunde mit KI-Agenten-Reaktionszeiten unter 50 Millisekunden verarbeitet. Modulare Bereitstellung kann kleineren Betreibern ermöglichen, mit der Alarmreduzierung zu beginnen, bevor sie zur prädiktiven Absicherung übergehen. Dieser Ansatz verringert den Abstand zwischen Tier-1- und Tier-2- oder Tier-3-Betreibern. Der AIOps-Markt für Telekommunikationsnetzwerke kann daher zugänglicher werden, ohne dass kleinere Anbieter alle Fähigkeiten auf einmal übernehmen müssen.
Nach Anwendung: Dynamik im Fehlermanagement gestaltet Plattforminvestitionen um
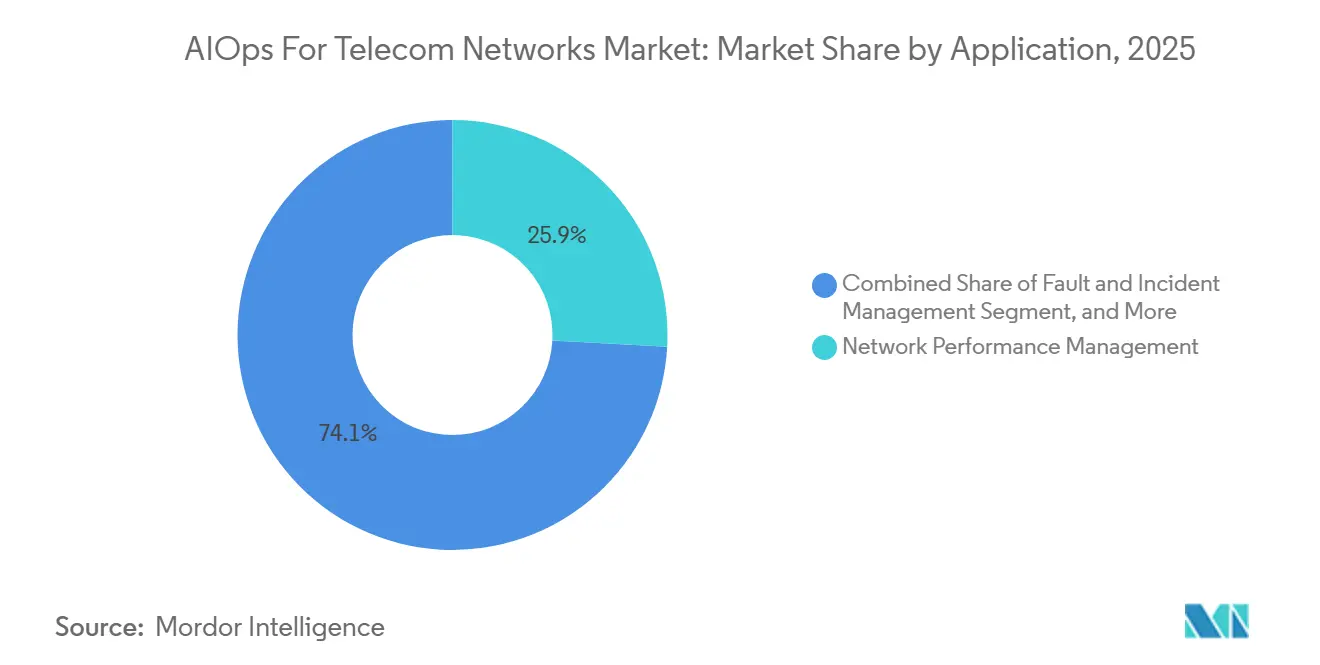
Das Netzwerkleistungsmanagement machte 2025 25,87 % des Umsatzes aus. Es ist die etablierteste Anwendung, da sie aus früheren schwellenwertbasierten Überwachungspraktiken entwickelt wurde. Betreiber nutzen es zur Überprüfung von Dienstleistungsperformance, Kapazität und Netzwerkqualität über wichtige Domänen hinweg. Netzwerksicherheitsmanagement, Kundenerfahrungsmanagement, Infrastrukturmanagement und Anwendungsleistungsanalyse dienen anderen betrieblichen Bedürfnissen. Das Kundenerfahrungsmanagement gewinnt an Aufmerksamkeit, da es Netzwerkindikatoren mit dem Abwanderungsrisiko von Teilnehmern verbinden kann. Dies schafft eine direkte Verbindung zwischen Betriebsergebnissen und kommerziellen Ergebnissen. Der AIOps-Markt für Telekommunikationsnetzwerke nutzt das Leistungsmanagement weiterhin als Grundlage für eine breitere Automatisierung. Etablierte Datenpipelines und Beschaffungsmuster machen diese Anwendung auch zu einem praktischen Ausgangspunkt für die Bereitstellung.
Das Fehler- und Störungsmanagement soll von 2026 bis 2031 mit einer CAGR von 18,36 % wachsen. Betreiber wechseln von der Pilotphasenautomatisierung zu Produktionssystemen, die dienstbeeinträchtigende Ereignisse ohne routinemäßige menschliche Eingriffe lösen können. Nokia hat eine Assurance Center-Fähigkeit beschrieben, die 40 % der Netzwerkstörungen autonom löst und Netzwerkereignisse durch proaktives Dienstgütevereinbarungsmanagement um 95 %–98 % reduziert. Die 3GPP-Analysefunktion kann Netzwerkdaten direkt mit AIOps-Behebungsworkflows verbinden. Dies reduziert die Abhängigkeit von externem Polling passiver Telemetrieströme. Schnellere Erkennung ist wichtig, wenn ein Ereignis einen eigenständigen 5G-Dienst oder einen Unternehmens-Slice beeinflussen kann. Der AIOps-Markt für Telekommunikationsnetzwerke lenkt daher mehr Plattforminvestitionen in Richtung Fehlerkorrelation und Closed-Loop-Auflösung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Mobilfunkbetreiber dominieren, integrierte Kommunikationsdienstleister verzeichnen das schnellste Wachstum
Mobilfunknetzbetreiber hielten 2025 einen Umsatzanteil von 53,76 %. Sie verwalten dichte Umgebungen, die Funk-, Transport-, Kern- und Netzwerk-Slicing-Schichten umfassen. Diese Betreiber stehen auch unter starkem Druck, die Dienstqualität aufrechtzuerhalten und gleichzeitig die Betriebsausgaben zu kontrollieren. Ihr Umfang macht sie zu frühen Anwendern telekommunikationsspezifischer Plattformen und autonomer Betriebsprogramme. Fest- und Breitbandbetreiber bilden eine weitere wichtige Nutzergruppe. Sie wenden AIOps auf die Glasfaserleistungsüberwachung, das Management von Kundengeräten und die prädiktive Außendienstplanung an. Der AIOps-Markt für Telekommunikationsnetzwerke profitiert vom Umfang und der Betriebsintensität der Mobilfunkbetreiber. Ihre Bereitstellungen schaffen auch Anwendungsfälle, die später auf andere Kommunikationsanbieter ausgeweitet werden können.
Integrierte Kommunikationsdienstleister sollen von 2026 bis 2031 mit einer CAGR von 17,32 % wachsen. Ihre Fest-, Mobil- und Unternehmensportfolios erzeugen korrelierte Daten über mehr Dienstdomänen hinweg. Diese Komplexität erhöht den Wert von KI-Systemen, die Ereignisse über Netzwerk- und Geschäftsbetrieb hinweg in Beziehung setzen können. Amdocs erklärte, dass seine aOS-Plattform darauf ausgelegt war, Netzwerkbetrieb sowie BSS- und OSS-Intelligenz in einer agentischen Betriebsschicht zu vereinen. Das Unternehmen berichtete, dass seine Lösungen mehr als 350 Betreiber weltweit unterstützen. Satellitenbetreiber und Großhandelsanbieter sind noch frühe Nutzer und konzentrieren sich auf Bandbreitenoptimierung und Anomalieerkennung. Der AIOps-Markt für Telekommunikationsnetzwerke hat Raum zur Expansion, da diese Anbieter über fokussierte Anwendungsfälle hinaus zu einer breiteren Betriebsautomatisierung übergehen.
Geografische Analyse
Nordamerika hielt 2025 einen Umsatzanteil von 31,13 % und damit die führende Position im AIOps-Markt für Telekommunikationsnetzwerke. Große US-amerikanische Betreiber haben neben umfassenderen 5G-Kommerzialisierungsprogrammen in KI-geführte Netzwerkbetriebsabläufe investiert. Die Region verfügt auch über eine starke Basis von Cloud-KI-Anbietern, die mit Telekommunikationsanbietern an integrierten Angeboten zusammenarbeiten. Diese Bedingungen unterstützen die Entwicklung von Automatisierungsplattformen in Produktionsqualität. Kanada wendet AIOps auf das Netzwerkmanagement in ländlichen und abgelegenen Gebieten an. Mexiko nutzt die Technologie hauptsächlich zur Unterstützung der Automatisierung während LTE-zu-5G-Übergängen. Südamerika wird von Brasilien angeführt, wo Betreiber in Fehlerkorrelation und prädiktive Wartung für Multiband-5G-Netzwerke investieren. Die Akzeptanz in ganz Südamerika spiegelt auch den Bedarf wider, Glasfaser- und Unterseekabelinfrastruktur effizienter zu verwalten.
Europa bleibt ein wichtiges Betriebsumfeld für den AIOps-Markt in Telekommunikationsnetzwerken. Das Vereinigte Königreich, Deutschland und Frankreich treiben autonome Netzwerkprogramme unter Verwendung von TM Forum-Frameworks voran. Deutsche Telekom setzte ihren RAN Guardian Agent im November 2025 in Deutschland ein und weitet verwandte Programme auf die Tschechische Republik und Kroatien aus. Das KI-Gesetz der Europäischen Union hat den Bedarf an Governance, Prüfbarkeit und dokumentierten Kontrollen erhöht. Diese Anforderungen können etablierten Anbietern zugutekommen, die die Einhaltung von ETSI- und 3GPP-Standards nachweisen können. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Akzeptanz im Nahen Osten durch digitale Transformationsprogramme voran, die sich auf Smart Cities und kritische Konnektivität konzentrieren. Afrika befindet sich noch in einem früheren Stadium, wobei Südafrika und Nigeria sich auf Fehlermanagement und Leistungsoptimierung konzentrieren.
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einer CAGR von 17,78 % wachsen. China, Indien, Südkorea, Japan, Australien und Neuseeland intensivieren die Nutzung von AIOps für den Telekommunikationsnetzwerkmarkt, da 5G-Netzwerke skalieren. Huawei stellte AUTINOps auf dem MWC 2026 mit mehr als 20 KI-Agenten vor und berichtete von einer Risikoidentifikationsgenauigkeit von über 80 % und einer Diagnosegenauigkeit von über 90 %. Nokia arbeitet mit NTT DOCOMO an SMO-gesteuerter Autonomie durch MantaRay SON- und AutoPilot-Tests. Indien bietet hochvolumige Telemetriebedingungen, da die eigenständige 5G-Abdeckung über eine große Mobilfunkteilnehmerbasis hinweg ausgebaut wird. Australien und Neuseeland sind kleinere, aber technisch fortgeschrittene Märkte, die Cloud-native Bereitstellungen bevorzugen, die auf 3GPP- und TM Forum-Standards ausgerichtet sind.

Wettbewerbslandschaft
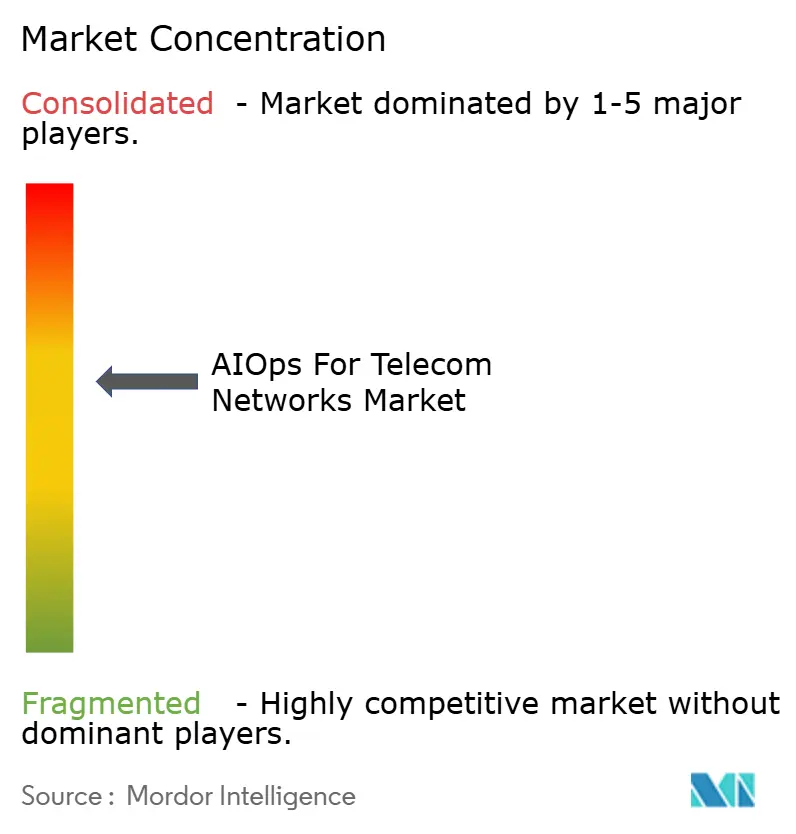
Der AIOps-Markt für Telekommunikationsnetzwerke ist mäßig konzentriert unter etablierten Telekommunikationssoftwareanbietern und Cloud-orientierten Anbietern. Nokia, Ericsson, Amdocs und IBM haben wichtige Positionen, da sie telekommunikationsspezifisches Betriebswissen mit großen Kundenbeziehungen kombinieren. Cloud-Anbieter beeinflussen den Wettbewerb auch durch die Bereitstellung von Modell-Hosting, Datenplattformen und KI-Entwicklungstools. Anbieter bilden zunehmend formelle Partnerschaften, anstatt nur durch eigenständige Produkte zu konkurrieren. Diese Strategie kombiniert telekommunikationsspezifische Orchestrierung mit Basismodell-Fähigkeiten. Sie erschwert auch den Anbieterwechsel, sobald Betriebsdaten und Arbeitsabläufe in eine gemeinsame Plattform eingebettet sind. Der AIOps-Markt für Telekommunikationsnetzwerke belohnt daher Anbieter, die über Netzwerkdomänen und bestehende Betreibersysteme hinweg integrieren können.
Nokia und Google Cloud gaben im Juni 2026 eine erweiterte Partnerschaft bekannt, um 6 Gemini-gestützte Agenten für Nokia Assurance Center zu entwickeln. Die Agenten befassen sich mit Ereignistriage, Anomalieerkennung, Analyse von Leistungskennzahlen und Behebungsempfehlungen. Nokia erklärte, dass diese Fähigkeiten die Zeit zur Lösung von Netzwerkproblemen um 50 %–80 % reduzieren könnten. Ericsson führte im Juni 2026 OSS- und BSS-Geschäftswertpfade ein und nutzte dabei integrierte Betriebsprogramme, die domänenübergreifende KI mit seinem OSS- und BSS-Portfolio kombinieren. Amdocs stellte ebenfalls CES26 auf dem MWC 2026 vor, mit KI-nativen Closed Loops für Netzwerkabsicherung, Bestandsverwaltung und Orchestrierung. Diese Maßnahmen zeigen, dass der Wettbewerb von funktionalen Softwarevergleichen hin zu ergebnisorientierten Betriebsprogrammen übergeht. Geistiges Eigentum konzentriert sich auch auf Closed-Loop-Behebung, digitale Zwillinge und Multi-Agenten-Orchestrierungsmethoden.
Spezialisierte Anbieter, darunter Radcom, Grokstream und Infovista, adressieren fokussierte Bedürfnisse in der 5G-Analytik und agentischen Betriebsabläufen. Ihre Angebote können mittelgroße Betreiber ansprechen, die kürzere Bereitstellungszyklen und geringere Mindestanforderungen benötigen. Infovista startete VistAI im Januar 2026 als agentisches Framework für absichtsbasierte Netzwerkentscheidungsfindung. Das Framework stützt sich auf 30 Jahre Telekommunikationserfahrung und Daten von mehr als 1.000 Betreibern. Energiebewusste Optimierung bleibt eine wettbewerbliche Öffnung, da sie Dienstgüteabsicherung mit Kosten- und Nachhaltigkeitszielen verbindet. Open-Source-Telekommunikations-Reasoning-Modelle können im Laufe der Zeit auch die Prämie für proprietäre Modelle reduzieren. Der AIOps-Markt für Telekommunikationsnetzwerke wird durch Integrationstiefe, Daten-Governance und die Fähigkeit, zuverlässige automatisierte Aktionen zu erzeugen, differenziert bleiben.
Marktführer im AIOps-Bereich für Telekommunikationsnetzwerke
-
International Business Machines Corporation
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
ServiceNow, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Nokia und Google Cloud gaben auf dem DTW Ignite eine erweiterte Partnerschaft bekannt, um Googles Gemini-Modelle in Nokia Assurance Center zu integrieren. Das Programm entwickelt 6 spezialisierte KI-Agenten für Ereignistriage, Anomalieerkennung, Analyse von Leistungskennzahlen und Behebungsempfehlungen. Die agentische Plattform ist für einen Software-as-a-Service-Start auf dem Google Cloud Marketplace im September 2026 geplant, mit einem berichteten Potenzial, die Zeit zur Lösung von Netzwerkproblemen um 50 %–80 % zu reduzieren.
- Juni 2026: Nokia gab auf dem DTW Ignite Upgrades seines Portfolios für autonome Netzwerke bekannt. Das Unternehmen veröffentlichte eine neue Autonomous Networks Agent Library, eine aktualisierte Autonomous Networks Suite, verbesserte RAN-Automatisierung und KI-gesteuerte Frameworks für IP-, Fest- und optische Netzwerke. Nokia bestätigte auch die Zusammenarbeit mit NTT DOCOMO an SMO-gesteuerter Autonomie durch MantaRay SON- und AutoPilot-Tests.
- Juni 2026: Indosat Ooredoo Hutchison und Huawei gewannen den TM Forum 2026 Excellence in AI and Data for Business Impact Award für die AUTINOps-Bereitstellung. Die Bereitstellung lieferte eine 80-prozentige Ein-Hop-Abschlussrate bei der Fehlerbehandlung, eine 15-prozentige Reduzierung der mittleren Reparaturzeit und eine Verbesserung der Netzwerkverfügbarkeit von 99,3 % auf 99,7 %.
- März 2026: Amdocs stellte CES26 auf dem MWC 2026 in Barcelona vor. Die agentengesteuerte BSS-, OSS- und Netzwerksuite nutzt den aOS Cognitive Core, um KI-native Closed Loops über Netzwerkabsicherung, Bestandsverwaltung und Orchestrierung einzuführen. Sie zielt auf autonome, absichtsgesteuerte Netzwerkbetriebsabläufe für Kommunikationsdienstleister ab.


Globaler Berichtsumfang des AIOps-Marktes für Telekommunikationsnetzwerke
Der Umsatz des AIOps-Marktes für Telekommunikationsnetzwerke wird durch Plattformlizenzierung und -abonnements, Nutzung von KI-/Analysesoftware, Beratung und Systemintegration, Bereitstellung, verwaltete Dienste, Wartung und Support generiert, die Mobilfunknetzbetreibern, Fest- und Breitbandbetreibern, integrierten Kommunikationsdienstleistern und anderen Telekommunikationsendnutzern in Großunternehmen sowie kleinen und mittleren Unternehmen bereitgestellt werden.
Der Bericht zum AIOps-Markt für Telekommunikationsnetzwerke ist segmentiert nach Angebot (Plattformen und Dienstleistungen), Bereitstellungsmodell (On-Premises und Cloud-basiert), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Netzwerkleistungsmanagement, Fehler- und Störungsmanagement, Netzwerksicherheitsmanagement, Kundenerfahrungsmanagement, Infrastrukturmanagement, Anwendungsleistungsanalyse und weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Fest- und Breitbandbetreiber, integrierte Kommunikationsdienstleister und weitere Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattformen |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Netzwerkleistungsmanagement |
| Fehler- und Störungsmanagement |
| Netzwerksicherheitsmanagement |
| Kundenerfahrungsmanagement |
| Infrastrukturmanagement |
| Anwendungsleistungsanalyse |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Fest- und Breitbandbetreiber |
| Integrierte Kommunikationsdienstleister |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Plattformen | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Netzwerkleistungsmanagement | |
| Fehler- und Störungsmanagement | ||
| Netzwerksicherheitsmanagement | ||
| Kundenerfahrungsmanagement | ||
| Infrastrukturmanagement | ||
| Anwendungsleistungsanalyse | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Fest- und Breitbandbetreiber | ||
| Integrierte Kommunikationsdienstleister | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der AIOps-Markt für Telekommunikationsnetzwerke?
Der AIOps-Markt für Telekommunikationsnetzwerke hat 2026 eine Größe von 5,92 Milliarden USD und soll bis 2031 12,07 Milliarden USD erreichen, bei einer CAGR von 15,31 %.
Was treibt die Akzeptanz von AIOps in Telekommunikationsnetzwerken an?
Eigenständiges 5G, Netzwerk-Slicing, größere Telemetrievolumen und der Bedarf zur Reduzierung der Störungsbehebungszeit sind wesentliche Treiber.
Welches AIOps-Angebot hat den größten Anteil?
Plattformen führten 2025 mit einem Umsatzanteil von 65,72 %, da Betreiber integrierte Tools für Telemetrie, KI-Modelle und Orchestrierung bevorzugen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Bereitstellung soll bis 2031 mit einer CAGR von 19,18 % wachsen, da Betreiber elastische Infrastruktur für KI-Inferenz benötigen.
Welcher Endnutzer führt bei der Akzeptanz?
Mobilfunknetzbetreiber hielten 2025 einen Umsatzanteil von 53,76 %, da sie hochkomplexe, telemetriedichte Umgebungen betreiben.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 17,78 % wachsen, unterstützt durch 5G-Bereitstellungen in China, Indien, Südkorea, Japan, Australien und Neuseeland.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

