
Tamanho e Participação do Mercado Europeu de AIOps para Redes de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
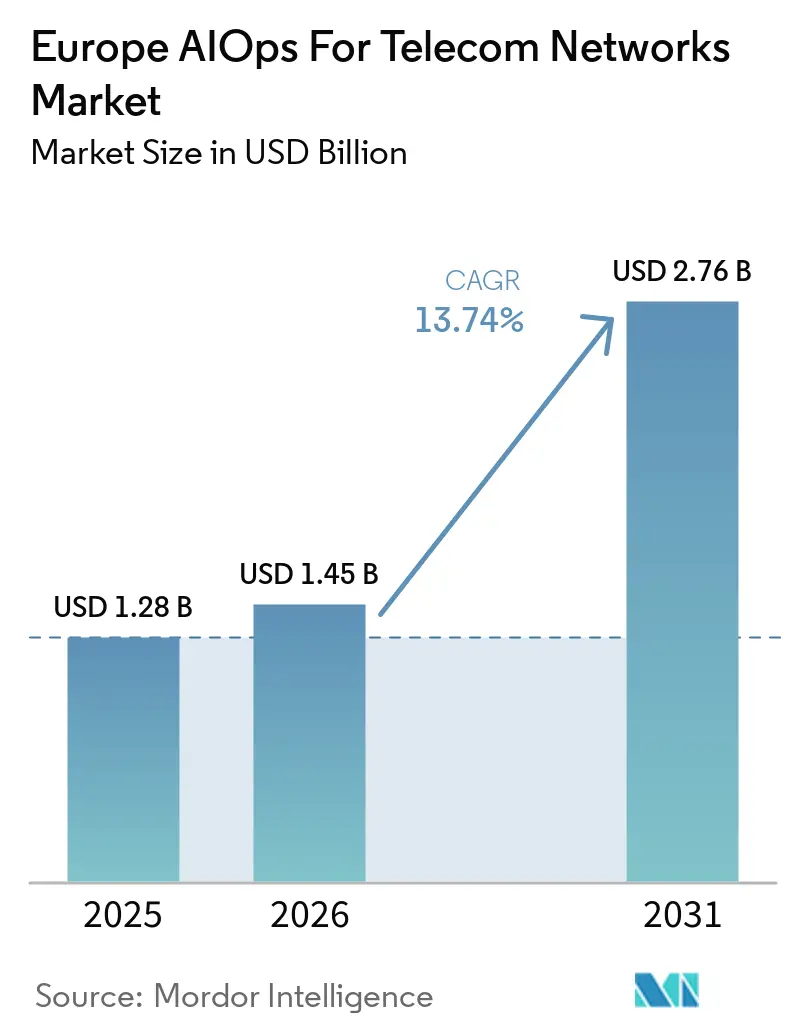
| Tamanho do mercado no ano base (2025) | 1.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.74 % |
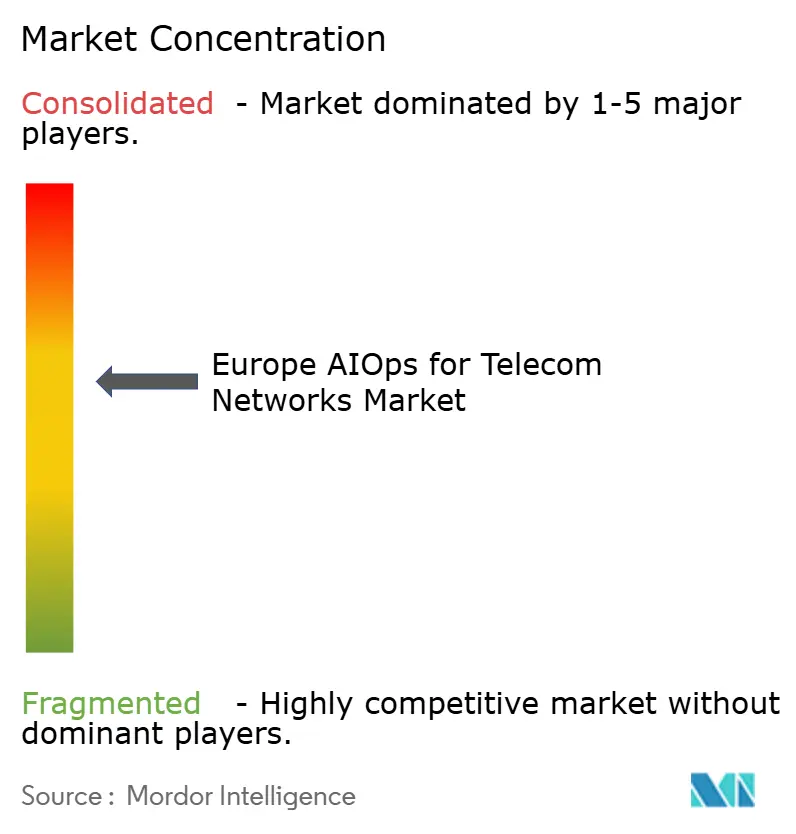
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de AIOps para Redes de Telecomunicações por Mordor Intelligence
O tamanho do Mercado Europeu de AIOps para Redes de Telecomunicações foi avaliado em 1,28 bilhões de USD em 2025 e estima-se que cresça de 1,45 bilhões de USD em 2026 para atingir 2,76 bilhões de USD até 2031, a um CAGR de 13,74% durante o período de previsão (2026-2031). O mercado europeu de AIOps para redes de telecomunicações está evoluindo além da correlação de eventos baseada em regras em direção a sistemas capazes de diagnosticar e remediar falhas em vários domínios de rede. As operadoras estão utilizando essas capacidades à medida que as redes 5G adicionam mais fornecedores, interfaces e fluxos de telemetria às operações diárias. O investimento também é impulsionado pela necessidade de reduzir os custos operacionais e diminuir o tempo necessário para resolver grandes eventos de rede. O TM Forum relatou em junho de 2026 que 75% das operadoras pesquisadas planejavam aumentar o investimento em redes autônomas durante 2026, enquanto 20% esperavam atingir o Nível 4 de autonomia ou superior até 2027. O mercado europeu de AIOps para redes de telecomunicações também enfrenta demandas de integração e conformidade que podem desacelerar operadoras menores, mesmo quando a automação cria um argumento mais forte para o investimento em ambientes de rede europeus complexos.
Principais Conclusões do Relatório
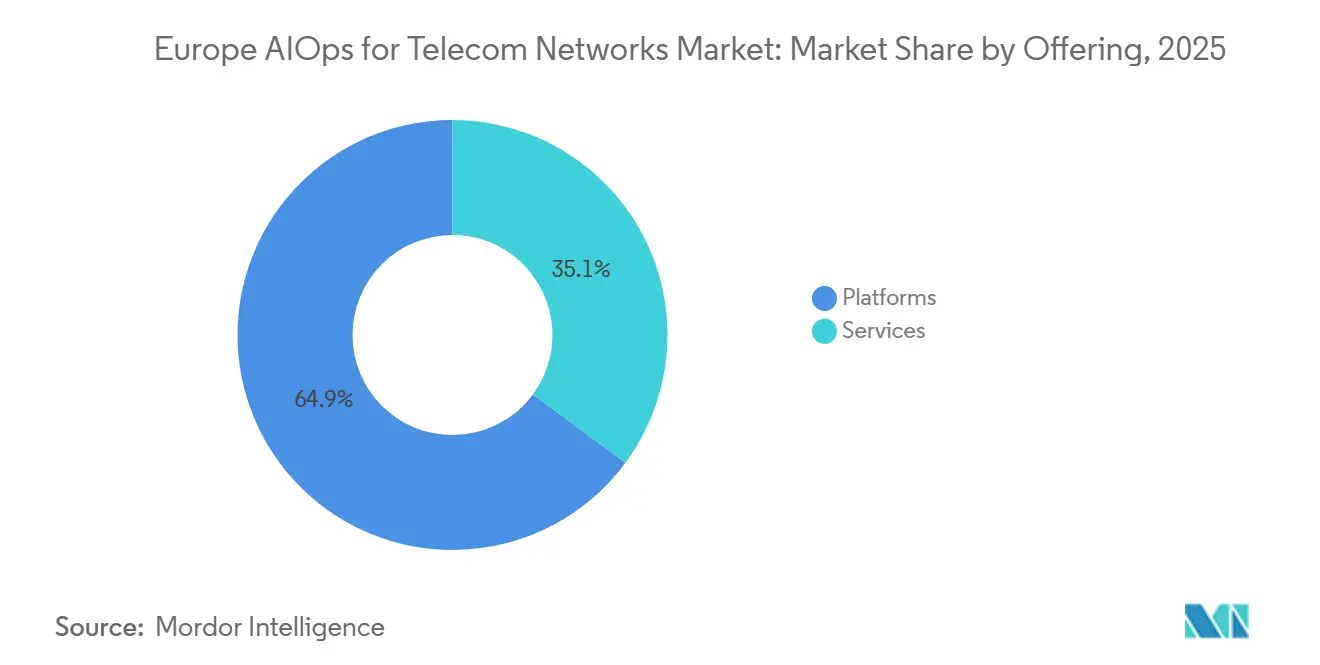
- Por oferta, as plataformas detinham 64,88% do mercado europeu de AIOps para redes de telecomunicações em 2025, enquanto os serviços devem expandir a um CAGR de 16,08% até 2031.
- Por modelo de implantação, o modelo local representou 58,25% do mercado europeu de AIOps para redes de telecomunicações em 2025, enquanto as implantações baseadas em nuvem devem expandir a um CAGR de 17,21% até 2031.
- Por tamanho de organização, as grandes empresas detinham 78,02% do mercado europeu de AIOps para redes de telecomunicações em 2025, enquanto as pequenas e médias empresas devem expandir a um CAGR de 16,56% até 2031.
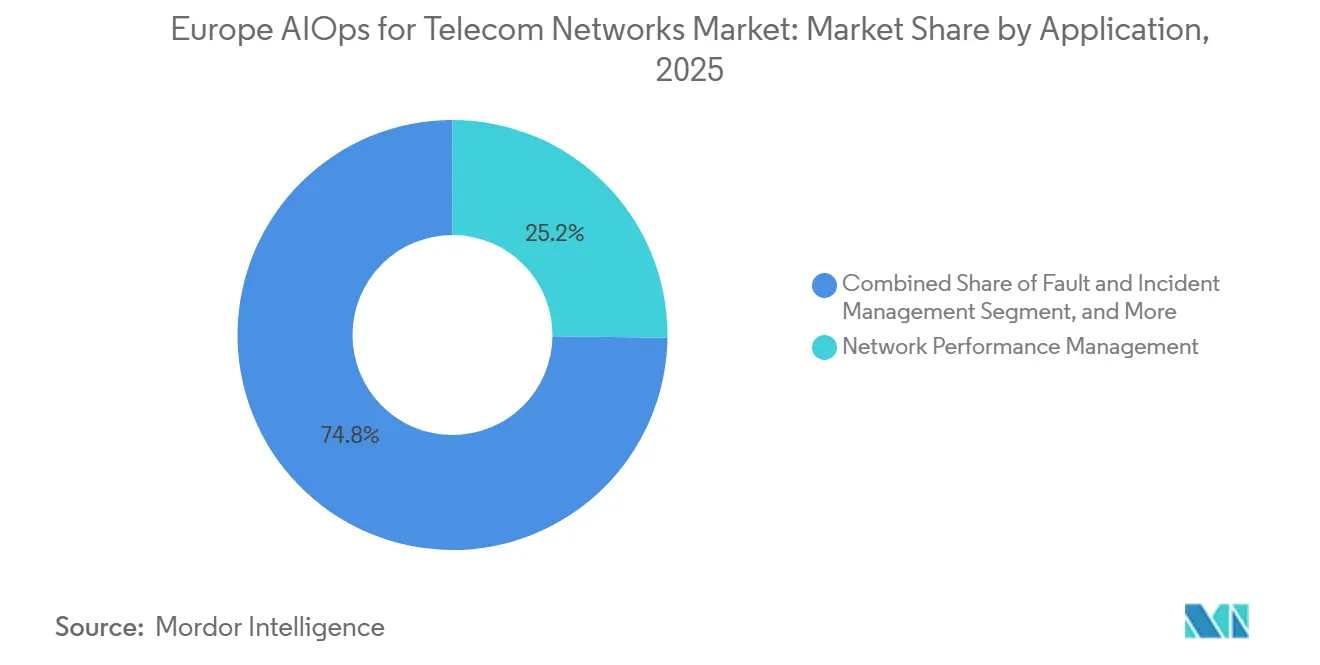
- Por aplicação, o gerenciamento de desempenho de rede detinha 25,20% do mercado europeu de AIOps para redes de telecomunicações em 2025, enquanto o gerenciamento de falhas e incidentes deve expandir a um CAGR de 16,40% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 49,31% do mercado europeu de AIOps para redes de telecomunicações em 2025, enquanto os provedores integrados de serviços de comunicação devem expandir a um CAGR de 15,29% até 2031.
- Por país, a Alemanha detinha 22,66% do mercado europeu de AIOps para redes de telecomunicações em 2025, enquanto o Reino Unido deve expandir a um CAGR de 14,79% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Europeu de AIOps para Redes de Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Redes 5G e Multifornecedor | +3.8% | Global, com impacto inicial concentrado na Alemanha, Reino Unido e França | Curto prazo (≤ 2 anos) |
| Pressão para Reduzir os Custos de Operações de Rede e o Tempo de Resolução | +3.2% | Global, com ganhos iniciais na Alemanha, Países Baixos e operadoras nórdicas | Curto prazo (≤ 2 anos) |
| Demanda por Garantia Preditiva de Rede e Gerenciamento da Experiência do Cliente | +2.5% | Núcleo da Ásia-Pacífico, com expansão para a Europa e aceleração no Reino Unido e Espanha | Médio prazo (2-4 anos) |
| Expansão de Redes Autônomas e Padrões de Malha Fechada | +1.8% | Global, com operadoras europeias liderando o progresso no nível de rede autônoma por meio dos frameworks do TM Forum | Médio prazo (2-4 anos) |
| Lacunas de Telemetria para Ação em Open RAN Desagregado | +1.2% | América do Norte e Europa, incluindo testes de Open RAN na Alemanha e no Reino Unido | Médio prazo (2-4 anos) |
| Otimização de Rede de Malha Fechada com Consciência Energética | +0.9% | Europa, com atividade inicial na Alemanha, Reino Unido e França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Redes 5G e Multifornecedor Acelera a Adoção de Plataformas
O mercado europeu de AIOps para redes de telecomunicações está se beneficiando das implantações autônomas de 5G, que aumentam o número de sistemas de operadoras a serem gerenciados. Uma rede de acesso por rádio 5G metropolitana pode utilizar fornecedores distintos para funções de rádio, distribuídas, centralizadas e de rede central. Cada sistema produz telemetria com diferentes esquemas, ciclos de atualização e prioridades operacionais. Os sistemas de suporte a operações mais antigos foram projetados para ambientes mais centralizados e de fornecedor único. As plataformas de AIOps podem correlacionar esses fluxos de dados entre domínios de rede e ajudar as operadoras a identificar eventos relacionados mais rapidamente. As especificações da O-RAN Alliance, incluindo a interface E2 e o framework xApp, fornecem pontos de integração para aplicações de terceiros, embora as implantações comerciais de Open RAN ainda exijam integração substancial de sistemas para controle de malha fechada.[1]
Pressão para Reduzir os Custos de Operações de Rede e o Tempo Médio de Resolução
As operadoras europeias de telecomunicações estão priorizando a redução dos custos operacionais de rede à medida que a receita por usuário permanece limitada e as despesas com 5G aumentam. A Deutsche Telekom lançou seu RAN Guardian Agent na Alemanha em novembro de 2025 para apoiar o gerenciamento de grandes eventos. A empresa relatou que o sistema reduziu o tempo de gerenciamento de grandes eventos de horas para 1 minuto. Ele também acionou mais de 100 ações de remediação durante os eventos do mercado de Natal em seu primeiro mês de produção. Esses resultados operacionais explicam que o mercado europeu de AIOps para redes de telecomunicações está atraindo a atenção de operadoras que buscam reduzir a intervenção manual. Os requisitos de relatórios da NIS2 também ressaltam o valor da detecção rápida de falhas, pois as operadoras afetadas devem fornecer um aviso antecipado em 24 horas e um relatório final em 72 horas.
A Demanda por Garantia Preditiva de Rede e Gerenciamento da Experiência do Cliente Reformula os Critérios de Compra
O mercado europeu de AIOps para redes de telecomunicações está migrando da identificação reativa de falhas para a garantia preditiva de serviços. As operadoras buscam cada vez mais sistemas que conectem o desempenho de rádio, transporte, núcleo e aplicações com indicadores de experiência do assinante. Essa abordagem apoia a intervenção antes que a degradação do serviço se torne aparente para os clientes. As plataformas que explicam a relação entre as condições de rede e os resultados dos assinantes tendem a receber mais atenção do que as ferramentas que apenas sinalizam anomalias. Esses requisitos estão influenciando a forma como os fornecedores priorizam as capacidades de garantia e as funções de experiência do cliente.
A Expansão de Redes Autônomas e Padrões de Malha Fechada Estabelece a Demanda
O framework de redes autônomas do TM Forum oferece às operadoras uma base comum para avaliar a maturidade da automação. Seu serviço de validação de avaliação havia emitido quase 100 certificados para 17 provedores de serviços de comunicação após seu lançamento em 2025. As certificações abrangeram os níveis de maturidade 2, 3 e 4 em relação aos padrões de arquitetura digital aberta. No Nível 4, os sistemas podem tomar e executar decisões operacionais definidas sem aprovações humanas individuais.[2] O mercado europeu de AIOps para redes de telecomunicações, portanto, favorece fornecedores que suportam APIs Abertas do TM Forum e interfaces O-RAN à medida que as operadoras formalizam seus roteiros de automação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Silos de Dados de OSS Legados e Complexidade de Integração | -2.1% | Global, com efeitos agudos no Sul e Leste da Europa devido à infraestrutura mais antiga | Curto prazo (≤ 2 anos) |
| Requisitos de Cibersegurança, Privacidade e Governança de IA | -1.6% | Europa, devido à Lei de IA da UE e às obrigações da NIS2 | Médio prazo (2-4 anos) |
| Deriva de Modelos em Estados de Rede Específicos de Fornecedores | -1.0% | Global, núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Responsabilidade Humana pela Remediação Autônoma | -0.7% | Global, particularmente entre operadoras de serviços essenciais regulamentados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Silos de Dados de OSS Legados e Complexidade de Integração Limitam a Eficácia da IA entre Domínios
A disponibilidade de dados continua sendo um desafio fundamental para o mercado europeu de AIOps para redes de telecomunicações. Muitas operadoras europeias utilizam sistemas de gerenciamento específicos de fornecedores e isolados por domínio, desenvolvidos ao longo de 10 a 20 anos. Esses sistemas não foram projetados para compartilhar telemetria entre as camadas de rádio, transporte, núcleo e serviços. A preparação de dados para IA requer ingestão, normalização e federação antes que os modelos possam fornecer resultados confiáveis. A telemetria incompleta ou fragmentada pode aumentar os alarmes falsos e os custos de observabilidade, enfraquecendo o argumento operacional para a implantação. Esse ônus é maior para operadoras de médio porte que não dispõem dos orçamentos de integração disponíveis para os pares de Nível 1, criando uma diferença clara na capacidade de adoção.
Requisitos de Cibersegurança, Privacidade e Governança de IA Criam Sobrecarga de Conformidade
O ambiente regulatório europeu impõe vários requisitos sobrepostos aos sistemas de AIOps para telecomunicações. A Lei de IA da UE tornou-se totalmente aplicável em agosto de 2026 e exige a classificação de risco para sistemas de IA utilizados em infraestrutura digital crítica. As obrigações de alto risco previstas no Anexo III foram prorrogadas até 2 de dezembro de 2027, sob o AI Digital Omnibus. A NIS2 também aplica requisitos de gerenciamento de riscos de cibersegurança, relatórios de incidentes e responsabilidade aos serviços essenciais de comunicações eletrônicas. A ENISA publicou orientações técnicas de implementação para a NIS2 em junho de 2025. Essas regras podem prolongar os processos de aquisição e documentação para ferramentas que executam ações de remediação sem aprovação individual. Operadoras menores e novos fornecedores podem enfrentar os maiores atrasos de implantação por terem menor capacidade de conformidade.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: A Adoção de Serviços Desafia a Dominância da Receita de Plataformas
As plataformas detinham 64,88% do mercado europeu de AIOps para redes de telecomunicações em 2025. As grandes operadoras de Nível 1 haviam incorporado licenças de plataforma em seus sistemas de suporte a operações por vários anos. Esses acordos estabeleceram as plataformas como infraestrutura central para cargas de trabalho de garantia e automação. Os serviços devem expandir a um CAGR de 16,08% até 2031. Essa taxa indica uma demanda mais forte por serviços gerenciados, serviços profissionais e integração de sistemas. As operadoras regionais frequentemente preferem contratos que transferem a responsabilidade de implementação para um provedor experiente.
O mercado europeu de AIOps para redes de telecomunicações está observando essa preferência de forma mais clara no Sul e Leste da Europa. Muitas operadoras nesses mercados têm recursos limitados de engenharia de IA internos e precisam gerenciar sistemas de operações legados ao mesmo tempo. A entrega baseada em resultados pode reduzir os riscos associados a uma grande implementação de plataforma e fornecer às operadoras acesso a suporte especializado de integração. Também pode conectar o trabalho de implementação a resultados operacionais definidos, em vez de deixar a operadora montar ferramentas e serviços separados. A Nokia introduziu o Autonomous Network Fabric em 2025 e expandiu as opções de entrega em nuvem com o Google Cloud.[4] Isso demonstra que os fornecedores estão combinando plataformas de software com serviços operacionais, em vez de apresentá-los como escolhas separadas. Para o mercado europeu de AIOps para redes de telecomunicações, essa abordagem de entrega pode tornar a adoção prática onde as operadoras precisam de suporte técnico junto com software de automação.


Por Modelo de Implantação: A Entrega em Nuvem Ganha Terreno sobre a Incumbência Local
As implantações locais representaram 58,25% do tamanho do mercado europeu de AIOps para redes de telecomunicações em 2025. Os requisitos de soberania de dados apoiaram essa posição entre as operadoras europeias de Nível 1. Certas funções de rádio de malha fechada também exigem latência muito baixa, que os endpoints de nuvem pública podem não fornecer de forma consistente. As implantações baseadas em nuvem devem expandir a um CAGR de 17,21% até 2031. O progresso mais rápido está ocorrendo em análises de rede não em tempo real, planejamento, experiência do cliente e funções de gerenciamento de energia.
Os ambientes de nuvem pública fornecem recursos de computação escaláveis e ferramentas de IA pré-construídas para esses casos de uso menos sensíveis ao tempo. A Nokia programou seu Assurance Center como uma oferta de software como serviço no Google Cloud Marketplace para setembro de 2026. A Ericsson lançou o Agentic rApp como Serviço no AWS Marketplace em fevereiro de 2026. Ambas as ofertas mostram que os fornecedores estabelecidos de telecomunicações veem a entrega em nuvem como uma rota importante para novas implantações. Ao mesmo tempo, as obrigações da Lei de IA da UE e as expectativas de residência de dados da NIS2 estão apoiando designs de nuvem híbrida e soberana. Esses designs permitem que as cargas de trabalho operem mais próximas dos dados de rede, mantendo alguns benefícios da implantação em nuvem. Esse equilíbrio é importante no mercado europeu de AIOps para redes de telecomunicações porque os requisitos de controle em tempo real variam significativamente entre as funções de rede e os ambientes das operadoras.
Por Tamanho de Organização: Operadoras Menores Ampliam a Base Endereçável
As Grandes Empresas representaram 78,02% da receita em 2025. As operadoras móveis de Nível 1 e os incumbentes nacionais tinham orçamento e capacidade de engenharia para implantações complexas. As Pequenas e Médias Empresas devem expandir a um CAGR de 16,56% até 2031. Os modelos de software como serviço e serviços gerenciados reduzem as barreiras de entrada para operadoras regionais e operadoras de atacado. A mudança expande o mercado europeu de AIOps para redes de telecomunicações além dos maiores provedores de comunicações.
As arquiteturas API-first e as ferramentas de configuração de baixo código podem tornar as implantações mais acessíveis para operadoras menores. Os modelos comerciais por uso também podem evitar os longos programas de implementação associados a projetos anteriores de Nível 1. Os provedores de host neutro emergentes frequentemente começam com arquiteturas nativas de nuvem mais enxutas. Esses ambientes podem ser mais adequados para automação desde o início porque seus sistemas têm menos restrições de integração inerentes. O mercado europeu de AIOps para redes de telecomunicações pode, portanto, atrair demanda de operadoras que precisam de automação operacional utilizável sem ter que construir uma grande equipe interna de IA.
Por Aplicação: O Gerenciamento de Falhas Reduz a Diferença em Relação ao Monitoramento de Desempenho
O Gerenciamento de Desempenho de Rede representou 25,20% da receita em 2025. Essa aplicação se beneficiou de ferramentas de monitoramento estabelecidas em redes 4G e 5G iniciais. O Gerenciamento de Falhas e Incidentes deve expandir a um CAGR de 16,40% até 2031. As operadoras estão atribuindo mais valor a sistemas que podem corrigir problemas definidos em vez de apenas relatá-los. O mercado europeu de AIOps para redes de telecomunicações está, portanto, se estendendo da visibilidade para as operações de malha fechada.
A Nokia declarou que seus sistemas de malha fechada resolveram 40% dos incidentes automaticamente. O demonstrador Catalyst C26.0.995 do TM Forum relatou mais de 90% de precisão no autodiagnóstico de alarmes e localização de falhas. Também relatou uma redução de 25% no tempo médio de reparo. O Gerenciamento da Experiência do Cliente está ganhando relevância à medida que as operadoras relacionam os dados de garantia à retenção de assinantes e aos compromissos de qualidade de serviço. O Gerenciamento de Segurança de Rede, o Gerenciamento de Infraestrutura e a Análise de Desempenho de Aplicações permanecem como aplicações menores, mas em expansão. A otimização de energia e a garantia de fatias também estão emergindo como áreas de gastos distintas à medida que os requisitos de energia ganham importância. Esse padrão de uso mais amplo significa que o mercado europeu de AIOps para redes de telecomunicações está atendendo a mais estágios do ciclo de vida operacional, não apenas ao monitoramento de desempenho tradicional.

Por Usuário Final: Provedores Integrados Aumentam a Demanda entre Domínios
As Operadoras de Redes Móveis detinham 49,31% de participação na receita em 2025. Seus investimentos iniciais em 5G e maior escala de rede exigiam garantia e automação mais contínuas. As Operadoras de Redes Fixas e de Banda Larga também estão aumentando seus requisitos à medida que os programas de fibra adicionam infraestrutura ativa no Reino Unido, França, Alemanha e Espanha. Os Provedores Integrados de Serviços de Comunicação devem expandir a um CAGR de 15,29% até 2031. Suas redes fixas e móveis convergidas geram dados em mais domínios operacionais.
A complexidade operacional resultante torna a correlação entre domínios mais importante para os provedores integrados. A ServiceNow e a Vodafone Business iniciaram uma colaboração de 5 anos em abril de 2025, abrangendo o gerenciamento de serviços com tecnologia de IA. A ServiceNow também expandiu seu trabalho com o Google Cloud para operações empresariais autônomas durante 2026. Essas iniciativas visam processos unificados de garantia de serviços, operações de serviços e inventário de rede. Os provedores de host neutro e as operadoras híbridas satélite-terrestres representam um grupo emergente menor. Sua relevância deve aumentar à medida que as redes 5G privadas se expandem para campi e locais industriais. Esses usuários finais ampliam o mercado europeu de AIOps para redes de telecomunicações além das redes móveis nacionais convencionais e introduzem necessidades adicionais de garantia de serviços.
Análise Geográfica
A Alemanha detinha 22,66% da receita regional em 2025. Suas operadoras de Nível 1 possuem implantações avançadas de ferramentas de diagnóstico e remediação baseadas em IA. O país também possui uma densa base empresarial de 5G que produz telemetria substancial exigindo garantia contínua. A Deutsche Telekom e o Google Cloud anunciaram o MINDR em fevereiro de 2026 para diagnósticos e operações em domínios de rádio, transporte e núcleo. O sistema foi construído sobre a implantação anterior do RAN Guardian Agent da Deutsche Telekom. A Deutsche Telekom declarou que o RAN Guardian reduziu o tempo de gerenciamento de grandes eventos de horas para 1 minuto.
O Reino Unido deve expandir a um CAGR de 14,79% até 2031. A implantação de fibra, os testes de Open RAN e os orçamentos de tecnologia empresarial estão apoiando a demanda por garantia de rede. Essas condições criam mais dados multifornecedor que as operadoras devem interpretar rapidamente. O mercado europeu de AIOps para redes de telecomunicações no Reino Unido também se beneficia do argumento financeiro para a implantação de rede assistida por IA.
Espanha, Itália e o restante da Europa permanecem em estágios iniciais de adoção, mas contribuem para a demanda regional. A Itália está se desenvolvendo junto com o investimento em fibra e o maior uso de sistemas BSS e OSS nativos de nuvem. Os mercados nórdicos, os Países Baixos, a Polônia e a Europa Central e Oriental estão se tornando mais relevantes à medida que o Open RAN se expande. Novas alocações de espectro e acordos de compartilhamento de torres apoiam arquiteturas desagregadas em vários desses mercados. Os frameworks nacionais de cibersegurança e a implementação da NIS2 podem favorecer provedores com conhecimento regulatório local.
Cenário Competitivo
O mercado europeu de AIOps para redes de telecomunicações está moderadamente concentrado no nível de plataforma. Nokia, Ericsson, Amdocs e Netcracker Technology têm vantagens estabelecidas devido aos seus relacionamentos existentes com OSS. Os incumbentes estão reposicionando as ferramentas de AIOps para suportar orquestração multiagente e operações de malha fechada. Seu foco declarado é o alinhamento com os objetivos do TM Forum de Nível 3 e Nível 4 de Rede Autônoma. Esse posicionamento ajuda os fornecedores a vincular recursos de automação aos planos de maturidade das operadoras.
A Nokia e o Google Cloud expandiram sua parceria em junho de 2026 para incorporar agentes baseados em Gemini ao Nokia Assurance Center. O programa incluiu 6 agentes para triagem de eventos, raciocínio sobre anomalias, seleção de KPI, análise de causa raiz, recomendações de ações e painéis. A Ericsson introduziu o Agentic rApp como Serviço em fevereiro de 2026 para apoiar a otimização de rede. A Amdocs lançou o CES26 e seu aOS Cognitive Core no MWC 2026. Essas ações mostram uma competição centrada em funções agênticas entregues em nuvem sobrepostas a plataformas de rede estabelecidas.
As operadoras de médio porte no Sul, Centro e Leste da Europa continuam sendo alvos de ofertas de SaaS mais leves. Essas operadoras podem buscar ciclos de implantação mais curtos e menores requisitos de integração do que os compradores de Nível 1. RADCOM, MyCom OSI e Comarch têm relacionamentos com operadoras regionais que apoiam essa posição. A Dynatrace e a ServiceNow também expandiram sua colaboração em outubro de 2025 para apoiar operações de TI autônomas. Sua presença estende as capacidades de observabilidade entre setores para operações de serviços adjacentes às telecomunicações. Os padrões do TM Forum e do O-RAN reduzem as barreiras proprietárias ao definir requisitos comuns de malha de controle e interface.
Líderes do Setor Europeu de AIOps para Redes de Telecomunicações
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Comarch S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Nokia e Google Cloud anunciaram uma parceria expandida para incorporar os modelos Gemini do Google ao Nokia Assurance Center. A iniciativa incluiu 6 agentes de IA especializados para operações de rede. A Nokia programou a oferta de SaaS para o Google Cloud Marketplace em setembro de 2026, com 2 agentes iniciais e 4 agentes adicionais planejados até 2027.
- Março de 2026: A Amdocs apresentou o CES26, um conjunto BSS-OSS-rede orientado por agentes e alimentado pelo aOS Cognitive Core, no MWC 2026 em Barcelona. A empresa também anunciou o lançamento comercial da transformação plurianual da Vodafone Alemanha, incluindo capacidades de operações autônomas. A Amdocs posicionou o aOS para integração com pilhas de OSS existentes em mais de 100 provedores de serviços de comunicação.
- Fevereiro de 2026: Deutsche Telekom e Google Cloud anunciaram o MINDR, um sistema de IA multiagente para diagnósticos autônomos e operações em domínios de rádio, transporte e núcleo. O MINDR estendeu o RAN Guardian Agent, que havia reduzido o tempo de gerenciamento de grandes eventos de horas para 1 minuto após seu lançamento em novembro de 2025 na Alemanha.
- Fevereiro de 2026: Wind River e Vodafone anunciaram uma colaboração para operações de AI-RAN em redes Open RAN no MWC Barcelona. A solução ingere mais de 70 TB de dados de rede por semana nas camadas de rádio e nuvem. Destina-se a identificar desvios e orientar a remediação antes que a experiência do cliente seja afetada.


Escopo do Relatório do Mercado Europeu de AIOps para Redes de Telecomunicações
A receita do mercado europeu de AIOps para redes de telecomunicações é gerada por meio de licenciamento e assinaturas de plataformas, uso de software de IA/análise, consultoria e integração de sistemas, implantação, serviços gerenciados, manutenção e suporte fornecidos a operadoras de redes móveis, operadoras de redes fixas e de banda larga, provedores integrados de serviços de comunicação e outros usuários finais de telecomunicações em grandes empresas e pequenas e médias empresas na região.
O relatório do mercado europeu de AIOps para redes de telecomunicações é segmentado por oferta (plataformas e serviços), modelo de implantação (local e baseado em nuvem), tamanho da organização (grandes empresas e pequenas e médias empresas), aplicação (gerenciamento de desempenho de rede, gerenciamento de falhas e incidentes, gerenciamento de segurança de rede, gerenciamento da experiência do cliente, gerenciamento de infraestrutura, análise de desempenho de aplicações e outras aplicações), usuário final (operadoras de redes móveis, operadoras de redes fixas e de banda larga, provedores integrados de serviços de comunicação e outros usuários finais) e país (Reino Unido, Alemanha, França, Espanha, Itália e restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD).
| Plataformas |
| Serviços |
| Local |
| Baseado em Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Gerenciamento de Desempenho de Rede |
| Gerenciamento de Falhas e Incidentes |
| Gerenciamento de Segurança de Rede |
| Gerenciamento da Experiência do Cliente |
| Gerenciamento de Infraestrutura |
| Análise de Desempenho de Aplicações |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadoras de Redes Fixas e de Banda Larga |
| Provedores Integrados de Serviços de Comunicação |
| Outros Usuários Finais |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Restante da Europa |
| Por Oferta | Plataformas |
| Serviços | |
| Por Modelo de Implantação | Local |
| Baseado em Nuvem | |
| Por Tamanho de Organização | Grandes Empresas |
| Pequenas e Médias Empresas | |
| Por Aplicação | Gerenciamento de Desempenho de Rede |
| Gerenciamento de Falhas e Incidentes | |
| Gerenciamento de Segurança de Rede | |
| Gerenciamento da Experiência do Cliente | |
| Gerenciamento de Infraestrutura | |
| Análise de Desempenho de Aplicações | |
| Outras Aplicações | |
| Por Usuário Final | Operadoras de Redes Móveis |
| Operadoras de Redes Fixas e de Banda Larga | |
| Provedores Integrados de Serviços de Comunicação | |
| Outros Usuários Finais | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de AIOps para redes de telecomunicações?
O tamanho do mercado é estimado em 1,45 bilhões de USD em 2026 e deve atingir 2,76 bilhões de USD até 2031, a um CAGR de 13,74%.
O que está impulsionando a adoção de AIOps entre as operadoras europeias de telecomunicações?
A complexidade do 5G, os dados multifornecedor, a redução dos custos operacionais e a resolução mais rápida de falhas estão apoiando a adoção.
Qual oferta está se expandindo mais rapidamente na Europa?
Os Serviços devem expandir a um CAGR de 16,08% até 2031, à frente das Plataformas.
Qual modelo de implantação tem a maior taxa projetada?
A implantação Baseada em Nuvem deve expandir a um CAGR de 17,21% até 2031.
Qual aplicação deve expandir mais rapidamente?
O Gerenciamento de Falhas e Incidentes deve expandir a um CAGR de 16,40% até 2031.
Qual país lidera a demanda europeia?
A Alemanha detinha 22,66% de participação na receita em 2025, enquanto o Reino Unido deve expandir a um CAGR de 14,79%.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

