
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
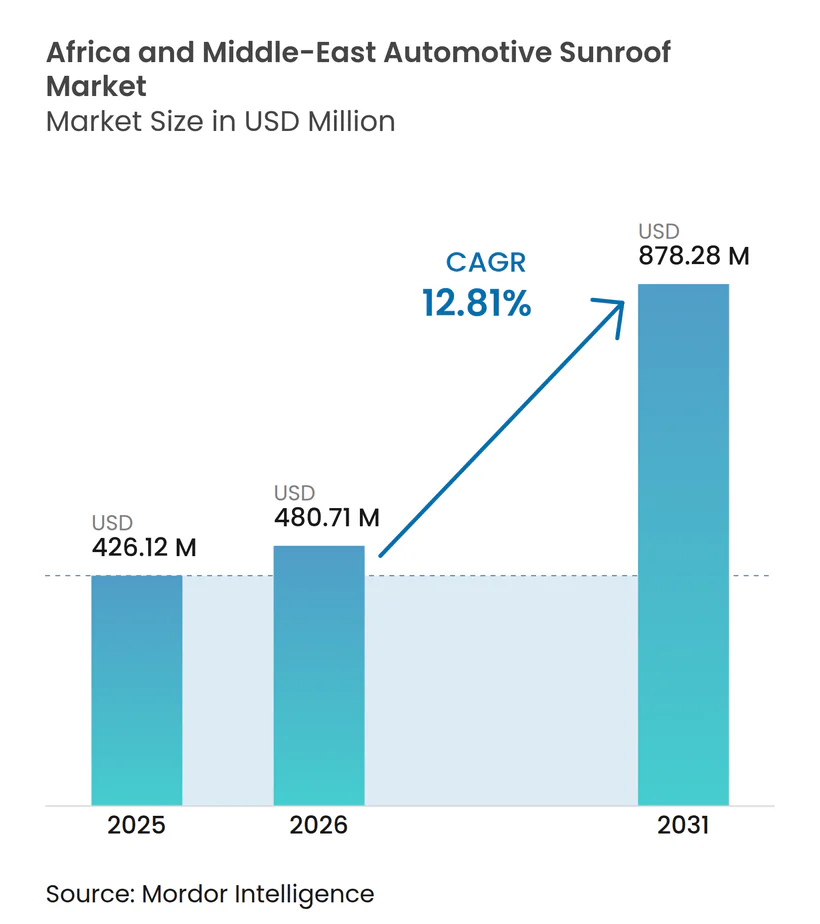
| Tamanho do mercado no ano base (2025) | 426.12 Milhões de dólares |
| Tamanho do Mercado (2026) | 480.71 Milhões de dólares |
| Tamanho do Mercado (2031) | 878.28 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.81 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Teto Solar Automotivo na África e no Oriente Médio por Mordor Intelligence
O mercado de teto solar automotivo na África e no Oriente Médio foi avaliado em 426,12 milhões de USD em 2025, é estimado em 480,71 milhões de USD em 2026 e está projetado para atingir 878,28 milhões de USD até 2031, crescendo a um CAGR de 12,81% de 2026 a 2031. A crescente adoção de SUVs, os planos de localização apoiados por fundos soberanos e a rápida chegada de veículos elétricos a bateria estão expandindo a base de clientes, enquanto os novos padrões de envidraçamento estão consolidando o vidro como o material dominante. Os tetos panorâmicos são agora um diferencial central nos acabamentos intermediários, e a acionamento elétrico passou de status premium para padrão à medida que as reformas tarifárias no Egito e a redução dos custos tecnológicos se difundem pelos segmentos de volume. Os compromissos de fabricação regional do Hyundai Motor Group, NIO e Volkswagen Group reduziram os prazos de entrega dos fornecedores. No entanto, desafios como problemas de durabilidade em climas desérticos e custos de energia flutuantes para vidro float continuam a elevar os riscos de garantia e as pressões de preço. Embora os principais fornecedores globais dominem o mercado, sua dependência de módulos importados criou oportunidades para fabricantes locais de Nível 2. Esses fabricantes, capazes de montar e realizar a manutenção de módulos rapidamente, estão bem posicionados para preencher essa lacuna. A intensidade competitiva no mercado permanece moderada.
Principais Conclusões do Relatório
- Por tipo de sistema de teto solar, os tetos panorâmicos lideraram com 43,88% de participação do mercado de teto solar automotivo na África e no Oriente Médio em 2025 e estão projetados para crescer a 14,64% até 2031.
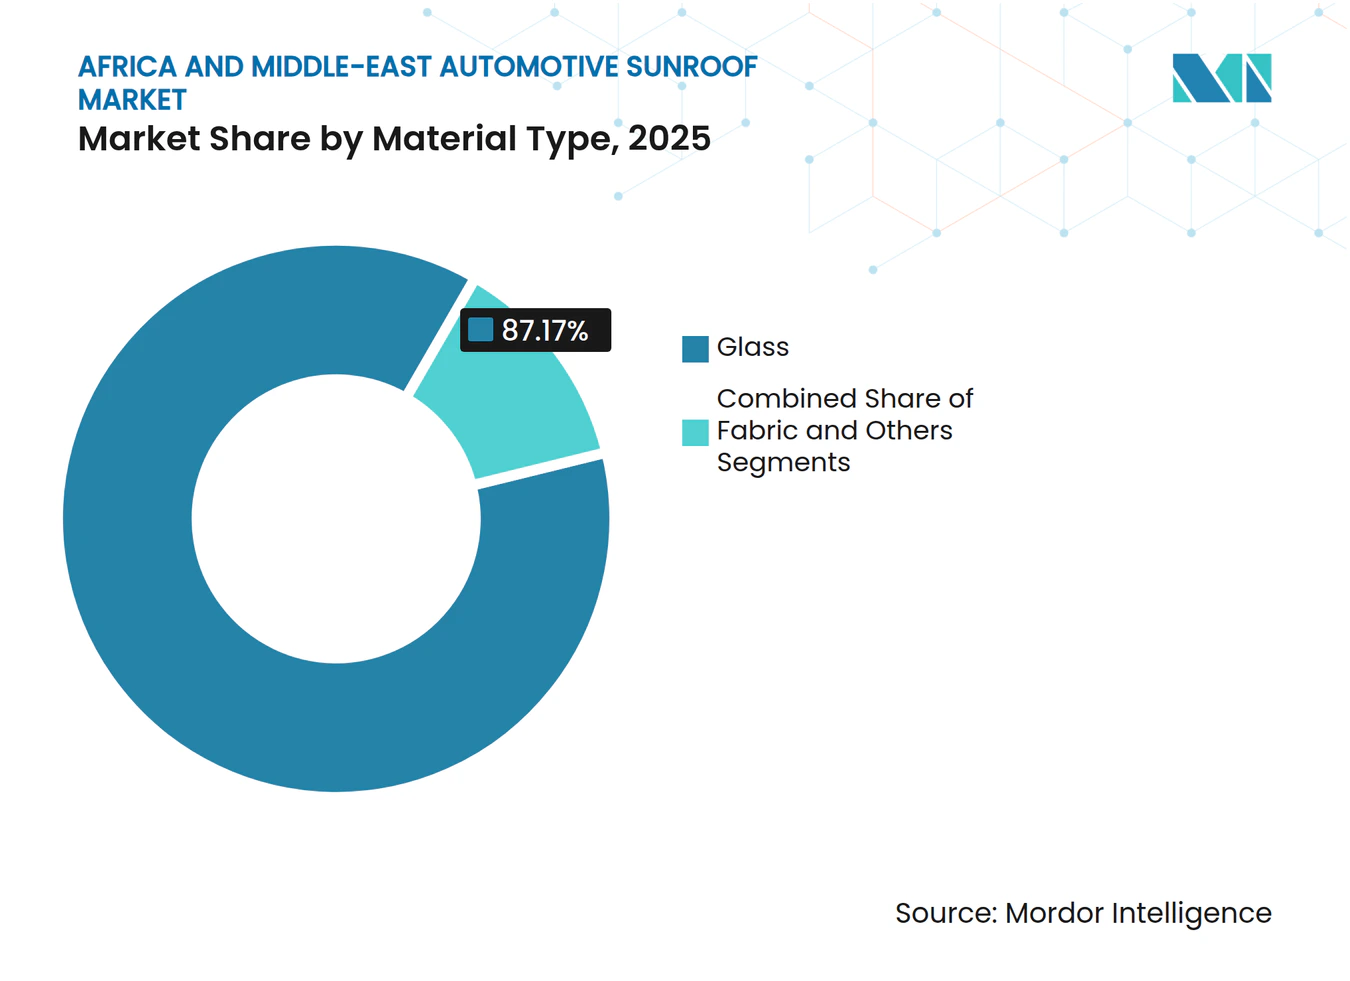
- Por tipo de material, o vidro capturou 87,17% de participação, enquanto as alternativas em tecido estão em declínio; o segmento está se expandindo a um CAGR de 13,34%, a maior taxa entre os materiais.
- Por tipo de operação, o acionamento elétrico comandou 84,33% da participação do mercado de teto solar automotivo na África e no Oriente Médio em 2025 e crescerá a 13,28% até 2031.
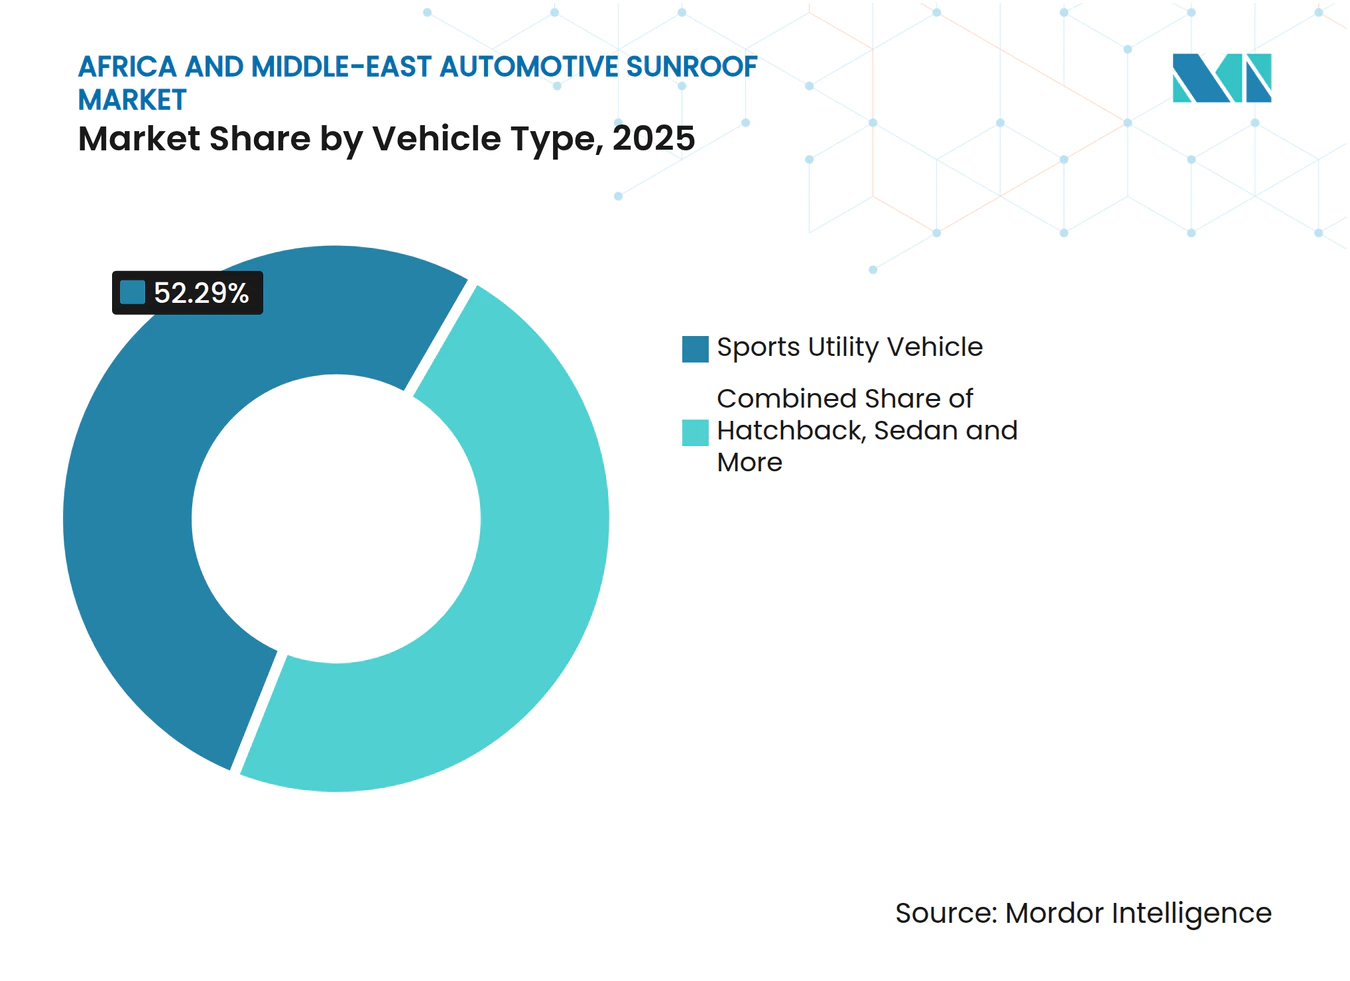
- Por tipo de veículo, os veículos utilitários esportivos responderam por 52,29% da receita em 2025 e permanecem o estilo de carroceria de crescimento mais rápido, com um CAGR de 13,19%.
- Por propulsão, os veículos elétricos a bateria registram a maior taxa de crescimento de 15,22%, mesmo que as plataformas de combustão interna retenham 74,43% das vendas.
- Geograficamente, os Emirados Árabes Unidos dominaram com 35,63% da receita em 2025, enquanto o Egito está definido para expandir mais rapidamente a 12,99% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Penetração de SUVs e Crossovers | +2.5% | Emirados Árabes Unidos, Arábia Saudita, Catar, Egito, África do Sul | Médio prazo (2–4 anos) |
| Rápida Expansão de Veículos Elétricos com Tetos de Vidro Maiores | +2.2% | Emirados Árabes Unidos, Arábia Saudita, Egito | Médio prazo (2–4 anos) |
| Incentivos de Localização de Montadoras nas Nações do GCC | +1.8% | Arábia Saudita e Emirados Árabes Unidos, além de vínculos de montagem com o Egito | Longo prazo (≥4 anos) |
| Demanda do Ciclo de Substituição por Retrofits Sem Vazamentos | +1.5% | Emirados Árabes Unidos e Arábia Saudita | Curto prazo (≤2 anos) |
| Surgimento de Tetos de Vidro Inteligente com Assistência Solar | +1.3% | Segmentos premium do GCC e África do Sul | Longo prazo (≥4 anos) |
| Pressão Regulatória por Vidro de Segurança Laminado | +1.2% | Nações do GCC e África do Sul | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Penetração de SUVs e Crossovers
Os veículos utilitários esportivos agora representam a maior parte das vendas de carros novos nos mercados do Golfo, e as montadoras rotineiramente incluem tetos panorâmicos como padrão nos acabamentos intermediários e premium de SUVs para preservar o poder de precificação. A participação de SUVs da Nissan aumentou, refletindo uma preferência crescente por SUVs [1]. A General Motors reportou crescimento significativo de volume, impulsionado inteiramente por seus SUVs de grande porte. Os distribuidores da Ford experimentaram crescimento, apoiado pelo forte desempenho dos modelos Explorer e Expedition. Os fornecedores se beneficiam de preços de módulos mais elevados para aberturas maiores em comparação com sedãs, bem como de ciclos de substituição estendidos nas frotas do GCC. À medida que a penetração de SUVs continua a crescer, as montadoras estão dedicando mais recursos à integração de tetos, aprimorando as especificações de base no mercado de teto solar automotivo africano e do Oriente Médio.
Rápida Expansão de Veículos Elétricos com Tetos de Vidro Maiores
As plataformas de veículos elétricos a bateria estão ganhando força nos mercados do GCC, oferecendo tetos panorâmicos que se destacam em comparação com seus equivalentes de motor de combustão interna. A NIO e a CYVN Holdings estão estabelecendo produção no Egito, incorporando tetos fotovoltaicos fixos com capacidades avançadas de geração de energia. O programa de eMobilidade da Arábia Saudita visa aumentar significativamente a penetração de veículos elétricos, apoiado por investimentos substanciais. O Zeekr 001 e o BYD Seal, ambos comercializados em todo o GCC, apresentam painéis panorâmicos projetados para rejeição de UV e IV. A Agência Internacional de Energia destacou um aumento notável na adoção de veículos elétricos na África, reduzindo a diferença na adoção de recursos entre a Europa e o Oriente Médio. Os fornecedores são incentivados a priorizar ferramentaria para atender à crescente demanda por veículos eletrificados no mercado de teto solar na África e no Oriente Médio.
Incentivos de Localização de Montadoras nas Nações do GCC
O Fundo de Investimento Público da Arábia Saudita e o Hyundai Motor Group formaram uma joint venture para estabelecer produção de veículos com foco no aumento do conteúdo local [2]. A Stellantis está planejando um local de montagem em uma zona econômica especial na África do Sul para aumentar significativamente a capacidade de produção. O Volkswagen Group iniciou um estudo de viabilidade para uma zona automotiva no Egito, posicionando estrategicamente clusters de Nível 1 próximos à planta proposta. Essas iniciativas visam aprimorar as capacidades de fabricação regional e otimizar as cadeias de suprimentos para componentes como vidro, estruturas e atuadores. Os fornecedores que se antecipam estão aproveitando as oportunidades de localização de engenharia e atendendo à crescente demanda por tetos solares automotivos na África e no Oriente Médio.
Surgimento de Tetos de Vidro Inteligente com Assistência Solar
Os tetos eletrocrômicos e fotovoltaicos estão passando de meros conceitos para recursos automotivos convencionais. O teto Solarbay da Renault, estreando como padrão no Scenic E-Tech, pode ajustar rapidamente sua opacidade. O vidro Digital Curtain da AGC, que pode ajustar a transmissão de luz a níveis mínimos, entrou em produção em série. A Polestar alcançou uma taxa de adoção notável para seu teto eletrocrômico, superando a média regional. O Prius da Toyota aproveita células fotovoltaicas montadas no teto para ampliar sua autonomia elétrica. Embora essas tecnologias avançadas exijam prêmios de preço significativos, elas abordam efetivamente os desafios impostos pelo calor do deserto, elevando assim o segmento premium do mercado de teto solar automotivo na África e no Oriente Médio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Poeira do Clima Desértico Acelerando a Falha de Vedação | –1.8% | Emirados Árabes Unidos, Arábia Saudita, Catar, Norte da África | Médio prazo (2–4 anos) |
| Altas Tarifas de Importação sobre Módulos de Teto Acabados | –1.4% | Egito, Argélia, Marrocos | Curto prazo (≤2 anos) |
| Volatilidade nos Custos de Insumos de Energia para Vidro Float | –1.3% | Fornecedores com base na Europa atendendo ao Oriente Médio e à África | Curto prazo (≤2 anos) |
| Expertise Limitada em Pós-Venda Fora do GCC | –0.9% | Egito, Marrocos, África Subsaariana | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Poeira do Clima Desértico Acelerando a Falha de Vedação
Em certas regiões, os tubos de drenagem entopem e as borrachas de vedação endurecem significativamente mais rápido em comparação com climas temperados. A Audi emitiu boletins destacando falhas no vedante perimetral em seus modelos Q5, Q7, Q8 e e-tron. A BMW implementou um novo sistema de roteamento de drenagem para resolver problemas semelhantes. Enquanto isso, proprietários do Volkswagen Golf na Arábia Saudita e nos Emirados Árabes Unidos relataram problemas com rachaduras no canal. As reclamações de garantia têm desencorajado os consumidores de optar por tetos solares em suas compras subsequentes, impactando negativamente o volume potencial do mercado de teto solar automotivo na África e no Oriente Médio.
Altas Tarifas de Importação sobre Módulos de Teto Acabados
O Egito impõe altas tarifas sobre veículos acabados, enquanto painéis de vidro separados e atuadores enfrentam tarifas significativamente mais baixas. Essa discrepância incentiva os fornecedores a enviar componentes em forma desmontada, gerando custos adicionais de manuseio. Na Argélia, o requisito de participação local nas importações atua como uma barreira para especialistas de Nível 1. Em Marrocos, a conformidade com regulamentações rigorosas aumentou o custo dos veículos importados, levando as montadoras a omitir tetos solares nos acabamentos de entrada. Esses desequilíbrios tarifários estão desacelerando a adoção de recursos premium no mercado de teto solar automotivo na África e no Oriente Médio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Dominância do Vidro Reforçada por Mandatos de SegurançaO vidro respondeu por 87,17% do tamanho do mercado de teto solar automotivo na África e no Oriente Médio em 2025 e se expandirá a um CAGR de 13,34% até 2031. Os mandatos de vidro laminado nas nações do GCC e na África do Sul tornaram os tetos de tecido comercialmente irrelevantes, reduzindo sua participação para 3% até 2031. A Saint-Gobain aumentou significativamente sua capacidade no Egito, enquanto a joint venture da AGC em Marrocos aprimorou suas operações, reduzindo o prazo de entrega para as montadoras regionais. Os consumidores priorizam a clareza óptica e a estabilidade UV, e os fornecedores evitam os custos adicionais de ferramentaria associados ao tecido. À medida que as regulamentações se alinham, o vidro laminado tornou-se o padrão, impulsionando a demanda por recursos de valor agregado, como antenas embutidas e camadas eletrocrômicas no mercado de teto solar automotivo na África e no Oriente Médio.
A resistência limitada do tecido às intempéries e sua incapacidade de incorporar grades de aquecimento ou células fotovoltaicas enfraquecem ainda mais sua posição competitiva. Os painéis de policarbonato ocupam um nicho em kits de aftermarket para Jeep ou off-road, mas enfrentam os mesmos desafios regulatórios que o tecido nas aprovações de tipo. Os processadores de vidro colocalizados com a montagem final se beneficiam de economias tarifárias e retornos de garantia mais rápidos, melhorando assim os ciclos de capital de giro das montadoras. À medida que a localização da cadeia de suprimentos avança, espera-se que o vidro mantenha suas vantagens de custo e desempenho, reforçando sua posição dominante no setor de teto solar automotivo da África e do Oriente Médio.



Por Tipo de Sistema de Teto Solar:
Tetos Panorâmicos Capturam Posicionamento PremiumOs designs panorâmicos capturaram 43,88% da participação do mercado de teto solar automotivo na África e no Oriente Médio em 2025 e estão previstos para crescer 14,64% até 2031. As montadoras estão expandindo aberturas maiores para acabamentos mais acessíveis, pois esses recursos conferem aos SUVs e veículos elétricos a bateria uma sensação mais espaçosa e um valor percebido mais elevado. Embora os veículos elétricos sensíveis ao arrasto se beneficiem de tetos embutidos que mantêm um perfil baixo, o recurso de inclinar e deslizar permanece vinculado a contratos legados. Enquanto isso, os compradores de entrada no Egito e em Marrocos estão se inclinando para os formatos pop-up.
Os avanços no vidro temperado, aliados a estruturas mais finas e trilhos de persiana integrados, tornaram os módulos panorâmicos escaláveis e econômicos. O Scenic E-Tech da Renault agora vem de série com um teto Solarbay, sinalizando que a tecnologia panorâmica eletrocrômica abandonou seu rótulo exclusivo de luxo. Dados da Polestar indicam que o GCC demonstra uma preferência mais forte por opções eletrocrômicas do que a Europa. Os fabricantes de módulos estão introduzindo sistemas de trilhos modulares, permitindo-lhes reutilizar ferramentaria em diferentes entre-eixos e, consequentemente, reduzindo os custos por unidade. À medida que as opções panorâmicas se tornam cada vez mais o ponto central do marketing nas concessionárias, sua participação de mercado no segmento de teto solar automotivo na África e no Oriente Médio continua a crescer.
Por Tipo de Operação:
O Acionamento Elétrico Torna-se a Especificação PadrãoOs sistemas elétricos detinham 84,33% da participação do tamanho do mercado de teto solar automotivo na África e no Oriente Médio em 2025 e estão no caminho para um CAGR de 13,28%. Os acabamentos de entrada no Egito e em Marrocos continuam a apresentar tetos com manivela manual devido à sua relação custo-benefício em comparação com as alternativas elétricas.
Ao integrar o driver do motor na unidade de controle da carroceria, os fabricantes podem eliminar a necessidade de um chicote separado. Além disso, recursos como antipinçamento e fechamento automático com chuva estão surgindo como mandatos de segurança. A joint venture da Hyundai no Egito está priorizando módulos elétricos, mesmo em sedãs intermediários, acelerando a transição para longe dos sistemas manuais. A crescente adoção do acionamento elétrico está impulsionando uma mudança em direção a especificações padronizadas, simplificando o fornecimento nos mercados de teto solar automotivo da África e do Oriente Médio.
Por Tipo de Veículo:
Os Veículos Utilitários Esportivos Impulsionam o Volume e a Expansão das MargensOs veículos utilitários esportivos responderam por 52,29% da receita do segmento em 2025 e estão projetados para crescer a 13,19% até 2031, superando todos os outros estilos de carroceria. Os sedãs estão perdendo participação nas concessionárias, e os hatchbacks estão se fundindo com os mini-crossovers, aumentando as aberturas médias de teto.
As alturas de condução mais elevadas mitigam a perda de espaço para a cabeça causada por painéis laminados mais espessos, portanto as montadoras estão adotando agressivamente tetos de vidro em SUVs. A maior vida útil dos veículos nas frotas do GCC está impulsionando uma maior demanda de aftermarket por vedantes e atuadores. Os fornecedores veem ganhos de receita tanto na venda quanto ao longo do ciclo de propriedade, reforçando o viés de SUV no mercado de teto solar automotivo africano e do Oriente Médio.

Por Propulsão do Veículo:
Os Veículos Elétricos a Bateria Lideram o Crescimento Apesar da Dominância dos Motores de Combustão InternaAs plataformas de combustão interna ainda responderam por 74,43% das remessas de 2025, mas as variantes elétricas a bateria registrarão um CAGR de 15,22% até 2031. As arquiteturas de veículos elétricos a bateria agora são projetadas para ampliar o espaço do teto, criando uma sensação de cabine mais espaçosa.
A NIO está implementando uma estratégia de teto fotovoltaico, enquanto a Xiaomi está introduzindo vidro com alta capacidade de bloqueio de IV. Essas inovações abordam preocupações sobre o calor do deserto, tornando os tetos panorâmicos quase essenciais para os novos modelos de veículos elétricos. À medida que as redes de carregamento se expandem e a participação de veículos elétricos a bateria aumenta, também aumenta a adoção de especificações premium, impulsionando a lucratividade geral no mercado de teto solar para o setor automotivo na África e no Oriente Médio.
Análise Geográfica
Mercado de Teto Solar Automotivo do MEA
Os Emirados Árabes Unidos responderam por 35,63% da receita regional em 2025, impulsionados pelas importações de veículos premium e pela influência de sua sede nas especificações dos modelos. A Arábia Saudita ficou em segundo lugar, com aproximadamente 30%, e sua planta Hyundai-PIF, com lançamento previsto para 2026, deverá trazer o fornecimento de componentes para o mercado interno. A África do Sul é apoiada por sua consolidada base local de montagem de veículos. A meta da Stellantis de produzir 1 milhão de unidades regionalmente até 2030 deverá impulsionar ainda mais a demanda por tetos solares ao longo do período de previsão.
O Egito é o mercado de crescimento mais acelerado, com previsão de expansão a um CAGR de 12,99% até 2031, após cortes tarifários sobre painéis de vidro e o estudo de viabilidade da Volkswagen para uma nova planta de montagem. O anúncio da NIO sobre atividades de fabricação e P&D no Egito e em Abu Dhabi ressalta a importância estratégica dessas localidades para os players de novas energias, especialmente para validação em climas quentes. Marrocos, Argélia, Catar e outros mercados africanos emergentes deverão ganhar destaque à medida que as cadeias de suprimentos se tornam mais eficientes.
A planta da AGC em Kenitra garante que os fabricantes de equipamentos originais (OEMs) do Norte da África recebam suprimentos dentro de um prazo reduzido. Enquanto isso, a expansão da Saint-Gobain em Ain Sokhna oferece prazos de entrega mínimos para painéis laminados. A região está testemunhando uma demanda crescente por componentes digitais, impulsionada pela evolução da dinâmica de mercado. Esses fatores destacam o papel fundamental dos estados do GCC na adoção de novas funcionalidades, com o Egito e a África do Sul emergindo como principais polos de fabricação. À medida que as capacidades de pós-venda melhoram, os mercados menores estão posicionados para ampliar sua penetração, sustentando o crescimento contínuo do mercado de teto solar automotivo da África e do Oriente Médio.
Cenário Competitivo
Concentração do Mercado
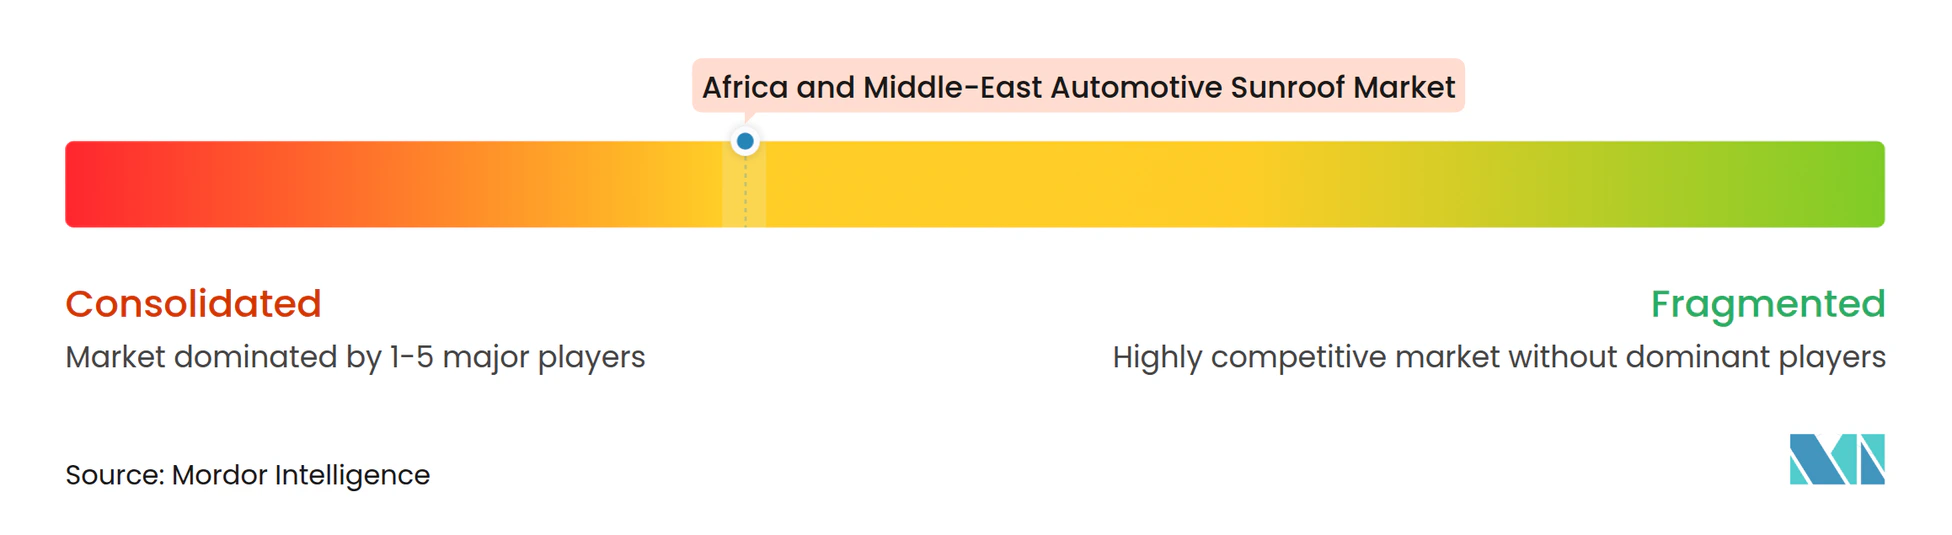
A Webasto, a Inalfa e a Magna dominam uma parcela significativa das remessas, mas dependem fortemente de importações para quase todos os módulos. Essa dependência os expõe a altas tarifas e longos tempos de trânsito. A Webasto gera a maior parte de sua receita de sua divisão de sistemas de teto, com escritórios de vendas localizados em Dubai e Joanesburgo. A Inalfa expandiu sua instalação indiana para atender aos veículos Hyundai e Kia destinados ao Golfo. Enquanto isso, a Magna identificou Marrocos como um centro de montagem econômico, mas ainda não estabeleceu nenhuma capacidade regional.
A recente expansão da Saint-Gobain no Egito, juntamente com seu investimento em um forno movido a energia solar, destaca um movimento estratégico em direção à integração vertical. Essa abordagem estabiliza os custos de energia e acelera os prazos de entrega. O vidro eletrocrômico da AGC entrou em produção e está mirando múltiplas montadoras do GCC para modelos futuros. Além disso, fabricantes de vidro chineses, como a Fuyao, estão explorando joint ventures na Arábia Saudita e no Egito, impulsionados pelos mandatos de localização na região.
Os fabricantes regionais de Nível 2 estão montando kits desmontados e oferecendo serviços de garantia competitivos, reduzindo as vantagens anteriormente detidas pelos importadores. Os fornecedores que integram laminação, estruturação de módulos e distribuição de aftermarket estão bem posicionados para ganhar participação de mercado à medida que as montadoras exigem cada vez mais prazos de ciclo mais rápidos e precificação em moeda local. Como resultado, o mercado de teto solar automotivo na África e no Oriente Médio está transitando de um modelo de exportação centrado na Europa para um ecossistema localizado. Nesse cenário em evolução, as estratégias em torno de tarifas e densidade de serviços serão críticas para determinar os líderes de mercado.
Líderes do Setor de Teto Solar Automotivo na África e no Oriente Médio
-
Webasto Group
-
Inalfa Roof Systems B.V.
-
Magna International Inc.
-
Motherson Yachiyo Automotive Systems Co., Ltd.
-
AISIN Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Teto Solar Automotivo da África e do Oriente Médio Empresas cobertas neste relatório
- Webasto Group
- Inalfa Roof Systems B.V.
- Magna International Inc.
- AISIN Corporation
- Motherson Yachiyo Automotive Systems Co., Ltd.
- Inteva Products LLC
- CIE Automotive S.A.
- BOS GmbH & Co. KG
- Johnan America Inc.
- Donghee Industrial Co.
- Mingfang Automotive Parts
- AGC Inc.
- Fuyao Glass Industry Group
- Nippon Sheet Glass Co., Ltd.
- Valeo Group
- Johnson Electric Holdings
Desenvolvimentos industriais recentes em Mercado de Teto Solar Automotivo da África e do Oriente Médio
- Julho de 2026: A Jetour lançou os SUVs Dashing e X70 Plus renovados na África do Sul. Os modelos atualizados oferecem estilo exterior revisado, maior conforto, tecnologia avançada e recursos de segurança aprimorados. O novo Dashing apresenta um interior aprimorado, incluindo um sistema de áudio Sony de oito alto-falantes, controle de clima de zona dupla, teto solar panorâmico e bancos dianteiros aquecidos e ventilados na variante Prime.
- Junho de 2026: O Grupo El-Khanagry e a Delemar Automotive, subsidiária do Grupo Industrial Delemar, anunciaram uma parceria para desenvolver, fabricar, montar e fornecer sistemas inteligentes de teto solar automotivo no Egito com mais de 75% de conteúdo local.
- Abril de 2026: A Saint-Gobain Egito anunciou 215 milhões de EUR em novos investimentos em materiais de construção sustentáveis para apoiar a economia verde e localizar a fabricação avançada. O primeiro projeto é uma planta de vidro especial na Zona Econômica do Canal de Suez (SCZONE), representando 175 milhões de EUR em investimento estrangeiro direto. A instalação está definida para se tornar a maior do grupo no Oriente Médio e na África. Espera-se que produza 900 toneladas de vidro por dia para os setores automotivo e de energia solar, ajudando a reduzir a conta anual de importações do Egito em aproximadamente 35 milhões de USD.
Escopo do Relatório do Mercado de Teto Solar Automotivo na África e no Oriente Médio
O Relatório do Mercado de Teto Solar Automotivo na África e no Oriente Médio é Segmentado por Tipo de Material (Vidro, Tecido e Outros), Tipo de Sistema de Teto Solar (Embutido, Inclinar e Deslizar, Panorâmico e Pop-Up / Spoiler), Tipo de Operação (Elétrico e Manual), Tipo de Veículo (Hatchback, Sedã, Veículo Utilitário Esportivo e Veículo Multiuso / Outros), Propulsão do Veículo (Motor de Combustão Interna, Veículo Elétrico a Bateria e Veículo Elétrico Híbrido / Veículo Elétrico Híbrido Plug-in) e País. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
Por Tipo de Material
| Vidro |
| Tecido |
| Outros |
Por Tipo de Sistema de Teto Solar
| Embutido |
| Inclinar e Deslizar |
| Panorâmico |
| Pop-Up / Spoiler |
Por Tipo de Operação
| Elétrico |
| Manual |
Por Tipo de Veículo
| Hatchback |
| Sedã |
| Veículo Utilitário Esportivo |
| Veículo Multiuso / Outros |
Por Propulsão do Veículo
| Motor de Combustão Interna |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido / Veículo Elétrico Híbrido Plug-in |
Por País
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Egito |
| Restante da África e do Oriente Médio |
| Por Tipo de Material | Vidro |
| Tecido | |
| Outros | |
| Por Tipo de Sistema de Teto Solar | Embutido |
| Inclinar e Deslizar | |
| Panorâmico | |
| Pop-Up / Spoiler | |
| Por Tipo de Operação | Elétrico |
| Manual | |
| Por Tipo de Veículo | Hatchback |
| Sedã | |
| Veículo Utilitário Esportivo | |
| Veículo Multiuso / Outros | |
| Por Propulsão do Veículo | Motor de Combustão Interna |
| Veículo Elétrico a Bateria | |
| Veículo Elétrico Híbrido / Veículo Elétrico Híbrido Plug-in | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Egito | |
| Restante da África e do Oriente Médio |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de teto solar automotivo na África e no Oriente Médio até 2031?
O mercado está previsto para atingir 878,26 milhões de USD até 2031.
Qual sistema de teto solar está crescendo mais rapidamente na região?
Os tetos panorâmicos estão se expandindo a um CAGR de 14,64%, o mais alto entre os tipos de sistema.
Por que os SUVs são importantes para os fornecedores de teto solar no Oriente Médio?
Os SUVs exigem preços mais elevados para módulos de teto, ciclos de substituição mais longos e agora representam mais da metade das vendas de novos veículos nos mercados do GCC.
Como as regulamentações de vidro laminado afetam a escolha do material?
Os padrões do GCC e da África do Sul exigem vidro laminado, empurrando os tetos de tecido e policarbonato para a obsolescência.
Qual é o impacto da adoção de veículos elétricos na demanda por teto solar?
Os veículos elétricos a bateria alocam até 20% mais abertura de teto, impulsionando a taxa de crescimento mais rápida de 15,22% para os módulos de teto solar.