
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
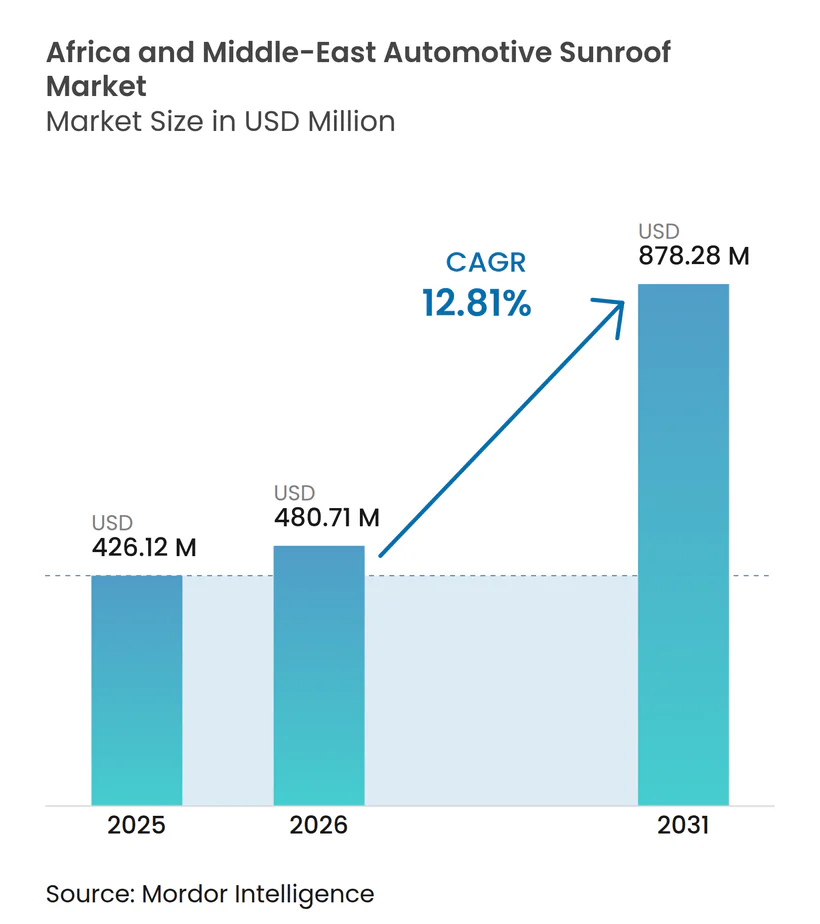
| 基準年の市場規模 (2025) | 426.12 百万米ドル |
| 市場規模 (2026) | 480.71 百万米ドル |
| 市場規模 (2031) | 878.28 百万米ドル |
| 成長率 (2026 - 2031) | 12.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカおよび中東の自動車用サンルーフ市場分析
アフリカおよび中東の自動車用サンルーフ市場は2025年に4億2,612万米ドルと評価され、2026年には4億8,071万米ドルと推定され、2031年までに8億7,828万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 12.81%で成長します。SUV普及の拡大、政府系ファンドが支援する現地化計画、バッテリー電気自動車の急速な普及が顧客基盤を拡大する一方、新たなガラス基準がガラスを主要素材として定着させています。パノラミックルーフは現在、中間グレードのトリムにおけるコアな差別化要素となっており、エジプトの関税改革と技術コストの圧縮が量産セグメントに波及するにつれ、電動アクチュエーションはプレミアムから標準仕様へと移行しています。Hyundai Motor Group、NIO、Volkswagen Groupによる地域製造へのコミットメントにより、サプライヤーのリードタイムが短縮されています。しかし、砂漠気候における耐久性の問題やフロートガラスのエネルギーコストの変動といった課題が、保証リスクと価格圧力を高め続けています。世界有数のサプライヤーが市場を支配する一方、輸入モジュールへの依存が地域のティア2ファブリケーターに機会をもたらしています。これらのファブリケーターは、モジュールの迅速な組み立てとサービス提供が可能であり、このギャップに対応する好位置にあります。市場における競争の激しさは中程度にとどまっています。
主要レポートポイント
- サンルーフシステムタイプ別では、パノラミックルーフが2025年のアフリカおよび中東の自動車用サンルーフ市場において43.88%のシェアを占め、2031年にかけて14.64%の成長が予測されています。
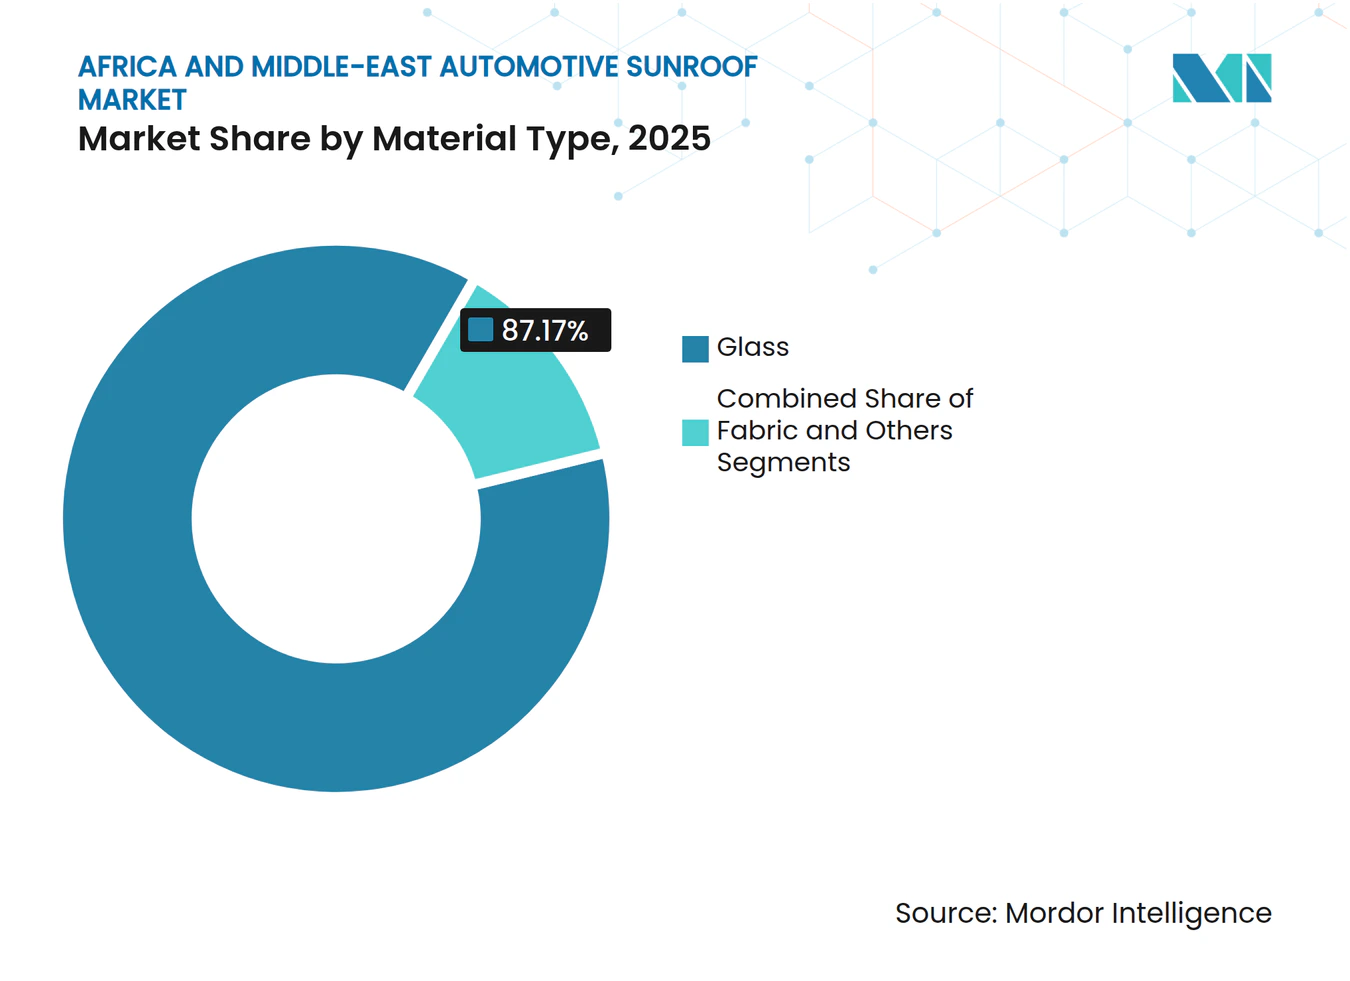
- 素材タイプ別では、ガラスが87.17%のシェアを獲得し、ファブリック代替品は縮小傾向にあります。同セグメントはCAGR 13.34%で拡大しており、素材の中で最も高い成長率となっています。
- 操作タイプ別では、電動アクチュエーションが2025年のアフリカおよび中東の自動車用サンルーフ市場シェアの84.33%を占め、2031年にかけて13.28%の成長が見込まれます。
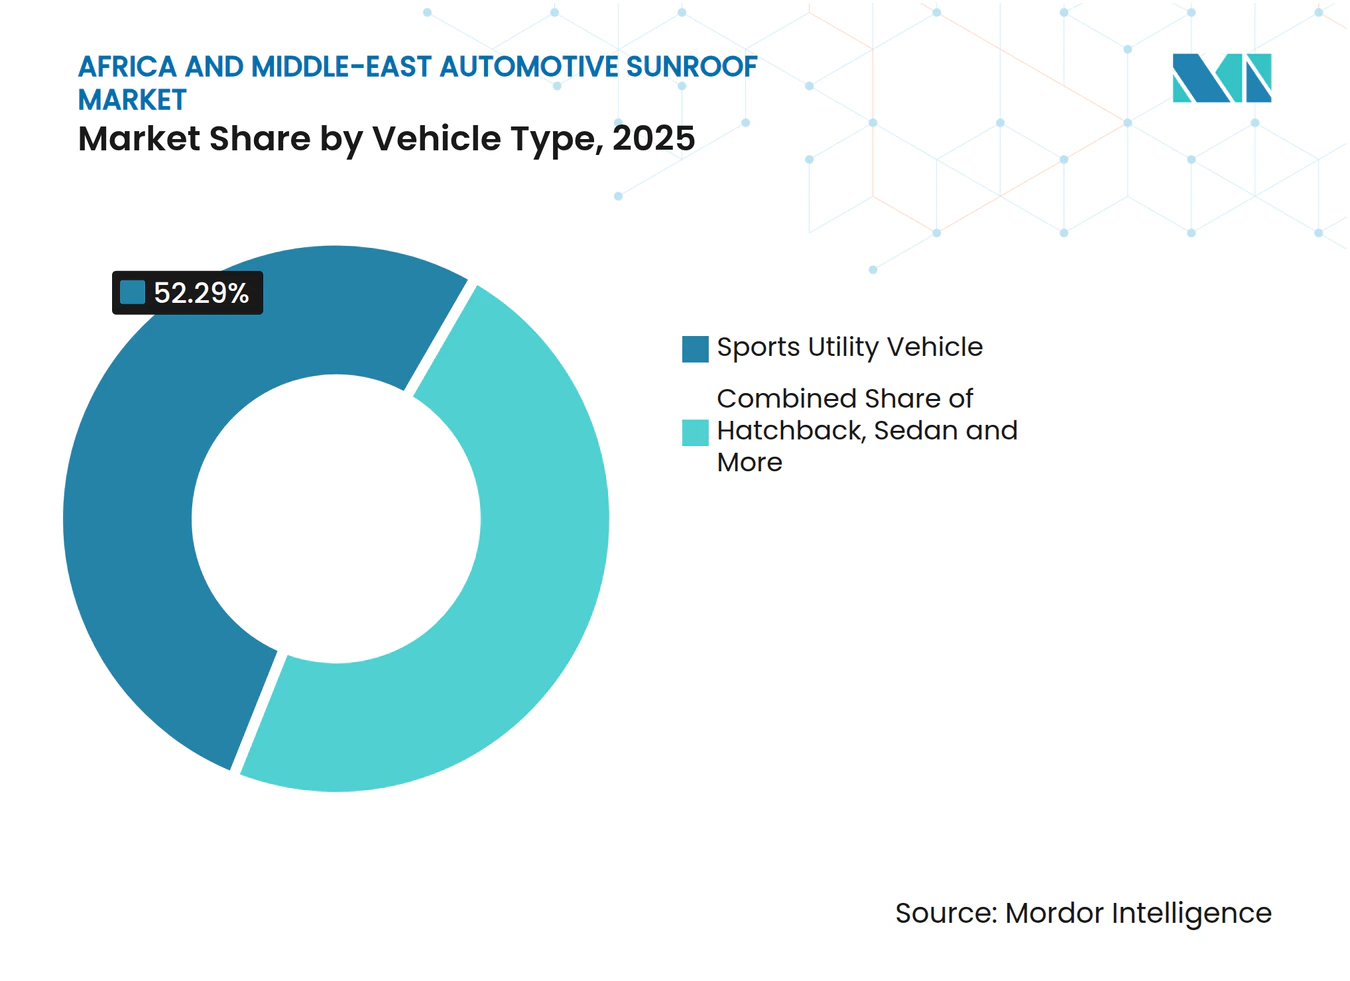
- 車両タイプ別では、スポーツユーティリティビークルが2025年の収益の52.29%を占め、CAGR 13.19%で最も成長の速いボディスタイルであり続けています。
- 推進方式別では、バッテリー電気自動車が最も高い成長率15.22%を記録しており、内燃機関プラットフォームが販売の74.43%を維持しているにもかかわらず、高い伸びを示しています。
- 地域別では、アラブ首長国連邦が2025年の収益の35.63%を占めて首位となり、エジプトは2031年にかけてCAGR 12.99%で最も速い拡大が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SUVおよびクロスオーバーの普及拡大 | +2.5% | アラブ首長国連邦、サウジアラビア、カタール、エジプト、南アフリカ | 中期(2〜4年) |
| 大型ガラスルーフを搭載した電気自動車の急速な普及 | +2.2% | アラブ首長国連邦、サウジアラビア、エジプト | 中期(2〜4年) |
| GCC諸国におけるOEM現地化インセンティブ | +1.8% | サウジアラビアおよびアラブ首長国連邦、エジプトへの組立連携を含む | 長期(4年以上) |
| 漏れのないレトロフィットに対する交換サイクル需要 | +1.5% | アラブ首長国連邦およびサウジアラビア | 短期(2年以内) |
| 太陽光発電対応スマートガラスルーフの台頭 | +1.3% | GCCプレミアムセグメントおよび南アフリカ | 長期(4年以上) |
| 積層安全ガラスに関する規制の推進 | +1.2% | GCC諸国および南アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
SUVおよびクロスオーバーの普及拡大
スポーツユーティリティビークルは現在、湾岸市場における新車販売の大半を占めており、OEMは中間グレードおよびプレミアムSUVトリムにパノラミックルーフを標準装備として組み込み、価格競争力を維持しています。NissanのSUVミックスは増加しており、SUVへの高まる需要を反映しています[1]。General Motorsは、フルサイズSUVのみに牽引された大幅な販売台数の成長を報告しています。Fordのディストリビューターは、ExplorerおよびExpeditionモデルの好調な販売に支えられた成長を経験しています。サプライヤーは、セダンと比較して大型開口部に対してより高いモジュール価格の恩恵を受けるとともに、GCCフリートにおける長期的な交換サイクルの恩恵も享受しています。SUVの普及が続く中、自動車メーカーはルーフ統合により多くのリソースを投入し、アフリカおよび中東の自動車用サンルーフ市場におけるベースライン仕様を向上させています。
大型ガラスルーフを搭載した電気自動車の急速な普及
バッテリー電気自動車プラットフォームはGCC市場で普及が進んでおり、ICE車と比較して際立つパノラミックルーフを提供しています。NIOとCYVN Holdingsはエジプトで生産を確立しており、高度なエネルギー生成能力を持つ固定型太陽光発電ルーフを搭載しています。サウジアラビアのeMobilityプログラムは、多額の投資に支えられ、EVの普及率を大幅に高めることを目指しています。GCC全域で販売されているZeekr 001とBYD Sealは、UV・IR遮断性能を備えたパノラミックパネルを搭載しています。国際エネルギー機関は、アフリカにおけるEV普及の顕著な増加を強調しており、欧州と中東の間の能採用のギャップが縮まっています。サプライヤーは、アフリカおよび中東のサンルーフ市場における電動車両への需要の高まりに対応するため、工具設備の優先整備が求められています。
GCC諸国におけるOEM現地化インセンティブ
サウジアラビアの公共投資ファンドとHyundai Motor Groupは、地域コンテンツの拡大を重視した車両生産を確立するための合弁事業を設立しました[2]。Stellantisは南アフリカの経済特区に組立サイトを計画しており、生産能力を大幅に引き上げる予定です。Volkswagen Groupはエジプトに自動車ゾーンの実現可能性調査を開始し、提案されたプラント近くにティア1クラスターを戦略的に配置しています。これらの取り組みは、地域の製造能力を強化し、ガラス、フレーム、アクチュエーターなどの部品のサプライチェーンを合理化することを目的としています。先行するサプライヤーは、エンジニアリング現地化の機会を活用し、アフリカおよび中東における自動車用サンルーフへの高まる需要に対応しています。
太陽光発電対応スマートガラスルーフの台頭
エレクトロクロミックおよび太陽光発電ルーフは、単なるコンセプトから主流の自動車機能へと移行しています。RenaultのSolarbayルーフは、Scenic E-Techに標準装備として初登場し、その不透明度を迅速に調整することができます。AGCのDigital Curtainガラスは、光透過率を最小限に調整できる機能を持ち、量産に入っています。Polestarは、地域平均を上回るエレクトロクロミックルーフの顕著な採用率を達成しました。ToyotaのPriusは、ルーフ搭載の太陽電池を活用して電気走行距離を延ばしています。これらの先進技術は大幅な価格プレミアムを要求しますが、砂漠の熱による課題に効果的に対応し、アフリカおよび中東の自動車用サンルーフ市場のプレミアムセグメントを押し上げています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂漠気候の砂塵によるシール劣化の加速 | –1.8% | アブ首長国連邦、サウジアラビア、カタール、北アフリカ | 中期(2〜4年) |
| 完成品ルーフモジュールへの高い輸入関税 | –1.4% | エジプト、アルジェリア、モロッコ | 短期(2年以内) |
| フロートガラスのエネルギー投入コストの変動 | –1.3% | 中東・アフリカに供給する欧州系サプライヤー | 短期(2年以内) |
| GCC域外でのアフターセールス専門知識の不足 | –0.9% | エジプト、モロッコ、サブサハラアフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂漠気候の砂塵によるシール劣化の加速
定の地域では、ドレインチューブが詰まり、ウェザーストリップが温暖な気候と比較して大幅に速く硬化します。AudiはQ5、Q7、Q8、e-tronモデルにおける外周シールの不具合を指摘するサービスブレティンを発行しています。BMWは同様の問題に対処するため、新しいドレインルーティングシステムを導入しました。一方、サウジアラビアおよびアラブ首長国連邦のVolkswagen Golfオーナーからは、チャンネルのひび割れに関する問題が報告されています。保証クレームにより、消費者は次回購入時にサンルーフを選択することを敬遠するようになっており、アフリカおよび中東の自動車用サンルーフ市場の潜在的な販売量に悪影響を与えています。
完成品ルーフモジュールへの高い輸入関税
エジプトは完成車に高い関税を課す一方、分離されたガラスパネルとアクチュエーターには大幅に低い関税が適用されます。この格差により、サプライヤーはノックダウン形式で部品を輸送することが促進され、追加の取り扱いコストが発生します。アルジェリアでは、輸入品に対する地域資本の要件がティア1スペャリストにとって参入障壁となっています。モロッコでは、厳格な規制への準拠が輸入車のコストを引き上げており、OEMはエントリーレベルのトリムからサンルーフを省略するよう促されています。これらの関税の不均衡が、アフリカおよび中東の自動車用サンルーフ市場全体でプレミアム機能の採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
安全基準によって強化されるガラスの優位性ガラスは2025年のアフリカおよび中東の自動車用サンルーフ市場規模の87.17%を占め、2031年にかけてCAGR 13.34%で拡大する見込みです。GCC諸国および南アフリカにおける積層ガラスの義務化により、ファブリックルーフは商業的に無意味となり、2031年までにそのシェアは3%に低下します。Saint-Gobainはエジプトでの生産能力を大幅に増強し、AGCのモロッコにおける合弁事業は業務を強化し、地域OEMのリードタイムを短縮しています。消費者は光学的透明度とUV安定性を優先しており、サプライヤーはファブリックに関連する追加の工具コストを回避しています。規制が整合するにつれ、積層ガラスが標準となり、アフリカおよび中東の自動車用サンルーフ市場において埋め込みアンテナやエレクトロクロミック層などの付加価値機能への需要が高まっています。
ファブリックの耐候性の低さと、加熱グリッドや太陽電池の組み込みができないことが、その競争上の地位をさらに弱めています。ポリカーボネートパネルはアフターマーケットのジープやオフロードキットにおいてニッチな位置を占めていますが、型式認証においてファブリックと同様の規制上の課題に直面しています。最終組立と同じ場所に立地するガラス加工業者は、関税の節約と迅速な保証対応の恩恵を受け、OEMの運転資本サイクルを改善しています。サプライチェーンの現地化が進むにつれ、ガラスはコストとパフォーマンスの優位性を維持し、アフリカおよび中東の自動車用サンルーフセクターにおける支配的な地位を強化することが期待されています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
サンルーフシステムタイプ別:
プレミアムポジションを獲得するパノラミックルーフパノラミックデザインは2025年のアフリカおよび中東の自動車用サンルーフ市場シェアの43.88%を占め、2031年にかけて14.64%の成長が予測されています。OEMはより大きな開口部をトリムの下位グレードにまで展開しており、これらの機能がSUVやBEVにより広々とした印象と高い知覚価値を与えるためです。空気抵抗に敏感なEVはロープロファイルを維持するビルトインルーフの恩恵を受けますが、チルト・アンド・スライド機能は既存の契約に縛られたままです。一方、エジプトとモロッコのエントリーレベルの購買層はポップアップ形式に引き寄せられています。
強化ガラスの進歩と、より薄いフレームおよび統合されたシェードトラックの組み合わせにより、パノラミックモジュールはスケーラブルかつコスト効率の高いものとなっています。RenaultのScenic E-TechはSolarbayルーフを標準装備とし、エレクトロクロミックパノラミック技術が高級品専用のラベルを脱したことを示しています。Polestarのデータによると、GCCはヨーロッパよりもエレクトロクロミックオプションへの強い需要を示しています。モジュールメーカーはモジュラーレールシステムを導入し、異なるホイールベース間で工具を再利用できるようにすることで、ユニットあたりのコストを削減しています。パノラミックオプションがショールームマーケティングの中心となるにつれ、アフリカおよび中東の自動車用サンルーフセグメントにおけるその市場シェアは拡大し続けています。
操作タイプ別:
標準仕様となる電動アクチュエーション電動システムは2025年のアフリカおよび中東の自動車用サンルーフ市場規模の84.33%のシェアを占め、CAGR 13.28%の軌道に乗っています。エジプトおよびモロッコのエントリートリムは、電動に比べてコスト効率が高いため、引き続き手動クランクルーフを採用しています。
モータードライバーをボディコントロールユニットに統合することで、メーカーは別途ハーネスの必要性を排除できます。さらに、アンチピンチや雨天時自動閉鎖などの機能は、新たな安全義務として浮上しています。エジプトにおけるHyundaiの合弁事業は、中間グレードのセダンでも電動モジュールを優先しており、手動システムからの移行を加速しています。電動アクチュエーションの採用拡大は、アフリカおよび中東の自動車用サンルーフ市場における標準仕様への移行を促進し、調達の簡素化につながっています。
車両タイプ別:
販売量とマージン拡大を牽引するスポーツユーティリティビークルスポーツユーティリティビークルは2025年のセグメント収益の52.29%を占め、2031年にかけてCAGR 13.19%で成長し、他のすべてのボディスタイルを上回ることが予測されています。セダンはショールームシェアを失いつつあり、ハッチバックはミニクロスオーバーへと移行しており、平均ルーフ開口部が拡大しています。
より高い車高が厚い積層パネルによる上空間の損失を軽減するため、OEMはSUVへのガラスルーフの採用を積極的に進めています。GCCフリートにおける車両寿命の延長が、シールやアクチュエーターのアフターマーケット需要を高めています。サプライヤーは販売時と所有サイクル全体の両方で収益増加を見込んでおり、アフリカおよび中東の自動車用サンルーフ市場におけるSUV偏重を強化しています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
車両推進方式別:
ICE優位の中でも成長をリードするBEV内燃機関プラットフォームは依然として2025年の出荷台数の74.43%を占めていますが、バッテリー電気自動車は2031年にかけてCAGR 15.22%を記録する見込みです。BEVアーキテクチャはルーフスペースを拡大するよう設計されており、より広々とした車内空間を実現しています。
NIOは太陽光発電ルーフ戦略を実施しており、Xiaomiは高IR遮断ガラスを導入しています。これらの革新は砂漠の熱に関する懸念に対応し、パノラミックルーフを新型EVモデルにとってほぼ不可欠なものとしています。充電ネットワークの拡大とBEVのシェア増加に伴い、プレミアム仕様の採用も拡大し、アフリカおよび中東の自動車セクターにおけるサンルーフ市場全体の収益性を高めています。
地域分析
中東・アフリカ自動車サンルーフ市場
アラブ首長国連邦は2025年の地域収益の35.63%を占め、プレミアム輸入車の需要および本社所在地がモデル仕様に与える影響によって牽引されている。サウジアラビアがこれに続き約30%を占めており、2026年に稼働予定のヒュンダイ・PIF工場により、部品調達の国内化が進む見込みである。南アフリカは確立された現地車両組立基盤に支えられている。Stellantisが2030年までに地域で100万台を生産するという目標は、予測期間中のサンルーフに対するさらなる需要を牽引すると見込まれている。
エジプトは最も急速に成長している市場であり、ガラスパネルへの関税引き下げおよびフォルクスワーゲンによる新規組立工場の実現可能性調査を受け、2031年までのCAGRが12.99%と予測されている。NIOがエジプトおよびアブダビでの製造・研究開発活動を発表したことは、特に高温気候での検証において、これらの地域が新エネルギー分のプレーヤーにとって戦略的に重要な拠点であることを示している。モロッコ、アルジェリア、カタール、およびその他のアフリカ新興市場は、サプライチェーンの効率化が進むにつれて存在感を高めると予想される。
ケニトラにあるAGCの工場は、北アフリカのOEMが短期間で部品供給を受けられる体制を確保している。一方、アイン・スフナにおけるSaint-Gobainの拡張により、合わせガラスパネルのリードタイムが最小限に抑えられている。同地域では、市場ダイナミクスの変化を背景に、デジタル部品に対する需要が高まっている。これらの要因は、機能採用を牽引するうえでGCC諸国が果たす重要な役割を浮き彫りにしており、エジプトと南アフリカが主要な製造拠点として台頭している。アフターセールス能力が向上するにつれ、小規模市場も普及率を高める位置づけにあり、アフリカおよび中東自動車サンルーフ市場の持続的な成長を支えている。
競争環境
市場集中度
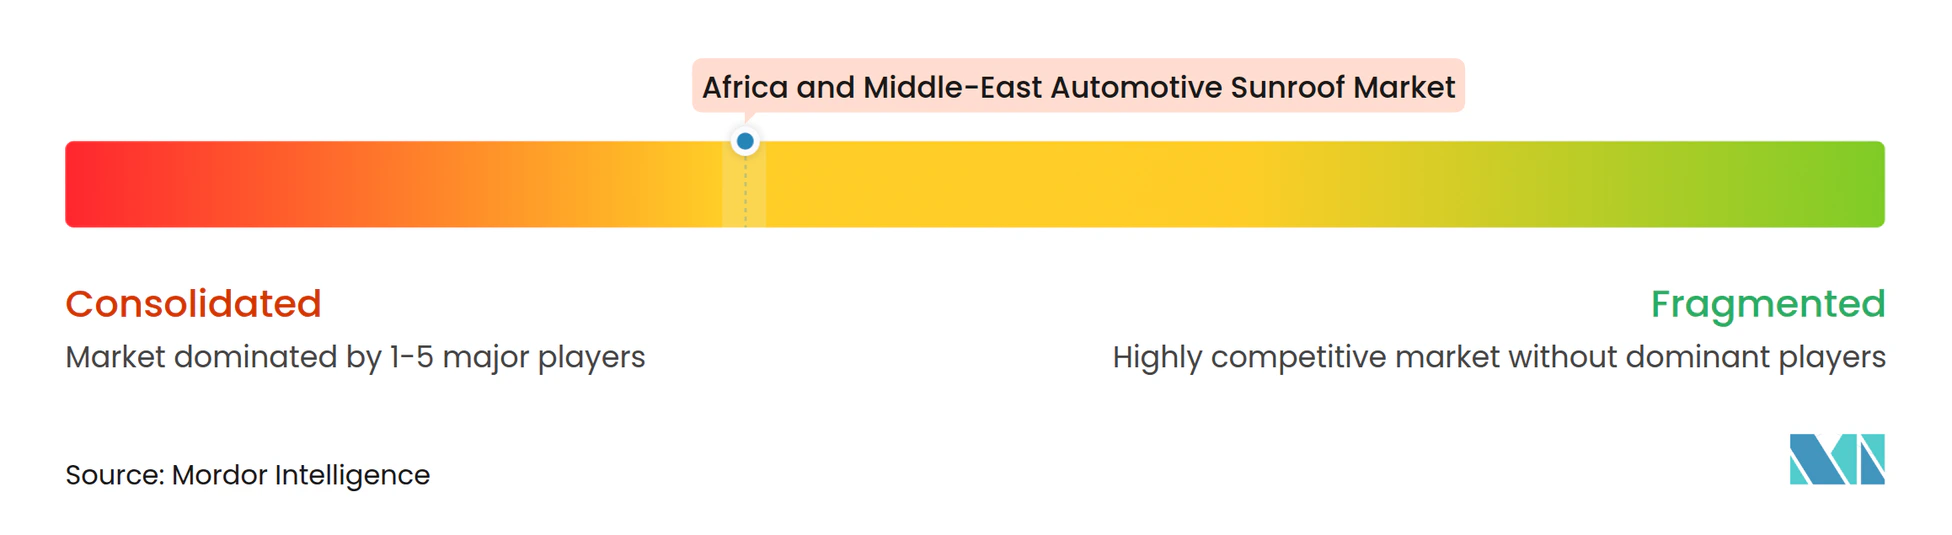
Webasto、Inalfa、Magnaは出荷台数の大きなシェアを支配していますが、ほぼすべてのモジュールを輸入に依存しています。この依存は高い関税と長い輸送時間にさらされています。Webastoはルーフシステム部門から大半の収益を得ており、ドバイとヨハネスブルクに営業所を構えています。Inalfaはインドの施設を拡張し、湾岸向けのHyundaiおよびKia車両に対応しています。一方、Magnaはモロッコをコスト効率の高い組立ハブとして特定していますが、まだ地域での生産能力を確立していません。
Saint-GobainのエジプトにおけるAin Sokhna拡張と太陽光発電炉への投資は、垂直統合に向けた戦略的な動きを示しています。このアプローチはエネルギーコストを安定させ、納期を短縮します。AGCのエレクトロクロミックガラスは生産に入っており、将来のモデルに向けて複数のGCC OEMをターゲットにしています。さらに、Fuyaoなどの中国系ガラスメーカーは、地域の現地化義務に後押しされ、サウジアラビアとエジプトでの合弁事業を模索しています。
地域のティア2ファブリケーターはノックダウンキットを組み立て、競争力のある保証サービスを提供しており、輸入業者がかつて持っていた優位性を縮小しています。積層加工、モジュールフレーミング、アフターマーケット流通を統合するサプライヤーは、OEMがより速いサイクルタイムと現地通貨建て価格をますます求める中で、市場シェアを獲得する好位置にあります。その結果、アフリカおよび中東の自動車用サンルーフ市場は、欧州中心の輸出モデルから現地化されたエコシステムへと移行しています。この進化する環境において、関税とサービス密度に関する戦略が市場リーダーを決定する上で重要となります。
アフリカおよび中東の自動車用サンルーフ産業のリーダー企業
-
Webasto Group
-
Inalfa Roof Systems B.V.
-
Magna International Inc.
-
Motherson Yachiyo Automotive Systems Co., Ltd.
-
AISIN Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカおよび中東自動車サンルーフ市場 このレポートでカバーされる企業
- Webasto Group
- Inalfa Roof Systems B.V.
- Magna International Inc.
- AISIN Corporation
- Motherson Yachiyo Automotive Systems Co., Ltd.
- Inteva Products LLC
- CIE Automotive S.A.
- BOS GmbH & Co. KG
- Johnan America Inc.
- Donghee Industrial Co.
- Mingfang Automotive Parts
- AGC Inc.
- Fuyao Glass Industry Group
- Nippon Sheet Glass Co., Ltd.
- Valeo Group
- Johnson Electric Holdings
最近の産業開発事情 アフリカおよび中東自動車サンルーフ市場
- 2026年7月:Jetourは南アフリカでリフレッシュされたDashingおよびX70 Plus SUVを発売しました。更新されたモデルは、改訂された外装スタイリング、強化された快適性、先進技術、および改善された安全機能を提供します。新しいDashingは、8スピーカーのSonyオーディオシステム、デュアルゾーンクライメートコントロール、パノラックサンルーフ、およびPrimeバリアントの加熱・換気付きフロントシートを含む、アップグレードされたインテリアを特徴としています。
- 2026年6月:El-Khanagry GroupとDelemar Industrial Groupの子会社であるDelemar Automotiveは、75%以上の地域コンテンツを持つスマート自動車用サンルーフシステムをエジプトで開発、製造、組立、供給するパートナーシップを発表しました。
- 2026年4月:Saint-Gobain Egyptは、グリーン経済を支援し先進製造を現地化するため、持続可能な建築材料への2億1,500万ユーロの新規投資を発表しました。最初のプロジェクトは、スエズ運河経済区(SCZONE)における特殊ガラス工場であり、1億7,500万ユーロの外国直接投資を代表します。この施設はグループの中東・アフリカ最大の拠点となる予定です。自動車および太陽エネルギーセクター向けに1日あたり900トンのガラスを生産し、エジプトの年間輸入費用を約3,500万米ドル削減することが期待されています。
アフリカおよび中東の自動車用サンルーフ市場レポートの調査範囲
アフリカおよび中東の自動車用サンルーフ市場レポートは、素材タイプ(ガラス、ファブリック、その他)、サンルーフシステムタイプ(ビルトイン、チルト・アンド・スライド、パノラミック、ポップアップ/スポイラー)、操作タイプ(電動および手動)、車両タイプ(ハッチバック、セダン、スポーツユーティリティビークル、多目的車両/その他)、車両推進方式(内燃機関、バッテリー電気自動車、ハイブリッド電気自動車/プラグインハイブリッド電気自動車)、および国別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
素材タイプ別
| ガラス |
| ファブリック |
| その他 |
サンルーフシステムタイプ別
| ビルトイン |
| チルト・アンド・スライド |
| パノラミック |
| ポップアップ/スポイラー |
操作タイプ別
| 電動 |
| 手動 |
車両タイプ別
| ハッチバック |
| セダン |
| スポーツユーティリティビークル |
| 多目的車両/その他 |
車両推進方式別
| 内燃機関 |
| バッテリー電気自動車 |
| ハイブリッド電気自動車/プラグインハイブリッド電気自動車 |
国別
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリカ |
| エジプト |
| その他のアフリカおよび中東 |
| 素材タイプ別 | ガラス |
| ファブリック | |
| その他 | |
| サンルーフシステムタイプ別 | ビルトイン |
| チルト・アンド・スライド | |
| パノラミック | |
| ポップアップ/スポイラー | |
| 操作タイプ別 | 電動 |
| 手動 | |
| 車両タイプ別 | ハッチバック |
| セダン | |
| スポーツユーティリティビークル | |
| 多目的車両/その他 | |
| 車両推進方式別 | 内燃機関 |
| バッテリー電気自動車 | |
| ハイブリッド電気自動車/プラグインハイブリッド電気自動車 | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| エジプト | |
| その他のアフリカおよび中東 |
レポートで回答される主要な質問
アフリカおよび中東の自動車用サンルーフ市場の2031年の予測値はいくらですか?
市場は2031年までに8億7,826万米ドルに達すると予測されています。
この地域で最も急速に成長しているサンルーシステムはどれですか?
パノラミックルーフはCAGR 14.64%で拡大しており、システムタイプの中で最も高い成長率です。
中東においてSUVがサンルーフサプライヤーにとって重要な理由は何ですか?
SUVはより高いルーフモジュール価格、長い交換サイクルをもたらし、現在GCC市場における新車販売の半数以上を占めています。
積層ガラス規制は素材選択にどのような影響を与えますか?
GCCおよび南アフリカの基準は積層ガラスを要求しており、ファブリックおよびポリカーボネートルーフを時代遅れへと追いやっています。
EV普及がサンルーフ需要に与える影響は何ですか?
バッテリー電気自動車はルーフ開口部を最大20%拡大し、サンルーフモジュールの最高成長率15.22%を牽引しています。