
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
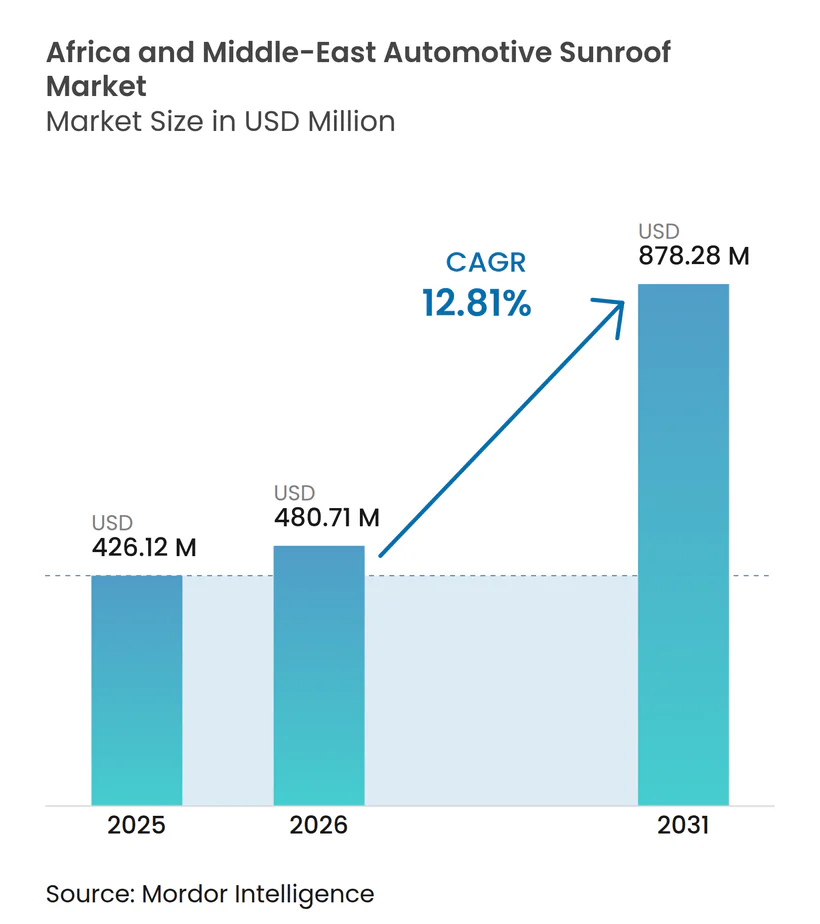
| Tamaño del mercado en el año base (2025) | 426.12 Millones de dólares |
| Tamaño del Mercado (2026) | 480.71 Millones de dólares |
| Tamaño del Mercado (2031) | 878.28 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.81 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techos Solares Automotrices de África y Medio Oriente por Mordor Intelligence
El mercado de techos solares automotrices de África y Medio Oriente fue valorado en 426,12 millones de USD en 2025, se estima en 480,71 millones de USD en 2026, y se proyecta que alcance 878,28 millones de USD en 2031, creciendo a una CAGR del 12,81% de 2026 a 2031. La creciente adopción de SUV, los planes de localización respaldados por el Estado y la rápida llegada de vehículos eléctricos de batería están ampliando la base de clientes, mientras que las nuevas normas de acristalamiento están consolidando el vidrio como el material dominante. Los techos panorámicos son ahora un diferenciador clave en los acabados de gama media, y la accionamiento eléctrico ha pasado de ser una opción premium a convertirse en el estándar, a medida que las reformas arancelarias en Egipto y la reducción de costos tecnológicos se extienden por los segmentos de volumen. Los compromisos de fabricación regional de Hyundai Motor Group, NIO y Volkswagen Group han acortado los plazos de entrega de los proveedores. Sin embargo, desafíos como los problemas de durabilidad en climas desérticos y los costos de energía fluctuantes para el vidrio flotado continúan elevando los riesgos de garantía y las presiones de precios. Si bien los principales proveedores globales dominan el mercado, su dependencia de módulos importados ha creado oportunidades para los fabricantes locales de Nivel 2. Estos fabricantes, capaces de ensamblar y dar servicio a módulos con rapidez, están bien posicionados para cubrir esta brecha. La intensidad competitiva en el mercado se mantiene moderada.
Conclusiones Clave del Informe
- Por tipo de sistema de techo solar, los techos panorámicos lideraron con una participación del 43,88% del mercado de techos solares automotrices de África y Medio Oriente en 2025 y se proyecta que crezcan al 14,64% hasta 2031.
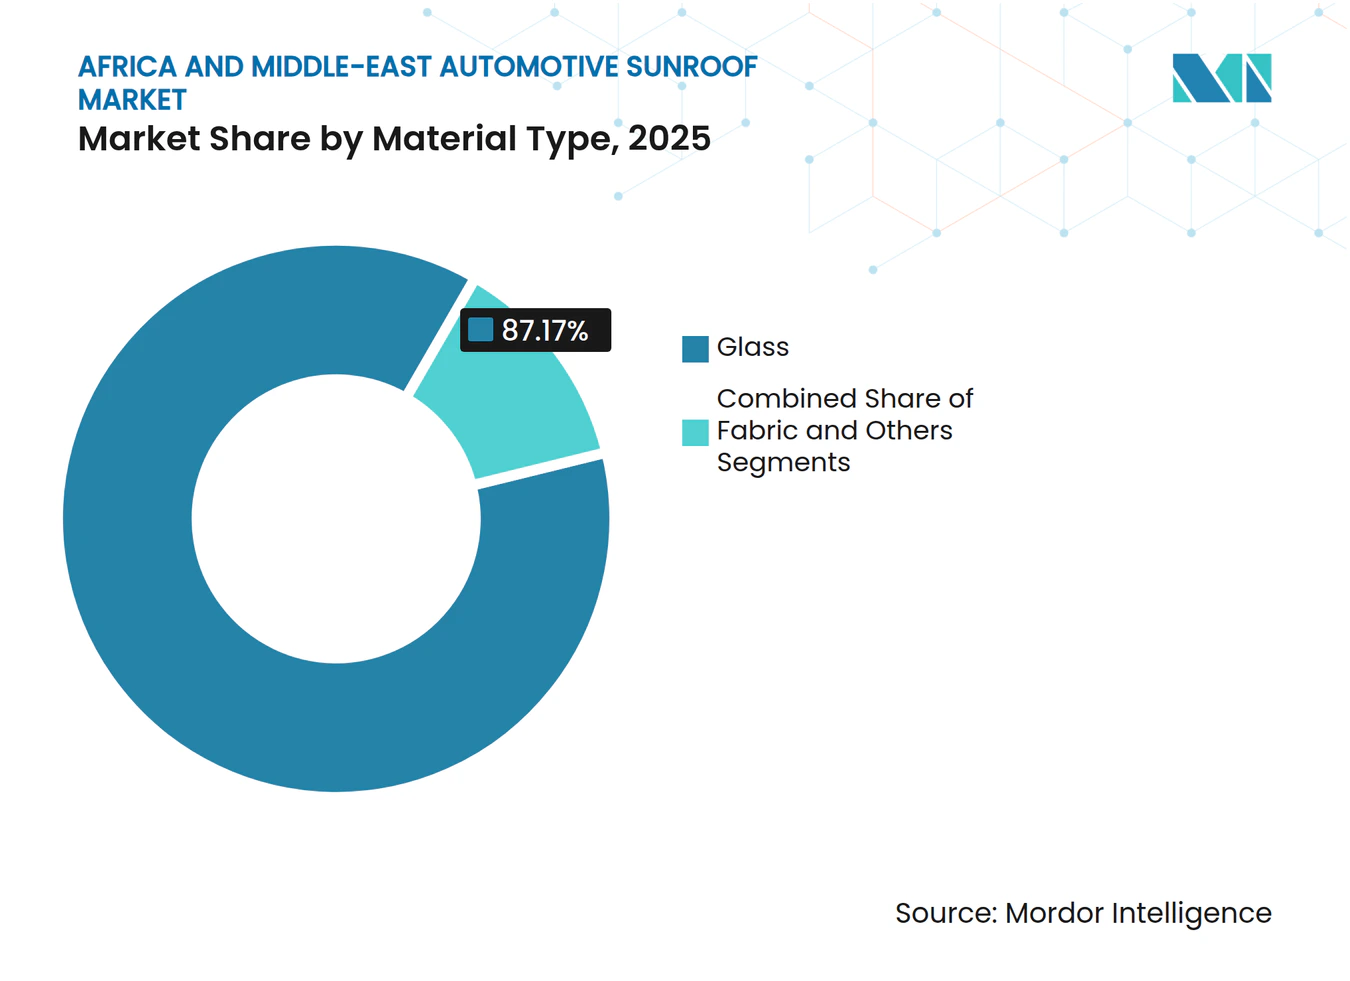
- Por tipo de material, el vidrio capturó el 87,17% de la participación, mientras que las alternativas de tela están disminuyendo; el segmento se expande a una CAGR del 13,34%, la tasa más alta entre los materiales.
- Por tipo de operación, el accionamiento eléctrico representó el 84,33% de la participación del mercado de techos solares automotrices de África y Medio Oriente en 2025 y aumentará al 13,28% hasta 2031.
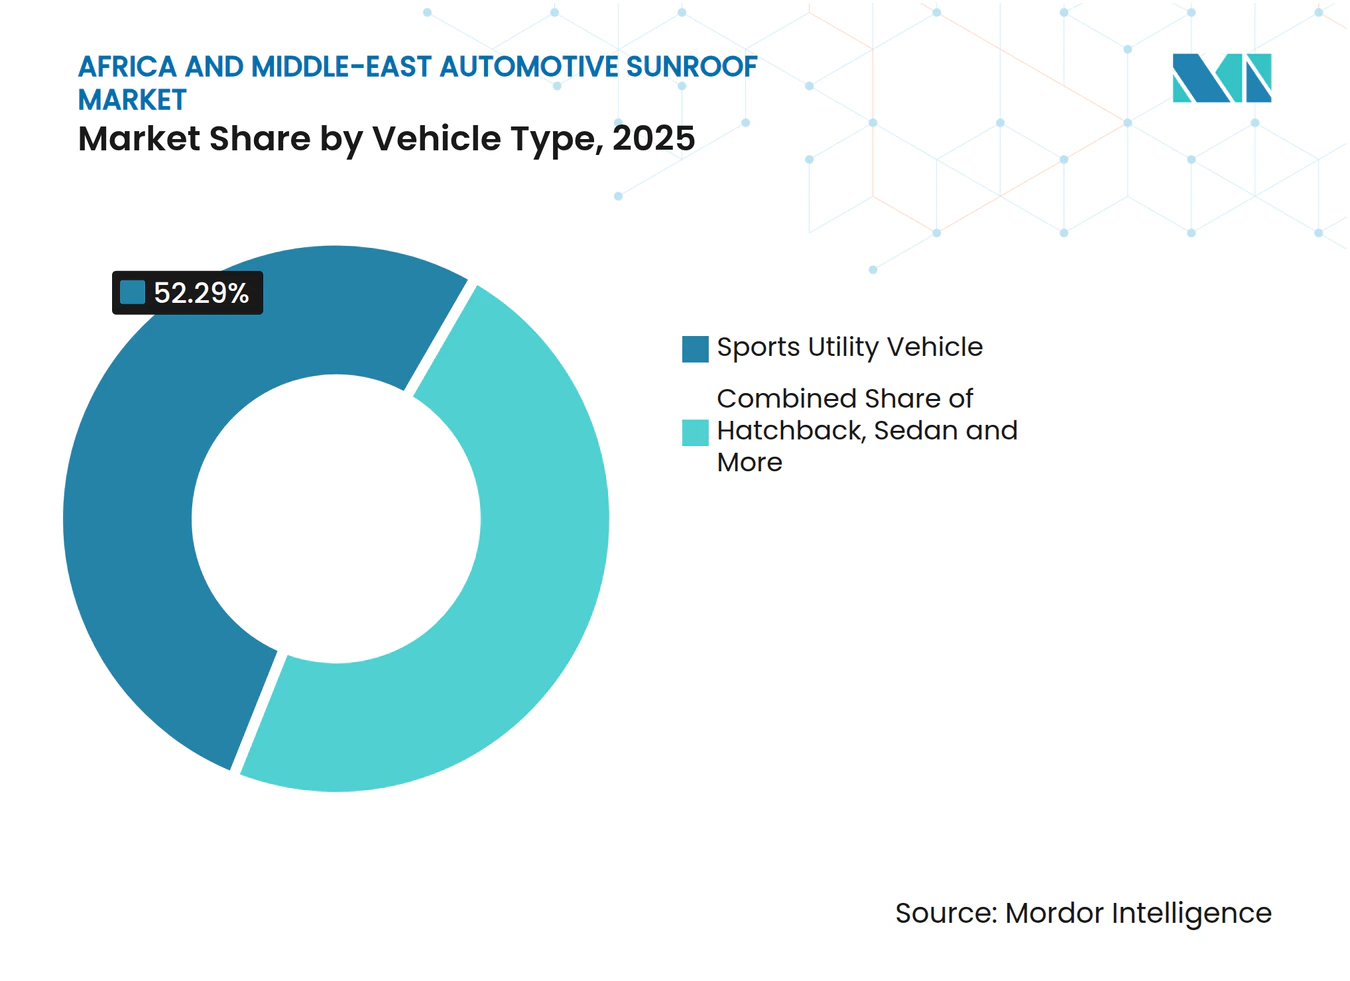
- Por tipo de vehículo, los vehículos utilitarios deportivos representaron el 52,29% de los ingresos en 2025 y siguen siendo el estilo de carrocería de más rápido crecimiento, con una CAGR del 13,19%.
- Por propulsión, los vehículos eléctricos de batería registran la tasa de crecimiento más alta con un 15,22%, aunque las plataformas de combustión interna retienen el 74,43% de las ventas.
- Geográficamente, los Emiratos Árabes Unidos dominaron con el 35,63% de los ingresos en 2025, mientras que Egipto está proyectado para expandirse más rápidamente con un 12,99% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Penetración de SUV y Vehículos Crossover | +2.5% | Emiratos Árabes Unidos, Arabia Saudita, Catar, Egipto, Sudáfrica | Mediano plazo (2–4 años) |
| Rápido Despliegue de Vehículos Eléctricos con Techos de Vidrio Más Grandes | +2.2% | Emiratos Árabes Unidos, Arabia Saudita, Egipto | Mediano plazo (2–4 años) |
| Incentivos de Localización de Fabricantes de Equipos Originales en Naciones del CCG | +1.8% | Arabia Saudita y Emiratos Árabes Unidos, más vínculos de ensamblaje con Egipto | Largo plazo (≥4 años) |
| Demanda del Ciclo de Reemplazo para Retrofits sin Fugas | +1.5% | Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤2 años) |
| Surgimiento de Techos de Vidrio Inteligente con Asistencia Solar | +1.3% | Segmentos premium del CCG y Sudáfrica | Largo plazo (≥4 años) |
| Impulso Regulatorio hacia el Vidrio de Seguridad Laminado | +1.2% | Naciones del CCG y Sudáfrica | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Penetración de SUV y Vehículos Crossover
Los vehículos utilitarios deportivos representan ahora la mayor parte de las ventas de automóviles nuevos en los mercados del Golfo, y los fabricantes de equipos originales incluyen habitualmente techos panorámicos como equipamiento estándar en los acabados medios y premium de SUV para mantener su poder de fijación de precios. La combinación de SUV de Nissan ha aumentado, reflejando una preferencia creciente por los SUV [1]. General Motors ha reportado un crecimiento significativo en volumen, impulsado enteramente por sus SUV de tamaño completo. Los distribuidores de Ford han experimentado crecimiento, respaldado por el sólido desempeño de los modelos Explorer y Expedition. Los proveedores se benefician de precios de módulos más altos para aperturas más grandes en comparación con los sedanes, así como de ciclos de reemplazo extendidos en las flotas del CCG. A medida que la penetración de SUV continúa aumentando, los fabricantes de automóviles están dedicando más recursos a la integración del techo, mejorando las especificaciones de referencia en el mercado de techos solares automotrices de África y Medio Oriente.
Rápido Despliegue de Vehículos Eléctricos con Techos de Vidrio Más Grandes
Las plataformas de vehículos eléctricos de batería están ganando terreno en los mercados del CCG, ofreciendo techos panorámicos que destacan en comparación con sus homólogos de motor de combustión interna. NIO y CYVN Holdings están estableciendo producción en Egipto, incorporando techos fotovoltaicos fijos con capacidades avanzadas de generación de energía. El programa de movilidad eléctrica de Arabia Saudita tiene como objetivo aumentar significativamente la penetración de vehículos eléctricos, respaldado por inversiones sustanciales. El Zeekr 001 y el BYD Seal, ambos comercializados en todo el CCG, cuentan con paneles panorámicos diseñados para el rechazo de rayos UV e IR. La Agencia Internacional de Energía ha destacado un notable aumento en la adopción de vehículos eléctricos en África, reduciendo la brecha en la adopción de características entre Europa y Medio Oriente. Se alienta a los proveedores a priorizar las herramientas para satisfacer la creciente demanda de vehículos electrificados en el mercado de techos solares de África y Medio Oriente.
Incentivos de Localización de Fabricantes de Equipos Originales en Naciones del CCG
El Fondo de Inversión Pública de Arabia Saudita y Hyundai Motor Group han formado una empresa conjunta para establecer la producción de vehículos con un enfoque en aumentar el contenido local [2]. Stellantis está planificando un sitio de ensamblaje en una zona económica especial en Sudáfrica para aumentar significativamente la capacidad de producción. Volkswagen Group ha iniciado un estudio de viabilidad para una zona automotriz en Egipto, posicionando estratégicamente los clústeres de Nivel 1 cerca de la planta propuesta. Estas iniciativas tienen como objetivo mejorar las capacidades de fabricación regional y optimizar las cadenas de suministro para componentes como vidrio, marcos y actuadores. Los proveedores que se mueven primero están aprovechando las oportunidades de localización de ingeniería y atendiendo la creciente demanda de techos solares automotrices en África y Medio Oriente.
Surgimiento de Techos de Vidrio Inteligente con Asistencia Solar
Los techos electrocrómicos y fotovoltaicos están pasando de ser meros conceptos a características automotrices convencionales. El techo Solarbay de Renault, que debuta como estándar en el Scenic E-Tech, puede ajustar su opacidad rápidamente. El vidrio Digital Curtain de AGC, que puede ajustar la transmisión de luz a niveles mínimos, ha entrado en producción en serie. Polestar logró una notable tasa de adopción para su techo electrocrómico, superando el promedio regional. El Prius de Toyota aprovecha las células fotovoltaicas montadas en el techo para mejorar su autonomía eléctrica. Si bien estas tecnologías avanzadas tienen primas de precio significativas, abordan eficazmente los desafíos planteados por el calor del desierto, elevando así el segmento premium del mercado de techos solares automotrices en África y Medio Oriente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Polvo del Clima Desértico que Acelera el Fallo de los Sellos | –1.8% | Emiratos Árabes Unidos, Arabia Saudita, Catar, Norte de África | Mediano plazo (2–4 años) |
| Altos Aranceles de Importación sobre Módulos de Techo Terminados | –1.4% | Egipto, Argelia, Marruecos | Corto plazo (≤2 años) |
| Volatilidad en los Costos de Energía para la Producción de Vidrio Flotado | –1.3% | Proveedores con base en Europa que sirven a Medio Oriente y África | Corto plazo (≤2 años) |
| Experiencia Limitada en Posventa Fuera del CCG | –0.9% | Egipto, Marruecos, frica Subsahariana | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Polvo del Clima Desértico que Acelera el Fallo de los Sellos
En ciertas regiones, los tubos de drenaje se obstruyen y las juntas de goma se endurecen significativamente más rápido en comparación con los climas templados. Audi ha emitido boletines destacando fallos en los sellos perimetrales de sus modelos Q5, Q7, Q8 y e-tron. BMW ha implementado un nuevo sistema de enrutamiento de drenaje para abordar problemas similares. Mientras tanto, los propietarios de Volkswagen Golf en Arabia Saudita y los Emiratos Árabes Unidos han reportado problemas con el agrietamiento de los canales. Las reclamaciones de garantía han disuadido a los consumidores de optar por techos solares en sus compras posteriores, impactando negativamente el volumen potencial del mercado de techos solares automotrices en África y Medio Oriente.
Altos Aranceles de Importación sobre Módulos de Techo Terminados
Egipto impone aranceles elevados sobre los vehículos terminados, mientras que los paneles de vidrio separados y los actuadores enfrentan aranceles significativamente más bajos. Esta discrepancia alienta a los proveedores a enviar componentes en forma de kit desmontado, lo que genera costos de manipulación adicionales. En Argelia, el requisito de participación local en las importaciones actúa como una barrera para los especialistas de Nivel 1. En Marruecos, el cumplimiento de regulaciones estrictas ha aumentado el costo de los vehículos importados, lo que lleva a los fabricantes de equipos originales a omitir los techos solares en los acabados de entrada. Estos desequilibrios arancelarios están ralentizando la adopción de características premium en el mercado de techos solares automotrices de África y Medio Oriente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Dominio del Vidrio Reforzado por Mandatos de SeguridadEl vidrio representó el 87,17% del tamaño del mercado de techos solares automotrices de África y Medio Oriente en 2025 y se expandirá a una CAGR del 13,34% hasta 2031. Los mandatos de vidrio laminado en las naciones del CCG y Sudáfrica han hecho que los techos de tela sean comercialmente irrelevantes, reduciendo su participación al 3% para 2031. Saint-Gobain ha aumentado significativamente su capacidad en Egipto, mientras que la empresa conjunta de AGC en Marruecos ha mejorado sus operaciones, reduciendo el tiempo de entrega para los fabricantes de equipos originales regionales. Los consumidores priorizan la claridad óptica y la estabilidad UV, y los proveedores evitan los costos adicionales de herramientas asociados con la tela. A medida que las regulaciones se alinean, el vidrio laminado se ha convertido en el estándar, impulsando la demanda de características de valor agregado como antenas integradas y capas electrocrómicas en el mercado de techos solares automotrices de África y Medio Oriente.
La limitada resistencia de la tela a las condiciones climáticas y su incapacidad para incorporar rejillas de calefacción o células fotovoltaicas debilitan aún más su posición competitiva. Los paneles de policarbonato ocupan un nicho en los kits de posventa para Jeep o vehículos todoterreno, pero enfrentan los mismos desafíos regulatorios que la tela en las homologaciones de tipo. Los procesadores de vidrio ubicados junto a las plantas de ensamblaje final se benefician de ahorros arancelarios y tiempos de respuesta de garantía más rápidos, mejorando así los ciclos de capital de trabajo de los fabricantes de equipos originales. A medida que avanza la localización de la cadena de suministro, se espera que el vidrio mantenga sus ventajas de costo y rendimiento, reforzando su posición dominante en el sector de techos solares automotrices de África y Medio Oriente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Sistema de Techo Solar:
Los Techos Panorámicos Capturan el Posicionamiento PremiumLos diseños panorámicos capturaron el 43,88% de la participación del mercado de techos solares automotrices de África y Medio Oriente en 2025 y se prevé que crezcan un 14,64% para 2031. Los fabricantes de equipos originales están llevando las aperturas más grandes hacia los acabados inferiores, ya que estas características dan a los SUV y vehículos eléctricos de batería una sensación más espaciosa y un mayor valor percibido. Si bien los vehículos eléctricos sensibles a la resistencia aerodinámica se benefician de los techos empotrados que mantienen un perfil bajo, la función inclinable y deslizable sigue vinculada a contratos heredados. Mientras tanto, los compradores de nivel de entrada en Egipto y Marruecos se inclinan hacia los formatos emergentes.
Los avances en el vidrio templado, junto con marcos más delgados y rieles de persiana integrados, han hecho que los módulos panorámicos sean escalables y rentables. El Scenic E-Tech de Renault ahora viene de serie con un techo Solarbay, lo que indica que la tecnología panorámica electrocrómico ha abandonado su etiqueta de exclusividad de lujo. Los datos de Polestar indican que el CCG muestra una preferencia más fuerte por las opciones electrocrómicas que Europa. Los fabricantes de módulos están introduciendo sistemas de rieles modulares, lo que les permite reutilizar las herramientas en diferentes distancias entre ejes y, a su vez, reducir los costos por unidad. A medida que las opciones panorámicas se convierten cada vez más en el centro de la comercialización en los salones de ventas, su participación de mercado en el segmento de techos solares automotrices de África y Medio Oriente continúa creciendo.
Por Tipo de Operación:
El Accionamiento Eléctrico se Convierte en la Especificación PredeterminadaLos sistemas eléctricos mantuvieron el 84,33% de la participación del tamaño del mercado de techos solares automotrices de África y Medio Oriente en 2025 y están en camino de alcanzar una CAGR del 13,28%. Los acabados de entrada en Egipto y Marruecos continúan presentando techos de manivela manual debido a su rentabilidad en comparación con las alternativas eléctricas.
Al integrar el controlador del motor en la unidad de control de carrocería, los fabricantes pueden eliminar la necesidad de un arnés separado. Además, características como el antipinzamiento y el cierre automático con lluvia están surgiendo como mandatos de seguridad. La empresa conjunta de Hyundai en Egipto está priorizando los módulos eléctricos, incluso en sedanes de gama media, acelerando la transición desde los sistemas manuales. La creciente adopción del accionamiento eléctrico está impulsando un cambio hacia especificaciones estandarizadas, simplificando el abastecimiento en los mercados de techos solares automotrices de África y Medio Oriente.
Por Tipo de Vehículo:
Los Vehículos Utilitarios Deportivos Impulsan el Volumen y la Expansión del MargenLos vehículos utilitarios deportivos representaron el 52,29% de los ingresos del segmento en 2025 y se proyecta que crezcan al 13,19% hasta 2031, superando a todos los demás estilos de carrocería. Los sedanes están perdiendo participación en los salones de ventas, y los hatchbacks se están fusionando con los mini-crossovers, aumentando las aperturas de techo promedio.
Las mayores alturas de conducción mitigan la pérdida de espacio para la cabeza causada por los paneles laminados más gruesos, por lo que los fabricantes de equipos originales están adoptando agresivamente los techos de vidrio en los SUV. Los ciclos de vida más largos de los vehículos en las flotas del CCG están impulsando una mayor demanda de posventa de sellos y actuadores. Los proveedores ven ganancias de ingresos tanto en la venta como a lo largo del ciclo de propiedad, reforzando el sesgo hacia los SUV en el mercado de techos solares automotrices de África y Medio Oriente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión del Vehículo:
Los Vehículos Eléctricos de Batería Lideran el Crecimiento a Pesar del Dominio de los Motores de Combustión InternaLas plataformas de combustión interna aún representaron el 74,43% de los envíos de 2025, pero las variantes eléctricas de batería registrarán una CAGR del 15,22% hasta 2031. Las arquitecturas de vehículos eléctricos de batería están ahora diseñadas para mejorar el espacio del techo, creando una sensación de cabina más espaciosa.
NIO está implementando una estrategia de techo fotovoltaico, mientras que Xiaomi está introduciendo vidrio de alto bloqueo de IR. Estas innovaciones abordan las preocupaciones sobre el calor del desierto, haciendo que los techos panorámicos sean casi esenciales para los nuevos modelos de vehículos eléctricos. A medida que las redes de carga se expanden y la participación de los vehículos eléctricos de batería aumenta, también lo hace la adopción de especificaciones premium, impulsando la rentabilidad general en el mercado de techos solares para el sector automotriz en África y Medio Oriente.
Análisis Geográfico
Mercado de Techos Solares para Automóviles en MEA
Los Emiratos Árabes Unidos representaron el 35,63% de los ingresos regionales en 2025, impulsados por las importaciones de vehículos premium y la influencia de su sede central en las especificaciones de los modelos. Arabia Saudita le siguió con aproximadamente el 30%, y su planta Hyundai-PIF, que entrará en funcionamiento en 2026, trasladará el abastecimiento de componentes al mercado local. Sudáfrica cuenta con el respaldo de su consolidada base de ensamblaje de vehículos local. Se espera que el objetivo de Stellantis de producir 1 millón de unidades regionalmente para 2030 impulse una mayor demanda de techos solares durante el período de previsión.
Egipto es el mercado de mayor crecimiento, con una previsión de expansión a una CAGR del 12,99% hasta 2031, tras las reducciones arancelarias sobre los paneles de vidrio y el estudio de viabilidad de Volkswagen para una nueva planta de ensamblaje. El anuncio de NIO sobre actividades de fabricación e I+D en Egipto y Abu Dabi subraya la importancia estratégica de estas ubicaciones para los actores de nuevas energías, especialmente para la validación en climas cálidos. Se espera que Marruecos, Argelia, Qatar y otros mercados africanos emergentes ganen protagonismo a medida que las cadenas de suministro se vuelvan más eficientes.
La planta de AGC en Kenitra garantiza que los fabricantes de equipos originales del norte de África reciban suministros en plazos ajustados. Por su parte, la expansión de Saint-Gobain en Ain Sokhna ofrece tiempos de entrega mínimos para los paneles laminados. La región está siendo testigo de una creciente demanda de componentes digitales, impulsada por la evolución de la dinámica del mercado. Estos factores destacan el papel fundamental de los estados del GCC en la adopción de nuevas características, con Egipto y Sudáfrica emergiendo como centros de fabricación clave. A medida que mejoran las capacidades de posventa, los mercados más pequeños están posicionados para aumentar su penetración, apoyando el crecimiento sostenido del mercado de techos solares para automóviles en África y Oriente Medio.
Panorama Competitivo
Concentración del Mercado
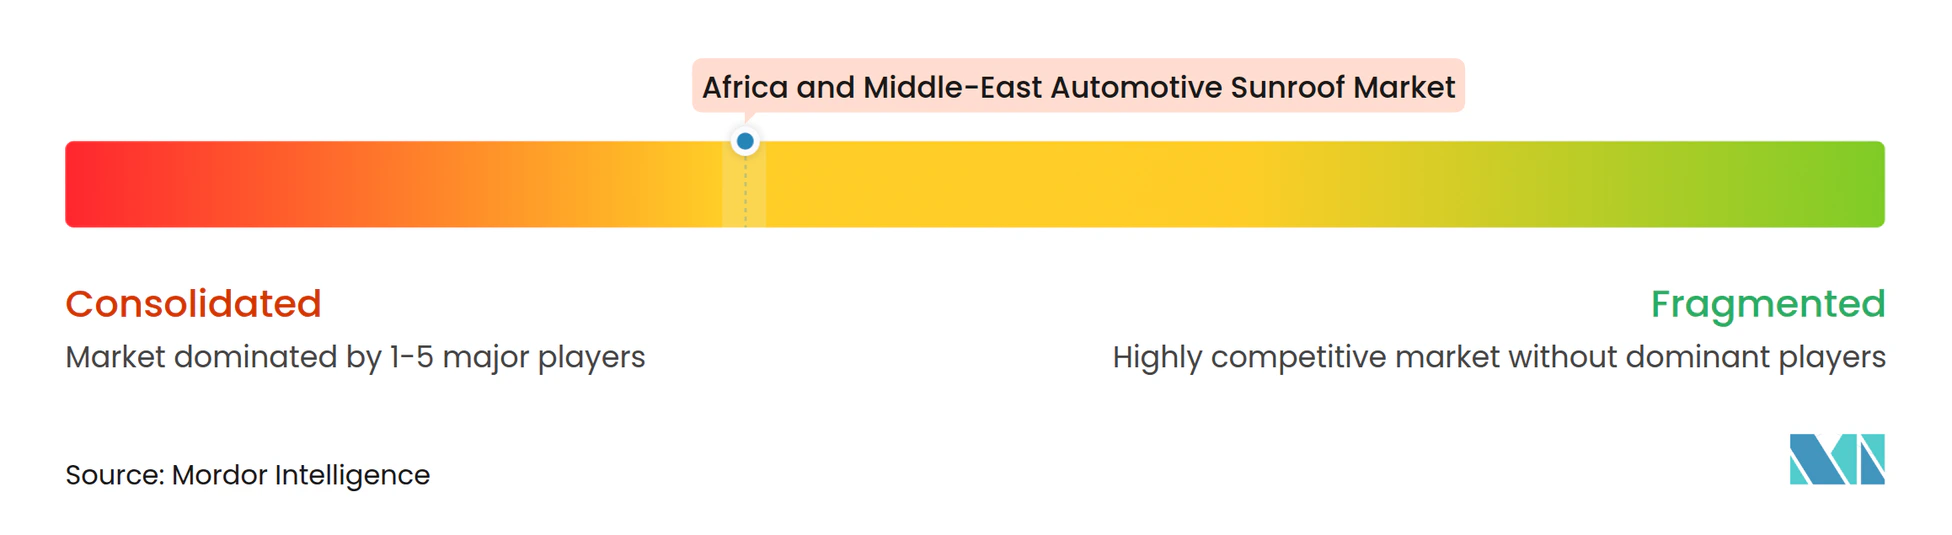
Webasto, Inalfa y Magna dominan una participación significativa de los envíos, pero dependen en gran medida de las importaciones para casi todos los módulos. Esta dependencia los expone a aranceles elevados y tiempos de tránsito prolongados. Webasto genera la mayor parte de sus ingresos de su división de sistemas de techo, con oficinas de ventas ubicadas en Dubái y Johannesburgo. Inalfa ha ampliado su instalación en India para atender a los vehículos Hyundai y Kia destinados al Golfo. Mientras tanto, Magna ha identificado a Marruecos como un centro de ensamblaje rentable, pero aún no ha establecido ninguna capacidad regional.
La reciente expansión de Saint-Gobain en Egipto, junto con su inversión en un horno de energía solar, destaca un movimiento estratégico hacia la integración vertical. Este enfoque estabiliza los costos de energía y acelera los tiempos de entrega. El vidrio electrocrómico de AGC ha entrado en producción y está apuntando a múltiples fabricantes de equipos originales del CCG para futuros modelos. Además, los fabricantes de vidrio chinos, como Fuyao, están explorando empresas conjuntas en Arabia Saudita y Egipto, impulsados por los mandatos de localización en la región.
Los fabricantes de Nivel 2 regionales están ensamblando kits desmontados y ofreciendo servicios de garantía competitivos, reduciendo las ventajas que anteriormente tenían los importadores. Los proveedores que integran laminación, enmarcado de módulos y distribución de posventa están bien posicionados para ganar participación de mercado a medida que los fabricantes de equipos originales exigen cada vez más tiempos de ciclo más rápidos y precios en moneda local. Como resultado, el mercado de techos solares automotrices en África y Medio Oriente está transitando de un modelo de exportación centrado en Europa hacia un ecosistema localizado. En este panorama en evolución, las estrategias en torno a los aranceles y la densidad de servicio serán fundamentales para determinar los líderes del mercado.
Líderes de la Industria de Techos Solares Automotrices de África y Medio Oriente
-
Webasto Group
-
Inalfa Roof Systems B.V.
-
Magna International Inc.
-
Motherson Yachiyo Automotive Systems Co., Ltd.
-
AISIN Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techos Solares para Automóviles en África y Oriente Medio Empresas cubiertas en este informe
- Webasto Group
- Inalfa Roof Systems B.V.
- Magna International Inc.
- AISIN Corporation
- Motherson Yachiyo Automotive Systems Co., Ltd.
- Inteva Products LLC
- CIE Automotive S.A.
- BOS GmbH & Co. KG
- Johnan America Inc.
- Donghee Industrial Co.
- Mingfang Automotive Parts
- AGC Inc.
- Fuyao Glass Industry Group
- Nippon Sheet Glass Co., Ltd.
- Valeo Group
- Johnson Electric Holdings
Lea el análisis de las empresas de techos solares para automóviles en áfrica y oriente medio
Desarrollos recientes de la industria en Mercado de Techos Solares para Automóviles en África y Oriente Medio
- Julio de 2026: Jetour lanzó los SUV Dashing y X70 Plus renovados en Sudáfrica. Los modelos actualizados ofrecen un estilo exterior revisado, mayor comodidad, tecnología avanzada y características de seguridad mejoradas. El nuevo Dashing presenta un interior mejorado, que incluye un sistema de audio Sony de ocho altavoces, climatización de doble zona, techo solar panorámico y asientos delanteros con calefacción y ventilación en la variante Prime.
- Junio de 2026: El Grupo El-Khanagry y Delemar Automotive, una subsidiaria del Grupo Industrial Delemar, anunciaron una asociación para desarrollar, fabricar, ensamblar y suministrar sistemas inteligentes de techo solar automotriz en Egipto con más del 75% de contenido local.
- Abril de 2026: Saint-Gobain Egipto anunció 215 millones de EUR en nuevas inversiones en materiales de construcción sostenibles para apoyar la economía verde y localizar la fabricación avanzada. El primer proyecto es una planta de vidrio especializado en la Zona Económica del Canal de Suez (SCZONE), que representa 175 millones de EUR en inversión extranjera directa. Se espera que la instalación se convierta en la más grande del grupo en Medio Oriente y África. Se prevé que produzca 900 toneladas de vidrio por día para los sectores automotriz y de energía solar, ayudando a reducir la factura de importaciones anuales de Egipto en aproximadamente 35 millones de USD.
Alcance del Informe del Mercado de Techos Solares Automotrices de África y Medio Oriente
El Informe del Mercado de Techos Solares Automotrices de África y Medio Oriente está segmentado por Tipo de Material (Vidrio, Tela y Otros), Tipo de Sistema de Techo Solar (Empotrado, Inclinable y Deslizable, Panorámico y Emergente / Alerón), Tipo de Operación (Eléctrico y Manual), Tipo de Vehículo (Hatchback, Sedán, Vehículo Utilitario Deportivo y Vehículo Multipropósito / Otros), Propulsión del Vehículo (Motor de Combustión Interna, Vehículo Eléctrico de Batería y Vehículo Eléctrico Híbrido / Vehículo Eléctrico Híbrido Enchufable), y País. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
Por Tipo de Material
| Vidrio |
| Tela |
| Otros |
Por Tipo de Sistema de Techo Solar
| Empotrado |
| Inclinable y Deslizable |
| Panorámico |
| Emergente / Alerón |
Por Tipo de Operación
| Eléctrico |
| Manual |
Por Tipo de Vehículo
| Hatchback |
| Sedán |
| Vehículo Utilitario Deportivo |
| Vehículo Multipropósito / Otros |
Por Propulsión del Vehículo
| Motor de Combustión Interna |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido / Vehículo Eléctrico Híbrido Enchufable |
Por País
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Egipto |
| Resto de África y Medio Oriente |
| Por Tipo de Material | Vidrio |
| Tela | |
| Otros | |
| Por Tipo de Sistema de Techo Solar | Empotrado |
| Inclinable y Deslizable | |
| Panorámico | |
| Emergente / Alerón | |
| Por Tipo de Operación | Eléctrico |
| Manual | |
| Por Tipo de Vehículo | Hatchback |
| Sedán | |
| Vehículo Utilitario Deportivo | |
| Vehículo Multipropósito / Otros | |
| Por Propulsión del Vehículo | Motor de Combustión Interna |
| Vehículo Eléctrico de Batería | |
| Vehículo Eléctrico Híbrido / Vehículo Eléctrico Híbrido Enchufable | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Egipto | |
| Resto de África y Medio Oriente |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de techos solares automotrices de África y Medio Oriente para 2031?
Se prevé que el mercado alcance 878,26 millones de USD en 2031.
¿Qué sistema de techo solar está creciendo más rápido en la región?
Los techos panorámicos se están expandiendo a una CAGR del 14,64%, la más alta entre los tipos de sistemas.
¿Por qué son importantes los SUV para los proveedores de techos solares en Medio Oriente?
Los SUV exigen precios más altos para los módulos de techo, ciclos de reemplazo más largos y ahora representan más de la mitad de las ventas de vehículos nuevos en los mercados del CCG.
¿Cómo afectan las regulaciones de vidrio laminado a la elección del material?
Las normas del CCG y de Sudáfrica exigen vidrio laminado, llevando los techos de tela y policarbonato hacia la obsolescencia.
¿Cuál es el impacto de la adopción de vehículos eléctricos en la demanda de techos solares?
Los vehículos eléctricos de batería asignan hasta un 20% más de apertura de techo, impulsando la tasa de crecimiento más rápida con un 15,22% para los módulos de techo solar.