
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 426.12 Millionen US-Dollar |
| Marktgröße (2026) | 480.71 Millionen US-Dollar |
| Marktgröße (2031) | 878.28 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.81 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Automobilschiebedachmarkts in Afrika und dem Nahen Osten von Mordor Intelligence
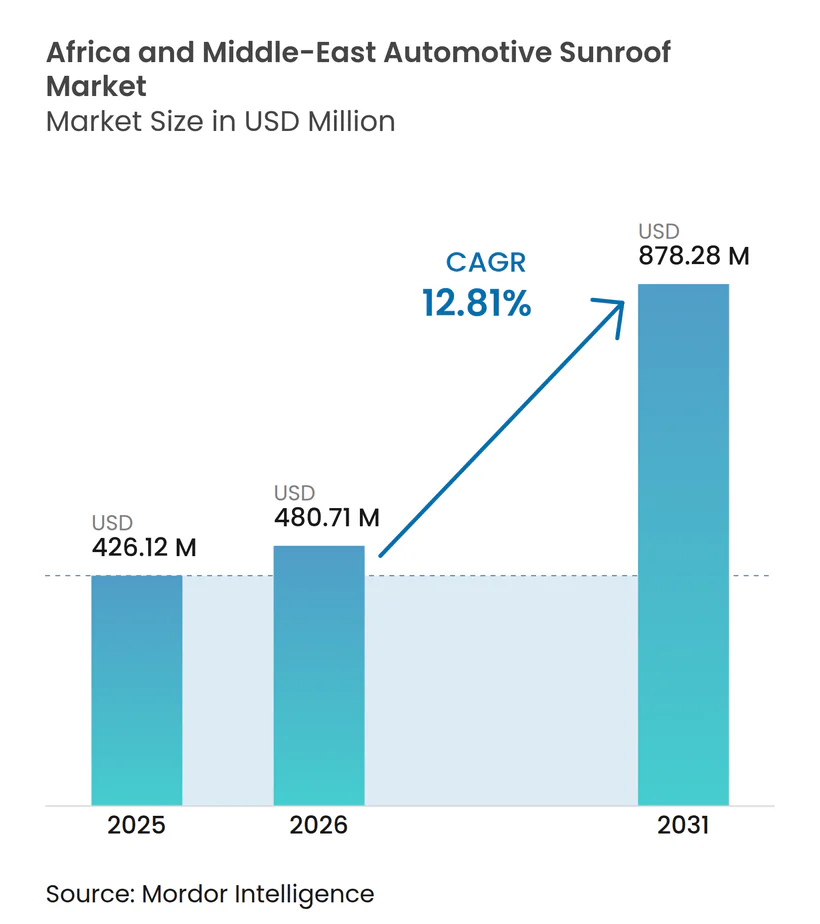
Der Automobilschiebedachmarkt in Afrika und dem Nahen Osten wurde im Jahr 2025 auf 426,12 Millionen USD geschätzt, wird für 2026 auf 480,71 Millionen USD veranschlagt und soll bis 2031 einen Wert von 878,28 Millionen USD erreichen, was einer CAGR von 12,81 % von 2026 bis 2031 entspricht. Die zunehmende Verbreitung von SUVs, staatlich geförderte Lokalisierungspläne und die rasche Einführung von batterieelektrischen Fahrzeugen erweitern die Kundenbasis, während neue Verglasungsstandards Glas als dominierendes Material festigen. Panoramadächer sind mittlerweile ein zentrales Differenzierungsmerkmal in mittleren Ausstattungsvarianten, und die elektrische Betätigung hat sich von einem Premium- zum Standardmerkmal entwickelt, da Zollreformen in Ägypten und sinkende Technologiekosten in die Volumensegmente vordringen. Regionale Fertigungsverpflichtungen von Hyundai Motor Group, NIO und Volkswagen Group haben die Lieferzeiten der Zulieferer verkürzt. Herausforderungen wie Haltbarkeitsprobleme in Wüstenklimata und schwankende Energiekosten für Floatglas erhöhen jedoch weiterhin Garantierisiken und Preisdruck. Während die führenden globalen Zulieferer den Markt dominieren, hat ihre Abhängigkeit von importierten Modulen Chancen für lokale Tier-2-Hersteller geschaffen. Diese Hersteller, die in der Lage sind, Module schnell zu montieren und zu warten, sind gut positioniert, um diese Lücke zu schließen. Die Wettbewerbsintensität im Markt bleibt moderat.
Wichtigste Erkenntnisse des Berichts
- Nach Schiebedachsystemtyp führten Panoramadächer mit einem Anteil von 43,88 % am Automobilschiebedachmarkt in Afrika und dem Nahen Osten im Jahr 2025 und werden voraussichtlich bis 2031 mit 14,64 % wachsen.
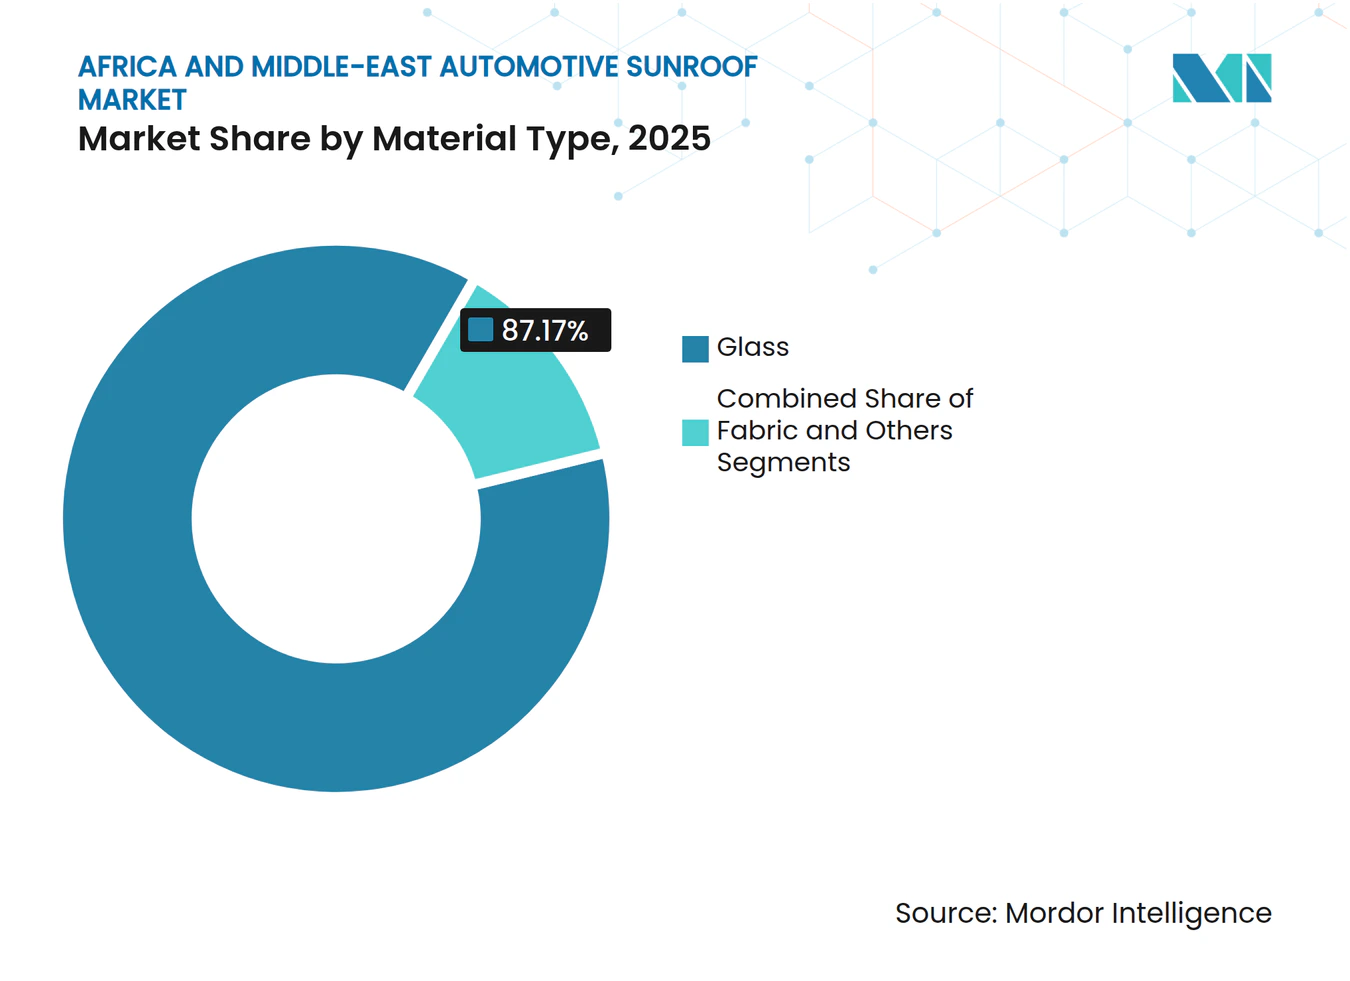
- Nach Materialtyp entfiel auf Glas ein Anteil von 87,17 %, während Stoffalternativen an Bedeutung verlieren; das Segment wächst mit einer CAGR von 13,34 %, der höchsten Rate unter den Materialien.
- Nach Betriebsart dominierte die elektrische Betätigung mit einem Anteil von 84,33 % am Automobilschiebedachmarkt in Afrika und dem Nahen Osten im Jahr 2025 und wird bis 2031 mit 13,28 % wachsen.
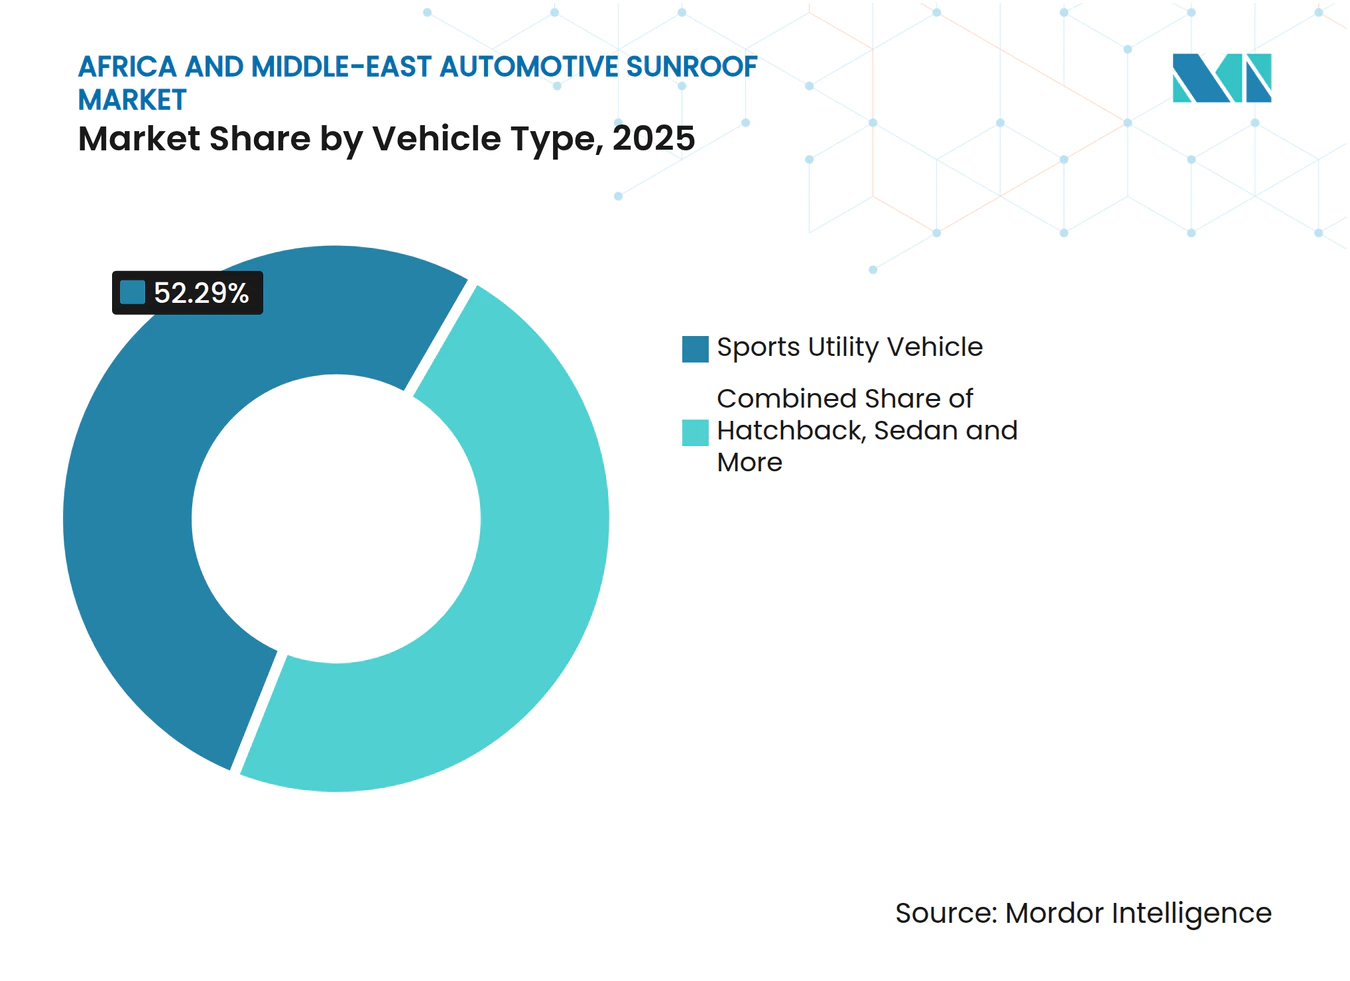
- Nach Fahrzeugtyp entfielen auf Sport Utility Vehicles 52,29 % des Umsatzes im Jahr 2025 und sie bleiben die am schnellsten wachsende Karosseriebauform mit einer CAGR von 13,19 %.
- Nach Antriebsart verzeichnen batterieelektrische Fahrzeuge mit 15,22 % die höchste Wachstumsrate, obwohl Verbrennungsplattformen 74,43 % des Absatzes halten.
- Geografisch dominierte die Vereinigten Arabischen Emirate mit einem Umsatzanteil von 35,63 % im Jahr 2025, während Ägypten bis 2031 mit 12,99 % am schnellsten wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Zunahme der SUV- und Crossover-Durchdringung | +2.5% | VAE, Saudi-Arabien, Katar, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von Elektrofahrzeugen mit größeren Glasdächern | +2.2% | VAE, Saudi-Arabien, Ägypten | Mittelfristig (2–4 Jahre) |
| OEM-Lokalisierungsanreize in GCC-Staaten | +1.8% | Saudi-Arabien und VAE, zuzüglich Montageverbindungen nach Ägypten | Langfristig (≥4 Jahre) |
| Nachfrage im Ersatzzyklus nach leckagefreien Nachrüstungen | +1.5% | VAE und Saudi-Arabien | Kurzfristig (≤2 Jahre) |
| Aufkommen solarbetriebener Smart-Glass-Dächer | +1.3% | GCC-Premiumsegmente und Südafrika | Langfristig (≥4 Jahre) |
| Regulatorischer Druck für Verbundsicherheitsglas | +1.2% | GCC-Staaten und Südafrika | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Zunahme der SUV- und Crossover-Durchdringung
Sport Utility Vehicles machen mittlerweile den Großteil der Neuwagenzulassungen in den Golfmärkten aus, und OEMs bündeln Panoramadächer routinemäßig als Standard in mittleren und Premium-SUV-Ausstattungsvarianten, um ihre Preissetzungsmacht zu erhalten. Der SUV-Anteil von Nissan hat zugenommen, was eine wachsende Präferenz für SUVs widerspiegelt [1]. General Motors hat ein erhebliches Volumenwachstum gemeldet, das ausschließlich durch seine Full-Size-SUVs getrieben wird. Ford-Händler haben Wachstum verzeichnet, unterstützt durch die starke Performance der Modelle Explorer und Expedition. Zulieferer profitieren von höheren Modulpreisen für größere Öffnungen im Vergleich zu Limousinen sowie von verlängerten Ersatzzyklen in GCC-Flotten. Da die SUV-Durchdringung weiter zunimmt, widmen Automobilhersteller mehr Ressourcen der Dachintegration und verbessern die Basisspezifikationen im Automobilschiebedachmarkt in Afrika und dem Nahen Osten.
Rasche Einführung von Elektrofahrzeugen mit größeren Glasdächern
Batterieelektrische Fahrzeugplattformen gewinnen in GCC-Märkten an Bedeutung und bieten Panoramadächer, die sich im Vergleich zu ihren Pendants mit Verbrennungsmotor abheben. NIO und CYVN Holdings bauen eine Produktion in Ägypten auf und integrieren fest verbaute Photovoltaikdächer mit fortschrittlichen Energieerzeugungsfähigkeiten. Saudi-Arabiens eMobility-Programm zielt darauf ab, die Elektrofahrzeugdurchdringung durch erhebliche Investitionen signifikant zu steigern. Der Zeekr 001 und der BYD Seal, die beide im gesamten GCC vertrieben werden, verfügen über Panoramascheiben, die für UV- und IR-Abweisung ausgelegt sind. Die Internationale Energieagentur hat auf einen bemerkenswerten Anstieg der Elektrofahrzeugakzeptanz in Afrika hingewiesen, der die Lücke bei der Funktionsübernahme zwischen Europa und dem Nahen Osten verringert. Zulieferer werden ermutigt, die Werkzeugausstattung zu priorisieren, um der wachsenden Nachfrage nach elektrifizierten Fahrzeugen im Schiebedachmarkt in Afrika und dem Nahen Osten gerecht zu werden.
OEM-Lokalisierungsanreize in GCC-Staaten
Saudi-Arabiens Public Investment Fund und Hyundai Motor Group haben ein Gemeinschaftsunternehmen gegründet, um eine Fahrzeugproduktion mit Schwerpunkt auf der Erhöhung des lokalen Wertschöpfungsanteils aufzubauen [2]. Stellantis plant einen Montagestandort in einer Sonderwirtschaftszone in Südafrika, um die Produktionskapazität erheblich zu steigern. Volkswagen Group hat eine Machbarkeitsstudie für eine Automobilzone in Ägypten eingeleitet und positioniert Tier-1-Cluster strategisch in der Nähe des geplanten Werks. Diese Initiativen zielen darauf ab, die regionalen Fertigungskapazitäten zu stärken und die Lieferketten für Komponenten wie Glas, Rahmen und Aktuatoren zu optimieren. Frühzeitig agierende Zulieferer nutzen Möglichkeiten zur technischen Lokalisierung und adressieren die wachsende Nachfrage nach Automobilschiebedächern in Afrika und dem Nahen Osten.
Aufkommen solarbetriebener Smart-Glass-Dächer
Elektrochrome und photovoltaische Dächer entwickeln sich von bloßen Konzepten zu Mainstream-Automobilmerkmalen. Renaults Solarbay-Dach, das als Standard beim Scenic E-Tech debütiert, kann seine Lichtdurchlässigkeit schnell anpassen. AGCs Digital Curtain-Glas, das die Lichtdurchlässigkeit auf ein Minimum reduzieren kann, ist in die Serienproduktion eingetreten. Polestar erzielte eine bemerkenswerte Akzeptanzrate für sein elektrochromes Dach und übertraf den regionalen Durchschnitt. Toyotas Prius nutzt auf dem Dach montierte Photovoltaikzellen zur Verbesserung der elektrischen Reichweite. Obwohl diese fortschrittlichen Technologien erhebliche Preisaufschläge erfordern, begegnen sie effektiv den Herausforderungen durch Wüstenhitze und heben damit das Premiumsegment des Automobilschiebedachmarkts in Afrika und dem Nahen Osten an.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wüstenklima-Staub beschleunigt Dichtungsversagen | –1.8% | VAE, Saudi-Arabien, Katar, Nordafrika | Mittelfristig (2–4 Jahre) |
| Hohe Einfuhrzölle auf fertige Dachmodule | –1.4% | Ägypten, Algerien, Marokko | Kurzfristig (≤2 Jahre) |
| Volatilität bei den Energieeinsatzkosten für Floatglas | –1.3% | In Europa ansässige Zulieferer, die den Nahen Osten und Afrika beliefern | Kurzfristig (≤2 Jahre) |
| Begrenzte Aftersales-Kompetenz außerhalb des GCC | –0.9% | Ägypten, Marokko, Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wüstenklima-Staub beschleunigt Dichtungsversagen
In bestimmten Regionen verstopfen Ablaufschläuche und Dichtungsstreifen verhärten deutlich schneller als in gemäßigten Klimazonen. Audi hat Bulletins herausgegeben, die auf Umfangsdichtungsausfälle bei seinen Modellen Q5, Q7, Q8 und e-tron hinweisen. BMW hat ein neues Ablaufroutingsystem implementiert, um ähnliche Probleme zu beheben. Volkswagen Golf-Besitzer in Saudi-Arabien und den VAE haben unterdessen Probleme mit Kanalrissen gemeldet. Garantieansprüche haben Verbraucher davon abgehalten, bei ihren Folgekäufen Schiebedächer zu wählen, was das potenzielle Volumen des Automobilschiebedachmarkts in Afrika und dem Nahen Osten negativ beeinflusst.
Hohe Einfuhrzölle auf fertige Dachmodule
Ägypten erhebt hohe Zölle auf fertige Fahrzeuge, während getrennte Glasscheiben und Aktuatoren deutlich niedrigeren Zöllen unterliegen. Diese Diskrepanz veranlasst Zulieferer, Komponenten in zerlegter Form zu versenden, was zu zusätzlichen Handlingskosten führt. In Algerien wirkt die Anforderung einer lokalen Kapitalbeteiligung bei Importen als Hürde für Tier-1-Spezialisten. In Marokko hat die Einhaltung strenger Vorschriften die Kosten für importierte Fahrzeuge erhöht, was OEMs dazu veranlasst, Schiebedächer aus Einstiegsausstattungen zu streichen. Diese Zollungleichgewichte verlangsamen die Einführung von Premiummerkmalen im Automobilschiebedachmarkt in Afrika und dem Nahen Osten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Glasdominanz durch Sicherheitsvorschriften gefestigtGlas machte 87,17 % der Marktgröße des Automobilschiebedachmarkts in Afrika und dem Nahen Osten im Jahr 2025 aus und wird bis 2031 mit einer CAGR von 13,34 % wachsen. Verbundglasvorschriften in GCC-Staaten und Südafrika haben Stoffdächer kommerziell bedeutungslos gemacht und ihren Anteil bis 2031 auf 3 % gesenkt. Saint-Gobain hat seine Kapazitäten in Ägypten erheblich ausgebaut, während AGCs Gemeinschaftsunternehmen in Marokko seinen Betrieb verbessert und die Lieferzeiten für regionale OEMs verkürzt hat. Verbraucher priorisieren optische Klarheit und UV-Stabilität, und Zulieferer vermeiden die zusätzlichen Werkzeugkosten, die mit Stoff verbunden sind. Da sich die Vorschriften angleichen, ist Verbundglas zum Standard geworden und treibt die Nachfrage nach Mehrwertmerkmalen wie integrierten Antennen und elektrochromen Schichten im Automobilschiebedachmarkt in Afrika und dem Nahen Osten an.
Die begrenzte Witterungsbeständigkeit von Stoff und seine Unfähigkeit, Heizgitter oder Photovoltaikzellen zu integrieren, schwächen seine Wettbewerbsposition weiter. Polycarbonatscheiben besetzen eine Nische in Nachrüstsätzen für Jeep oder Geländefahrzeuge, stehen jedoch vor denselben regulatorischen Herausforderungen wie Stoff bei Typgenehmigungen. Glasverarbeiter, die gemeinsam mit der Endmontage angesiedelt sind, profitieren von Zolleinsparungen und schnelleren Garantieabwicklungen, was die Betriebskapitalzyklen der OEMs verbessert. Da die Lokalisierung der Lieferkette voranschreitet, wird Glas seine Kosten- und Leistungsvorteile voraussichtlich beibehalten und seine dominante Position im Automobilschiebedachsektor in Afrika und dem Nahen Osten festigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schiebedachsystemtyp:
Panoramadächer sichern PremiumpositionierungPanoramadesigns erfassten 43,88 % des Marktanteils des Automobilschiebedachmarkts in Afrika und dem Nahen Osten im Jahr 2025 und werden bis 2031 voraussichtlich um 14,64 % wachsen. OEMs drängen größere Öffnungen in niedrigere Ausstattungsvarianten, da diese Merkmale SUVs und batterieelektrischen Fahrzeugen ein geräumigeres Gefühl und einen höheren wahrgenommenen Wert verleihen. Während luftwiderstandsempfindliche Elektrofahrzeuge von eingebauten Dächern profitieren, die ein niedriges Profil beibehalten, bleibt das Kipp-Schiebe-Merkmal an Altverträge gebunden. Einstiegskäufer in Ägypten und Marokko tendieren unterdessen zu Pop-up-Formaten.
Fortschritte bei Einscheibensicherheitsglas, kombiniert mit dünneren Rahmen und integrierten Jalousieführungen, haben Panoramamodule skalierbar und kosteneffizient gemacht. Renaults Scenic E-Tech wird nun standardmäßig mit einem Solarbay-Dach geliefert, was signalisiert, dass die elektrochrome Panoramatechnologie ihr Luxus-Image abgelegt hat. Daten von Polestar zeigen, dass der GCC eine stärkere Präferenz für elektrochrome Optionen aufweist als Europa. Modulhersteller führen modulare Schienensysteme ein, die es ihnen ermöglichen, Werkzeuge über verschiedene Radstände hinweg wiederzuverwenden und dadurch die Stückkosten zu senken. Da Panoramaoptionen zunehmend zum Mittelpunkt des Showroom-Marketings werden, wächst ihr Marktanteil im Automobilschiebedachsegment in Afrika und dem Nahen Osten weiter.
Nach Betriebsart:
Elektrische Betätigung wird zur StandardspezifikationElektrische Systeme hielten im Jahr 2025 einen Anteil von 84,33 % an der Marktgröße des Automobilschiebedachmarkts in Afrika und dem Nahen Osten und sind auf dem Weg zu einer CAGR von 13,28 %. Ägyptische und marokkanische Einstiegsausstattungen verfügen weiterhin über manuelle Kurbeldächer aufgrund ihrer Kosteneffizienz im Vergleich zu elektrischen Alternativen.
Durch die Integration des Motorsteuergeräts in das Karosseriesteuergerät können Hersteller auf einen separaten Kabelbaum verzichten. Darüber hinaus entstehen Merkmale wie Einklemmschutz und Regenschließfunktion als aufkommende Sicherheitsvorschriften. Hyundais Gemeinschaftsunternehmen in Ägypten priorisiert elektrische Module, selbst in mittleren Limousinen, und beschleunigt damit den Übergang weg von manuellen Systemen. Die zunehmende Einführung elektrischer Betätigung treibt einen Wandel hin zu standardisierten Spezifikationen voran und vereinfacht die Beschaffung in den Automobilschiebedachmärkten in Afrika und dem Nahen Osten.
Nach Fahrzeugtyp:
Sport Utility Vehicles treiben Volumen und MargenausweitungSport Utility Vehicles machten 52,29 % des Segmentumsatzes im Jahr 2025 aus und werden voraussichtlich bis 2031 mit 13,19 % wachsen und damit jeden anderen Karosserietyp übertreffen. Limousinen verlieren Showroom-Anteile, und Schrägheckmodelle verschwimmen mit Mini-Crossovern, was die durchschnittlichen Dachöffnungen vergrößert.
Höhere Fahrzeughöhen mildern den Kopfraumverlust durch dickere Verbundglasscheiben, sodass OEMs Glasdächer bei SUVs aggressiv einsetzen. Längere Fahrzeuglebensdauern in GCC-Flotten treiben eine größere Aftersales-Nachfrage nach Dichtungen und Aktuatoren an. Zulieferer sehen Umsatzgewinne sowohl beim Verkauf als auch während des gesamten Besitzzyklus, was die SUV-Ausrichtung im Automobilschiebedachmarkt in Afrika und dem Nahen Osten verstärkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugantrieb:
Batterieelektrische Fahrzeuge führen das Wachstum trotz Dominanz der Verbrennungsmotoren anVerbrennungsplattformen machten im Jahr 2025 noch 74,43 % der Lieferungen aus, doch batterieelektrische Varianten werden bis 2031 eine CAGR von 15,22 % verzeichnen. Batterieelektrische Fahrzeugarchitekturen sind nun darauf ausgelegt, den Dachraum zu maximieren und ein geräumigeres Kabinenfeeling zu erzeugen.
NIO setzt eine Photovoltaikdach-Strategie um, während Xiaomi hochwirksames IR-blockierendes Glas einführt. Diese Innovationen begegnen Bedenken hinsichtlich der Wüstenhitze und machen Panoramadächer für neue Elektrofahrzeugmodelle nahezu unverzichtbar. Mit dem Ausbau der Ladenetze und dem steigenden Anteil batterieelektrischer Fahrzeuge nimmt auch die Einführung von Premiumspezifikationen zu, was die Gesamtrentabilität im Schiebedachmarkt für den Automobilsektor in Afrika und dem Nahen Osten steigert.
Geografische Analyse
MEA Automobil-Schiebedach-Markt
Die Vereinigten Arabischen Emirate machten 2025 35,63 % des regionalen Umsatzes aus, angetrieben durch Premium-Importe und den Einfluss ihres Hauptsitzes auf Modellspezifikationen. Saudi-Arabien folgte mit etwa 30 %, und sein Hyundai-PIF-Werk, das 2026 in Betrieb geht, wird die Komponentenbeschaffung ins Inland verlagern. Südafrika wird durch seine etablierte lokale Fahrzeugmontagebasis gestützt. Stellantis' Ziel, bis 2030 regional 1 Million Einheiten zu produzieren, dürfte die Nachfrage nach Schiebedächern im Prognosezeitraum weiter ankurbeln.
Ägypten ist der am schnellsten wachsende Markt und wird bis 2031 voraussichtlich mit einem CAGR von 12,99 % wachsen, begünstigt durch Zollsenkungen auf Glasscheiben und die Machbarkeitsstudie von Volkswagen für ein neues Montagewerk. NIO's Ankündigung von Fertigungs- und F&E-Aktivitäten in Ägypten und Abu Dhabi unterstreicht die strategische Bedeutung dieser Standorte für Anbieter im Bereich neue Energien, insbesondere für die Validierung in heißen Klimazonen. Marokko, Algerien, Katar und andere aufstrebende afrikanische Märkte dürften an Bedeutung gewinnen, da die Lieferketten effizienter werden.
AGCs Werk in Kenitra stellt sicher, dass nordafrikanische OEMs ihre Lieferungen innerhalb eines engen Zeitrahmens erhalten. Gleichzeitig bietet Saint-Gobains Erweiterung in Ain Sokhna minimale Vorlaufzeiten für laminierte Scheiben. Die Region verzeichnet eine wachsende Nachfrage nach digitalen Komponenten, angetrieben durch sich verändernde Marktdynamiken. Diese Faktoren unterstreichen die zentrale Rolle der GCC-Staaten bei der Förderung der Funktionsübernahme, wobei Ägypten und Südafrika als wichtige Fertigungszentren hervortreten. Mit der Verbesserung der Aftersales-Kapazitäten sind kleinere Märkte in der Lage, ihre Durchdringung zu steigern und das nachhaltige Wachstum des Automobil-Schiebedach-Markts in Afrika und dem Nahen Osten zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
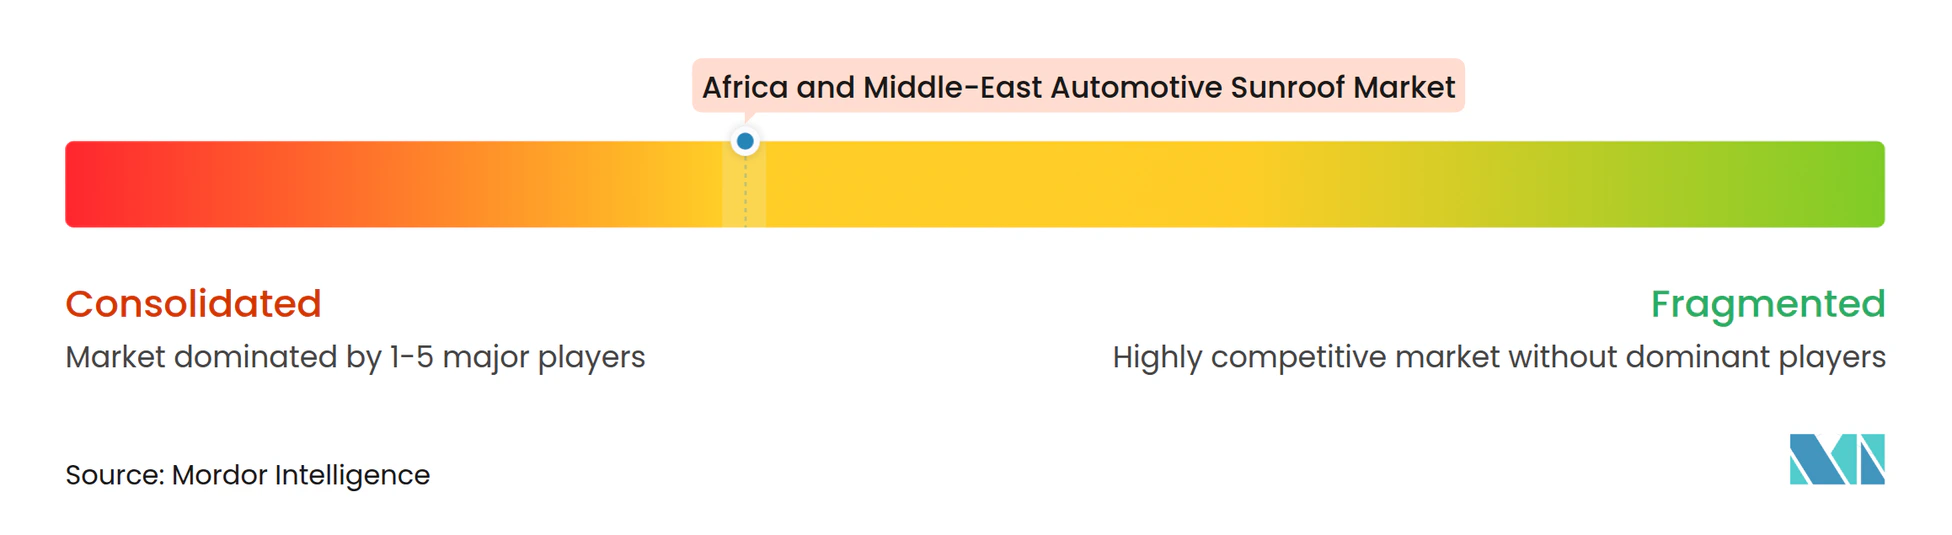
Webasto, Inalfa und Magna dominieren einen erheblichen Anteil der Lieferungen, sind jedoch für nahezu alle Module stark auf Importe angewiesen. Diese Abhängigkeit setzt sie hohen Zöllen und langen Transitzeiten aus. Webasto erzielt den Großteil seines Umsatzes aus seiner Dachsystemsparte mit Vertriebsbüros in Dubai und Johannesburg. Inalfa hat seine indische Anlage erweitert, um Hyundai- und Kia-Fahrzeuge für den Golfmarkt zu bedienen. Magna hat unterdessen Marokko als kosteneffizientes Montagezentrum identifiziert, jedoch noch keine regionalen Kapazitäten aufgebaut.
Saint-Gobains jüngste Erweiterung in Ägypten sowie die Investition in einen solarbetriebenen Schmelzofen verdeutlichen einen strategischen Schritt in Richtung vertikaler Integration. Dieser Ansatz stabilisiert Energiekosten und beschleunigt Lieferzeiten. AGCs elektrochromes Glas ist in die Produktion eingetreten und zielt auf mehrere GCC-OEMs für zukünftige Modelle ab. Darüber hinaus erkunden chinesische Glashersteller wie Fuyao Gemeinschaftsunternehmen in Saudi-Arabien und Ägypten, angetrieben durch Lokalisierungsvorschriften in der Region.
Regionale Tier-2-Hersteller montieren Bausätze in zerlegter Form und bieten wettbewerbsfähige Garantiedienstleistungen an, was die Vorteile von Importeuren verringert. Zulieferer, die Laminierung, Modulrahmung und Aftersales-Vertrieb integrieren, sind gut positioniert, um Marktanteile zu gewinnen, da OEMs zunehmend schnellere Zykluszeiten und Preisgestaltung in lokaler Währung fordern. Infolgedessen wandelt sich der Automobilschiebedachmarkt in Afrika und dem Nahen Osten von einem europazentrischen Exportmodell zu einem lokalisierten Ökosystem. In dieser sich entwickelnden Landschaft werden Strategien rund um Zölle und Servicedichte entscheidend für die Bestimmung der Marktführer sein.
Branchenführer im Automobilschiebedachmarkt Afrika und Naher Osten
-
Webasto Group
-
Inalfa Roof Systems B.V.
-
Magna International Inc.
-
Motherson Yachiyo Automotive Systems Co., Ltd.
-
AISIN Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika und Naher Osten Automobil-Schiebedach-Markt Unternehmen in diesem Bericht
- Webasto Group
- Inalfa Roof Systems B.V.
- Magna International Inc.
- AISIN Corporation
- Motherson Yachiyo Automotive Systems Co., Ltd.
- Inteva Products LLC
- CIE Automotive S.A.
- BOS GmbH & Co. KG
- Johnan America Inc.
- Donghee Industrial Co.
- Mingfang Automotive Parts
- AGC Inc.
- Fuyao Glass Industry Group
- Nippon Sheet Glass Co., Ltd.
- Valeo Group
- Johnson Electric Holdings
Lesen Sie die Analyse der Afrika und Naher Osten Automobil-Schiebedach-Unternehmen
Neueste Industrielle Entwicklungen in Afrika und Naher Osten Automobil-Schiebedach-Markt
- Juli 2026: Jetour brachte die überarbeiteten SUVs Dashing und X70 Plus in Südafrika auf den Markt. Die aktualisierten Modelle bieten überarbeitetes Außendesign, verbesserten Komfort, fortschrittliche Technologie und verbesserte Sicherheitsmerkmale. Der neue Dashing verfügt über ein aufgewertetes Interieur, darunter ein Acht-Lautsprecher-Sony-Audiosystem, Zweizonen-Klimaautomatik, ein Panoramaschiebedach sowie beheizte und belüftete Vordersitze in der Prime-Variante.
- Juni 2026: El-Khanagry Group und Delemar Automotive, eine Tochtergesellschaft der Delemar Industrial Group, gaben eine Partnerschaft zur Entwicklung, Herstellung, Montage und Lieferung intelligenter Automobilschiebedachsysteme in Ägypten mit einem lokalen Wertschöpfungsanteil von mehr als 75 % bekannt.
- April 2026: Saint-Gobain Egypt kündigte neue Investitionen in Höhe von 215 Millionen EUR in nachhaltige Baumaterialien an, um die grüne Wirtschaft zu unterstützen und die fortschrittliche Fertigung zu lokalisieren. Das erste Projekt ist ein Spezialglas-Werk in der Wirtschaftszone des Suezkanals (SCZONE), das eine ausländische Direktinvestition von 175 Millionen EUR darstellt. Die Anlage soll das größte Werk der Gruppe im Nahen Osten und Afrika werden. Es wird erwartet, dass sie 900 Tonnen Glas pro Tag für den Automobil- und Solarenergiesektor produziert und dazu beiträgt, Ägyptens jährliche Importrechnung um etwa 35 Millionen USD zu senken.
Berichtsumfang des Automobilschiebedachmarkts Afrika und Naher Osten
Der Bericht zum Automobilschiebedachmarkt in Afrika und dem Nahen Osten ist segmentiert nach Materialtyp (Glas, Stoff und Sonstige), Schiebedachsystemtyp (Eingebaut, Kipp-Schiebe, Panorama und Pop-up / Spoiler), Betriebsart (Elektrisch und Manuell), Fahrzeugtyp (Schrägheck, Limousine, Sport Utility Vehicle und Mehrzweckfahrzeug / Sonstige), Fahrzeugantrieb (Verbrennungsmotor, Batterieelektrisches Fahrzeug und Hybridfahrzeug / Plug-in-Hybridfahrzeug) sowie Land. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Materialtyp
| Glas |
| Stoff |
| Sonstige |
Nach Schiebedachsystemtyp
| Eingebaut |
| Kipp-Schiebe |
| Panorama |
| Pop-up / Spoiler |
Nach Betriebsart
| Elektrisch |
| Manuell |
Nach Fahrzeugtyp
| Schrägheck |
| Limousine |
| Sport Utility Vehicle |
| Mehrzweckfahrzeug / Sonstige |
Nach Fahrzeugantrieb
| Verbrennungsmotor |
| Batterieelektrisches Fahrzeug |
| Hybridfahrzeug / Plug-in-Hybridfahrzeug |
Nach Land
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Ägypten |
| Übriges Afrika und Naher Osten |
| Nach Materialtyp | Glas |
| Stoff | |
| Sonstige | |
| Nach Schiebedachsystemtyp | Eingebaut |
| Kipp-Schiebe | |
| Panorama | |
| Pop-up / Spoiler | |
| Nach Betriebsart | Elektrisch |
| Manuell | |
| Nach Fahrzeugtyp | Schrägheck |
| Limousine | |
| Sport Utility Vehicle | |
| Mehrzweckfahrzeug / Sonstige | |
| Nach Fahrzeugantrieb | Verbrennungsmotor |
| Batterieelektrisches Fahrzeug | |
| Hybridfahrzeug / Plug-in-Hybridfahrzeug | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Ägypten | |
| Übriges Afrika und Naher Osten |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Automobilschiebedachmarkt in Afrika und dem Nahen Osten bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 878,26 Millionen USD erreichen.
Welches Schiebedachsystem wächst in der Region am schnellsten?
Panoramadächer expandieren mit einer CAGR von 14,64 %, der höchsten unter allen Systemtypen.
Warum sind SUVs für Schiebedachzulieferer im Nahen Osten wichtig?
SUVs erzielen höhere Dachmodulpreise, längere Ersatzzyklen und machen mittlerweile mehr als die Hälfte der Neuwagenzulassungen in GCC-Märkten aus.
Wie wirken sich Verbundglasvorschriften auf die Materialwahl aus?
GCC- und südafrikanische Standards schreiben Verbundglas vor und drängen Stoff- und Polycarbonatdächer in die Bedeutungslosigkeit.
Welche Auswirkungen hat die Einführung von Elektrofahrzeugen auf die Schiebedachnachfrage?
Batterieelektrische Fahrzeuge weisen bis zu 20 % mehr Dachöffnungsfläche auf und treiben die höchste Wachstumsrate von 15,22 % für Schiebedachmodule an.