
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 426.12 Millions de dollars américains |
| Taille du Marché (2026) | 480.71 Millions de dollars américains |
| Taille du Marché (2031) | 878.28 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.81 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient par Mordor Intelligence
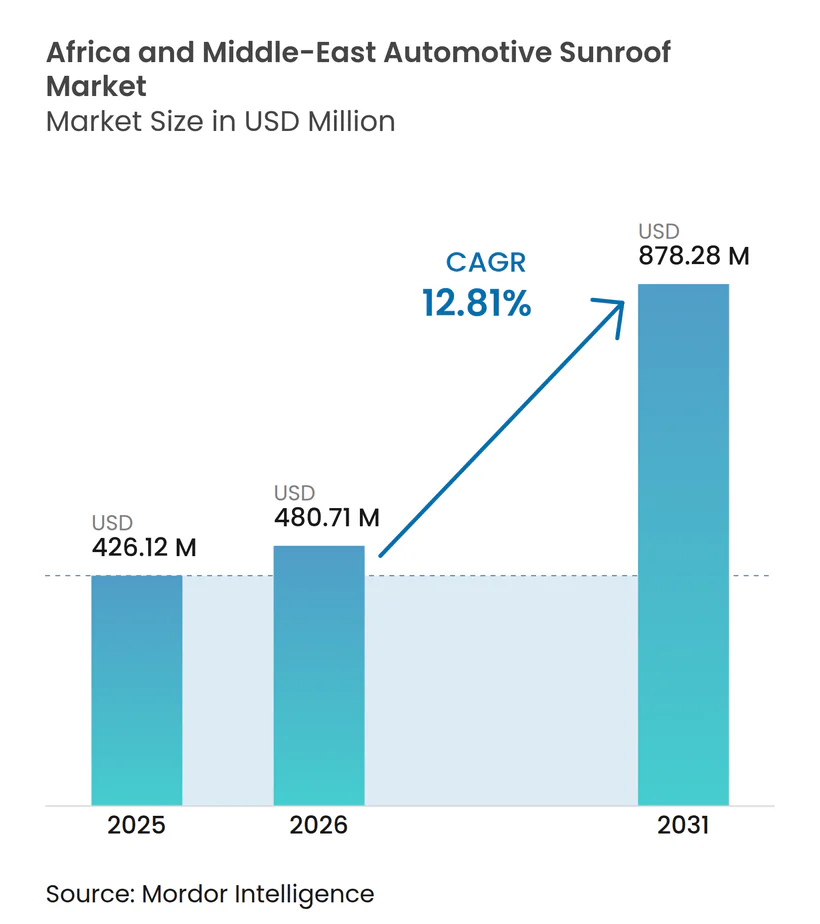
Le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient était évalué à 426,12 millions USD en 2025, est estimé à 480,71 millions USD en 2026 et devrait atteindre 878,28 millions USD d'ici 2031, avec un CAGR de 12,81 % de 2026 à 2031. L'adoption croissante des SUV, les plans de localisation soutenus par les États et l'arrivée rapide des véhicules électriques à batterie élargissent la base de clientèle, tandis que les nouvelles normes de vitrage ancrent le verre comme matériau dominant. Les toits panoramiques constituent désormais un différenciateur essentiel sur les finitions intermédiaires, et l'actionnement électrique est passé du statut de premium à celui de standard, grâce aux réformes tarifaires en Égypte et à la compression des coûts technologiques qui se répercutent sur les segments à fort volume. Les engagements de fabrication régionale de Hyundai Motor Group, NIO et Volkswagen Group ont raccourci les délais d'approvisionnement des fournisseurs. Cependant, des défis tels que les problèmes de durabilité dans les climats désertiques et la fluctuation des coûts énergétiques pour le verre flotté continuent d'accroître les risques de garantie et les pressions sur les prix. Bien que les principaux fournisseurs mondiaux dominent le marché, leur dépendance aux modules importés a créé des opportunités pour les fabricants locaux de rang 2. Ces fabricants, capables d'assembler et d'entretenir rapidement des modules, sont bien positionnés pour combler ce manque. L'intensité concurrentielle du marché reste modérée.
Points clés du rapport
- Par type de système de toit ouvrant, les toits panoramiques ont dominé avec une part de 43,88 % du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient en 2025 et devraient croître à 14,64 % jusqu'en 2031.
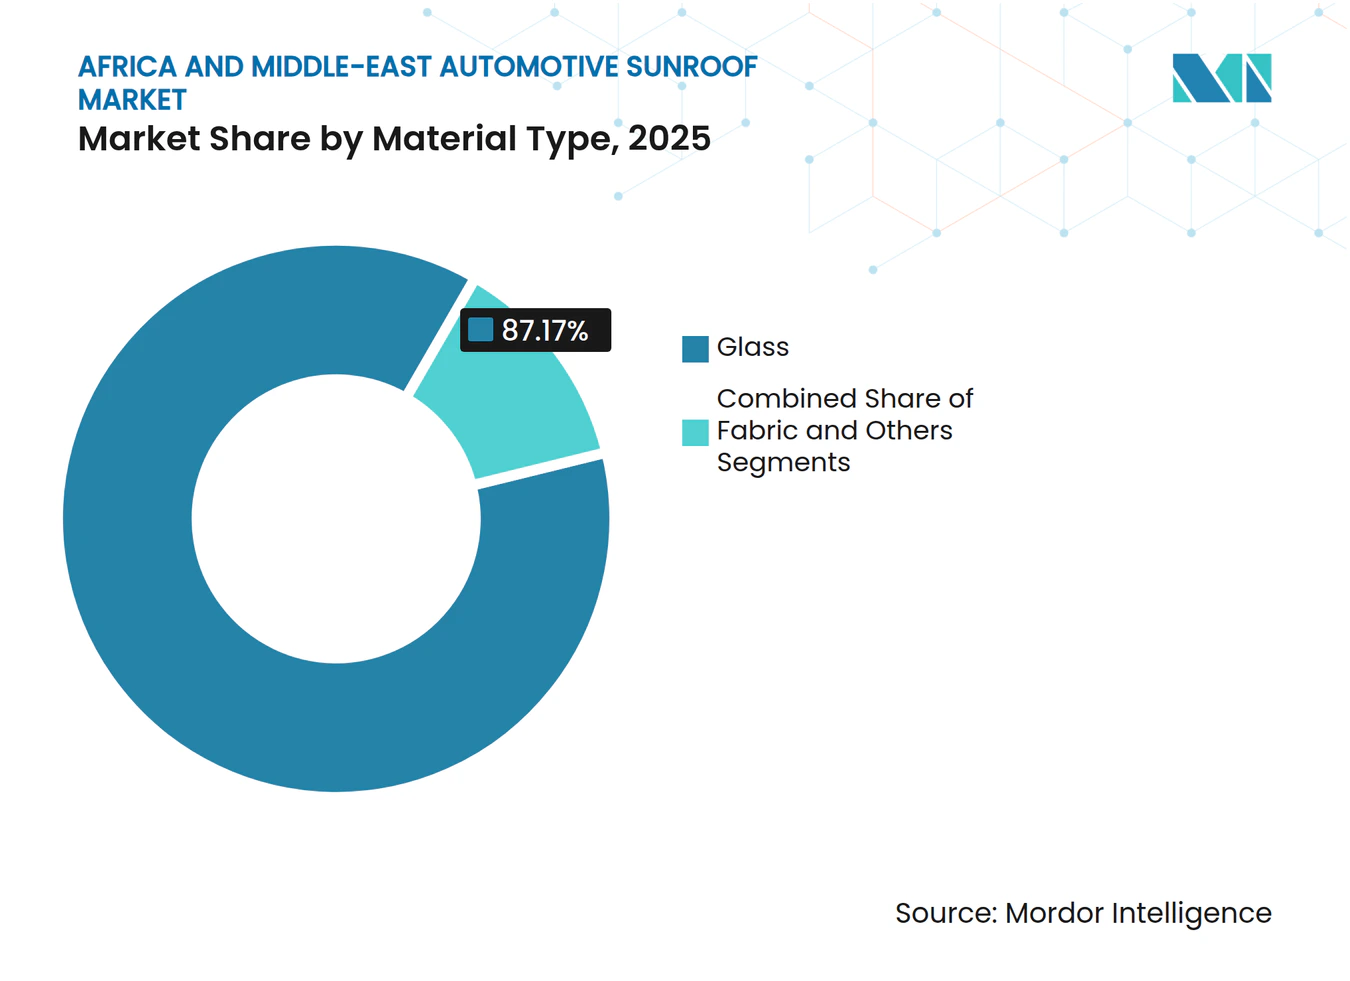
- Par type de matériau, le verre a capté 87,17 % de part tandis que les alternatives en tissu s'estompent ; le segment se développe à un CAGR de 13,34 %, le taux le plus élevé parmi les matériaux.
- Par type d'actionnement, l'actionnement électrique représentait 84,33 % de la part du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient en 2025 et progressera à 13,28 % jusqu'en 2031.
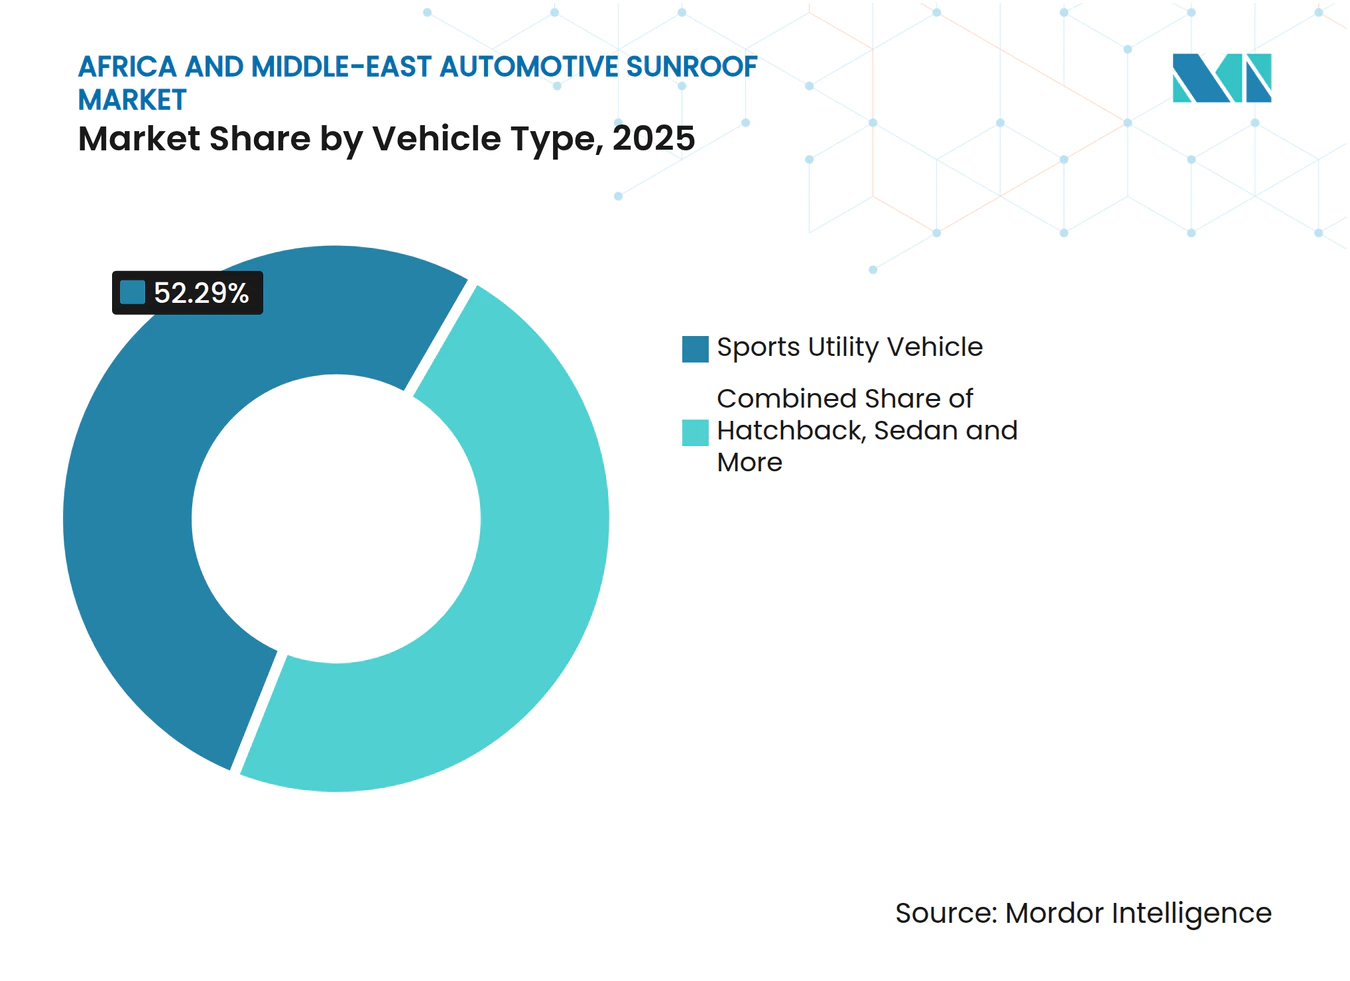
- Par type de véhicule, les véhicules utilitaires sport représentaient 52,29 % du chiffre d'affaires en 2025 et demeurent la carrosserie à la croissance la plus rapide, avec un CAGR de 13,19 %.
- Par propulsion, les véhicules électriques à batterie affichent le taux de croissance le plus élevé à 15,22 %, même si les plateformes à combustion interne conservent 74,43 % des ventes.
- Sur le plan géographique, les Émirats arabes unis ont dominé avec 35,63 % du chiffre d'affaires en 2025, tandis que l'Égypte devrait connaître la croissance la plus rapide à 12,99 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des SUV et des crossovers | +2.5% | Émirats arabes unis, Arabie saoudite, Qatar, Égypte, Afrique du Sud | Moyen terme (2 à 4 ans) |
| Déploiement rapide des véhicules électriques avec de plus grands toits en verre | +2.2% | Émirats arabes unis, Arabie saoudite, Égypte | Moyen terme (2 à 4 ans) |
| Incitations à la localisation des équipementiers dans les pays du CCG | +1.8% | Arabie saoudite et Émirats arabes unis, avec des liens d'assemblage vers l'Égypte | Long terme (≥ 4 ans) |
| Demande de remplacement pour des retrofits étanches | +1.5% | Émirats arabes unis et Arabie saoudite | Court terme (≤ 2 ans) |
| Émergence des toits en verre intelligent à assistance solaire | +1.3% | Segments premium du CCG et Afrique du Sud | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur du verre de sécurité feuilleté | +1.2% | Pays du CCG et Afrique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des SUV et des crossovers
Les véhicules utilitaires sport représentent désormais la majorité des ventes de voitures neuves dans les marchés du Golfe, et les équipementiers intègrent systématiquement les toits panoramiques en série sur les finitions intermédiaires et premium des SUV afin de préserver leur pouvoir de fixation des prix. La part des SUV de Nissan a augmenté, reflétant une préférence croissante pour les SUV [1]. General Motors a enregistré une croissance significative de ses volumes, entièrement portée par ses SUV pleine grandeur. Les distributeurs Ford ont connu une croissance, soutenue par les bonnes performances des modèles Explorer et Expedition. Les fournisseurs bénéficient de prix de modules plus élevés pour les grandes ouvertures par rapport aux berlines, ainsi que de cycles de remplacement prolongés dans les flottes du CCG. À mesure que la pénétration des SUV continue d'augmenter, les constructeurs automobiles consacrent davantage de ressources à l'intégration des toits, améliorant les spécifications de base sur le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.
Déploiement rapide des véhicules électriques avec de plus grands toits en verre
Les plateformes de véhicules électriques à batterie gagnent du terrain sur les marchés du CCG, proposant des toits panoramiques qui se distinguent de leurs homologues à moteur à combustion interne. NIO et CYVN Holdings établissent une production en Égypte, intégrant des toits photovoltaïques fixes aux capacités avancées de production d'énergie. Le programme eMobility de l'Arabie saoudite vise à augmenter significativement la pénétration des véhicules électriques, soutenu par des investissements substantiels. La Zeekr 001 et la BYD Seal, toutes deux commercialisées dans le CCG, sont équipées de panneaux panoramiques conçus pour le rejet des UV et des IR. L'Agence internationale de l'énergie a mis en évidence une augmentation notable de l'adoption des véhicules électriques en Afrique, réduisant l'écart d'adoption des fonctionnalités entre l'Europe et le Moyen-Orient. Les fournisseurs sont encouragés à prioriser l'outillage pour répondre à la demande croissante de véhicules électrifiés sur le marché des toits ouvrants en Afrique et au Moyen-Orient.
Incitations à la localisation des équipementiers dans les pays du CCG
Le Fonds d'investissement public d'Arabie saoudite et Hyundai Motor Group ont formé une coentreprise pour établir une production de véhicules axée sur l'augmentation du contenu local [2]. Stellantis prévoit un site d'assemblage dans une zone économique spéciale en Afrique du Sud pour augmenter significativement sa capacité de production. Volkswagen Group a lancé une étude de faisabilité pour une zone automobile en Égypte, positionnant stratégiquement des clusters de rang 1 à proximité de l'usine proposée. Ces initiatives visent à renforcer les capacités de fabrication régionale et à rationaliser les chaînes d'approvisionnement pour des composants tels que le verre, les cadres et les actionneurs. Les fournisseurs pionniers tirent parti des opportunités de localisation technique et répondent à la demande croissante de toits ouvrants automobiles en Afrique et au Moyen-Orient.
Émergence des toits en verre intelligent à assistance solaire
Les toits électrochromes et photovoltaïques passent du stade de simples concepts à celui de caractéristiques automobiles grand public. Le toit Solarbay de Renault, lancé en série sur la Scenic E-Tech, peut ajuster rapidement son opacité. Le verre Digital Curtain d'AGC, capable de réduire la transmission lumineuse à un niveau minimal, est entré en production en série. Polestar a atteint un taux d'adoption notable pour son toit électrochrome, dépassant la moyenne régionale. La Prius de Toyota exploite des cellules photovoltaïques montées sur le toit pour améliorer son autonomie électrique. Bien que ces technologies avancées affichent des primes de prix significatives, elles répondent efficacement aux défis posés par la chaleur désertique, élevant ainsi le segment premium du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Poussière des climats désertiques accélérant la défaillance des joints | –1.8% | Émirats arabes unis, Arabie saoudite, Qatar, Afrique du Nord | Moyen terme (2 à 4 ans) |
| Droits d'importation élevés sur les modules de toit finis | –1.4% | Égypte, Algérie, Maroc | Court terme (≤ 2 ans) |
| Volatilité des coûts énergétiques des intrants pour le verre flotté | –1.3% | Fournisseurs basés en Europe desservant le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Expertise limitée en après-vente hors CCG | –0.9% | Égypte, Maroc, Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Poussière des climats désertiques accélérant la défaillance des joints
Dans certaines régions, les tubes de drainage se bouchent et les joints d'étanchéité durcissent nettement plus vite que dans les climats tempérés. Audi a publié des bulletins signalant des défaillances des joints périmétriques sur ses modèles Q5, Q7, Q8 et e-tron. BMW a mis en place un nouveau système de routage des drains pour résoudre des problèmes similaires. Par ailleurs, les propriétaires de Volkswagen Golf en Arabie saoudite et aux Émirats arabes unis ont signalé des problèmes de fissuration des canaux. Les réclamations sous garantie ont dissuadé les consommateurs d'opter pour des toits ouvrants lors de leurs achats ultérieurs, impactant négativement le volume potentiel du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.
Droits d'importation élevés sur les modules de toit finis
L'Égypte impose des droits élevés sur les véhicules finis, tandis que les panneaux de verre séparés et les actionneurs sont soumis à des droits nettement inférieurs. Cette disparité encourage les fournisseurs à expédier les composants sous forme démontée, entraînant des coûts de manutention supplémentaires. En Algérie, l'exigence de participation locale sur les importations constitue un obstacle pour les spécialistes de rang 1. Au Maroc, le respect de réglementations strictes a augmenté le coût des véhicules importés, incitant les équipementiers à supprimer les toits ouvrants des finitions d'entrée de gamme. Ces déséquilibres tarifaires ralentissent l'adoption des équipements premium sur le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
Dominance du verre renforcée par les mandats de sécuritéLe verre représentait 87,17 % de la taille du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient en 2025 et se développera à un CAGR de 13,34 % jusqu'en 2031. Les mandats relatifs au verre feuilleté dans les pays du CCG et en Afrique du Sud ont rendu les toits en tissu commercialement non pertinents, réduisant leur part à 3 % d'ici 2031. Saint-Gobain a considérablement augmenté sa capacité en Égypte, tandis que la coentreprise d'AGC au Maroc a amélioré ses opérations, réduisant les délais de livraison pour les équipementiers régionaux. Les consommateurs privilégient la clarté optique et la stabilité aux UV, et les fournisseurs évitent les coûts d'outillage supplémentaires associés au tissu. À mesure que les réglementations s'harmonisent, le verre feuilleté est devenu la norme, stimulant la demande de fonctionnalités à valeur ajoutée telles que les antennes intégrées et les couches électrochromes sur le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.
La résistance limitée du tissu aux intempéries et son incapacité à intégrer des grilles chauffantes ou des cellules photovoltaïques affaiblissent davantage sa position concurrentielle. Les panneaux en polycarbonate occupent une niche dans les kits de rechange pour Jeep ou tout-terrain, mais font face aux mêmes défis réglementaires que le tissu lors des homologations. Les transformateurs de verre colocalisés avec l'assemblage final bénéficient d'économies tarifaires et de délais de traitement des garanties plus rapides, améliorant ainsi les cycles de fonds de roulement des équipementiers. À mesure que la localisation de la chaîne d'approvisionnement progresse, le verre devrait maintenir ses avantages en termes de coût et de performance, renforçant sa position dominante dans le secteur des toits ouvrants automobiles en Afrique et au Moyen-Orient.



Par type de système de toit ouvrant :
Les toits panoramiques captent le positionnement premiumLes conceptions panoramiques ont capté 43,88 % de la part du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient en 2025 et devraient croître de 14,64 % d'ici 2031. Les équipementiers poussent les grandes ouvertures vers le bas de l'échelle des finitions, car ces caractéristiques confèrent aux SUV et aux véhicules électriques à batterie une sensation d'espace plus grande et une valeur perçue plus élevée. Tandis que les véhicules électriques sensibles à la traînée bénéficient de toits intégrés maintenant un profil bas, la fonction inclinable-coulissante reste liée aux contrats existants. Pendant ce temps, les acheteurs d'entrée de gamme en Égypte et au Maroc se tournent vers les formats escamotables.
Les avancées dans le verre trempé, associées à des cadres plus fins et à des rails de store intégrés, ont rendu les modules panoramiques évolutifs et rentables. La Scenic E-Tech de Renault est désormais livrée en série avec un toit Solarbay, signalant que la technologie panoramique électrochrome a abandonné son étiquette exclusivement luxe. Les données de Polestar indiquent que le CCG affiche une préférence plus marquée pour les options électrochromes que l'Europe. Les fabricants de modules introduisent des systèmes de rails modulaires, leur permettant de réutiliser l'outillage sur différents empattements et, par conséquent, de réduire les coûts unitaires. À mesure que les options panoramiques deviennent de plus en plus le point central du marketing en salle d'exposition, leur part de marché dans le segment des toits ouvrants automobiles en Afrique et au Moyen-Orient continue de croître.
Par type d'actionnement :
L'actionnement électrique devient la spécification par défautLes systèmes électriques détenaient 84,33 % de la taille du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient en 2025 et sont en bonne voie pour un CAGR de 13,28 %. Les finitions d'entrée de gamme égyptiennes et marocaines continuent de proposer des toits à manivelle manuelle en raison de leur rapport coût-efficacité par rapport aux alternatives électriques.
En intégrant le pilote moteur dans l'unité de contrôle de carrosserie, les fabricants peuvent éliminer le besoin d'un faisceau séparé. De plus, des fonctionnalités telles que l'anti-pincement et la fermeture automatique à la pluie répondent aux mandats de sécurité émergents. La coentreprise de Hyundai en Égypte privilégie les modules électriques, même dans les berlines intermédiaires, accélérant la transition vers l'abandon des systèmes manuels. L'adoption croissante de l'actionnement électrique favorise une évolution vers des spécifications standardisées, simplifiant l'approvisionnement sur les marchés des toits ouvrants automobiles en Afrique et au Moyen-Orient.
Par type de véhicule :
Les véhicules utilitaires sport stimulent le volume et l'expansion des margesLes véhicules utilitaires sport représentaient 52,29 % du chiffre d'affaires du segment en 2025 et devraient croître à 13,19 % jusqu'en 2031, dépassant toutes les autres carrosseries. Les berlines perdent des parts en salle d'exposition, et les hayon se fondent dans les mini-crossovers, augmentant les ouvertures de toit moyennes.
La hauteur de caisse plus élevée atténue la perte de hauteur sous plafond causée par des panneaux feuilletés plus épais, de sorte que les équipementiers adoptent agressivement les toits en verre sur les SUV. La durée de vie plus longue des véhicules dans les flottes du CCG stimule une plus grande demande en après-vente pour les joints et les actionneurs. Les fournisseurs voient des gains de revenus à la fois lors de la vente et tout au long du cycle de possession, renforçant le biais en faveur des SUV sur le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.

Par propulsion du véhicule :
Les véhicules électriques à batterie mènent la croissance malgré la domination des moteurs à combustion interneLes plateformes à combustion interne représentaient encore 74,43 % des expéditions de 2025, mais les variantes électriques à batterie afficheront un CAGR de 15,22 % jusqu'en 2031. Les architectures de véhicules électriques à batterie sont désormais conçues pour optimiser l'espace du toit, créant une sensation d'habitacle plus spacieux.
NIO met en œuvre une stratégie de toit photovoltaïque, tandis que Xiaomi introduit un verre à haute réjection des IR. Ces innovations répondent aux préoccupations liées à la chaleur désertique, rendant les toits panoramiques quasi indispensables pour les nouveaux modèles de véhicules électriques. À mesure que les réseaux de recharge s'étendent et que la part des véhicules électriques à batterie augmente, l'adoption des spécifications premium augmente également, stimulant la rentabilité globale du marché des toits ouvrants dans le secteur automobile en Afrique et au Moyen-Orient.
Analyse géographique
Marché des toits ouvrants automobiles MEA
Les Émirats arabes unis ont représenté 35,63 % des revenus régionaux en 2025, portés par les importations de véhicules haut de gamme et l'influence de leur siège social sur les spécifications des modèles. L'Arabie saoudite suivait avec environ 30 %, et son usine Hyundai-PIF, dont le lancement est prévu en 2026, permettra de rapatrier l'approvisionnement en composants sur le territoire national. L'Afrique du Sud bénéficie de sa base d'assemblage automobile locale bien établie. L'objectif de Stellantis de produire 1 million d'unités dans la région d'ici 2030 devrait stimuler davantage la demande de toits ouvrants sur la période de prévision.
L'Égypte est le marché à la croissance la plus rapide, avec un CAGR prévu de 12,99 % jusqu'en 2031, à la suite de réductions tarifaires sur les panneaux en verre et de l'étude de faisabilité de Volkswagen pour un nouveau site d'assemblage. L'annonce par NIO d'activités de fabrication et de R&D en Égypte et à Abou Dhabi souligne l'importance stratégique de ces sites pour les acteurs des nouvelles énergies, notamment pour la validation en conditions climatiques chaudes. Le Maroc, l'Algérie, le Qatar et d'autres marchés africains émergents devraient gagner en importance à mesure que les chaînes d'approvisionnement gagnent en efficacité.
L'usine d'AGC à Kénitra garantit aux équipementiers d'Afrique du Nord des approvisionnements dans des délais serrés. Par ailleurs, l'expansion de Saint-Gobain à Aïn Sokhna offre des délais de livraison minimaux pour les vitrages feuilletés. La région connaît une demande croissante pour les composants numériques, portée par l'évolution des dynamiques de marché. Ces facteurs soulignent le rôle central des États du GCC dans l'adoption des nouvelles fonctionnalités, l'Égypte et l'Afrique du Sud s'imposant comme des pôles de fabrication clés. À mesure que les capacités après-vente s'améliorent, les marchés de plus petite taille sont en mesure d'accroître leur taux de pénétration, soutenant ainsi la croissance soutenue du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient.
Paysage concurrentiel
Concentration du Marché
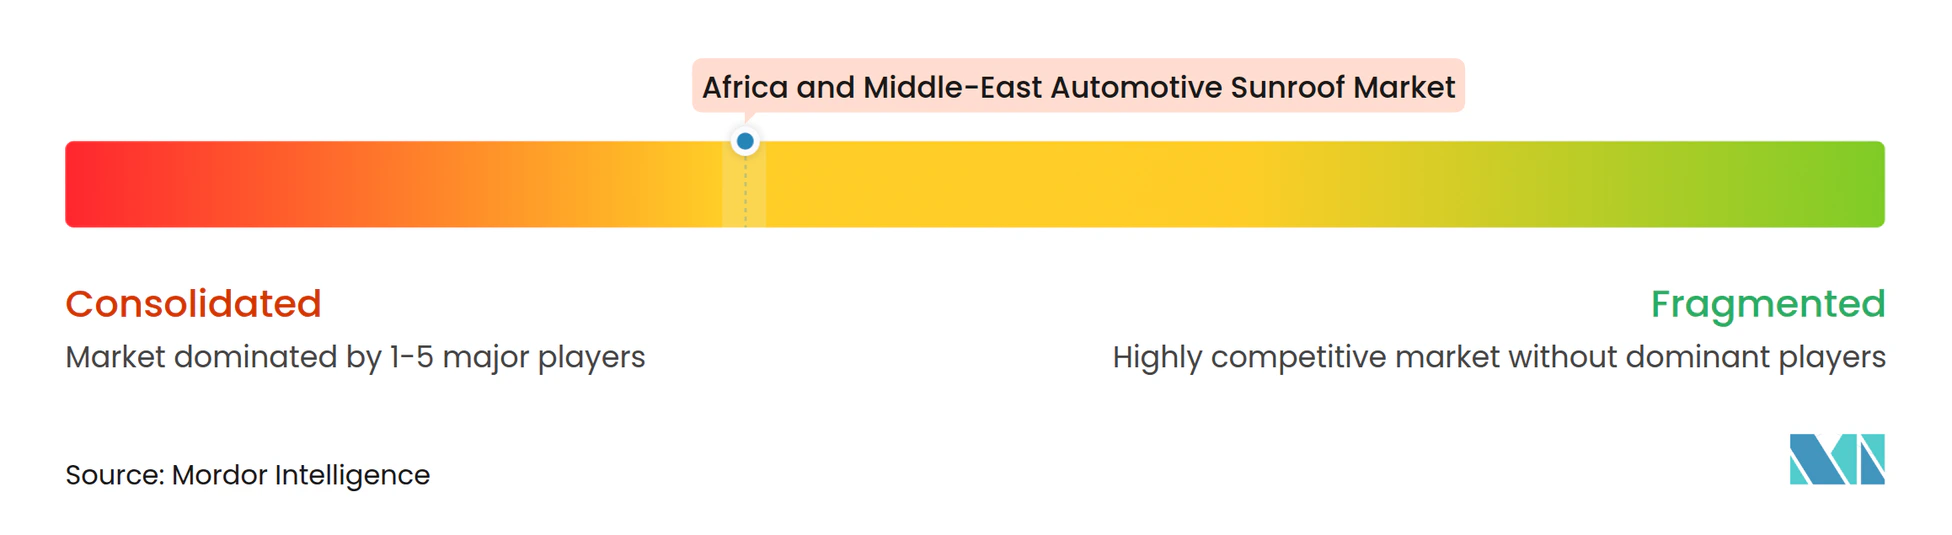
Webasto, Inalfa et Magna dominent une part significative des expéditions, mais dépendent fortement des importations pour la quasi-totalité de leurs modules. Cette dépendance les expose à des droits de douane élevés et à des délais de transit prolongés. Webasto génère la majeure partie de son chiffre d'affaires à partir de sa division de systèmes de toits, avec des bureaux de vente situés à Dubaï et à Johannesburg. Inalfa a étendu son installation indienne pour répondre aux véhicules Hyundai et Kia destinés au Golfe. Pendant ce temps, Magna a identifié le Maroc comme un pôle d'assemblage rentable, mais n'a pas encore établi de capacité régionale.
La récente expansion de Saint-Gobain en Égypte, ainsi que son investissement dans un four alimenté à l'énergie solaire, illustre une démarche stratégique vers l'intégration verticale. Cette approche stabilise les coûts énergétiques et accélère les délais de livraison. Le verre électrochrome d'AGC est entré en production et cible plusieurs équipementiers du CCG pour les futurs modèles. De plus, des fabricants de verre chinois, tels que Fuyao, explorent des coentreprises en Arabie saoudite et en Égypte, motivés par les mandats de localisation dans la région.
Les fabricants régionaux de rang 2 assemblent des kits démontés et proposent des services de garantie compétitifs, réduisant les avantages précédemment détenus par les importateurs. Les fournisseurs qui intègrent la feuilletage, le cadrage des modules et la distribution en après-vente sont bien positionnés pour gagner des parts de marché, car les équipementiers exigent de plus en plus des délais de cycle plus rapides et une tarification en monnaie locale. En conséquence, le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient passe d'un modèle d'exportation centré sur l'Europe à un écosystème localisé. Dans ce paysage en évolution, les stratégies autour des tarifs et de la densité de service seront déterminantes pour établir les leaders du marché.
Leaders du secteur des toits ouvrants automobiles en Afrique et au Moyen-Orient
-
Webasto Group
-
Inalfa Roof Systems B.V.
-
Magna International Inc.
-
Motherson Yachiyo Automotive Systems Co., Ltd.
-
AISIN Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des toits ouvrants automobiles en Afrique et au Moyen-Orient Entreprises couvertes dans ce rapport
- Webasto Group
- Inalfa Roof Systems B.V.
- Magna International Inc.
- AISIN Corporation
- Motherson Yachiyo Automotive Systems Co., Ltd.
- Inteva Products LLC
- CIE Automotive S.A.
- BOS GmbH & Co. KG
- Johnan America Inc.
- Donghee Industrial Co.
- Mingfang Automotive Parts
- AGC Inc.
- Fuyao Glass Industry Group
- Nippon Sheet Glass Co., Ltd.
- Valeo Group
- Johnson Electric Holdings
Développements industriels récents dans Marché des toits ouvrants automobiles en Afrique et au Moyen-Orient
- Juillet 2026 : Jetour a lancé les SUV Dashing et X70 Plus rénovés en Afrique du Sud. Les modèles mis à jour offrent un style extérieur révisé, un confort amélioré, une technologie avancée et des caractéristiques de sécurité améliorées. Le nouveau Dashing dispose d'un intérieur amélioré, comprenant un système audio Sony à huit haut-parleurs, une climatisation bi-zone, un toit ouvrant panoramique et des sièges avant chauffants et ventilés dans la variante Prime.
- Juin 2026 : El-Khanagry Group et Delemar Automotive, filiale de Delemar Industrial Group, ont annoncé un partenariat pour développer, fabriquer, assembler et fournir des systèmes de toits ouvrants automobiles intelligents en Égypte avec plus de 75 % de contenu local.
- Avril 2026 : Saint-Gobain Égypte a annoncé 215 millions EUR de nouveaux investissements dans des matériaux de construction durables pour soutenir l'économie verte et localiser la fabrication avancée. Le premier projet est une usine de verre spécial dans la Zone économique du Canal de Suez (SCZONE), représentant 175 millions EUR d'investissement direct étranger. L'installation est appelée à devenir la plus grande du groupe au Moyen-Orient et en Afrique. Elle devrait produire 900 tonnes de verre par jour pour les secteurs automobile et de l'énergie solaire, contribuant à réduire la facture annuelle d'importation de l'Égypte d'environ 35 millions USD.
Périmètre du rapport sur le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient
Le rapport sur le marché des toits ouvrants automobiles en Afrique et au Moyen-Orient est segmenté par type de matériau (verre, tissu et autres), type de système de toit ouvrant (intégré, inclinable-coulissant, panoramique et escamotable / spoiler), type d'actionnement (électrique et manuel), type de véhicule (hayon, berline, véhicule utilitaire sport et véhicule multiusage / autres), propulsion du véhicule (moteur à combustion interne, véhicule électrique à batterie et véhicule électrique hybride / véhicule électrique hybride rechargeable) et pays. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Par type de matériau
| Verre |
| Tissu |
| Autres |
Par type de système de toit ouvrant
| Intégré |
| Inclinable-coulissant |
| Panoramique |
| Escamotable / Spoiler |
Par type d'actionnement
| Électrique |
| Manuel |
Par type de véhicule
| Hayon |
| Berline |
| Véhicule utilitaire sport |
| Véhicule multiusage / Autres |
Par propulsion du véhicule
| Moteur à combustion interne |
| Véhicule électrique à batterie |
| Véhicule électrique hybride / Véhicule électrique hybride rechargeable |
Par pays
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Égypte |
| Reste de l'Afrique et du Moyen-Orient |
| Par type de matériau | Verre |
| Tissu | |
| Autres | |
| Par type de système de toit ouvrant | Intégré |
| Inclinable-coulissant | |
| Panoramique | |
| Escamotable / Spoiler | |
| Par type d'actionnement | Électrique |
| Manuel | |
| Par type de véhicule | Hayon |
| Berline | |
| Véhicule utilitaire sport | |
| Véhicule multiusage / Autres | |
| Par propulsion du véhicule | Moteur à combustion interne |
| Véhicule électrique à batterie | |
| Véhicule électrique hybride / Véhicule électrique hybride rechargeable | |
| Par pays | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Égypte | |
| Reste de l'Afrique et du Moyen-Orient |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des toits ouvrants automobiles en Afrique et au Moyen-Orient d'ici 2031 ?
Le marché devrait atteindre 878,26 millions USD d'ici 2031.
Quel système de toit ouvrant connaît la croissance la plus rapide dans la région ?
Les toits panoramiques se développent à un CAGR de 14,64 %, le plus élevé parmi les types de systèmes.
Pourquoi les SUV sont-ils importants pour les fournisseurs de toits ouvrants au Moyen-Orient ?
Les SUV commandent des prix de modules de toit plus élevés, des cycles de remplacement plus longs et représentent désormais plus de la moitié des ventes de véhicules neufs sur les marchés du CCG.
Comment les réglementations sur le verre feuilleté influencent-elles le choix des matériaux ?
Les normes du CCG et d'Afrique du Sud exigent du verre feuilleté, poussant les toits en tissu et en polycarbonate vers l'obsolescence.
Quel est l'impact de l'adoption des véhicules électriques sur la demande de toits ouvrants ?
Les véhicules électriques à batterie allouent jusqu'à 20 % d'ouverture de toit supplémentaire, générant le taux de croissance le plus rapide à 15,22 % pour les modules de toits ouvrants.