
Tamanho e Participação do Mercado de Betume da África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
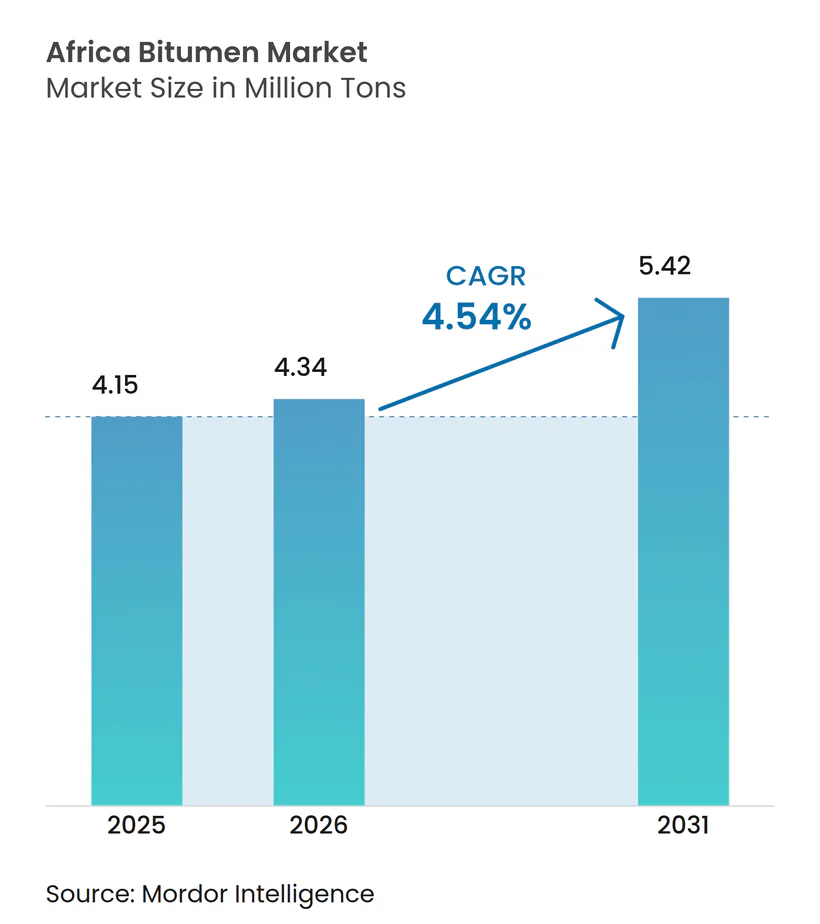
| Tamanho do mercado no ano base (2025) | 4.15 Milhões de toneladas |
| Volume do Mercado (2026) | 4.34 Milhões de toneladas |
| Volume do Mercado (2031) | 5.42 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Betume da África por Mordor Intelligence
Espera-se que o tamanho do Mercado de Betume da África cresça de 4,15 milhões de toneladas em 2025 para 4,34 milhões de toneladas em 2026 e está previsto para atingir 5,42 milhões de toneladas até 2031 a um CAGR de 4,54% no período 2026-2031. A combinação do rápido crescimento da população urbana, dos gastos recordes do setor público em estradas e de uma gradual transição para ligantes especiais posiciona o mercado de betume da África para uma expansão prolongada, mesmo com o aperto das finanças soberanas. Os graus modificados com polímero e emulsionados estão conquistando participação nas aquisições porque as especificações baseadas em desempenho agora dominam os grandes contratos, enquanto as normas de carbono que elevam os custos forçam as refinarias a inovar suas carteiras de matérias-primas. Oportunidades estratégicas surgem onde os governos exigem pavimentos mais duráveis, onde os incorporadores privados padronizam membranas de impermeabilização e onde os depósitos indígenas de betume de grau mineral prometem substituição de importações. A intensidade competitiva está se fragmentando à medida que as grandes petrolíferas internacionais vendem participações em refinarias, convidando misturadores locais a integrar terminais de armazenamento com unidades de modificação no local para reduzir os prazos de entrega e aumentar as margens. O risco de queda permanece atrelado a picos nos preços do petróleo bruto, limites mais rígidos de gases de efeito estufa e substituição por concreto ou pavimento de blocos em arteriais urbanas de alta visibilidade.
Principais Conclusões do Relatório
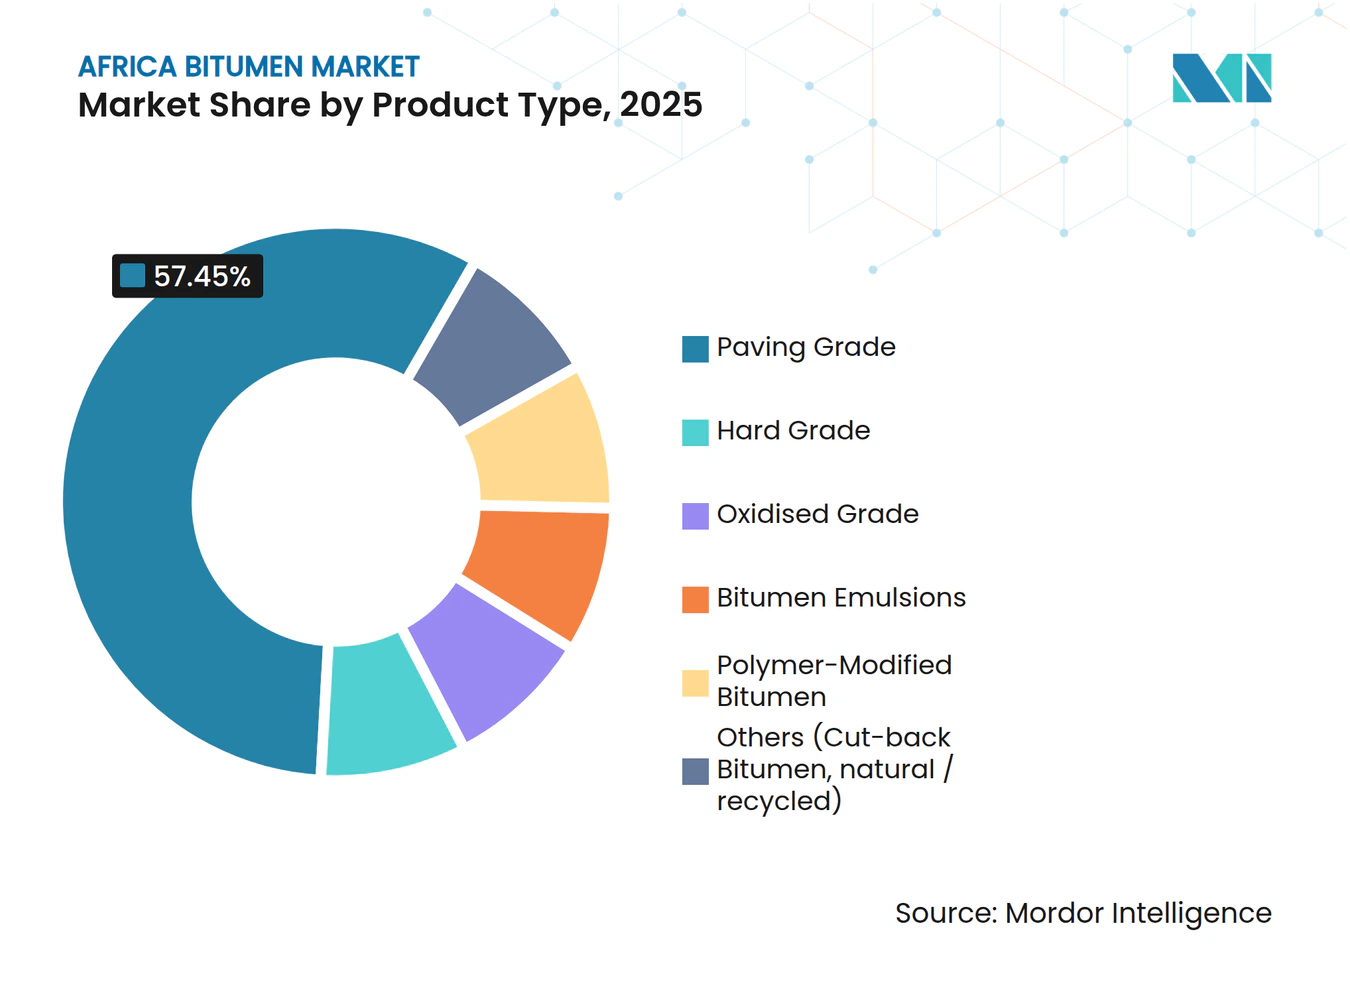
- Por tipo de produto, o grau de pavimentação capturou 57,45% da participação do mercado de betume da África em 2025, e os graus modificados com polímero estão avançando a um CAGR de 7,12%, a taxa mais rápida até 2031.
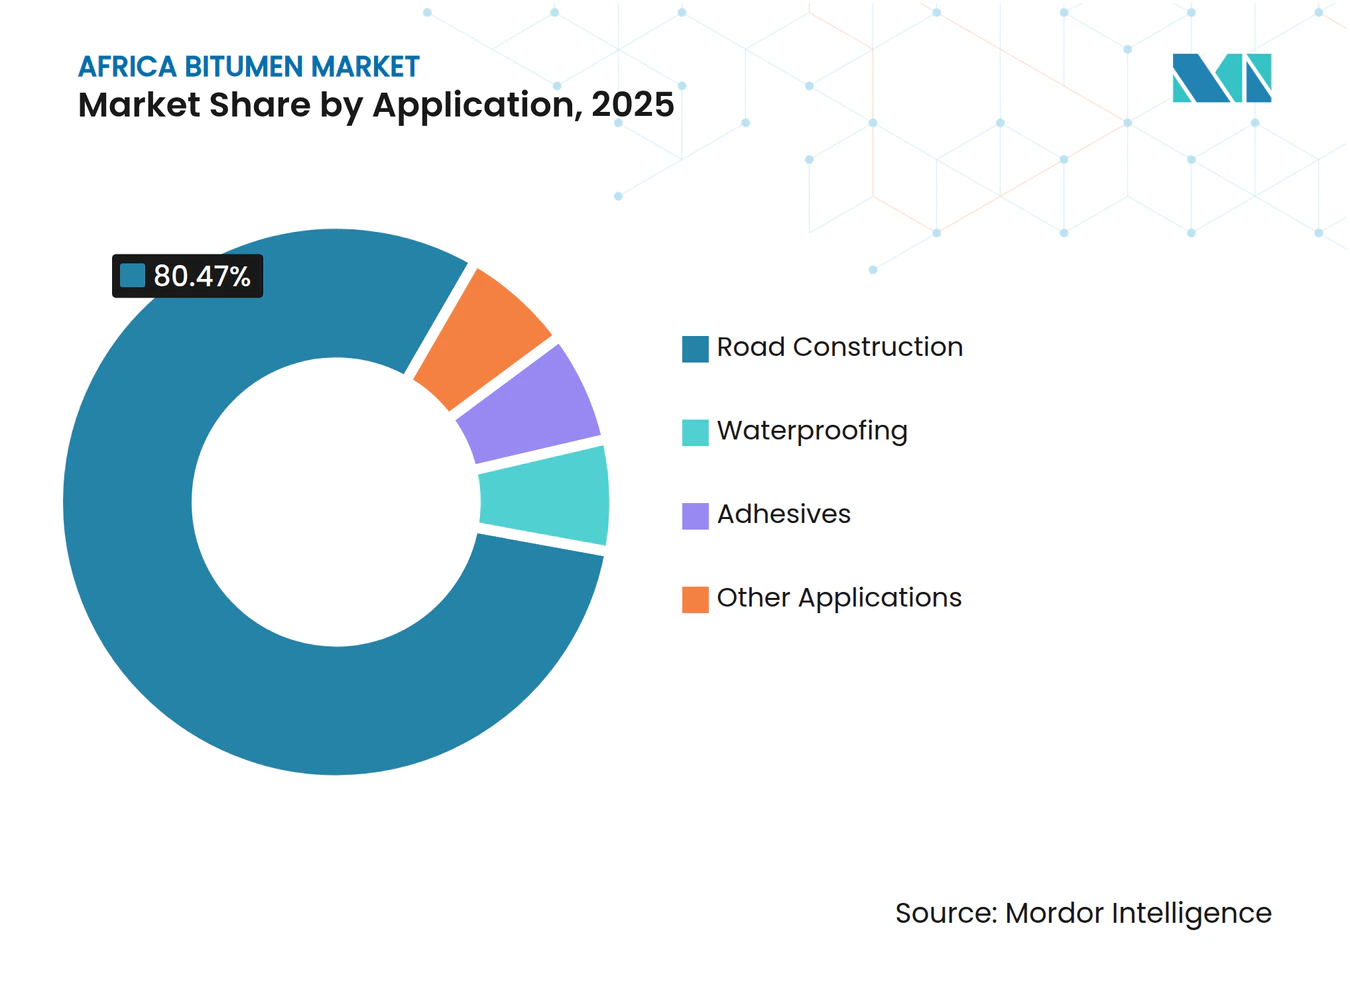
- Por aplicação, a construção de estradas deteve 80,47% do tamanho do mercado de betume da África em 2025, enquanto outras aplicações estão preparadas para um CAGR de 6,83% até 2031.
- Por geografia, a África do Sul liderou com 25,29% do volume de 2025, enquanto a Nigéria está preparada para um CAGR de 6,36% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Rede Rodoviária Financiada pelo Governo em Crescimento | +1.8% | Nigéria, Quênia, Egito, Argélia, Marrocos | Médio prazo (2-4 anos) |
| Demanda Crescente por Membranas de Impermeabilização e Cobertura | +0.6% | África do Sul, Nigéria, Egito, Quênia | Longo prazo (≥ 4 anos) |
| Adoção Acelerada de Betume Modificado com Polímero e Emulsionado | +1.2% | África do Sul, Quênia, Gana, Etiópia | Médio prazo (2-4 anos) |
| Gastos com Manutenção e Reabilitação de Estradas Impulsionados pela Urbanização | +0.7% | Global, com ganhos iniciais em Lagos, Nairóbi, Joanesburgo | Longo prazo (≥ 4 anos) |
| Comercialização das Reservas de Betume Nativo da Nigéria | +0.3% | Nacional, concentrado nos Estados de Ondo, Ogun e Edo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Rede Rodoviária Financiada pelo Governo em Crescimento
Entre 2024 e 2026, os soberanos africanos destinaram mais de USD 25 bilhões para corredores rodoviários estratégicos, um compromisso fiscal que eleva o volume endereçável para o mercado de betume da África. Somente a rodovia costeira Lagos–Calabar da Nigéria tem orçamento de USD 2 bilhões e consumirá aproximadamente 180.000 toneladas de ligante modificado com polímero anualmente antes de sua inauguração em 2029. O Quênia garantiu USD 3,6 bilhões em financiamento combinado para a Rodovia Usahihi de 440 quilômetros, desbloqueando um início de obras em 2026 que incorpora cláusulas de asfalto de mistura morna nos documentos de licitação. O trecho Chiffa–Berrouaghia da rodovia Norte-Sul da Argélia, inaugurado em julho de 2025, demonstrou como o capital da Iniciativa Cinturão e Rota prefere asfalto ao concreto em microclimas quentes e áridos. O trecho Guercif–Nador de Marrocos recebeu um empréstimo de EUR 246 milhões do Banco Africano de Desenvolvimento, garantindo que o tráfego de carga do porto Nador West Med circulará sobre asfalto de grau de desempenho até 2028. Como os credores multilaterais agora exigem modelos de custo do ciclo de vida, a maioria dos contratos de engenharia justifica revestimentos premium modificados com polímero que duplicam a vida útil do pavimento, adicionando demanda estrutural mesmo quando os orçamentos principais permanecem estáveis.
Demanda Crescente por Membranas de Impermeabilização e Cobertura
As cidades da África Subsaariana estão adicionando residentes a uma taxa de 3,5% ao ano, impulsionando um aumento em estruturas de concreto de médio porte que especificam membranas de polipropileno atático (APP) ou estireno-butadieno-estireno (SBS) em substituição ao papel alcatroado obsoleto. O Conselho Sul-Africano para Pesquisa Científica e Industrial relatou em 2024 que as emulsões nano-modificadas reduzem as temperaturas da superfície dos telhados em até 18%, levando os incorporadores de Joanesburgo a padronizar revestimentos reflexivos que estendem a vida útil dos telhados de 10 para 25 anos. O setor imobiliário da Nigéria cresceu 6,2% em 2024, e os construtores em Lagos agora especificam membranas autoadesivas capazes de resistir à água subterrânea salina, um problema crônico em terrenos aterrados. O código de construção do Quênia de 2025 exige impermeabilização para qualquer estrutura com mais de três andares, concedendo automaticamente aos fornecedores de membranas de betume uma base de clientes urbanos cativa. Como a receita de impermeabilização é relativamente imune aos ciclos orçamentários públicos, as refinarias que se diversificam em membranas amortecem a volatilidade quando as alocações para rodovias são adiadas.
Adoção Acelerada de Betume Modificado com Polímero e Emulsionado
Os graus modificados com polímero estão se expandindo a um CAGR de 7,12%, superando o amplo mercado de betume da África em 258 pontos-base. O Manual Sabita 35 da África do Sul, revisado em 2024, exige modificação com SBS ou EVA para rotas que excedam 3 milhões de eixos padrão equivalentes, reservando automaticamente 40% da tonelagem das rotas nacionais para ligantes de alto valor. O empreendimento GOIL-SMB de Gana colocou uma planta de USD 40 milhões em operação em setembro de 2024, fornecendo à África Ocidental um hub de armazenamento de 7.500 toneladas com dosagem em linha que reduz os custos de transporte regional em 15%. A Etiópia licitou 12 contratos baseados em desempenho que especificam ligantes modificados com polímero para zonas de geada em alta altitude, uma mudança de especificação que por si só adiciona 22.000 toneladas de demanda incremental até 2028. O aditivo SASOBIT da Sasol permite asfalto de mistura morna a 120-140 °C, reduzindo a emissão de carbono em 30% e mantendo as equipes de pavimentação ativas durante as noites de inverno do Highveld, um bônus de produtividade que a maioria das agências incorpora nas avaliações de licitação.
Gastos com Manutenção e Reabilitação de Estradas Impulsionados pela Urbanização
As megacidades africanas gastam uma parcela crescente dos orçamentos de transporte em recapeamento e reabilitação, em vez de novos alinhamentos, uma mudança que impulsiona os graus emulsionados e modificados com polímero. Lagos, Nairóbi e Joanesburgo registraram cada uma mais de 4.000 reclamações de buracos em 2025, forçando os engenheiros municipais a adotar tratamentos de microsuperfície que estendem a vida útil do serviço em 5 a 7 anos a um terço do custo do revestimento. A reciclagem a frio no local com emulsões catiônicas agora domina o cronograma de manutenção de inverno de Joanesburgo, aumentando a demanda por produtos de presa rápida que eram de nicho há cinco anos. Em Nairóbi, as faixas de Trânsito Rápido por Ônibus recebem selantes de pedra com SBS para evitar deformações sob ônibus articulados, expandindo ainda mais a presença dos ligantes especiais. O modelo orientado para manutenção reinjecta volume constante no mercado de betume da África, mesmo quando os ventos contrários macroeconômicos limitam os orçamentos de capital para rodovias em campo aberto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Emissões de COV / GEE em Endurecimento | -0.5% | África do Sul, Quênia, Egito | Curto prazo (≤ 2 anos) |
| Substituição por Concreto e Pavimento de Blocos em Arteriais Urbanas | -0.3% | Gana, Quênia, Nigéria (centros urbanos) | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Petróleo Bruto Inflacionando os Custos de Matéria-Prima | -0.4% | Global, agudo em mercados dependentes de importação (Gana, Quênia, Tanzânia) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Emissões de COV / GEE em Endurecimento
A Lei de Mudanças Climáticas da África do Sul impõe um sistema de orçamento de carbono que força os produtores de asfalto a reduzir as emissões no nível da planta em 2 a 3% anualmente até 2030, uma regra que infla diretamente os custos de produção do betume de grau de penetração[1]. A Lei do Imposto sobre o Carbono cobra adicionalmente ZAR 190 por tonelada de CO₂e, calculado a 3,15 toneladas de CO₂e por tonelada de betume, e a taxa aumenta à inflação mais 2% a cada abril. A Autoridade Nacional de Gestão Ambiental do Quênia limitou os COV de chaminé a 50 mg/m³ em 2025, gerando contas de retrofit superiores a USD 500.000 para cada planta no cinturão industrial de Nairóbi. O ministério do meio ambiente do Egito agora exige monitores contínuos de emissões em cada coluna de destilação que produz betume, efetivamente marginalizando pequenas refinarias privadas que não conseguem justificar USD 1 milhão em equipamentos de conformidade. A arbitragem de conformidade resultante incentiva os misturadores a se relocalizarem para Moçambique e Tanzânia e, em seguida, a transportar o produto acabado de volta para os mercados regulamentados, fragmentando as cadeias de abastecimento e minando o investimento no país.
Substituição por Concreto e Pavimento de Blocos em Arteriais Urbanas
Os engenheiros ganenses documentaram em 2024 que os pavimentos de concreto intertravado reduzem os custos do ciclo de vida em até 20% em arteriais urbanas íngremes, onde a deformação do asfalto se acelera durante as estações de monção. O manual de custos do Quênia estima os blocos de concreto instalados em KES 1.200 por m² versus KES 1.350 para asfalto de mistura morna ajustado para os recentes picos de betume, uma economia que já converteu 12 rotatórias no centro comercial de Nairóbi. A Secretaria de Obras Públicas do Estado de Lagos realizou um projeto piloto com pavimentos permeáveis em 8 km de vias secundárias, reduzindo o escoamento de águas pluviais em 40% e eliminando a vedação repetitiva de fissuras — um resultado que angaria favor político em subúrbios sujeitos a inundações. Embora os corredores rurais favoreçam a velocidade de construção rápida do betume, os projetos de vitrine urbana moldam as preferências dos engenheiros, arriscando a erosão do valor de marca do betume onde o escrutínio público é maior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Graus Especiais Capturam Prêmio de MargemO ligante de grau de pavimentação reteve 57,45% da participação do mercado de betume da África em 2025, satisfazendo as licitações de menor custo em rodovias de longa distância na Argélia, Egito e Tanzânia. No entanto, os graus modificados com polímero estão registrando um CAGR de 7,12%, redefinindo as especificações para corredores na África do Sul e no Quênia. As emulsões estão crescendo de forma constante porque o tratamento superficial catiônico estende a vida útil do pavimento em cinco anos a um terço do custo do revestimento. A demanda por grau oxidado acompanha os ciclos de cobertura na Nigéria e no Egito, enquanto o grau duro permanece um nicho utilizado no revestimento de tubulações. O ensaio de bioligante enriquecido com lignina da Sasol, substituindo 15% do betume por derivados de bagaço, sugere futuras misturas que satisfazem as taxas de carbono sem sacrificar a resistência à deformação.
A realização de preços difere acentuadamente: o grau de pavimentação é negociado à paridade do resíduo a vácuo; os graus modificados com polímero obtêm prêmios de USD 140 a 180 por tonelada; as emulsões entregam margens de USD 110 quando vendidas com contratos de serviço de microsuperfície completos. Como os impostos sobre o carbono se aplicam por tonelada de ligante, os graus especiais amortizam as taxas ao longo de ciclos de pavimento mais longos, conferindo poder de precificação aos fornecedores de produtos modificados com polímero mesmo quando o petróleo bruto oscila. Os investidores avaliam os retornos dos projetos não apenas com base na produção, mas também na opcionalidade da linha de aditivos; o novo hub de armazenamento de 7.500 toneladas de Tema ilustra como a dosagem em linha pode alternar entre modificadores SBS e EVA em menos de uma hora, maximizando a utilização dos ativos.


Por Aplicação:
Gastos com Manutenção Diversificam a ReceitaA construção de estradas absorveu 80,47% da demanda de 2025, impulsionada pela necessidade combinada de 1,2 milhão de toneladas da rodovia costeira da Nigéria, da Rodovia Usahihi do Quênia e dos segmentos trans-Atlas da Argélia. No entanto, outras aplicações coletivamente registram um CAGR de 6,83%, superando os alinhamentos em campo aberto. Os programas de tratamento superficial em Gana, Serra Leoa e Costa do Marfim preferem ligantes emulsionados porque podem curar pavimentos fissurados nas estações secas, quando as plantas de mistura a quente ficam ociosas. Os adesivos termofusíveis automotivos permanecem um nicho, mas lucrativo: os fornecedores de primeiro nível para as plantas da BMW e da Ford na África do Sul compram betume oxidado estabilizado com o dobro das margens do grau de pavimentação.
A austeridade fiscal eleva os orçamentos de manutenção porque as estradas rurais de baixo tráfego podem ser rejuvenescidas por USD 35.000 por km usando selantes de lama versus USD 140.000 para reconstrução em profundidade total, tornando os produtos emulsionados politicamente atraentes durante os ciclos eleitorais. Como resultado, os misturadores especiais protegem-se da volatilidade cortejando tanto as licitações de agências rodoviárias quanto os pedidos de incorporadores imobiliários, um modelo operacional que suaviza os ciclos de receita e incentiva o investimento em tanques de armazenamento de dupla finalidade e reatores de pequenos lotes.

Análise Geográfica
Mercado de Betume na África do Sul e na Nigéria
A África do Sul contribuiu com 25,29% do volume total de 2025, ancorada pelo calendário previsível de concursos da SANRAL e pela produção dentro das especificações da refinaria Natref, operada pela Sasol, apesar de um incêndio na unidade de destilação em janeiro de 2025 que comprimiu o fornecimento a curto prazo. As importações preencheram a lacuna, subindo para 200.000 toneladas em 2024 e erodindo os descontos de preço nas zonas costeiras. O CAGR de 6,36% da Nigéria posiciona-a como o motor de crescimento do mercado de betume em África; apenas a autoestrada Lagos–Calabar exige 180.000 toneladas anuais, enquanto a exploração planeada de depósitos nativos promete substituir 50% das importações até 2030.
Mercado de Betume no Norte de África
O Projeto Nacional de Estradas do Egito, financiado com 175 mil milhões de EGP, já acrescentou 7.000 km de vias e continua a especificar o grau de penetração 50/70, exceto nas rampas do anel viário do Cairo, onde o betume modificado com polímeros impõe a instalação de barras de transferência de carga. A abertura, em julho de 2025, do troço Chiffa–Berrouaghia de 53 km na Argélia consumiu uma grande quantidade de betume para pavimentação, confirmando a preferência dos empreiteiros da Rota da Seda por betume em corredores áridos. A ligação Guercif–Nador em Marrocos irá finalizar o corredor trans-Magrebe, consolidando uma rota asfaltada de Tunes a Casablanca até 2028.
Mercado de Betume na África Oriental
A África Oriental detém uma quota menor, mas em aceleração. A Expressway Usahihi do Quénia, no valor de 3,6 mil milhões de USD, financiada em maio de 2025, alinha uma procura moderada de betume modificado com polímeros com uma janela de construção de 36 meses. O plano de transportes da Etiópia, no valor de 3 triliões de ETB, pretende aumentar a rede pavimentada de 144.000 km para 246.000 km, dos quais pelo menos 25% requerem ligante modificado com polímeros para ciclos de gelo-degelo em altitude elevada. A diversificação de infraestruturas da Tanzânia, evidenciada pela Ferrovia de Bitola Padrão e pelo projeto hidroelétrico Julius Nyerere, desvia quota orçamental das estradas, explicando as importações de betume moderadas em comparação com os países pares.
Mercado de Betume na África Ocidental e Central
A cadeia de abastecimento da África Ocidental está a redesenhar-se em torno de novos terminais costeiros. A unidade de Tema, no Gana, exporta emulsões e betume modificado com polímeros para toda a CEDEAO em contentores ISO, reduzindo os tempos de viagem para Abidjan para menos de 16 horas. A refinaria All Bitumen Cameroon, em construção em Kribi, irá acrescentar 250.000 toneladas de capacidade anual, reduzindo os custos de entrega no Chade, sem acesso ao mar, numa estimativa de 30%, uma vez que os corredores de transporte rodoviário sejam sincronizados com as extensões ferroviárias.
Panorama regulatório
A regulamentação está se tornando mais rigorosa tanto em relação à qualidade dos produtos quanto às emissões, direcionando as aquisições para ligantes de especificação mais elevada e uma supervisão mais formal da importação e distribuição. Na África do Sul, a Lei das Mudanças Climáticas de 2024 e a Lei do Imposto sobre Carbono adicionam pressão recorrente de conformidade e custos sobre a produção de betume, o que favorece a aquisição de misturas mornas e outras soluções de pavimentação a temperaturas mais baixas. O Quênia também limitou os COVs em chaminés a 50 mg/m3 em 2025, elevando o padrão de conformidade para plantas concentradas em torno dos principais cinturões urbanos e industriais.
Em 2026, Gana avançou para uma governança downstream mais estruturada quando a Autoridade Nacional de Petróleo (NPA) inaugurou um Comitê Técnico de Betume com 16 membros para desenvolver uma estrutura dedicada abrangendo importação, armazenamento, distribuição e garantia de qualidade. O comitê inclui a participação de órgãos como a Autoridade de Padrões de Gana e a Autoridade de Rodovias de Gana. Paralelamente, a política industrial está sendo usada para estimular a oferta local, exemplificada pelas medidas da Lei de Finanças de 2026 do Camarões, que oferecem isenções de impostos alfandegários e do IVA (e uma taxa alfandegária reduzida de 5% sobre determinados insumos) para apoiar a produção nacional de betume vinculada ao projeto Kribi. Isso complementa a contínua dependência da região de normas internacionais como ASTM e AASHTO, onde as especificações locais permanecem aplicadas de forma desigual.
Análise da cadeia de valor
A cadeia de valor do betume na África normalmente começa com a produção de resíduo de vácuo em refinarias locais e cargas importadas, muitas vezes provenientes das bacias de fornecimento do Oriente Médio e do Mediterrâneo. O material então passa por armazenamento a granel em terminais costeiros e transporte terrestre para o interior antes de ser convertido, downstream, em ligantes de pavimentação, emulsões e graus modificados por polímero, por meio de mistura e unidades de dosagem em linha. Contratantes e agências de estradas impulsionam a demanda por meio de ciclos de licitação, e especificações baseadas em desempenho cada vez mais antecipam ligantes de maior valor. Aditivos especiais para PMB e asfalto de mistura morna adicionam uma camada de insumo com maior margem e podem ser agrupados com serviços de pavimentação.
Logística e conformidade são fatores decisivos de custo. Interrupções de transporte marítimo em rotas de fornecimento importantes aumentaram a volatilidade do custo entregue para mercados dependentes de importação e prolongam os prazos de entrega em portos como Mombaça e Dar es Salaam. Ao mesmo tempo, regras mais rígidas de COV e monitoramento de emissões aumentam a complexidade operacional para produtores e misturadores em polos regulamentados. A cadeia também está se movendo em direção à produção localizada e polos regionais para reduzir a exposição a importações, com iniciativas como o projeto Kribi da All Bitumen Cameroon (apoiado por uma licença de refino em abril de 2026) e a expansão de armazenamento e modificação da África Ocidental ancorada pelo polo de Tema, o que reduz os ciclos entre pedido e despacho para o fornecimento transfronteiriço da CEDEAO.
Cenário Competitivo
Concentração do Mercado
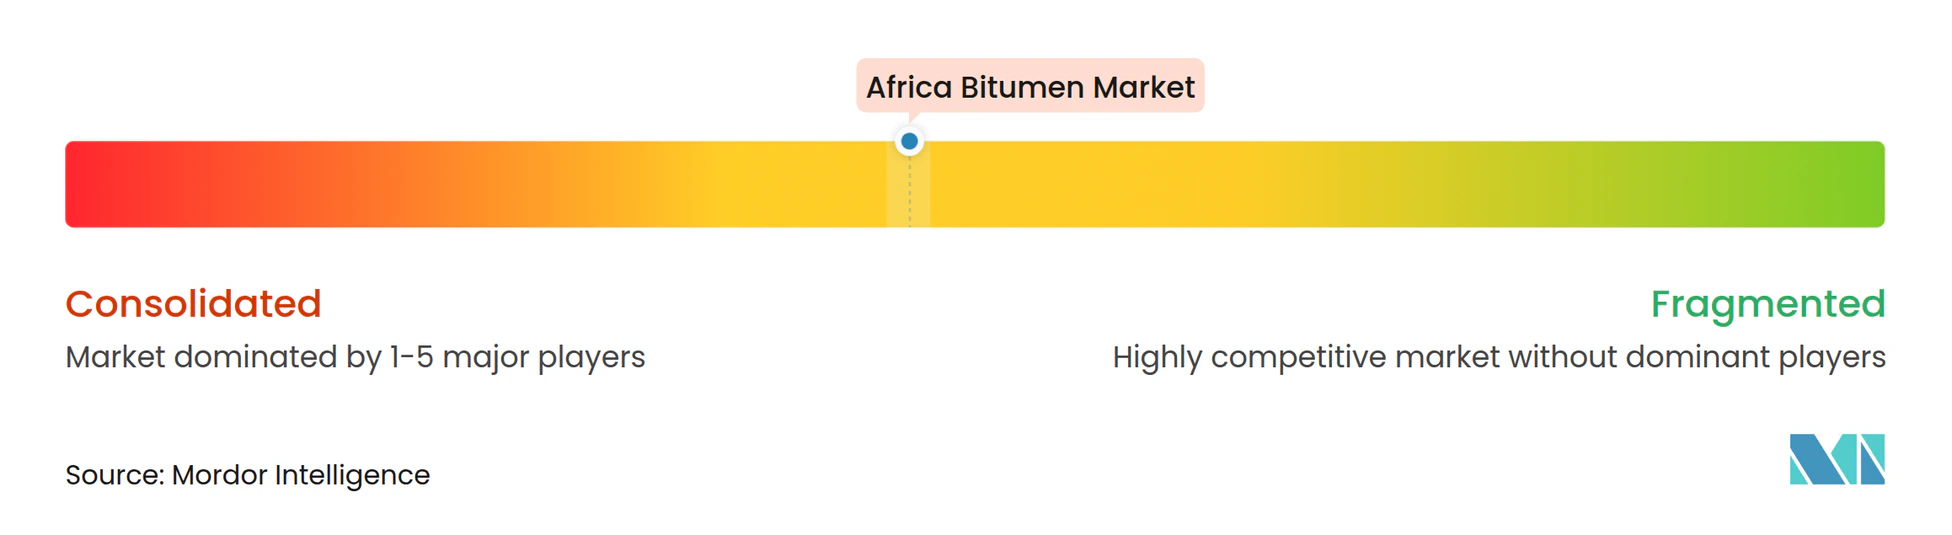
A África abriga uma matriz de fornecedores moderadamente fragmentada. TotalEnergies, Shell e BP gerenciaram 32% da produção de refino de 2025, mas desinvestimentos repetidos estão reduzindo sua presença. A TotalEnergies vendeu sua participação de 50% na Natref e saiu da SIR da Costa do Marfim em 2024, mas expandiu sua rede de postos de marca para 4.520 pontos em 30 países para monetizar o varejo não combustível e lubrificantes[2]. A Shell saiu dos ativos terrestres da SPDC na Nigéria em março de 2025, liberando capital para GNL e lubrificantes, deixando os terminais locais para importar o ligante acabado.
Os concorrentes regionais exploram o vácuo. O hub de Tema da GOIL-SMB, no valor de USD 40 milhões, co-localiza cais de importação, linhas de modificação com polímero e carregamento de tanques ISO, reduzindo os custos logísticos em 15% e concedendo aos empreiteiros da África Ocidental ciclos de pedido a despacho de 48 horas. A refinaria CFA 161 bilhões de Kribi da All Bitumen Cameroon fornecerá 250.000 toneladas por ano, combinando uma mini-refinaria de 10.000 bpd com reatores de betume modificado com polímero para atender à demanda do Sahel Central e sem litoral. A Sasol controla o nicho de mistura morna por meio do aditivo SASOBIT, agrupando o fornecimento químico com contratos de pavimentação de projeto e construção que garantem o volume de ligante a jusante.
Os pontos de inovação se concentram em bioligantes e borracha granulada. Os testes do CSIR da África do Sul mostraram que a substituição de 15% de lignina reduziu a intensidade de carbono em 22% sem degradação da resistência à deformação, alinhando-se com as regras pendentes de relatório de Escopo 3. As startups quenianas misturam borracha derivada de pneus em ligante de penetração 70/100, alcançando ganhos de 25% no custo do ciclo de vida nos corredores de carga de Nairóbi. Essas novas misturas se enquadram nas isenções de imposto sobre o carbono para conteúdo reciclado, sugerindo vantagem competitiva para os pioneiros.
Líderes do Setor de Betume da África
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
-
BP p.l.c.
-
THE Bouygues group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Betume na África Empresas cobertas neste relatório
- All bitumen Cameroon
- Asphalt and Bitumen West Co.
- BP p.l.c.
- Exxon Mobil Corporation
- GOIL Plc
- HOLCIM
- Indian Oil Corporation Ltd
- Kraton Corporation
- Marathon Petroleum Corporation
- Nynas AB
- RAHA Bitumen, Inc.
- Richmond Group (Nigeria)
- Rubis Asphalt
- Sasol
- Shell plc
- Suncor Energy Inc.
- Tekfalt Binders (Pty) Ltd
- THE Bouygues group
- Tiger Bitumen
- TotalEnergies
- Wabeco Petroleum Ltd
Oportunidades de mercado e perspectivas futuras
As oportunidades centram-se na redução da dependência de importações voláteis de longa distância por meio da regionalização da oferta, e na expansão de ligantes especiais vinculados a aquisições baseadas em desempenho. O impulso do Camarões para a substituição de importações em torno da planta de betume de Kribi destaca um espaço em branco para produção nacional e modelos integrados de terminal e modificação, apoiados por medidas políticas em 2026, por meio de incentivos alfandegários e do IVA e uma licença de refino concedida para viabilizar o projeto. Na África Ocidental, a operacionalização do polo GOIL-SMB de Tema, incluindo armazenamento, testes laboratoriais, emulsões e múltiplos graus, destaca o valor comercial do fornecimento de resposta rápida, exportações em ISO-tank e dosagem no local para modificação com SBS e EVA.
Um segundo conjunto de oportunidades está ligado a atualizações de especificações e aplicações não rodoviárias que diversificam a demanda além dos programas de estradas com orçamento de capital. A revisão do Manual 35 da Sabita na África do Sul em 2024 e o requisito de impermeabilização do código de construção do Quênia para estruturas com mais de três pavimentos em 2025 apoiam ligantes modificados por polímero de maior valor e betume de grau para membranas, enquanto práticas de manutenção municipal, como microrrevestimento e reciclagem a frio no local, aumentam o consumo de emulsões em grandes cidades. Por fim, requisitos mais rígidos de carbono e COV criam demanda para asfalto de mistura morna e soluções com teor reciclado, incluindo substituição por borracha moída e bioligante parcial, onde agências e contratantes podem documentar benefícios de ciclo de vida e emissões, juntamente com a durabilidade do pavimento.
Desenvolvimentos industriais recentes em Mercado de Betume na África
- Abril de 2026: All Bitumen Cameroon Plc recebe uma concessão do governo camaronês de licença de refino e isenções alfandegárias para apoiar o projeto da planta de betume de Kribi. A medida expande a capacidade regional de fornecimento de betume e apoia a produção local. Ajuda a reduzir o risco das cadeias de fornecimento regionais de construção de estradas ao substituir importações.
- Fevereiro de 2026: Good News Africa Sarl assina um contrato de parceria público-privada com o Office des routes para pavimentar 258 km da Estrada Nacional nº 27 sob um modelo BOT de 25 anos na República Democrática do Congo. O contrato cria nova demanda regional de betume e um pipeline de projetos liderado por PPP. Fortalece a exposição ao mercado regional de asfalto e o potencial de integração de fornecimento no local.
- Janeiro de 2026: Shengli Engineering Construction (Group) Company Limited recebe um contrato de Sh4,06 bilhões da Autoridade Nacional de Rodovias do Quênia para atualizar a estrada Uplands Githunguri Ruiru com revestimento de betume. A concessão sinaliza a expansão ativa da infraestrutura de betume na África Oriental. Cria oportunidades para capacidade local de modificação.
Mercado de Betume na África Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o betume fornecido e consumido em toda a África para pavimentação e outros usos industriais, medido em toneladas. Inclui grades convencionais e modificadas produzidas localmente ou importadas e, em seguida, vendidas para a demanda de uso final.
Exclusões de escopo: Excluímos petróleo bruto, cargas de refinaria e produtos finais a jusante nos quais o betume é apenas um insumo secundário (por exemplo, membranas de impermeabilização pré-fabricadas).
Visão Geral da Segmentação
- Por Tipo de Produto
- Grau de Pavimentação
- Grau Duro
- Grau Oxidado
- Emulsões de Betume
- Betume Modificado com Polímero
- Outros (Betume Fluidificado, natural / reciclado)
- Por Aplicação
- Construção de Estradas
- Impermeabilização
- Adesivos
- Outras Aplicações (Manutenção e Reabilitação de Estradas, Revestimentos Industriais, etc.)
- Por Geografia
- África do Sul
- Nigéria
- Egito
- Argélia
- Marrocos
- Quênia
- Gana
- Etiópia
- Tanzânia
- Costa do Marfim
- Restante da África
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara da oferta, do comércio e da atividade de construção de estradas que pode ser verificada país a país. Baseamo-nos em fontes públicas, como institutos nacionais de estatística, publicações alfandegárias e de comércio, publicações de reguladores de energia ou petróleo e documentos orçamentários de agências rodoviárias, que ajudam a ancorar os fatores de demanda aos planos de infraestrutura reais.
Em seguida, realizamos verificações cruzadas direcionais utilizando fontes como séries macroeconômicas do Banco Mundial e do FMI, estatísticas de comércio no estilo do UN Comtrade e publicações técnicas de organismos de normalização e periódicos que discutem misturas de pavimentação e uso de ligantes. Para o contexto das empresas, analisamos relatórios anuais, apresentações a investidores e cobertura jornalística confiável. Também utilizamos assinaturas pagas para dados financeiros e de inteligência empresarial, visibilidade de importações e exportações ao nível de remessas e bases de dados de patentes para confirmar o posicionamento dos produtos. Esta lista é meramente ilustrativa, e utilizamos muitas outras referências para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que impulsiona a tonelagem em cada mercado principal e por que os volumes podem oscilar devido ao cronograma de projetos e à logística de importação. Conversamos com uma combinação de produtores, importadores, distribuidores, empreiteiros e partes interessadas em aquisições, e utilizamos suas contribuições para testar normas de consumo de ligantes, restrições sazonais de entrega e premissas realistas de preços e composição de grades em toda a África.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 31% | CXOs: 13% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 15% | Gerentes: 46% |
Dimensionamento e Previsão do Mercado
A lógica de dimensionamento foi construída reconstruindo a demanda a partir da atividade de construção e manutenção de estradas e, em seguida, mapeando-a para as necessidades de ligantes, que é a visão de cima para baixo utilizada para este mercado. Convertemos os sinais dos programas rodoviários em tonelagem de betume usando fatores de consumo práticos e, em seguida, ajustamos os resultados usando padrões de importação e oferta de refinarias locais onde relevante.
Para manter os resultados realistas, corroboramos os totais com verificações seletivas de baixo para cima, como volumes amostrais de fornecedores em corredores-chave, verificações de canais de distribuidores e testes simples de preço médio de venda multiplicado pelo volume onde referências de preços estavam disponíveis. O modelo utiliza insumos como adições de estradas pavimentadas e gastos com reabilitação, intensidade de mistura asfáltica em grandes projetos, chegadas de importações e restrições de armazenamento em portos, mudanças na capacidade de processamento de refinarias e na composição de produtos, e a participação do uso de betume modificado com polímero ou emulsão em climas prioritários. Para as previsões, utilizamos análise de cenários porque os pipelines de projetos, os orçamentos públicos e as condições cambiais podem mudar rapidamente. Refinamos os cenários com base no que os entrevistados esperam para o fluxo de licitações e o ritmo de execução. Onde a visibilidade de baixo para cima era escassa em países menores, preenchemos as lacunas com indicadores proxy vinculados a orçamentos rodoviários e dependência de importações e, em seguida, normalizamos o resultado para evitar saltos irrealistas de ano a ano.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de múltiplas verificações para que a tonelagem final esteja alinhada com sinais independentes. Comparamos os resultados com os fluxos comerciais, a capacidade de oferta conhecida das refinarias e a direção dos gastos públicos com estradas e, em seguida, investigamos valores discrepantes, como crescimento abrupto que não é sustentado pelo pipeline ou pelas restrições de importação.
Antes da aprovação final, as premissas são revisadas em etapas e ligações de acompanhamento são realizadas quando o resultado de um país conflita com o que fornecedores ou empreiteiros relatam. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes atrasos em licitações, paralisações de refinarias ou mudanças nas tarifas de importação motivadas por políticas. Antes da entrega, um analista realiza uma revisão final para garantir que os dados mais recentes disponíveis estejam refletidos na narrativa e no modelo.
Dimensionamento do Mercado de Betume na África pela Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o betume na África frequentemente parecem diferentes porque o escopo e a unidade de medida nem sempre estão alinhados entre as fontes, e a progressão de preços assumida também pode variar. As diferenças também decorrem de como cada estudo trata as importações em relação à produção local e se vincula a demanda à execução real de estradas ou a planos anunciados.
O maior fator de divergência é a escolha da unidade e a sobreposição de escopo. A Mordor Intelligence reporta o mercado em toneladas e restringe a contagem aos ligantes de betume fornecidos na África, enquanto alguns outros dados mudam para termos de receita e podem combinar Oriente Médio e África em um total único, ou aplicar premissas amplas de preços que não são verificadas em relação à realidade comercial.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,15 M toneladas (2025) | |
| Trade Journal A | 0,75 mil milhões de USD (2028) | Reportado em receita, não em toneladas, e a estimativa depende fortemente de precificação implícita e composição de grades, que podem se desviar se os custos de importação, o timing cambial ou os atrasos em projetos não forem atualizados. |
| Global Consultancy B | 6,12 mil milhões de USD (2024) | Utiliza um escopo combinado de Oriente Médio e África, portanto o total não é diretamente comparável à demanda exclusiva da África, e o enquadramento baseado em valor pode inflar as diferenças quando as premissas regionais de preço médio de venda são generalizadas. |
Em conjunto, a dispersão reflete principalmente como os estudos definem a geografia, se dimensionam em volume ou valor e com que cuidado os preços e os sinais de demanda são mantidos em sincronia com as importações, a oferta das refinarias e a execução rodoviária. Nossa abordagem permanece rastreável porque cada total por país pode ser reconstruído a partir de fatores de demanda claros e verificações cruzadas, o que facilita as atualizações quando os orçamentos ou o cronograma dos projetos mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de betume da África em 2031?
O volume está previsto para atingir 5,42 milhões de toneladas até 2031, ante 4,34 milhões de toneladas em 2026.
Qual tipo de produto está se expandindo mais rapidamente na região?
Os graus modificados com polímero estão avançando a um CAGR de 7,12%, a taxa mais rápida entre todos os ligantes até 2031.
Qual participação o betume de grau de pavimentação detinha em 2025?
O grau de pavimentação detinha 57,45% do volume total em 2025.
Por que a Nigéria é vista como a geografia de crescimento mais rápido para a demanda de betume?
A rodovia costeira Lagos–Calabar e a mineração planejada de 42 bilhões de toneladas de reservas nativas estão impulsionando um CAGR de 6,36% até 2031.