
Taille et part du marché du bitume en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
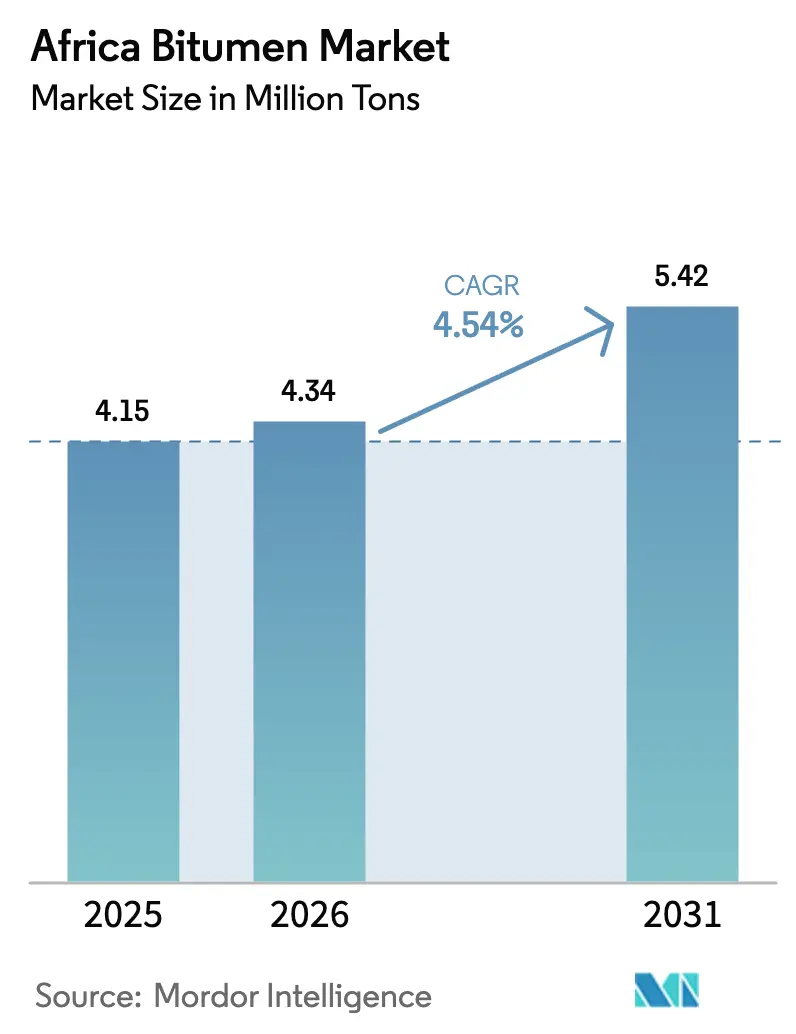
| Taille du marché de l'année de base (2025) | 4.15 Millions de tonnes |
| Volume du Marché (2026) | 4.34 Millions de tonnes |
| Volume du Marché (2031) | 5.42 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.54 % |
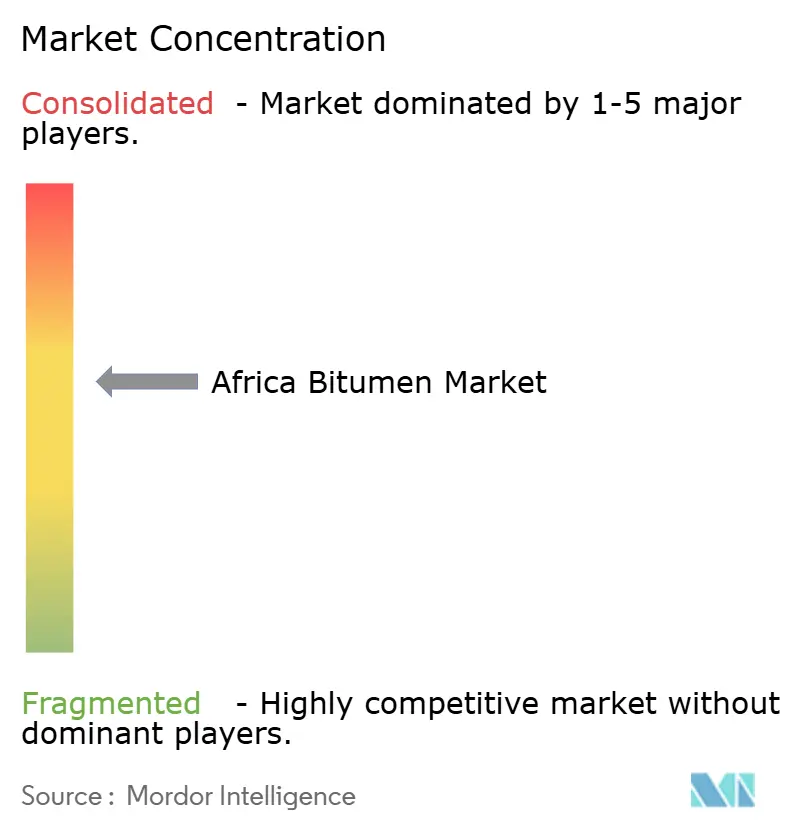
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du bitume en Afrique par Mordor Intelligence
La taille du marché du bitume en Afrique devrait passer de 4,15 millions de tonnes en 2025 à 4,34 millions de tonnes en 2026 et devrait atteindre 5,42 millions de tonnes d'ici 2031 à un TCAC de 4,54 % sur la période 2026-2031. La combinaison d'une croissance rapide de la population urbaine, de dépenses record du secteur public dans les routes et d'un pivot progressif vers des liants spéciaux positionne le marché du bitume en Afrique pour une expansion durable, même lorsque les bilans souverains se resserrent. Les grades modifiés aux polymères et émulsifiés captent une part croissante des achats, car les spécifications basées sur la performance dominent désormais les grands contrats, tandis que les règles carbone inflationnistes contraignent les raffineurs à innover dans leurs approvisionnements en matières premières. Des opportunités stratégiques émergent là où les gouvernements exigent des chaussées plus durables, où les promoteurs privés standardisent les membranes d'imperméabilisation et où les gisements indigènes de bitume de qualité minerai promettent une substitution aux importations. L'intensité concurrentielle se fragmente à mesure que les grandes compagnies pétrolières internationales cèdent des participations dans le raffinage, invitant les mélangeurs locaux à intégrer des terminaux de stockage avec des unités de modification sur site pour raccourcir les délais et améliorer les marges. Le risque à la baisse reste lié aux pics des prix du pétrole brut, au resserrement des plafonds de gaz à effet de serre et à la substitution par le béton ou les pavés sur les artères urbaines à forte visibilité.
Principaux enseignements du rapport
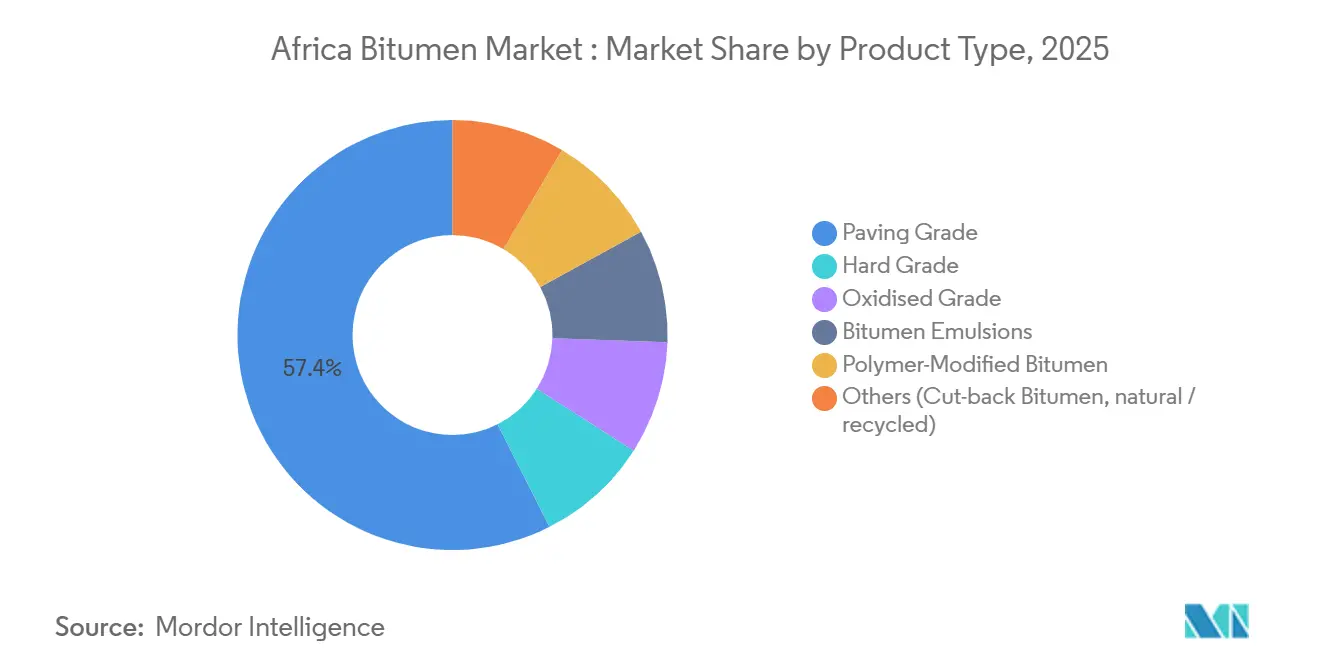
- Par type de produit, le grade de pavage a capté 57,45 % de la part du marché du bitume en Afrique en 2025 et les grades modifiés aux polymères progressent à un TCAC de 7,12 %, le taux le plus rapide jusqu'en 2031.
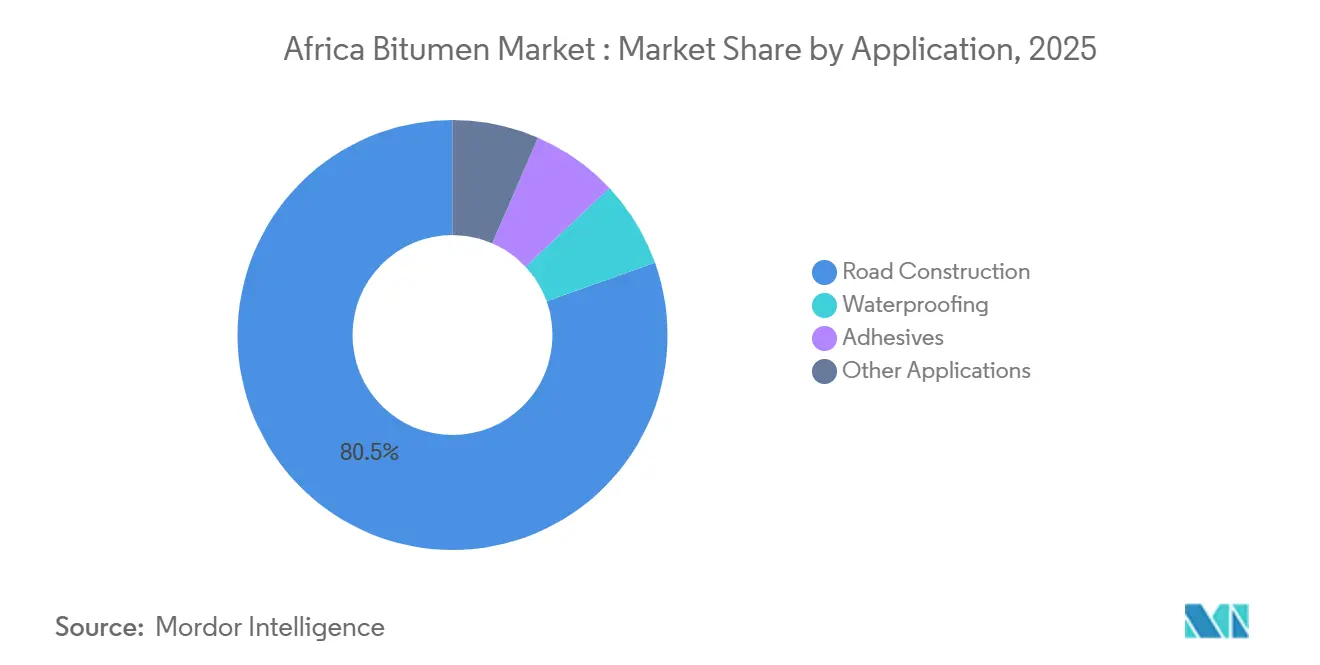
- Par application, la construction routière représentait 80,47 % de la taille du marché du bitume en Afrique en 2025, tandis que les autres applications devraient afficher un TCAC de 6,83 % jusqu'en 2031.
- Par géographie, l'Afrique du Sud était en tête avec 25,29 % du volume de 2025, tandis que le Nigeria devrait afficher un TCAC de 6,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion croissante du réseau routier financée par les gouvernements | +1.8% | Nigeria, Kenya, Égypte, Algérie, Maroc | Moyen terme (2-4 ans) |
| Demande croissante de membranes d'imperméabilisation et de toiture | +0.6% | Afrique du Sud, Nigeria, Égypte, Kenya | Long terme (≥ 4 ans) |
| Adoption rapide du bitume modifié aux polymères et émulsifié | +1.2% | Afrique du Sud, Kenya, Ghana, Éthiopie | Moyen terme (2-4 ans) |
| Dépenses d'entretien et de réhabilitation routière liées à l'urbanisation | +0.7% | Mondial, avec des gains précoces à Lagos, Nairobi, Johannesburg | Long terme (≥ 4 ans) |
| Commercialisation des réserves de bitume naturel du Nigeria | +0.3% | National, concentré dans les États d'Ondo, Ogun et Edo | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante du réseau routier financée par les gouvernements
Entre 2024 et 2026, les États africains ont réservé plus de 25 milliards USD pour des corridors autoroutiers stratégiques, un engagement budgétaire qui élève le volume adressable pour le marché du bitume en Afrique. La seule autoroute côtière Lagos–Calabar au Nigeria est budgétisée à 2 milliards USD et consommera environ 180 000 tonnes de liant modifié aux polymères par an avant sa mise en service en 2029. Le Kenya a obtenu 3,6 milliards USD de financement mixte pour l'autoroute Usahihi de 440 kilomètres, débloquant un lancement des travaux en 2026 qui intègre des clauses d'enrobé tièdes dans les documents d'appel d'offres. Le tronçon algérien Chiffa–Berrouaghia de l'autoroute Nord-Sud, ouvert en juillet 2025, a démontré comment les capitaux de l'Initiative Ceinture et Route préfèrent l'asphalte au béton dans les micro-climats chauds et arides. La liaison marocaine Guercif–Nador a reçu un prêt de 246 millions EUR de la Banque africaine de développement, garantissant que le trafic de fret en provenance du port Nador West Med circulera sur un asphalte à performance gradée d'ici 2028. Étant donné que les prêteurs multilatéraux exigent désormais des modèles de coût du cycle de vie, la plupart des contrats d'ingénierie justifient des couches de roulement en polymère modifié premium qui doublent la durée de vie des chaussées, ajoutant une demande structurelle même lorsque les budgets globaux restent stables.
Demande croissante de membranes d'imperméabilisation et de toiture
Les villes d'Afrique subsaharienne accueillent de nouveaux résidents à un rythme de 3,5 % par an, propulsant une vague de constructions en béton de moyenne hauteur qui spécifient des membranes en polypropylène atactique (APP) ou en styrène-butadiène-styrène (SBS) en remplacement du papier goudronné obsolète. Le Conseil sud-africain pour la recherche scientifique et industrielle a rapporté en 2024 que les émulsions nano-modifiées abaissent la température de surface des toitures jusqu'à 18 %, incitant les promoteurs de Johannesburg à standardiser les revêtements réfléchissants qui prolongent la durée de vie des toits de 10 à 25 ans. Le secteur immobilier nigérian a progressé de 6,2 % en 2024, et les constructeurs de Lagos spécifient désormais des membranes auto-adhésives capables de résister aux eaux souterraines salines, un problème chronique sur les terrains remblayés. Le code de construction kenyan de 2025 impose l'imperméabilisation pour toute structure dépassant trois étages, accordant automatiquement aux fournisseurs de membranes bitumineuses une clientèle urbaine captive. Étant donné que les revenus de l'imperméabilisation sont relativement immunisés contre les cycles budgétaires publics, les raffineurs qui se diversifient dans les membranes amortissent la volatilité lorsque les allocations autoroutières sont retardées.
Adoption rapide du bitume modifié aux polymères et émulsifié
Les grades modifiés aux polymères se développent à un TCAC de 7,12 %, dépassant le marché global du bitume en Afrique de 258 points de base. Le Manuel Sabita 35 d'Afrique du Sud, révisé en 2024, exige une modification SBS ou EVA pour les routes dépassant 3 millions d'essieux standard équivalents, réservant automatiquement 40 % du tonnage des routes nationales aux liants à haute valeur ajoutée. La coentreprise GOIL-SMB au Ghana a mis en service une usine de 40 millions USD en septembre 2024, dotant l'Afrique de l'Ouest d'un hub de stockage de 7 500 tonnes avec dosage en ligne qui réduit les coûts de transport régional de 15 %. L'Éthiopie a lancé des appels d'offres pour 12 contrats à performance qui spécifient des liants modifiés aux polymères pour les zones de gel en altitude, un changement de spécification qui ajoute à lui seul 22 000 tonnes de demande incrémentale d'ici 2028. L'additif SASOBIT de Sasol permet la réalisation d'enrobés tièdes à 120-140 °C, réduisant les émissions de carbone de 30 % et maintenant les équipes de pavage actives pendant les nuits d'hiver du Highveld, un avantage de productivité que la plupart des agences intègrent dans leurs évaluations des offres.
Dépenses d'entretien et de réhabilitation routière liées à l'urbanisation
Les mégapoles africaines consacrent une part croissante de leurs budgets de transport au resurfaçage et à la réhabilitation plutôt qu'à de nouveaux tracés, un pivot qui stimule les grades émulsifiés et modifiés aux polymères. Lagos, Nairobi et Johannesburg ont chacune enregistré plus de 4 000 plaintes pour nids-de-poule en 2025, contraignant les ingénieurs municipaux à adopter des traitements de micro-surfaçage qui prolongent la durée de service de 5 à 7 ans pour un tiers du coût d'une couche de roulement. Le recyclage en place à froid avec des émulsions cationiques domine désormais le programme d'entretien hivernal de Johannesburg, stimulant la demande de produits à prise rapide qui étaient de niche il y a cinq ans. À Nairobi, les voies de Bus à Haut Niveau de Service reçoivent des enduits superficiels SBS pour prévenir l'orniérage sous les bus articulés, élargissant davantage l'empreinte des liants spéciaux. Le modèle axé sur l'entretien réinjecte un volume régulier dans le marché du bitume en Afrique, même lorsque les vents contraires macroéconomiques limitent les budgets d'investissement pour les autoroutes en terrain vierge.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Resserrement des réglementations sur les COV / émissions de GES | -0.5% | Afrique du Sud, Kenya, Égypte | Court terme (≤ 2 ans) |
| Substitution par le béton et les pavés dans les artères urbaines | -0.3% | Ghana, Kenya, Nigeria (centres urbains) | Moyen terme (2-4 ans) |
| Volatilité des prix du pétrole brut gonflant les coûts des matières premières | -0.4% | Mondial, aigu dans les marchés dépendants des importations (Ghana, Kenya, Tanzanie) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Resserrement des réglementations sur les COV / émissions de GES
La loi sud-africaine sur le changement climatique impose un système de budget carbone qui oblige les producteurs d'asphalte à réduire leurs émissions au niveau des installations de 2 à 3 % par an jusqu'en 2030, une règle qui gonfle directement les coûts de production du bitume de grade de pénétration[1]Département sud-africain des forêts, de la pêche et de l'environnement, "Loi sur le changement climatique 2024," dffe.gov.za . La loi sur la taxe carbone prélève en outre 190 ZAR par tonne de CO₂e, calculé à 3,15 tonnes de CO₂e par tonne de bitume, et le taux augmente au rythme de l'inflation plus 2 % chaque avril. L'Autorité nationale de gestion de l'environnement du Kenya a plafonné les COV en cheminée à 50 mg/m³ en 2025, déclenchant des factures de mise à niveau dépassant 500 000 USD pour chaque installation dans la ceinture industrielle de Nairobi. Le ministère de l'environnement égyptien exige désormais des moniteurs d'émissions en continu sur chaque colonne de distillation produisant du bitume, mettant effectivement hors jeu les petits raffineurs privés qui ne peuvent pas justifier 1 million USD d'équipements de conformité. L'arbitrage de conformité qui en résulte encourage les mélangeurs à se relocaliser au Mozambique et en Tanzanie, puis à rapatrier le produit fini vers les marchés réglementés, fragmentant les chaînes d'approvisionnement et compromettant l'investissement dans le pays.
Substitution par le béton et les pavés dans les artères urbaines
Les ingénieurs ghanéens ont documenté en 2024 que les pavés en béton imbriqués réduisent les coûts du cycle de vie jusqu'à 20 % sur les artères urbaines en pente où l'orniérage de l'asphalte s'accélère pendant les saisons de mousson. Le manuel des coûts du Kenya évalue les blocs de béton installés à 1 200 KES par m² contre 1 350 KES pour l'enrobé tiède ajusté aux récentes hausses du bitume, une économie qui a déjà converti 12 ronds-points dans le centre-ville de Nairobi. Les travaux publics de l'État de Lagos ont expérimenté des pavés perméables sur 8 km de routes secondaires, réduisant le ruissellement des eaux pluviales de 40 % et éliminant les réparations répétitives des fissures - un résultat qui suscite la faveur politique dans les banlieues sujettes aux inondations. Bien que les corridors ruraux favorisent la rapidité de construction du bitume, les projets urbains emblématiques façonnent les préférences des ingénieurs, risquant d'éroder la valeur de marque du bitume là où le contrôle public est le plus élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les grades spéciaux captent une prime de margeLe liant de grade de pavage a conservé 57,45 % de la part du marché du bitume en Afrique en 2025, satisfaisant les offres à moindre coût sur les autoroutes longue distance en Algérie, en Égypte et en Tanzanie. Pourtant, les grades modifiés aux polymères enregistrent un TCAC de 7,12 %, redéfinissant les spécifications pour les corridors en Afrique du Sud et au Kenya. Les émulsions progressent régulièrement car l'enduit superficiel cationique prolonge la durée de vie des chaussées de cinq ans pour un tiers du coût d'une couche de roulement. La demande de grade oxydé suit les cycles de toiture au Nigeria et en Égypte, tandis que le grade dur reste une niche utilisée dans le revêtement de tuyaux. L'essai de bio-liant enrichi au lignin de Sasol, remplaçant 15 % du bitume par des dérivés de bagasse, laisse entrevoir de futurs mélanges qui satisfont aux prélèvements carbone sans sacrifier la résistance à l'orniérage.
La réalisation des prix diffère sensiblement : le grade de pavage se négocie à parité avec le résidu sous vide ; les grades modifiés aux polymères obtiennent des primes de 140 à 180 USD par tonne ; les émulsions dégagent des marges de 110 USD lorsqu'elles sont vendues avec des contrats de service de micro-surfaçage clés en main. Étant donné que les taxes carbone s'appliquent par tonne de liant, les grades spéciaux amortissent les prélèvements sur des cycles de chaussée plus longs, conférant aux fournisseurs de grades modifiés aux polymères un pouvoir de fixation des prix même lorsque le pétrole brut fluctue. Les investisseurs évaluent les rendements des projets non seulement sur le débit, mais aussi sur l'optionnalité des lignes d'additifs ; le nouveau hub de stockage de 7 500 tonnes de Tema illustre comment le dosage en ligne peut pivoter entre les modificateurs SBS et EVA en moins d'une heure, maximisant l'utilisation des actifs.


Par application :
les dépenses d'entretien diversifient les revenusLa construction routière a absorbé 80,47 % de la demande de 2025, soutenue par le besoin combiné de 1,2 million de tonnes de l'autoroute côtière du Nigeria, de l'autoroute Usahihi du Kenya et des tronçons trans-Atlas de l'Algérie. Pourtant, les autres applications affichent collectivement un TCAC de 6,83 %, dépassant les nouveaux tracés en terrain vierge. Les programmes d'enduit superficiel au Ghana, en Sierra Leone et en Côte d'Ivoire préfèrent les liants émulsifiés car ils peuvent réparer les chaussées fissurées en saison sèche lorsque les centrales d'enrobé à chaud sont à l'arrêt. Les adhésifs thermofusibles automobiles restent une niche mais lucratifs : les fournisseurs de premier rang des usines BMW et Ford d'Afrique du Sud achètent du bitume oxydé stabilisé à deux fois les marges du grade de pavage.
L'austérité budgétaire valorise les budgets d'entretien car les routes rurales à faible trafic peuvent être régénérées pour 35 000 USD par km en utilisant des enduits de coulis contre 140 000 USD pour une reconstruction en pleine profondeur, rendant les produits émulsifiés politiquement attractifs pendant les cycles électoraux. En conséquence, les mélangeurs spéciaux se couvrent contre la volatilité en courtisant à la fois les appels d'offres des agences autoroutières et les commandes des promoteurs immobiliers, un modèle opérationnel qui lisse les cycles de revenus et encourage l'investissement dans des réservoirs de stockage polyvalents et des réacteurs de petite série.
Analyse géographique
Marché du Bitume en Afrique du Sud et au Nigéria
L'Afrique du Sud a contribué à hauteur de 25,29 % du volume global de 2025, soutenue par le calendrier prévisible des appels d'offres de la SANRAL et par la production conforme aux spécifications de la raffinerie Natref exploitée par Sasol, malgré un incendie survenu en janvier 2025 sur une unité de distillation qui a réduit l'offre à court terme. Les importations ont comblé le déficit, atteignant 200 000 tonnes en 2024 et érodant les remises de prix sur les zones côtières. Le TCAC de 6,36 % du Nigéria le positionne comme le moteur de croissance du marché du bitume en Afrique ; le seul axe Lagos–Calabar exige 180 000 tonnes par an, tandis que l'exploitation prévue des gisements natifs promet de remplacer 50 % des importations d'ici 2030.
Marché du Bitume en Afrique du Nord
Le Projet National de Routes en Égypte, financé à hauteur de 175 milliards EGP, a déjà ajouté 7 000 km de voies et continue de prescrire le grade de pénétration 50/70, à l'exception des bretelles du périphérique du Caire où le bitume modifié aux polymères impose des reprises avec goujons. L'ouverture en juillet 2025 de la section Chiffa–Berrouaghia de 53 km en Algérie a consommé une grande quantité de bitume de voirie, confirmant la préférence des entreprises de la Ceinture et Route pour le bitume dans les corridors arides. La liaison Guercif–Nador au Maroc finalisera le corridor trans-Maghreb, consolidant un axe asphalté de Tunis à Casablanca d'ici 2028.
Marché du Bitume en Afrique de l'Est
L'Afrique de l'Est représente une part plus modeste mais en accélération. L'autoroute Usahihi au Kenya, d'une valeur de 3,6 milliards USD, financée en mai 2025, aligne une demande modérée en bitume modifié aux polymères sur une fenêtre de construction de 36 mois. Le plan de transport de l'Éthiopie, doté de 3 trillions ETB, vise à porter le réseau revêtu de 144 000 km à 246 000 km, dont au moins 25 % nécessitent un liant modifié aux polymères pour résister aux cycles de gel-dégel en altitude. La diversification des infrastructures en Tanzanie, illustrée par le Chemin de Fer à Écartement Standard et le projet hydroélectrique Julius Nyerere, détourne une part du budget des routes, ce qui explique la faiblesse relative des importations de bitume par rapport aux pays voisins.
Marché du Bitume en Afrique de l'Ouest et en Afrique Centrale
La chaîne d'approvisionnement en Afrique de l'Ouest se réorganise autour de nouveaux terminaux côtiers. L'usine de Tema au Ghana exporte des émulsions et du PMB à travers la CEDEAO dans des citernes ISO, réduisant les temps de traversée vers Abidjan à moins de 16 heures. La raffinerie All Bitumen au Cameroun, en cours de construction à Kribi, ajoutera 250 000 tonnes de capacité annuelle, réduisant les coûts à destination au Tchad enclavé d'environ 30 % une fois les corridors de camionnage synchronisés avec les extensions ferroviaires.
Paysage réglementaire
La réglementation se durcit à la fois sur la qualité des produits et sur les émissions, orientant les achats vers des liants à spécifications plus élevées et vers une supervision plus formelle de l'importation et de la distribution. En Afrique du Sud, le Climate Change Act de 2024 et le Carbon Tax Act ajoutent une pression récurrente de conformité et de coûts sur la production de bitume, ce qui favorise l'achat de solutions d'enrobage à chaud tiède et d'autres solutions de pose à basse température. Le Kenya a également plafonné les COV en cheminée à 50 mg/m3 en 2025, relevant la barre de conformité pour les usines concentrées autour des principales zones urbaines et industrielles.
En 2026, le Ghana a évolué vers une gouvernance aval plus structurée lorsque la National Petroleum Authority (NPA) a inauguré un comité technique du bitume de 16 membres pour développer un cadre dédié couvrant l'importation, le stockage, la distribution et l'assurance qualité. Le comité comprend la participation d'organismes tels que la Ghana Standards Authority et la Ghana Highways Authority. Parallèlement, la politique industrielle est utilisée pour stimuler l'offre locale, illustrée par les mesures de la loi de finances 2026 du Cameroun qui prévoient des exonérations de douane et de TVA (ainsi qu'un droit de douane réduit de 5% sur certains intrants) pour soutenir la production nationale de bitume liée au projet de Kribi. Cela complète la dépendance continue de la région envers des normes internationales telles que l'ASTM et l'AASHTO, où les spécifications locales restent appliquées de manière inégale.
Analyse de la chaîne de valeur
La chaîne de valeur africaine du bitume commence généralement par la production de résidu sous vide dans les raffineries locales et par les cargaisons importées, souvent en provenance des bassins d'approvisionnement du Moyen-Orient et de la Méditerranée. La matière passe ensuite par le stockage en vrac dans les terminaux côtiers et le transport intérieur avant d'être transformée en aval en liants de pose, émulsions et qualités modifiées aux polymères grâce à des unités de mélange et de dosage en ligne. Les entrepreneurs et les agences routières stimulent la demande par des cycles d'appels d'offres, et les spécifications fondées sur la performance font de plus en plus appel à des liants à plus forte valeur ajoutée. Les additifs spécialisés pour le PMB et l'enrobage à chaud tiède ajoutent une couche d'intrants à marge plus élevée et peuvent être regroupés avec les services de pose.
La logistique et la conformité sont des facteurs de coût décisifs. Les perturbations du transport maritime sur les principales routes d'approvisionnement ont accru la volatilité des coûts livrés pour les marchés dépendants des importations et allongent les délais pour des ports tels que Mombasa et Dar es Salaam. Parallèlement, le durcissement des règles de surveillance des COV et des émissions accroît la complexité opérationnelle pour les producteurs et les mélangeurs dans les pôles réglementés. La chaîne évolue également vers une production localisée et des pôles régionaux afin de réduire l'exposition aux importations, avec des initiatives telles que le projet Kribi de All Bitumen Cameroon (soutenu par une licence de raffinage en avril 2026) et le déploiement de stockage et de modification en Afrique de l'Ouest ancré sur le hub de Tema, qui raccourcit les cycles commande-expédition pour l'approvisionnement transfrontalier de la CEDEAO.
Paysage concurrentiel
L'Afrique accueille une matrice de fournisseurs modérément fragmentée. TotalEnergies, Shell et BP ont géré 32 % du débit de raffinage en 2025, mais des cessions répétées réduisent leur empreinte. TotalEnergies a vendu sa participation de 50 % dans Natref et s'est retiré de la SIR en Côte d'Ivoire en 2024, tout en élargissant son réseau de stations de marque à 4 520 points de vente dans 30 pays pour monétiser le commerce de détail hors carburant et les lubrifiants[2]TotalEnergies SE, "Rapport annuel 2024," totalenergies.com . Shell a cédé ses actifs terrestres SPDC au Nigeria en mars 2025, libérant des capitaux pour le GNL et les lubrifiants, laissant les terminaux locaux importer le liant fini.
Les challengers régionaux exploitent le vide. Le hub de Tema de GOIL-SMB d'une valeur de 40 millions USD co-localise un appontement d'importation, des lignes de modification aux polymères et un chargement en citernes ISO, réduisant les coûts logistiques de 15 % et accordant aux entrepreneurs d'Afrique de l'Ouest des cycles de commande à expédition de 48 heures. La raffinerie CFA 161 milliards de All Bitumen Cameroon à Kribi fournira 250 000 tonnes par an, couplant une mini-raffinerie de 10 000 bpj avec des réacteurs de bitume modifié aux polymères pour alimenter la demande centrale et du Sahel enclavé. Sasol contrôle la niche des enrobés tièdes via l'additif SASOBIT, associant l'approvisionnement chimique à des contrats de pavage en conception-construction qui verrouillent le volume de liant en aval.
Les points chauds d'innovation se concentrent sur les bio-liants et le caoutchouc broyé. Les tests du CSIR d'Afrique du Sud ont montré qu'une substitution de 15 % au lignin réduit l'intensité carbone de 22 % sans dégradation de la résistance à l'orniérage, s'alignant sur les règles de reporting Scope 3 en attente. Des startups kenyanes mélangent du caoutchouc dérivé de pneus dans un liant de pénétration 70/100, obtenant des gains de coût du cycle de vie de 25 % sur les corridors de fret de Nairobi. Ces nouveaux mélanges s'inscrivent dans les exemptions de taxe carbone pour le contenu recyclé, laissant entrevoir un avantage concurrentiel pour les premiers entrants.
Leaders de l'industrie du bitume en Afrique
Exxon Mobil Corporation
Shell plc
TotalEnergies
BP p.l.c.
THE Bouygues group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bitume en Afrique
- All bitumen Cameroon
- Asphalt and Bitumen West Co.
- BP p.l.c.
- Exxon Mobil Corporation
- GOIL Plc
- HOLCIM
- Indian Oil Corporation Ltd
- Kraton Corporation
- Marathon Petroleum Corporation
- Nynas AB
- RAHA Bitumen, Inc.
- Richmond Group (Nigeria)
- Rubis Asphalt
- Sasol
- Shell plc
- Suncor Energy Inc.
- Tekfalt Binders (Pty) Ltd
- THE Bouygues group
- Tiger Bitumen
- TotalEnergies
- Wabeco Petroleum Ltd
Lire l’analyse des entreprises de Marché du Bitume en Afrique

Opportunités de marché et perspectives d'avenir
Les opportunités portent sur la réduction de la dépendance aux importations longue distance volatiles grâce à la régionalisation de l'approvisionnement, et sur l'expansion des liants spécialisés liés aux achats fondés sur la performance. La poussée de substitution des importations du Cameroun autour de l'usine de bitume de Kribi met en évidence un espace vacant pour la production nationale et des modèles intégrés de terminal et de modification, soutenus par des mesures politiques en 2026 via des incitations douanières et de TVA et une licence de raffinage accordée pour faire avancer le projet. En Afrique de l'Ouest, la mise en service du hub GOIL-SMB de Tema, incluant le stockage, les tests en laboratoire, les émulsions et de multiples qualités, met en évidence la valeur commerciale d'un approvisionnement à délai d'exécution rapide, des exportations en conteneurs-citernes ISO et du dosage sur site pour la modification SBS et EVA.
Un second ensemble d'opportunités est lié aux mises à niveau des spécifications et aux applications non routières qui diversifient la demande au-delà des programmes routiers financés par des budgets d'investissement. La révision du Manuel 35 de Sabita en Afrique du Sud en 2024 et l'exigence d'étanchéité du code du bâtiment kényan pour les structures de plus de trois étages en 2025 soutiennent des liants modifiés aux polymères à plus forte valeur ajoutée et du bitume de qualité membrane, tandis que les pratiques municipales d'entretien telles que le micro-revêtement et le retraitement à froid in situ augmentent la consommation d'émulsions dans les grandes villes. Enfin, le durcissement des exigences en matière de carbone et de COV crée une demande tirée pour l'enrobage à chaud tiède et les solutions à contenu recyclé, y compris la substitution partielle par des granulats de caoutchouc et des bio-liants, où les agences et les entrepreneurs peuvent documenter les bénéfices en matière de cycle de vie et d'émissions ainsi que la durabilité des chaussées.
Recent Industry Developments in Marché du Bitume en Afrique
- Avril 2026 : All Bitumen Cameroon Plc reçoit du gouvernement camerounais une licence de raffinage et des exonérations douanières pour soutenir le projet d'usine de bitume de Kribi. Cette démarche élargit la capacité d'approvisionnement régionale en bitume et soutient la production locale. Elle aide à réduire les risques dans les chaînes d'approvisionnement régionales de construction routière en substituant les importations.
- Février 2026 : Good News Africa Sarl signe un contrat de partenariat public-privé avec l'Office des routes pour paver 258 km de la Route nationale n°27 dans le cadre d'un modèle BOT de 25 ans en République démocratique du Congo. Le contrat crée une nouvelle demande régionale de bitume et un pipeline de projets menés en PPP. Il renforce l'exposition au marché régional de l'asphalte et le potentiel d'intégration de l'approvisionnement sur site.
- Janvier 2026 : Shengli Engineering Construction (Group) Company Limited obtient un contrat de Sh4,06 milliards de la Kenya National Highways Authority pour améliorer la route Uplands-Githunguri-Ruiru avec un revêtement bitumineux. L'attribution signale une expansion active des infrastructures de bitume en Afrique de l'Est. Elle crée des opportunités pour la capacité de modification locale.


Marché du Bitume en Afrique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre le bitume fourni et consommé à travers l'Afrique pour la pose et d'autres usages industriels, mesuré en tonnes. Il comprend les qualités conventionnelles et modifiées produites localement ou importées puis vendues à la demande d'utilisation finale.
Exclusions du périmètre : nous excluons le pétrole brut, les charges de raffinerie, et les produits finis en aval où le bitume n'est qu'un intrant mineur (par exemple, les membranes d'étanchéité préfabriquées).
Aperçu de la segmentation
- Par type de produit
- Grade de pavage
- Grade dur
- Grade oxydé
- Émulsions de bitume
- Bitume modifié aux polymères
- Autres (bitume fluxé, naturel / recyclé)
- Par application
- Construction routière
- Imperméabilisation
- Adhésifs
- Autres applications (entretien et réhabilitation routière, revêtements industriels, etc.)
- Par géographie
- Afrique du Sud
- Nigeria
- Égypte
- Algérie
- Maroc
- Kenya
- Ghana
- Éthiopie
- Tanzanie
- Côte d'Ivoire
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vue claire de l'offre, du commerce et de l'activité de construction routière, vérifiable pays par pays. Nous nous sommes appuyés sur des sources publiques telles que les offices nationaux de statistiques, les communiqués douaniers et commerciaux, les publications des régulateurs de l'énergie ou du pétrole, et les documents budgétaires des agences routières, qui aident à ancrer les moteurs de la demande aux plans d'infrastructure réels.
Nous avons ensuite effectué des recoupements directionnels à l'aide de sources telles que les séries macroéconomiques de la Banque mondiale et du FMI, les statistiques commerciales de type UN Comtrade, et les publications techniques d'organismes de normalisation et de revues traitant des mélanges de pose et de l'usage des liants. Pour le contexte des entreprises, nous avons examiné les rapports annuels, les présentations aux investisseurs et une couverture de presse crédible. Nous avons également utilisé des abonnements payants pour les données financières et de renseignement des entreprises, la visibilité des importations et exportations au niveau des expéditions, et des bases de données de brevets pour confirmer le positionnement des produits. Cette liste est purement illustrative, et nous avons utilisé de nombreuses autres références pour collecter les données, valider les hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui détermine le tonnage sur chaque marché majeur, et sur les raisons pour lesquelles les volumes peuvent fluctuer en fonction du calendrier des projets et de la logistique des importations. Nous avons échangé avec un ensemble de producteurs, importateurs, distributeurs, entrepreneurs et parties prenantes des achats, et nous avons utilisé leurs contributions pour tester les normes de consommation de liants, les contraintes de livraison saisonnières et des hypothèses réalistes de prix et de mix de qualités à travers l'Afrique.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 31% | Dirigeants (CXO) : 13% |
| Niveau intermédiaire : 54% | Responsables fonctionnels/d'unité : 41% |
| Acteurs plus petits : 15% | Managers : 46% |
Dimensionnement du marché et prévisions
La logique de dimensionnement a été construite en reconstituant la demande à partir de l'activité de construction et d'entretien routiers, puis en la reliant aux besoins en liants, ce qui constitue la vue descendante utilisée pour ce marché. Nous avons converti les signaux des programmes routiers en tonnage de bitume à l'aide de facteurs de consommation pratiques, puis ajusté les résultats en fonction des schémas d'importation et de l'offre des raffineries locales, lorsque cela est pertinent.
Pour maintenir des résultats réalistes, nous avons corroboré les totaux avec des vérifications ascendantes sélectives, telles que des volumes de fournisseurs échantillonnés dans les corridors clés, des vérifications des canaux de distribution, et de simples tests de prix de vente moyen multiplié par le volume lorsque des références de prix étaient disponibles. Le modèle utilise des intrants tels que les ajouts de routes pavées et les dépenses de réhabilitation, l'intensité du mélange asphaltique dans les grands projets, les arrivées d'importations et les contraintes de stockage aux ports, le débit des raffineries et les changements de gamme de produits, ainsi que la part d'usage de liants modifiés aux polymères ou d'émulsions dans les climats prioritaires. Pour les prévisions, nous avons utilisé une analyse de scénarios car les pipelines de projets, les budgets publics et les conditions monétaires peuvent évoluer rapidement. Nous avons affiné les scénarios en fonction des attentes des personnes interrogées concernant le flux des appels d'offres et le rythme d'exécution. Lorsque la visibilité ascendante était faible dans les petits pays, nous avons comblé les lacunes avec des indicateurs proxy liés aux budgets routiers et à la dépendance aux importations, puis normalisé le résultat pour éviter des sauts irréalistes d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs vérifications afin que le tonnage final s'aligne sur des signaux indépendants. Nous comparons les résultats aux flux commerciaux, à la capacité d'approvisionnement connue des raffineries et à l'orientation des dépenses publiques en matière routière, puis nous examinons les valeurs aberrantes telles qu'une croissance brusque non justifiée par le pipeline ou les contraintes d'importation.
Avant validation finale, les hypothèses sont examinées par étapes, et des appels de suivi sont déclenchés lorsque le résultat d'un pays contredit ce que rapportent les fournisseurs ou les entrepreneurs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des retards majeurs d'appels d'offres, des arrêts de raffineries ou des changements de politique en matière de droits d'importation. Avant la livraison, un analyste effectue une dernière relecture pour s'assurer que les données les plus récentes disponibles sont reflétées dans le récit et le modèle.
Taille du marché africain du bitume selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le bitume en Afrique diffèrent souvent car le périmètre et l'unité de mesure ne sont pas toujours alignés selon les sources, et la progression de prix supposée peut également varier. Les différences proviennent également de la manière dont chaque étude traite les importations par rapport à la production locale, et de savoir si elle relie la demande à l'exécution routière réelle ou aux plans annoncés.
Le principal facteur d'écart est le choix de l'unité et le chevauchement du périmètre. Mordor Intelligence rapporte le marché en tonnes et limite le comptage aux liants bitumineux fournis en Afrique, tandis que certains autres chiffres passent en termes de revenus et peuvent mélanger le Moyen-Orient et l'Afrique en un seul total, ou appliquer des hypothèses de prix larges qui ne sont pas vérifiées par rapport à la réalité commerciale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,15 millions USD (2025) | |
| Revue commerciale A | 0,75 milliard USD (2028) | Rapporté en revenus, non en tonnes, et l'estimation dépend fortement de la tarification implicite et du mix de qualités, qui peuvent dériver si les coûts d'importation, le calendrier des devises ou les retards de projet ne sont pas actualisés. |
| Cabinet de conseil mondial B | 6,12 milliards USD (2024) | Utilise un périmètre combiné Moyen-Orient et Afrique, de sorte que le total n'est pas directement comparable à la demande de l'Afrique seule, et le cadrage basé sur la valeur peut amplifier les écarts lorsque les hypothèses de prix de vente moyen régionales sont généralisées. |
Pris ensemble, l'écart reflète principalement la manière dont les études définissent la géographie, si elles dimensionnent en volume ou en valeur, et avec quelle rigueur les prix et les signaux de demande sont maintenus synchronisés avec les importations, l'offre des raffineries et l'exécution routière. Notre approche reste traçable car le total de chaque pays peut être retracé jusqu'à des moteurs de demande clairs et des vérifications croisées, ce qui facilite les mises à jour lorsque les budgets ou le calendrier des projets évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du bitume en Afrique en 2031 ?
Le volume devrait atteindre 5,42 millions de tonnes d'ici 2031, contre 4,34 millions de tonnes en 2026.
Quel type de produit se développe le plus rapidement dans la région ?
Les grades modifiés aux polymères progressent à un TCAC de 7,12 %, le taux le plus rapide parmi tous les liants jusqu'en 2031.
Quelle part le bitume de grade de pavage représentait-il en 2025 ?
Le grade de pavage représentait 57,45 % du volume total en 2025.
Pourquoi le Nigeria est-il considéré comme la géographie à la croissance la plus rapide pour la demande de bitume ?
L'autoroute côtière Lagos–Calabar et l'exploitation minière prévue de 42 milliards de tonnes de réserves naturelles alimentent un TCAC de 6,36 % jusqu'en 2031.
Dernière mise à jour de la page le:



