
Tamanho e Participação do Mercado de Sistemas de Radar Aeroespaciais e de Defesa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.80 % |
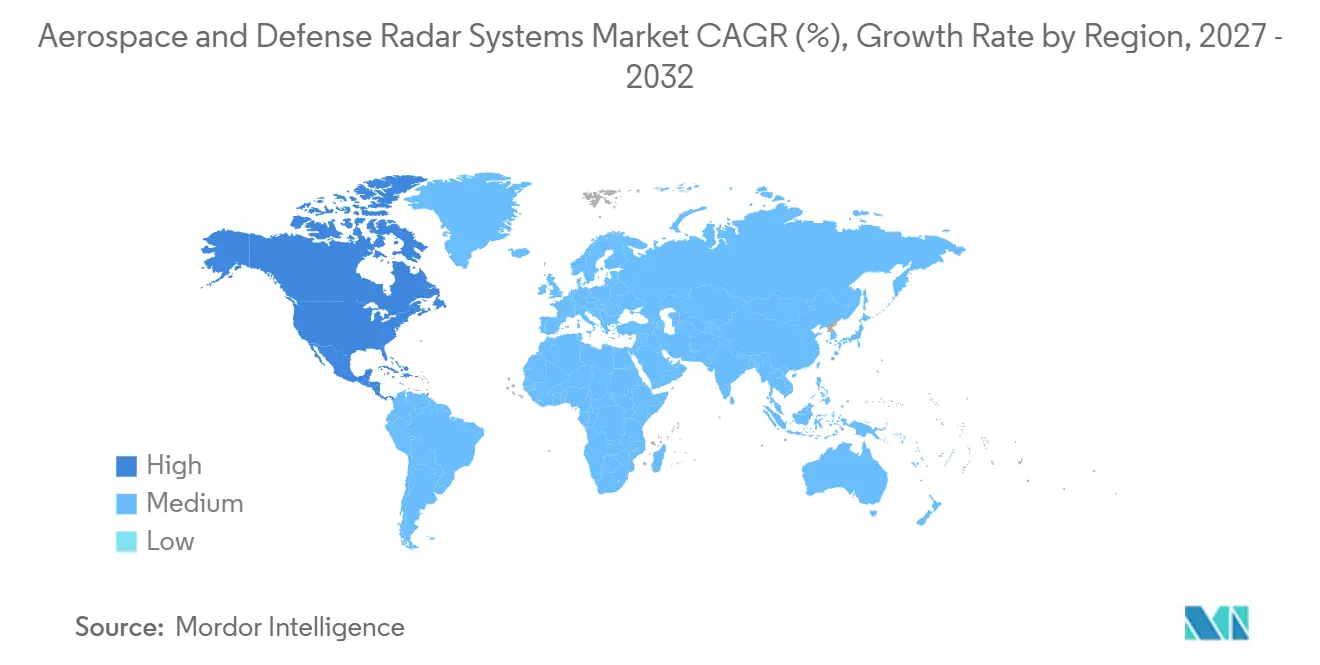
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | América do Norte |
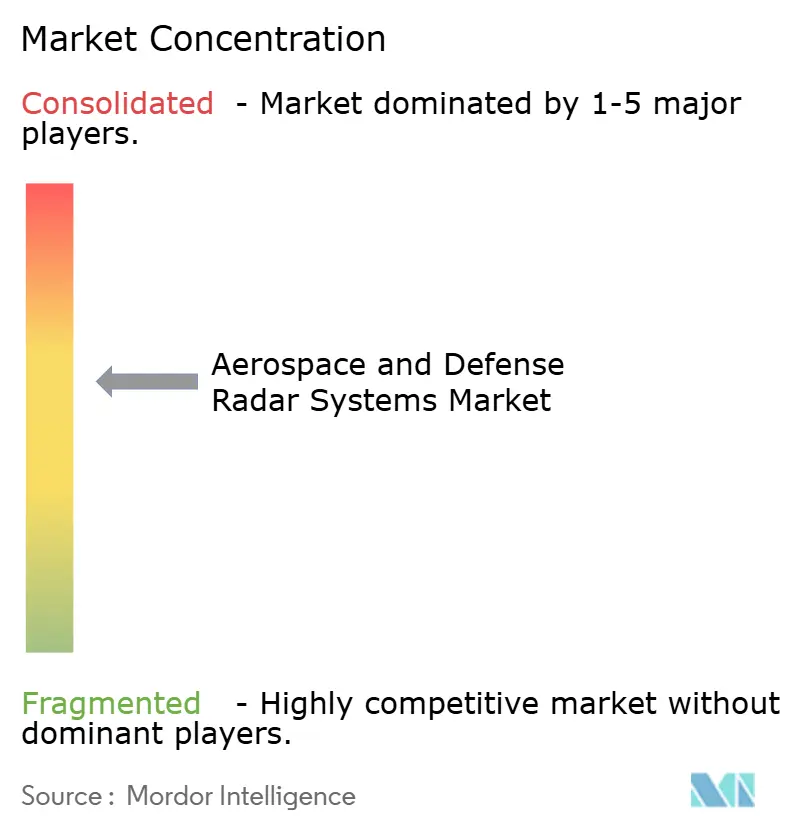
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Radar Aeroespaciais e de Defesa pela Mordor Intelligence
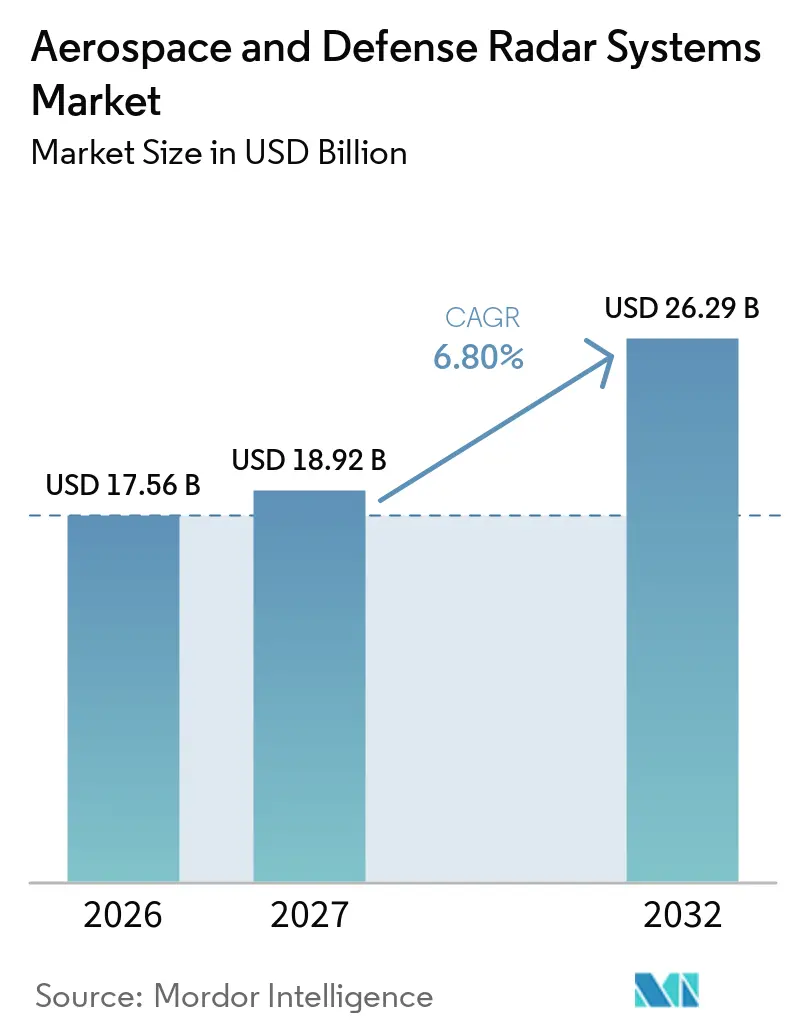
O tamanho do mercado de sistemas de radar aeroespaciais e de defesa foi avaliado em 17,56 bilhões de USD em 2026 e está previsto para crescer de 18,92 bilhões de USD em 2027 para atingir 26,29 bilhões de USD até 2032, a um CAGR de 6,80% durante o período de previsão (2027-2032). O mercado de sistemas de radar aeroespaciais e de defesa é sustentado pela modernização militar, pela substituição de sistemas civis de controle de tráfego aéreo e pela crescente necessidade de monitoramento do espaço. Os gastos militares globais atingiram 2.887 bilhões de USD em 2025, um aumento de 41% em relação a 2016, apoiando ciclos de aquisição mais longos para sistemas de vigilância e rastreamento. Projetos definidos por software e a digitalização de sensores estão mudando a forma como as capacidades, a integração e as atualizações de radar são avaliadas. Fornecedores com arquiteturas comprovadas podem se beneficiar dos requisitos de certificação e interoperabilidade, pois estes prolongam os ciclos de substituição. No entanto, restrições de acesso ao espectro, controles de exportação e altos custos de propriedade podem atrasar as aquisições por parte de clientes de defesa de menor porte.
Principais Conclusões do Relatório
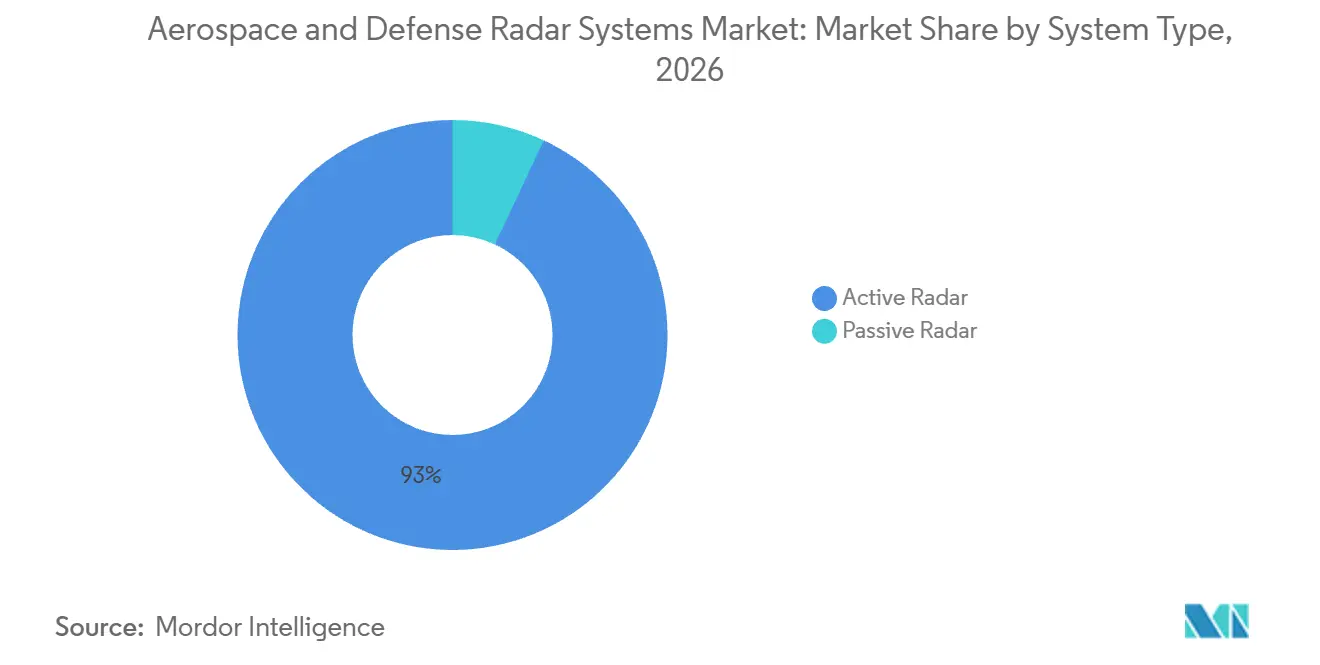
- Por tipo de sistema, o radar ativo detinha 93,02% da participação do mercado de sistemas de radar aeroespaciais e de defesa em 2026, e está projetado para crescer a um CAGR de 6,89% até 2032.
- Por componente, as antenas responderam por 32,85% da receita em 2026, enquanto os demais componentes estão projetados para crescer a um CAGR de 10,15% até 2032.
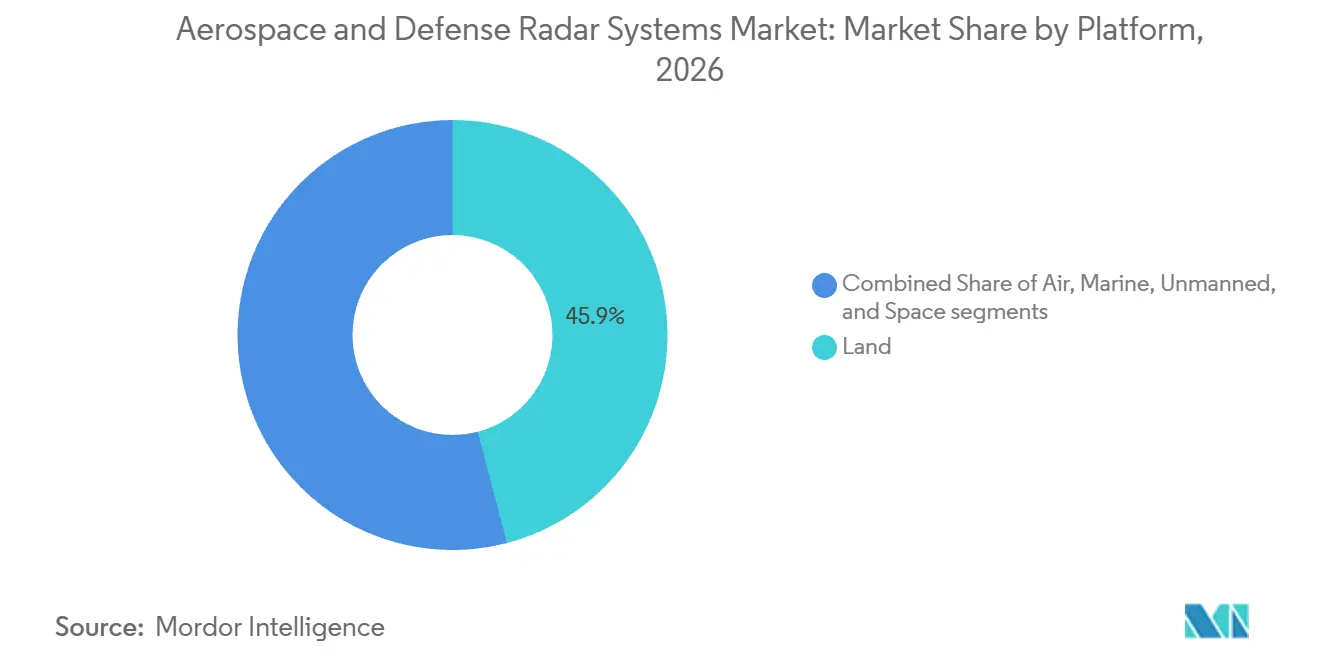
- Por plataforma, o segmento terrestre detinha 45,93% da receita em 2026, enquanto o segmento espacial está previsto para expandir a um CAGR de 17,37% até 2032.
- Por usuário final, militar e aplicação da lei responderam por 84,48% da receita em 2026, e estão projetados para crescer a um CAGR de 6,88% até 2032.
- Por banda de frequência, a banda única detinha 59,47% da receita em 2026, enquanto a multibanda está prevista para avançar a um CAGR de 8,28% até 2032.
- Por geografia, a América do Norte detinha 32,70% da receita em 2026 e está prevista para expandir a um CAGR de 7,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Radar Aeroespaciais e de Defesa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos orçamentos de defesa e detecção de ameaças em múltiplos domínios | +2.50% | Global, mais forte na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Proliferação de VANTs, munições de perambulação e ameaças de baixa altitude | +1.30% | Global, com intensidade inicial na Europa, Oriente Médio e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Avanços em arranjos de fase, GaN e SDR | +1.00% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente demanda por consciência situacional do domínio espacial decorrente do congestionamento orbital e da proliferação de órbitas baixas terrestres | +0.70% | EUA, Reino Unido, Austrália, Japão, Índia e Coreia do Sul | Médio prazo (2-4 anos) |
| Fusão de sensores em rede e arquiteturas integradas de gerenciamento de batalha | +0.60% | Membros da OTAN, estados do Golfo e aliados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modernização de radares de controle de tráfego aéreo e vigilância meteorológica | +0.50% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Orçamentos de Defesa e Detecção de Ameaças em Múltiplos Domínios
Os membros europeus da OTAN e o Canadá aumentaram os gastos com defesa em quase 20% em termos reais durante 2025, acrescentando mais de 90 bilhões de USD. O mercado de sistemas de radar aeroespaciais e de defesa se beneficia desse financiamento porque a vigilância aérea, a defesa antimíssil e a detecção em campo de batalha são prioridades centrais. Em junho de 2025, os membros da OTAN concordaram em estabelecer como meta 5% do produto interno bruto até 2035, com 3,5% direcionados às necessidades centrais de defesa. A Alemanha gastou 114 bilhões de USD em 2025, um aumento de 24% em relação a 2024, e atingiu 2% do produto interno bruto em defesa pela primeira vez desde 1990. A Índia também celebrou dois contratos de radar com a Bharat Electronics Limited em 2025, reforçando os programas domésticos. A certificação e a coordenação de frequências podem retardar as adjudicações, mas sustentam a demanda de serviços de longo prazo.
Proliferação de VANTs, Munições de Perambulação e Ameaças de Baixa Altitude
Há uma demanda crescente por pequenos VANTs e por radares que detectam alvos lentos, baixos e pequenos. Em abril de 2025, o Exército dos EUA emitiu uma oportunidade de financiamento de 2 milhões de USD para sistemas passivos de detecção de baixa altitude capazes de alertar o pessoal em até 3 minutos após uma incursão de VANT entre 0 e 6.000 pés. Esse requisito favorece sistemas compactos com baixas necessidades de SWaP. O mercado de sistemas de radar aeroespaciais e de defesa também se beneficia da demanda por sensores que funcionam dentro de uma defesa aérea em camadas. Nós de alta altitude e espaciais oferecem um campo de visão mais amplo do que os sistemas terrestres limitados pelo terreno. A implantação rápida e a classificação de alvos estão se tornando cada vez mais importantes.
Avanços em Arranjos de Fase, GaN e SDR
A tecnologia GaN fornece cinco vezes mais potência de saída de radiofrequência do que a tecnologia GaAs, tornando-a uma substituição mais capaz.[1] Isso pode suportar maior volume de busca, maior alcance de detecção ou fatores de forma de radar menores. A RTX Corporation concluiu o primeiro teste de voo do PhantomStrike em maio de 2025, demonstrando mapeamento de terreno e rastreamento de múltiplos alvos em um sistema resfriado a ar. O mercado de sistemas de radar aeroespaciais e de defesa é afetado porque os compradores podem buscar sistemas de controle de fogo capazes para plataformas não tripuladas e mais leves. A HENSOLDT AG assinou um acordo para fornecer 900.000 componentes GaN até 2030, indicando que o fornecimento de transmissores e receptores se tornou estratégico. As capacidades de rádio definido por software também permitem que o hardware comum faça a transição entre tarefas de vigilância, contra-drone e gerenciamento de batalha.
Crescente Demanda por Consciência Situacional do Domínio Espacial Decorrente do Congestionamento Orbital e da Proliferação de Órbitas Baixas Terrestres
A consciência situacional do domínio espacial é cada vez mais importante, pois a órbita baixa terrestre abriga mais satélites e sistemas de contraespaço. O Comando Espacial do Reino Unido declarou em 2025 que mais de 200 sistemas de contraespaço ativos operam em órbita baixa terrestre. O mercado de sistemas de radar aeroespaciais e de defesa está respondendo por meio da demanda por rastreamento persistente, monitoramento de lançamentos e catalogação de detritos. Os EUA, o Reino Unido e a Austrália estão desenvolvendo a Capacidade de Radar Avançado para o Espaço Profundo. O trabalho do Site 2 da Northrop Grumman Corporation atingiu um valor acumulado de 495,40 milhões de USD em agosto de 2026. A LeoLabs recebeu um prêmio de 4 milhões de USD da Força Espacial em junho de 2025 para o desenvolvimento de radar de banda S da classe Scout. Modelos de serviço comercial agora competem com contratantes principais em algumas tarefas de rastreamento. Isso cria pressão sobre os preços e oferece ao governo opções adicionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de aquisição, integração e sustentação do ciclo de vida | -0.50% | Global, mais agudo na América do Sul, África e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Congestionamento de espectro e complexidade dos controles de exportação | -0.30% | Global, maior atrito em programas dos EUA e da Europa | Médio prazo (2-4 anos) |
| Gargalos de calibração, qualidade de dados e interoperabilidade em redes de radar distribuídas | -0.20% | Teatros da OTAN e coalizões multinacionais | Médio prazo (2-4 anos) |
| Exposição à segurança cibernética e à guerra eletromagnética em arquiteturas de radar em rede | -0.20% | Global, maior preocupação em teatros de comando e controle em rede | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição, Integração e Sustentação do Ciclo de Vida
Um radar AESA moderno requer gastos além da compra inicial da plataforma. A integração com sistemas de gerenciamento de batalha, o licenciamento de frequências, as atualizações de software e o suporte podem dobrar ou triplicar o desembolso original ao longo de uma vida útil de 20 a 30 anos. Isso é mais acentuado para compradores na América do Sul, África e Sudeste Asiático com orçamentos de engenharia limitados. O mercado de sistemas de radar aeroespaciais e de defesa pode, portanto, se orientar para sistemas fixos menores, vendas financiadas pelo governo ou plataformas com custos iniciais mais baixos. A RTX Corporation posicionou o PhantomStrike para aeronaves de ataque leve e não tripuladas a quase metade do custo de um radar AESA convencional. Preços de compra mais baixos não eliminam a necessidade de suporte de software, operadores especializados e componentes sobressalentes. O licenciamento de exportação pode acrescentar de 12 a 18 meses a projetos que utilizam tecnologia dos EUA e da Europa, aumentando as pressões de custo.
Congestionamento de Espectro e Complexidade dos Controles de Exportação
Os radares de defesa dependem fortemente da faixa de 2 a 18 gigahertz, que também enfrenta demanda de banda larga móvel e comunicações via satélite. O governo dos EUA identificou a banda S, a banda X e a banda Ku como importantes para missões de radar e comunicações.[2] O mercado de sistemas de radar aeroespaciais e de defesa enfrenta atrasos quando os operadores equilibram as necessidades de sensibilidade com as mudanças nas regras de espectro. A DARPA planejou demonstrações compactas de filtros de radiofrequência em 3 tipos de sistemas até meados e final de 2026, mas a adoção operacional permanece incerta. Os controles de exportação adicionam dificuldades quando os programas combinam equipamentos GaN de origem americana com processadores europeus. As redes distribuídas também precisam de calibração consistente, padrões de dados comuns e links seguros para evitar erros de rastreamento. A exposição à guerra eletromagnética torna-se mais séria à medida que mais sensores trocam dados. Esses limites podem reduzir a velocidade de aquisição mesmo onde a demanda é forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema: A Arquitetura Ativa Consolida a Dominância no Mercado
O radar ativo detinha 93,02% da receita em 2026 e está projetado para crescer a um CAGR de 6,89% até 2032. Sua posição reflete a demanda por resolução de alcance, rastreamento em todas as condições climáticas, funções de controle de fogo e conexão com redes de gerenciamento de batalha. Os sistemas de onda pulsada são amplamente utilizados para defesa aérea terrestre e vigilância de longo alcance. Os sistemas de onda contínua apoiam cada vez mais missões de contra-drone de curto alcance e sensoriamento militar relacionado a veículos. O tamanho do mercado de sistemas de radar aeroespaciais e de defesa para radar ativo se beneficia de novas instalações de AESA. Esses sistemas podem combinar defesa aérea, rastreamento de mísseis balísticos e funções de ataque eletrônico dentro de uma única arquitetura mais ampla. Essa capacidade explica por que as plataformas ativas permanecem centrais para requisitos de missões de alto valor.
O radar passivo utiliza sinais não cooperativos de transmissões de FM, televisão digital e fontes 5G. Ele pode apoiar tarefas de inteligência, vigilância e reconhecimento sem emitir seu próprio sinal. A HENSOLDT AG demonstrou seu sistema passivo Twinvis com um alcance instrumental de 250 km na MSPO 2025 e o vinculou ao TRML-4D na configuração Twinsens. A abordagem suporta implantações híbridas nas quais sensores passivos ampliam a consciência situacional e radares ativos fornecem rastreamento preciso. A tecnologia passiva não oferece o mesmo desempenho independente de tempo no alvo que um radar ativo. Essa limitação restringe a adoção autônoma em funções de controle de fogo. Ela também cria uma necessidade contínua de integração em arquiteturas de radar ativo. O setor de sistemas de radar aeroespaciais e de defesa, portanto, permanece estruturado em torno de sistemas ativos, enquanto os sistemas passivos adicionam capacidades em implantações selecionadas.

Por Componente: Antenas Impulsionam a Receita Enquanto o Hardware de Integração Cresce Mais Rapidamente
As antenas responderam por 32,85% da receita de componentes em 2026, pois as aberturas de arranjo de fase integram múltiplos módulos de transmissão e recepção com equipamentos de direcionamento de feixe de precisão, tornando-as caras de desenvolver e difíceis de obter fora dos fabricantes estabelecidos. Transmissores e receptores permanecem importantes à medida que os projetos GaN elevam os requisitos de desempenho em sistemas terrestres e navais. Os duplexadores permitem que os transceivers utilizem uma abertura de antena comum. As extremidades frontais GaN com circulador ativo podem fornecer mais de 50 decibéis de isolamento de transmissão para recepção, aumentando a pressão sobre os projetos convencionais de duplexadores. O mercado de sistemas de radar aeroespaciais e de defesa depende desses subsistemas para equilibrar alcance, proteção eletrônica e tamanho da plataforma. As escolhas de componentes também afetam a capacidade de reparo e a possibilidade de atualizar os sistemas instalados.
A categoria outros está prevista para crescer a um CAGR de 10,15% até 2032. Ela inclui processadores de sinal, placas de computação embarcada, sistemas de resfriamento e software de integração em nível de sistema. Os sistemas de radar em rede competem cada vez mais com base na qualidade do processamento e no gerenciamento de dados, e não apenas na potência de transmissão. Essa mudança agrega mais valor ao conjunto de componentes que suporta operações definidas por software. A HENSOLDT AG investiu mais de 1 milhão de EUR (1,12 milhão de USD) em uma câmara anecoica para caracterização de antenas SPEXER em sua instalação em Ulm em 2025.[3] O investimento reflete a pressão sobre a capacidade de testes à medida que a produção aumenta. Os requisitos da IEC 62368-1 e da MIL-STD-461 podem limitar ainda mais a flexibilidade de fornecimento para módulos aerotransportados compactos e não tripulados.
Por Plataforma: A Base Terrestre Lidera Enquanto o Espaço Comanda o Horizonte de Crescimento
As plataformas terrestres responderam por 45,93% do mercado de sistemas de radar aeroespaciais e de defesa em 2026. Os sistemas fixos apoiam requisitos de vigilância estratégica e soberania aérea nacional. Os sistemas móveis e portáteis fornecem cobertura para forças expedicionárias e implantações temporárias. O Exército dos EUA concedeu à Lockheed Martin Corporation um contrato potencial de 2,99 bilhões de USD para produção e serviços de engenharia do Sentinel A4 em junho de 2026, com trabalho se estendendo até junho de 2031. Os programas terrestres frequentemente incluem sistemas de comando, lançadores e vários tipos de sensores, o que aumenta o valor de integração. Os radares aerotransportados formam outra categoria importante e incluem sistemas meteorológicos, sistemas de controle de fogo para caças e equipamentos de vigilância. A demanda por radar marítimo também é impulsionada pela modernização naval e pelos requisitos de navegação comercial.
O segmento espacial está previsto para expandir a um CAGR de 17,37% até 2032, a taxa mais forte entre as categorias de plataformas. O segmento é sustentado pelo rastreamento de detritos, alerta de mísseis, monitoramento de lançamentos estrangeiros e consciência situacional do domínio espacial. A Austrália comprometeu 174 milhões de USD em fevereiro de 2025 para até 14 radares de arranjo de fase multimissão da CEA Technologies. Operadores comerciais também estão investindo em sistemas de banda S expedicionários. Essa atividade aproxima os contratantes de defesa estabelecidos da concorrência com provedores financiados comercialmente. Plataformas aéreas, terrestres e de superfície não tripuladas adicionam demanda por sensores compactos com limites rígidos de SWaP. O mercado de sistemas de radar aeroespaciais e de defesa, portanto, depende de uma combinação de programas terrestres duradouros e oportunidades espaciais de maior crescimento.
Por Usuário Final: A Dominância Militar é Estrutural, os Segmentos Comerciais Geram Demanda Incremental
Militar e aplicação da lei responderam por 84,48% da receita em 2026 e estão projetados para crescer a um CAGR de 6,88% até 2032. A defesa aérea e antimíssil é a aplicação militar de maior valor porque requer sistemas capazes de detecção e rastreamento. As plataformas de ISR estão mudando rapidamente à medida que o processamento de sinais melhora as taxas de revisita e o reconhecimento de alvos. A vigilância em campo de batalha e as operações de busca e salvamento impulsionam a demanda por radares robustos, portáteis e montados em veículos. O mercado de sistemas de radar aeroespaciais e de defesa permanece estreitamente vinculado a orçamentos soberanos e cronogramas de aquisição. Esses compradores normalmente buscam longas vidas úteis, cadeias de suprimentos seguras e interoperabilidade comprovada. O segmento militar, consequentemente, produz valores de contrato maiores do que os usos comerciais, mesmo que seus processos de aprovação possam ser demorados.
Os usuários finais comerciais detinham 15,52% da receita de 2026 e incluem monitoramento meteorológico, gerenciamento de tráfego aéreo, detecção de veículos, segurança de fronteiras e consciência situacional do domínio espacial. O programa BNATCS da FAA planeja 612 implantações de radar e 44 substituições de radar de movimentação de superfície aeroportuária. A consciência situacional do domínio espacial combina financiamento público com modelos operacionais comerciais. Os contratos governamentais podem fornecer visibilidade de receita para operadores especializados que desenvolvem serviços de rastreamento. Os clientes civis podem dar mais ênfase à disponibilidade, ao custo do ciclo de vida e à conformidade do que os clientes militares. Isso cria uma oportunidade para fornecedores com sistemas certificados e capacidade de manutenção. O mercado de sistemas de radar aeroespaciais e de defesa pode, portanto, atrair demanda incremental da modernização civil enquanto a defesa permanece sua principal fonte de receita.
Por Banda de Frequência: A Banda Única Domina, mas a Multibanda Remodela a Economia das Missões
Os sistemas de banda única detinham 59,47% da receita em 2026 por serem eficientes para uma tarefa definida. Os sistemas de banda L podem suportar vigilância aérea de longo alcance, enquanto os sistemas de banda X são comumente utilizados para requisitos de controle de fogo. Um projeto focado pode reduzir o custo e a complexidade de uma instalação de radar. O mercado de sistemas de radar aeroespaciais e de defesa continua a utilizar esses sistemas em missões militares e civis. No entanto, a concorrência pelo espectro está aumentando em algumas bandas comumente utilizadas. A banda S de 3,1 a 3,45 gigahertz é valorizada para vigilância 3D, mas enfrenta pressão das implantações comerciais de 5G nos EUA e na Europa. Isso pode aumentar o interesse em projetos capazes de operar em múltiplas faixas de frequência.
Os sistemas multibanda estão previstos para crescer a um CAGR de 8,28% até 2032. Eles podem cobrir vigilância, rastreamento, controle de fogo, meteorologia e funções de comando em uma única configuração ou em uma rede coordenada. O esforço de radar tático multibanda e multifunção da Força Aérea dos EUA busca um radar implantável capaz de suportar vigilância de tráfego aéreo, comando e controle, operações contra-drone e sensoriamento meteorológico. A capacidade multibanda também pode complicar o bloqueio eletrônico adversário porque requer recursos de ataque eletrônico de espectro mais amplo. A Suécia selecionou os sistemas SMART-L MM/F da Thales Group e Giraffe 4A da Saab AB para defesa aérea, demonstrando como múltiplas bandas de frequência podem ser integradas por meio de sistemas em rede. Os fabricantes devem gerenciar requisitos crescentes de integração e sustentação. O setor de sistemas de radar aeroespaciais e de defesa está, portanto, equilibrando sistemas de banda única comprovados com uma necessidade crescente de maior flexibilidade de missão.
Análise Geográfica
A América do Norte detinha 32,70% da receita em 2026 e está projetada para crescer a um CAGR de 7,43% até 2032. A região combina atualizações de plataformas militares, renovação do controle de tráfego aéreo e gastos com vigilância espacial em uma escala que poucas outras regiões conseguem igualar. O tamanho do mercado de sistemas de radar aeroespaciais e de defesa na América do Norte é reforçado pela dotação de 12,50 bilhões de USD do programa BNATCS da FAA e sua implantação planejada de 612 radares. As aquisições dos EUA também cobrem sistemas táticos contra-VANT, defesa aérea terrestre, radares navais e rastreamento espacial. A demanda aliada amplia a base instalada regional e a necessidade de serviços de suporte.
O mercado de sistemas de radar aeroespaciais e de defesa na Europa está se acelerando após um longo período de menor investimento em defesa. Os membros europeus da OTAN gastaram 864 bilhões de USD em defesa em 2025, um aumento real de 14% em relação a 2024, enquanto a Alemanha gastou 114 bilhões de USD. A Alemanha comprometeu-se a atingir 3,5% do PIB para defesa até 2029. A HENSOLDT AG está expandindo a capacidade de produção em Ulm para cerca de 1.000 unidades de radar por ano a partir de 2027. O Reino Unido aprovou 260 milhões de USD para o trabalho no radar ECRS Mk2, e a demanda regional apoia a produção doméstica e o desenvolvimento de sistemas compatíveis com a OTAN.
O mercado de sistemas de radar aeroespaciais e de defesa na Ásia-Pacífico tem necessidades de aquisição diversas. A Índia está utilizando regras de conteúdo nacional para expandir a produção doméstica de radar. O Ministério da Defesa indiano assinou um contrato de 344 milhões de USD para o radar transportável de baixo nível Ashwini em março de 2025, seguido por um contrato de radar de controle de fogo de defesa aérea de 237 milhões de USD em julho de 2025. A seleção do SPY-7 pelo Japão e os investimentos da Coreia do Sul em sistemas de caça e navais indicam demanda de alto nível em toda a região. Os ciclos de financiamento do Sudeste Asiático e as regras de participação industrial da Austrália podem prolongar os prazos. Ao mesmo tempo, o Oriente Médio, a África e a América do Sul criam oportunidades direcionadas em detecção de drones, segurança de fronteiras e vigilância marítima.
Cenário Competitivo
O mercado de sistemas de radar aeroespaciais e de defesa é moderadamente concentrado entre Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Leonardo S.p.A. e HENSOLDT AG. Essas empresas vencem grandes programas por meio de bibliotecas de formas de onda estabelecidas, registros de certificação e capacidade de integrar sistemas completos. A Lockheed Martin Corporation está ativa no suporte ao Space Fence, nas exportações navais do SPY-7 e na defesa aérea terrestre com o Sentinel A4.
O mercado também oferece oportunidades para especialistas, particularmente em aplicações que requerem projetos compactos, desempenho de alta velocidade e baixos requisitos de SWaP. O radar contra-VANT e o rastreamento espacial comercial são áreas importantes para essas empresas. As empresas domésticas se beneficiam dos requisitos de aquisição doméstica, incluindo a Bharat Electronics Limited, que se enquadra na categoria de aquisição nacional da Índia.
Os movimentos estratégicos se concentram em capacidade, fornecimento de GaN e capacidade orientada por software. A HENSOLDT AG expandiu a capacidade para os sistemas TRML-4D e SPEXER, enquanto a RTX Corporation concluiu o teste de voo do PhantomStrike em maio de 2025 para plataformas não tripuladas e de ataque leve. As funções de software, a formação digital de feixe e a conformidade com os controles de exportação são cada vez mais importantes na seleção de fornecedores. O mercado de sistemas de radar aeroespaciais e de defesa favorecerá fornecedores capazes de gerenciar acordos tecnológicos, suporte de longo prazo e cronogramas de produção.
Líderes do Setor de Sistemas de Radar Aeroespaciais e de Defesa
-
Lockheed Martin Corporation
-
RTX Corporation
-
Leonardo S.p.A.
-
Northrop Grumman Corporation
-
HENSOLDT AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Northrop Grumman Corporation recebeu uma modificação de contrato de 215,90 milhões de USD do Departamento de Defesa dos EUA para seu programa DARC. A modificação expande um contrato anteriormente adjudicado para o Site 2 do DARC e cobre itens de prazo longo de pré-construção, hardware de antena, fabricação de antenas e tarefas de pré-construção para o sistema de radar.
- Julho de 2026: A Raytheon, uma empresa da RTX Corporation, recebeu uma extensão de contrato de 1,80 bilhão de USD para radares SPY-6 para a Marinha dos EUA, com base no contrato inicial de produção de hardware e sustentação adjudicado em março de 2022.
- Julho de 2026: A Lockheed Martin Corporation obteve um contrato potencial de 2,90 bilhões de USD do Exército dos EUA para fabricar sistemas de radar Sentinel A4. O contrato cobre a continuação do trabalho no programa de radar Sentinel A4. A adjudicação cobre produção e serviços de engenharia até meados de 2031. O Sentinel A4 é o radar de próxima geração do Exército projetado para detectar uma gama mais ampla de ameaças aéreas e de mísseis.
- Maio de 2026: A Saab AB e a Scania France assinaram um acordo com a DGA francesa. Nos termos do acordo, as Forças Armadas francesas receberão 17 radares Giraffe 1X, juntamente com peças sobressalentes, treinamento e suporte. Um radar será utilizado para testes, enquanto os 16 restantes serão montados em veículos táticos Scania V3P produzidos pela Scania France e sua unidade SPAD em Angers, França. As duas empresas também estabeleceram um consórcio conjunto pela duração do contrato. As entregas estão programadas para 2026 e 2027.
Escopo do Relatório Global do Mercado de Sistemas de Radar Aeroespaciais e de Defesa
Os sistemas de radar aeroespaciais e de defesa utilizam tecnologias avançadas de ondas de rádio para detectar, localizar, rastrear e identificar objetos como aeronaves e mísseis em aplicações militares e de aviação. Esses sistemas apoiam a defesa, a aviação, a previsão meteorológica, a navegação e o gerenciamento de desastres.
O mercado de sistemas de radar aeroespaciais e de defesa é segmentado por tipo de sistema, componente, plataforma, usuário final, banda de frequência e geografia. Por tipo de sistema, o mercado é segmentado em radar ativo e radar passivo. Por componente, o mercado é segmentado em antenas, transmissores, receptores, duplexadores e outros. Por plataforma, o mercado é segmentado em aéreo, terrestre, marítimo, não tripulado e espacial. Por usuário final, o mercado é segmentado em militar e aplicação da lei, e comercial. Por banda de frequência, o mercado é segmentado em sistemas de banda única e multibanda. O relatório também cobre tamanhos de mercado e previsões para o mercado de sistemas de radar aeroespaciais e de defesa nos principais países das principais regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Radar Ativo | Radar de Onda Pulsada |
| Radar de Onda Contínua | |
| Radar Passivo |
| Antena |
| Transmissores |
| Receptor |
| Duplexador |
| Outros |
| Aéreo | Aeronaves Comerciais |
| Aeronaves Militares | |
| Terrestre | Radar Fixo |
| Radar Portátil | |
| Radar Móvel | |
| Marítimo | Embarcações Comerciais |
| Embarcações Militares | |
| Não Tripulado | Veículos Aéreos Não Tripulados (VANTs) |
| Veículos Terrestres Não Tripulados (VTNTs) | |
| Veículos de Superfície Não Tripulados (VSNTs) | |
| Espacial | Satélites |
| Naves Espaciais |
| Militar e Aplicação da Lei | Defesa Aérea e Antimíssil |
| Inteligência, Vigilância e Reconhecimento (ISR) | |
| Vigilância em Campo de Batalha | |
| Busca e Salvamento | |
| Comercial | Monitoramento Meteorológico |
| Monitoramento de Tráfego Aéreo | |
| Detecção de Veículos, ADAS e Condução Autônoma | |
| Segurança de Fronteiras, Perímetros e Infraestruturas Críticas | |
| Consciência Situacional do Domínio Espacial |
| Banda Única |
| Multibanda |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Sistema | Radar Ativo | Radar de Onda Pulsada | |
| Radar de Onda Contínua | |||
| Radar Passivo | |||
| Por Componente | Antena | ||
| Transmissores | |||
| Receptor | |||
| Duplexador | |||
| Outros | |||
| Por Plataforma | Aéreo | Aeronaves Comerciais | |
| Aeronaves Militares | |||
| Terrestre | Radar Fixo | ||
| Radar Portátil | |||
| Radar Móvel | |||
| Marítimo | Embarcações Comerciais | ||
| Embarcações Militares | |||
| Não Tripulado | Veículos Aéreos Não Tripulados (VANTs) | ||
| Veículos Terrestres Não Tripulados (VTNTs) | |||
| Veículos de Superfície Não Tripulados (VSNTs) | |||
| Espacial | Satélites | ||
| Naves Espaciais | |||
| Por Usuário Final | Militar e Aplicação da Lei | Defesa Aérea e Antimíssil | |
| Inteligência, Vigilância e Reconhecimento (ISR) | |||
| Vigilância em Campo de Batalha | |||
| Busca e Salvamento | |||
| Comercial | Monitoramento Meteorológico | ||
| Monitoramento de Tráfego Aéreo | |||
| Detecção de Veículos, ADAS e Condução Autônoma | |||
| Segurança de Fronteiras, Perímetros e Infraestruturas Críticas | |||
| Consciência Situacional do Domínio Espacial | |||
| Por Banda de Frequência | Banda Única | ||
| Multibanda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos sistemas de radar aeroespaciais e de defesa até 2032?
O mercado de sistemas de radar aeroespaciais e de defesa está projetado para atingir 26,29 bilhões de USD até 2032, crescendo de 18,75 bilhões de USD em 2027 a um CAGR de 6,80%.
Qual plataforma deve crescer mais rapidamente até 2032?
As plataformas espaciais estão projetadas para crescer a um CAGR de 17,37% devido à demanda por rastreamento de detritos, alerta de mísseis e consciência situacional do domínio espacial.
Por que os sistemas de radar ativo dominam a demanda?
O radar ativo detinha 93,02% da receita de 2026 porque suporta funções de busca, rastreamento, controle de fogo e gerenciamento de batalha.
O que está impulsionando a demanda por sistemas de radar contra-drone?
Pequenos drones e munições de perambulação requerem sistemas de radar compactos capazes de detectar alvos lentos, baixos e pequenos rapidamente.
Qual região está crescendo mais rapidamente?
A América do Norte está projetada para crescer a um CAGR de 7,43% até 2032, sustentada por aquisições de defesa, renovação do controle de tráfego aéreo e investimento em vigilância espacial.
O que limita a adoção por compradores de defesa de menor porte?
Os altos custos de aquisição, integração, licenciamento e suporte ao ciclo de vida podem atrasar as aquisições, particularmente onde os recursos de engenharia local são limitados.