
航空宇宙・防衛レーダーシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 18.92 十億米ドル |
| 市場規模 (2032) | 26.29 十億米ドル |
| 成長率 (2027 - 2032) | 6.80 % |
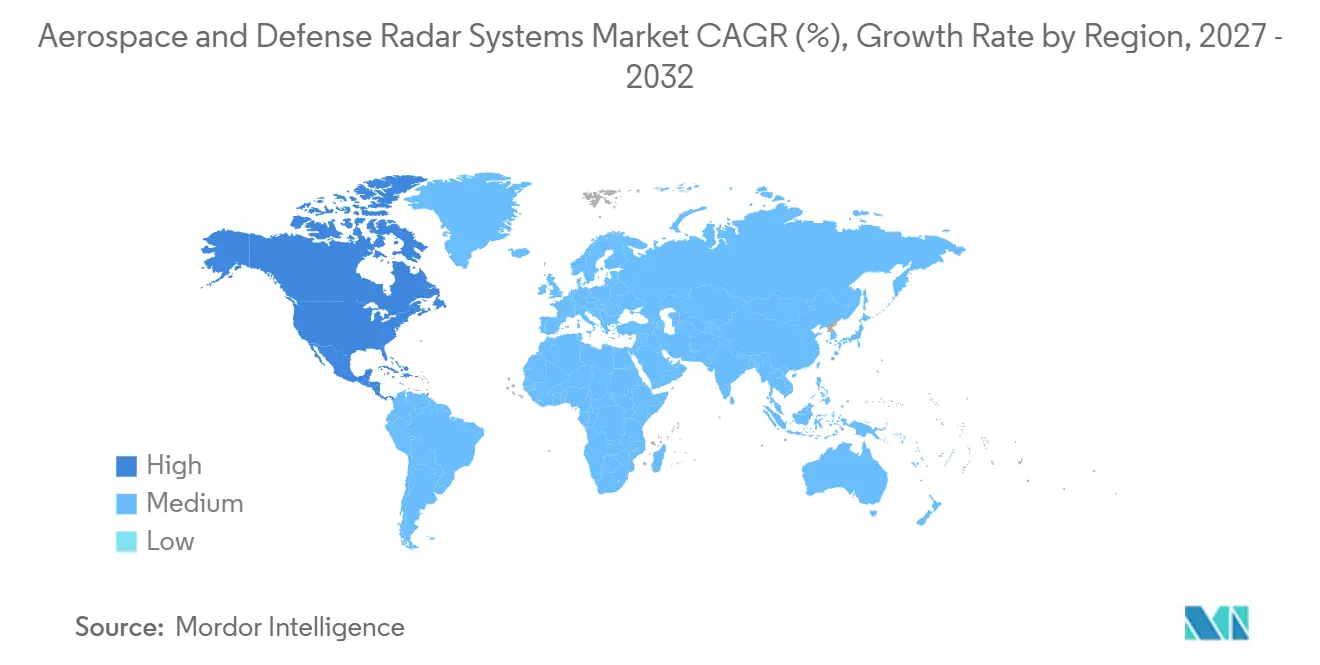
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 北米 |
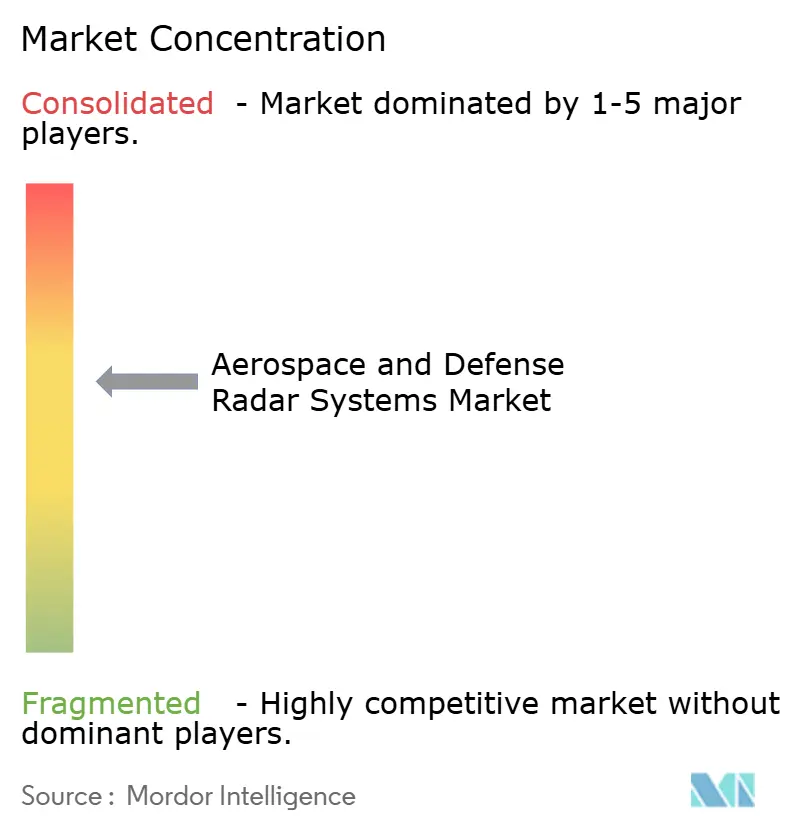
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙・防衛レーダーシステム市場分析
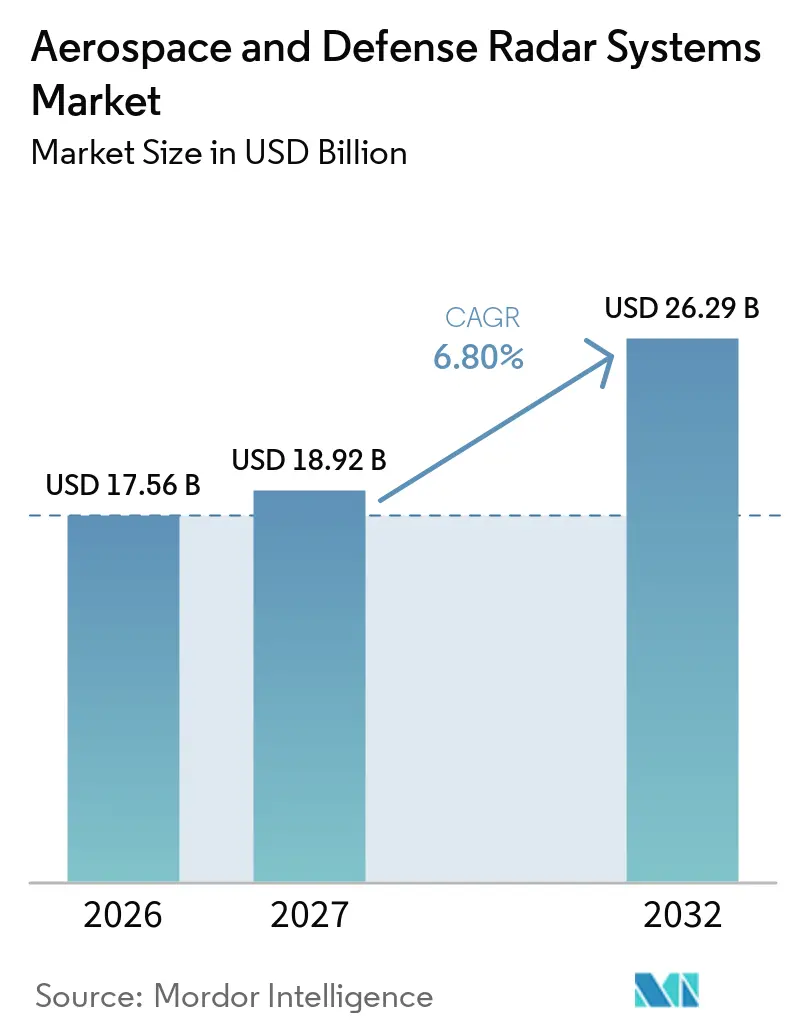
航空宇宙・防衛レーダーシステム市場規模は2026年に17.56 ビリオン 米ドルと評価され、2027年の18.92 ビリオン 米ドルから2032年には26.29 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)のCAGRは6.80%です。航空宇宙・防衛レーダーシステム市場は、軍の近代化、民間航空管制システムの更新、宇宙監視の需要拡大に支えられています。世界の軍事支出は2025年に2,887 ビリオン 米ドルに達し、2016年比で41%増加し、監視・追跡システムの長期調達サイクルを支えています。ソフトウェア定義設計とセンサーのデジタル化により、レーダー能力、統合、アップグレードの評価方法が変わりつつあります。実績ある アーキテクチャを持つベンーは、認証および相互運用性の要件から恩恵を受けることができ、これらは交換サイクルを延長します。ただし、周波数帯域アクセス規制、輸出規制、高い所有コストが、小規模な防衛顧客の購入を遅らせる可能性があります。
主要レポートの要点
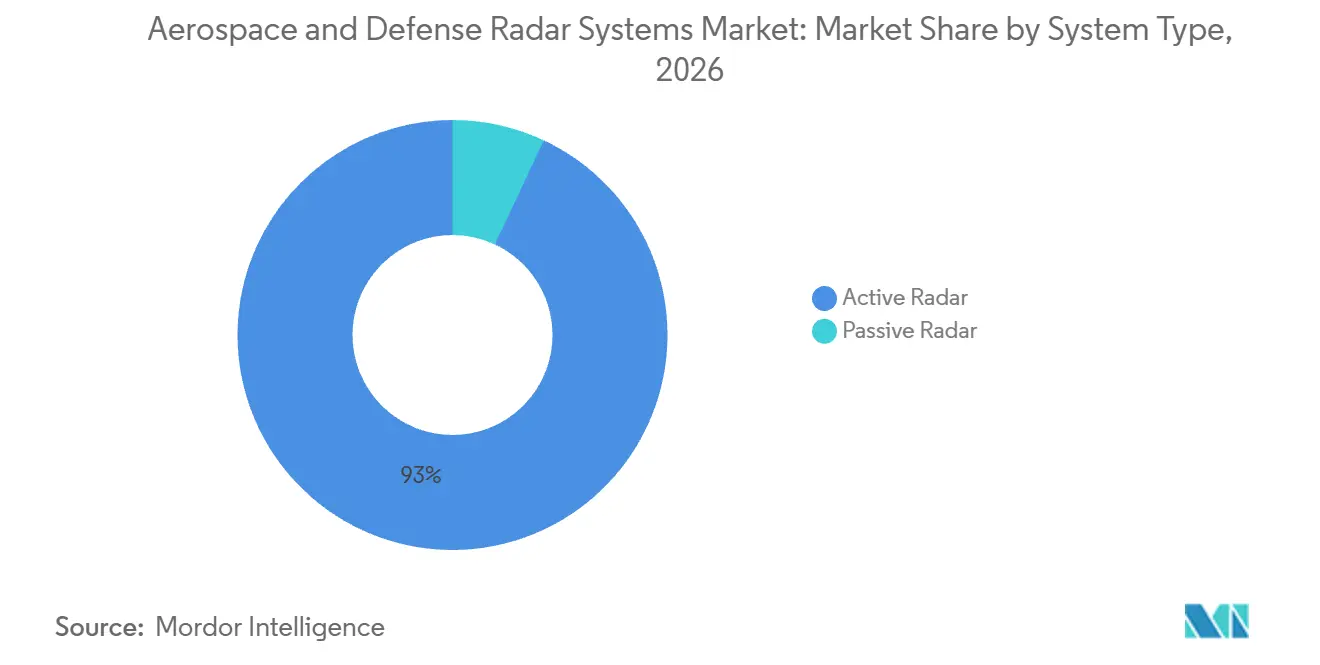
- システムタイプ別では、アクティブレーダーが2026年の航空宇宙・防衛レーダーシステム市場シェアの93.02%を占め、2032年までに6.89%のCAGRで成長する見込みです。
- コンポーネント別では、アンテナが2026年の収益の32.85%を占め、その他のカテゴリーは2032年までに10.15%のCAGRで成長すると予測されています。
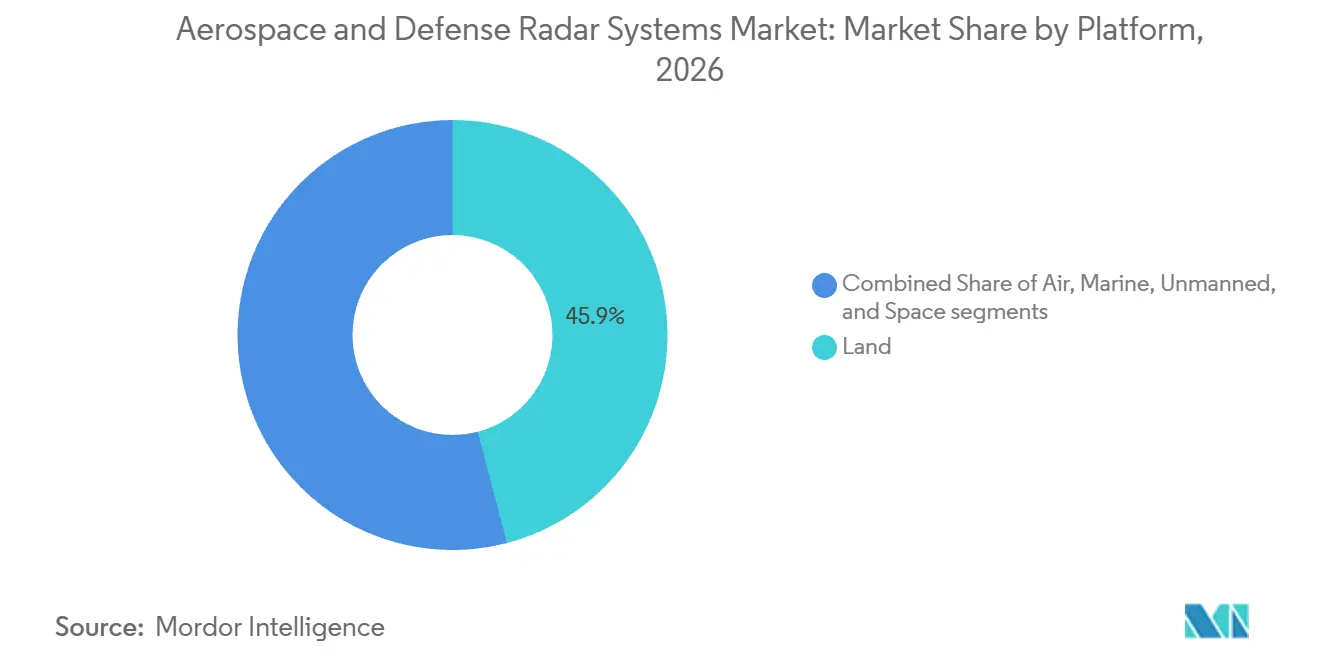
- プラットフォーム別では、陸上が2026年の収益の45.93%を占め、宇宙は2032年までに17.37%のCAGRで拡大すると予測されています。
- エンドユーザー別では、軍・法執行機関が2026年の収益の84.48%を占め、2032年までに6.88%のCAGRで成長する見込みです。
- 周波数帯別では、シングルバンドが2026年の収益の59.47%を占め、マルチバンドは2032年までに8.28%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の32.70%を占め、2032年までに7.43%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル航空宇宙・防衛レーダーシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防衛予算の増加とマルチドメイン脅威検知 | +2.50% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| UAV、徘徊型弾薬、低高度脅威の拡散 | +1.30% | グローバル、欧州・中東・アジア太平洋で初期の強度が高い | 短期(2年以内) |
| フェーズドアレイ、GaN、SDRの進歩 | +1.00% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 軌道混雑および拡散するLEOによる宇宙領域認識需要の拡大 | +0.70% | 米国、英国、オーストラリア、日本、インド、韓国 | 中期(2〜4年) |
| ネットワーク化センサーフュージョンおよび統合戦闘管理アーキテクチャ | +0.60% | NATO加盟国、湾岸諸国、アジア太平洋の同盟国 | 長期(4年以上) |
| 航空交通管制・気象監視レーダーの近代化 | +0.50% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
防衛予算の増加とマルチドメイン脅威検知
欧州NATO加盟国とカナダは2025年に防衛支出を実質ベースで約20%増加させ、900 億米ドル以上を追加しました。航空宇宙・防衛レーダーシステム市場は、航空監視、ミサイル防衛、戦場検知がコアな優先事項であるため、この資金調達から恩恵を受けています。2025年6月、NATO加盟国は2035年までに国内総生産の5%を目標とし、そのうち3.5%をコア防衛ニーズに充てることに合意しました。ドイツは2025年に1,140 億米ドルを支出し、2024年比24%増、1990年以来初めて国内総生産比2%の防衛費水準に達しました。インドも2025年にBharat Electronics Limitedとのレーダー契約を2件締結し、国内プログラムを強化しました。認証および周波数調整が受注を遅らせる可能性がありますが、長期的なサービス需要を支えています。
UAV、徘徊型弾薬、低高度脅威の拡散
小型UAVおよび低・遅・小目標を検知するレーダーへの需要が高まっています。2025年4月、米陸軍は、高度0〜6,000フィートの範囲でUAVの侵入から3分以内に要員に警告できるパッシブ低高度検知システムへの200 万米ドルの資金提供機会を発表しました。この要件は、低SWaP(サイ・重量・電力)のコンパクトなシステムに有利です。航空宇宙・防衛レーダーシステム市場は、多層式防空システム内で機能するセンサーへの需要からも恩恵を受けています。高高度および宇宙ノードは、地形に制限された地上システムよりも広い視野を提供します。迅速な展開と目標分類の重要性が高まっています。
フェーズドアレイ、GaN、SDRの進歩
GaN技術はGaAs技術の5倍の無線周波数出力電力を提供し、より有能な代替品となっています。[1]これにより、より広い探索範囲、より長い検知距離、またはより小型のレーダーフォームファクターが実現可能となります。RTX Corporationは2025年5月にPhantomStrikeの初飛行試験を完了し、空冷システムにおける地形マッピングとマルチターゲット追跡を実証しました。航空宇宙・防衛レーダーシステム市場は、買い手が無人および軽量プラットフォーム向けの有能な射撃管制システムを求めることで影響を受けています。HENSOLDT AGは2030年までに900,000個のGaNコンポーネントを供給する契約を締結しており、送信機と受信機の供給が戦略的になっていることを示しています。ソフトウェア定義無線(SDR)機能により、共通ハードウェアが監視、対ドローン、戦闘管理タスク間での切り替えも可能となっています。
軌道混雑および拡散するLEOによる宇宙領域認識需要の拡大
LEOにより多くの衛星や対宇宙システムが存在するため、宇宙領域認識がより重要になっています。英国宇宙コマンドは2025年に、200を超えるアクティブな対宇宙システムがLEOで運用されていると表明しました。航空宇宙・防衛レーダーシステム市場は、持続的な追跡、打ち上げ監視、デブリカタログ化への需要を通じて対応しています。米国、英国、オーストラリアはDeep Space Advanced Radar Capability(ディープスペース高度レーダー能力)を開発しています。Northrop GrummanのSite 2作業は、2026年8月時点で累計495.40 ミリオン 米ドルの価値に達しました。LeoLabsは2025年6月にスカウトクラスSバンドレーダー開発のために宇宙軍から400 万米ドルの受注を獲得しました。商業サービスモデルが一部の追跡業務で主要請負業者と競合するようになっています。これにより価格競争が生じ、政府に追加の選択肢が提供されます。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い取得・統合・ライフサイクル維持コスト | -0.50% | グローバル、特に南米、アフリカ、東南アジアで深刻 | 長期(4年以上) |
| 周波数帯混雑と輸出規制の複雑性 | -0.30% | グローバル、米国および欧州のプログラムで最も摩擦が大きい | 中期(2〜4年) |
| 分散型レーダーネットワークにおける較正、データ品質、相互運用性のボトルネック | -0.20% | NATO作戦地域および多国籍連合 | 中期(2〜4年) |
| ネットワーク化レーダーアーキテクチャにおけるサイバーセキュリティと電磁戦露出 | -0.20% | グローバル、指揮統制ネットワーク化作戦地域で最大の懸念 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得・統合・ライフサイクル維持コスト
最新のAESAレーダーは、初期プラトフォーム購入を超えた支出を必要とします。戦闘管理システムとの統合、周波数ライセンス、ソフトウェアのリフレッシュ、サポートにより、20〜30年のサービスライフにわたって当初の支出の2〜3倍になる可能性があります。これは、限られたエンジニアリング予算を持つ南米、アフリカ、東南アジアの買い手に最も大きな影響を与えます。そのため、航空宇宙・防衛レーダーシステム市場は、より小型の固定サイトシステム、政府資金調達による販売、または初期コストの低いプラットフォームへとシフトする可能性があります。RTX Corporationは、従来のAESAレーダーのほぼ半分のコストで軽攻撃機および無人機向けにPhantomStrikeを位置づけました。低い購入価格でも、ソフトウェアサポート、専門オペレーター、スペアコンポーネントの必要性は変わりません。米国および欧州の技術を使用するプロジェクトでは、輸出ライセンスが12〜18ヵ月を追加し、コスト圧力が増大します。
周波数帯混雑と輸出規制の複雑性
防衛レーダーは2〜18ギガヘルツの範囲に大きく依存しており、この帯域はモバイルブロドバンドや衛星通信からも需要があります。米国政府は、Sバンド、Xバンド、Kuバンドをレーダーおよび通信ミッションに重要なものとして特定しています。[2]航空宇宙・防衛レーダーシステム市場は、オペレーターが感度要件と変化する周波数帯規則のバランスを取る際に遅延に直面します。DARPAは2026年半ばから後半にかけて3システムタイプにわたるコンパクトな無線周波数フィルターの実証を計画していましたが、実用化の見通しは依然として不透明です。プログラムが米国産GaN機器と欧州製プロセッサーを組み合わせる場合、輸出規制により困難が加わります。分散型ネットワークも、追跡エラーを回避するために一貫した較正、共通データ標準、セキュアなリンクを必要とします。より多くのセンサーがデータを交換するにつれ、電磁戦への露出がより深刻になっていま。これらの制約は、需要が強い場合でも調達速度を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:アクティブアーキテクチャが市場支配を強固にする
アクティブレーダーは2026年の収益の93.02%を占め、2032年までに6.89%のCAGRで成長すると予測されています。その地位は、距離分解能、全天候型追跡、射撃管制機能、戦闘管理ネットワークへの接続に対する需要を反映しています。パルス波システムは地上型防空および長距離監視に広く使用されています。連続波システムは、短距離の対ドローンミッションおよび車両関連の軍事センシングへの対応が増えています。航空宇宙・防衛レーダーシステムのアクティブレーダー分野の市場規模は、新規AESAの設置から恩恵を受けています。これらのシステムは、単一のより広いアーキテクチャ内で防空、弾道ミサイル追跡、電子攻撃の役割を組み合わせることができます。この能力が、アクティブプラットフォームが高価値ミッション要件の中心に留まり続ける理由を説明しています。
パッシブレーダーは、FM放送、デジタルテレ、5Gソースからの非協力的信号を使用します。自身の信号を発することなく、情報・監視・偵察(ISR)タスクをサポートできます。HENSOLDT AGはMSPO 2025で250 kmのインストゥルメンタル範囲を持つTwinvisパッシブシステムを実演し、Twinsens構成でTRML-4Dと連携させました。このアプローチは、パッシブセンサーが状況認識を拡張し、アクティブレーダーが正確な追跡を提供するハイブリッド展開をサポートします。パッシブ技術は、アクティブレーダーと同じ独立した目標照射時間性能を提供しません。この制限により、射撃管制の役割での単独採用が制限されます。また、アクティブレーダーアーキテクチャへの統合の継続的な必要性も生み出します。したがって、航空宇宙・防衛レーダーシステム産業は、アクティブシステムを中心として構造化されたままであり、パッシブシステムは特定の展開において能力を追加します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:アンテナが収益を牽引し、統合ハードウェアが最速成長
アンテナは2026年のコンポーネント収益の32.85%を占めており、フェーズドアレイ開口部が複数の送受信モジュールと精密ビームステアリング機器を統合しているため、開発コストが高く、確立されたメーカー以外からの調達が難しくなっています。GaN設計が陸上および海軍システム全体でパフォーマンス要件を引き上げているため、送信機と受信機は引き続き重要です。デュプレクサーにより、送受信機が共通のアンテナ開口部を使用できます。アクティブサーキュレーターGaNフロントエンドは50デシベル以上の送信から受信への分離を提供でき、従来のデュプレクサー設計への圧力が高まっています。航空宇宙・防衛レーダーシステム市場は、これらのサブシステムを活用して距離、電子防護、プラットフォームサイズのバランスを取っています。コンポーネントの選択は、修理可能性と設置済みシステムのアップグレード能力にも影響します。
その他のカテゴリーは2032年までに10.15%のCAGRで成長すると予測されています。信号プロセッサー、組み込みコンピューティングボード、冷却システム、システムレベル統合ソフトウェアが含まれます。ネットワーク化レーダーシステムは、送信電力だけでなく処理品質とデータ管理においても競争が激化しています。この変化により、ソフトウェア定義オペレーションをサポートするコンポーネントセットの価値が高まっています。HENSOLDT AGは2025年にウルム施設でSPEXERアンテナ特性評価のための電波無響室に100 万ユーロ(112 万米ドル)以上を投資しました。[3]この投資は、生産増加に伴うテスト能力への圧力を反映しています。IEC 62368-1およびMIL-STD-461の要件により、コンパクトな航空搭載型および無人モジュールの調達柔軟性がさらに制限される場合があります。
プラットフォーム別:陸上ベースがリードし、宇宙が成長の地平を牽引
陸上型プラットフォームは2026年の航空宇宙・防衛レーダーシステム市場の45.93%を占めました。固定システムは戦略的監視と国家防空主権要件をサポートします。移動型・携帯型システムは遠征部隊と一時的な展開のカバレッジを提供します。米陸軍は2026年6月、Lockheed Martin CorporationにSentinel A4の生産およびエンジニアリングサービスの潜在的な29.9 億米ドル契約を授与し、作業は2031年6月まで延長されます。陸上プログラムには多くの場合、指揮システム、発射機、複数のセンサータイプが含まれており、統合価値を高めています。航空搭載レーダーも主要なカテゴリーを形成し、気象システム、戦闘機の射撃管制システム、監視機器が含まれます。海洋レーダーへの需要は、海軍近代化と民間航行要によっても促進されています。
宇宙は2032年までに17.37%のCAGRで拡大すると予測されており、プラットフォームカテゴリーの中で最も高い成長率です。このセグメントは、デブリ追跡、ミサイル警戒、外国の打ち上げ監視、宇宙領域認識によって支えられています。オーストラリアは2025年2月、CEA Technologiesからの最大14機のマルチミッションフェーズドアレイレーダーに1 億7,400 万米ドルを拠出しました。商業オペレーターも遠征Sバンドシステムへの投資を進めています。この動きにより、確立された防衛請負業者と商業資金提供者との競争が激化しています。無人航空・地上・水上プラットフォームが、厳格なSWaP制限を持つコンパクトなセンサーへの需要を追加しています。したがって、航空宇宙・防衛レーダーシステム市場は、耐久性のある陸上プログラムとより高成長の宇宙機会の組み合わせに依存しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:軍の支配は構造的、商業分野は段階的需要をもたらす
軍・法執行機関は2026年の収益の84.48%を占め、2032年までに6.88%のCAGRで成長すると予測されています。防空・ミサイル防衛は、有能な検知・追跡システムを必要とするため、最高価値の軍事アプリケーションです。信号処理が再訪問率と目標認識を改善するにつれ、ISRプラットフォームは急速に変化しています。戦場監視と捜索救助活動が、頑丈で携帯可能かつ車両搭載型レーダーへの需要を促進しています。航空宇宙・防衛レーダーシステム市場は、主権予算と調達スケジュールと密接に結びついています。これらの買い手は通常、長いサービス寿命、安全なサプライチェーン、実証済みの相互運用性を求めます。そのため、軍事セグメントは承認プロセスが長くなりうるにもかかわらず、商業用途より大きな契約価値をもたらします。
商業エンドユーザーは2026年収益の15.52%を占め、気象監視、航空交通管理、車両検知、国境警備、宇宙領域認識が含まれます。FAAのBNATCSプログラムは612台のレーダー展開と44台の空港地上移動レーダー交換を計画しています。宇宙領域認識は公的資金と商業運営モデルを組み合わせています。政府契約は、追跡サービスを開発する専門オペレーターに収益の見通しを提供できます。民間顧客は、軍事顧客よりも可用性、ライフサイクルコスト、コンプライアンスを重視する場合があります。これにより、認定システムと保守能力を持つベンダーに機会が生まれます。したがって、航空宇宙・防衛レーダーシステム市場は、防衛が主要な収益源であり続けながら、民間近代化から段階的な需要を引き出すことができます。
周波数帯別:シングルバンドが支配するがマルチバンドがミッション経済を再形成
シングルバンドシステムは、特定のタスクに対して効率的であるめ、2026年の収益の59.47%を占めました。Lバンドシステムは長距離航空監視をサポートでき、Xバンドシステムは射撃管制要件に一般的に使用されています。集中した設計により、レーダー設置のコストと複雑さを低減できます。航空宇宙・防衛レーダーシステム市場は、軍民ミッションにわたってこれらのシステムを引き続き使用しています。ただし、一般的に使用される一部の周波数帯では周波数帯競争が激化しています。3.1〜3.45ギガヘルツのSバンドは3D監視に有用ですが、米国および欧州での商業5G展開による圧力に直面しています。これにより、複数の周波数帯域にわたって動作できる設計への関心が高まる可能性があります。
マルチバンドシステムは2032年までに8.28%のCAGRで成長すると予測されています。単一構成またはコーディネートされたネットワークで、監視、追跡、射撃管制、気象、指揮機能をカバーできます。米空軍のマルチバンド・多機能戦術レーダーの取り組みは、航空交通監視、C2(指揮統制)、対ドローン作戦、気象センシングをサポートできる展開可能なレーダーを求めていますマルチバンド能力は、より広い周波数帯域の電子攻撃リソースを必要とするため、敵のジャミングを複雑にすることもできます。スウェーデンは防空のためにThales Group SMART-L MM/FとSaab AB Giraffe 4Aシステムを選定し、複数の周波数帯域がネットワーク化システムを通じてどのように統合されるかを示しました。メーカーは増大する統合と維持要件を管理しなければなりません。したがって、航空宇宙・防衛レーダーシステム産業は、実証済みのシングルバンドシステムとより広いミッションの柔軟性への需要の高まりのバランスを取っています。
地理的分析
北米は2026年の収益の32.70%を占め、2032年までに7.43%のCAGRで成長すると予測されています。この地域は、他の地域ではほとんど追いつけない規模で、軍事プラットフォームのアップグレード、航空交通管制の更新、宇宙監視への支出を組み合わせています。北米の航空宇宙・防衛レーダーシステム市場規模は、FAAの125 億米ドルのBNATCS予算と612台のレーダーの計画的な展開によって強化されています。米国の調達は、戦術的な対UAVシステム、地上型防空海軍レーダー、宇宙追跡もカバーしています。同盟国の需要が地域の設置基盤とサポートサービスの必要性を広げています。
欧州の航空宇宙・防衛レーダーシステム市場は、防衛投資が低調だった長い時期の後に加速しています。欧州のNATO加盟国は2025年に防衛に8,640 億米ドルを支出し、2024年比で実質14%増加し、ドイツは1,140 億米ドルを支出しました。ドイツは2029年までにGDP比3.5%を防衛に充てることを約束しました。HENSOLDT AGは2027年からウルムの生産能力を年間1,000台のレーダーユニットに向けて拡大しています。英国はECRS Mk2レーダー作業に2 億6,000 万米ドルを承認し、地域需要が国内生産とNATO互換システムの開発を支えています。
アジア太平洋の航空宇宙・防衛レーダーシステム市場は多様な調達ニーズを持っています。インドは国産品優先ルールを活用して国内レーダー生産を拡大しています。インド国防省は2025年3月にAshwini低高度輸送可能レーダーの3 億4,400 万米ドル契約を締結し、続いて2025年7月に防空射撃管制レーダー契約に2 億3,700 万米ドルの契約を締結しました。日本のSPY-7選定と韓の戦闘機・海軍システムへの投資は、地域全体にわたるハイエンドの需要を示しています。東南アジアの資金調達サイクルとオーストラリアの産業参加規則がタイムラインを延長する場合があります。同時に、中東、アフリカ、南米がドローン検知、国境警備、海洋監視において的を絞った機会を生み出しています。
競合ランドスケープ
航空宇宙・防衛レーダーシステム市場は、Lockheed Martin Corporation、RTX Corporation、Northrop Grumman Corporation、Leonardo S.p.A.、HENSOLDT AGの間で適度に集中しています。これらの企業は、確立された波形ライブラリ、認証実績、完全なシステムを統合する能力を通じて主要プログラムを受注しています。Lockheed Martin Corporationは、Space Fenceサポート、SPY-7海軍輸出、Sentinel A4地上型防空にわたって活動しています。
市場には特に、コンパクトな設計、高速性能、低SWaP要件を必要とするアプリケーションにおいてスペシャリストにも機会があります。対UAVレーダーと商業宇宙追跡は、これらの企業にとって重要な分野です。Bharat Electronics Limitedなど、インドの国産調達カテゴリーの対象となる国内企業は、国内調達要件から恩恵を受けています。
戦略的動きは能力、GaN供給、ソフトウェア主導の能力に焦点を当てています。HENSOLDT AGはTRML-4DおよびSPEXERシステムの能力を拡大し、RTX Corporationは2025年5月に無人機・軽攻撃プラットフォーム向けのPhantomStrikeの飛行試験を完了しました。ソフトウェア機能、デジタルビームフォーミング、輸出規制コンプライアンスがサプライヤー選定においてますます重要になっています。航空宇宙・防衛レーダーシステム市場は、技術協定、長期サポート、生産スケジュールを管理できるサプライヤーを優遇するでしょう。
航空宇宙・防衛レーダーシステム産業リーダー
-
Lockheed Martin Corporation
-
RTX Corporation
-
Leonardo S.p.A.
-
Northrop Grumman Corporation
-
HENSOLDT AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Northrop Grumman Corporationは、DARCプログラムのために米国国防総省から2 億1,590 万米ドルの契約修正を受けました。この修正は、DARCサイト2のために以前授与された契約を拡張し、プレコンストラクションのロングリードアイテム、アンテナハードウェア、アンテナ製造、およびレーダーシステムのプレコンストラクションタスクをカバーしています。
- 2026年7月:RTX Corporationの事業部門であるRaytheonは、2022年3月に授与された初期ハードウェア生産・維持契約に基き、米海軍向けSPY-6レーダーの18 億米ドルの契約延長を受けました。
- 2026年7月:Lockheed Martin Corporationは、Sentinel A4レーダーシステムを製造するために米陸軍から最大29 億米ドルの契約を獲得しました。この契約はSentinel A4レーダープログラムの継続作業をカバーしています。受注は2031年半ばまでの生産およびエンジニアリングサービスをカバーしています。Sentinel A4は、より広範な航空および弾道ミサイルの脅威を検知するために設計された陸軍の次世代レーダーです。
- 2026年5月:Saab ABとScania FranceはフランスDGA(フランス軍備総局)と契約を締結しました。この合意の下、フランス軍はスペアパーツ、訓練、サポートとともに17機のGiraffe 1Xレーダーを受け取ります。1台のレーダーはテスト用に使用され、残りの16台はフランスのアンジェにあるScania FranceとそのSPAD部門が製造したScania V3P戦術車両に搭載されます。両社は契約期間中の合弁コンソーシアムも設立しました。納入は2026年と2027年に予定されています。
グローバル航空宇宙・防衛レーダーシステム市場レポートの対象範囲
航空宇宙・防衛レーダーシステムは、先進的な電波技術を使用して、軍事および航空アプリケーションにおける航空機やミサイルなどの物体を検知、位置特定、追跡、識別します。これらのシステムは、防衛、航空、気象予測、航法、災害管理をサポートします。
航空宇宙・防衛レーダーシステム市場は、システムタイプ、コンポーネント、プラットフォーム、エンドユーザー、周波数帯、地域によってセグメント化されています。システムタイプ別では、市場はアクティブレーダーとパッシブレーダーにセグメント化されています。コンポーネント別では、市場はアンテナ、送信機、受信機、デュプレクサー、その他にセグメント化されています。プラットフォーム別では、市場は航空、陸上、海洋、無人、宇宙にセグメント化されています。エンドユーザー別では、市場は軍・法執行機関および商業にセグメント化されています。周波数帯別では、市場はシングルバンドおよびマルチバンドシステムにセグメント化されています。レポートは、異なる地域の主要国における航空宇宙・防衛レーダーシステム市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)で提供されています。
| アクティブレーダー | パルス波レーダー |
| 連続波レーダー | |
| パッシブレーダー |
| ンテナ |
| 送信機 |
| 受信機 |
| デュプレクサー |
| その他 |
| 航空 | 民間航空機 |
| 軍用航空機 | |
| 陸上 | 固定レーダー |
| 携帯型レーダー | |
| 移動型レーダー | |
| 海洋 | 民間船舶 |
| 軍用船舶 | |
| 無人 | 無人航空機(UAV) |
| 無人地上車両(UGV) | |
| 無人水上艇(USV) | |
| 宇宙 | 衛星 |
| 宇宙船 |
| 軍・法執行機関 | 防空・ミサイル防衛 |
| 情報・監視・偵察(ISR) | |
| 戦場監視 | |
| 捜索救助 | |
| 商業 | 気象監視 |
| 航空交通監視 | |
| 車両検知、先進運転支援システム(ADAS)、自律走行 | |
| 国境・周辺・重要インフラセキュリティ | |
| 宇宙領域認識 |
| シングルバンド |
| マルチバンド |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| システムタイプ別 | アクティブレーダー | パルス波レーダー | |
| 連続波レーダー | |||
| パッシブレーダー | |||
| コンポーネント別 | ンテナ | ||
| 送信機 | |||
| 受信機 | |||
| デュプレクサー | |||
| その他 | |||
| プラットフォーム別 | 航空 | 民間航空機 | |
| 軍用航空機 | |||
| 陸上 | 固定レーダー | ||
| 携帯型レーダー | |||
| 移動型レーダー | |||
| 海洋 | 民間船舶 | ||
| 軍用船舶 | |||
| 無人 | 無人航空機(UAV) | ||
| 無人地上車両(UGV) | |||
| 無人水上艇(USV) | |||
| 宇宙 | 衛星 | ||
| 宇宙船 | |||
| エンドユーザー別 | 軍・法執行機関 | 防空・ミサイル防衛 | |
| 情報・監視・偵察(ISR) | |||
| 戦場監視 | |||
| 捜索救助 | |||
| 商業 | 気象監視 | ||
| 航空交通監視 | |||
| 車両検知、先進運転支援システム(ADAS)、自律走行 | |||
| 国境・周辺・重要インフラセキュリティ | |||
| 宇宙領域認識 | |||
| 周波数帯別 | シングルバンド | ||
| マルチバンド | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年までの航空宇宙・防衛レーダーシステムの予測価値は?
航空宇宙・防衛レーダーシステム市場は、2027年の18.75 ビリオン 米ドルから6.80%のCAGRで成長し、2032年までに26.29 ビリオン 米ドルに達すると予測されています。
2032年まで最も速く成長すると予想されるプラットフォームはどれですか?
宇宙プラットフームは、デブリ追跡、ミサイル警戒、宇宙領域認識への需要から、17.37%のCAGRで成長すると予測されています。
アクティブレーダーシステムが需要を支配するのはなぜですか?
アクティブレーダーは、捜索、追跡、射撃管制、戦闘管理機能をサポートするため、2026年収益の93.02%を占めました。
対ドローンレーダーシステムへの需要を促進するものは何ですか?
小型ドローンと徘徊型弾薬は、低・遅・小目標を迅速に検知できるコンパクトなレーダーシステムを必要としています。
どの地域が最も速く成長していますか?
北米は防衛調達、航空交通管制の更新、宇宙監視投資に支えられ、2032年までに7.43%のCAGRで成長すると予測されています。
小規模な防衛顧客による採用を制限するものは何ですか?
特にローカルエンジニアリングリソースが限られている場合、高い取得・統合・ライセンス・ライフサイクルサポートコストが購入を遅らせる可能性があります。