
Marktgröße und Marktanteil für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 18.92 Milliarden US-Dollar |
| Marktgröße (2032) | 26.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.80 % |
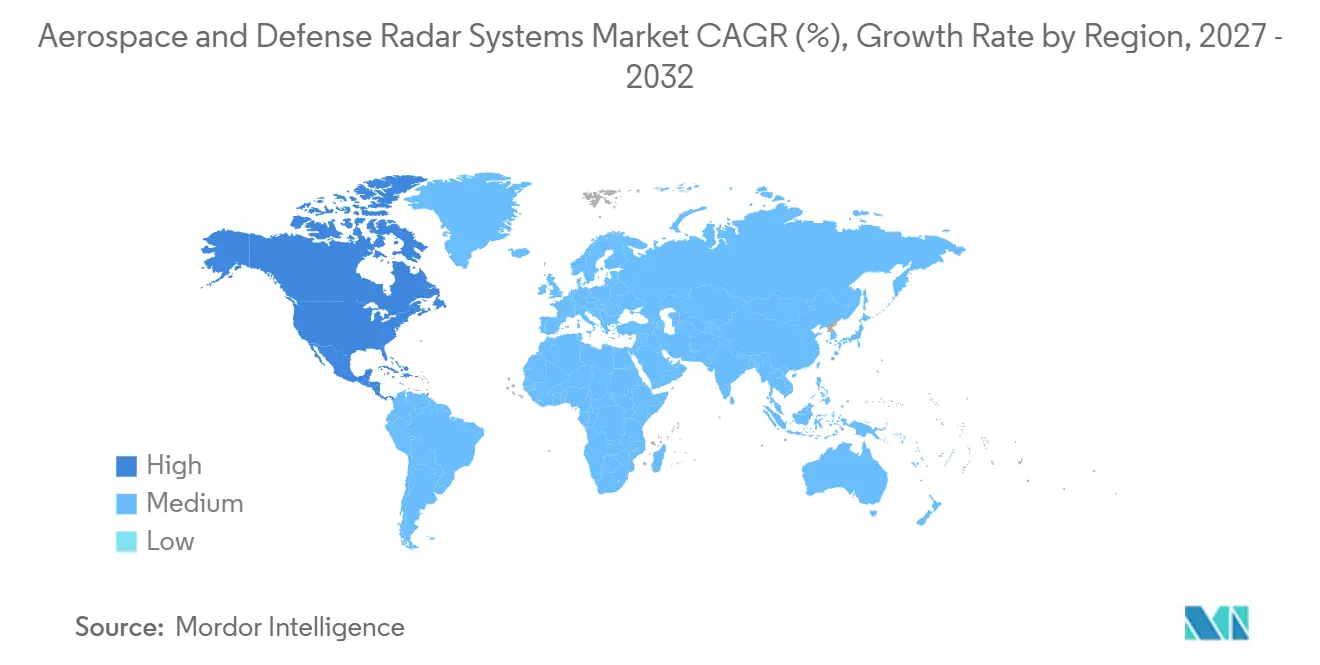
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
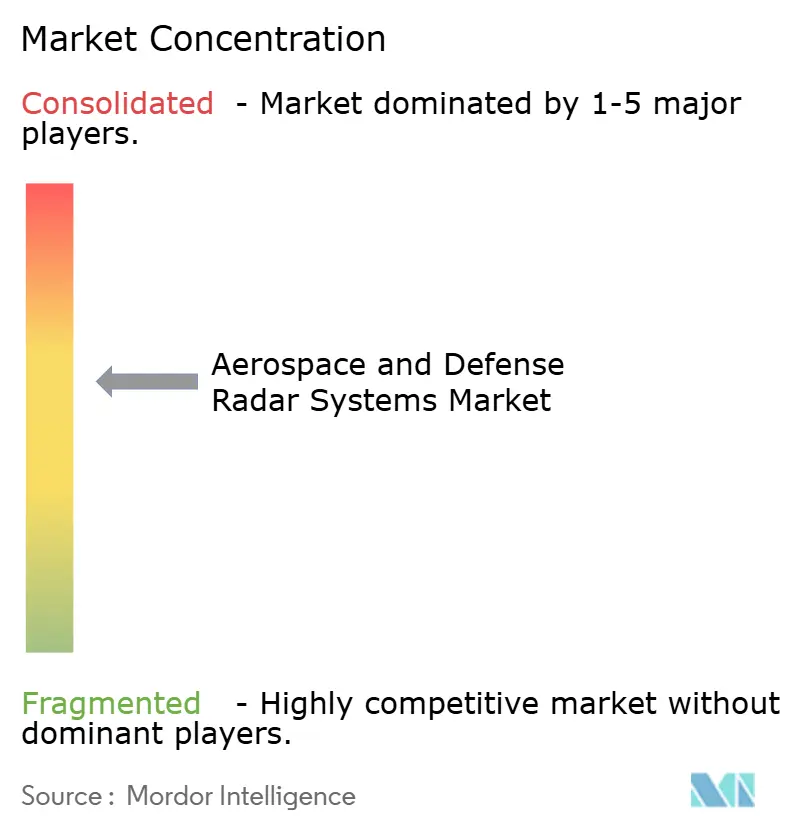
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme von Mordor Intelligence
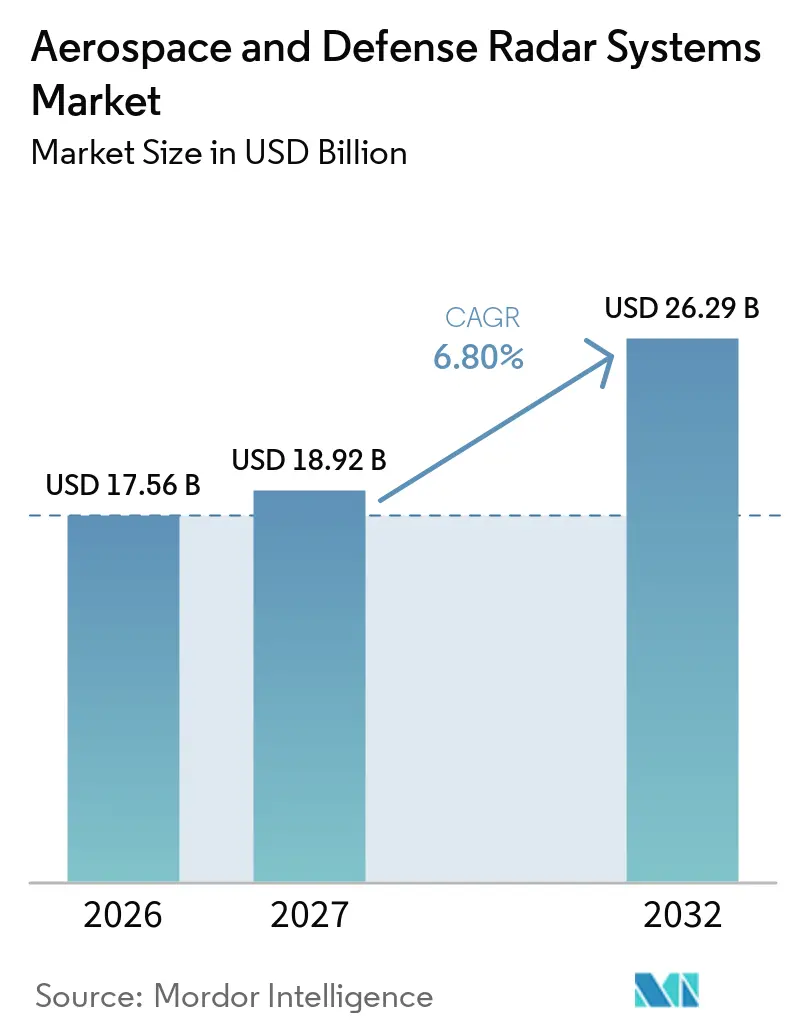
Die Marktgröße für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme wurde im Jahr 2026 auf 17,56 Milliarden USD geschätzt und soll von 18,92 Milliarden USD im Jahr 2027 auf 26,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,80 % während des Prognosezeitraums (2027–2032). Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme wird durch militärische Modernisierung, den Ersatz ziviler Flugsicherungssysteme und einen wachsenden Bedarf an Weltraumüberwachung gestützt. Die weltweiten Militärausgaben erreichten im Jahr 2025 2.887 Milliarden USD, ein Anstieg von 41 % gegenüber 2016, was längere Beschaffungszyklen für Überwachungs- und Verfolgungssysteme unterstützt. Softwaredefinierte Designs und die Digitalisierung von Sensoren verändern die Art und Weise, wie Radarfähigkeiten, Integration und Upgrades bewertet werden. Anbieter mit bewährten Architekturen können von Zertifizierungs- und Interoperabilitätsanforderungen profitieren, da diese die Ersatzzyklen verlängern. Allerdings können Beschränkungen beim Spektrumzugang, Exportkontrollen und hohe Betriebskosten Käufe kleinerer Verteidigungskunden verzögern.
Wichtigste Erkenntnisse des Berichts
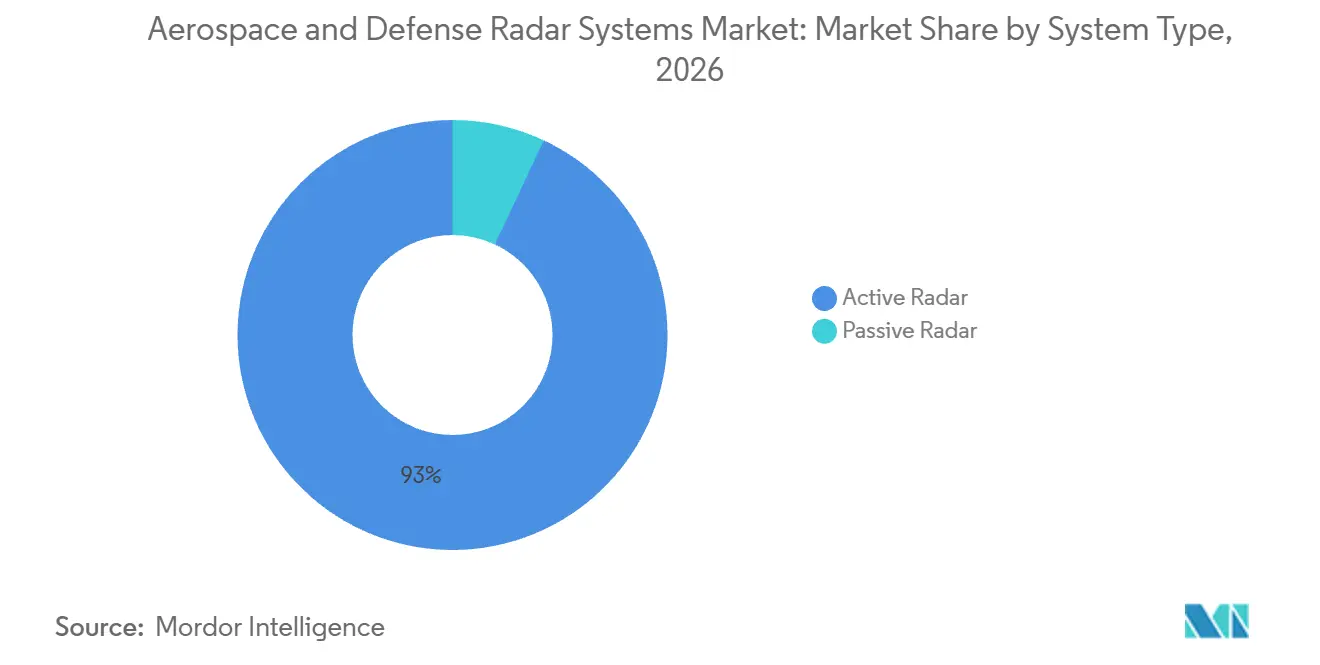
- Nach Systemtyp hielt aktives Radar im Jahr 2026 einen Marktanteil von 93,02 % am Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme und soll bis 2032 mit einer CAGR von 6,89 % wachsen.
- Nach Komponente entfielen im Jahr 2026 32,85 % des Umsatzes auf Antennen, während Sonstige bis 2032 voraussichtlich mit einer CAGR von 10,15 % wachsen werden.
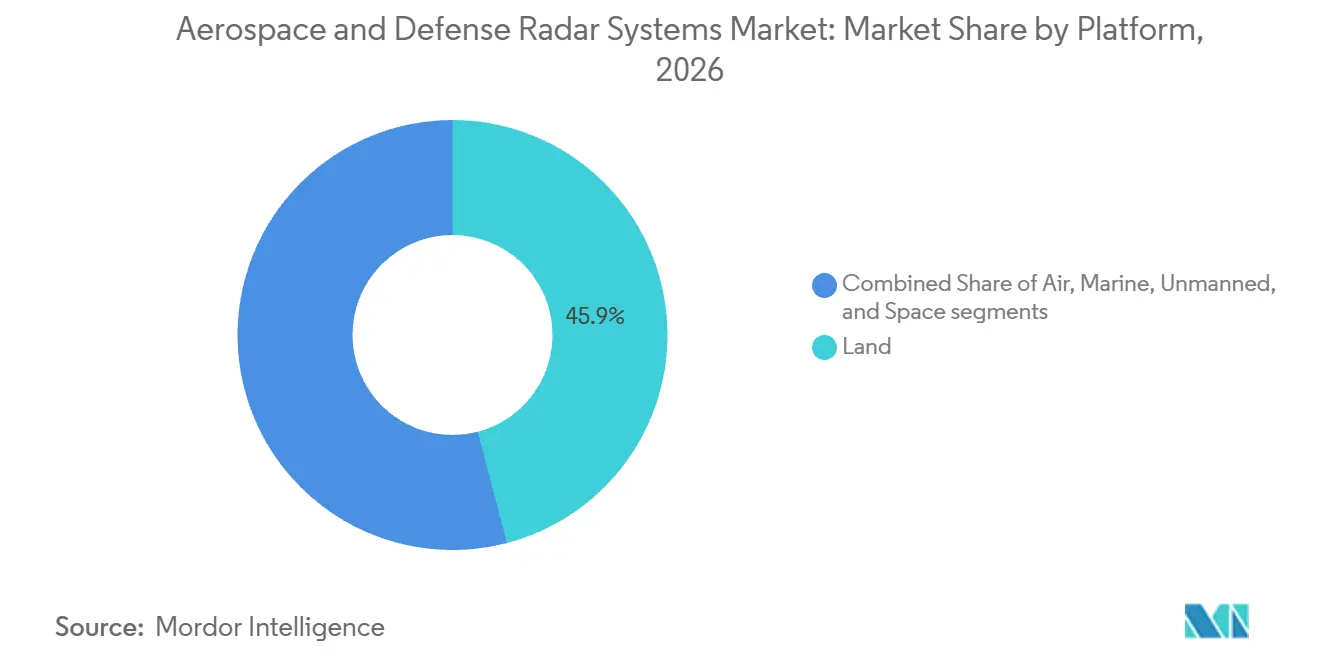
- Nach Plattform hielt Land im Jahr 2026 einen Umsatzanteil von 45,93 %, während Weltraum bis 2032 voraussichtlich mit einer CAGR von 17,37 % expandieren wird.
- Nach Endnutzer entfielen im Jahr 2026 84,48 % des Umsatzes auf Militär und Strafverfolgung, mit einem prognostizierten Wachstum von 6,88 % CAGR bis 2032.
- Nach Frequenzband hielt Einzelband im Jahr 2026 einen Umsatzanteil von 59,47 %, während Mehrband bis 2032 voraussichtlich mit einer CAGR von 8,28 % zulegen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 32,70 % und soll bis 2032 mit einer CAGR von 7,43 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im globalen Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verteidigungsbudgets und multidomäne Bedrohungserkennung | +2.50% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von UAVs, Loitering-Munition und Tiefflugbedrohungen | +1.30% | Global, mit früher Intensität in Europa, dem Nahen Osten und dem Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Phased-Array-, GaN- und SDR-Technologien | +1.00% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Weltraumdomänenbewusstsein aufgrund von Orbitalüberfüllung und proliferiertem LEO | +0.70% | USA, Vereinigtes Königreich, Australien, Japan, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Vernetzte Sensorfusion und integrierte Gefechtsführungsarchitekturen | +0.60% | NATO-Mitglieder, Golfstaaten und Verbündete im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Modernisierung von Flugsicherungs- und Wetterüberwachungsradarsystemen | +0.50% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsbudgets und multidomäne Bedrohungserkennung
Europäische NATO-Mitglieder und Kanada erhöhten die Verteidigungsausgaben im Jahr 2025 real um fast 20 % und fügten mehr als 90 Milliarden USD hinzu. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme profitiert von dieser Finanzierung, da Luftüberwachung, Raketenabwehr und Schlachtfelderfassung zu den Kernprioritäten gehören. Im Juni 2025 einigten sich die NATO-Mitglieder darauf, bis 2035 5 % des Bruttoinlandsprodukts anzustreben, wobei 3,5 % auf den Kernverteidigungsbedarf entfallen sollen. Deutschland gab im Jahr 2025 114 Milliarden USD aus, ein Anstieg von 24 % gegenüber 2024, und erreichte erstmals seit 1990 2 % des Bruttoinlandsprodukts für Verteidigung. Indien vergab im Jahr 2025 auch zwei Radaraufträge an Bharat Electronics Limited und stärkte damit inländische Programme. Zertifizierung und Frequenzkoordinierung können Vergaben verlangsamen, unterstützen jedoch die langfristige Servicenachfrage.
Verbreitung von UAVs, Loitering-Munition und Tiefflugbedrohungen
Es besteht eine erhöhte Nachfrage nach kleinen UAVs und nach Radarsystemen, die langsame, tieffliegende und kleine Ziele erkennen. Im April 2025 schrieb die US-Armee eine Finanzierungsmöglichkeit in Höhe von 2 Millionen USD für passive Tiefflugerkennungssysteme aus, die Personal innerhalb von 3 Minuten nach einem UAV-Einbruch zwischen 0 und 6.000 Fuß alarmieren können. Diese Anforderung begünstigt kompakte Systeme mit geringem SWaP-Bedarf. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme profitiert auch von der Nachfrage nach Sensoren, die innerhalb einer mehrschichtigen Luftverteidigung funktionieren. Hochflug- und Weltraumknoten bieten ein breiteres Sichtfeld als geländebegrenzte Bodensysteme. Schnelle Einsatzfähigkeit und Zielklassifizierung gewinnen zunehmend an Bedeutung.
Fortschritte bei Phased-Array-, GaN- und SDR-Technologien
GaN-Technologie liefert die fünffache Hochfrequenz-Ausgangsleistung der GaAs-Technologie und ist damit ein leistungsfähigerer Ersatz.[1] Dies kann ein größeres Suchvolumen, eine längere Erfassungsreichweite oder kleinere Radarformfaktoren unterstützen. RTX Corporation schloss im Mai 2025 den ersten Flugtest von PhantomStrike ab und demonstrierte dabei Geländekartierung und Mehrzielverfolgung in einem luftgekühlten System. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme ist betroffen, da Käufer leistungsfähige Feuerleitradarsysteme für unbemannte und leichtere Plattformen suchen können. HENSOLDT AG unterzeichnete eine Vereinbarung zur Lieferung von 900.000 GaN-Komponenten bis 2030, was darauf hindeutet, dass die Versorgung mit Sendern und Empfängern strategisch geworden ist. Softwaredefinierte Funkfähigkeiten ermöglichen es gemeinsamer Hardware auch, zwischen Überwachungs-, Drohnenabwehr- und Gefechtsführungsaufgaben zu wechseln.
Wachsende Nachfrage nach Weltraumdomänenbewusstsein aufgrund von Orbitalüberfüllung und proliferiertem LEO
Das Weltraumdomänenbewusstsein gewinnt an Bedeutung, da der niedrige Erdorbit mehr Satelliten und Gegenraumsysteme beherbergt. Das britische Weltraumkommando erklärte im Jahr 2025, dass mehr als 200 aktive Gegenraumsysteme im niedrigen Erdorbit operieren. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme reagiert durch die Nachfrage nach persistenter Verfolgung, Startüberwachung und Trümmerkatalogisierung. Die USA, das Vereinigte Königreich und Australien entwickeln die Deep Space Advanced Radar Capability. Die Arbeiten von Northrop Grumman Corporation an Standort 2 erreichten bis August 2026 einen kumulierten Wert von 495,40 Millionen USD. LeoLabs erhielt im Juni 2025 einen Auftrag der US Space Force in Höhe von 4 Millionen USD für die Entwicklung eines Scout-Klasse-S-Band-Radars. Kommerzielle Servicemodelle konkurrieren nun mit Hauptauftragnehmern bei einigen Verfolgungsaufgaben. Dies erzeugt Preisdruck und gibt Regierungen zusätzliche Optionen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Beschaffungs-, Integrations- und Lebenszykluserhaltungskosten | -0.50% | Global, am stärksten ausgeprägt in Südamerika, Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Spektrumüberlastung und Komplexität der Exportkontrolle | -0.30% | Global, höchste Reibung bei US-amerikanischen und europäischen Programmen | Mittelfristig (2–4 Jahre) |
| Kalibrierungs-, Datenqualitäts- und Interoperabilitätsengpässe in verteilten Radarnetzwerken | -0.20% | NATO-Schauplätze und multinationale Koalitionen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und elektromagnetische Kriegsführungsexposition in vernetzten Radararchitekturen | -0.20% | Global, höchste Bedenken in vernetzten Führungs- und Kontrolltheatern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beschaffungs-, Integrations- und Lebenszykluserhaltungskosten
Ein modernes AESA-Radar erfordert Ausgaben über den anfänglichen Plattformkauf hinaus. Die Integration mit Gefechtsführungssystemen, Frequenzlizenzierung, Software-Aktualisierungen und Support können den ursprünglichen Aufwand über eine Nutzungsdauer von 20 bis 30 Jahren verdoppeln oder verdreifachen. Dies trifft am stärksten Käufer in Südamerika, Afrika und Südostasien mit begrenzten Ingenieurbudgets. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme könnte sich daher in Richtung kleinerer stationärer Systeme, staatlich finanzierter Verkäufe oder Plattformen mit geringeren Vorabkosten verschieben. RTX Corporation positionierte PhantomStrike für Leichtangriffs- und unbemannte Luftfahrzeuge zu nahezu der Hälfte der Kosten eines herkömmlichen AESA-Radars. Niedrigere Kaufpreise beseitigen nicht den Bedarf an Software-Support, spezialisierten Bedienern und Ersatzkomponenten. Exportlizenzierung kann bei Projekten mit US-amerikanischer und europäischer Technologie 12 bis 18 Monate hinzufügen und den Kostendruck erhöhen.
Spektrumüberlastung und Komplexität der Exportkontrolle
Verteidigungsradarsysteme sind stark auf den Bereich von 2 bis 18 Gigahertz angewiesen, der auch Nachfrage aus mobilem Breitband und Satellitenkommunikation verzeichnet. Die US-Regierung hat das S-Band, X-Band und Ku-Band als wichtig für Radar- und Kommunikationsmissionen identifiziert.[2] Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme sieht sich mit Verzögerungen konfrontiert, wenn Betreiber Empfindlichkeitsanforderungen mit sich ändernden Spektrumregeln in Einklang bringen müssen. DARPA plante kompakte Hochfrequenzfilter-Demonstrationen über 3 Systemtypen bis Mitte bis Ende 2026, doch die operative Einführung bleibt ungewiss. Exportkontrollen erschweren die Situation, wenn Programme US-amerikanische GaN-Ausrüstung mit europäischen Prozessoren kombinieren. Verteilte Netzwerke benötigen außerdem eine konsistente Kalibrierung, gemeinsame Datenstandards und sichere Verbindungen, um Verfolgungsfehler zu vermeiden. Die Exposition gegenüber elektromagnetischer Kriegsführung wird ernster, je mehr Sensoren Daten austauschen. Diese Einschränkungen können die Beschaffungsgeschwindigkeit selbst dort verringern, wo die Nachfrage stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: Aktive Architektur festigt Marktdominanz
Aktives Radar hielt im Jahr 2026 93,02 % des Umsatzes und soll bis 2032 mit einer CAGR von 6,89 % wachsen. Seine Position spiegelt die Nachfrage nach Entfernungsauflösung, Allwetterverfolgung, Feuerleitfunktionen und der Anbindung an Gefechtsführungsnetzwerke wider. Impulswellensysteme werden häufig für landgestützte Luftverteidigung und Langstreckenüberwachung eingesetzt. Dauerstrichsysteme unterstützen zunehmend kurzreichweitige Drohnenabwehrmissionen und fahrzeugbezogene militärische Sensorik. Die Marktgröße für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme im Bereich aktives Radar profitiert von neuen AESA-Installationen. Diese Systeme können Luftverteidigung, ballistische Raketenverfolgung und elektronische Angriffsfunktionen innerhalb einer einzigen übergeordneten Architektur kombinieren. Diese Fähigkeit erklärt, warum aktive Plattformen für hochwertige Missionsanforderungen zentral bleiben.
Passives Radar nutzt nicht-kooperative Signale aus UKW-Rundfunk, digitalem Fernsehen und 5G-Quellen. Es kann Aufklärungs-, Überwachungs- und Erkundungsaufgaben unterstützen, ohne ein eigenes Signal auszusenden. HENSOLDT AG demonstrierte sein passives Twinvis-System mit einer instrumentellen Reichweite von 250 km auf der MSPO 2025 und verknüpfte es mit TRML-4D in der Twinsens-Konfiguration. Der Ansatz unterstützt hybride Einsätze, bei denen passive Sensoren das Lagebewusstsein erweitern und aktive Radarsysteme eine genaue Verfolgung ermöglichen. Passive Technologie bietet nicht die gleiche unabhängige Zielbeleuchtungsleistung wie ein aktives Radar. Diese Einschränkung begrenzt die eigenständige Einführung in Feuerleitrollen. Sie schafft auch einen anhaltenden Bedarf an Integration in aktive Radararchitekturen. Die Luft- und Raumfahrt- sowie Verteidigungsradarsystemebranche ist daher weiterhin um aktive Systeme herum strukturiert, während passive Systeme in ausgewählten Einsätzen Fähigkeiten hinzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente: Antennen treiben den Umsatz, während Integrationshardware am schnellsten wächst
Antennen machten im Jahr 2026 32,85 % des Komponentenumsatzes aus, da Phased-Array-Aperturen mehrere Sende- und Empfangsmodule mit präziser Strahlsteuerungsausrüstung integrieren, was ihre Entwicklung kostspielig und die Beschaffung außerhalb etablierter Hersteller schwierig macht. Sender und Empfänger bleiben wichtig, da GaN-Designs die Leistungsanforderungen bei Land- und Marinesystemen erhöhen. Duplexer ermöglichen es Transceivern, eine gemeinsame Antennenöffnung zu nutzen. Aktive Zirkulator-GaN-Frontends können mehr als 50 Dezibel Sende-Empfangs-Isolation bieten und erhöhen damit den Druck auf konventionelle Duplexer-Designs. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme ist auf diese Subsysteme angewiesen, um Reichweite, elektronischen Schutz und Plattformgröße in Einklang zu bringen. Die Komponentenwahl beeinflusst auch die Reparierbarkeit und die Möglichkeit, installierte Systeme aufzurüsten.
Die Kategorie Sonstige soll bis 2032 mit einer CAGR von 10,15 % wachsen. Sie umfasst Signalprozessoren, eingebettete Rechenplatinen, Kühlsysteme und systemweite Integrationssoftware. Vernetzte Radarsysteme konkurrieren zunehmend auf der Grundlage von Verarbeitungsqualität und Datenverwaltung statt allein auf Sendeleistung. Diese Veränderung verleiht dem Komponentensatz, der softwaredefinierte Operationen unterstützt, mehr Wert. HENSOLDT AG investierte im Jahr 2025 mehr als 1 Million EUR (1,12 Millionen USD) in eine reflexionsarme Kammer zur SPEXER-Antennencharakterisierung an seinem Standort in Ulm.[3] Die Investition spiegelt den Druck auf die Testkapazität wider, da die Produktion zunimmt. IEC 62368-1- und MIL-STD-461-Anforderungen können die Beschaffungsflexibilität für kompakte luftgestützte und unbemannte Module weiter einschränken.
Nach Plattform: Landbasis führt, während Weltraum den Wachstumshorizont bestimmt
Landgestützte Plattformen machten im Jahr 2026 45,93 % des Marktes für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme aus. Stationäre Systeme unterstützen strategische Überwachungs- und nationale Lufthoheitsanforderungen. Mobile und tragbare Systeme bieten Abdeckung für Expeditionskräfte und temporäre Einsätze. Die US-Armee vergab im Juni 2026 einen potenziellen Auftrag in Höhe von 2,99 Milliarden USD an Lockheed Martin Corporation für die Produktion und Ingenieurdienstleistungen des Sentinel A4, mit Arbeiten bis Juni 2031. Landprogramme umfassen häufig Führungssysteme, Abschussvorrichtungen und mehrere Sensortypen, was den Integrationswert erhöht. Luftgestützte Radarsysteme bilden eine weitere wichtige Kategorie und umfassen Wettersysteme, Feuerleitradarsysteme für Kampfflugzeuge und Überwachungsausrüstung. Die Nachfrage nach Marineradarsystemen wird auch durch die Modernisierung der Marine und kommerzielle Navigationsanforderungen angetrieben.
Weltraum soll bis 2032 mit einer CAGR von 17,37 % expandieren, der stärksten Rate unter den Plattformkategorien. Das Segment wird durch Trümmerverfolgung, Raketenwarnung, Überwachung ausländischer Starts und Weltraumdomänenbewusstsein gestützt. Australien verpflichtete sich im Februar 2025 zu 174 Millionen USD für bis zu 14 Mehrfachmissions-Phased-Array-Radarsysteme von CEA Technologies. Kommerzielle Betreiber investieren ebenfalls in expeditionäre S-Band-Systeme. Diese Aktivität bringt etablierte Verteidigungsunternehmen in engeren Wettbewerb mit kommerziell finanzierten Anbietern. Unbemannte Luft-, Boden- und Oberflächenplattformen erhöhen die Nachfrage nach kompakten Sensoren mit strengen SWaP-Grenzen. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme ist daher auf eine Mischung aus dauerhaften Landprogrammen und wachstumsstärkeren Weltraummöglichkeiten angewiesen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Militärische Dominanz ist strukturell, kommerzielle Vertikalen liefern inkrementelle Nachfrage
Militär und Strafverfolgung machten im Jahr 2026 84,48 % des Umsatzes aus und sollen bis 2032 mit einer CAGR von 6,88 % wachsen. Luft- und Raketenabwehr ist die wertvollste militärische Anwendung, da sie leistungsfähige Erkennungs- und Verfolgungssysteme erfordert. ISR-Plattformen verändern sich schnell, da die Signalverarbeitung Wiederholungsraten und Zielerkennung verbessert. Schlachtfeldüberwachung und Such- und Rettungsoperationen treiben die Nachfrage nach robusten, tragbaren und fahrzeugmontierten Radarsystemen. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme ist eng mit staatlichen Budgets und Beschaffungsplänen verbunden. Diese Käufer suchen typischerweise nach langen Nutzungsdauern, sicheren Lieferketten und bewährter Interoperabilität. Das Militärsegment erzeugt daher größere Auftragswerte als kommerzielle Anwendungen, auch wenn seine Genehmigungsprozesse langwierig sein können.
Kommerzielle Endnutzer hielten im Jahr 2026 15,52 % des Umsatzes und umfassen Wetterüberwachung, Flugverkehrsmanagement, Fahrzeugerkennung, Grenzsicherheit und Weltraumdomänenbewusstsein. Das BNATCS-Programm der FAA plant 612 Radarinstallationen und 44 Ersetzungen von Flughafenoberflächen-Bewegungsradarsystemen. Weltraumdomänenbewusstsein kombiniert öffentliche Finanzierung mit kommerziellen Betriebsmodellen. Regierungsaufträge können Umsatztransparenz für spezialisierte Betreiber bieten, die Verfolgungsdienste entwickeln. Zivile Kunden legen möglicherweise mehr Wert auf Verfügbarkeit, Lebenszykluskosten und Compliance als militärische Kunden. Dies schafft eine Chance für Anbieter mit zertifizierten Systemen und Wartungskapazität. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme kann daher inkrementelle Nachfrage aus der zivilen Modernisierung schöpfen, während Verteidigung seine Haupteinnahmequelle bleibt.
Nach Frequenzband: Einzelband dominiert, aber Mehrband verändert die Missionsökonomie
Einzelbandsysteme hielten im Jahr 2026 59,47 % des Umsatzes, da sie für eine definierte Aufgabe effizient sind. L-Band-Systeme können die Langstrecken-Luftüberwachung unterstützen, während X-Band-Systeme häufig für Feuerleitanforderungen eingesetzt werden. Ein fokussiertes Design kann die Kosten und Komplexität einer Radarinstallation reduzieren. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme setzt diese Systeme weiterhin für militärische und zivile Missionen ein. Allerdings nimmt der Spektrumwettbewerb in einigen häufig genutzten Bändern zu. Das S-Band im Bereich 3,1–3,45 Gigahertz wird für die 3D-Überwachung geschätzt, steht jedoch unter Druck durch kommerzielle 5G-Einsätze in den USA und Europa. Dies könnte das Interesse an Designs steigern, die über mehrere Frequenzbereiche hinweg betrieben werden können.
Mehrbandsysteme sollen bis 2032 mit einer CAGR von 8,28 % wachsen. Sie können Überwachungs-, Verfolgungs-, Feuerleitung-, Wetter- und Führungsfunktionen in einer einzigen Konfiguration oder einem koordinierten Netzwerk abdecken. Das Mehrband-Multifunktions-Taktikradar-Vorhaben der US Air Force sucht ein einsetzbares Radarsystem, das Luftverkehrsüberwachung, Führung und Kontrolle, Drohnenabwehroperationen und Wettersensorik unterstützen kann. Mehrbandfähigkeit kann auch die feindliche Störung erschweren, da sie breitere spektrale elektronische Angriffsmittel erfordert. Schweden wählte die Systeme Thales Group SMART-L MM/F und Saab AB Giraffe 4A für die Luftverteidigung aus und demonstrierte damit, wie mehrere Frequenzbänder durch vernetzte Systeme integriert werden können. Hersteller müssen zunehmende Integrations- und Erhaltungsanforderungen bewältigen. Die Luft- und Raumfahrt- sowie Verteidigungsradarsystemebranche balanciert daher bewährte Einzelbandsysteme gegen einen wachsenden Bedarf an breiterer Missionsflexibilität.
Geografische Analyse
Nordamerika hielt im Jahr 2026 32,70 % des Umsatzes und soll bis 2032 mit einer CAGR von 7,43 % wachsen. Die Region kombiniert Upgrades militärischer Plattformen, Erneuerung der Flugsicherung und Ausgaben für Weltraumüberwachung in einem Ausmaß, das nur wenige andere Regionen erreichen können. Die Marktgröße für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme in Nordamerika wird durch die BNATCS-Mittelzuweisung der FAA in Höhe von 12,50 Milliarden USD und den geplanten Einsatz von 612 Radarsystemen gestärkt. Die US-Beschaffung umfasst auch taktische Drohnenabwehrsysteme, landgestützte Luftverteidigung, Marineradarsysteme und Weltraumverfolgung. Die Nachfrage der Verbündeten verbreitert die regionale installierte Basis und den Bedarf an Supportleistungen.
Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme in Europa beschleunigt sich nach einer langen Phase geringerer Verteidigungsinvestitionen. Europäische NATO-Mitglieder gaben im Jahr 2025 864 Milliarden USD für Verteidigung aus, ein realer Anstieg von 14 % gegenüber 2024, während Deutschland 114 Milliarden USD ausgab. Deutschland hat sich verpflichtet, bis 2029 3,5 % des BIP für Verteidigung zu erreichen. HENSOLDT AG erweitert die Produktionskapazität in Ulm ab 2027 auf jährlich 1.000 Radareinheiten. Das Vereinigte Königreich genehmigte 260 Millionen USD für ECRS Mk2-Radararbeiten, und die regionale Nachfrage unterstützt die inländische Produktion und die Entwicklung NATO-kompatibler Systeme.
Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme im Asien-Pazifik-Raum hat vielfältige Beschaffungsbedürfnisse. Indien nutzt Vorschriften für inländische Inhalte, um die inländische Radarproduktion auszubauen. Das indische Verteidigungsministerium unterzeichnete im März 2025 einen Vertrag über 344 Millionen USD für das transportable Tiefflugradarsystem Ashwini, gefolgt von einem Vertrag über 237 Millionen USD für ein Luftverteidigungsfeuerleitradarsystem im Juli 2025. Japans Auswahl des SPY-7 und Südkoreas Investitionen in Kampfflugzeug- und Marinesysteme deuten auf eine hochwertige Nachfrage in der gesamten Region hin. Finanzierungszyklen in Südostasien und Australiens Regeln zur industriellen Beteiligung können Zeitpläne verlängern. Gleichzeitig schaffen der Nahe Osten, Afrika und Südamerika gezielte Möglichkeiten in den Bereichen Drohnenerkennung, Grenzsicherheit und maritime Überwachung.
Wettbewerbslandschaft
Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme ist mäßig konzentriert auf Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Leonardo S.p.A. und HENSOLDT AG. Diese Unternehmen gewinnen wichtige Programme durch etablierte Wellenformbibliotheken, Zertifizierungsnachweise und die Fähigkeit, vollständige Systeme zu integrieren. Lockheed Martin Corporation ist aktiv in den Bereichen Space Fence-Support, SPY-7-Marineexporte und Sentinel A4 landgestützte Luftverteidigung.
Der Markt bietet auch Chancen für Spezialisten, insbesondere in Anwendungen, die kompakte Designs, Hochgeschwindigkeitsleistung und geringe SWaP-Anforderungen erfordern. Drohnenabwehrradar und kommerzielle Weltraumverfolgung sind wichtige Bereiche für diese Unternehmen. Inländische Unternehmen profitieren von inländischen Beschaffungsanforderungen, darunter Bharat Electronics Limited, das unter Indiens Kategorie für inländische Beschaffung fällt.
Strategische Schritte konzentrieren sich auf Kapazität, GaN-Versorgung und softwaregesteuerte Fähigkeiten. HENSOLDT AG erweiterte die Kapazität für TRML-4D- und SPEXER-Systeme, während RTX Corporation im Mai 2025 den PhantomStrike-Flugtest für unbemannte und Leichtangriffs-Plattformen abschloss. Softwarefunktionen, digitale Strahlformung und Einhaltung von Exportkontrollen gewinnen bei der Lieferantenauswahl zunehmend an Bedeutung. Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme wird Lieferanten bevorzugen, die Technologievereinbarungen, langfristigen Support und Produktionspläne verwalten können.
Marktführer der Luft- und Raumfahrt- sowie Verteidigungsradarsystemebranche
-
Lockheed Martin Corporation
-
RTX Corporation
-
Leonardo S.p.A.
-
Northrop Grumman Corporation
-
HENSOLDT AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Northrop Grumman Corporation erhielt eine Vertragsänderung des US-Verteidigungsministeriums in Höhe von 215,90 Millionen USD für sein DARC-Programm. Die Änderung erweitert einen zuvor vergebenen Vertrag für DARC-Standort 2 und umfasst Langzeitartikel vor dem Bau, Antennenhardware, Antennenherstellung und Vorbereitungsaufgaben für das Radarsystem.
- Juli 2026: Raytheon, ein Unternehmen von RTX Corporation, erhielt eine Vertragsverlängerung in Höhe von 1,80 Milliarden USD für SPY-6-Radarsysteme für die US-Marine, aufbauend auf dem ursprünglichen Hardware-Produktions- und Erhaltungsvertrag, der im März 2022 vergeben wurde.
- Juli 2026: Lockheed Martin Corporation sicherte sich einen potenziellen Vertrag in Höhe von 2,90 Milliarden USD von der US-Armee zur Herstellung von Sentinel A4-Radarsystemen. Der Vertrag umfasst die Fortsetzung der Arbeiten am Sentinel A4-Radarprogramm. Die Vergabe umfasst Produktions- und Ingenieurdienstleistungen bis Mitte 2031. Sentinel A4 ist das Radarsystem der nächsten Generation der Armee, das zur Erkennung eines breiteren Spektrums von Luft- und Raketenbedrohungen konzipiert ist.
- Mai 2026: Saab AB und Scania France unterzeichneten einen Vertrag mit der französischen DGA. Im Rahmen der Vereinbarung erhalten die französischen Streitkräfte 17 Giraffe 1X-Radarsysteme sowie Ersatzteile, Ausbildung und Support. Ein Radarsystem wird für Tests verwendet, während die verbleibenden 16 auf taktischen Fahrzeugen vom Typ Scania V3P montiert werden, die von Scania France und seiner SPAD-Einheit in Angers, Frankreich, produziert werden. Die beiden Unternehmen haben außerdem für die Dauer des Vertrags ein gemeinsames Konsortium gegründet. Die Lieferungen sind für 2026 und 2027 geplant.
Berichtsumfang des globalen Marktes für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme
Luft- und Raumfahrt- sowie Verteidigungsradarsysteme nutzen fortschrittliche Radiowellentechnologien zur Erkennung, Ortung, Verfolgung und Identifizierung von Objekten wie Flugzeugen und Raketen in militärischen und Luftfahrtanwendungen. Diese Systeme unterstützen Verteidigung, Luftfahrt, Wettervorhersage, Navigation und Katastrophenmanagement.
Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme ist segmentiert nach Systemtyp, Komponente, Plattform, Endnutzer, Frequenzband und Geografie. Nach Systemtyp ist der Markt in aktives Radar und passives Radar unterteilt. Nach Komponente ist der Markt in Antennen, Sender, Empfänger, Duplexer und Sonstige unterteilt. Nach Plattform ist der Markt in Luft, Land, Marine, Unbemannte Systeme und Weltraum unterteilt. Nach Endnutzer ist der Markt in Militär und Strafverfolgung sowie Kommerziell unterteilt. Nach Frequenzband ist der Markt in Einzelband- und Mehrbandsysteme unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wert (USD) angegeben.
| Aktives Radar | Impulswellenradar |
| Dauerstrichradar | |
| Passives Radar |
| Antenne |
| Sender |
| Empfänger |
| Duplexer |
| Sonstige |
| Luft | Zivilluftfahrzeuge |
| Militärluftfahrzeuge | |
| Land | Stationäres Radar |
| Tragbares Radar | |
| Mobiles Radar | |
| Marine | Handelsschiffe |
| Militärschiffe | |
| Unbemannte Systeme | Unbemannte Luftfahrzeuge (UAVs) |
| Unbemannte Bodenfahrzeuge (UGVs) | |
| Unbemannte Oberflächenfahrzeuge (USVs) | |
| Weltraum | Satelliten |
| Raumfahrzeuge |
| Militär und Strafverfolgung | Luft- und Raketenabwehr |
| Aufklärung, Überwachung und Erkundung (ISR) | |
| Schlachtfeldüberwachung | |
| Such- und Rettungseinsätze | |
| Kommerziell | Wetterüberwachung |
| Flugverkehrsüberwachung | |
| Fahrzeugerkennung, ADAS und autonomes Fahren | |
| Grenz-, Perimeter- und kritische Infrastruktursicherheit | |
| Weltraumdomänenbewusstsein |
| Einzelband |
| Mehrband |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Systemtyp | Aktives Radar | Impulswellenradar | |
| Dauerstrichradar | |||
| Passives Radar | |||
| Nach Komponente | Antenne | ||
| Sender | |||
| Empfänger | |||
| Duplexer | |||
| Sonstige | |||
| Nach Plattform | Luft | Zivilluftfahrzeuge | |
| Militärluftfahrzeuge | |||
| Land | Stationäres Radar | ||
| Tragbares Radar | |||
| Mobiles Radar | |||
| Marine | Handelsschiffe | ||
| Militärschiffe | |||
| Unbemannte Systeme | Unbemannte Luftfahrzeuge (UAVs) | ||
| Unbemannte Bodenfahrzeuge (UGVs) | |||
| Unbemannte Oberflächenfahrzeuge (USVs) | |||
| Weltraum | Satelliten | ||
| Raumfahrzeuge | |||
| Nach Endnutzer | Militär und Strafverfolgung | Luft- und Raketenabwehr | |
| Aufklärung, Überwachung und Erkundung (ISR) | |||
| Schlachtfeldüberwachung | |||
| Such- und Rettungseinsätze | |||
| Kommerziell | Wetterüberwachung | ||
| Flugverkehrsüberwachung | |||
| Fahrzeugerkennung, ADAS und autonomes Fahren | |||
| Grenz-, Perimeter- und kritische Infrastruktursicherheit | |||
| Weltraumdomänenbewusstsein | |||
| Nach Frequenzband | Einzelband | ||
| Mehrband | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Luft- und Raumfahrt- sowie Verteidigungsradarsysteme bis 2032 erreichen?
Der Markt für Luft- und Raumfahrt- sowie Verteidigungsradarsysteme soll bis 2032 einen Wert von 26,29 Milliarden USD erreichen und von 18,75 Milliarden USD im Jahr 2027 mit einer CAGR von 6,80 % wachsen.
Welche Plattform soll bis 2032 am schnellsten wachsen?
Weltraumplattformen sollen mit einer CAGR von 17,37 % wachsen, aufgrund der Nachfrage nach Trümmerverfolgung, Raketenwarnung und Weltraumdomänenbewusstsein.
Warum dominieren aktive Radarsysteme die Nachfrage?
Aktives Radar hielt im Jahr 2026 93,02 % des Umsatzes, da es Such-, Verfolgungs-, Feuerleitung- und Gefechtsführungsfunktionen unterstützt.
Was treibt die Nachfrage nach Drohnenabwehrradarsystemen?
Kleine Drohnen und Loitering-Munition erfordern kompakte Radarsysteme, die langsame, tieffliegende und kleine Ziele schnell erkennen können.
Welche Region wächst am schnellsten?
Nordamerika soll bis 2032 mit einer CAGR von 7,43 % wachsen, unterstützt durch Verteidigungsbeschaffung, Erneuerung der Flugsicherung und Investitionen in die Weltraumüberwachung.
Was begrenzt die Einführung bei kleineren Verteidigungskunden?
Hohe Beschaffungs-, Integrations-, Lizenzierungs- und Lebenszyklusunterstützungskosten können Käufe verzögern, insbesondere dort, wo lokale Ingenieurressourcen begrenzt sind.