
Tamao y Participación del Mercado de Sistemas de Radar Aeroespaciales y de Defensa
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.80 % |
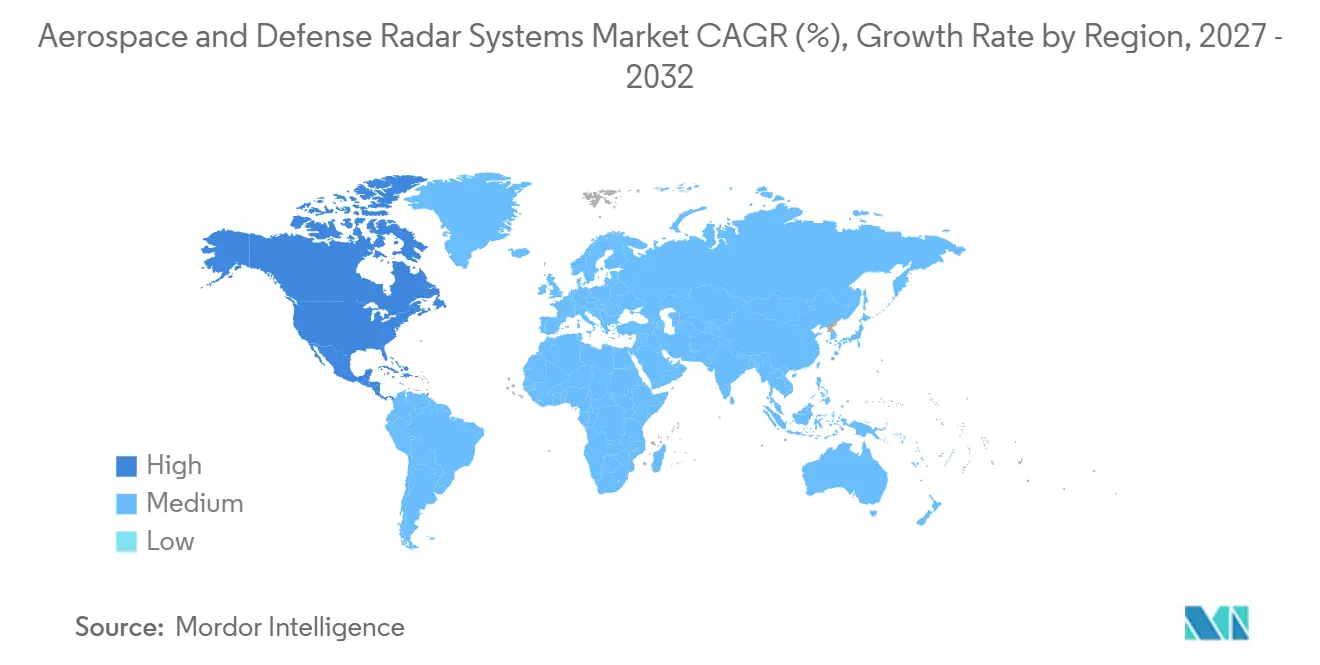
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | América del Norte |
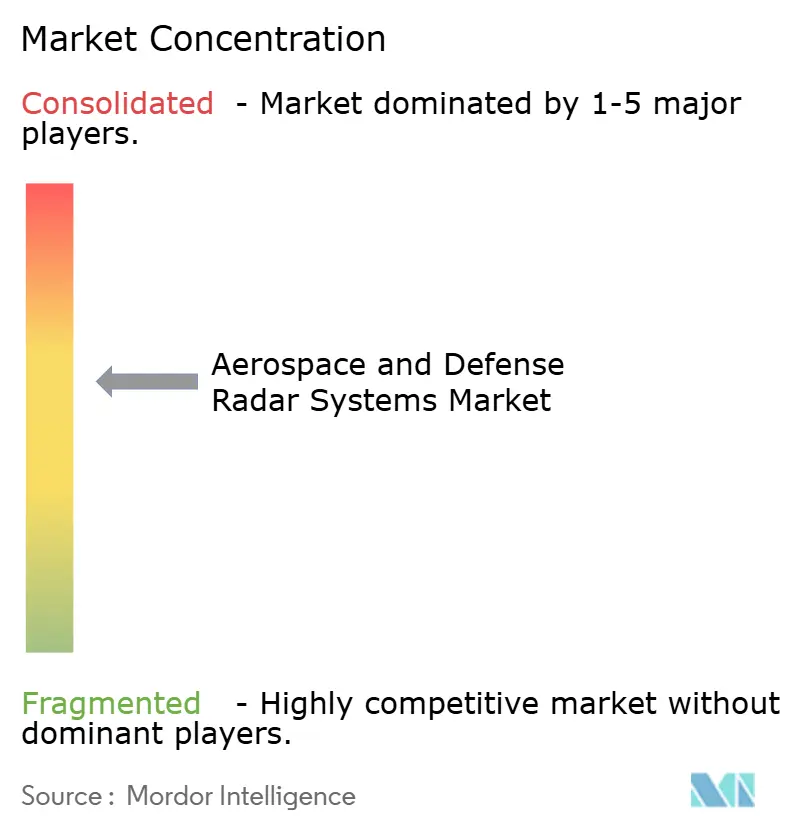
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Radar Aeroespaciales y de Defensa por Mordor Intelligence
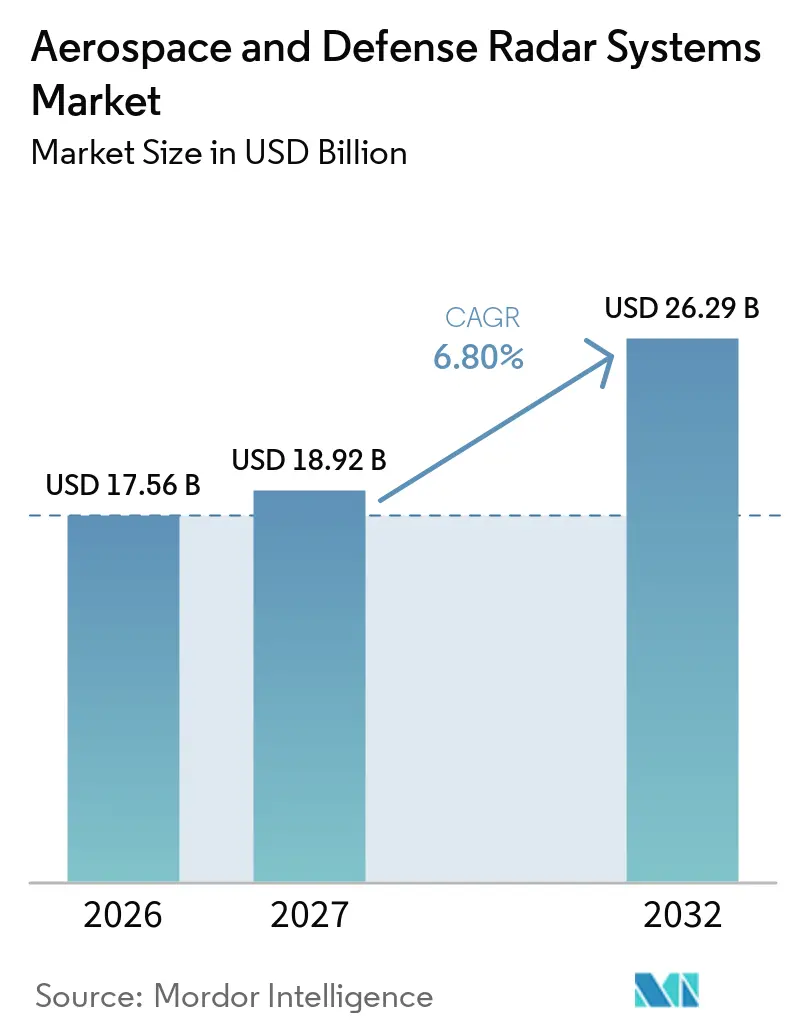
El tamaño del mercado de sistemas de radar aeroespaciales y de defensa fue valorado en 17,56 mil millones de USD en 2026 y se prevé que crezca desde 18,92 mil millones de USD en 2027 hasta alcanzar 26,29 mil millones de USD en 2032, a una CAGR del 6,80% durante el período de pronóstico (2027-2032). El mercado de sistemas de radar aeroespaciales y de defensa está respaldado por la modernización militar, la sustitución de los sistemas civiles de control del tráfico aéreo y una creciente necesidad de monitorear el espacio. El gasto militar mundial alcanzó 2.887 mil millones de USD en 2025, un 41% más que en 2016, lo que apoya ciclos de adquisición más largos para sistemas de vigilancia y seguimiento. Los diseños definidos por software y la digitalización de sensores están cambiando la forma en que se evalúan las capacidades, la integración y las actualizaciones de los radares. Los proveedores con arquitecturas probadas pueden beneficiarse de los requisitos de certificación e interoperabilidad, ya que estos extienden los ciclos de sustitución. Sin embargo, las restricciones de acceso al espectro, los controles de exportación y los elevados costos de propiedad pueden retrasar las compras de los clientes de defensa más pequeños.
Conclusiones Clave del Informe
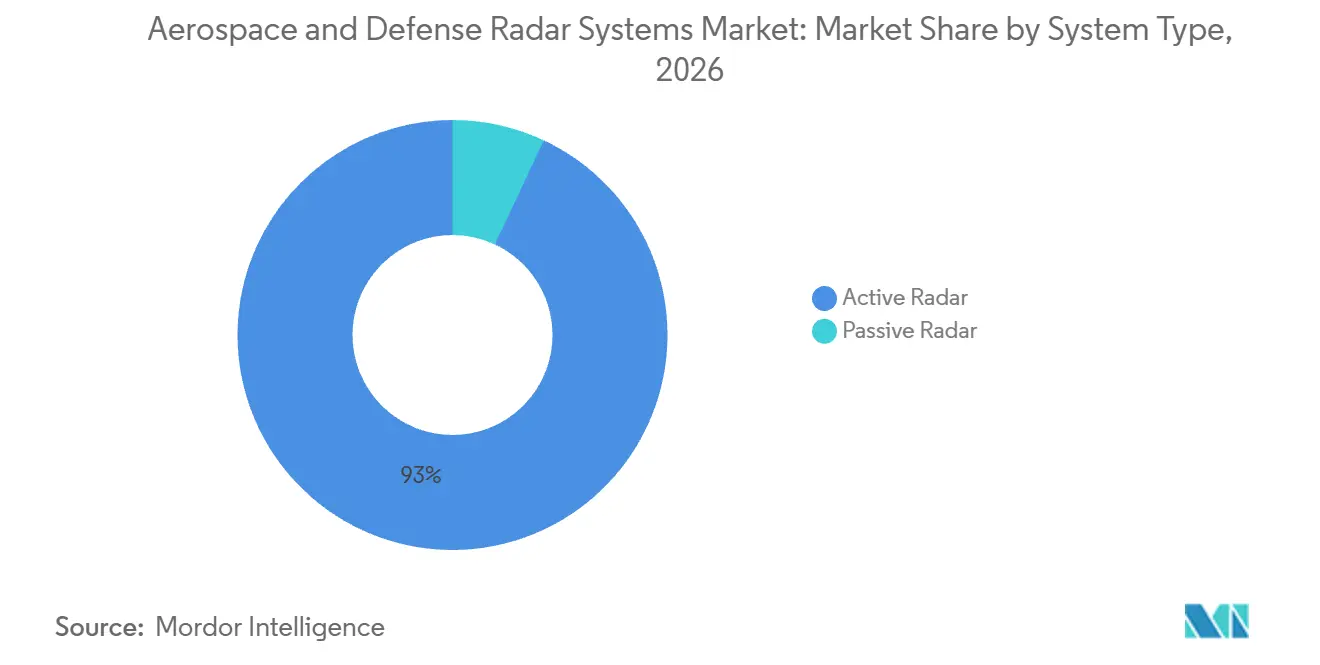
- Por tipo de sistema, el radar activo representó el 93,02% de la participación del mercado de sistemas de radar aeroespaciales y de defensa en 2026, y se proyecta que crezca a una CAGR del 6,89% hasta 2032.
- Por componente, las antenas representaron el 32,85% de los ingresos en 2026, mientras que otros componentes se proyecta que crezcan a una CAGR del 10,15% hasta 2032.
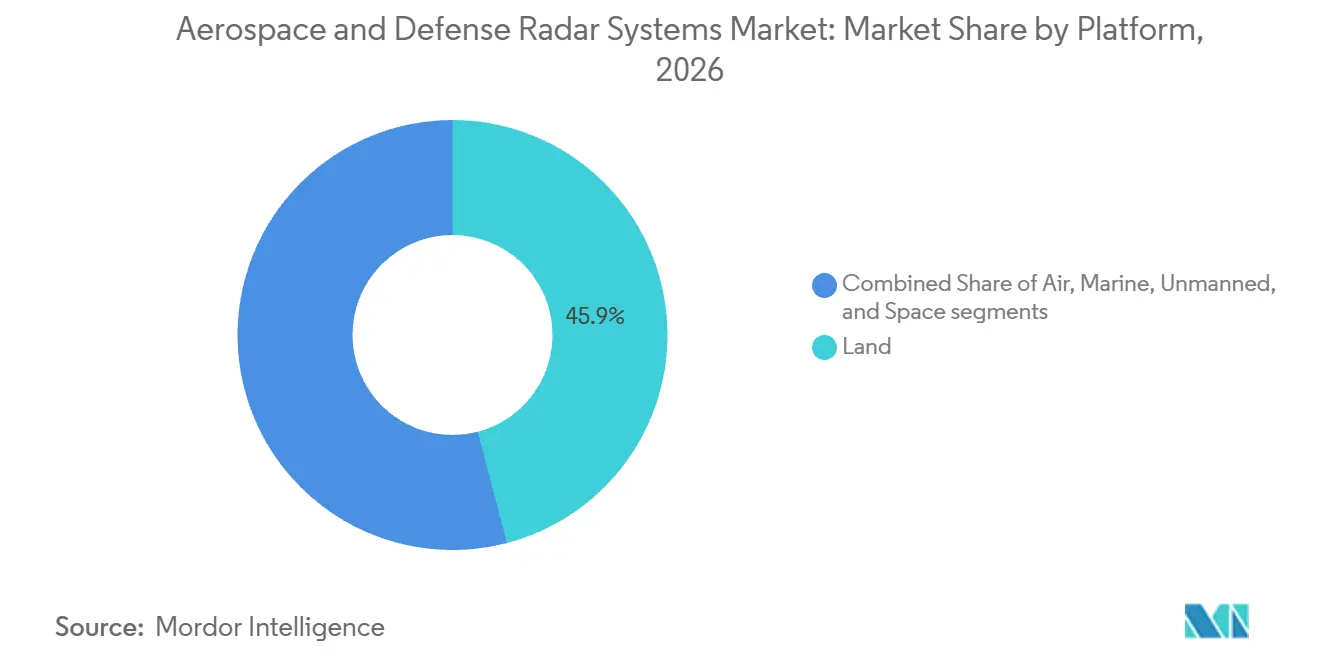
- Por plataforma, el segmento terrestre representó el 45,93% de los ingresos en 2026, mientras que el espacial se prevé que se expanda a una CAGR del 17,37% hasta 2032.
- Por usuario final, el segmento militar y fuerzas del orden representó el 84,48% de los ingresos en 2026, y se proyecta que crezca a una CAGR del 6,88% hasta 2032.
- Por banda de frecuencia, la banda única representó el 59,47% de los ingresos en 2026, mientras que la multibanda se prevé que avance a una CAGR del 8,28% hasta 2032.
- Por geografía, América del Norte representó el 32,70% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 7,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sistemas de Radar Aeroespaciales y de Defensa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los presupuestos de defensa y detección de amenazas en múltiples dominios | +2.50% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de vehículos aéreos no tripulados, municiones de merodeo y amenazas a baja altitud | +1.30% | Global, con intensidad temprana en Europa, Oriente Medio y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances en matrices de fase, GaN y radio definida por software | +1.00% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de conciencia del dominio espacial por la congestión orbital y la proliferación de órbitas bajas terrestres | +0.70% | Estados Unidos, Reino Unido, Australia, Japón, India y Corea del Sur | Mediano plazo (2-4 años) |
| Fusión de sensores en red y arquitecturas integradas de gestión de batalla | +0.60% | Miembros de la OTAN, estados del Golfo y aliados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Modernización de radares de control del tráfico aéreo y vigilancia meteorológica | +0.50% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Presupuestos de Defensa y Detección de Amenazas en Múltiples Dominios
Los miembros europeos de la OTAN y Canadá aumentaron el gasto en defensa en casi un 20% en términos reales durante 2025, añadiendo más de 90 mil millones de USD. El mercado de sistemas de radar aeroespaciales y de defensa se beneficia de esta financiación porque la vigilancia aérea, la defensa antimisiles y la detección en el campo de batalla son prioridades fundamentales. En junio de 2025, los miembros de la OTAN acordaron alcanzar el objetivo del 5% del producto interior bruto para 2035, con el 3,5% destinado a necesidades de defensa básicas. Alemania gastó 114 mil millones de USD en 2025, un 24% más que en 2024, y alcanzó el 2% del producto interior bruto en defensa por primera vez desde 1990. India también adjudicó dos contratos de radar a Bharat Electronics Limited en 2025, reforzando los programas nacionales. La certificación y la coordinación de frecuencias pueden ralentizar las adjudicaciones, pero apoyan la demanda de servicios a largo plazo.
Proliferación de Vehículos Aéreos No Tripulados, Municiones de Merodeo y Amenazas a Baja Altitud
Existe una mayor demanda de pequeños vehículos aéreos no tripulados y de radares que detecten objetivos lentos, pequeños y a baja altitud. En abril de 2025, el Ejército de los Estados Unidos emitió una oportunidad de financiación de 2 millones de USD para sistemas pasivos de detección a baja altitud capaces de alertar al personal en un plazo de 3 minutos ante la incursión de un vehículo aéreo no tripulado entre 0 y 6.000 pies. Este requisito favorece los sistemas compactos con bajas necesidades de tamaño, peso y potencia. El mercado de sistemas de radar aeroespaciales y de defensa también se beneficia de la demanda de sensores que funcionan dentro de la defensa aérea por capas. Los nodos de gran altitud y espaciales proporcionan un campo de visión más amplio que los sistemas terrestres limitados por el terreno. El despliegue rápido y la clasificación de objetivos son cada vez más importantes.
Avances en Matrices de Fase, GaN y Radio Definida por Software
La tecnología GaN proporciona cinco veces la potencia de salida de radiofrecuencia de la tecnología GaAs, lo que la convierte en un reemplazo más capaz.[1] Esto puede favorecer un mayor volumen de búsqueda, un mayor alcance de detección o factores de forma de radar más pequeños. RTX Corporation completó la primera prueba de vuelo de PhantomStrike en mayo de 2025, demostrando el mapeo del terreno y el seguimiento de múltiples objetivos en un sistema refrigerado por aire. El mercado de sistemas de radar aeroespaciales y de defensa se ve afectado porque los compradores pueden buscar sistemas de control de fuego capaces para plataformas no tripuladas y más ligeras. HENSOLDT AG firmó un acuerdo para suministrar 900.000 componentes GaN hasta 2030, lo que indica que el suministro de transmisores y receptores se ha vuelto estratégico. Las capacidades de radio definida por software también permiten que el hardware común transite entre tareas de vigilancia, contraataque a drones y gestión de batalla.
Creciente Demanda de Conciencia del Dominio Espacial por la Congestión Orbital y la Proliferación de Órbitas Bajas Terrestres
La conciencia del dominio espacial es más importante, ya que la órbita baja terrestre alberga más satélites y sistemas contrarrestales. El Mando Espacial del Reino Unido declaró en 2025 que más de 200 sistemas contrarrestales activos operan en órbita baja terrestre. El mercado de sistemas de radar aeroespaciales y de defensa está respondiendo a través de la demanda de seguimiento persistente, monitoreo de lanzamientos y catalogación de desechos. Estados Unidos, el Reino Unido y Australia están desarrollando la Capacidad de Radar Avanzado para el Espacio Profundo. El trabajo en el Sitio 2 de Northrop Grumman Corporation alcanzó un valor acumulado de 495,40 millones de USD en agosto de 2026. LeoLabs recibió un premio de 4 millones de USD de la Fuerza Espacial en junio de 2025 para el desarrollo de radar de banda S de clase Scout. Los modelos de servicio comercial ahora compiten con los principales contratistas para algunas tareas de seguimiento. Esto crea presión sobre los precios y ofrece a los gobiernos opciones adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de adquisición, integración y mantenimiento del ciclo de vida | -0.50% | Global, más agudo en América del Sur, África y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Congestión del espectro y complejidad de los controles de exportación | -0.30% | Global, mayor fricción en los programas de Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Cuellos de botella en calibración, calidad de datos e interoperabilidad en redes de radar distribuidas | -0.20% | Teatros de la OTAN y coaliciones multinacionales | Mediano plazo (2-4 años) |
| Exposición a la ciberseguridad y la guerra electromagnética en arquitecturas de radar en red | -0.20% | Global, mayor preocupación en teatros de mando y control en red | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Adquisición, Integración y Mantenimiento del Ciclo de Vida
Un radar AESA moderno requiere un gasto más allá de la compra inicial de la plataforma. La integración con los sistemas de gestión de batalla, la concesión de licencias de frecuencias, las actualizaciones de software y el soporte pueden duplicar o triplicar el desembolso original a lo largo de una vida útil de 20 a 30 años. Esto es más pronunciado para los compradores de América del Sur, África y el Sudeste Asiático con presupuestos de ingeniería limitados. El mercado de sistemas de radar aeroespaciales y de defensa puede, por tanto, orientarse hacia sistemas de emplazamiento fijo ms pequeños, ventas financiadas por el gobierno o plataformas con menores costos iniciales. RTX Corporation posicionó PhantomStrike para aeronaves de ataque ligero y no tripuladas a casi la mitad del costo de un radar AESA convencional. Los precios de compra más bajos no eliminan la necesidad de soporte de software, operadores especializados y componentes de repuesto. La concesión de licencias de exportación puede añadir de 12 a 18 meses a los proyectos que utilizan tecnología estadounidense y europea, aumentando las presiones de costos.
Congestión del Espectro y Complejidad de los Controles de Exportación
Los radares de defensa dependen en gran medida del rango de 2 a 18 gigahercios, que también enfrenta demanda de banda ancha móvil y comunicaciones por satélite. El gobierno de los Estados Unidos ha identificado la banda S, la banda X y la banda Ku como importantes para las misiones de radar y comunicaciones.[2] El mercado de sistemas de radar aeroespaciales y de defensa enfrenta retrasos cuando los operadores equilibran las necesidades de sensibilidad con las cambiantes normas del espectro. La DARPA planificó demostraciones de filtros de radiofrecuencia compactos en 3 tipos de sistemas para mediados y finales de 2026, pero la adopción operativa sigue siendo incierta. Los controles de exportación añaden dificultad cuando los programas combinan equipos GaN de origen estadounidense con procesadores europeos. Las redes distribuidas también necesitan calibración consistente, estándares de datos comunes y enlaces seguros para evitar errores de seguimiento. La exposición a la guerra electromagnética se vuelve más grave a medida que más sensores intercambian datos. Estos límites pueden reducir la velocidad de adquisición incluso donde la demanda es fuerte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema: La Arquitectura Activa Consolida el Dominio del Mercado
El radar activo representó el 93,02% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 6,89% hasta 2032. Su posición refleja la demanda de resolución de alcance, seguimiento en cualquier condición meteorológica, funciones de control de fuego y conexión con redes de gestión de batalla. Los sistemas de onda pulsada se utilizan ampliamente para la defensa aérea terrestre y la vigilancia de largo alcance. Los sistemas de onda continua apoyan cada vez más las misiones de contraataque a drones de corto alcance y la detección militar relacionada con vehículos. El tamaño del mercado de sistemas de radar aeroespaciales y de defensa para el radar activo se beneficia de las nuevas instalaciones de AESA. Estos sistemas pueden combinar roles de defensa aérea, seguimiento de misiles balísticos y ataque electrónico dentro de una arquitectura más amplia. Esta capacidad explica por qué las plataformas activas siguen siendo fundamentales para los requisitos de misiones de alto valor.
El radar pasivo utiliza señales no cooperativas de FM en radiodifusión, televisión digital y fuentes 5G. Puede apoyar tareas de inteligencia, vigilancia y reconocimiento sin emitir su propia señal. HENSOLDT AG demostró su sistema pasivo Twinvis con un alcance instrumental de 250 km en MSPO 2025 y lo vinculó con TRML-4D en la configuración Twinsens. El enfoque apoya despliegues híbridos en los que los sensores pasivos amplían la conciencia situacional y los radares activos proporcionan seguimiento preciso. La tecnología pasiva no ofrece el mismo rendimiento independiente de tiempo sobre el objetivo que un radar activo. Esta limitación restringe la adopción autónoma en roles de control de fuego. También crea una necesidad continua de integración en arquitecturas de radar activo. La industria de sistemas de radar aeroespaciales y de defensa, por tanto, sigue estructurada en torno a los sistemas activos, mientras que los sistemas pasivos añaden capacidades en despliegues selectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente: Las Antenas Impulsan los Ingresos Mientras el Hardware de Integración Crece Más Rápido
Las antenas representaron el 32,85% de los ingresos por componentes en 2026, ya que las aperturas de matrices de fase integran múltiples módulos de transmisión y recepción con equipos de dirección de haz de precisión, lo que las hace costosas de desarrollar y difíciles de obtener fuera de los fabricantes establecidos. Los transmisores y receptores siguen siendo importantes a medida que los diseños GaN elevan los requisitos de rendimiento en los sistemas terrestres y navales. Los duplexores permiten a los transceptores utilizar una apertura de antena común. Los extremos frontales GaN con circulador activo pueden proporcionar más de 50 decibelios de aislamiento de transmisión a recepción, aumentando la presión sobre los diseños de duplexores convencionales. El mercado de sistemas de radar aeroespaciales y de defensa depende de estos subsistemas para equilibrar el alcance, la protección electrónica y el tamaño de la plataforma. Las elecciones de componentes también afectan la capacidad de reparación y la posibilidad de actualizar los sistemas instalados.
Se prevé que la categoría de otros crezca a una CAGR del 10,15% hasta 2032. Incluye procesadores de señales, tarjetas de computación embebida, sistemas de refrigeración y software de integración a nivel de sistema. Los sistemas de radar en red compiten cada vez más en calidad de procesamiento y gestión de datos en lugar de solo en potencia de transmisión. Este cambio otorga más valor al conjunto de componentes que apoya las operaciones definidas por software. HENSOLDT AG invirtió más de 1 millón de EUR (1,12 millones de USD) en una cámara anecoica para la caracterización de antenas SPEXER en su instalación de Ulm en 2025.[3] La inversión refleja la presión sobre la capacidad de pruebas a medida que aumenta la producción. Los requisitos de IEC 62368-1 y MIL-STD-461 pueden limitar aún más la flexibilidad de aprovisionamiento para módulos aerotransportados y no tripulados compactos.
Por Plataforma: La Base Terrestre Lidera Mientras el Espacio Domina el Horizonte de Crecimiento
Las plataformas terrestres representaron el 45,93% del mercado de sistemas de radar aeroespaciales y de defensa en 2026. Los sistemas fijos apoyan los requisitos de vigilancia estratégica y soberanía aérea nacional. Los sistemas móviles y portátiles proporcionan cobertura para fuerzas expedicionarias y despliegues temporales. El Ejército de los Estados Unidos adjudicó a Lockheed Martin Corporation un contrato potencial de 2,99 mil millones de USD para la producción y los servicios de ingeniería del Sentinel A4 en junio de 2026, con trabajos que se extienden hasta junio de 2031. Los programas terrestres a menudo incluyen sistemas de mando, lanzadores y varios tipos de sensores, lo que aumenta el valor de integración. Los radares aerotransportados forman otra categoría importante e incluyen sistemas meteorológicos, sistemas de control de fuego para cazas y equipos de vigilancia. La demanda de radar marino también está impulsada por la modernización naval y los requisitos de navegación comercial.
Se prevé que el segmento espacial se expanda a una CAGR del 17,37% hasta 2032, la tasa más alta entre las categorías de plataformas. El segmento está respaldado por el seguimiento de desechos, la alerta de misiles, el monitoreo de lanzamientos extranjeros y la conciencia del dominio espacial. Australia comprometió 174 millones de USD en febrero de 2025 para hasta 14 radares de matrices de fase multimisión de CEA Technologies. Los operadores comerciales también están invirtiendo en sistemas de banda S expedicionarios. Esta actividad acerca a los contratistas de defensa establecidos a una mayor competencia con los proveedores financiados comercialmente. Las plataformas aéreas, terrestres y de superficie no tripuladas añaden demanda de sensores compactos con estrictos límites de tamaño, peso y potencia. El mercado de sistemas de radar aeroespaciales y de defensa depende, por tanto, de una combinación de programas terrestres duraderos y oportunidades espaciales de mayor crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Dominio Militar es Estructural, los Segmentos Comerciales Aportan Demanda Incremental
El segmento militar y fuerzas del orden representó el 84,48% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 6,88% hasta 2032. La defensa aérea y antimisiles es la aplicación militar de mayor valor porque requiere sistemas de detección y seguimiento capaces. Las plataformas de inteligencia, vigilancia y reconocimiento están cambiando rápidamente a medida que el procesamiento de señales mejora las tasas de revisita y el reconocimiento de objetivos. La vigilancia del campo de batalla y las operaciones de búsqueda y rescate impulsan la demanda de radares robustos, portátiles y montados en vehículos. El mercado de sistemas de radar aeroespaciales y de defensa sigue estrechamente vinculado a los presupuestos soberanos y los calendarios de adquisición. Estos compradores generalmente buscan largas vidas útiles, cadenas de suministro seguras e interoperabilidad probada. El segmento militar produce, en consecuencia, valores de contrato más elevados que los usos comerciales, aunque sus procesos de aprobación pueden ser prolongados.
Los usuarios finales comerciales representaron el 15,52% de los ingresos de 2026 e incluyen monitoreo meteorológico, gestión del tráfico aéreo, detección de vehículos, seguridad fronteriza y conciencia del dominio espacial. El programa BNATCS de la FAA planea 612 despliegues de radar y 44 reemplazos de radar de movimiento en superficie de aeropuertos. La conciencia del dominio espacial combina financiación pública con modelos operativos comerciales. Los contratos gubernamentales pueden proporcionar visibilidad de ingresos para operadores especializados que desarrollan servicios de seguimiento. Los clientes civiles pueden dar más importancia a la disponibilidad, el costo del ciclo de vida y el cumplimiento normativo que los clientes militares. Esto crea una oportunidad para los proveedores con sistemas certificados y capacidad de mantenimiento. El mercado de sistemas de radar aeroespaciales y de defensa puede, por tanto, captar demanda incremental de la modernización civil mientras la defensa sigue siendo su principal fuente de ingresos.
Por Banda de Frecuencia: La Banda Única Domina pero la Multibanda Remodela la Economía de las Misiones
Los sistemas de banda única representaron el 59,47% de los ingresos en 2026 porque son eficientes para una tarea definida. Los sistemas de banda L pueden apoyar la vigilancia aérea de largo alcance, mientras que los sistemas de banda X se utilizan comúnmente para requisitos de control de fuego. Un diseño enfocado puede reducir el costo y la complejidad de una instalación de radar. El mercado de sistemas de radar aeroespaciales y de defensa continúa utilizando estos sistemas en misiones militares y civiles. Sin embargo, la competencia por el espectro está aumentando en algunas bandas de uso común. La banda S de 3,1 a 3,45 gigahercios es valorada para la vigilancia tridimensional, pero enfrenta presión de los despliegues comerciales de 5G en Estados Unidos y Europa. Esto puede aumentar el interés en diseños que puedan operar en múltiples rangos de frecuencia.
Se prevé que los sistemas multibanda crezcan a una CAGR del 8,28% hasta 2032. Pueden cubrir funciones de vigilancia, seguimiento, control de fuego, meteorología y mando en una sola configuración o en una red coordinada. El esfuerzo de radar táctico multibanda y multifunción de la Fuerza Aérea de los Estados Unidos busca un radar desplegable capaz de apoyar la vigilancia del tráfico aéreo, el mando y control, las operaciones contra drones y la detección meteorológica. La capacidad multibanda también puede complicar el bloqueo electrónico del adversario porque requiere recursos de ataque electrónico de espectro más amplio. Suecia seleccionó los sistemas Thales Group SMART-L MM/F y Saab AB Giraffe 4A para la defensa aérea, demostrando cómo se pueden integrar múltiples bandas de frecuencia a través de sistemas en red. Los fabricantes deben gestionar los crecientes requisitos de integración y mantenimiento. La industria de sistemas de radar aeroespaciales y de defensa está, por tanto, equilibrando los sistemas de banda única probados frente a una creciente necesidad de mayor flexibilidad de misión.
Anlisis Geográfico
América del Norte representó el 32,70% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 7,43% hasta 2032. La región combina actualizaciones de plataformas militares, renovación del control del tráfico aéreo y gasto en vigilancia espacial a una escala que pocas otras regiones pueden igualar. El tamaño del mercado de sistemas de radar aeroespaciales y de defensa en América del Norte está reforzado por la asignación de 12,50 mil millones de USD del programa BNATCS de la FAA y su despliegue planificado de 612 radares. Las adquisiciones de los Estados Unidos también cubren sistemas tácticos contra vehículos aéreos no tripulados, defensa aérea terrestre, radares navales y seguimiento espacial. La demanda aliada amplía la base instalada regional y la necesidad de servicios de soporte.
El mercado de sistemas de radar aeroespaciales y de defensa en Europa se está acelerando tras un largo período de menor inversión en defensa. Los miembros europeos de la OTAN gastaron 864 mil millones de USD en defensa en 2025, un aumento del 14% en términos reales respecto a 2024, mientras que Alemania gastó 114 mil millones de USD. Alemania se ha comprometido a alcanzar el 3,5% del PIB en defensa para 2029. HENSOLDT AG está ampliando la capacidad de producción en Ulm hacia 1.000 unidades de radar anuales a partir de 2027. El Reino Unido aprobó 260 millones de USD para el trabajo del radar ECRS Mk2, y la demanda regional apoya la producción nacional y el desarrollo de sistemas compatibles con la OTAN.
El mercado de sistemas de radar aeroespaciales y de defensa en Asia-Pacífico tiene diversas necesidades de adquisición. India está utilizando normas de contenido nacional para ampliar la producción nacional de radar. El Ministerio de Defensa de India firmó un contrato de 344 millones de USD para el radar transportable de bajo nivel Ashwini en marzo de 2025, seguido de un contrato de radar de control de fuego de defensa aérea de 237 millones de USD en julio de 2025. La selección del SPY-7 por parte de Japón y las inversiones de Corea del Sur en sistemas de combate y navales indican una demanda de alta gama en toda la región. Los ciclos de financiación del Sudeste Asiático y las normas de participación industrial de Australia pueden extender los plazos. Al mismo tiempo, Oriente Medio, África y América del Sur crean oportunidades específicas en detección de drones, seguridad fronteriza y vigilancia marítima.
Panorama Competitivo
El mercado de sistemas de radar aeroespaciales y de defensa está moderadamente concentrado entre Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Leonardo S.p.A. y HENSOLDT AG. Estas empresas ganan los principales programas gracias a sus bibliotecas de formas de onda establecidas, registros de certificación y la capacidad de integrar sistemas completos. Lockheed Martin Corporation está activa en el soporte de Space Fence, las exportaciones navales del SPY-7 y la defensa aérea terrestre Sentinel A4.
El mercado también ofrece oportunidades para especialistas, particularmente en aplicaciones que requieren diseños compactos, rendimiento de alta velocidad y bajos requisitos de tamaño, peso y potencia. El radar contra vehículos aéreos no tripulados y el seguimiento espacial comercial son áreas importantes para estas empresas. Las empresas nacionales se benefician de los requisitos de adquisición doméstica, incluida Bharat Electronics Limited, que se encuadra en la categoría de adquisición nacional de India.
Los movimientos estratégicos se centran en la capacidad, el suministro de GaN y las capacidades impulsadas por software. HENSOLDT AG amplió la capacidad para los sistemas TRML-4D y SPEXER, mientras que RTX Corporation completó la prueba de vuelo de PhantomStrike en mayo de 2025 para plataformas no tripuladas y de ataque ligero. Las funciones de software, la formación digital de haces y el cumplimiento de los controles de exportación son cada vez más importantes en la selección de proveedores. El mercado de sistemas de radar aeroespaciales y de defensa favorecerá a los proveedores que puedan gestionar acuerdos tecnológicos, soporte a largo plazo y calendarios de producción.
Líderes de la Industria de Sistemas de Radar Aeroespaciales y de Defensa
-
Lockheed Martin Corporation
-
RTX Corporation
-
Leonardo S.p.A.
-
Northrop Grumman Corporation
-
HENSOLDT AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Northrop Grumman Corporation recibió una modificación de contrato de 215,90 millones de USD del Departamento de Defensa de los Estados Unidos para su programa DARC. La modificación amplía un contrato previamente adjudicado para el Sitio 2 de DARC y cubre artículos de largo plazo previos a la construcción, hardware de antenas, fabricación de antenas y tareas previas a la construcción para el sistema de radar.
- Julio de 2026: Raytheon, una empresa de RTX Corporation, recibió una extensión de contrato de 1,80 mil millones de USD para radares SPY-6 para la Marina de los Estados Unidos, basándose en el contrato inicial de producción de hardware y mantenimiento adjudicado en marzo de 2022.
- Julio de 2026: Lockheed Martin Corporation obtuvo un contrato potencial de 2,90 mil millones de USD del Ejército de los Estados Unidos para fabricar sistemas de radar Sentinel A4. El contrato cubre el trabajo continuo en el programa de radar Sentinel A4. La adjudicación cubre la producción y los servicios de ingeniería hasta mediados de 2031. El Sentinel A4 es el radar de próxima generación del Ejército diseñado para detectar una gama más amplia de amenazas aéreas y de misiles.
- Mayo de 2026: Saab AB y Scania France firmaron un acuerdo con la DGA francesa. En virtud del acuerdo, las Fuerzas Armadas francesas recibirán 17 radares Giraffe 1X, junto con repuestos, formación y soporte. Un radar se utilizará para pruebas, mientras que los 16 restantes se montarán en vehículos tácticos Scania V3P producidos por Scania France y su unidad SPAD en Angers, Francia. Las dos empresas también han establecido un consorcio conjunto por la duración del contrato. Las entregas están programadas para 2026 y 2027.
Alcance del Informe Global del Mercado de Sistemas de Radar Aeroespaciales y de Defensa
Los sistemas de radar aeroespaciales y de defensa utilizan tecnologías avanzadas de ondas de radio para detectar, localizar, rastrear e identificar objetos como aeronaves y misiles en aplicaciones militares y de aviación. Estos sistemas apoyan la defensa, la aviación, la predicción meteorológica, la navegación y la gestión de desastres.
El mercado de sistemas de radar aeroespaciales y de defensa está segmentado por tipo de sistema, componente, plataforma, usuario final, banda de frecuencia y geografía. Por tipo de sistema, el mercado está segmentado en radar activo y radar pasivo. Por componente, el mercado está segmentado en antenas, transmisores, receptores, duplexores y otros. Por plataforma, el mercado está segmentado en aéreo, terrestre, marino, no tripulado y espacial. Por usuario final, el mercado está segmentado en militar y fuerzas del orden, y comercial. Por banda de frecuencia, el mercado está segmentado en sistemas de banda única y multibanda. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de radar aeroespaciales y de defensa en los principales países de las principales regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Radar Activo | Radar de Onda Pulsada |
| Radar de Onda Continua | |
| Radar Pasivo |
| Antena |
| Transmisores |
| Receptor |
| Duplexor |
| Otros |
| Aéreo | Aeronaves Comerciales |
| Aeronaves Militares | |
| Terrestre | Radar Fijo |
| Radar Portátil | |
| Radar Móvil | |
| Marino | Embarcaciones Comerciales |
| Embarcaciones Militares | |
| No Tripulado | Vehículos Aéreos No Tripulados (VANT) |
| Vehículos Terrestres No Tripulados (VTNT) | |
| Vehículos de Superficie No Tripulados (VSNT) | |
| Espacial | Satélites |
| Naves Espaciales |
| Militar y Fuerzas del Orden | Defensa Aérea y Antimisiles |
| Inteligencia, Vigilancia y Reconocimiento (IVR) | |
| Vigilancia del Campo de Batalla | |
| Búsqueda y Rescate | |
| Comercial | Monitoreo Meteorológico |
| Monitoreo del Tráfico Aéreo | |
| Detección de Vehículos, Sistemas Avanzados de Asistencia al Conductor y Conducción Autónoma | |
| Seguridad Fronteriza, Perimetral y de Infraestructura Crítica | |
| Conciencia del Dominio Espacial |
| Banda Única |
| Multibanda |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Sistema | Radar Activo | Radar de Onda Pulsada | |
| Radar de Onda Continua | |||
| Radar Pasivo | |||
| Por Componente | Antena | ||
| Transmisores | |||
| Receptor | |||
| Duplexor | |||
| Otros | |||
| Por Plataforma | Aéreo | Aeronaves Comerciales | |
| Aeronaves Militares | |||
| Terrestre | Radar Fijo | ||
| Radar Portátil | |||
| Radar Móvil | |||
| Marino | Embarcaciones Comerciales | ||
| Embarcaciones Militares | |||
| No Tripulado | Vehículos Aéreos No Tripulados (VANT) | ||
| Vehículos Terrestres No Tripulados (VTNT) | |||
| Vehículos de Superficie No Tripulados (VSNT) | |||
| Espacial | Satélites | ||
| Naves Espaciales | |||
| Por Usuario Final | Militar y Fuerzas del Orden | Defensa Aérea y Antimisiles | |
| Inteligencia, Vigilancia y Reconocimiento (IVR) | |||
| Vigilancia del Campo de Batalla | |||
| Búsqueda y Rescate | |||
| Comercial | Monitoreo Meteorológico | ||
| Monitoreo del Tráfico Aéreo | |||
| Detección de Vehículos, Sistemas Avanzados de Asistencia al Conductor y Conducción Autónoma | |||
| Seguridad Fronteriza, Perimetral y de Infraestructura Crítica | |||
| Conciencia del Dominio Espacial | |||
| Por Banda de Frecuencia | Banda Única | ||
| Multibanda | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los sistemas de radar aeroespaciales y de defensa para 2032?
Se proyecta que el mercado de sistemas de radar aeroespaciales y de defensa alcance 26,29 mil millones de USD para 2032, creciendo desde 18,75 mil millones de USD en 2027 a una CAGR del 6,80%.
¿Qué plataforma se espera que crezca más rápido hasta 2032?
Se proyecta que las plataformas espaciales crezcan a una CAGR del 17,37% debido a la demanda de seguimiento de desechos, alerta de misiles y conciencia del dominio espacial.
¿Por qué los sistemas de radar activo dominan la demanda?
El radar activo representó el 93,02% de los ingresos de 2026 porque apoya funciones de búsqueda, seguimiento, control de fuego y gestión de batalla.
¿Qué impulsa la demanda de sistemas de radar contra drones?
Los pequeños drones y las municiones de merodeo requieren sistemas de radar compactos capaces de detectar objetivos lentos, pequeños y a baja altitud rápidamente.
¿Qué región está creciendo más rápido?
Se proyecta que América del Norte crezca a una CAGR del 7,43% hasta 2032, respaldada por la adquisición de defensa, la renovación del control del tráfico aéreo y la inversión en vigilancia espacial.
¿Qué limita la adopción por parte de los compradores de defensa más pequeños?
Los elevados costos de adquisición, integración, concesión de licencias y soporte del ciclo de vida pueden retrasar las compras, particularmente donde los recursos de ingeniería locales son limitados.