
Taille et part du marché des systèmes radar aérospatiaux et de défense
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 18.92 Milliards de dollars |
| Taille du Marché (2032) | 26.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.80 % |
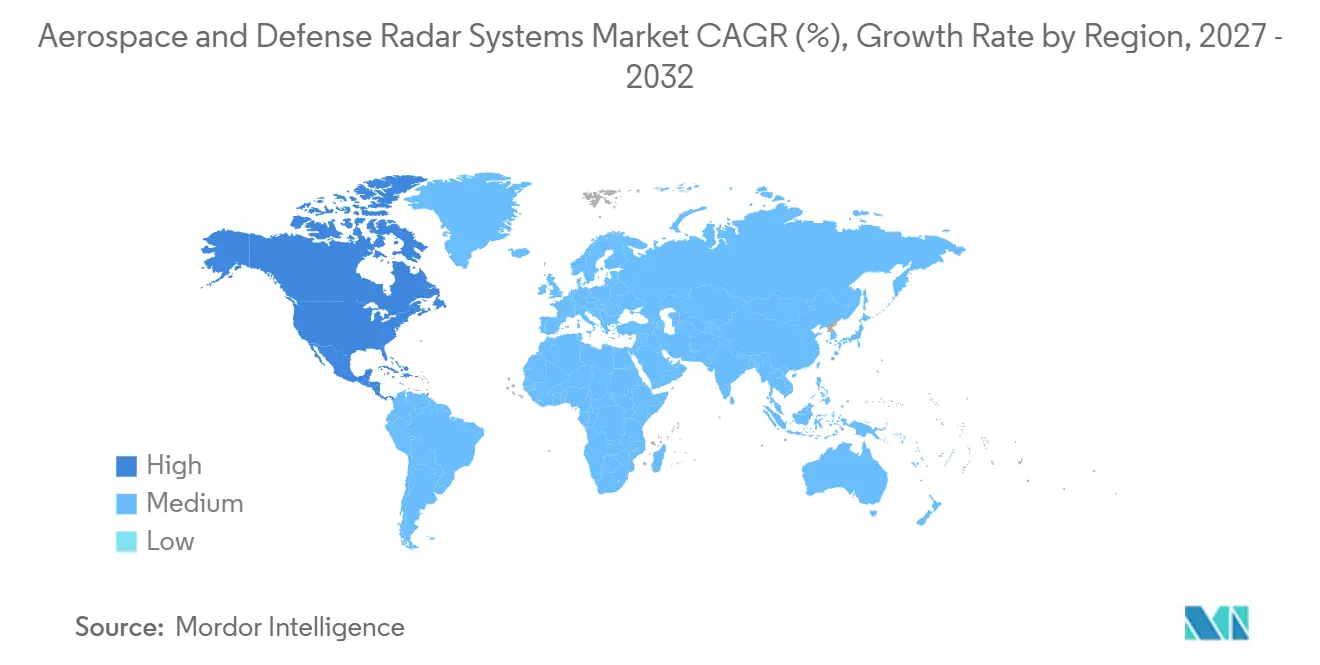
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Nord |
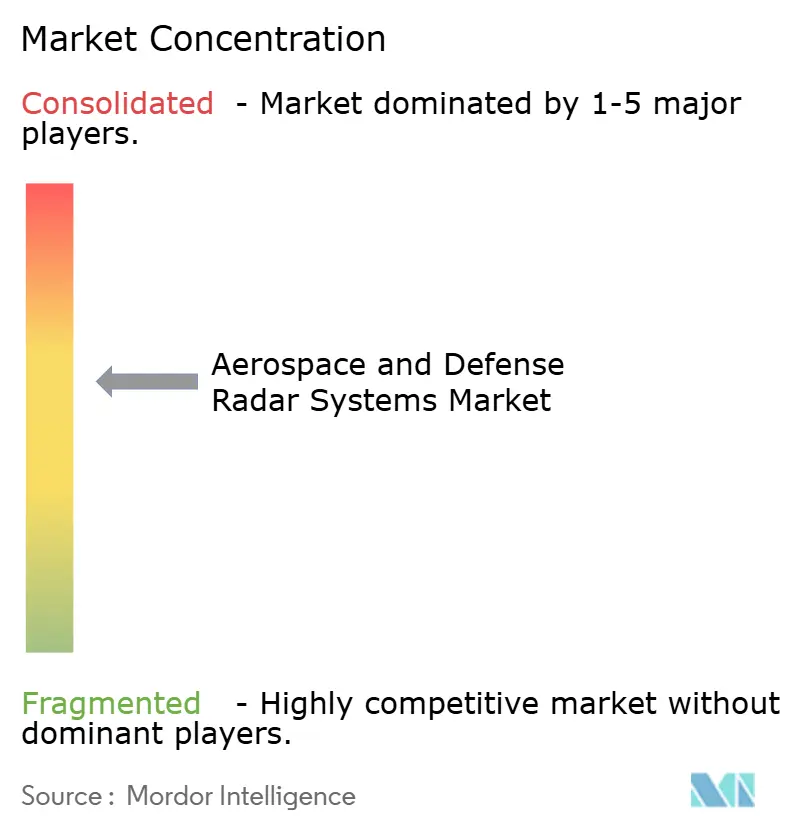
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes radar aérospatiaux et de défense par Mordor Intelligence
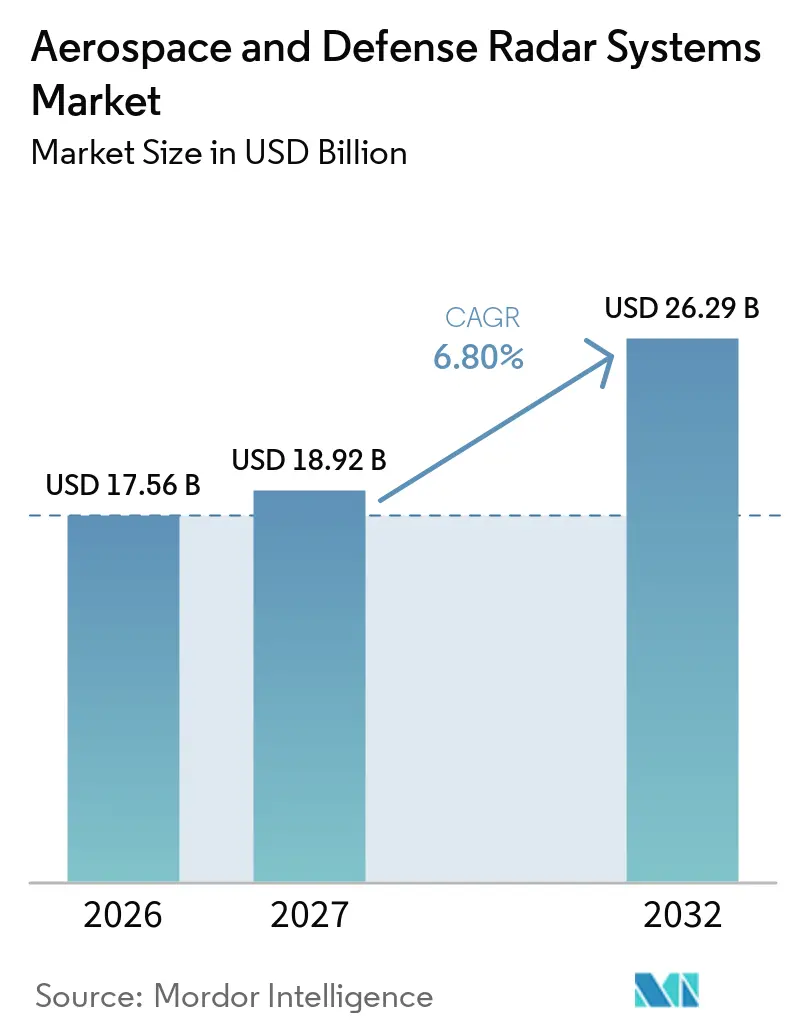
La taille du marché des systèmes radar aérospatiaux et de défense était évaluée à 17,56 milliards USD en 2026 et devrait croître de 18,92 milliards USD en 2027 pour atteindre 26,29 milliards USD d'ici 2032, à un CAGR de 6,80 % durant la période de prévision (2027-2032). Le marché des systèmes radar aérospatiaux et de défense est soutenu par la modernisation militaire, le remplacement des systèmes civils de contrôle du trafic aérien et un besoin croissant de surveillance de l'espace. Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, en hausse de 41 % par rapport à 2016, soutenant des cycles d'approvisionnement plus longs pour les systèmes de surveillance et de suivi. Les conceptions définies par logiciel et la numérisation des capteurs modifient la façon dont les capacités radar, l'intégration et les mises à niveau sont évaluées. Les fournisseurs disposant d'architectures éprouvées peuvent bénéficier des exigences de certification et d'interopérabilité, car celles-ci prolongent les cycles de remplacement. Cependant, les restrictions d'accès au spectre, les contrôles à l'exportation et les coûts élevés de possession peuvent retarder les achats des clients de défense de plus petite taille.
Points clés du rapport
- Par type de système, le radar actif détenait 93,02 % de la part du marché des systèmes radar aérospatiaux et de défense en 2026, et devrait croître à un CAGR de 6,89 % jusqu'en 2032.
- Par composant, les antennes représentaient 32,85 % du chiffre d'affaires en 2026, tandis que les autres composants devraient croître à un CAGR de 10,15 % jusqu'en 2032.
- Par plateforme, la terre détenait 45,93 % du chiffre d'affaires en 2026, tandis que l'espace devrait se développer à un CAGR de 17,37 % jusqu'en 2032.
- Par utilisateur final, les militaires et les forces de l'ordre représentaient 84,48 % du chiffre d'affaires en 2026, et devraient croître à un CAGR de 6,88 % jusqu'en 2032.
- Par bande de fréquence, la bande unique détenait 59,47 % du chiffre d'affaires en 2026, tandis que le multibande devrait progresser à un CAGR de 8,28 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 32,70 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 7,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des systèmes radar aérospatiaux et de défense
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des budgets de défense et détection des menaces multi-domaines | +2.50% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Prolifération des drones, des munitions rôdeuses et des menaces à basse altitude | +1.30% | Mondial, avec une intensité précoce en Europe, au Moyen-Orient et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Avancées en réseau à commande de phase, GaN et SDR | +1.00% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de connaissance du domaine spatial liée à la congestion orbitale et à la prolifération en orbite basse terrestre | +0.70% | Les États-Unis, le Royaume-Uni, l'Australie, le Japon, l'Inde et la Corée du Sud | Moyen terme (2-4 ans) |
| Fusion de capteurs en réseau et architectures intégrées de gestion de combat | +0.60% | Membres de l'OTAN, États du Golfe et alliés de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Modernisation des radars de contrôle du trafic aérien et de surveillance météorologique | +0.50% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des budgets de défense et détection des menaces multi-domaines
Les membres européens de l'OTAN et le Canada ont augmenté leurs dépenses de défense de près de 20 % en termes réels en 2025, ajoutant plus de 90 milliards USD. Le marché des systèmes radar aérospatiaux et de défense bénéficie de ce financement car la surveillance aérienne, la défense antimissile et la détection sur le champ de bataille sont des priorités essentielles. En juin 2025, les membres de l'OTAN ont convenu de viser 5 % du produit intérieur brut d'ici 2035, dont 3,5 % consacrés aux besoins fondamentaux de défense. L'Allemagne a dépensé 114 milliards USD en 2025, en hausse de 24 % par rapport à 2024, et a atteint 2 % du produit intérieur brut pour la défense pour la première fois depuis 1990. L'Inde a également passé deux contrats radar avec Bharat Electronics Limited en 2025, renforçant les programmes nationaux. La certification et la coordination des fréquences peuvent ralentir les attributions de marchés, mais soutiennent la demande de services à long terme.
Prolifération des drones, des munitions rôdeuses et des menaces à basse altitude
La demande de petits drones et de radars capables de détecter des cibles lentes, basses et de petite taille est en hausse. En avril 2025, l'armée américaine a lancé un appel à financement de 2 millions USD pour des systèmes passifs de détection à basse altitude capables d'alerter le personnel dans les 3 minutes suivant l'intrusion d'un drone entre 0 et 6 000 pieds. Cette exigence favorise les systèmes compacts à faibles besoins en SWaP. Le marché des systèmes radar aérospatiaux et de défense bénéficie également de la demande de capteurs fonctionnant au sein d'une défense aérienne multicouche. Les nœuds à haute altitude et spatiaux offrent un champ de vision plus large que les systèmes terrestres limités par le terrain. Le déploiement rapide et la classification des cibles deviennent de plus en plus importants.
Avancées en réseau à commande de phase, GaN et SDR
La technologie GaN fournit cinq fois la puissance de sortie en radiofréquence de la technologie GaAs, ce qui en fait un remplacement plus performant.[1] Cela peut permettre un volume de recherche accru, une portée de détection plus longue ou des facteurs de forme radar plus compacts. RTX Corporation a achevé le premier vol d'essai du PhantomStrike en mai 2025, démontrant la cartographie du terrain et le suivi multi-cibles dans un système refroidi par air. Le marché des systèmes radar aérospatiaux et de défense est affecté car les acheteurs peuvent rechercher des systèmes de conduite de tir performants pour des plateformes sans pilote et plus légères. HENSOLDT AG a signé un accord pour fournir 900 000 composants GaN jusqu'en 2030, indiquant que l'approvisionnement en émetteurs et récepteurs est devenu stratégique. Les capacités radio définies par logiciel permettent également à un matériel commun de passer entre des tâches de surveillance, de lutte anti-drone et de gestion de combat.
Demande croissante de connaissance du domaine spatial liée à la congestion orbitale et à la prolifération en orbite basse terrestre
La connaissance du domaine spatial est de plus en plus importante, car l'orbite basse terrestre accueille davantage de satellites et de systèmes contre-spatiaux. Le Commandement spatial du Royaume-Uni a déclaré en 2025 que plus de 200 systèmes contre-spatiaux actifs opèrent en orbite basse terrestre. Le marché des systèmes radar aérospatiaux et de défense répond à cette situation par une demande de suivi persistant, de surveillance des lancements et de catalogage des débris. Les États-Unis, le Royaume-Uni et l'Australie développent la capacité radar avancée pour l'espace lointain. Les travaux du Site 2 de Northrop Grumman Corporation ont atteint une valeur cumulée de 495,40 millions USD en août 2026. LeoLabs a reçu un contrat de 4 millions USD de la Force spatiale en juin 2025 pour le développement d'un radar en bande S de classe Scout. Les modèles de services commerciaux sont désormais en concurrence avec les maîtres d'œuvre pour certaines tâches de suivi. Cela crée une pression sur les prix et offre aux gouvernements des options supplémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'acquisition, d'intégration et de maintien en condition opérationnelle sur le cycle de vie | -0.50% | Mondial, plus aigu en Amérique du Sud, en Afrique et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Congestion du spectre et complexité des contrôles à l'exportation | -0.30% | Mondial, friction la plus élevée dans les programmes américains et européens | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés à l'étalonnage, à la qualité des données et à l'interopérabilité dans les réseaux radar distribués | -0.20% | Théâtres de l'OTAN et coalitions multinationales | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et à la guerre électromagnétique dans les architectures radar en réseau | -0.20% | Mondial, préoccupation la plus élevée dans les théâtres de commandement et de contrôle en réseau | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition, d'intégration et de maintien en condition opérationnelle sur le cycle de vie
Un radar AESA moderne nécessite des dépenses au-delà de l'achat initial de la plateforme. L'intégration avec les systèmes de gestion de combat, les licences de fréquences, les mises à jour logicielles et le soutien peuvent doubler ou tripler la mise de fonds initiale sur une durée de service de 20 à 30 ans. Cela est particulièrement prononcé pour les acheteurs d'Amérique du Sud, d'Afrique et d'Asie du Sud-Est disposant de budgets d'ingénierie limités. Le marché des systèmes radar aérospatiaux et de défense pourrait donc évoluer vers des systèmes fixes de plus petite taille, des ventes financées par les gouvernements ou des plateformes à coûts initiaux plus faibles. RTX Corporation a positionné le PhantomStrike pour les aéronefs d'attaque légère et sans pilote à un coût presque deux fois inférieur à celui d'un radar AESA conventionnel. Des prix d'achat plus bas ne suppriment pas le besoin de soutien logiciel, d'opérateurs spécialisés et de pièces de rechange. Les licences d'exportation peuvent ajouter 12 à 18 mois aux projets utilisant des technologies américaines et européennes, augmentant les pressions sur les coûts.
Congestion du spectre et complexité des contrôles à l'exportation
Les radars de défense dépendent fortement de la plage 2-18 gigahertz, qui fait également face à une demande du haut débit mobile et des communications par satellite. Le gouvernement américain a identifié la bande S, la bande X et la bande Ku comme importantes pour les missions radar et de communication.[2] Le marché des systèmes radar aérospatiaux et de défense fait face à des retards lorsque les opérateurs équilibrent les besoins de sensibilité avec l'évolution des règles spectrales. La DARPA avait prévu des démonstrations de filtres radiofréquences compacts sur 3 types de systèmes d'ici mi-2026 à fin 2026, mais l'adoption opérationnelle reste incertaine. Les contrôles à l'exportation ajoutent des difficultés lorsque les programmes combinent des équipements GaN d'origine américaine avec des processeurs européens. Les réseaux distribués nécessitent également un étalonnage cohérent, des normes de données communes et des liaisons sécurisées pour éviter les erreurs de suivi. L'exposition à la guerre électromagnétique devient plus sérieuse à mesure que davantage de capteurs échangent des données. Ces limites peuvent réduire la vitesse d'approvisionnement même là où la demande est forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système : l'architecture active consolide sa domination sur le marché
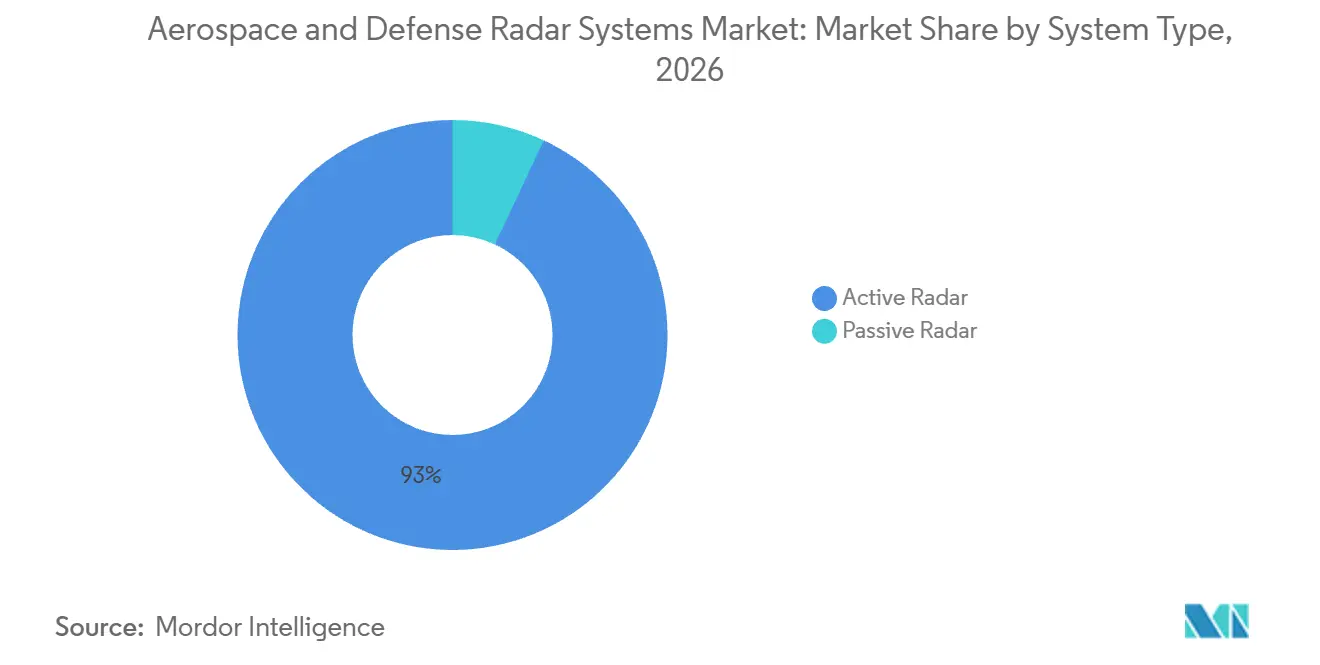
Le radar actif détenait 93,02 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,89 % jusqu'en 2032. Sa position reflète la demande en résolution de portée, en suivi tous temps, en fonctions de conduite de tir et en connexion aux réseaux de gestion de combat. Les systèmes à ondes pulsées sont largement utilisés pour la défense aérienne terrestre et la surveillance à longue portée. Les systèmes à ondes continues soutiennent de plus en plus les missions anti-drone à courte portée et la détection militaire liée aux véhicules. La taille du marché des systèmes radar aérospatiaux et de défense pour le radar actif bénéficie des nouvelles installations AESA. Ces systèmes peuvent combiner la défense aérienne, le suivi des missiles balistiques et les rôles d'attaque électronique au sein d'une architecture globale unique. Cette capacité explique pourquoi les plateformes actives restent au cœur des exigences des missions à haute valeur ajoutée.
Le radar passif utilise des signaux non coopératifs provenant de la FM diffusée, de la télévision numérique et de sources 5G. Il peut soutenir des tâches de renseignement, de surveillance et de reconnaissance sans émettre son propre signal. HENSOLDT AG a démontré son système passif Twinvis avec une portée instrumentale de 250 km au MSPO 2025 et l'a relié au TRML-4D dans la configuration Twinsens. Cette approche soutient les déploiements hybrides dans lesquels les capteurs passifs étendent la conscience situationnelle et les radars actifs assurent un suivi précis. La technologie passive n'offre pas les mêmes performances indépendantes de temps sur cible qu'un radar actif. Cette limitation restreint l'adoption autonome dans les rôles de conduite de tir. Elle crée également un besoin continu d'intégration dans les architectures de radar actif. Le secteur des systèmes radar aérospatiaux et de défense reste donc structuré autour des systèmes actifs, tandis que les systèmes passifs ajoutent des capacités dans des déploiements sélectifs.

Par composant : les antennes génèrent le chiffre d'affaires tandis que le matériel d'intégration connaît la croissance la plus rapide
Les antennes représentaient 32,85 % du chiffre d'affaires des composants en 2026, car les ouvertures à réseau à commande de phase intègrent plusieurs modules d'émission et de réception avec des équipements de pointage de faisceau de précision, ce qui les rend coûteuses à développer et difficiles à s'approvisionner en dehors des fabricants établis. Les émetteurs et récepteurs restent importants car les conceptions GaN élèvent les exigences de performance dans les systèmes terrestres et navals. Les duplexeurs permettent aux émetteurs-récepteurs d'utiliser une ouverture d'antenne commune. Les fronts d'extrémité GaN à circulateur actif peuvent fournir plus de 50 décibels d'isolation émission-réception, augmentant la pression sur les conceptions de duplexeurs conventionnels. Le marché des systèmes radar aérospatiaux et de défense s'appuie sur ces sous-systèmes pour équilibrer la portée, la protection électronique et la taille de la plateforme. Les choix de composants affectent également la réparabilité et la capacité à mettre à niveau les systèmes installés.
La catégorie autres devrait croître à un CAGR de 10,15 % jusqu'en 2032. Elle comprend les processeurs de signal, les cartes informatiques embarquées, les systèmes de refroidissement et les logiciels d'intégration au niveau système. Les systèmes radar en réseau sont de plus en plus en concurrence sur la qualité du traitement et la gestion des données plutôt que sur la seule puissance d'émission. Ce changement donne plus de valeur à l'ensemble de composants qui soutient les opérations définies par logiciel. HENSOLDT AG a investi plus d'1 million EUR (1,12 million USD) dans une chambre anéchoïque pour la caractérisation des antennes SPEXER dans son installation d'Ulm en 2025.[3] Cet investissement reflète la pression sur la capacité de test à mesure que la production augmente. Les exigences IEC 62368-1 et MIL-STD-461 peuvent en outre limiter la flexibilité d'approvisionnement pour les modules aéroportés compacts et sans pilote.
Par plateforme : la base terrestre est en tête tandis que l'espace domine l'horizon de croissance
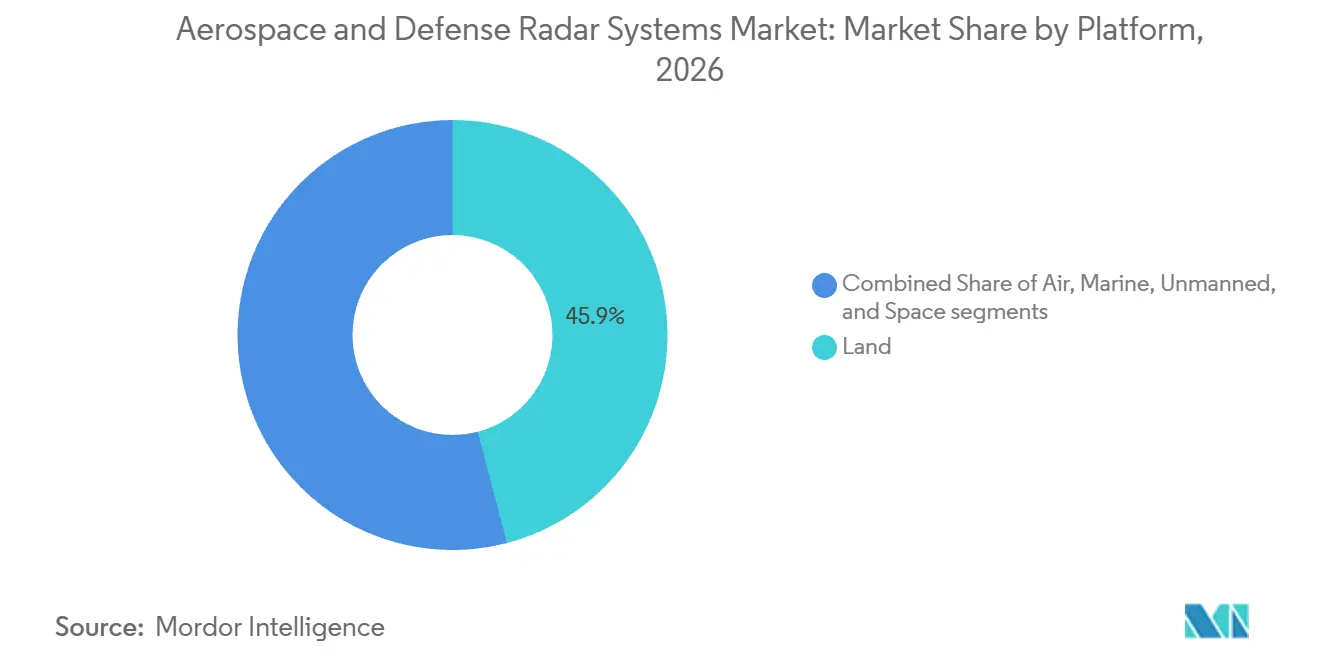
Les plateformes terrestres représentaient 45,93 % du marché des systèmes radar aérospatiaux et de défense en 2026. Les systèmes fixes soutiennent les exigences de surveillance stratégique et de souveraineté aérienne nationale. Les systèmes mobiles et portables assurent la couverture des forces expéditionnaires et des déploiements temporaires. L'armée américaine a attribué à Lockheed Martin Corporation un contrat potentiel de 2,99 milliards USD pour la production et les services d'ingénierie du Sentinel A4 en juin 2026, avec des travaux s'étendant jusqu'en juin 2031. Les programmes terrestres comprennent souvent des systèmes de commandement, des lanceurs et plusieurs types de capteurs, ce qui augmente la valeur d'intégration. Les radars aéroportés constituent une autre catégorie majeure et comprennent les systèmes météorologiques, les systèmes de conduite de tir pour chasseurs et les équipements de surveillance. La demande de radar marin est également portée par la modernisation navale et les exigences de navigation commerciale.
L'espace devrait se développer à un CAGR de 17,37 % jusqu'en 2032, le taux le plus élevé parmi les catégories de plateformes. Le segment est soutenu par le suivi des débris, l'alerte aux missiles, la surveillance des lancements étrangers et la connaissance du domaine spatial. L'Australie a engagé 174 millions USD en février 2025 pour jusqu'à 14 radars à réseau à commande de phase multi-missions de CEA Technologies. Les opérateurs commerciaux investissent également dans des systèmes en bande S expéditionnaires. Cette activité met les maîtres d'œuvre de défense établis en concurrence plus directe avec les fournisseurs financés commercialement. Les plateformes aériennes, terrestres et de surface sans pilote ajoutent une demande de capteurs compacts avec des contraintes SWaP strictes. Le marché des systèmes radar aérospatiaux et de défense dépend donc d'un mélange de programmes terrestres durables et d'opportunités spatiales à forte croissance.
Par utilisateur final : la domination militaire est structurelle, les segments commerciaux génèrent une demande incrémentale
Les militaires et les forces de l'ordre représentaient 84,48 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 6,88 % jusqu'en 2032. La défense aérienne et antimissile est l'application militaire à la plus haute valeur ajoutée car elle nécessite des systèmes de détection et de suivi performants. Les plateformes ISR évoluent rapidement à mesure que le traitement du signal améliore les taux de revisite et la reconnaissance des cibles. La surveillance du champ de bataille et les opérations de recherche et de sauvetage stimulent la demande de radars robustes, portables et montés sur véhicule. Le marché des systèmes radar aérospatiaux et de défense reste étroitement lié aux budgets souverains et aux calendriers d'approvisionnement. Ces acheteurs recherchent généralement de longues durées de service, des chaînes d'approvisionnement sécurisées et une interopérabilité éprouvée. Le segment militaire génère par conséquent des valeurs de contrat plus élevées que les usages commerciaux, même si ses processus d'approbation peuvent être longs.
Les utilisateurs finaux commerciaux détenaient 15,52 % du chiffre d'affaires de 2026 et comprennent la surveillance météorologique, la gestion du trafic aérien, la détection de véhicules, la sécurité des frontières et la connaissance du domaine spatial. Le programme BNATCS de la FAA prévoit 612 déploiements de radars et 44 remplacements de radars de surface aéroportuaire. La connaissance du domaine spatial combine le financement public avec des modèles d'exploitation commerciaux. Les contrats gouvernementaux peuvent offrir une visibilité sur les revenus pour les opérateurs spécialisés qui développent des services de suivi. Les clients civils peuvent accorder plus d'importance à la disponibilité, au coût du cycle de vie et à la conformité que les clients militaires. Cela crée une opportunité pour les fournisseurs disposant de systèmes certifiés et d'une capacité de maintenance. Le marché des systèmes radar aérospatiaux et de défense peut donc tirer une demande incrémentale de la modernisation civile, tandis que la défense reste sa principale source de revenus.
Par bande de fréquence : la bande unique domine mais le multibande redéfinit l'économie des missions
Les systèmes à bande unique détenaient 59,47 % du chiffre d'affaires en 2026 car ils sont efficaces pour une tâche définie. Les systèmes en bande L peuvent soutenir la surveillance aérienne à longue portée, tandis que les systèmes en bande X sont couramment utilisés pour les exigences de conduite de tir. Une conception ciblée peut réduire le coût et la complexité d'une installation radar. Le marché des systèmes radar aérospatiaux et de défense continue d'utiliser ces systèmes dans les missions militaires et civiles. Cependant, la concurrence spectrale s'intensifie dans certaines bandes couramment utilisées. La bande S à 3,1-3,45 gigahertz est appréciée pour la surveillance 3D, mais elle fait face à la pression des déploiements commerciaux 5G aux États-Unis et en Europe. Cela pourrait accroître l'intérêt pour les conceptions capables de fonctionner sur plusieurs plages de fréquences.
Les systèmes multibandes devraient croître à un CAGR de 8,28 % jusqu'en 2032. Ils peuvent couvrir la surveillance, le suivi, la conduite de tir, la météo et les fonctions de commandement dans une configuration unique ou un réseau coordonné. L'effort de radar tactique multibande et multifonction de l'armée de l'air américaine vise un radar déployable capable de soutenir la surveillance du trafic aérien, le commandement et contrôle, les opérations anti-drone et la détection météorologique. La capacité multibande peut également compliquer le brouillage adverse car elle nécessite des ressources d'attaque électronique à spectre plus large. La Suède a sélectionné les systèmes Thales Group SMART-L MM/F et Saab AB Giraffe 4A pour la défense aérienne, démontrant comment plusieurs bandes de fréquences peuvent être intégrées via des systèmes en réseau. Les fabricants doivent gérer des exigences d'intégration et de maintien en condition opérationnelle croissantes. Le secteur des systèmes radar aérospatiaux et de défense équilibre donc les systèmes à bande unique éprouvés face à un besoin croissant de flexibilité de mission plus large.
Analyse géographique
L'Amérique du Nord détenait 32,70 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,43 % jusqu'en 2032. La région combine les mises à niveau des plateformes militaires, le renouvellement du contrôle du trafic aérien et les dépenses de surveillance spatiale à une échelle que peu d'autres régions peuvent égaler. La taille du marché des systèmes radar aérospatiaux et de défense en Amérique du Nord est renforcée par la dotation BNATCS de 12,50 milliards USD de la FAA et son déploiement prévu de 612 radars. L'approvisionnement américain couvre également les systèmes tactiques anti-drone, la défense aérienne terrestre, les radars navals et le suivi spatial. La demande des alliés élargit la base installée régionale et le besoin de services de soutien.
Le marché des systèmes radar aérospatiaux et de défense en Europe s'accélère après une longue période de moindre investissement dans la défense. Les membres européens de l'OTAN ont dépensé 864 milliards USD pour la défense en 2025, une augmentation de 14 % en termes réels par rapport à 2024, tandis que l'Allemagne a dépensé 114 milliards USD. L'Allemagne s'est engagée à atteindre 3,5 % du PIB pour la défense d'ici 2029. HENSOLDT AG étend sa capacité de production à Ulm vers 1 000 unités radar par an à partir de 2027. Le Royaume-Uni a approuvé 260 millions USD pour les travaux sur le radar ECRS Mk2, et la demande régionale soutient la production nationale et le développement de systèmes compatibles avec l'OTAN.
Le marché des systèmes radar aérospatiaux et de défense en Asie-Pacifique présente des besoins d'approvisionnement diversifiés. L'Inde utilise des règles de contenu indigène pour développer la production nationale de radars. Le ministère indien de la Défense a signé un contrat de 344 millions USD pour le radar transportable à basse altitude Ashwini en mars 2025, suivi d'un contrat de radar de conduite de tir de défense aérienne de 237 millions USD en juillet 2025. La sélection du SPY-7 par le Japon et les investissements de la Corée du Sud dans les systèmes de chasseurs et navals indiquent une demande haut de gamme dans toute la région. Les cycles de financement en Asie du Sud-Est et les règles de participation industrielle de l'Australie peuvent prolonger les délais. Dans le même temps, le Moyen-Orient, l'Afrique et l'Amérique du Sud créent des opportunités ciblées dans la détection de drones, la sécurité des frontières et la surveillance maritime.
Paysage concurrentiel
Le marché des systèmes radar aérospatiaux et de défense est modérément concentré parmi Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Leonardo S.p.A. et HENSOLDT AG. Ces entreprises remportent les grands programmes grâce à des bibliothèques de formes d'onde établies, des dossiers de certification et la capacité d'intégrer des systèmes complets. Lockheed Martin Corporation est active dans le soutien à Space Fence, les exportations navales SPY-7 et la défense aérienne terrestre Sentinel A4.
Le marché offre également des opportunités aux spécialistes, notamment dans les applications nécessitant des conceptions compactes, des performances à haute vitesse et de faibles exigences SWaP. Le radar anti-drone et le suivi spatial commercial sont des domaines importants pour ces entreprises. Les entreprises nationales bénéficient des exigences d'approvisionnement national, notamment Bharat Electronics Limited, qui relève de la catégorie d'approvisionnement indigène de l'Inde.
Les mouvements stratégiques se concentrent sur la capacité, l'approvisionnement en GaN et les capacités pilotées par logiciel. HENSOLDT AG a étendu sa capacité pour les systèmes TRML-4D et SPEXER, tandis que RTX Corporation a achevé le vol d'essai du PhantomStrike en mai 2025 pour les plateformes sans pilote et d'attaque légère. Les fonctions logicielles, la formation de faisceau numérique et la conformité aux contrôles à l'exportation sont de plus en plus importants dans la sélection des fournisseurs. Le marché des systèmes radar aérospatiaux et de défense favorisera les fournisseurs capables de gérer les accords technologiques, le soutien à long terme et les calendriers de production.
Leaders du secteur des systèmes radar aérospatiaux et de défense
-
Lockheed Martin Corporation
-
RTX Corporation
-
Leonardo S.p.A.
-
Northrop Grumman Corporation
-
HENSOLDT AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Northrop Grumman Corporation a reçu une modification de contrat de 215,90 millions USD du ministère américain de la Défense pour son programme DARC. La modification étend un contrat précédemment attribué pour le Site 2 du DARC et couvre les articles à long délai d'approvisionnement avant construction, le matériel d'antenne, la fabrication d'antennes et les tâches de préconstruction pour le système radar.
- Juillet 2026 : Raytheon, une entreprise de RTX Corporation, s'est vu attribuer une extension de contrat de 1,80 milliard USD pour les radars SPY-6 destinés à la marine américaine, s'appuyant sur le contrat initial de production de matériel et de maintien en condition opérationnelle attribué en mars 2022.
- Juillet 2026 : Lockheed Martin Corporation a obtenu un contrat potentiel de 2,90 milliards USD de l'armée américaine pour fabriquer des systèmes radar Sentinel A4. Le contrat couvre la poursuite des travaux sur le programme radar Sentinel A4. L'attribution couvre la production et les services d'ingénierie jusqu'à mi-2031. Le Sentinel A4 est le radar de nouvelle génération de l'armée conçu pour détecter un plus large éventail de menaces aériennes et de missiles.
- Mai 2026 : Saab AB et Scania France ont signé un accord avec la Direction générale de l'armement française. Dans le cadre de cet accord, les forces armées françaises recevront 17 radars Giraffe 1X, ainsi que des pièces de rechange, une formation et un soutien. Un radar sera utilisé pour les tests, tandis que les 16 restants seront montés sur des véhicules tactiques Scania V3P produits par Scania France et son unité SPAD à Angers, en France. Les deux entreprises ont également établi un consortium conjoint pour la durée du contrat. Les livraisons sont prévues pour 2026 et 2027.
Périmètre du rapport mondial sur le marché des systèmes radar aérospatiaux et de défense
Les systèmes radar aérospatiaux et de défense utilisent des technologies avancées d'ondes radio pour détecter, localiser, suivre et identifier des objets tels que des aéronefs et des missiles dans les applications militaires et aéronautiques. Ces systèmes soutiennent la défense, l'aviation, la prévision météorologique, la navigation et la gestion des catastrophes.
Le marché des systèmes radar aérospatiaux et de défense est segmenté par type de système, composant, plateforme, utilisateur final, bande de fréquence et géographie. Par type de système, le marché est segmenté en radar actif et radar passif. Par composant, le marché est segmenté en antennes, émetteurs, récepteurs, duplexeurs et autres. Par plateforme, le marché est segmenté en air, terre, marine, sans pilote et espace. Par utilisateur final, le marché est segmenté en militaire et forces de l'ordre, et commercial. Par bande de fréquence, le marché est segmenté en systèmes à bande unique et multibande. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes radar aérospatiaux et de défense dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Radar actif | Radar à ondes pulsées |
| Radar à ondes continues | |
| Radar passif |
| Antenne |
| Émetteurs |
| Récepteur |
| Duplexeur |
| Autres |
| Air | Aéronefs commerciaux |
| Aéronefs militaires | |
| Terre | Radar fixe |
| Radar portable | |
| Radar mobile | |
| Marine | Navires commerciaux |
| Navires militaires | |
| Sans pilote | Véhicules aériens sans pilote (drones) |
| Véhicules terrestres sans pilote | |
| Véhicules de surface sans pilote | |
| Espace | Satellites |
| Engins spatiaux |
| Militaire et forces de l'ordre | Défense aérienne et antimissile |
| Renseignement, surveillance et reconnaissance (ISR) | |
| Surveillance du champ de bataille | |
| Recherche et sauvetage | |
| Commercial | Surveillance météorologique |
| Surveillance du trafic aérien | |
| Détection de véhicules, systèmes avancés d'aide à la conduite et conduite autonome | |
| Sécurité des frontières, du périmètre et des infrastructures critiques | |
| Connaissance du domaine spatial |
| Bande unique |
| Multibande |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de système | Radar actif | Radar à ondes pulsées | |
| Radar à ondes continues | |||
| Radar passif | |||
| Par composant | Antenne | ||
| Émetteurs | |||
| Récepteur | |||
| Duplexeur | |||
| Autres | |||
| Par plateforme | Air | Aéronefs commerciaux | |
| Aéronefs militaires | |||
| Terre | Radar fixe | ||
| Radar portable | |||
| Radar mobile | |||
| Marine | Navires commerciaux | ||
| Navires militaires | |||
| Sans pilote | Véhicules aériens sans pilote (drones) | ||
| Véhicules terrestres sans pilote | |||
| Véhicules de surface sans pilote | |||
| Espace | Satellites | ||
| Engins spatiaux | |||
| Par utilisateur final | Militaire et forces de l'ordre | Défense aérienne et antimissile | |
| Renseignement, surveillance et reconnaissance (ISR) | |||
| Surveillance du champ de bataille | |||
| Recherche et sauvetage | |||
| Commercial | Surveillance météorologique | ||
| Surveillance du trafic aérien | |||
| Détection de véhicules, systèmes avancés d'aide à la conduite et conduite autonome | |||
| Sécurité des frontières, du périmètre et des infrastructures critiques | |||
| Connaissance du domaine spatial | |||
| Par bande de fréquence | Bande unique | ||
| Multibande | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des systèmes radar aérospatiaux et de défense d'ici 2032 ?
Le marché des systèmes radar aérospatiaux et de défense devrait atteindre 26,29 milliards USD d'ici 2032, en croissance à partir de 18,75 milliards USD en 2027 à un CAGR de 6,80 %.
Quelle plateforme devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les plateformes spatiales devraient croître à un CAGR de 17,37 % en raison de la demande de suivi des débris, d'alerte aux missiles et de connaissance du domaine spatial.
Pourquoi les systèmes radar actifs dominent-ils la demande ?
Le radar actif détenait 93,02 % du chiffre d'affaires de 2026 car il soutient les fonctions de recherche, de suivi, de conduite de tir et de gestion de combat.
Qu'est-ce qui stimule la demande de systèmes radar anti-drone ?
Les petits drones et les munitions rôdeuses nécessitent des systèmes radar compacts capables de détecter rapidement des cibles lentes, basses et de petite taille.
Quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord devrait croître à un CAGR de 7,43 % jusqu'en 2032, soutenue par l'approvisionnement en défense, le renouvellement du contrôle du trafic aérien et les investissements dans la surveillance spatiale.
Qu'est-ce qui limite l'adoption par les acheteurs de défense de plus petite taille ?
Les coûts élevés d'acquisition, d'intégration, de licences et de soutien sur le cycle de vie peuvent retarder les achats, notamment là où les ressources d'ingénierie locales sont limitées.