
会計プロフェッショナルサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 657.20 十億米ドル |
| 市場規模 (2031) | 815.10 十億米ドル |
| 成長率 (2026 - 2031) | 4.40 % |
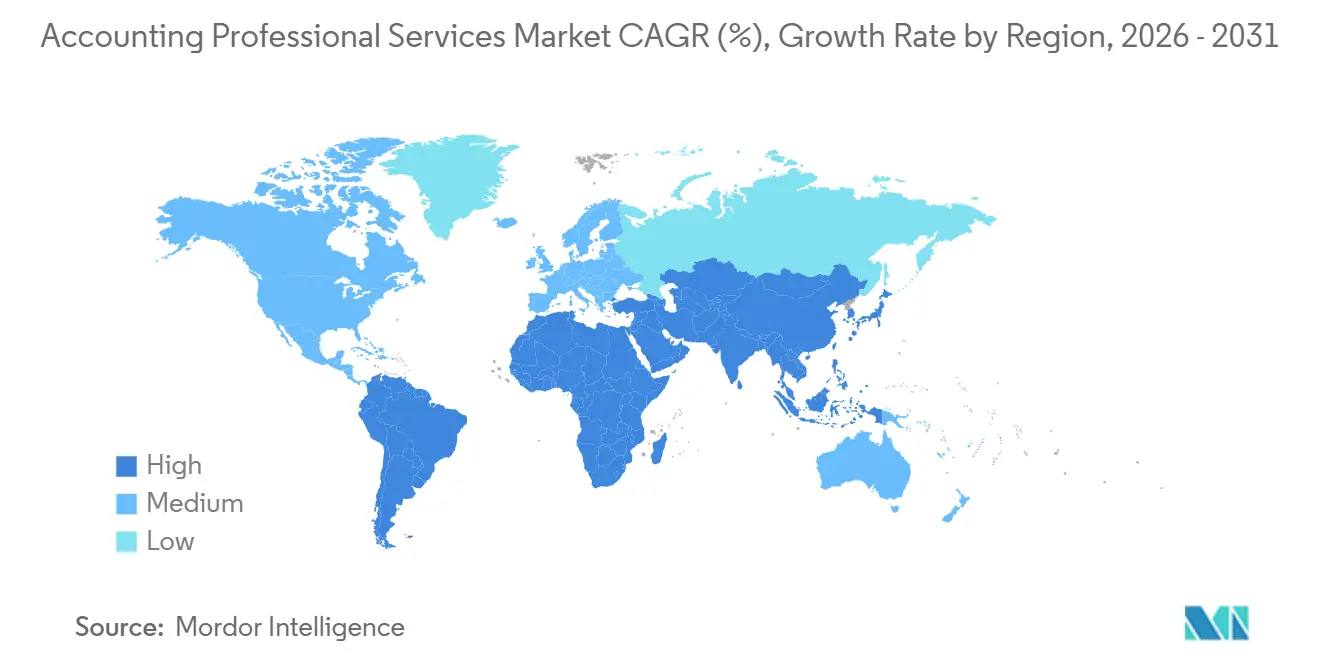
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
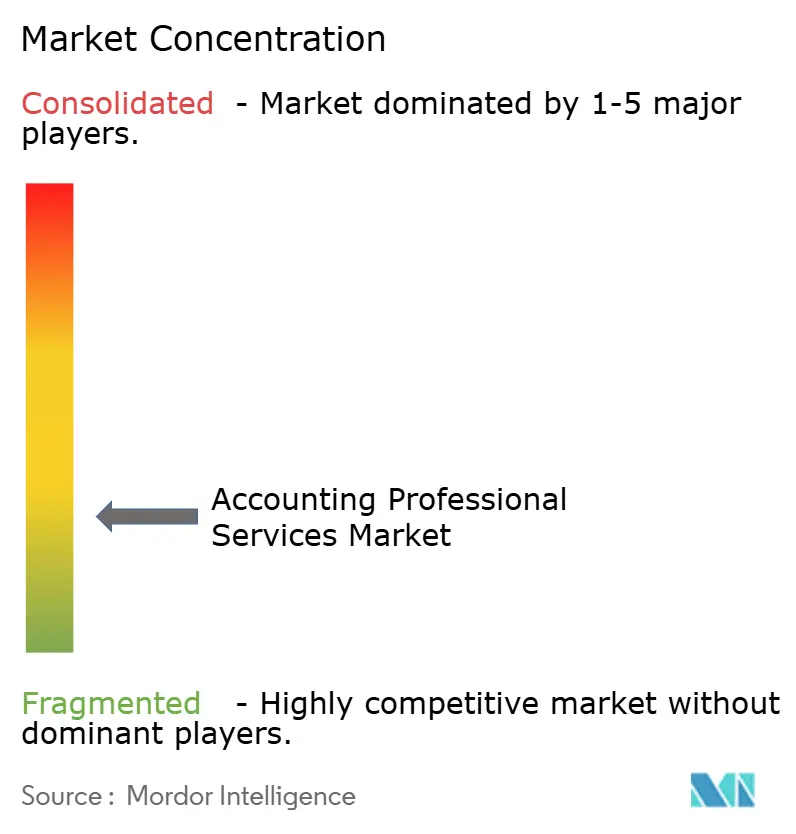
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる会計プロフェッショナルサービス市場分析
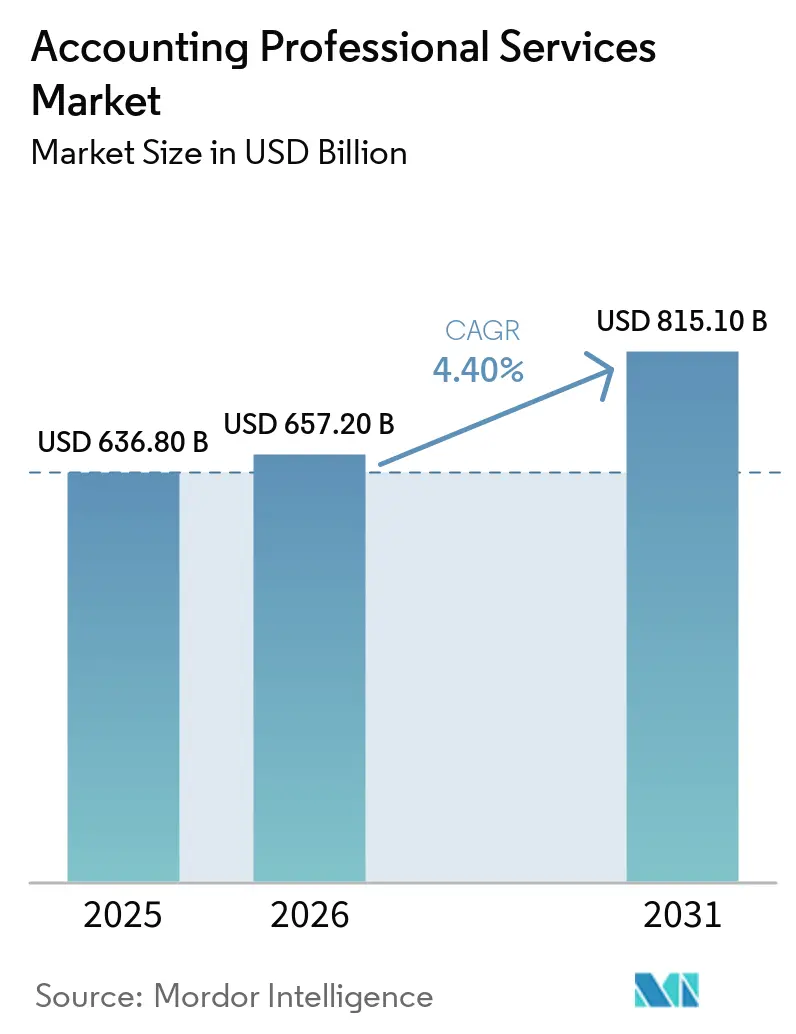
会計プロフェッショナルサービス市場規模は2025年に6,368.0億米ドルと評価され、2026年の6,572.0億米ドルから2031年には8,151.0億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.40%です。
会計プロフェッショナルサービス市場は、社内管理の財務業務から外部委託サービスへの継続的な移行によって支えられています。複数の法域にわたる複雑化した報告規則も、監査、税務、コンプライアンス、保証業務への需要を高めています。人工知能は、独立した影響要因としてではなく、労働力ニーズとサービス提供の両面を同時に変革しています。有資格スタッフの不足はクライアントのアウトソーシング拡大を促し、プロバイダーのテクノロジー投資を後押しすることで、両方の能力を提供できる企業への需要を強化しています。定型的な記帳業務や標準化された税務業務は自動化による価格圧力に直面している一方、アドバイザリーおよびテクノロジー活用型の業務はプロバイダーの収益においてより重要性を増しています。
主要レポートのポイント
- サービスタイプ別では、監査・保証が2025年の会計プロフェッショナルサービス市場シェアの29.7%を占め、会計・財務アウトソーシングサービスは2031年にかけてCAGR 7.2%で成長する見込みです。
- クライアント規模別では、大企業が2025年の会計プロフェッショナルサービス市場シェアの55.4%を占め、中小・零細企業は2031年にかけてCAGR 6.4%で成長する見込みです。
- 業種別では、BFSIが2025年の会計プロフェッショナルサービス市場規模の25.3%を占め、ヘルスケア・ライフサイエンスは2031年にかけてCAGR 6.5%で成長する見込みです。
- サービス提供モデル別では、オンショア/国内提供が2025年の会計プロフェッショナルサービス市場規模の77.2%を占め、オフショア提供は2031年にかけてCAGR 7.0%で成長する見込みです。
- 地域別では、北米が2025年の会計プロフェッショナルサービス市場の37.6%を占め、アジア太平洋地域は2031年にかけてCAGR 6.8%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の会計プロフェッショナルサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 財務・会計機能のアウトソーシングおよびコソーシングの増加 | +1.2% | 北米、アジア太平洋、西欧で最も高い強度を持つグローバル | 中期 (2〜4年) |
| 規制および財務報告の複雑性の増大 | +0.9% | 欧州連合、北米、湾岸協力会議加盟国で特に顕著なグローバル | 長期 (4年以上) |
| クラウドベース会計およびデジタル財務報告の導入 | +0.7% | 北米および北欧で最も高い採用率を持つグローバル | 短期 (2年以内) |
| 人工知能活用型会計・アドバイザリーサービスの拡大 | +0.8% | 北米およびアジア太平洋の提供拠点で最も速い収益化が進むグローバル | 短期 (2年以内) |
| リアルタイム財務インサイトおよび意思決定支援への需要の高まり | +0.6% | 大企業およびBFSIセグメントで特に顕著なグローバル | 中期 (2〜4年) |
| クロスボーダービジネスおよび国際税務・会計要件の増大 | +0.5% | 多国籍企業が集中する北米、欧州連合、アジア太平洋市場で最も高い関連性を持つグローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
財務・会計機能のアウトソーシングおよびコソーシングの増加
アウトソーシングは、会計プロフェッショナルサービス市場においてコスト管理手段としてだけでなく、戦略的な運営モデルとして活用されるケースが増えています。2026年2月に実施された経営幹部向け調査では、2025年の会計セクター全体で調整後オーガニック収益成長率が5.1%であったことが報告され、クライアント会計サービス、コンサルティング、税務が2026年の7.3%成長を支えると予測されています[1]。同調査では、参加した会計事務所の62%が人工知能の初期探索段階から目的を絞った実装段階へ移行しており、53%がその結果として採用人数の削減を見込んでいることも明らかになりました。人工知能を活用した会計士は、従来モデルの20クライアント法人に対し、200クライアント法人を管理できます。この変化はクライアントの単位コストを引き下げ、アウトソーシング契約の商業的基盤を変えつつあります。確立された人工知能提供プロセスを持つ企業は、会計プロフェッショナルサービス市場において早期の運営上の優位性を獲得できます。
規制および財務告の複雑性の増大
規制の拡大は、定期的な報告・保証ニーズを生み出すことで会計プロフェッショナルサービス市場を継続的に支えています。欧州連合のオムニバスⅠ指令は2026年に発効し、企業サステナビリティ報告指令の閾値を引き上げることで、義務的なサステナビリティ報告対象企業数を80%削減しました。義務的な対象企業数の減少により、完全な報告範囲に留まる企業への業務が集中し、より複雑な保証業務が求められるようになっています。義務的な対象範囲外の企業も、貸し手や投資家が環境・社会・ガバナンスデータを要求する場合には、自発的な検証を求めることがあります[2]。2025年上半期における機関投資家への制裁金が417%増加したことは、金融機関に対するより広範なコンプライアンス圧力を反映しています。こうした状況が、会計プロフェッショナルサービス市場における会計、コンプライアンス、保証サービスへの需要を支えています。
クラウドベース会計およびデジタル財務報告の導入
クラウド型エンタープライズリソースプランニングの近代化は、ソフトウェア購入にとどまらない会計・コンサルティング業務を生み出しています。PwCは100以上のレガシーエンタープライズリソースプランニングシステムを単一のSAPクラウドERPプラットフォームに統合しており、19カ国の10万人以上のプロフェッショナルがすでに新プラットフォームで業務を行っています[3]。こうしたプロジェクトには、システム統合、プロセス再設計、データ移行、並行稼働中の保証業務が必要です。クラウドエンタープライズリソースプランニングサービスにおける時間・材料費契約から成果ベース・固定価格契約への移行は、プロバイダーが従来のサービスに加えて実装・実装後の保証能力を開発することを求めています。複雑なエンタープライズリソースプランニング環境を持つクライアントはバンドル型サポートを好む場合があり、会計プロフェッショナルサービス市場においてより広範なサービス機会を生み出しています。
人工知能活用型会計・アドバイザリーサービスの拡大
人工知能は、パイロットプログラムにとどまらず、プロフェッショナルサービスの提供において実際に活用されるようになっています。2026年には、プロフェッショナルサービス組織の40%が生成人工知能を積極的に活用しており、2025年の22%から増加しました。現在の利用者のうち82%が少なくとも週1回は生成人工知能を活用し、15%の組織がすでにエージェント型ツールを使用しています[4]。Deloitteは2030年度までに生成人工知能に30億米ドル以上を投資することを表明し、DeloitteグローバルエージェントネットワークおよびZoraAIを導入しました。ZoraAIは請求書処理、財務トレンド分析、コンプイアンス文書化ワークフロー向けに設計されています。EYは2025年度に人工知能関連収益が30%増加したと報告しており、エンタープライズ変革および人工知能ガバナンスサービスへの需要を示しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 有資格かつテクノロジー対応の会計プロフェッショナルの不足 | -1.5% | 米国、英国、オーストラリアで最も深刻なグローバル | 長期 (4年以上) |
| サイバーセキュリティ、データプライバシーおよび規制コンプライアンスコストの上昇 | -0.8% | 金融サービス集中市場でコスト圧力が最も高いグローバル | 中期 (2〜4年) |
| 自動化による定型会計業務への手数料圧力 | -0.6% | 米国、英国、テクノロジー成熟度の高いアジア太平洋市場に集中するグローバル | 短期 (2年以内) |
| 会計事務所における高いテクノロジー投資・統合コスト | -0.5% | 中堅・地域会計事務所に最も負担が大きいグローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
有資格かつテクノロジー対応の会計プロフェッショナルの不足
有資格プロフェッショナルの不足は、会計プロフェッショナルサービス市場における構造的な制約となっています。コントローラーズカウンシルは2026年の人材不足指数を77%と報告しており、2025年の人材余剰指数108%から大幅に変化しました。組織が報告した会計・財務部門の平均空席数は17件で、2025年の5件、2024年の2件から増加しています。全米公認会計士委員会連合会は、2025年8月時点で有効ライセンスを持つ公認会計士数が653,408人であり、1年前の671,855人から減少したと報告しました。米国公認会計士協会は、2023〜24年度の会計学位取得者数が前年比6.6%減の55,152人に落ち込んだと報告しました。新規参入者の減少、退職者の増加、テクノロジー対応スキルへの需要が中堅人材のパイプラインを弱体化させており、規模化されたアウトソーシングとテクノロジー活用型提供モデルを持つプロバイダーが優位に立っています。
サイバーセキュリティ、データプライバシーおよび規制コンプライアンスコストの上昇
会計事務所は非常に機密性の高い税務、個人識別、金融口座情報を保有しているため、サイバーセキュリティは運営上およびコンプライアンス上の重要課題となっています。IBMは2026年のグローバル平均侵害コストを499万米ドルと報告しており、前年比12%増となっています。金融サービス業界の平均は629万米ドルでした。米国の平均は侵害1件あたり1,150万米ドルで、グローバル平均の2倍以上です。EYは2026年7月、サードパーティの情報技術サポートプラットフォームとクライアントの税務情報に関わる侵害についてカリフォルニア州司法長官に通知しました。この事例は、リスクが自社システムだけでなく、接続されたベンダーツールを通じても波及し得ることを示しています。サイバーセキュリティ保険、侵入テスト、セーフガードルール遵守、クライアント通知プロセスは固定コストを増加させており、特に中堅事務所にとって負担となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:アウトソーシングが監査主導の収益構成を変える
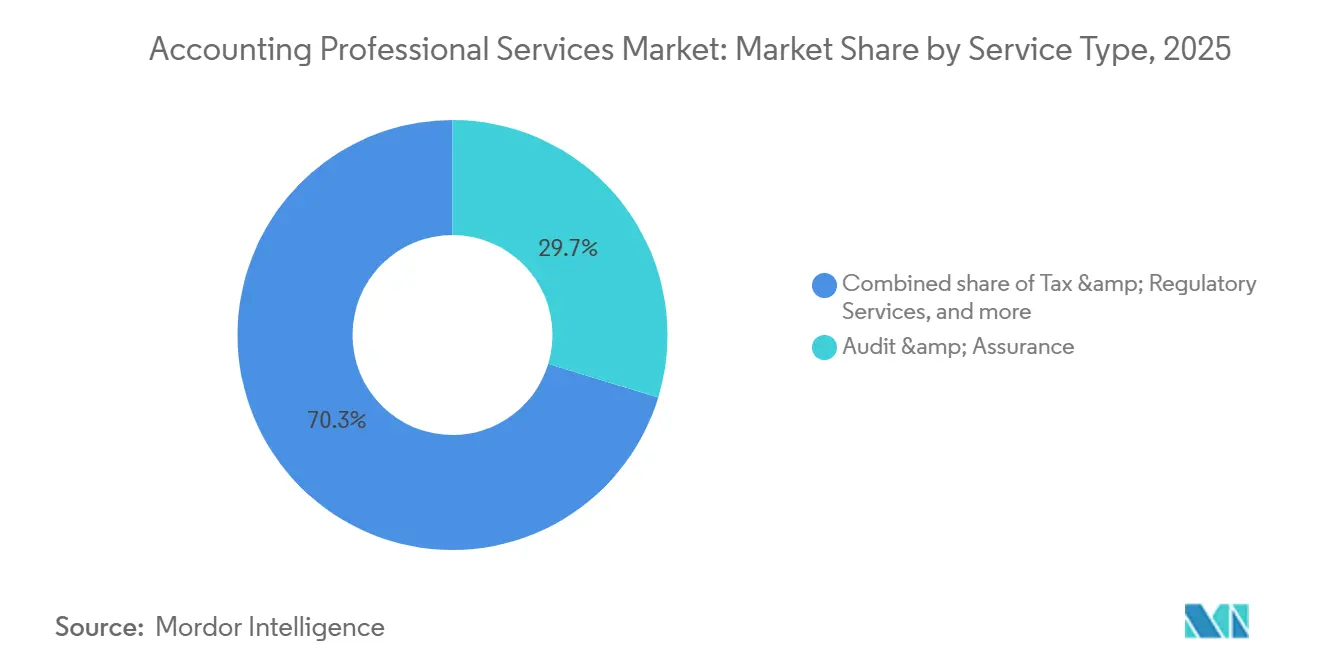
監査・保証は2025年の会計プロフェッショナルサービス市場の29.7%を占め、最大のサービスカテゴリーとなっています。上場企業に対する法定監査要件がこの地位を支え続けています。環境・社会・ガバナンス保証業務の拡大も監査需要を押し上げています。会・財務アウトソーシングサービスは2031年にかけてCAGR 7.2%で成長する見込みです。最高財務責任者は、買掛金管理、売掛金管理、給与計算、財務報告を社内機能ではなくマネージドサービスとして扱うケースが増えています。
税務・規制サービスは、グローバル最低税率ルールや電子インボイス義務化が複数の法域にわたるコンプライアンスニーズを拡大しているため、引き続き堅調です。アドバイザリー・コンサルティングサービスは、人工知能ガバナンス、エンタープライズ変革、合併・買収デューデリジェンスから恩恵を受けています。リスク・コンプライアンス・内部監査サービスは、金融サービスにおける規制措置を受けた取締役会の業務リスクへの注目によって支えられています。人工知能ツールは、銀行照合、取引コーディング、月次決算業務に要する時間を30〜70%削減できます。この自動化は、会計プロフェッショナルサービス市場を縮小させるのではなく、労働力をアドバイザリーおよびテクノロジーコンサルティング業務へと振り向けます。デジタル・テクノロジーコンサルティングも、クラウドエンタープライズリソースプランニングプロジェクトおよび人工知能対応評価とともに拡大しています。
クライアント規模別:大企業が収益をリードし、中小企業がアクセスを拡大
大企業は2025年の会計プロフェッショナルサービス市場の55.4%を占めました。法定、クロスボーダー、環境・社会・ガバナンス報告要件は引き続き複雑です。大規模な取引量も複数の法域にわたる継続的なサポート需要を生み出しています。中小・零細企業は2031年にかけてCAGR 6.4%と最も速い成長が見込まれています。クラウドネイティブ会計プラットフォーム、オフショア提供、ハイブリッド提供モデルが、成長段階の企業にとってプロフェッショナルサービスをより利用しやすくしています。
中堅企業は、プライベートエクイティが支援する会計ロールアップや人工知能活用型ブティックアドバイザリー企業にとって重要な競争領域です。このセグメントは歴史的に最大手ネットワークからは十分なサービスを受けられておらず、小規模な地域事務所にとってはコストが高くなりがちです。政府・公共セクターの事業体は、財務報告改革が国際公会計基準に沿う場合に特に、安定した需要を提供します。大手クライアントは従来の時間単位の契約に代わり、固定料金やサブスクリプション型の契約を交渉するケースが増えています。2026年には、会計事務所の62%が人工知能の探索段階から目的を絞った導入段階へ移行しました。この効率化は、固定料金契約が実現率に圧力をかける場面で特に重要です。
業種別:BFSIが需要をリードし、ヘルスケアが急速に拡大
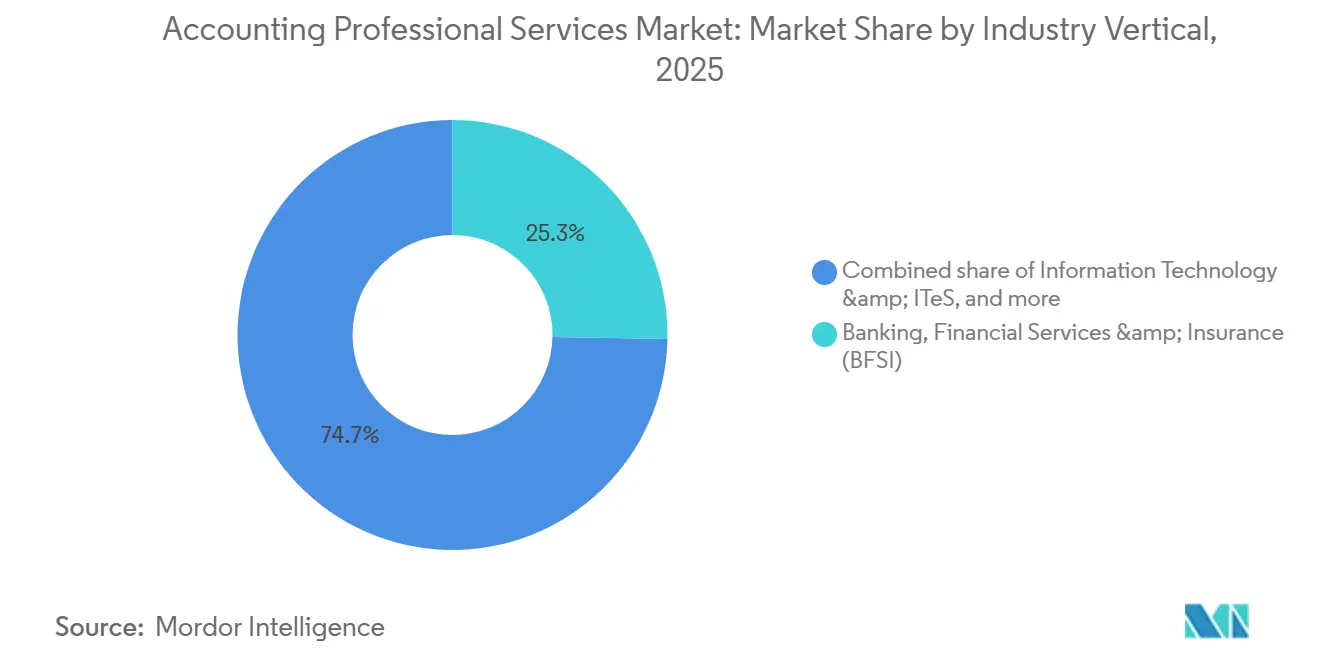
BFSIは2025年の会計プロフェッショナルサービス市場規模の25.3%を占めました。規制資本計算、マネーロンダリング防止モニタリング、公正価値会計がこのセクターを高度に監査集約的なものにしています。これらの要件は継続的な保証・アドバイザリー業務を必要とします。ヘルスケア・ライフサイエンスは2031年にかけてCAGR 6.5%で成長する見込みです。より複雑な収益サイクル会計と医療情報関連の財務統制が、専門的なアウトソーシングサービスへの需要を支えています。
ヘルスケアは2026年に財務・会計アウトソーシング採用率68%を記録し、収益サイクル管理、請求照合、支払者報告が主なアウトソーシング業務となっています。IT・ITeS(情報技術・情報技術対応サービス)は、複数法人にわたるストックコンペンセーション会計のサポートを必要としています。製造・産業クライアントはグローバルサプライチェーンのコスト会計を必要としています。消費財・小売、エネルギー・公益事業、不動産・建設は、業務統合とバックオフィスコスト管理に伴いアウトソーシングを採用しています。通信、インフラ、輸送は長期契約および規制資産ベースに特化した会計を必要としています。KPMGは、ヘルスケア投資家の67%が2026年に取引活動の増加を見込んでいることを明らかにし、トランザクションアドバイザリーおよび財務デューデリジェンスへの需要を支えています。
サービス提供モデル別:オフショア提供が人材とテクノロジーの規模を活用
オンショア/国内提供は2025年の会計プロフェッショナルサービス市場の77.2%を維持しました。クライアントは近接性、タイムゾーンの一致、地域の規制に関する知識を重視しています。これらの要素は、リアルタイムのやり取りを必要とする監査サインオフ、税務戦略、アドバイザリー業務において特に重要です。オフショア提供は2031年にかけてCAGR 7.0%で成長する見込みです。その成長は、労働コスト差だけでなく、人工知能活用型の人材規模とますます結びついています。
インドの大規模な会計提供基盤は、取引処理だけでなく複雑な財務業務もサポートしています。ハイブリッド提供は、中堅・大企業クライアント向けにオンショアのリレーションシップ管理、オフショアの実行、デジタル自動化を組み合わせています。2025年までに、組織の65%が財務シェアードサービスの拡大または再編を計画し、57%がアウトソーシングまたはハイブリッド提供をこれらのセンターに統合する計画を立てていました。このモデルは、定期的なベンダーを組み込み型の運営パートナーへと転換し、スイッチングコストを高める可能性があります。オンショアの人工知能アドバイザリー業務とオフショアの人材センターを組み合わせるプロバイダーは、完全オンショアの競合他社が対抗しにくいコストポジションを確立できます。
地域分析
北米は2025年の会計プロフェッショナルサービス市場の37.6%を占めました。米国は、証券取引委員会の開示要件、上場企業会計監視委員会の検査、サーベンス・オクスリー法の内部統制要件、および州の公認会計士ライセンス制度を通じて需要を支えています。Deloitteのアメリカズ事業は2025年度に現地通貨ベースで7.1%成長し、コンサルティングおよび税務アドバイザリー需要に支えられました。プライベートエクイティ活動は米国における重要な動向であり、財務系バイヤーが2026年の年初来の会計合併・買収取引の54.8%を占め、2026年7月までに62件の取引が報告されています。ラテンアメリカ、特にブラジルとメキシコは、クロスボーダー貿易要件と国際財務報告基準の採用が需要を支えることから、ニアショア提供拠点として発展しています。コロンビアおよびその他のニアショア拠点も、米国バイヤーとのタイムゾーンの一致から恩恵を受けています。
アジア太平洋地域は2031年にかけてCAGR 6.8%で拡大する見込みであり、会計プロフェッショナルサービス市場において最も速い地域成長率となっています。インドは高成長の国内市場であると同時に、大規模なオフショア会計提供センターとしての役割も担っています。中国は、多国籍企業が進化する財務報告要件を管理する中でコンプライアンスおよびアドバイザリー業務への需要を維持しています。シンガポール、オーストラリア、日本は高度なアドバイザリーおよび環境・社会・ガバナンス保証サービスへの需要を生み出しています。インド勅許会計士協会は、国内事務所の統合、実務への資本投資、より広範なアドバイザリー業務の範囲を可能にする勅許会計士法の改正を準備しています。韓国の保険報告要件と、ベトナムおよびインドネシアへの外国直接投資の増加が、アジア太平洋全域での会計プロフェッショナルサービスへの需要を高めています。
欧州には保証・報告活動を支える活発な規制パイプラインがあります。2026年の企業サステナビリティ報告指令オムニバスⅠの変更により、企業は報告アーキクチャの再設計と保証アドバイスの取得を迫られました。PwCの欧州・中東・アフリカ地域の収益は2025年度に2.5%増加し、中東欧とスペインが力強い成長を牽引しました。中東・アフリカは初期段階の機会として残っており、サウジアラビアのビジョン2030プログラムが国際財務報告基準の採用を広げ、アラブ首長国連邦が地域の企業本社を誘致しています。エジプトと南アフリカは大規模な国内基盤を持ち、規制の発展が正式な会計業務を必要とする事業体数を拡大しています。
競合環境
会計プロフェッショナルサービス市場には2つの明確な競合層があります。Deloitte、PwC、EY、KPMGは2025年度の合計収益として2,204.0億米ドルを報告しました。Deloitteは705.0億米ドル、PwCは569.0億米ドル、EYは532.0億米ドル、KPMGは398.0億米ドルを報告しました。これらのネットワークは生成人工知能をコアサービスラインに組み込んでいます。Deloitteは2030年度までに生成人工知能に30億米ドル以上を投資することを表明し、PwCは15億米ドルの人工知能プログラムを継続しています。
最大手ネットワーク以下では、プライベートエクイティが中堅会計プロバイダーの統合を進めています。財務系バイヤーは2026年の年初来の会計合併・買収取引の54.8%を占め、2026年7月までに62件の取引が報告されています。オルタナティブプラクティス構造により、アドバイザリー関連会社への投資と、別途所有するライセンス取得済み公認会計士事務所による証明業務の実施が可能となっています。EisnerAmperとBaker Tillyは、テクノロジーと地理的拡大に投資するプライベートエクイティ支援プラットフォームを代表しています。Ramp、Canopy、Puzzleを含む人工知能ネイティブプラットフォームは、元帳および実務管理の統合を構築しています。これらのプラットフォームは取引サービスにさらなる圧力をかけ、判断に基づくアドバイザリー業務の価値を高める可能性があります。
DeloitteのOmniaとKPMGの人工知能活用型検査ツールは、継続的な投資を必要とする独自の監査分析システムの例です。監査報告書の40%に重要な監査事項が含まれており、法定監査業務の複雑性と請求可能な範囲が広がっています。同等の研究開発予算を持たない小規模事務所は、同等の能力を構築することが難しくなる可能性があります。Grant Thornton Advisorsは2026年7月、New Mountain Capitalの支援を受けてCBIZ, Inc.を50億米ドルで買収することに合意しました。H.I.G. Capitalは2026年8月、戦略的成長投資を通じてHBKの初の機関投資家パートナーとなりました。Ryanは2026年9月にSvalner Atlas Advisorsの買収を完了し、北欧およびベネルクス地域でのプレゼンスを拡大しました。
会計プロフェッショナルサービス業界リーダー
-
Deloitte
-
PricewaterhouseCoopers (PwC)
-
Ernst & Young (EY)
-
KPMG
-
BDO Global
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Ryan, LLCは、スウェーデンのストックホルムに本社を置く独立系税務・トランザクションアドバイザリー事務所であるSvalner Atlas Advisorsの買収を完了し、北欧およびベネルクス地域でのRyanのプレゼンスを拡大しました。
- 2026年8月:H.I.G. Capitalは、米国有数の統合型会計、税務、監査、コンサルティング、テクノロジー、ウェルスマネジメント事務所であるHBKへの戦略的成長投資を発表し、H.I.G.がHBKの初の機関投資家パートナーとなりました。
- 2026年7月:Grant Thornton AdvisorsはNew Mountain Capitalの支援を受け、CBIZ, Inc.を50億米ドルの全額現金取引で買収する最終合意を締結しました。統合後の事業体は世界で34,000人以上のスタッフを擁し、年間収益75億米ドルを創出する見込みであり、米国第5位のプロフェッショナルサービス、税務、アドバイザリープロバイダーとしての地位を確立します。
世界の会計プロフェッショナルサービス市場レポートの調査範囲
| 監査・保証 |
| 税務・規制サービス |
| アドバイザリー・コンサルティングサービス |
| リスク・コンプライアンス・内部監査サービス |
| 会計・財務アウトソーシングサービス |
| デジタル・テクノロジーコンサルティング |
| 大企業 |
| 中堅企業 |
| 中小・零細企業 |
| 政府・公共セクター事業体 |
| 銀行・金融サービス・保険(BFSI) |
| 情報技術・ITeS(情報技術対応サービス) |
| 製造・産業 |
| ヘルスケア・ライフサイエンス |
| 消費財・小売 |
| エネルギー・公益事業 |
| 不動産・建設 |
| インフラ・エンジニアリング |
| 通信・メディア・エンターテインメント |
| 輸送・物流 |
| その他業種 |
| オンショア/国内提供 |
| オフショア提供 |
| ハイブリッド提供 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | 監査・保証 | |
| 税務・規制サービス | ||
| アドバイザリー・コンサルティングサービス | ||
| リスク・コンプライアンス・内部監査サービス | ||
| 会計・財務アウトソーシングサービス | ||
| デジタル・テクノロジーコンサルティング | ||
| クライアント規模別 | 大企業 | |
| 中堅企業 | ||
| 中小・零細企業 | ||
| 政府・公共セクター事業体 | ||
| 業種別 | 銀行・金融サービス・保険(BFSI) | |
| 情報技術・ITeS(情報技術対応サービス) | ||
| 製造・産業 | ||
| ヘルスケア・ライフサイエンス | ||
| 消費財・小売 | ||
| エネルギー・公益事業 | ||
| 不動産・建設 | ||
| インフラ・エンジニアリング | ||
| 通信・メディア・エンターテインメント | ||
| 輸送・物流 | ||
| その他業種 | ||
| サービス提供モデル別 | オンショア/国内提供 | |
| オフショア提供 | ||
| ハイブリッド提供 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの会計プロフェッショナルサービスの予測成長率は?
このセクターは2026年から2031年にかけてCAGR 4.4%で成長する見込みです。市場規模は2026年の6,572.0億米ドルから2031年には8,151.0億米ドルに拡大すると予測されています。成長は、外部財務提供へのより広範なシフト、より複雑な報告要件、およびサービス提供におけるテクノロジーの活用拡大を反映しています。
最大の収益ポジションを持つ会計サービスはどれですか?
監査・保証は2025年に29.7%と最大のシェアを占めました。上場企業に対する法定監査要件が安定した業務基盤を提供しています。環境・社会・ガバナンス報告も保証業務の必要性を広げており、特に報告プロセスおよび関連する保証業務のサポートを必要とする企業において顕著です。
2031年にかけて最も速く成長するサービスはどれですか?
会計・財務アウトソーシングサービスは2031年にかけてCAGR 7.2%で成長する見込みです。企業は買掛金管理、売掛金管理、給与計算、財務報告をマネージドサービスモデルへ移行しています。このトレンドは、スケーラブルな提供、テクノロジー活用型プロセス、および熟練した会計リソースへのアクセスへの需要によって支えられています。
公認会計士の不足がなぜ重要なのですか?
有効ライセンスを持つ公認会計士の人口は2025年8月に653,408人に減少しました。組織は2026年に平均17件の会計・財務部門の空席を報告しました。この不足はプロバイダーの提供能力に制約をもたらし、アウトソーシング、ハイブリッド提供、および定期的な会計業務に費やす時間を削減するテクノロジーの価値を高めています。
最も速く成長する地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.8%で成長する見込みです。インドは重要な国内・オフショア提供の役割を担い、中国、シンガポール、オーストラリア、日本はコンライアンス、アドバイザリー、保証業務への需要を支えています。外国投資と変化する報告要件も複数の地域市場での活動に貢献しています。
人工知能は会計サービスをどのように変えていますか?
人工知能は、取引コーディング、照合、月次決算プロセスなどの定期的な業務の自動化を支援しています。また、アドバイザリー、ガバナンス、クラウド実装、テクノロジー保証サービスへの需要も拡大しています。プロバイダーはこれらのツールを活用して固定料金契約をサポートしながら、判断力、専門知識、クライアントとのやり取りを必要とする業務へとプロフェッショナルの能力をシフトさせています。