
Tamaño y Participación del Mercado de Servicios Profesionales de Contabilidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 657.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 815.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.40 % |
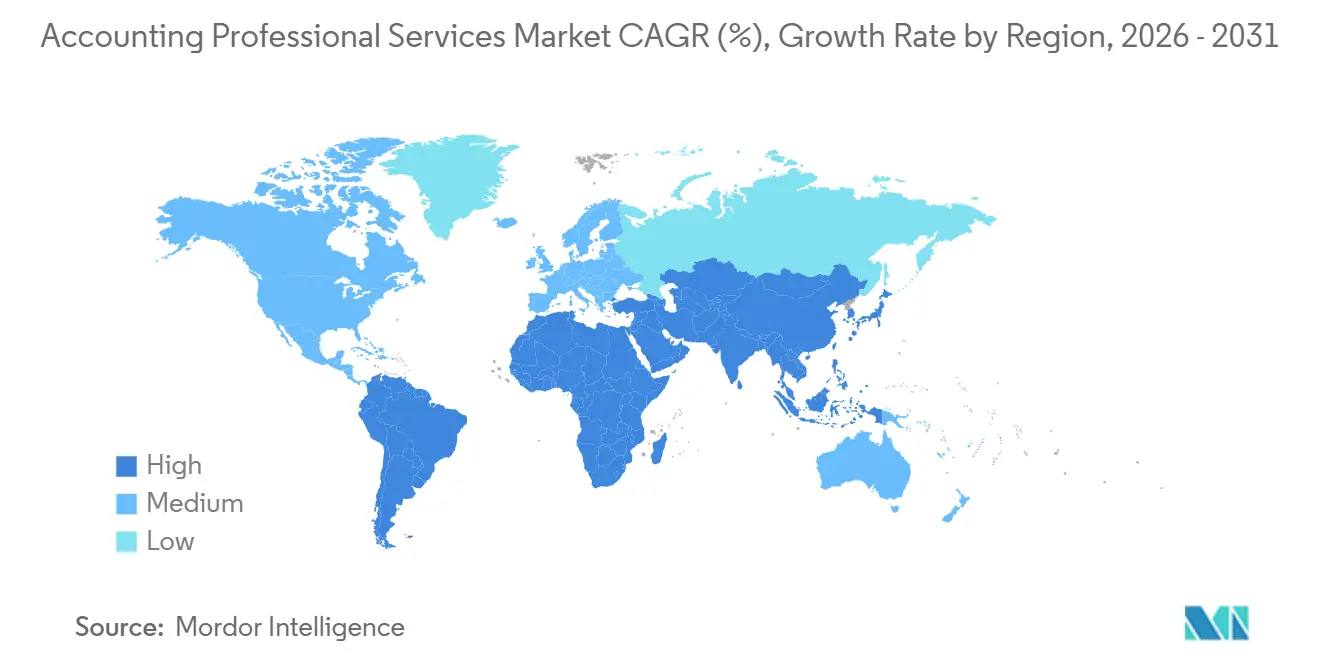
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
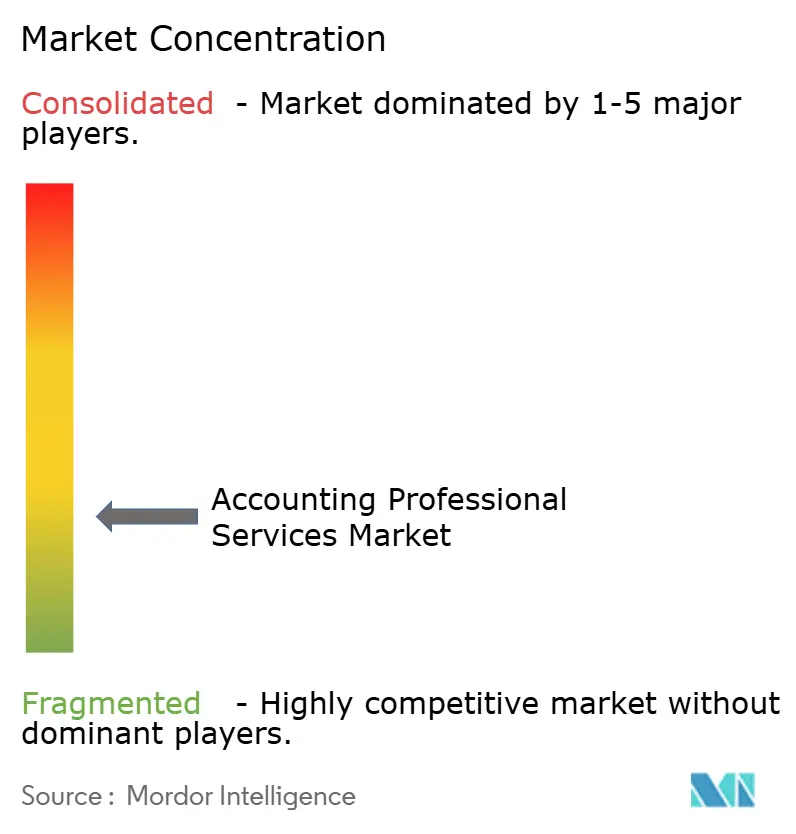
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Profesionales de Contabilidad por Mordor Intelligence
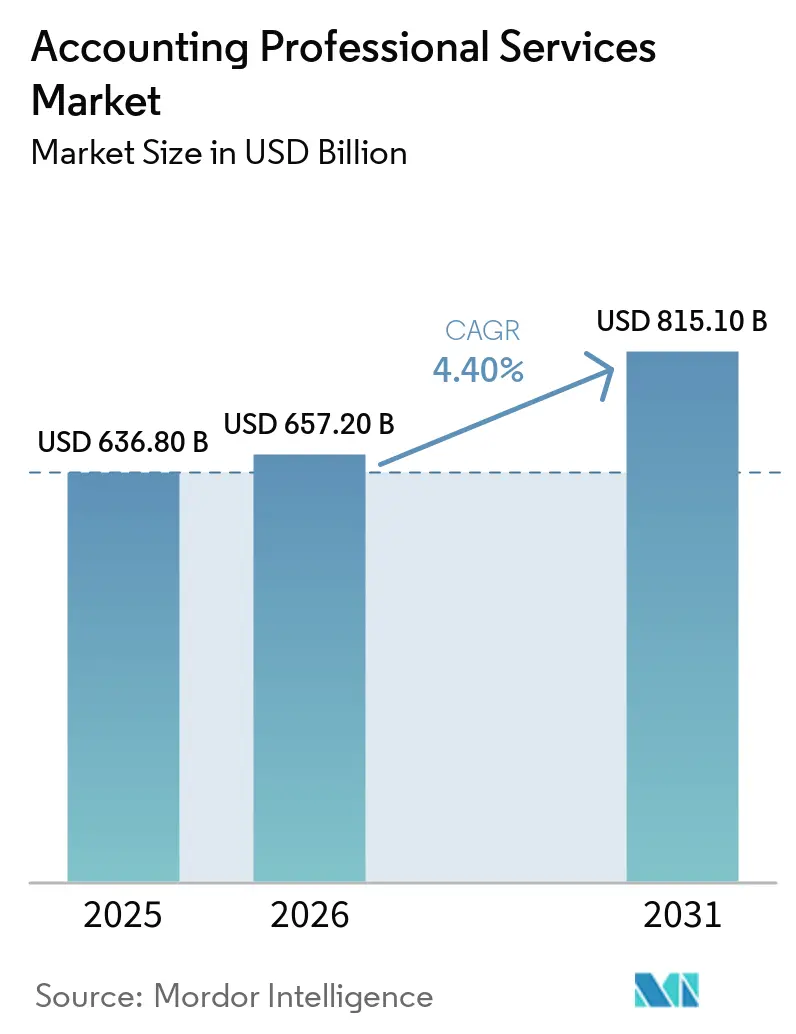
El tamaño del Mercado de Servicios Profesionales de Contabilidad fue valorado en 636,80 mil millones de USD en 2025 y se estima que crecerá desde 657,20 mil millones de USD en 2026 hasta alcanzar los 815,10 mil millones de USD en 2031, a una CAGR del 4,40% durante el período de pronóstico (2026-2031).
El mercado de servicios profesionales de contabilidad está respaldado por una tendencia continua de trasladar el trabajo financiero gestionado internamente hacia servicios prestados externamente. Las normas de presentación de informes cada vez más complejas en distintas jurisdicciones también están incrementando la demanda de trabajos de auditoría, fiscalidad, cumplimiento normativo y aseguramiento. La inteligencia artificial está transformando las necesidades de mano de obra y la prestación de servicios al mismo tiempo, en lugar de actuar como una influencia separada. La escasez de personal cualificado impulsa a los clientes a externalizar más trabajo y a los proveedores a invertir en tecnología, lo que fortalece la demanda de empresas capaces de ofrecer ambas capacidades. Los servicios rutinarios de contabilidad y los trabajos fiscales estandarizados enfrentan presión de precios derivada de la automatización, mientras que los compromisos de asesoría y los habilitados por tecnología adquieren mayor importancia en los ingresos de los proveedores.
Conclusiones Clave del Informe
- Por tipo de servicio, auditoría y aseguramiento capturó el 29,7% de la participación del mercado de servicios profesionales de contabilidad en 2025, mientras que se proyecta que los servicios de externalización de contabilidad y finanzas crezcan a una CAGR del 7,2% hasta 2031.
- Por tamaño de cliente, las grandes empresas capturaron el 55,4% de la participación del mercado de servicios profesionales de contabilidad en 2025, mientras que se proyecta que las pequeñas y microempresas crezcan a una CAGR del 6,4% hasta 2031.
- Por sector industrial, BFSI capturó el 25,3% del tamaño del mercado de servicios profesionales de contabilidad en 2025, mientras que se proyecta que salud y ciencias de la vida crezcan a una CAGR del 6,5% hasta 2031.
- Por modelo de prestación de servicios, la entrega nacional/local capturó el 77,2% del tamaño del mercado de servicios profesionales de contabilidad en 2025, mientras que se proyecta que la entrega offshore crezca a una CAGR del 7,0% hasta 2031.
- Por geografía, América del Norte capturó el 37,6% del mercado de servicios profesionales de contabilidad en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios Profesionales de Contabilidad
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Externalización y Co-Externalización de Funciones de Finanzas y Contabilidad | +1.2% | Global, con mayor intensidad en América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente Complejidad Regulatoria y de Presentación de Informes Financieros | +0.9% | Global, especialmente la Unión Europea, América del Norte y los países del Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| Adopción de Contabilidad Basada en la Nube e Informes Financieros Digitales | +0.7% | Global, con mayor adopción en América del Norte y el Norte de Europa | Corto plazo (≤ 2 años) |
| Expansión de Servicios de Contabilidad y Asesoría Habilitados por IA | +0.8% | Global, con la monetización más rápida en América del Norte y los centros de entrega de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Información Financiera en Tiempo Real y Apoyo a la Toma de Decisiones | +0.6% | Global, particularmente en grandes empresas y los segmentos BFSI | Mediano plazo (2-4 años) |
| Creciente Actividad Transfronteriza y Requisitos Internacionales de Fiscalidad y Contabilidad | +0.5% | Global, con mayor relevancia en los mercados de América del Norte, la Unión Europea y Asia-Pacífico con alta presencia multinacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Externalización y Co-Externalización de Funciones de Finanzas y Contabilidad
La externalización se utiliza cada vez más como un modelo operativo estratégico en lugar de únicamente como una medida de control de costos en el mercado de servicios profesionales de contabilidad. Una encuesta ejecutiva de febrero de 2026 reportó un crecimiento de ingresos orgánicos ajustados del 5,1% en el sector contable durante 2025, con servicios de contabilidad para clientes, consultoría e impuestos que se espera respalden un crecimiento del 7,3% en 2026[1]. La encuesta también encontró que el 62% de las firmas contables participantes habían pasado de la exploración temprana de inteligencia artificial a la implementación dirigida, mientras que el 53% esperaba una reducción en la contratación de personal como resultado. Un contador habilitado por inteligencia artificial puede gestionar 200 entidades cliente, en comparación con 20 bajo los modelos tradicionales. Este cambio puede reducir los costos unitarios para los clientes y alterar la base comercial de los contratos de externalización. Las firmas con procesos de entrega de inteligencia artificial establecidos pueden, por tanto, obtener una ventaja operativa temprana en el mercado de servicios profesionales de contabilidad.
Creciente Complejidad Regulatoria y de Presentación de Informes Financieros
La expansión regulatoria continúa respaldando el mercado de servicios profesionales de contabilidad porque genera necesidades recurrentes de presentación de informes y aseguramiento. La Directiva Ómnibus I de la Unión Europea entró en vigor en 2026 y elevó los umbrales de la Directiva de Informes de Sostenibilidad Corporativa, reduciendo el número de informantes de sostenibilidad obligatorios en un 80%. La menor población obligatoria redirige el trabajo hacia las empresas que permanecen dentro del alcance completo de presentación de informes y requieren compromisos de aseguramiento más complejos. Las empresas fuera del alcance obligatorio pueden aún buscar verificación voluntaria cuando los prestamistas e inversores solicitan datos ambientales, sociales y de gobernanza[2]. Un aumento del 417% en las multas institucionales en el primer semestre de 2025 refleja la mayor presión de cumplimiento normativo sobre las instituciones financieras. Estas condiciones respaldan la demanda de servicios de contabilidad, cumplimiento normativo y aseguramiento en el mercado de servicios profesionales de contabilidad.
Adopción de Contabilidad Basada en la Nube e Informes Financieros Digitales
La modernización de la planificación de recursos empresariales en la nube está generando trabajo de contabilidad y consultoría más allá de las adquisiciones de software. PwC está consolidando más de 100 sistemas heredados de planificación de recursos empresariales en una única plataforma SAP Cloud ERP, y más de 100.000 profesionales en 19 países ya trabajan en la nueva plataforma[3]. Dichos proyectos requieren integración de sistemas, rediseño de procesos, migración de datos y aseguramiento durante la operación en paralelo. El cambio de contratos de tiempo y materiales hacia acuerdos de precio fijo y basados en resultados para servicios de planificación de recursos empresariales en la nube exige que los proveedores desarrollen capacidades de aseguramiento en la implementación y posimplementación junto con sus ofertas tradicionales. Los clientes con entornos complejos de planificación de recursos empresariales pueden preferir soporte integrado, lo que crea una oportunidad de servicio más amplia dentro del mercado de servicios profesionales de contabilidad.
Expansión de Servicios de Contabilidad y Asesoría Habilitados por IA
La inteligencia artificial se utiliza ahora en la prestación de servicios profesionales en lugar de únicamente en programas piloto. En 2026, el 40% de las organizaciones de servicios profesionales utilizaban activamente inteligencia artificial generativa, en comparación con el 22% en 2025. Entre los usuarios actuales, el 82% interactuaba con inteligencia artificial generativa al menos semanalmente, mientras que el 15% de las organizaciones ya utilizaba herramientas agénticas[4]. Deloitte se ha comprometido con más de 3,00 mil millones de USD en inteligencia artificial generativa hasta el año fiscal 2030 e introdujo la Red Agéntica Global de Deloitte y ZoraAI. ZoraAI está diseñado para el procesamiento de facturas, el análisis de tendencias financieras y los flujos de trabajo de documentación de cumplimiento normativo. EY reportó un aumento del 30% en los ingresos relacionados con inteligencia artificial durante el año fiscal 2025, lo que indica demanda de servicios de transformación empresarial y gobernanza de inteligencia artificial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Profesionales Contables Cualificados y Preparados Tecnológicamente | -1.5% | Global, más aguda en los Estados Unidos, el Reino Unido y Australia | Largo plazo (≥ 4 años) |
| Aumento de los Costos de Ciberseguridad, Privacidad de Datos y Cumplimiento Normativo | -0.8% | Global, con mayor presión de costos en los mercados con alta concentración de servicios financieros | Mediano plazo (2-4 años) |
| Presión Inducida por la Automatización sobre las Tarifas de Contabilidad Rutinaria | -0.6% | Global, concentrada en los Estados Unidos, el Reino Unido y los mercados tecnológicamente maduros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Elevados Costos de Inversión e Integración Tecnológica para Firmas Contables | -0.5% | Global, más gravoso para las firmas contables de nivel medio y regionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales Contables Cualificados y Preparados Tecnológicamente
La escasez de profesionales cualificados es una restricción estructural en el mercado de servicios profesionales de contabilidad. El Consejo de Directores Financieros reportó un Índice de Escasez de Talento del 77% en 2026, en comparación con un Índice de Superávit de Talento del 108% en 2025. Las organizaciones reportaron un promedio de 17 puestos vacantes en contabilidad y finanzas, en comparación con 5 en 2025 y 2 en 2024. La Asociación Nacional de Juntas Estatales de Contabilidad reportó 653.408 contadores públicos certificados con licencia activa en agosto de 2025, frente a 671.855 un año antes. El Instituto Americano de Contadores Públicos Certificados reportó que las titulaciones en contabilidad cayeron un 6,6% interanual hasta 55.152 durante el ciclo académico 2023-24. La reducción de nuevos ingresos, las jubilaciones y la demanda de habilidades preparadas tecnológicamente están debilitando la cantera de talento de nivel medio y favoreciendo a los proveedores con modelos de externalización escalados y de entrega habilitada por tecnología.
Aumento de los Costos de Ciberseguridad, Privacidad de Datos y Cumplimiento Normativo
Las firmas contables conservan información fiscal, de identidad y de cuentas financieras altamente sensible, lo que convierte la ciberseguridad en una preocupación operativa y de cumplimiento normativo. IBM reportó un costo promedio global de violación de datos de 4,99 millones de USD en 2026, un aumento del 12% respecto al año anterior, mientras que el promedio del sector de servicios financieros fue de 6,29 millones de USD. El promedio de los Estados Unidos fue de 11,5 millones de USD por violación, más del doble de la cifra global. EY notificó al Fiscal General de California una violación que involucró una plataforma de soporte de tecnología de la información de terceros e información fiscal de clientes en julio de 2026. El evento demuestra que el riesgo puede propagarse a través de herramientas de proveedores conectados, así como a través de los propios sistemas de una firma. El seguro de ciberseguridad, las pruebas de penetración, el cumplimiento de la Norma de Salvaguardas y los procesos de notificación a clientes añaden costos fijos, particularmente para las firmas de nivel medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Externalización Cambia la Combinación de Ingresos Liderada por Auditoría
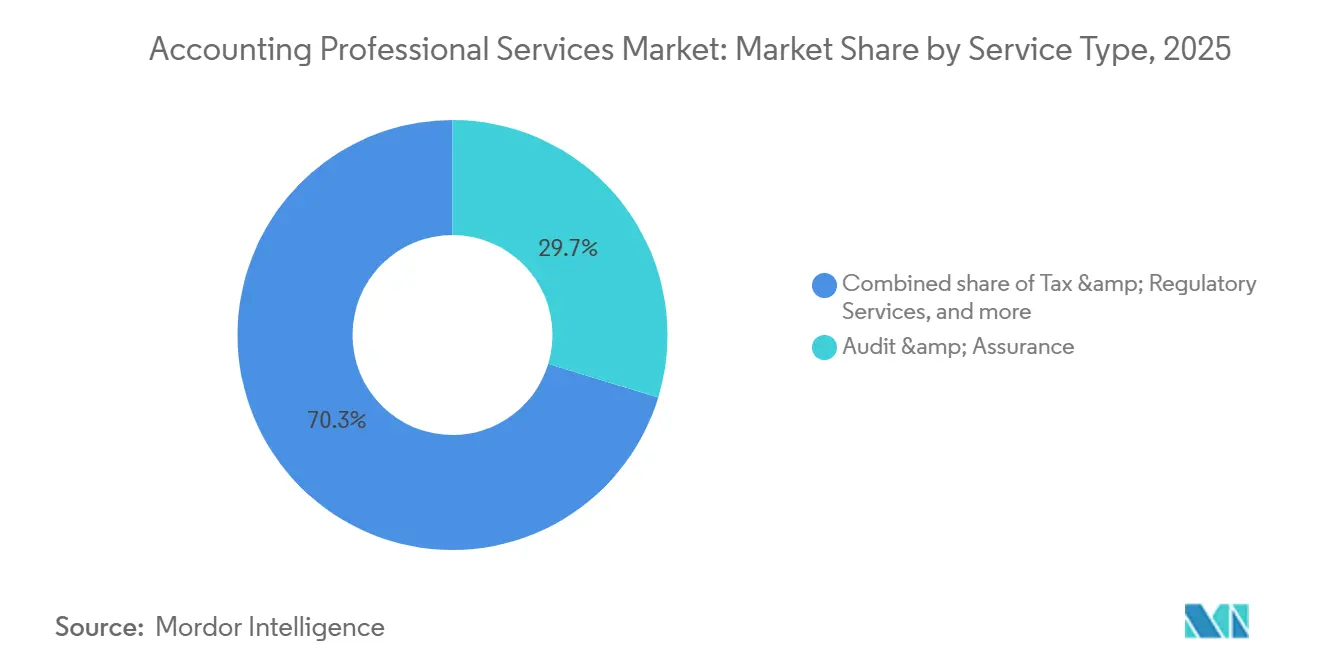
Auditoría y aseguramiento representó el 29,7% del mercado de servicios profesionales de contabilidad en 2025, convirtiéndola en la categoría de servicio más grande. Los requisitos de auditoría estatutaria para entidades cotizadas continúan respaldando esta posición. La expansión del trabajo de aseguramiento ambiental, social y de gobernanza también añade demanda de auditoría. Se proyecta que los Servicios de Externalización de Contabilidad y Finanzas crezcan a una CAGR del 7,2% hasta 2031. Los directores financieros tratan cada vez más las cuentas por pagar, las cuentas por cobrar, la nómina y la presentación de informes financieros como servicios gestionados en lugar de funciones internas.
Los Servicios Fiscales y Regulatorios siguen siendo resilientes porque las normas globales de impuesto mínimo y los mandatos de facturación electrónica amplían las necesidades de cumplimiento normativo en todas las jurisdicciones. Los Servicios de Asesoría y Consultoría se benefician de la gobernanza de inteligencia artificial, la transformación empresarial y la diligencia debida en fusiones y adquisiciones. Los Servicios de Riesgo, Cumplimiento Normativo y Auditoría Interna están respaldados por la atención de los consejos de administración al riesgo operativo tras las acciones regulatorias en servicios financieros. Las herramientas de inteligencia artificial pueden reducir el tiempo requerido para conciliaciones bancarias, codificación de transacciones y trabajos de cierre de fin de mes entre un 30 y un 70%. Esta automatización redirige la mano de obra hacia trabajos de asesoría y consultoría tecnológica en lugar de reducir el mercado de servicios profesionales de contabilidad. La Consultoría Digital y Tecnológica también se está expandiendo con proyectos de planificación de recursos empresariales en la nube y evaluaciones de preparación para la inteligencia artificial.


Por Tamaño de Cliente: Las Grandes Empresas Lideran los Ingresos Mientras las Pequeñas Empresas Amplían el Acceso
Las grandes empresas representaron el 55,4% del mercado de servicios profesionales de contabilidad en 2025. Sus requisitos de presentación de informes estatutarios, transfronterizos y ambientales, sociales y de gobernanza siguen siendo complejos. Los grandes volúmenes de transacciones también generan demanda continua de soporte en varias jurisdicciones. Se espera que las pequeñas y microempresas registren el crecimiento más rápido con una CAGR del 6,4% hasta 2031. Las plataformas de contabilidad nativas en la nube, la entrega offshore y los modelos de entrega híbrida están haciendo que los servicios profesionales sean más accesibles para las empresas en etapa de crecimiento.
Las empresas del mercado medio son un área competitiva importante para las consolidaciones contables respaldadas por capital privado y las firmas de asesoría boutique habilitadas por inteligencia artificial. El segmento ha sido históricamente desatendido por las redes más grandes y puede resultar costoso para las firmas regionales más pequeñas. Las entidades del Gobierno y el Sector Público proporcionan demanda estable, especialmente donde las reformas de presentación de informes financieros se alinean con las Normas Internacionales de Contabilidad del Sector Público. Los grandes clientes negocian cada vez más acuerdos de tarifa fija y basados en suscripción en lugar de compromisos convencionales por hora. En 2026, el 62% de las firmas contables habían pasado de la exploración de inteligencia artificial a la implementación dirigida. Esta eficiencia es importante donde los acuerdos de tarifa fija ejercen presión sobre las tasas de realización.
Por Sector Industrial: BFSI Lidera la Demanda Mientras el Sector Salud se Expande Rápidamente
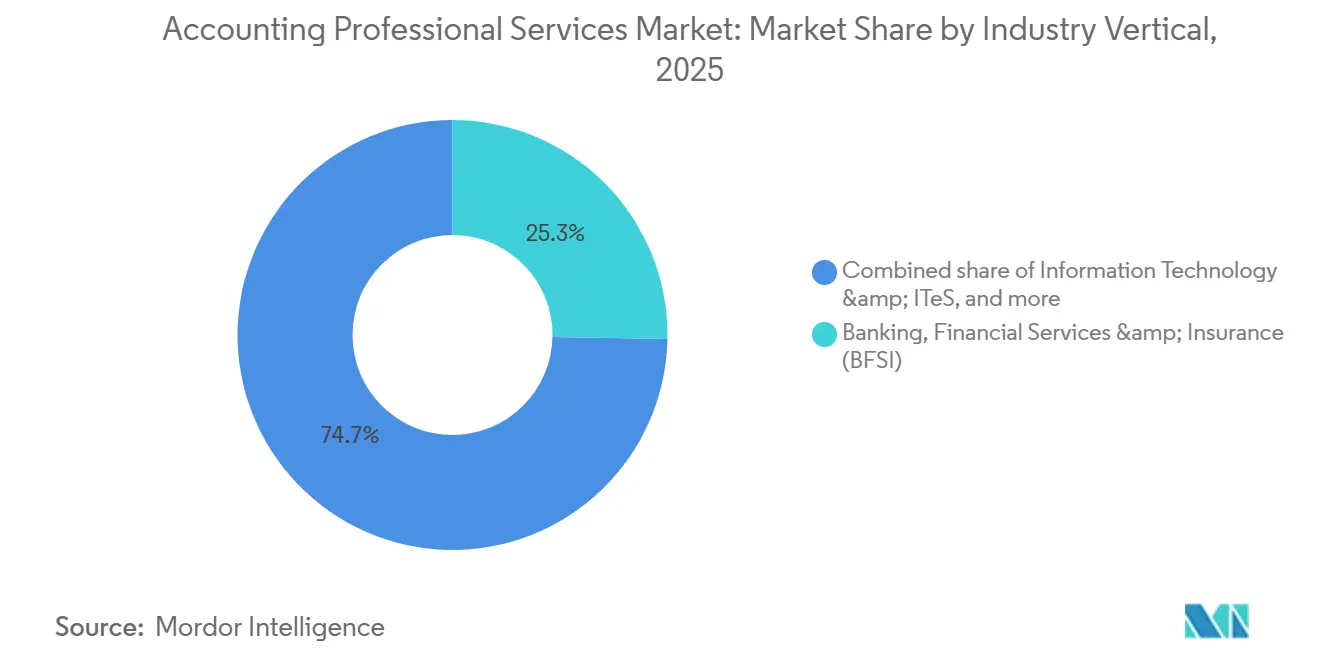
BFSI representó el 25,3% del tamaño del mercado de servicios profesionales de contabilidad en 2025. Los cálculos de capital regulatorio, el monitoreo antilavado de dinero y la contabilidad a valor razonable hacen que el sector sea altamente intensivo en auditoría. Estos requisitos demandan trabajo continuo de aseguramiento y asesoría. Se proyecta que Salud y Ciencias de la Vida crezca a una CAGR del 6,5% hasta 2031. La contabilidad del ciclo de ingresos más compleja y los controles financieros relacionados con la información de salud respaldan la demanda de servicios externalizados especializados.
El sector salud registró una tasa de adopción de externalización de contabilidad y finanzas del 68% en 2026, con la gestión del ciclo de ingresos, la conciliación de reclamaciones y la presentación de informes a pagadores como las principales actividades externalizadas. Tecnología de la Información y Servicios Habilitados por Tecnología de la Información requieren soporte para la contabilidad de compensación en acciones de múltiples entidades. Los clientes de Manufactura e Industrial requieren contabilidad de costos para cadenas de suministro globales. Consumo y Comercio Minorista, Energía y Servicios Públicos, e Inmobiliario y Construcción están adoptando la externalización a medida que consolidan operaciones y gestionan los costos administrativos. Telecomunicaciones, infraestructura y transporte requieren contabilidad especializada para contratos de larga duración y bases de activos regulatorios. KPMG encontró que el 67% de los inversores en salud esperaban mayor actividad de operaciones en 2026, lo que respalda la demanda de asesoría en transacciones y diligencia debida financiera.
Por Modelo de Prestación de Servicios: La Entrega Offshore Aprovecha la Escala de Talento y Tecnología
La entrega nacional/local retuvo el 77,2% del mercado de servicios profesionales de contabilidad en 2025. Los clientes valoran la proximidad, la alineación de zonas horarias y la familiaridad con la normativa local. Estos factores son particularmente importantes para la firma de auditorías, la estrategia fiscal y el trabajo de asesoría que requiere interacción en tiempo real. Se proyecta que la entrega offshore crezca a una CAGR del 7,0% hasta 2031. Su crecimiento está cada vez más vinculado a la escala de talento habilitada por inteligencia artificial en lugar de únicamente a las diferencias de costos laborales.
La amplia base de entrega contable de India respalda trabajos financieros complejos, así como el procesamiento transaccional. La entrega híbrida combina la gestión de relaciones onshore, la ejecución offshore y la automatización digital para clientes del mercado medio y grandes empresas. Para 2025, el 65% de las organizaciones planeaban expandir o reestructurar los servicios financieros compartidos, mientras que el 57% planeaba integrar la entrega externalizada o híbrida en estos centros. Este modelo puede convertir a los proveedores periódicos en socios operativos integrados y aumentar los costos de cambio. Los proveedores que combinan trabajo de asesoría de inteligencia artificial onshore con centros de talento offshore pueden establecer una posición de costos difícil de igualar para los competidores totalmente onshore.
Análisis Geográfico
América del Norte representó el 37,6% del mercado de servicios profesionales de contabilidad en 2025. Los Estados Unidos respaldan la demanda a través de las divulgaciones de la Comisión de Bolsa y Valores, las inspecciones de la Junta de Supervisión Contable de Empresas Públicas, los requisitos de control interno de la Ley Sarbanes-Oxley y la licencia estatal de contador público certificado. El negocio de las Américas de Deloitte creció un 7,1% en moneda local durante el año fiscal 2025, respaldado por la demanda de consultoría y asesoría fiscal. La actividad de capital privado es un desarrollo importante en los Estados Unidos, con compradores financieros que representaron el 54,8% de las transacciones de fusiones y adquisiciones contables hasta la fecha en 2026. América Latina, especialmente Brasil y México, se está desarrollando como una ubicación de entrega nearshore porque los requisitos de comercio transfronterizo y la adopción de las Normas Internacionales de Información Financiera respaldan la demanda. Colombia y otras ubicaciones nearshore también se benefician de la alineación de zonas horarias con los compradores de los Estados Unidos.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,8% hasta 2031, la tasa regional más rápida en el mercado de servicios profesionales de contabilidad. India sirve tanto como una ubicación doméstica de alto crecimiento como un gran centro de entrega contable offshore. China mantiene demanda de trabajo de cumplimiento normativo y asesoría a medida que las empresas multinacionales gestionan los requisitos cambiantes de presentación de informes financieros. Singapur, Australia y Japón generan demanda de servicios sofisticados de asesoría y aseguramiento ambiental, social y de gobernanza. El Instituto de Contadores Colegiados de India está preparando cambios a la Ley de Contadores Colegiados que permitirían la consolidación de firmas nacionales, la inversión de capital en prácticas y un alcance más amplio de trabajo de asesoría. Los requisitos de presentación de informes de seguros de Corea del Sur, junto con el aumento de la inversión extranjera directa en Vietnam e Indonesia, añaden demanda de servicios profesionales de contabilidad en toda la región Asia-Pacífico.
Europa tiene un activo proceso regulatorio que respalda la actividad de aseguramiento y presentación de informes. Los cambios de la Directiva Ómnibus I de la Directiva de Informes de Sostenibilidad Corporativa en 2026 llevaron a las empresas a rediseñar las arquitecturas de presentación de informes y buscar asesoría de aseguramiento. Los ingresos de PwC en Europa, Oriente Medio y África aumentaron un 2,5% en el año fiscal 2025, con Europa Central y Oriental y España registrando un fuerte crecimiento. Oriente Medio y África siguen siendo una oportunidad en etapa temprana, ya que el programa Visión 2030 de Arabia Saudita amplía la adopción de las Normas Internacionales de Información Financiera y los Emiratos Árabes Unidos atraen sedes corporativas regionales. Egipto y Sudáfrica tienen grandes bases domésticas donde el desarrollo regulatorio amplía el número de entidades que requieren trabajo contable formal.

Panorama Competitivo
El mercado de servicios profesionales de contabilidad tiene dos niveles competitivos diferenciados. Deloitte, PwC, EY y KPMG reportaron ingresos combinados del año fiscal 2025 de 220,40 mil millones de USD. Deloitte reportó 70,50 mil millones de USD, PwC reportó 56,90 mil millones de USD, EY reportó 53,20 mil millones de USD y KPMG reportó 39,80 mil millones de USD. Estas redes están incorporando inteligencia artificial generativa en sus líneas de servicio principales. Deloitte se ha comprometido con más de 3,00 mil millones de USD en inteligencia artificial generativa hasta el año fiscal 2030, y PwC continúa su programa de inteligencia artificial de 1,50 mil millones de USD.
Por debajo de las redes más grandes, el capital privado está consolidando a los proveedores contables de nivel medio. Los compradores financieros representaron el 54,8% de las transacciones de fusiones y adquisiciones contables hasta la fecha en 2026, con 62 operaciones reportadas hasta julio de 2026. La estructura de práctica alternativa permite la inversión en una filial de asesoría mientras una firma de contadores públicos certificados con licencia separada completa el trabajo de atestación. EisnerAmper y Baker Tilly representan plataformas respaldadas por capital privado que están invirtiendo en tecnología y expansión geográfica. Las plataformas nativas de inteligencia artificial, incluidas Ramp, Canopy y Puzzle, están desarrollando integraciones de libros contables y gestión de prácticas. Estas plataformas pueden ejercer mayor presión sobre los servicios transaccionales y aumentar el valor del trabajo de asesoría basado en el juicio profesional.
Omnia de Deloitte y las herramientas de inspección habilitadas por inteligencia artificial de KPMG son ejemplos de sistemas propietarios de análisis de auditoría que requieren inversión sostenida. El cuarenta por ciento de los informes de auditoría incluyen Asuntos Críticos de Auditoría, lo que amplía la complejidad y el alcance facturable del trabajo de auditoría estatutaria. Las firmas más pequeñas sin presupuestos comparables de investigación y desarrollo pueden encontrar más difícil desarrollar capacidades equivalentes. Grant Thornton Advisors acordó adquirir CBIZ en una transacción de 5,00 mil millones de USD respaldada por New Mountain Capital en julio de 2026. H.I.G. Capital se convirtió en el primer socio institucional de HBK a través de una inversión estratégica de crecimiento en agosto de 2026. Ryan completó su adquisición de Svalner Atlas Advisors en septiembre de 2026, ampliando su presencia en las regiones nórdica y del Benelux.
Líderes de la Industria de Servicios Profesionales de Contabilidad
-
Deloitte
-
PricewaterhouseCoopers (PwC)
-
Ernst & Young (EY)
-
KPMG
-
BDO Global
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Ryan, LLC completó la adquisición de Svalner Atlas Advisors, una firma independiente líder en asesoría fiscal y de transacciones con sede en Estocolmo, Suecia, ampliando la presencia de Ryan en los países nórdicos y el Benelux.
- Agosto de 2026: H.I.G. Capital anunció una inversión estratégica de crecimiento en HBK, una de las firmas integradas líderes de los Estados Unidos en contabilidad, fiscalidad, auditoría, consultoría, tecnología y gestión patrimonial, estableciendo a H.I.G. como el primer socio institucional de HBK.
- Julio de 2026: Grant Thornton Advisors suscribió un acuerdo definitivo para adquirir CBIZ, Inc. en una transacción en efectivo valorada en 5,00 mil millones de USD, respaldada por New Mountain Capital. Se proyecta que la entidad combinada genere 7,50 mil millones de USD en ingresos anuales con más de 34.000 empleados a nivel global, posicionándola como el quinto mayor proveedor de servicios profesionales, fiscalidad y asesoría de los Estados Unidos.


Alcance del Informe Global del Mercado de Servicios Profesionales de Contabilidad
| Auditoría y Aseguramiento |
| Servicios Fiscales y Regulatorios |
| Servicios de Asesoría y Consultoría |
| Servicios de Riesgo, Cumplimiento Normativo y Auditoría Interna |
| Servicios de Externalización de Contabilidad y Finanzas |
| Consultoría Digital y Tecnológica |
| Grandes Empresas |
| Empresas del Mercado Medio |
| Pequeñas y Microempresas |
| Entidades del Gobierno y el Sector Público |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Tecnología de la Información y Servicios Habilitados por Tecnología de la Información |
| Manufactura e Industrial |
| Salud y Ciencias de la Vida |
| Consumo y Comercio Minorista |
| Energía y Servicios Públicos |
| Inmobiliario y Construcción |
| Infraestructura e Ingeniería |
| Telecomunicaciones, Medios de Comunicación y Entretenimiento |
| Transporte y Logística |
| Otros Sectores Industriales |
| Entrega Nacional/Local |
| Entrega Offshore |
| Entrega Híbrida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Auditoría y Aseguramiento | |
| Servicios Fiscales y Regulatorios | ||
| Servicios de Asesoría y Consultoría | ||
| Servicios de Riesgo, Cumplimiento Normativo y Auditoría Interna | ||
| Servicios de Externalización de Contabilidad y Finanzas | ||
| Consultoría Digital y Tecnológica | ||
| Por Tamaño de Cliente | Grandes Empresas | |
| Empresas del Mercado Medio | ||
| Pequeñas y Microempresas | ||
| Entidades del Gobierno y el Sector Público | ||
| Por Sector Industrial | Banca, Servicios Financieros y Seguros (BFSI) | |
| Tecnología de la Información y Servicios Habilitados por Tecnología de la Información | ||
| Manufactura e Industrial | ||
| Salud y Ciencias de la Vida | ||
| Consumo y Comercio Minorista | ||
| Energía y Servicios Públicos | ||
| Inmobiliario y Construcción | ||
| Infraestructura e Ingeniería | ||
| Telecomunicaciones, Medios de Comunicación y Entretenimiento | ||
| Transporte y Logística | ||
| Otros Sectores Industriales | ||
| Por Modelo de Prestación de Servicios | Entrega Nacional/Local | |
| Entrega Offshore | ||
| Entrega Híbrida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios profesionales de contabilidad hasta 2031?
Se proyecta que el sector crezca a una CAGR del 4,4% de 2026 a 2031. Se espera que su valor aumente desde 657,20 mil millones de USD en 2026 hasta 815,10 mil millones de USD en 2031. El crecimiento refleja un cambio más amplio hacia la entrega financiera externa, una presentación de informes más compleja y un mayor uso de la tecnología en la prestación de servicios.
¿Qué servicio contable tiene la mayor posición de ingresos?
Auditoría y Aseguramiento representó la mayor participación con el 29,7% en 2025. Los requisitos de auditoría estatutaria para empresas cotizadas proporcionan una base estable de actividad. La presentación de informes ambientales, sociales y de gobernanza también amplía la necesidad de trabajo de aseguramiento, particularmente donde las empresas necesitan apoyo con los procesos de presentación de informes y los compromisos de aseguramiento relacionados.
¿Qué servicio se espera que crezca más rápido hasta 2031?
Se proyecta que los Servicios de Externalización de Contabilidad y Finanzas crezcan a una CAGR del 7,2% hasta 2031. Las empresas están trasladando las cuentas por pagar, las cuentas por cobrar, la nómina y la presentación de informes financieros a modelos de servicios gestionados. Esta tendencia está respaldada por la demanda de entrega escalable, procesos habilitados por tecnología y acceso a recursos contables especializados.
¿Por qué es importante la escasez de contadores públicos certificados?
La población activa de contadores públicos certificados cayó a 653.408 en agosto de 2025. Las organizaciones reportaron un promedio de 17 puestos vacantes en contabilidad y finanzas en 2026. La escasez aumenta las restricciones de entrega para los proveedores y otorga mayor valor a la externalización, la entrega híbrida y las tecnologías que reducen el tiempo dedicado a tareas contables recurrentes.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031. India tiene un papel doméstico y offshore importante, mientras que China, Singapur, Australia y Japón respaldan la demanda de trabajo de cumplimiento normativo, asesoría y aseguramiento. La inversión extranjera y los cambiantes requisitos de presentación de informes también contribuyen a la actividad en varios mercados regionales.
¿Cómo está cambiando la inteligencia artificial los servicios contables?
La inteligencia artificial respalda la automatización de tareas recurrentes como la codificación de transacciones, las conciliaciones y los procesos de cierre de fin de mes. También amplía la demanda de servicios de asesoría, gobernanza, implementación en la nube y aseguramiento tecnológico. Los proveedores utilizan estas herramientas para respaldar compromisos de tarifa fija mientras redirigen la capacidad profesional hacia trabajos que requieren juicio, conocimiento especializado e interacción con el cliente.


 Sus datos están seguros y nunca se venden ni se comparten.
