
Tamanho e Participação do Mercado de Serviços de Preços de Transferência
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.20 % |
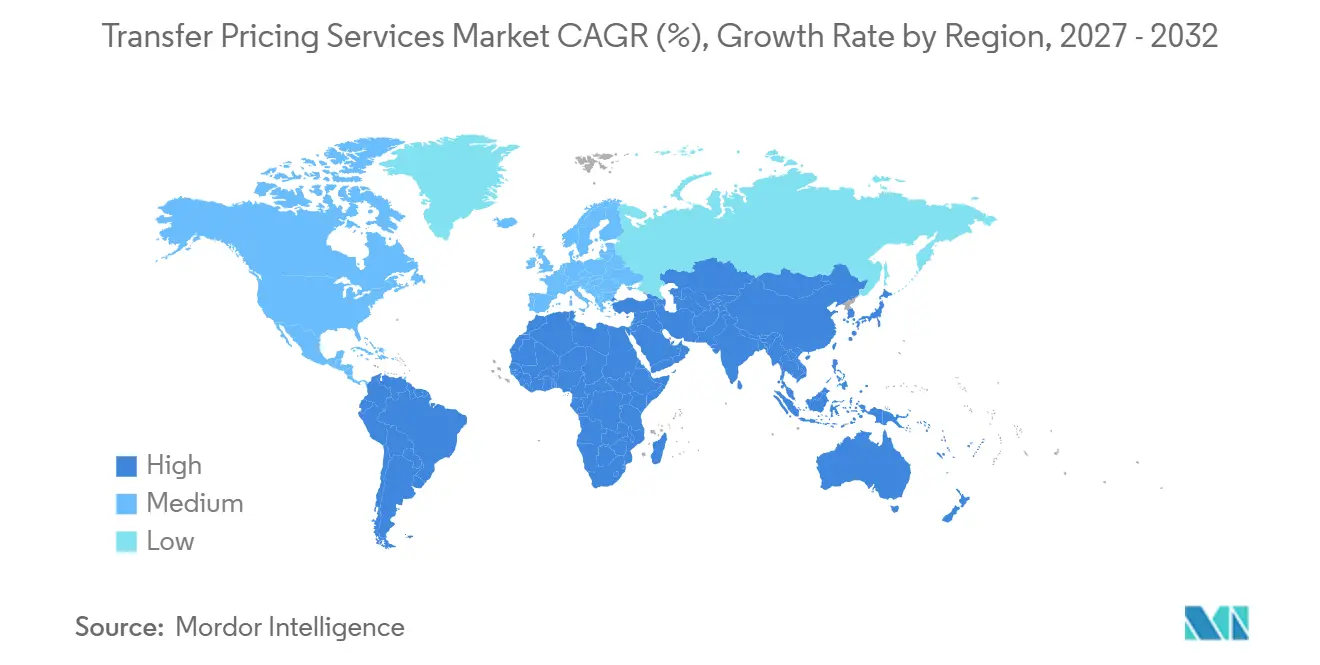
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
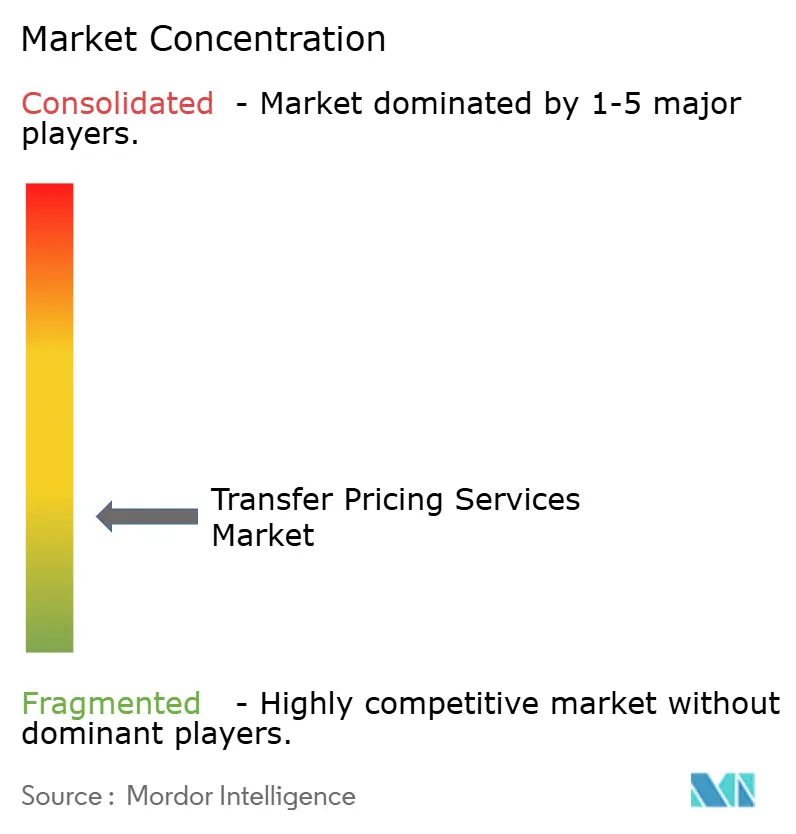
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Preços de Transferência por Mordor Intelligence
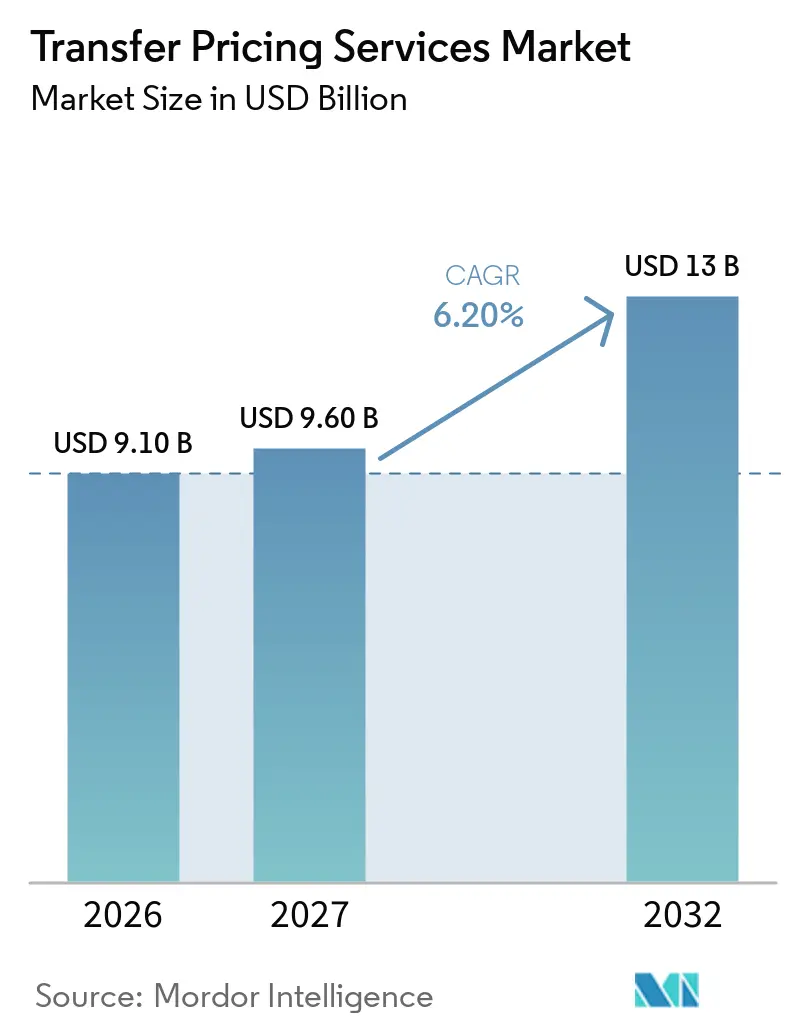
Espera-se que o tamanho do Mercado de Serviços de Preços de Transferência cresça de 9,10 bilhões de USD em 2026 para 9,60 bilhões de USD em 2027 e deve atingir 13 bilhões de USD até 2032, a um CAGR de 6,20% no período de 2027 a 2032.
O mercado de serviços de preços de transferência está em expansão à medida que as empresas multinacionais enfrentam mais transações transfronteiriças e uma fiscalização tributária mais rigorosa. O volume do comércio mundial de mercadorias cresceu 4,6% em 2025, enquanto o comércio de mercadorias do G20 aumentou 5,3% em relação ao trimestre anterior no primeiro trimestre de 2026, elevando o número de fluxos entre empresas do mesmo grupo que requerem suporte. A divulgação pública de relatórios país a país é esperada nas principais jurisdições em 2026, conferindo aos preços de transferência um papel de governança mais visível. Essa mudança favorece os prestadores que combinam trabalho de política, documentação, gestão de dados e suporte a disputas. O mercado de serviços de preços de transferência também reflete uma transição de projetos periódicos de conformidade para modelos operacionais contínuos apoiados por tecnologia.
Principais Conclusões do Relatório
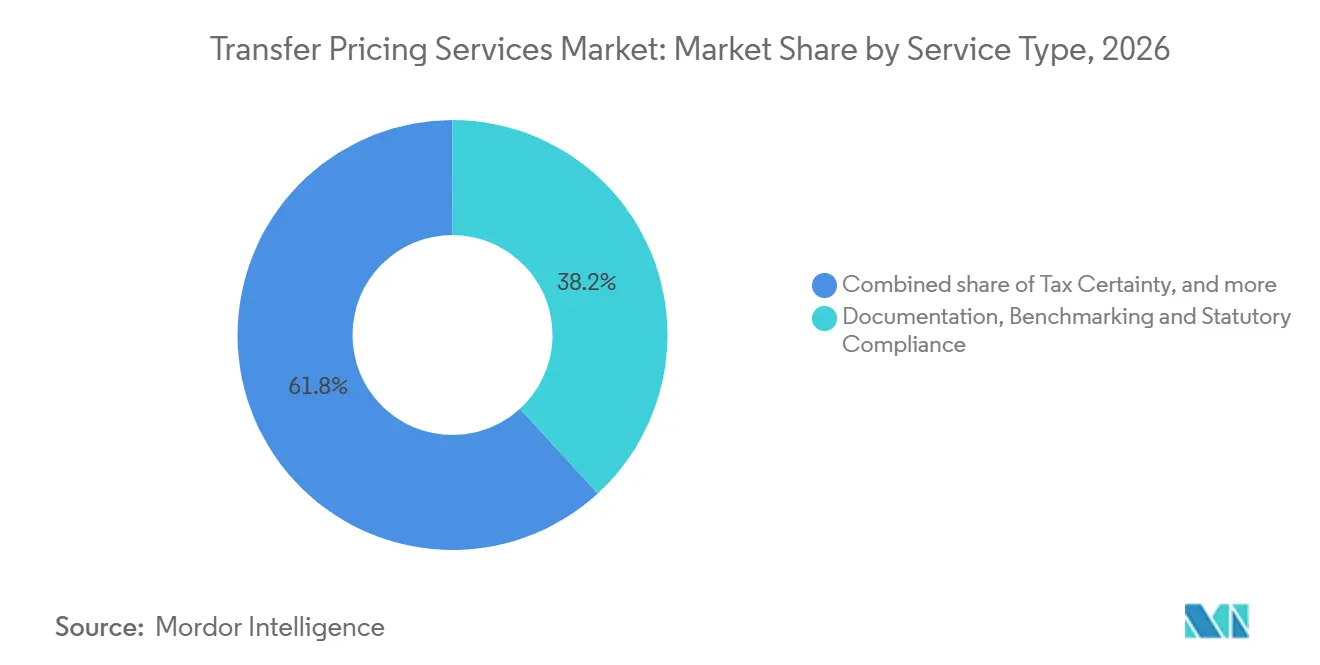
- Documentação, benchmarking e conformidade estatutária responderam por 38,2% da participação do mercado de serviços de preços de transferência em 2026, enquanto a área de controvérsia, procedimento de acordo mútuo (MAP) e resolução de disputas deve registrar um CAGR de 8,1% até 2032.
- Arranjos baseados em projetos e mandatos responderam por 46,8% da receita em 2026, enquanto as operações de preços de transferência co-terceirizadas e gerenciadas devem crescer a um CAGR de 9,2% até 2032.
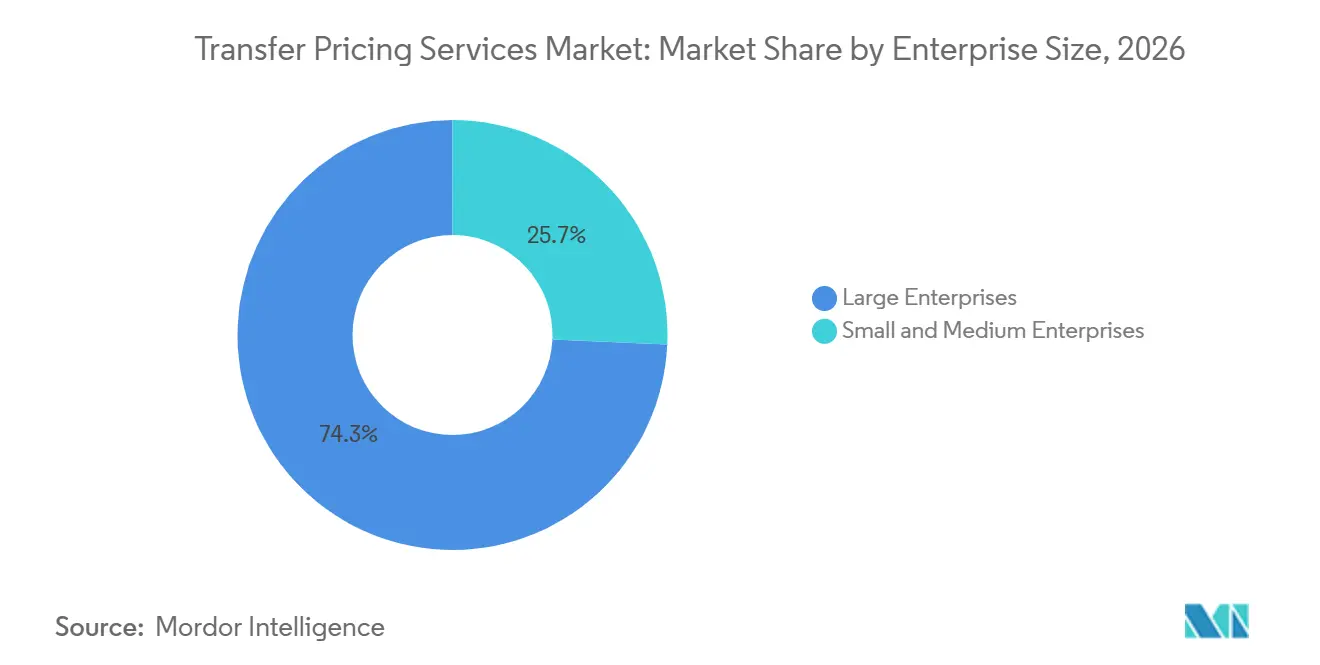
- As grandes empresas responderam por 74,3% da participação do mercado de serviços de preços de transferência em 2026, enquanto as PMEs devem crescer a um CAGR de 7,0% até 2032.
- A manufatura industrial respondeu por 22,1% da participação do mercado de serviços de preços de transferência em 2026, enquanto o setor de TMT deve crescer a um CAGR de 7,8% até 2032.
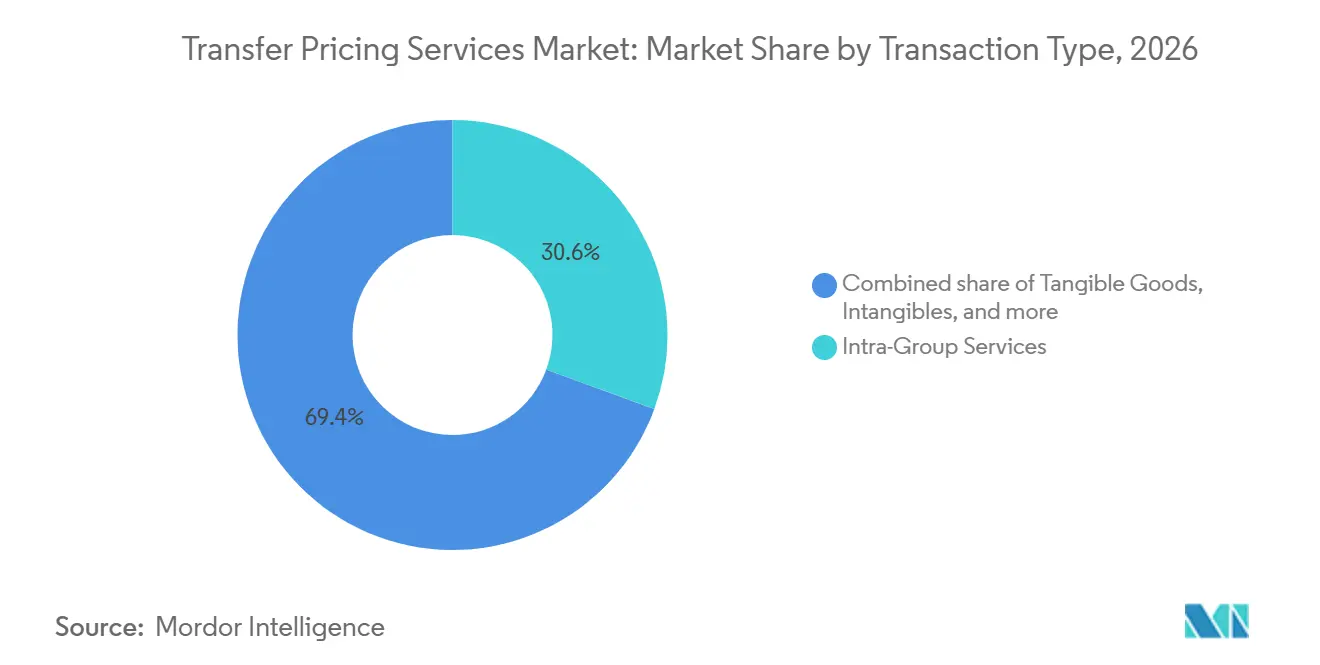
- Os serviços intragrupo responderam por 30,6% da participação do mercado de serviços de preços de transferência em 2026, enquanto as transações financeiras devem crescer a um CAGR de 8,4% até 2032.
- As redes de contabilidade e tributação responderam por 66,4% da participação do mercado de serviços de preços de transferência em 2026, enquanto as boutiques especializadas em preços de transferência devem crescer a um CAGR de 8,2% até 2032.
- A América do Norte respondeu por 40,6% da participação do mercado de serviços de preços de transferência em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Volume de Transações Transfronteiriças entre Partes Relacionadas | +1.7% | Global | Curto prazo (≤ 2 anos) |
| Expansão dos Requisitos de Documentação e Conformidade em Preços de Transferência | +1.5% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Implementação das Reformas de Preços de Transferência da OCDE e de Tributação Internacional | +1.2% | Global | Médio prazo (2-4 anos) |
| Aumento do Escrutínio das Autoridades Fiscais, Auditorias e Disputas de Preços de Transferência | +1.0% | América do Norte, Europa, núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Assessoria em Planejamento de Preços de Transferência e Reestruturação Empresarial | +0.5% | América do Norte, núcleo da Ásia-Pacífico, com extensão para Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Conformidade em Preços de Transferência e Gestão de Riscos Habilitadas por Tecnologia | +0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Volume de Transações Transfronteiriças entre Partes Relacionadas
A expansão da atividade empresarial internacional aumenta a necessidade de as empresas multinacionais avaliarem e documentarem transações transfronteiriças entre entidades associadas, em conformidade com as normas nacionais aplicáveis e as Diretrizes de Preços de Transferência da OCDE. A OCDE informou que os serviços prestados por meio de presença comercial atingiram 8,8 trilhões de USD em 2023, um canal que frequentemente envolve arranjos intragrupo[1]. Mudanças nas cadeias de suprimentos, arranjos de fornecimento e locais de produção podem alterar as funções desempenhadas, os ativos utilizados e os riscos assumidos pelas entidades relacionadas, exigindo que as empresas reavalie suas políticas de preços de transferência. Esses desenvolvimentos sustentam análises tributárias, econômicas e operacionais contínuas, juntamente com trabalhos periódicos de documentação e conformidade.
Expansão dos Requisitos de Documentação e Conformidade em Preços de Transferência
As obrigações de documentação de preços de transferência estão se tornando mais urgentes e cada vez mais padronizadas entre as jurisdições. A Alemanha geralmente exige que os registros de preços de transferência solicitados sejam apresentados em até 30 dias, enquanto determinados documentos devem ser submetidos dentro desse prazo após a notificação de uma auditoria fiscal. No Reino Unido, a Lei de Finanças de 2026 autorizou o HMRC a introduzir um Cronograma de Transações Controladas Internacionais (ICTS), com regulamentos preliminares publicados para consulta em junho de 2026 e implementação prevista para períodos contábeis com início em ou após 1º de janeiro de 2027[2]. Enquanto isso, aproximadamente 120 jurisdições introduziram obrigações de relatório país a país no âmbito da Ação 13 do BEPS da OCDE/G20, reforçando os requisitos de transparência para grupos multinacionais qualificados. Esses desenvolvimentos sustentam a demanda por documentação coordenada, gestão de dados em nível de transação e serviços contínuos de conformidade, embora a extensão da adoção de serviços gerenciados recorrentes varie entre empresas e jurisdições.
Implementação das Reformas de Preços de Transferência da OCDE e de Tributação Internacional
As reformas da OCDE estão mudando a forma como os grupos avaliam a distribuição de rotina, os serviços e as obrigações de reporte. O Montante B foi incorporado às Diretrizes de Preços de Transferência da OCDE em fevereiro de 2024 e se aplica a partir dos exercícios fiscais iniciados em 1º de janeiro de 2025 nas jurisdições que o adotaram. A OCDE divulgou revisões propostas ao Capítulo VII em junho de 2026, com maior foco em serviços intragrupo e delimitação de transações. Os relatórios públicos país a país esperados para 2026 também tornam as políticas de preços de transferência mais visíveis para as partes interessadas externas. O mercado de serviços de preços de transferência, portanto, necessita de suporte que conecte políticas técnicas com dados financeiros e operacionais confiáveis. A circular luxemburguesa de abril de 2026 sobre o Montante B ilustra a adoção jurisdicional contínua do quadro simplificado[3]. Essa atividade regulatória sustenta o trabalho de assessoria para arranjos de distribuição e encargos de serviços intragrupo.
Aumento do Escrutínio das Autoridades Fiscais, Auditorias e Disputas de Preços de Transferência
O escrutínio das autoridades fiscais continua sendo uma fonte sustentada de demanda por suporte em controvérsias. As estatísticas da OCDE registraram 2.731 novos casos de procedimento de acordo mútuo em 2024, um aumento de 29% em relação a 2023. Os casos de preços de transferência cresceram 29,1%, totalizando 2.525, e o tempo médio de resolução foi de 30,9 meses[4]. Longos períodos de resolução incentivam as empresas a melhorar as evidências antes que os desacordos se tornem disputas formais. O mercado de serviços de preços de transferência se beneficia dessa necessidade de prontidão para auditorias, suporte a APAs e gestão coordenada de disputas. As regras de evidência mais rigorosas da Coreia e as orientações sobre APAs dos Emirados Árabes Unidos mostram que o escrutínio está se ampliando entre as regiões. Essas condições mantêm a demanda por trabalhos de disputa mesmo quando os sistemas de documentação já estão em vigor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Conformidade em Preços de Transferência em Múltiplas Jurisdições | -0.5% | Global | Médio prazo (2-4 anos) |
| Escassez de Profissionais Qualificados em Preços de Transferência, Tributação e Economia | -0.4% | Global | Médio prazo (2-4 anos) |
| Dados Financeiros e Transacionais Fragmentados nos Sistemas Empresariais | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Complexidade das Regulamentações Divergentes de Preços de Transferência em Nível Nacional | -0.3% | Núcleo da Ásia-Pacífico, Oriente Médio e África, com extensão para a Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Conformidade em Preços de Transferência em Múltiplas Jurisdições
A conformidade em múltiplas jurisdições pode representar um ônus substancial para grupos com recursos internos limitados. Diferentes datas de apresentação, regras de documentação e regimes de penalidades exigem fluxos de trabalho separados e revisão especializada. Obrigações adicionais de reporte na Alemanha e no Reino Unido podem elevar o custo de manutenção de uma abordagem global em conformidade. Os APAs bilaterais também podem exigir um envolvimento prolongado com as autoridades competentes, limitando seu uso entre empresas de menor porte. O mercado de serviços de preços de transferência enfrenta diferentes padrões de gastos entre clientes de grande e médio porte, pois suas capacidades internas diferem. Essas pressões de custo favorecem a documentação padronizada, os serviços gerenciados e as ferramentas que reduzem o trabalho repetitivo.
Escassez de Profissionais Qualificados em Preços de Transferência, Tributação e Economia
O trabalho em preços de transferência requer conhecimento tributário, análise financeira e compreensão do funcionamento de um negócio. Um estudo do NBER de 2025 constatou que as reformas alinhadas à OCDE foram seguidas por aumentos materiais no número de consultores de preços de transferência no Chile, na Colômbia, na Espanha e no Uruguai. O estudo também indicou que a resposta da oferta pode ficar defasada em relação à demanda regulatória em 2 a 4 anos. As ferramentas digitais podem auxiliar no benchmarking e em trabalhos rotineiros relacionados a informações, mas não substituem o julgamento sênior em casos complexos. Disputas de avaliação, caracterizações funcionais e questões de procedimento de acordo mútuo ainda requerem profissionais experientes. O mercado de serviços de preços de transferência pode, portanto, enfrentar restrições de capacidade mesmo com o aumento da demanda dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Conformidade Ancora a Receita Enquanto a Controvérsia Impulsiona o CrescimentoDocumentação, benchmarking e conformidade estatutária detiveram 38,2% da receita por tipo de serviço em 2026, refletindo a necessidade recorrente de arquivos locais, estudos de benchmarking, descrições de transações e submissões estatutárias entre empresas multinacionais. O segmento fornece os registros básicos exigidos pela Ação 13 e oferece aos prestadores uma base estável de trabalho recorrente entre jurisdições. A assessoria em política, planejamento e modelo operacional ajuda as empresas a alinhar políticas com mudanças operacionais, enquanto os serviços de certeza tributária apoiam grupos que buscam clareza antes de realizar arranjos transfronteiriços complexos. O Conselho Central de Impostos Diretos da Índia concluiu 219 acordos de APA no exercício fiscal 2025-26, incluindo 84 acordos bilaterais, demonstrando o uso contínuo de mecanismos de certeza. O preço de transferência operacional também está ganhando importância à medida que as empresas buscam controles que vinculem as escolhas de política às transações processadas ao longo do ano.
A controvérsia, o MAP e a resolução de disputas devem crescer a um CAGR de 8,1% até 2032, sustentados por maiores volumes de casos e capacidade limitada das autoridades competentes. A OCDE registrou um número recorde de casos de MAP em preços de transferência em 2024, aumentando a necessidade de análise pré-disputa, preparação de evidências e gestão coordenada de casos. A consulta ao Capítulo VII de junho de 2026 pode gerar trabalho adicional de documentação para transações de serviços, pois confere maior atenção à delimitação de transações e a exemplos de suporte. O suporte eficaz neste segmento combina documentação de preços de transferência, análise econômica e uma explicação clara do benefício comercial recebido pelas entidades do grupo. O mercado de serviços de preços de transferência provavelmente manterá a liderança de crescimento do segmento à medida que as autoridades fiscais continuem a testar os encargos intragrupo e as evidências relacionadas.
Por Modelo de Entrega:
Mandatos Lideram, mas a Co-terceirização Perturba o MercadoOs arranjos de projeto/mandato responderam por 46,8% da receita em 2026, pois as negociações de APA, as disputas de avaliação e as reestruturações empresariais são específicas para cada caso e frequentemente requerem o envolvimento de especialistas seniores. Essas atribuições nem sempre podem ser padronizadas, o que sustenta um papel de assessoria premium para prestadores experientes. Os arranjos de retainer recorrente atendem clientes com necessidades anuais previsíveis de documentação, revisão e benchmarking, especialmente grupos que precisam de acesso regular a especialistas sem uma grande equipe interna. O mercado de serviços de preços de transferência continua a utilizar ambos os modelos, embora as ferramentas possam agora automatizar partes da coleta de informações e do trabalho de comparação de rotina. Os clientes esperam cada vez mais que os assessores dediquem mais tempo a exceções, revisões e julgamento profissional, em vez de tarefas de produção repetitivas.
As operações de preços de transferência co-terceirizadas/gerenciadas devem crescer a um CAGR de 9,2% até 2032, a maior taxa de crescimento nas estimativas de segmentação. Calendários mais apertados na Alemanha, no Reino Unido e nas jurisdições da Ásia-Pacífico estão incentivando as empresas a manter controles de preços de transferência ao longo do ano, em vez de preparar arquivos apenas próximo aos prazos de apresentação. A Deloitte informou que organizações com ferramentas de IA maduras reduziram os gastos externos com assessores de documentação em 51% e as horas internas de pessoal em 38% em 2025. O mercado de serviços de preços de transferência está respondendo por meio de modelos híbridos que combinam equipes de clientes, plataformas tecnológicas e revisão especializada para um processo de governança mais contínuo. Esses arranjos preservam o suporte especializado para casos complexos, ao mesmo tempo em que criam um registro mais consistente de decisões de precificação e evidências de suporte.
Por Porte da Empresa:
Grandes Empresas Ancoram os Gastos, PMEs AceleramAs grandes empresas responderam por 74,3% da receita em 2026, pois suas operações internacionais criam uma ampla gama de transações entre partes relacionadas, entidades jurídicas, obrigações de reporte e interações com autoridades fiscais. Elas requerem cobertura global para APAs, casos de MAP, documentação e controles operacionais, o que sustenta a entrega coordenada em múltiplos países. O mercado de serviços de preços de transferência é ancorado por essa demanda, especialmente onde os clientes precisam de sistemas que reconciliem políticas com informações financeiras e registros locais. Os relacionamentos estabelecidos com prestadores são duradouros porque os programas globais requerem pessoal local e conhecimento acumulado do modelo operacional do cliente. Essas características explicam por que as grandes empresas permanecem centrais para a receita dos prestadores e para o caso de negócios de amplas redes profissionais.
As PMEs devem crescer a um CAGR de 7,0% até 2032, à medida que a atenção regulatória se estende a grupos transfronteiriços menores, especialmente aqueles com empréstimos e taxas de gestão relevantes. O orçamento canadense de 2025 aumentou o escrutínio sobre PMEs envolvidas em empréstimos entre partes relacionadas e taxas de gestão. O ICTS proposto pelo Reino Unido também pode afetar grupos de médio porte com transações transfronteiriças qualificadas, criando demanda por processos práticos de reporte. Esses clientes geralmente são mais sensíveis a custos, o que cria uma abertura para documentação padronizada e apoiada por tecnologia que permaneça defensável sob revisão. O mercado de serviços de preços de transferência pode atender a esse grupo por meio de escopos focados, custos de entrega mais baixos e suporte especializado para questões incomuns de financiamento, intangíveis ou reestruturação.
Por Setor Industrial:
A Manufatura Ancora a Participação enquanto o TMT Reescreve as RegrasA manufatura industrial deteve 22,1% da receita por setor industrial em 2026, pois o investimento de capital, os longos ciclos de produtos e as cadeias de suprimentos em múltiplos países geram um número substancial de transações entre partes relacionadas. As interações entre alfândega e preços de transferência aumentam a necessidade de análise de margens, atualizações de documentação e suporte a disputas nas empresas de manufatura. As ações tarifárias dos Estados Unidos durante 2025 e 2026 pressionaram os retornos de fabricantes com risco limitado e exigiram que os grupos reconsiderassem se as margens registradas permaneciam consistentes com as funções e riscos declarados. Os serviços financeiros também contribuem por meio de arranjos de tesouraria, pool de caixa e seguros cativos que requerem análise financeira detalhada e documentação clara. O mercado de serviços de preços de transferência mantém a manufatura como uma importante fonte de trabalho porque as cadeias de suprimentos físicas permanecem intimamente ligadas ao escrutínio tributário e aduaneiro.
O TMT deve crescer a um CAGR de 7,8% até 2032, pois o setor combina talentos distribuídos, intangíveis de alto valor e modelos de negócios em rápida mudança. A propriedade intelectual, os dados de usuários e os algoritmos tornam a análise de comparabilidade padrão mais difícil e aumentam a necessidade de análise funcional detalhada. No início de 2026, nem a OCDE nem o Departamento do Tesouro dos Estados Unidos haviam emitido orientações de preços de transferência especificamente para empresas de IA. Os quadros existentes devem, portanto, ser aplicados a novos arranjos comerciais, o que aumenta a complexidade do suporte à precificação. As ciências da vida e o setor de consumo e varejo também contribuem com demanda por meio de estruturas com intangíveis intensivos, arranjos de marca e a necessidade de conectar a criação de valor com os retornos documentados.
Por Tipo de Transação:
Serviços Intragrupo Dominam enquanto as Transações Financeiras Enfrentam Escrutínio IntensificadoOs serviços intragrupo representaram 30,6% da receita em 2026, pois serviços compartilhados, taxas de gestão, suporte de tecnologia da informação e alocações de pesquisa são comuns em grupos multinacionais. Cada encargo requer evidência de um benefício para o destinatário, uma chave de alocação apropriada e um método de precificação defensável. A consulta ao Capítulo VII da OCDE de junho de 2026 abordou diretamente os testes de benefício e a seleção de métodos para transações de serviços. O trabalho com bens tangíveis está vinculado aos ciclos de auditoria de manufatura e às mudanças na cadeia de suprimentos, enquanto os intangíveis recebem escrutínio porque as estruturas de licenciamento e contribuição de custos podem ter altas consequências tributárias. O mercado de serviços de preços de transferência tem uma grande carga de trabalho recorrente nesta categoria, pois os prestadores devem conectar descrições de serviços, evidências, métodos de alocação e análise de precificação.
As transações financeiras devem crescer a um CAGR de 8,4% até 2032, à medida que as autoridades fiscais aplicam uma revisão mais detalhada ao financiamento entre empresas do mesmo grupo. A atualização de novembro de 2025 da OCDE ao comentário do Artigo 9 da Convenção Modelo de Tributação enfatizou a delimitação precisa antes da precificação das transações financeiras. Uma decisão de um tribunal belga em junho de 2025 também exigiu análise de rating de crédito com suporte independente para empréstimos intragrupo. O Pilar Dois adiciona uma consideração de taxa efetiva de imposto às estruturas de financiamento, tornando a análise mais conectada às decisões mais amplas de reporte tributário. O mercado de serviços de preços de transferência necessita de especialistas que possam documentar tomadores, termos de empréstimo, garantias, condições de mercado e o alinhamento dos arranjos de financiamento com os fatos reais.
Por Tipo de Prestador:
Redes Dominam, mas Boutiques Crescem Mais RapidamenteAs redes de contabilidade e tributação detiveram 66,4% da receita por tipo de prestador em 2026, pois os clientes multinacionais requerem suporte coordenado em muitas jurisdições. Essas redes apoiam a conformidade com o BEPS 2.0, o trabalho de transações, o relacionamento com as autoridades fiscais locais, a documentação e a gestão de disputas por meio de ampla cobertura de pessoal. O mercado de serviços de preços de transferência favorece redes amplas quando um cliente precisa de uma metodologia consistente em múltiplos países e unidades de negócios. Os escritórios de advocacia permanecem relevantes quando as disputas avançam para litígios formais, enquanto as consultorias econômicas contribuem para mandatos de avaliação, benchmarking e testemunho especializado. Os relacionamentos globais e o conhecimento local criam custos de mudança que sustentam a posição das redes estabelecidas de contabilidade e tributação em compromissos complexos.
As boutiques especializadas em preços de transferência devem crescer a um CAGR de 8,2% até 2032, pois alguns clientes valorizam a expertise técnica focada e a entrega a custos mais baixos. Valentiam e TPA Global fornecem documentação de preços de transferência e cobertura internacional por meio de seus respectivos modelos operacionais. O uso de benchmarking apoiado por tecnologia e serviço liderado por sócios pode atrair clientes do mercado intermediário com necessidades definidas. O mercado de serviços de preços de transferência oferece às boutiques espaço para competir onde a continuidade e a profundidade técnica importam mais do que uma rede global completa. Profissionais seniores que migram de grandes firmas podem fortalecer as capacidades das boutiques, especialmente em modelos de serviços gerenciados que combinam especialistas com plataformas tecnológicas.
Análise Geográfica
Mercado de Serviços de Preços de Transferência na América do Norte
A América do Norte deteve 40,6% da receita em 2026, a maior posição regional no mercado de serviços de preços de transferência. Os Estados Unidos possuem uma grande base de sedes de empresas multinacionais e um nível significativo de atividade de fiscalização tributária. A decisão final do Oitavo Circuito no caso 3M, em fevereiro de 2026, alterou elementos da estratégia de defesa em auditorias sob a revisão judicial pós-Loper Bright. O orçamento canadense de 2025 alinhou mais estreitamente a documentação das PMEs com os padrões da OCDE e ampliou a base de clientes endereçável entre operadores transfronteiriços. O México contribui por meio de sua base de manufatura maquiladora e programa de acordos de precificação antecipada. Essas condições tornam a América do Norte importante para trabalhos de conformidade, controvérsia e modelo operacional.
Mercado de Serviços de Preços de Transferência na Europa
A Europa continua moldada por regras nacionais alinhadas à OCDE, em vez de um quadro regional vinculante. A Comissão Europeia retirou sua proposta de diretiva de preços de transferência em outubro de 2025, mantendo as diferenças nacionais. As regras da Alemanha, em vigor desde janeiro de 2025, exigem registros de preços de transferência em até 30 dias após uma solicitação de auditoria. A decisão Arcomet do Tribunal de Justiça da União Europeia, de setembro de 2025, aumentou a atenção ao tratamento do IVA em ajustes de preços de transferência de fim de ano vinculados a serviços identificáveis. O ICTS proposto pelo Reino Unido adicionaria requisitos de divulgação para transações transfronteiriças entre partes relacionadas. Esses desenvolvimentos sustentam a demanda por análise coordenada de impostos diretos e indiretos em toda a região.
Mercado de Serviços de Preços de Transferência na Ásia-Pacífico e no Oriente Médio e África
A Ásia-Pacífico deve crescer a um CAGR de 7,7% até 2032. A Lei do Imposto de Renda da Índia de 2025 entrou em vigor em 1º de abril de 2026, introduzindo um quadro de avaliação em bloco de 3 anos, aprovações automatizadas de APA, margens de porto seguro revisadas e requisitos mais amplos de reporte de transações. A Índia concluiu 219 acordos de APA no exercício fiscal 2025-26, incluindo 84 acordos bilaterais, e superou 1.034 acordos cumulativos. As oitavas diretrizes de preços de transferência de Singapura, emitidas em fevereiro de 2026, incluíram uma abordagem simplificada para determinadas transações de distribuição. O ambiente perturbado pelas tarifas da China aumentou a necessidade de reavaliar as margens dos fabricantes e a documentação. O Oriente Médio e a África são uma área emergente, sustentada pelas orientações sobre APAs dos Emirados Árabes Unidos e pela expansão regional mais ampla das obrigações de preços de transferência.
Cenário Competitivo
O mercado de serviços de preços de transferência é fragmentado. As maiores redes mantêm uma vantagem onde os clientes precisam de cobertura global e relacionamentos locais estabelecidos. Sua escala também sustenta o trabalho em documentação, disputas, reformas tributárias internacionais e controles operacionais. A consolidação no nível intermediário está aumentando a pressão competitiva abaixo das maiores redes. O acordo de julho de 2026 da Grant Thornton para adquirir a CBIZ por 5 bilhões de USD criaria uma plataforma maior de serviços profissionais com mais de 7,5 bilhões de USD em receita combinada. Isso sustenta a capacidade das firmas de nível intermediário de competir por mandatos mais amplos. A estrutura do mercado ainda permite que especialistas compitam onde a profundidade técnica ou a disciplina de custos é mais importante do que uma rede completa.
PwC Estados Unidos e PwC Índia anunciaram uma joint venture em setembro de 2026 que combina o negócio de Consultoria da PwC Índia com as capacidades de Assessoria da PwC Estados Unidos na Índia. A iniciativa fortalece um modelo de entrega compartilhada para clientes na Índia, nos Estados Unidos e em outros mercados. Deloitte, EY, KPMG e PwC também participaram da discussão em torno da consulta ao Capítulo VII da OCDE de junho de 2026. Isso reflete o papel contínuo das grandes firmas no trabalho técnico de política de preços de transferência. A Alphatax adquiriu a TP Accurate e a Intra Pricing Solutions em agosto de 2026, adicionando capacidades de financiamento intragrupo e documentação assistida por IA. A transação ilustra a competição por meio de ferramentas de conformidade habilitadas por tecnologia. Os prestadores que combinam assessoria especializada com fluxos de trabalho confiáveis estão mais bem posicionados para atender às necessidades recorrentes dos clientes.
A tecnologia está se tornando mais importante na documentação de rotina, no benchmarking e na gestão de processos. A aquisição da plataforma Indirect Tax Edge da PwC pela Fonoa em maio de 2026 e seu financiamento de 110 milhões de USD na Série C mostram o investimento contínuo na entrega tributária liderada por tecnologia. Essas ferramentas podem reduzir tarefas repetitivas e permitir que as equipes se concentrem em revisões e casos difíceis. Oportunidades de espaço em branco permanecem na gestão integrada de conformidade em preços de transferência e Pilar Dois. As empresas multinacionais com negócios digitais e uso intensivo de IA também precisam de suporte porque a disponibilidade de empresas comparáveis permanece limitada. As aquisições do Andersen Group em julho de 2026 na Nigéria expandiram sua plataforma africana e capacidade de assessoria. O mercado de serviços de preços de transferência, portanto, permanece competitivo entre redes, firmas especializadas e prestadores de tecnologia.
Líderes do Setor de Serviços de Preços de Transferência
-
Deloitte
-
PwC
-
EY
-
KPMG
-
Grant Thornton International Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Preços de Transferência Empresas cobertas neste relatório
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM International
- Crowe Global
- Baker Tilly International
- Forvis Mazars
- Kroll
- Alvarez & Marsal
- FTI Consulting
- TPA Global
- Valentiam
- Andersen
- Baker McKenzie
- Nexia International
- TMF Group
- WTS Global
Desenvolvimentos industriais recentes em Mercado de Serviços de Preços de Transferência
- Setembro de 2026: PwC Estados Unidos e PwC Índia anunciaram uma joint venture combinando o negócio de Consultoria da PwC Índia e as capacidades de Assessoria da PwC Estados Unidos com base na Índia em uma única plataforma de assessoria abrangendo a Índia, os Estados Unidos e clientes globais, com conclusão prevista para o primeiro semestre de 2027.
- Agosto de 2026: A Alphatax adquiriu a TP Accurate e a Intra Pricing Solutions, incluindo a documentação assistida por IA do TPGenie, para expandir suas capacidades de conformidade em preços de transferência.
- Julho de 2026: A Grant Thornton Advisors concordou em adquirir a CBIZ por 5 bilhões de USD em dinheiro, criando uma firma maior de serviços profissionais nos Estados Unidos com presença em mais de 20 países e receita combinada acima de 7,5 bilhões de USD.
- Julho de 2026: O Andersen Group Inc. adquiriu a Andersen Tax LP na Nigéria e a Verraki Partners, adicionando-as à sua plataforma de 180 países e 50.000 profissionais.
Escopo do Relatório Global do Mercado de Serviços de Preços de Transferência
Visão geral da segmentação
| Assessoria em Política, Planejamento e Modelo Operacional |
| Documentação, Benchmarking e Conformidade Estatutária |
| Certeza Tributária |
| Controvérsia, MAP e Resolução de Disputas |
| Preços de Transferência Operacionais |
| Projeto / Mandato |
| Retainer Recorrente |
| Operações de Preços de Transferência Co-terceirizadas / Gerenciadas |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Financeiros |
| Tecnologia, Mídia e Telecomunicações |
| Ciências da Vida |
| Energia, Recursos e Utilidades |
| Manufatura Industrial |
| Consumo e Varejo |
| Outros Setores |
| Bens Tangíveis |
| Serviços Intragrupo |
| Intangíveis |
| Transações Financeiras |
| Reestruturação e Atribuição de Estabelecimento Permanente |
| Redes de Contabilidade e Tributação |
| Escritórios de Advocacia |
| Consultorias Econômicas |
| Boutiques Especializadas em Preços de Transferência |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Assessoria em Política, Planejamento e Modelo Operacional | |
| Documentação, Benchmarking e Conformidade Estatutária | ||
| Certeza Tributária | ||
| Controvérsia, MAP e Resolução de Disputas | ||
| Preços de Transferência Operacionais | ||
| Por Modelo de Entrega | Projeto / Mandato | |
| Retainer Recorrente | ||
| Operações de Preços de Transferência Co-terceirizadas / Gerenciadas | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor Industrial | Serviços Financeiros | |
| Tecnologia, Mídia e Telecomunicações | ||
| Ciências da Vida | ||
| Energia, Recursos e Utilidades | ||
| Manufatura Industrial | ||
| Consumo e Varejo | ||
| Outros Setores | ||
| Por Tipo de Transação | Bens Tangíveis | |
| Serviços Intragrupo | ||
| Intangíveis | ||
| Transações Financeiras | ||
| Reestruturação e Atribuição de Estabelecimento Permanente | ||
| Por Tipo de Prestador | Redes de Contabilidade e Tributação | |
| Escritórios de Advocacia | ||
| Consultorias Econômicas | ||
| Boutiques Especializadas em Preços de Transferência | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por serviços de preços de transferência?
O comércio transfronteiriço, os requisitos de reporte público, regras de documentação mais rigorosas e maior escrutínio das autoridades fiscais estão aumentando a demanda por suporte contínuo.
Qual é o tamanho do setor de serviços de preços de transferência?
Estima-se em 9,6 bilhões de USD em 2027 e deve atingir 13 bilhões de USD até 2032, a um CAGR de 6,2%.
Qual área de serviço está crescendo mais rapidamente?
Controvérsia, MAP e Resolução de Disputas deve crescer a um CAGR de 8,1% até 2032.
Qual modelo de entrega está se expandindo mais rapidamente?
As Operações de Preços de Transferência Co-terceirizadas e Gerenciadas devem crescer a um CAGR de 9,2% até 2032.
Qual região tem a maior previsão de crescimento?
A Ásia-Pacífico deve crescer a um CAGR de 7,7% até 2032, sustentada por mudanças regulatórias na Índia e em Singapura.
Por que as transações financeiras estão recebendo mais atenção?
Novos comentários a tratados, decisões judiciais e considerações do Pilar Dois estão aumentando a necessidade de documentação e análise do financiamento intercompanhia.