
Taille et part du marché des services professionnels comptables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 657.20 Milliards de dollars |
| Taille du Marché (2031) | 815.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
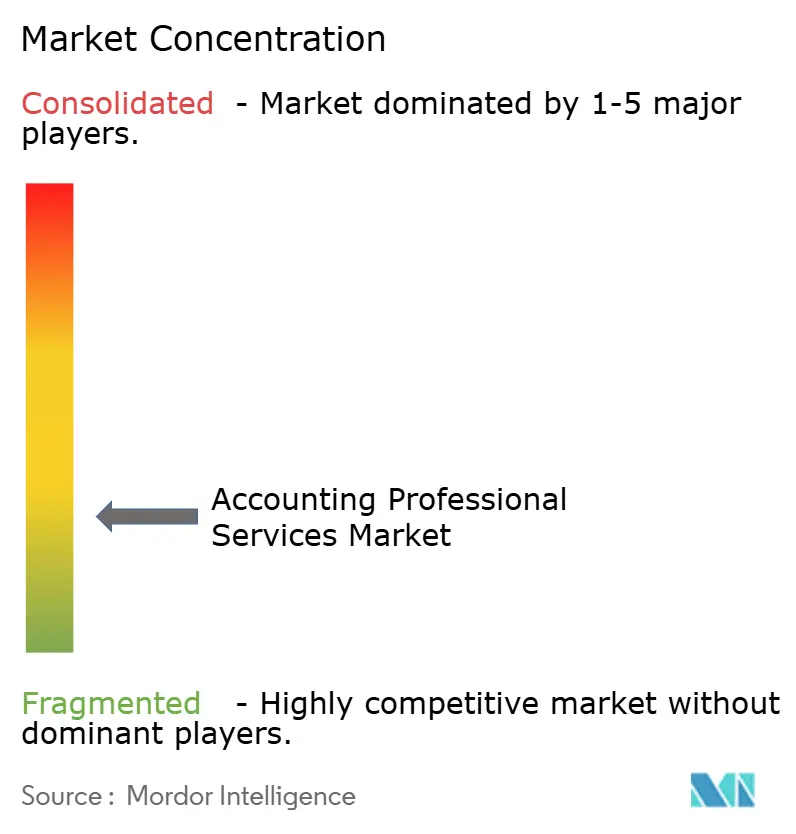
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services professionnels comptables par Mordor Intelligence
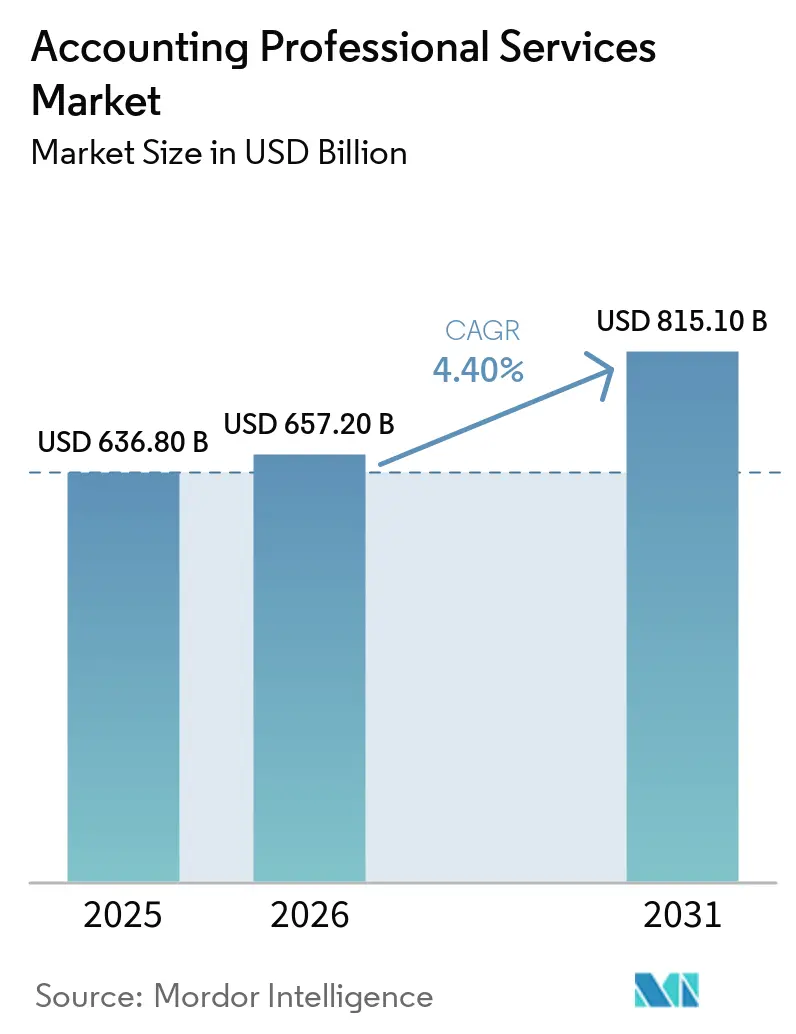
La taille du marché des services professionnels comptables était évaluée à 636,80 milliards USD en 2025 et devrait croître de 657,20 milliards USD en 2026 pour atteindre 815,10 milliards USD d'ici 2031, à un CAGR de 4,40 % durant la période de prévision (2026-2031).
Le marché des services professionnels comptables est soutenu par un mouvement continu consistant à externaliser les fonctions financières gérées en interne vers des services fournis en externe. Des règles de reporting plus complexes à travers les juridictions augmentent également la demande de travaux d'audit, de fiscalité, de conformité et d'assurance. L'intelligence artificielle modifie simultanément les besoins en main-d'œuvre et la prestation de services, plutôt que d'agir comme une influence distincte. La pénurie de personnel qualifié encourage les clients à externaliser davantage de travaux et incite les prestataires à investir dans la technologie, ce qui renforce la demande pour les cabinets capables de fournir les deux capacités. Les travaux de comptabilité courante et les prestations fiscales standardisées subissent une pression tarifaire due à l'automatisation, tandis que les missions de conseil et les engagements à forte valeur technologique deviennent plus importants pour les revenus des prestataires.
Principaux enseignements du rapport
- Par type de service, l'audit et l'assurance ont capturé 29,7 % de la part du marché des services professionnels comptables en 2025, tandis que les services d'externalisation comptable et financière devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par taille de client, les grandes entreprises ont capturé 55,4 % de la part du marché des services professionnels comptables en 2025, tandis que les petites et micro-entreprises devraient croître à un CAGR de 6,4 % jusqu'en 2031.
- Par secteur d'activité, le BFSI a capturé 25,3 % de la taille du marché des services professionnels comptables en 2025, tandis que la santé et les sciences de la vie devraient croître à un CAGR de 6,5 % jusqu'en 2031.
- Par modèle de prestation de services, la prestation nationale/onshore a capturé 77,2 % de la taille du marché des services professionnels comptables en 2025, tandis que la prestation offshore devrait croître à un CAGR de 7,0 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 37,6 % du marché des services professionnels comptables en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des services professionnels comptables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Externalisation et co-sourcing croissants des fonctions financières et comptables | +1.2% | Mondial, avec la plus forte intensité en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Moyen terme (2-4 ans) |
| Complexité croissante de la réglementation et du reporting financier | +0.9% | Mondial, en particulier dans l'Union européenne, en Amérique du Nord et dans les pays du Conseil de coopération du Golfe | Long terme (≥ 4 ans) |
| Adoption de la comptabilité en nuage et du reporting financier numérique | +0.7% | Mondial, avec la plus forte adoption en Amérique du Nord et en Europe du Nord | Court terme (≤ 2 ans) |
| Expansion des services comptables et de conseil activés par l'IA | +0.8% | Mondial, avec la monétisation la plus rapide en Amérique du Nord et dans les centres de prestation d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante d'informations financières en temps réel et de soutien à la décision | +0.6% | Mondial, en particulier dans les grandes entreprises et les segments BFSI | Moyen terme (2-4 ans) |
| Développement des activités transfrontalières et exigences fiscales et comptables internationales croissantes | +0.5% | Mondial, avec la plus grande pertinence dans les marchés d'Amérique du Nord, de l'Union européenne et d'Asie-Pacifique à forte présence multinationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Externalisation et co-sourcing croissants des fonctions financières et comptables
L'externalisation est de plus en plus utilisée comme modèle opérationnel stratégique plutôt que uniquement comme mesure de contrôle des coûts dans le marché des services professionnels comptables. Une enquête auprès de dirigeants réalisée en février 2026 a rapporté une croissance organique ajustée des revenus de 5,1 % dans le secteur comptable durant 2025, avec les services comptables aux clients, le conseil et la fiscalité attendus pour soutenir une croissance de 7,3 % en 2026[1]. L'enquête a également révélé que 62 % des cabinets comptables participants étaient passés d'une exploration précoce de l'intelligence artificielle à une mise en œuvre ciblée, tandis que 53 % prévoyaient une réduction des embauches de personnel en conséquence. Un comptable doté de l'intelligence artificielle peut gérer 200 entités clientes, contre 20 dans les modèles traditionnels. Ce changement peut réduire les coûts unitaires pour les clients et modifier la base commerciale des contrats d'externalisation. Les cabinets disposant de processus de prestation d'intelligence artificielle établis peuvent donc acquérir un avantage opérationnel précoce sur le marché des services professionnels comptables.
Complexité croissante de la réglementation et du reporting financier
L'expansion réglementaire continue de soutenir le marché des services professionnels comptables car elle crée des besoins récurrents en matière de reporting et d'assurance. La directive Omnibus I de l'Union européenne est entrée en vigueur en 2026 et a relevé les seuils de la directive sur le reporting de durabilité des entreprises, réduisant de 80 % le nombre de déclarants obligatoires en matière de durabilité. La réduction de la population obligatoire redirige les travaux vers les entreprises qui restent dans le périmètre de reporting complet et nécessitent des missions d'assurance plus complexes. Les entreprises hors du périmètre obligatoire peuvent encore rechercher une vérification volontaire lorsque les prêteurs et les investisseurs demandent des données environnementales, sociales et de gouvernance[2]. Une augmentation de 417 % des amendes institutionnelles au premier semestre 2025 reflète la pression de conformité plus large sur les institutions financières. Ces conditions soutiennent la demande de services comptables, de conformité et d'assurance sur le marché des services professionnels comptables.
Adoption de la comptabilité en nuage et du reporting financier numérique
La modernisation des progiciels de gestion intégrés en nuage crée des travaux comptables et de conseil au-delà des achats de logiciels. PwC consolide plus de 100 systèmes de progiciels de gestion intégrés hérités sur une seule plateforme SAP Cloud ERP, et plus de 100 000 professionnels dans 19 pays travaillent déjà sur la nouvelle plateforme[3]. De tels projets nécessitent une intégration des systèmes, une refonte des processus, une migration des données et une assurance durant l'exploitation en parallèle. Le passage des contrats en régie vers des arrangements basés sur les résultats et à prix fixe pour les services de progiciels de gestion intégrés en nuage oblige les prestataires à développer des capacités d'assurance à la mise en œuvre et après la mise en œuvre, en complément de leurs offres traditionnelles. Les clients disposant de parcs de progiciels de gestion intégrés complexes peuvent préférer un support groupé, créant une opportunité de service plus large au sein du marché des services professionnels comptables.
Expansion des services comptables et de conseil activés par l'IA
L'intelligence artificielle est désormais utilisée dans la prestation de services professionnels plutôt que seulement dans des programmes pilotes. En 2026, 40 % des organisations de services professionnels utilisaient activement l'intelligence artificielle générative, contre 22 % en 2025. Parmi les utilisateurs actuels, 82 % interagissaient avec l'intelligence artificielle générative au moins chaque semaine, tandis que 15 % des organisations utilisaient déjà des outils agentiques[4]. Deloitte s'est engagé à investir plus de 3 milliards USD dans l'intelligence artificielle générative jusqu'à l'exercice fiscal 2030 et a lancé le Deloitte Global Agentic Network et ZoraAI. ZoraAI est conçu pour le traitement des factures, l'analyse des tendances financières et les flux de travail de documentation de conformité. EY a rapporté une hausse de 30 % des revenus liés à l'intelligence artificielle durant l'exercice fiscal 2025, indiquant une demande pour la transformation des entreprises et les services de gouvernance de l'intelligence artificielle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de professionnels comptables qualifiés et prêts pour la technologie | -1.5% | Mondial, le plus aigu aux États-Unis, au Royaume-Uni et en Australie | Long terme (≥ 4 ans) |
| Coûts croissants de cybersécurité, de confidentialité des données et de conformité réglementaire | -0.8% | Mondial, avec la pression de coûts la plus élevée dans les marchés à forte présence de services financiers | Moyen terme (2-4 ans) |
| Pression induite par l'automatisation sur les honoraires comptables courants | -0.6% | Mondial, concentré aux États-Unis, au Royaume-Uni et dans les marchés d'Asie-Pacifique technologiquement matures | Court terme (≤ 2 ans) |
| Coûts élevés d'investissement technologique et d'intégration pour les cabinets comptables | -0.5% | Mondial, le plus contraignant pour les cabinets comptables de niveau intermédiaire et régionaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels comptables qualifiés et prêts pour la technologie
La pénurie de professionnels qualifiés est une contrainte structurelle sur le marché des services professionnels comptables. Le Controllers Council a rapporté un indice de pénurie de talents de 77 % en 2026, contre un indice d'excédent de talents de 108 % en 2025. Les organisations ont signalé en moyenne 17 postes ouverts en comptabilité et finance, contre 5 en 2025 et 2 en 2024. La National Association of State Boards of Accountancy a rapporté 653 408 experts-comptables certifiés activement licenciés en août 2025, en baisse par rapport à 671 855 un an plus tôt. L'American Institute of Certified Public Accountants a rapporté que les diplômes en comptabilité ont chuté de 6,6 % d'une année sur l'autre à 55 152 durant le cycle académique 2023-24. La diminution des entrants, les départs à la retraite et la demande de compétences prêtes pour la technologie affaiblissent le vivier de talents de niveau intermédiaire et favorisent les prestataires disposant de modèles d'externalisation à grande échelle et de prestation à forte valeur technologique.
Coûts croissants de cybersécurité, de confidentialité des données et de conformité réglementaire
Les cabinets comptables conservent des informations fiscales, d'identité et de compte financier très sensibles, ce qui fait de la cybersécurité une préoccupation opérationnelle et de conformité. IBM a rapporté un coût moyen mondial de violation de 4,99 milliards USD en 2026, en hausse de 12 % par rapport à l'année précédente, tandis que la moyenne des services financiers était de 6,29 milliards USD. La moyenne aux États-Unis était de 11,5 milliards USD par violation, soit plus du double de la moyenne mondiale. EY a notifié le procureur général de Californie d'une violation impliquant une plateforme de support informatique tierce et des informations fiscales de clients en juillet 2026. L'événement montre que le risque peut se propager via des outils de fournisseurs connectés ainsi que via les propres systèmes d'un cabinet. L'assurance cybersécurité, les tests de pénétration, la conformité à la règle de protection des données et les processus de notification des clients ajoutent des coûts fixes, en particulier pour les cabinets de niveau intermédiaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'externalisation modifie la composition des revenus dominée par l'audit
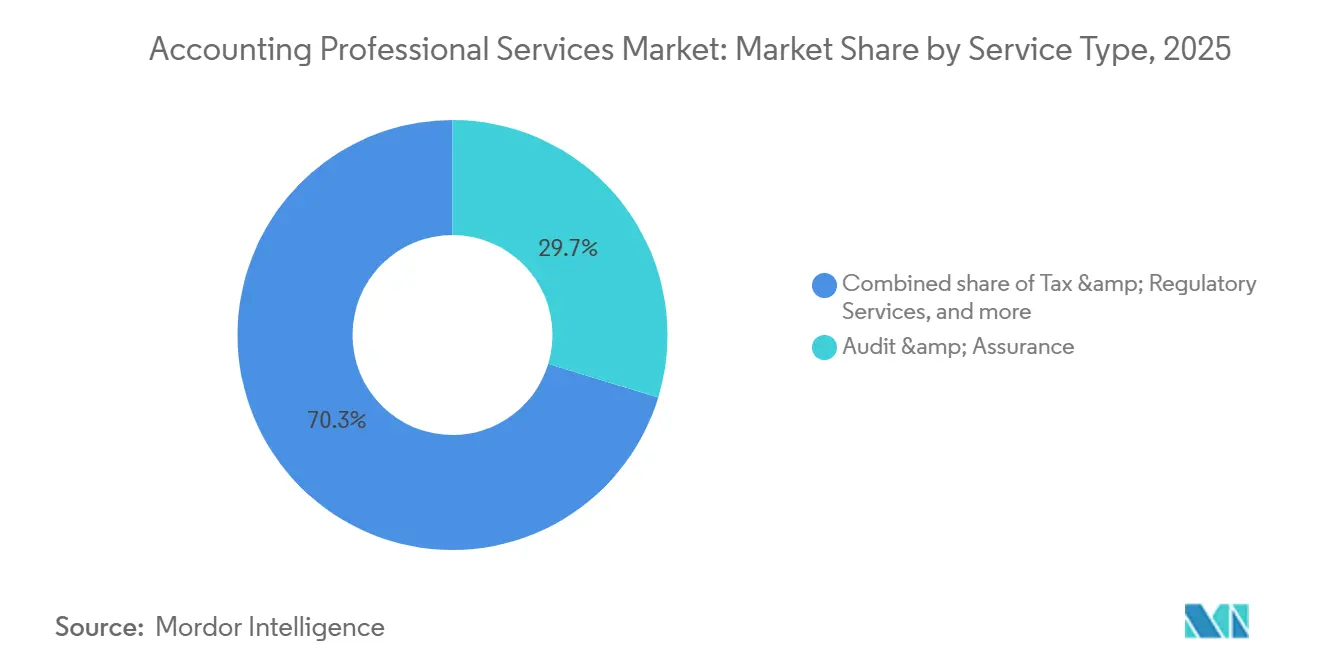
L'audit et l'assurance détenaient 29,7 % du marché des services professionnels comptables en 2025, ce qui en fait la plus grande catégorie de services. Les exigences d'audit légal pour les entités cotées continuent de soutenir cette position. L'expansion des travaux d'assurance environnementale, sociale et de gouvernance contribue également à la demande d'audit. Les services d'externalisation comptable et financière devraient croître à un CAGR de 7,2 % jusqu'en 2031. Les directeurs financiers traitent de plus en plus les comptes fournisseurs, les comptes clients, la paie et le reporting financier comme des services gérés plutôt que comme des fonctions internes.
Les services fiscaux et réglementaires restent résilients car les règles mondiales d'imposition minimale et les mandats de facturation électronique étendent les besoins de conformité à travers les juridictions. Les services de conseil et de consulting bénéficient de la gouvernance de l'intelligence artificielle, de la transformation des entreprises et de la diligence raisonnable en matière de fusions et acquisitions. Les services de gestion des risques, de conformité et d'audit interne sont soutenus par l'attention des conseils d'administration au risque opérationnel après des actions réglementaires dans les services financiers. Les outils d'intelligence artificielle peuvent réduire le temps nécessaire aux rapprochements bancaires, au codage des transactions et aux travaux de clôture de fin de mois de 30 à 70 %. Cette automatisation redirige la main-d'œuvre vers le conseil et le consulting technologique plutôt que de réduire le marché des services professionnels comptables. Le conseil numérique et technologique se développe également avec les projets de progiciels de gestion intégrés en nuage et les évaluations de préparation à l'intelligence artificielle.
Par taille de client : les grandes entreprises dominent les revenus tandis que les petites entreprises élargissent leur accès
Les grandes entreprises détenaient 55,4 % du marché des services professionnels comptables en 2025. Leurs exigences en matière de reporting légal, transfrontalier et environnemental, social et de gouvernance restent complexes. Les volumes de transactions importants créent également une demande continue de soutien dans plusieurs juridictions. Les petites et micro-entreprises devraient enregistrer la croissance la plus rapide à un CAGR de 6,4 % jusqu'en 2031. Les plateformes comptables natives en nuage, la prestation offshore et les modèles de prestation hybrides rendent les services professionnels plus accessibles aux entreprises en phase de croissance.
Les entreprises du marché intermédiaire constituent un domaine concurrentiel important pour les regroupements comptables soutenus par le capital-investissement et les cabinets de conseil boutique activés par l'intelligence artificielle. Le segment a historiquement été mal desservi par les plus grands réseaux et peut être coûteux pour les cabinets régionaux plus petits. Les entités gouvernementales et du secteur public fournissent une demande stable, en particulier là où les réformes du reporting financier s'alignent sur les Normes comptables internationales pour le secteur public. Les grands clients négocient de plus en plus des arrangements à honoraires fixes et basés sur abonnement au lieu d'engagements horaires conventionnels. En 2026, 62 % des cabinets comptables étaient passés de l'exploration de l'intelligence artificielle au déploiement ciblé. Cette efficacité est importante là où les arrangements à honoraires fixes exercent une pression sur les taux de réalisation.
Par secteur d'activité : le BFSI domine la demande tandis que la santé se développe rapidement
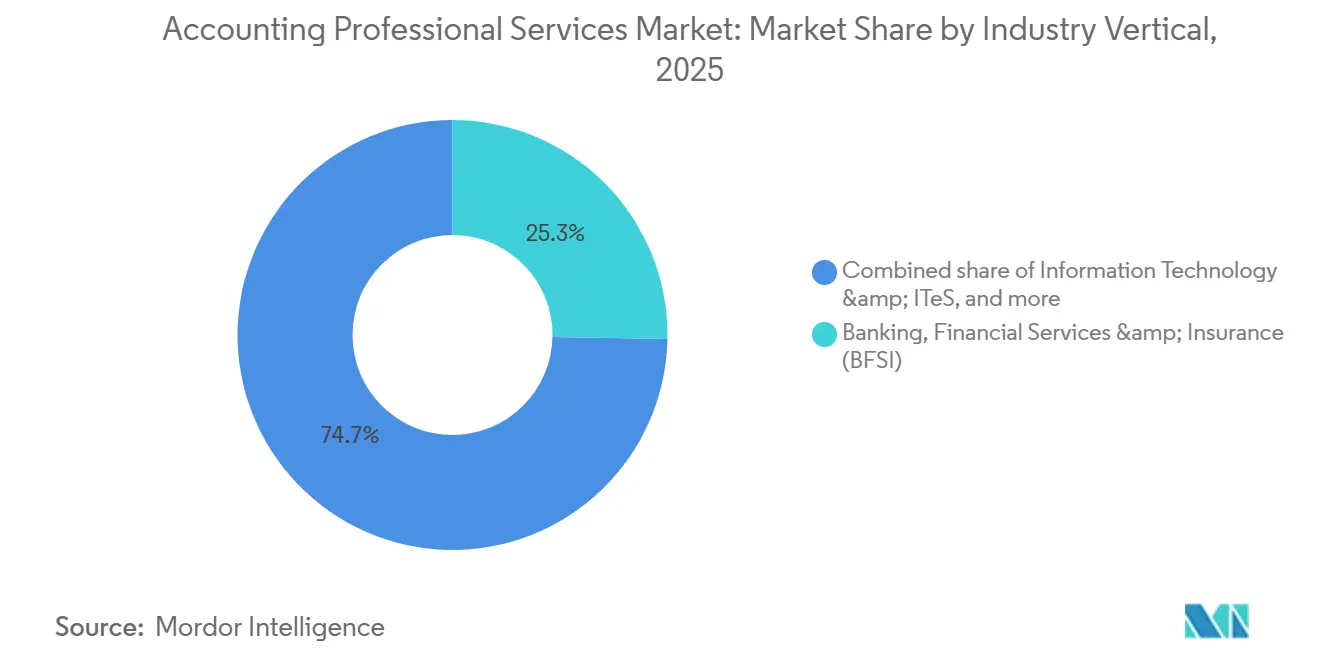
Le BFSI détenait 25,3 % de la taille du marché des services professionnels comptables en 2025. Les calculs de fonds propres réglementaires, la surveillance anti-blanchiment d'argent et la comptabilité à la juste valeur rendent le secteur très intensif en audit. Ces exigences nécessitent des travaux d'assurance et de conseil continus. La santé et les sciences de la vie devraient croître à un CAGR de 6,5 % jusqu'en 2031. Une comptabilité du cycle des revenus plus complexe et des contrôles financiers liés aux informations de santé soutiennent la demande de services externalisés spécialisés.
La santé a enregistré un taux d'adoption de l'externalisation comptable et financière de 68 % en 2026, avec la gestion du cycle des revenus, le rapprochement des créances et le reporting des payeurs comme principales activités externalisées. Les technologies de l'information et les services informatiques nécessitent un soutien pour la comptabilité des rémunérations en actions multi-entités. Les clients de la fabrication et de l'industrie nécessitent une comptabilité analytique pour les chaînes d'approvisionnement mondiales. La consommation et le commerce de détail, l'énergie et les services publics, et l'immobilier et la construction adoptent l'externalisation à mesure qu'ils consolident leurs opérations et gèrent les coûts de back-office. Les télécommunications, les infrastructures et le transport nécessitent une comptabilité spécialisée pour les contrats à long terme et les bases d'actifs réglementaires. KPMG a constaté que 67 % des investisseurs en santé prévoyaient une plus grande activité de transactions en 2026, soutenant la demande de conseil en transactions et de diligence raisonnable financière.
Par modèle de prestation de services : la prestation offshore tire parti de l'échelle des talents et de la technologie
La prestation nationale/onshore a conservé 77,2 % du marché des services professionnels comptables en 2025. Les clients apprécient la proximité, l'alignement des fuseaux horaires et la familiarité avec la réglementation locale. Ces facteurs sont particulièrement importants pour la signature d'audit, la stratégie fiscale et les travaux de conseil nécessitant une interaction en temps réel. La prestation offshore devrait croître à un CAGR de 7,0 % jusqu'en 2031. Sa croissance est de plus en plus liée à l'échelle des talents activée par l'intelligence artificielle plutôt qu'aux seules différences de coûts de main-d'œuvre.
La grande base de prestation comptable de l'Inde soutient des travaux financiers complexes ainsi que le traitement transactionnel. La prestation hybride combine la gestion des relations onshore, l'exécution offshore et l'automatisation numérique pour les clients des marchés intermédiaires et des grandes entreprises. D'ici 2025, 65 % des organisations prévoyaient d'étendre ou de restructurer les services financiers partagés, tandis que 57 % prévoyaient d'intégrer une prestation externalisée ou hybride dans ces centres. Ce modèle peut transformer des fournisseurs périodiques en partenaires opérationnels intégrés et augmenter les coûts de changement. Les prestataires qui combinent des travaux de conseil en intelligence artificielle onshore avec des centres de talents offshore peuvent établir une position de coût difficile à égaler pour les concurrents entièrement onshore.
Analyse géographique
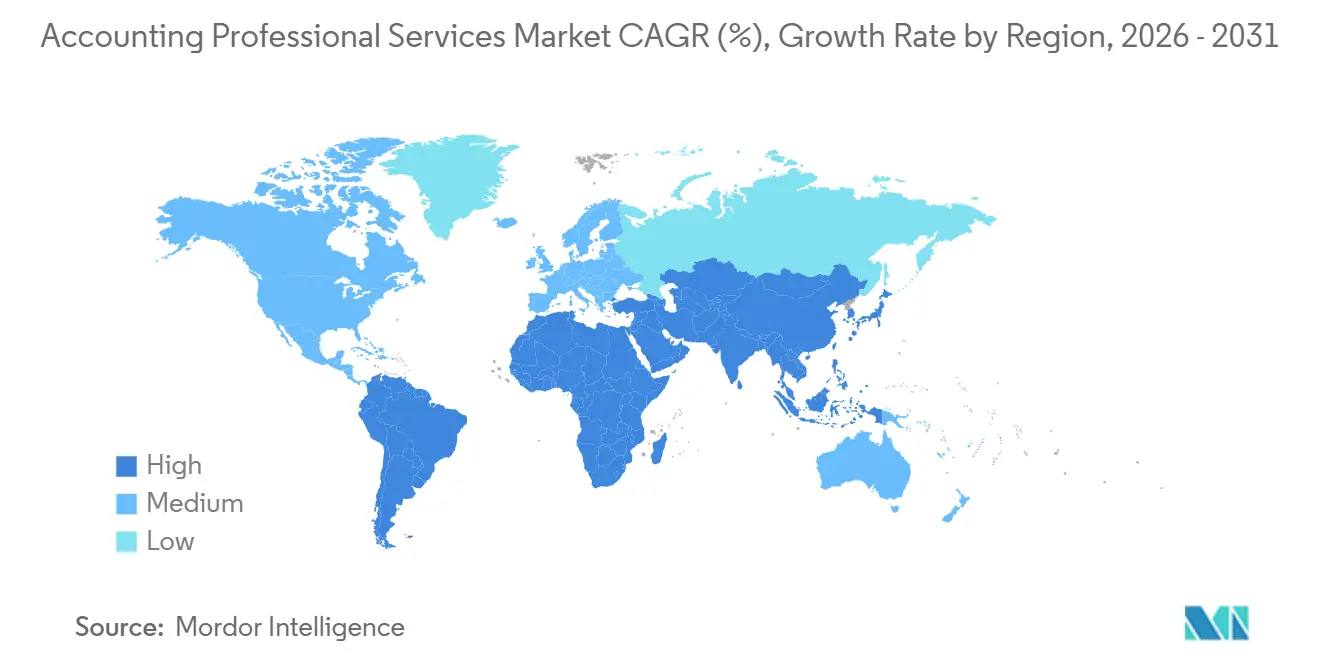
L'Amérique du Nord détenait 37,6 % du marché des services professionnels comptables en 2025. Les États-Unis soutiennent la demande grâce aux divulgations de la Securities and Exchange Commission, aux inspections du Public Company Accounting Oversight Board, aux exigences de contrôle interne de la loi Sarbanes-Oxley et aux licences d'experts-comptables certifiés au niveau des États. L'activité américaine de Deloitte a crû de 7,1 % en monnaie locale durant l'exercice fiscal 2025, soutenue par la demande de conseil et de conseil fiscal. L'activité de capital-investissement est un développement important aux États-Unis, les acheteurs financiers représentant 54,8 % des transactions de fusions et acquisitions comptables depuis le début de l'année 2026. L'Amérique latine, en particulier le Brésil et le Mexique, se développe comme lieu de prestation nearshore car les exigences du commerce transfrontalier et l'adoption des Normes internationales d'information financière soutiennent la demande. La Colombie et d'autres sites nearshore bénéficient également de l'alignement des fuseaux horaires avec les acheteurs américains.
L'Asie-Pacifique devrait se développer à un CAGR de 6,8 % jusqu'en 2031, le taux régional le plus rapide du marché des services professionnels comptables. L'Inde sert à la fois de lieu domestique à forte croissance et de grand centre de prestation comptable offshore. La Chine maintient une demande de travaux de conformité et de conseil à mesure que les entreprises multinationales gèrent l'évolution des exigences de reporting financier. Singapour, l'Australie et le Japon créent une demande de services de conseil sophistiqués et d'assurance environnementale, sociale et de gouvernance. L'Institut des experts-comptables agréés de l'Inde prépare des modifications à la loi sur les experts-comptables agréés qui permettraient la consolidation des cabinets nationaux, l'investissement en capital dans les pratiques et un périmètre plus large de travaux de conseil. Les exigences de reporting d'assurance de la Corée du Sud, ainsi que la hausse des investissements directs étrangers au Vietnam et en Indonésie, ajoutent une demande de services professionnels comptables à travers l'Asie-Pacifique.
L'Europe dispose d'un pipeline réglementaire actif qui soutient l'activité d'assurance et de reporting. Les modifications de la directive sur le reporting de durabilité des entreprises Omnibus I en 2026 ont incité les entreprises à repenser leurs architectures de reporting et à rechercher des conseils en assurance. Les revenus de PwC en Europe, au Moyen-Orient et en Afrique ont augmenté de 2,5 % durant l'exercice fiscal 2025, avec l'Europe centrale et orientale et l'Espagne affichant une forte croissance. Le Moyen-Orient et l'Afrique restent une opportunité en phase précoce, car le programme Vision 2030 de l'Arabie saoudite élargit l'adoption des Normes internationales d'information financière et les Émirats arabes unis attirent des sièges sociaux régionaux. L'Égypte et l'Afrique du Sud disposent de grandes bases nationales où le développement réglementaire élargit le nombre d'entités nécessitant des travaux comptables formels.
Paysage concurrentiel
Le marché des services professionnels comptables comporte deux niveaux concurrentiels distincts. Deloitte, PwC, EY et KPMG ont rapporté un chiffre d'affaires combiné pour l'exercice fiscal 2025 de 220,4 milliards USD. Deloitte a rapporté 70,5 milliards USD, PwC a rapporté 56,9 milliards USD, EY a rapporté 53,2 milliards USD et KPMG a rapporté 39,8 milliards USD. Ces réseaux intègrent l'intelligence artificielle générative dans leurs lignes de services principales. Deloitte s'est engagé à investir plus de 3 milliards USD dans l'intelligence artificielle générative jusqu'à l'exercice fiscal 2030, et PwC poursuit son programme d'intelligence artificielle de 1,5 milliard USD.
En dessous des plus grands réseaux, le capital-investissement consolide les prestataires comptables de niveau intermédiaire. Les acheteurs financiers représentaient 54,8 % des transactions de fusions et acquisitions comptables depuis le début de l'année 2026, avec 62 transactions rapportées jusqu'en juillet 2026. La structure de pratique alternative permet l'investissement dans une filiale de conseil tandis qu'un cabinet d'experts-comptables certifiés agréé séparément effectue les travaux d'attestation. EisnerAmper et Baker Tilly représentent des plateformes soutenues par le capital-investissement qui investissent dans la technologie et l'expansion géographique. Les plateformes natives d'intelligence artificielle, notamment Ramp, Canopy et Puzzle, développent des intégrations de grand livre et de gestion de pratique. Ces plateformes peuvent exercer une pression supplémentaire sur les services transactionnels et augmenter la valeur des travaux de conseil basés sur le jugement.
Omnia de Deloitte et les outils d'inspection activés par l'intelligence artificielle de KPMG sont des exemples de systèmes d'analyse d'audit propriétaires nécessitant un investissement soutenu. Quarante pour cent des rapports d'audit incluent des questions d'audit critiques, ce qui élargit la complexité et le périmètre facturable des travaux d'audit légal. Les cabinets plus petits sans budgets de recherche et développement comparables peuvent avoir plus de difficultés à développer des capacités équivalentes. Grant Thornton Advisors a accepté d'acquérir CBIZ dans une transaction de 5 milliards USD soutenue par New Mountain Capital en juillet 2026. H.I.G. Capital est devenu le premier partenaire institutionnel de HBK grâce à un investissement de croissance stratégique en août 2026. Ryan a finalisé son acquisition de Svalner Atlas Advisors en septembre 2026, élargissant sa présence dans les régions nordiques et du Benelux.
Leaders du secteur des services professionnels comptables
-
Deloitte
-
PricewaterhouseCoopers (PwC)
-
Ernst & Young (EY)
-
KPMG
-
BDO Global
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Ryan, LLC a finalisé l'acquisition de Svalner Atlas Advisors, un cabinet indépendant de premier plan spécialisé dans le conseil fiscal et transactionnel dont le siège est à Stockholm, en Suède, élargissant la présence de Ryan dans les pays nordiques et le Benelux.
- Août 2026 : H.I.G. Capital a annoncé un investissement de croissance stratégique dans HBK, l'un des principaux cabinets intégrés de comptabilité, fiscalité, audit, conseil, technologie et gestion de patrimoine des États-Unis, établissant H.I.G. comme premier partenaire institutionnel de HBK.
- Juillet 2026 : Grant Thornton Advisors a conclu un accord définitif pour acquérir CBIZ, Inc. dans le cadre d'une transaction entièrement en numéraire évaluée à 5 milliards USD, soutenue par New Mountain Capital. L'entité combinée devrait générer 7,5 milliards USD de chiffre d'affaires annuel avec plus de 34 000 collaborateurs dans le monde, la positionnant comme le cinquième plus grand prestataire de services professionnels, fiscaux et de conseil aux États-Unis.
Périmètre du rapport mondial sur le marché des services professionnels comptables
| Audit et assurance |
| Services fiscaux et réglementaires |
| Services de conseil et de consulting |
| Services de gestion des risques, de conformité et d'audit interne |
| Services d'externalisation comptable et financière |
| Conseil numérique et technologique |
| Grandes entreprises |
| Entreprises du marché intermédiaire |
| Petites et micro-entreprises |
| Entités gouvernementales et du secteur public |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et services informatiques |
| Fabrication et industrie |
| Santé et sciences de la vie |
| Consommation et commerce de détail |
| Énergie et services publics |
| Immobilier et construction |
| Infrastructures et ingnierie |
| Télécommunications, médias et divertissement |
| Transport et logistique |
| Autres secteurs d'activité |
| Prestation nationale/onshore |
| Prestation offshore |
| Prestation hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Audit et assurance | |
| Services fiscaux et réglementaires | ||
| Services de conseil et de consulting | ||
| Services de gestion des risques, de conformité et d'audit interne | ||
| Services d'externalisation comptable et financière | ||
| Conseil numérique et technologique | ||
| Par taille de client | Grandes entreprises | |
| Entreprises du marché intermédiaire | ||
| Petites et micro-entreprises | ||
| Entités gouvernementales et du secteur public | ||
| Par secteur d'activité | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et services informatiques | ||
| Fabrication et industrie | ||
| Santé et sciences de la vie | ||
| Consommation et commerce de détail | ||
| Énergie et services publics | ||
| Immobilier et construction | ||
| Infrastructures et ingnierie | ||
| Télécommunications, médias et divertissement | ||
| Transport et logistique | ||
| Autres secteurs d'activité | ||
| Par modèle de prestation de services | Prestation nationale/onshore | |
| Prestation offshore | ||
| Prestation hybride | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services professionnels comptables jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 4,4 % de 2026 à 2031. Sa valeur devrait passer de 657,2 milliards USD en 2026 à 815,1 milliards USD d'ici 2031. La croissance reflète un mouvement plus large vers la prestation financière externe, un reporting plus complexe et une utilisation accrue de la technologie dans la prestation de services.
Quel service comptable détient la plus grande position en termes de revenus ?
L'audit et l'assurance détenaient la plus grande part à 29,7 % en 2025. Les exigences d'audit légal pour les sociétés cotées fournissent une base d'activité stable. Le reporting environnemental, social et de gouvernance élargit également le besoin de travaux d'assurance, en particulier là où les entreprises ont besoin d'un soutien pour les processus de reporting et les missions d'assurance associées.
Quel service devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les services d'externalisation comptable et financière devraient croître à un CAGR de 7,2 % jusqu'en 2031. Les entreprises transfèrent les comptes fournisseurs, les comptes clients, la paie et le reporting financier vers des modèles de services gérés. Cette tendance est soutenue par la demande de prestation évolutive, de processus à forte valeur technologique et d'accès à des ressources comptables qualifiées.
Pourquoi la pénurie d'experts-comptables certifiés est-elle importante ?
La population active d'experts-comptables certifiés est tombée à 653 408 en août 2025. Les organisations ont signalé en moyenne 17 postes ouverts en comptabilité et finance en 2026. La pénurie soulève des contraintes de prestation pour les fournisseurs et donne plus de valeur à l'externalisation, à la prestation hybride et aux technologies qui réduisent le temps consacré aux tâches comptables récurrentes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031. L'Inde joue un rôle domestique et offshore important, tandis que la Chine, Singapour, l'Australie et le Japon soutiennent la demande de travaux de conformité, de conseil et d'assurance. Les investissements étrangers et l'évolution des exigences de reporting contribuent également à l'activité dans plusieurs marchés régionaux.
Comment l'intelligence artificielle transforme-t-elle les services comptables ?
L'intelligence artificielle soutient l'automatisation des tâches récurrentes telles que le codage des transactions, les rapprochements et les processus de clôture de fin de mois. Elle élargit également la demande de services de conseil, de gouvernance, de mise en œuvre en nuage et d'assurance technologique. Les prestataires utilisent ces outils pour soutenir les engagements à honoraires fixes tout en réorientant la capacité professionnelle vers des travaux nécessitant du jugement, des connaissances spécialisées et une interaction avec les clients.