
Marktgröße und Marktanteile für Accounting Professional Services
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 657.20 Milliarden US-Dollar |
| Marktgröße (2031) | 815.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
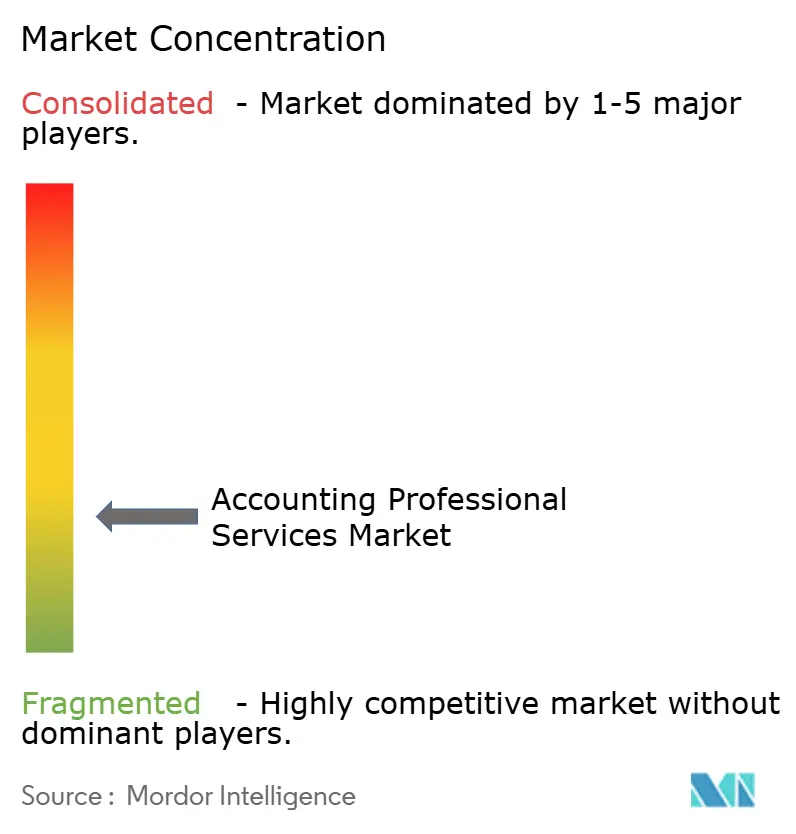
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Accounting Professional Services von Mordor Intelligence
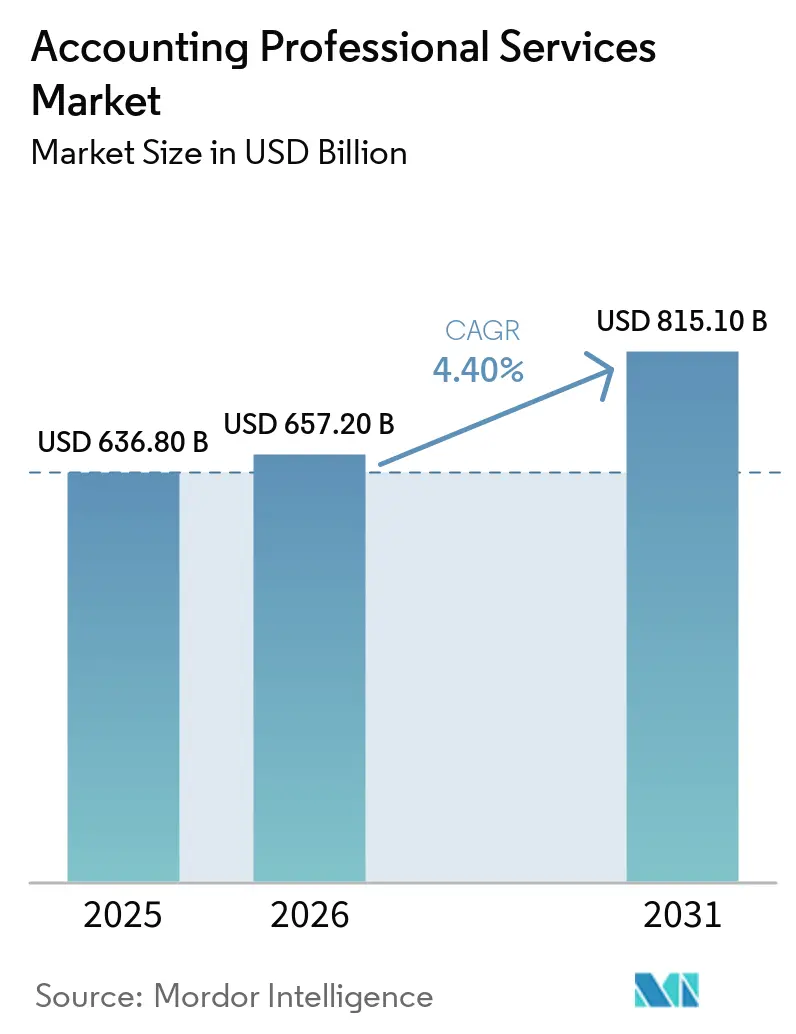
Die Marktgröße für Accounting Professional Services wurde im Jahr 2025 auf 636,80 Milliarden USD geschätzt und wird voraussichtlich von 657,20 Milliarden USD im Jahr 2026 auf 815,10 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,40 % während des Prognosezeitraums (2026–2031).
Der Markt für Accounting Professional Services wird durch eine anhaltende Verlagerung von intern verwalteten Finanzaufgaben hin zu extern erbrachten Dienstleistungen gestützt. Komplexere Berichterstattungsvorschriften in verschiedenen Rechtsordnungen erhöhen zudem die Nachfrage nach Prüfungs-, Steuer-, Compliance- und Bestätigungsleistungen. Künstliche Intelligenz verändert gleichzeitig den Personalbedarf und die Servicebereitstellung, anstatt als separater Einflussfaktor zu wirken. Der Mangel an qualifiziertem Personal veranlasst Kunden, mehr Arbeit auszulagern, und ermutigt Anbieter, in Technologie zu investieren, was die Nachfrage nach Unternehmen stärkt, die beide Fähigkeiten anbieten können. Routinemäßige Buchhaltung und standardisierte Steuerarbeiten stehen unter Preisdruck durch Automatisierung, während beratende und technologiegestützte Aufträge für den Anbieterumsatz immer wichtiger werden.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart entfiel auf Prüfung & Bestätigung im Jahr 2025 ein Marktanteil von 29,7 % am Markt für Accounting Professional Services, während Accounting- und Finance-Outsourcing-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Kundengröße entfiel auf Großunternehmen im Jahr 2025 ein Marktanteil von 55,4 % am Markt für Accounting Professional Services, während kleine und Kleinstunternehmen bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen werden.
- Nach Branchenvertikale entfiel auf BFSI im Jahr 2025 ein Marktanteil von 25,3 % an der Marktgröße für Accounting Professional Services, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Servicebereitstellungsmodell entfiel auf Onshore-/Inlandslieferung im Jahr 2025 ein Marktanteil von 77,2 % an der Marktgröße für Accounting Professional Services, während Offshore-Lieferung bis 2031 voraussichtlich mit einer CAGR von 7,0 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 37,6 % am Markt für Accounting Professional Services, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Accounting Professional Services
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunehmende Auslagerung und Co-Sourcing von Finanz- und Buchhaltungsfunktionen | +1.2% | Global, mit der höchsten Intensität in Nordamerika, Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende regulatorische und finanzielle Berichterstattungskomplexität | +0.9% | Global, insbesondere in der Europäischen Union, Nordamerika und den Ländern des Golfkooperationsrats | Langfristig (≥ 4 Jahre) |
| Einführung von cloudbasierter Buchhaltung und digitalem Finanzberichtswesen | +0.7% | Global, mit der höchsten Akzeptanz in Nordamerika und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von KI-gestützten Buchhaltungs- und Beratungsdienstleistungen | +0.8% | Global, mit der schnellsten Monetarisierung in Nordamerika und Asien-Pazifik-Lieferzentren | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Echtzeit-Finanzeinblicken und Entscheidungsunterstützung | +0.6% | Global, insbesondere in Großunternehmen und dem BFSI-Segment | Mittelfristig (2–4 Jahre) |
| Wachsendes grenzüberschreitendes Geschäft und internationale Steuer- und Buchhaltungsanforderungen | +0.5% | Global, mit der höchsten Relevanz in multinationalen Märkten in Nordamerika, der Europäischen Union und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Auslagerung und Co-Sourcing von Finanz- und Buchhaltungsfunktionen
Outsourcing wird im Markt für Accounting Professional Services zunehmend als strategisches Betriebsmodell eingesetzt und nicht mehr ausschließlich als Kostenkontrollmaßnahme. Eine Führungskräftebefragung vom Februar 2026 meldete ein bereinigtes organisches Umsatzwachstum von 5,1 % im gesamten Buchhaltungssektor im Jahr 2025, wobei Buchhaltungsdienstleistungen für Kunden, Beratung und Steuern voraussichtlich ein Wachstum von 7,3 % im Jahr 2026 unterstützen werden[1]. Die Umfrage ergab auch, dass 62 % der teilnehmenden Buchhaltungsunternehmen von der frühen Erkundung künstlicher Intelligenz zur gezielten Implementierung übergegangen waren, während 53 % infolgedessen mit einem reduzierten Personaleinstellungsbedarf rechneten. Ein KI-gestützter Buchhalter kann 200 Kundeneinheiten verwalten, verglichen mit 20 unter traditionellen Modellen. Diese Veränderung kann die Stückkosten für Kunden senken und die kommerzielle Grundlage von Outsourcing-Verträgen verändern. Unternehmen mit etablierten KI-Lieferprozessen können daher einen frühen Betriebsvorteil im Markt für Accounting Professional Services erlangen.
Wachsende regulatorische und finanzielle Berichterstattungskomplexität
Die regulatorische Ausweitung unterstützt weiterhin den Markt für Accounting Professional Services, da sie wiederkehrende Berichterstattungs- und Bestätigungsanforderungen schafft. Die Omnibus-I-Richtlinie der Europäischen Union trat 2026 in Kraft und erhöhte die Schwellenwerte der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen, wodurch die Zahl der obligatorischen Nachhaltigkeitsberichterstatter um 80 % reduziert wurde. Die kleinere obligatorische Population lenkt die Arbeit auf Unternehmen um, die im vollen Berichtsumfang verbleiben und komplexere Bestätigungsaufträge benötigen. Unternehmen außerhalb des obligatorischen Umfangs können dennoch eine freiwillige Verifizierung anstreben, wenn Kreditgeber und Investoren Umwelt-, Sozial- und Governance-Daten anfordern[2]. Ein Anstieg der institutionellen Bußgelder um 417 % im ersten Halbjahr 2025 spiegelt den breiteren Compliance-Druck auf Finanzinstitute wider. Diese Bedingungen unterstützen die Nachfrage nach Buchhaltungs-, Compliance- und Bestätigungsdienstleistungen im Markt für Accounting Professional Services.
Einführung von cloudbasierter Buchhaltung und digitalem Finanzberichtswesen
Die Modernisierung von Cloud-Enterprise-Resource-Planning-Systemen schafft Buchhaltungs- und Beratungsarbeit über Softwarekäufe hinaus. PwC konsolidiert mehr als 100 veraltete Enterprise-Resource-Planning-Systeme auf einer einzigen SAP-Cloud-ERP-Plattform, und mehr als 100.000 Fachleute in 19 Ländern arbeiten bereits auf der neuen Plattform[3]. Solche Projekte erfordern Systemintegration, Prozessredesign, Datenmigration und Bestätigung während des Parallelbetriebs. Die Verlagerung von Zeit-und-Material-Verträgen hin zu ergebnisbasierten und Festpreisvereinbarungen für Cloud-Enterprise-Resource-Planning-Dienstleistungen erfordert von Anbietern die Entwicklung von Implementierungs- und Nachimplementierungs-Bestätigungskapazitäten neben ihren traditionellen Angeboten. Kunden mit komplexen Enterprise-Resource-Planning-Umgebungen bevorzugen möglicherweise gebündelte Unterstützung, was eine breitere Servicemöglichkeit im Markt für Accounting Professional Services schafft.
Ausweitung von KI-gestützten Buchhaltungs- und Beratungsdienstleistungen
Künstliche Intelligenz wird nun in der Erbringung professioneller Dienstleistungen eingesetzt und nicht mehr nur in Pilotprogrammen. Im Jahr 2026 nutzten 40 % der Organisationen für professionelle Dienstleistungen aktiv generative künstliche Intelligenz, verglichen mit 22 % im Jahr 2025. Unter den aktuellen Nutzern interagierten 82 % mindestens wöchentlich mit generativer künstlicher Intelligenz, während 15 % der Organisationen bereits agentische Werkzeuge einsetzten[4]. Deloitte hat sich bis zum Geschäftsjahr 2030 zu mehr als 3 Milliarden USD für generative künstliche Intelligenz verpflichtet und das Deloitte Global Agentic Network sowie ZoraAI eingeführt. ZoraAI ist für die Verarbeitung von Rechnungen, die Analyse von Finanztrends und Compliance-Dokumentations-Workflows konzipiert. EY meldete im Geschäftsjahr 2025 einen Anstieg der KI-bezogenen Einnahmen um 30 %, was auf die Nachfrage nach Unternehmenstransformation und KI-Governance-Dienstleistungen hindeutet.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Mangel an qualifizierten und technologiebereiten Buchhaltungsfachleuten | -1.5% | Global, am akutesten in den Vereinigten Staaten, dem Vereinigten Königreich und Australien | Langfristig (≥ 4 Jahre) |
| Steigende Kosten für Cybersicherheit, Datenschutz und regulatorische Compliance | -0.8% | Global, mit dem höchsten Kostendruck in Märkten mit starkem Finanzdienstleistungssektor | Mittelfristig (2–4 Jahre) |
| Automatisierungsbedingter Druck auf routinemäßige Buchhaltungsgebühren | -0.6% | Global, konzentriert in den Vereinigten Staaten, dem Vereinigten Königreich und technologisch reifen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Technologieinvestitions- und Integrationskosten für Buchhaltungsunternehmen | -0.5% | Global, am belastendsten für mittelständische und regionale Buchhaltungsunternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten und technologiebereiten Buchhaltungsfachleuten
Der Mangel an qualifizierten Fachleuten ist eine strukturelle Einschränkung für den Markt für Accounting Professional Services. Der Controllers Council meldete im Jahr 2026 einen Talentmangel-Index von 77 %, verglichen mit einem Talentüberschuss-Index von 108 % im Jahr 2025. Organisationen meldeten durchschnittlich 17 offene Buchhaltungs- und Finanzstellen, verglichen mit 5 im Jahr 2025 und 2 im Jahr 2024. Die National Association of State Boards of Accountancy meldete im August 2025 653.408 aktiv lizenzierte Wirtschaftsprüfer, gegenüber 671.855 ein Jahr zuvor. Das American Institute of Certified Public Accountants meldete, dass die Abschlüsse in Buchhaltungsstudiengängen im akademischen Zyklus 2023–24 um 6,6 % im Jahresvergleich auf 55.152 zurückgingen. Weniger Einsteiger, Renteneintritt und die Nachfrage nach technologiebereiten Fähigkeiten schwächen die Talentpipeline auf mittlerer Ebene und begünstigen Anbieter mit skalierten Outsourcing- und technologiegestützten Liefermodellen.
Steigende Kosten für Cybersicherheit, Datenschutz und regulatorische Compliance
Buchhaltungsunternehmen speichern hochsensible Steuer-, Identitäts- und Finanzkontoinformationen, was Cybersicherheit zu einem Betriebs- und Compliance-Anliegen macht. IBM meldete im Jahr 2026 durchschnittliche globale Kosten für Datenschutzverletzungen von 4,99 Millionen USD, ein Anstieg von 12 % gegenüber dem Vorjahr, während der Durchschnitt im Finanzdienstleistungssektor bei 6,29 Millionen USD lag. Der Durchschnitt in den Vereinigten Staaten betrug 11,5 Millionen USD pro Datenschutzverletzung, mehr als das Doppelte des globalen Wertes. EY benachrichtigte den Attorney General von Kalifornien im Juli 2026 über eine Datenschutzverletzung, die eine IT-Supportplattform eines Drittanbieters und Steuerinformationen von Kunden betraf. Das Ereignis zeigt, dass Risiken sowohl über verbundene Anbietertools als auch über die eigenen Systeme eines Unternehmens übertragen werden können. Cybersicherheitsversicherung, Penetrationstests, Compliance mit der Safeguards Rule und Kundenbenachrichtigungsprozesse verursachen Fixkosten, insbesondere für mittelständische Unternehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Outsourcing verändert den prüfungsgeführten Umsatzmix
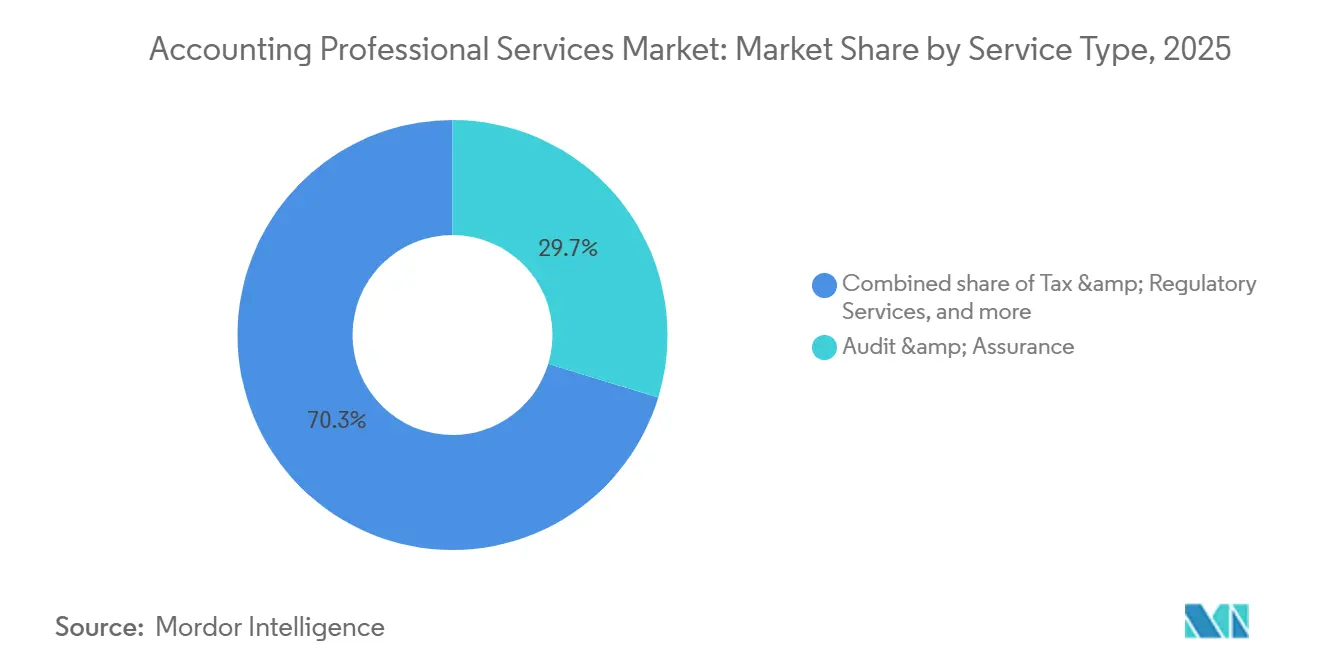
Prüfung & Bestätigung hielt im Jahr 2025 einen Anteil von 29,7 % am Markt für Accounting Professional Services und war damit die größte Servicekategorie. Gesetzliche Prüfungsanforderungen für börsennotierte Unternehmen unterstützen weiterhin diese Position. Die Ausweitung der Bestätigungsarbeit im Bereich Umwelt, Soziales und Governance erhöht ebenfalls die Prüfungsnachfrage. Accounting- und Finance-Outsourcing-Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen. Finanzvorstände behandeln Kreditorenbuchhaltung, Debitorenbuchhaltung, Gehaltsabrechnung und Finanzberichterstattung zunehmend als verwaltete Dienstleistungen statt als interne Funktionen.
Steuer- & Regulierungsdienstleistungen bleiben widerstandsfähig, da globale Mindeststeuerregeln und E-Rechnungsmandate den Compliance-Bedarf über Rechtsordnungen hinweg ausweiten. Beratungs- & Consulting-Dienstleistungen profitieren von KI-Governance, Unternehmenstransformation und Sorgfaltsprüfungen bei Fusionen und Übernahmen. Risiko-, Compliance- & Interne Prüfungsdienstleistungen werden durch die Aufmerksamkeit der Vorstände für operationelle Risiken nach regulatorischen Maßnahmen im Finanzdienstleistungssektor unterstützt. KI-Werkzeuge können die für Bankabstimmungen, Transaktionskodierung und Monatsabschlussarbeiten erforderliche Zeit um 30–70 % reduzieren. Diese Automatisierung lenkt Arbeitskräfte in Richtung Beratungs- und Technologieberatungsarbeit um, anstatt den Markt für Accounting Professional Services zu verkleinern. Digitale & Technologieberatung expandiert ebenfalls mit Cloud-Enterprise-Resource-Planning-Projekten und KI-Bereitschaftsbewertungen.


Nach Kundengröße: Großunternehmen führen beim Umsatz, während kleine Unternehmen den Zugang ausweiten
Großunternehmen hielten im Jahr 2025 einen Anteil von 55,4 % am Markt für Accounting Professional Services. Ihre gesetzlichen, grenzüberschreitenden und Umwelt-, Sozial- und Governance-Berichterstattungsanforderungen bleiben komplex. Große Transaktionsvolumina schaffen auch eine anhaltende Nachfrage nach Unterstützung in mehreren Rechtsordnungen. Kleine & Kleinstunternehmen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 6,4 % bis 2031 verzeichnen. Cloud-native Buchhaltungsplattformen, Offshore-Lieferung und hybride Liefermodelle machen professionelle Dienstleistungen für wachstumsstarke Unternehmen zugänglicher.
Mittelständische Unternehmen sind ein wichtiger Wettbewerbsbereich für Private-Equity-gestützte Buchhaltungskonsolidierungen und KI-gestützte Boutique-Beratungsunternehmen. Das Segment wurde historisch von den größten Netzwerken unterversorgt und kann für kleinere regionale Unternehmen teuer sein. Regierungs- & öffentliche Sektoreinheiten bieten eine stetige Nachfrage, insbesondere dort, wo Finanzberichterstattungsreformen mit den International Public Sector Accounting Standards übereinstimmen. Große Kunden verhandeln zunehmend Festgebühren- und abonnementbasierte Vereinbarungen anstelle von herkömmlichen Stundenhonoraren. Im Jahr 2026 hatten 62 % der Buchhaltungsunternehmen den Übergang von der KI-Erkundung zur gezielten Implementierung vollzogen. Diese Effizienz ist wichtig, wenn Festpreisvereinbarungen Druck auf die Realisierungsraten ausüben.
Nach Branchenvertikale: BFSI führt die Nachfrage an, während das Gesundheitswesen schnell expandiert
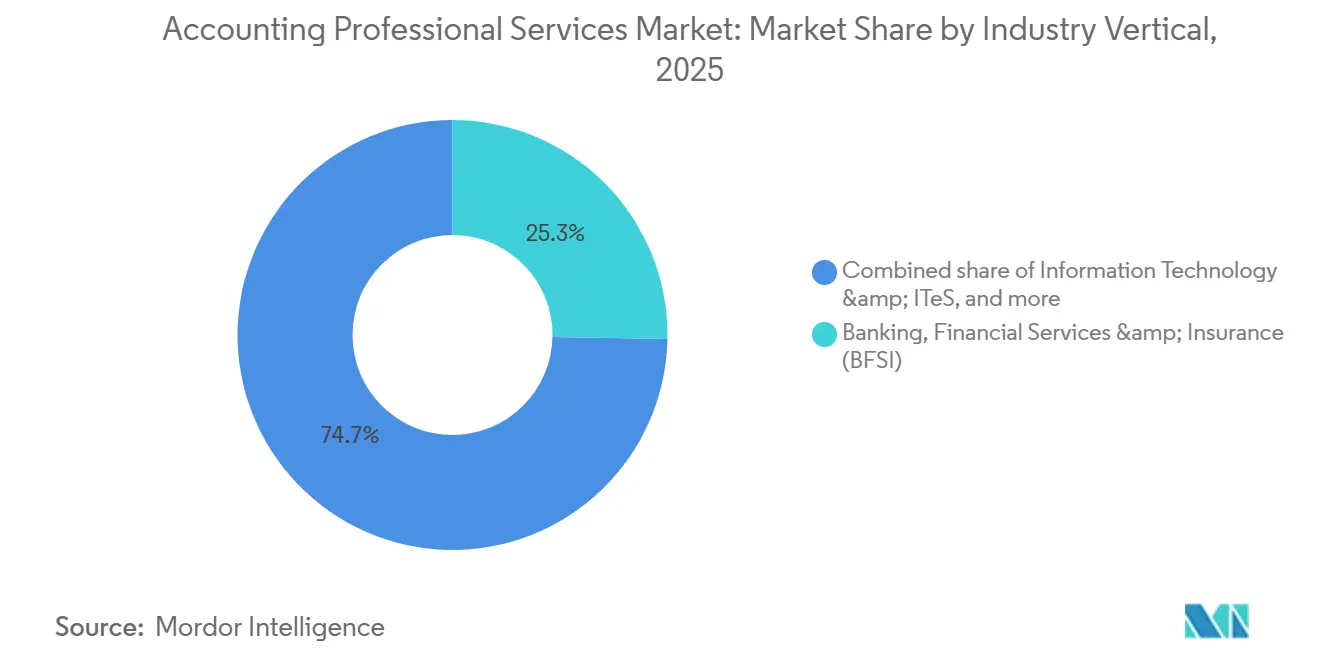
BFSI hielt im Jahr 2025 einen Anteil von 25,3 % an der Marktgröße für Accounting Professional Services. Regulatorische Kapitalberechnungen, Geldwäscheüberwachung und Fair-Value-Bilanzierung machen den Sektor sehr prüfungsintensiv. Diese Anforderungen erfordern laufende Bestätigungs- und Beratungsarbeit. Gesundheitswesen & Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen. Komplexere Umsatzzyklus-Buchhaltung und gesundheitsinformationsbezogene Finanzkontrollen unterstützen die Nachfrage nach spezialisierten ausgelagerten Dienstleistungen.
Das Gesundheitswesen verzeichnete im Jahr 2026 eine Adoptionsrate von 68 % für Finance- und Accounting-Outsourcing, wobei Umsatzzyklus-Management, Forderungsabstimmung und Zahlerberichterstattung die wichtigsten ausgelagerten Aktivitäten waren. IT & ITeS benötigen Unterstützung für die Aktienoptionsbuchhaltung bei mehreren Einheiten. Fertigungs- & Industriekunden benötigen Kostenrechnung für globale Lieferketten. Konsumgüter & Einzelhandel, Energie & Versorgungsunternehmen sowie Immobilien & Bauwesen übernehmen Outsourcing, während sie Betriebe konsolidieren und Back-Office-Kosten verwalten. Telekommunikation, Infrastruktur und Transport benötigen spezialisierte Buchhaltung für langfristige Verträge und regulatorische Vermögensbases. KPMG stellte fest, dass 67 % der Gesundheitsinvestoren im Jahr 2026 eine höhere Dealaktivität erwarteten, was die Nachfrage nach Transaktionsberatung und finanzieller Sorgfaltsprüfung unterstützt.
Nach Servicebereitstellungsmodell: Offshore-Lieferung nutzt Talent- und Technologieskalierung
Onshore-/Inlandslieferung behielt im Jahr 2025 einen Anteil von 77,2 % am Markt für Accounting Professional Services. Kunden schätzen Nähe, Zeitzonenausrichtung und Vertrautheit mit lokalen Vorschriften. Diese Faktoren sind besonders wichtig für Prüfungsunterzeichnung, Steuerstrategie und Beratungsarbeit, die Echtzeit-Interaktion erfordert. Offshore-Lieferung wird bis 2031 voraussichtlich mit einer CAGR von 7,0 % wachsen. Ihr Wachstum ist zunehmend mit KI-gestützter Talentskalierung verbunden und nicht mehr allein mit Arbeitskostendifferenzen.
Indiens große Buchhaltungslieferbasis unterstützt komplexe Finanzarbeit sowie transaktionale Verarbeitung. Hybride Lieferung kombiniert Onshore-Beziehungsmanagement, Offshore-Ausführung und digitale Automatisierung für mittelständische und große Unternehmenskunden. Bis 2025 planten 65 % der Organisationen, gemeinsame Finanzdienstleistungen auszubauen oder umzustrukturieren, während 57 % planten, ausgelagerte oder hybride Lieferung in diese Zentren zu integrieren. Dieses Modell kann periodische Anbieter in eingebettete Betriebspartner verwandeln und die Wechselkosten erhöhen. Anbieter, die Onshore-KI-Beratungsarbeit mit Offshore-Talentcentern kombinieren, können eine Kostenposition aufbauen, die für vollständig Onshore-Wettbewerber schwer zu erreichen ist.
Geografische Analyse
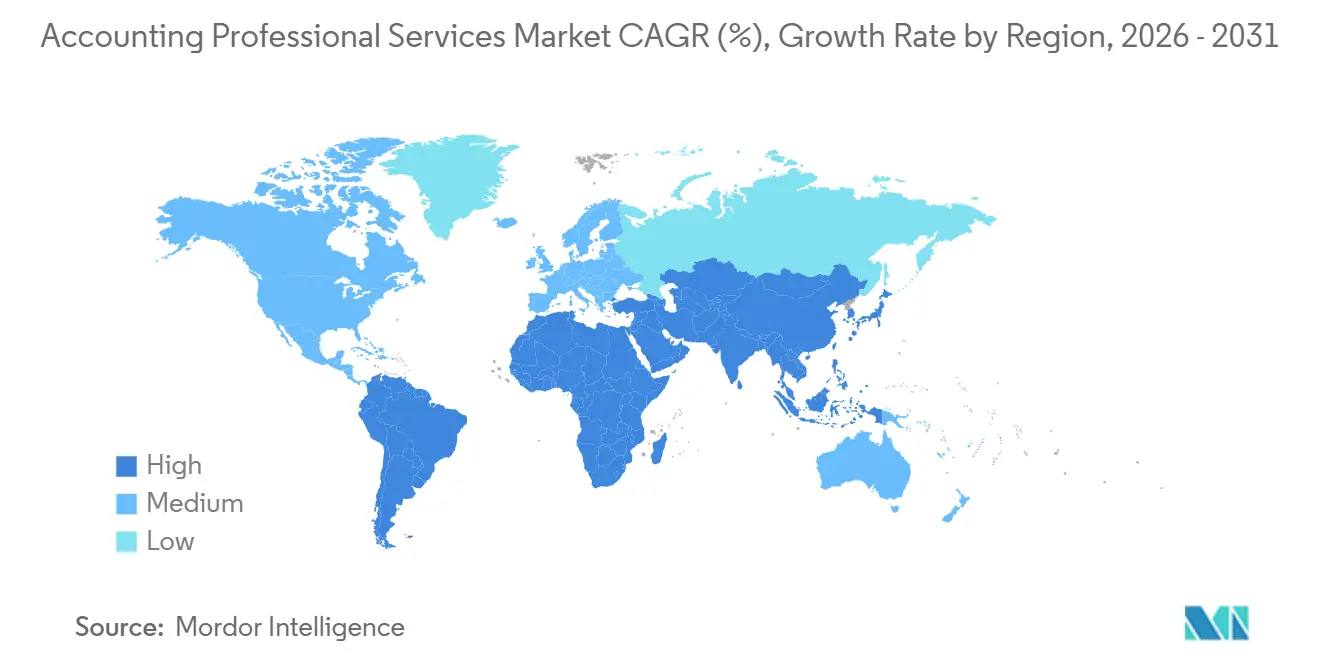
Nordamerika hielt im Jahr 2025 einen Anteil von 37,6 % am Markt für Accounting Professional Services. Die Vereinigten Staaten unterstützen die Nachfrage durch Offenlegungspflichten der Securities and Exchange Commission, Inspektionen des Public Company Accounting Oversight Board, interne Kontrollanforderungen nach dem Sarbanes-Oxley Act und staatliche Wirtschaftsprüferlizenzierung. Das Amerika-Geschäft von Deloitte wuchs im Geschäftsjahr 2025 in Landeswährung um 7,1 %, unterstützt durch Beratungs- und Steuerberatungsnachfrage. Private-Equity-Aktivität ist eine wichtige Entwicklung in den Vereinigten Staaten, wobei Finanzkäufer im bisherigen Jahresverlauf 2026 54,8 % der Buchhaltungs-Fusions- und Übernahmetransaktionen ausmachten, mit 62 gemeldeten Deals bis Juli 2026. Lateinamerika, insbesondere Brasilien und Mexiko, entwickelt sich als Nearshore-Lieferstandort, da grenzüberschreitende Handelsanforderungen und die Einführung der International Financial Reporting Standards die Nachfrage unterstützen. Kolumbien und andere Nearshore-Standorte profitieren ebenfalls von der Zeitzonenausrichtung mit US-amerikanischen Käufern.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % expandieren, der schnellsten regionalen Rate im Markt für Accounting Professional Services. Indien dient sowohl als hochgewachsener inländischer Standort als auch als großes Offshore-Buchhaltungslieferzentrum. China hält die Nachfrage nach Compliance- und Beratungsarbeit aufrecht, da multinationale Unternehmen sich entwickelnde Finanzberichterstattungsanforderungen verwalten. Singapur, Australien und Japan schaffen Nachfrage nach anspruchsvollen Beratungs- und Umwelt-, Sozial- und Governance-Bestätigungsdienstleistungen. Das Institute of Chartered Accountants of India bereitet Änderungen am Chartered Accountants Act vor, die eine inländische Unternehmenskonsolidierung, Kapitalinvestitionen in Praxen und einen erweiterten Beratungsumfang ermöglichen würden. Die Versicherungsberichterstattungsanforderungen Südkoreas sowie steigende ausländische Direktinvestitionen in Vietnam und Indonesien erhöhen die Nachfrage nach Accounting Professional Services in der gesamten Asien-Pazifik-Region.
Europa verfügt über eine aktive regulatorische Pipeline, die Bestätigungs- und Berichterstattungsaktivitäten unterstützt. Die Änderungen der Omnibus-I-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen im Jahr 2026 veranlassten Unternehmen, Berichterstattungsarchitekturen neu zu gestalten und Bestätigungsberatung zu suchen. Der Umsatz von PwC in Europa, dem Nahen Osten und Afrika stieg im Geschäftsjahr 2025 um 2,5 %, wobei Mittel- und Osteuropa sowie Spanien ein starkes Wachstum verzeichneten. Der Nahe Osten und Afrika bleiben eine Frühphasenmöglichkeit, da das Vision-2030-Programm Saudi-Arabiens die Einführung der International Financial Reporting Standards ausweitet und die Vereinigten Arabischen Emirate regionale Unternehmenszentralen anziehen. Ägypten und Südafrika verfügen über große inländische Basen, wo die regulatorische Entwicklung die Anzahl der Einheiten erhöht, die formelle Buchhaltungsarbeit benötigen.

Wettbewerbslandschaft
Der Markt für Accounting Professional Services hat zwei unterschiedliche Wettbewerbsebenen. Deloitte, PwC, EY und KPMG meldeten einen kombinierten Umsatz im Geschäftsjahr 2025 von 220,4 Milliarden USD. Deloitte meldete 70,5 Milliarden USD, PwC meldete 56,9 Milliarden USD, EY meldete 53,2 Milliarden USD und KPMG meldete 39,8 Milliarden USD. Diese Netzwerke integrieren generative künstliche Intelligenz in ihre Kerndienstleistungslinien. Deloitte hat sich bis zum Geschäftsjahr 2030 zu mehr als 3 Milliarden USD für generative künstliche Intelligenz verpflichtet, und PwC setzt sein KI-Programm im Wert von 1,5 Milliarden USD fort.
Unterhalb der größten Netzwerke konsolidiert Private Equity mittelständische Buchhaltungsanbieter. Finanzkäufer repräsentierten im bisherigen Jahresverlauf 2026 54,8 % der Buchhaltungs-Fusions- und Übernahmetransaktionen, mit 62 gemeldeten Deals bis Juli 2026. Die alternative Praxisstruktur ermöglicht Investitionen in ein Beratungsunternehmen, während eine separat lizenzierte Wirtschaftsprüfungsgesellschaft Bestätigungsarbeiten abschließt. EisnerAmper und Baker Tilly repräsentieren Private-Equity-gestützte Plattformen, die in Technologie und geografische Expansion investieren. KI-native Plattformen, darunter Ramp, Canopy und Puzzle, bauen Hauptbuch- und Praxisverwaltungsintegrationen auf. Diese Plattformen können weiteren Druck auf transaktionale Dienstleistungen ausüben und den Wert urteilsbasierter Beratungsarbeit steigern.
Deloittes Omnia und KPMGs KI-gestützte Prüfungswerkzeuge sind Beispiele für proprietäre Prüfungsanalysesysteme, die nachhaltige Investitionen erfordern. Vierzig Prozent der Prüfungsberichte enthalten kritische Prüfungsangelegenheiten, was den Umfang und den abrechenbaren Bereich der gesetzlichen Prüfungsarbeit erweitert. Kleinere Unternehmen ohne vergleichbare Forschungs- und Entwicklungsbudgets könnten es schwerer finden, gleichwertige Fähigkeiten aufzubauen. Grant Thornton Advisors vereinbarte im Juli 2026 die Übernahme von CBIZ in einer Transaktion im Wert von 5 Milliarden USD, unterstützt von New Mountain Capital. H.I.G. Capital wurde im August 2026 durch eine strategische Wachstumsinvestition HBKs erster institutioneller Partner. Ryan schloss im September 2026 die Übernahme von Svalner Atlas Advisors ab und erweiterte damit seine Präsenz in den nordischen Ländern und der Benelux-Region.
Branchenführer im Bereich Accounting Professional Services
-
Deloitte
-
PricewaterhouseCoopers (PwC)
-
Ernst & Young (EY)
-
KPMG
-
BDO Global
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Ryan, LLC schloss die Übernahme von Svalner Atlas Advisors ab, einem führenden unabhängigen Steuer- und Transaktionsberatungsunternehmen mit Hauptsitz in Stockholm, Schweden, und erweiterte damit Ryans Präsenz in den nordischen Ländern und der Benelux-Region.
- August 2026: H.I.G. Capital gab eine strategische Wachstumsinvestition in HBK bekannt, eines der führenden integrierten Buchhaltungs-, Steuer-, Prüfungs-, Beratungs-, Technologie- und Vermögensverwaltungsunternehmen der Vereinigten Staaten, und etablierte H.I.G. als HBKs ersten institutionellen Partner.
- Juli 2026: Grant Thornton Advisors schloss eine endgültige Vereinbarung zur Übernahme von CBIZ, Inc. in einer vollständig in bar abgewickelten Transaktion im Wert von 5 Milliarden USD ab, unterstützt von New Mountain Capital. Das kombinierte Unternehmen wird voraussichtlich einen Jahresumsatz von 7,5 Milliarden USD mit mehr als 34.000 Mitarbeitern weltweit erzielen und sich als fünftgrößter Anbieter für professionelle Dienstleistungen, Steuern und Beratung in den Vereinigten Staaten positionieren.


Berichtsumfang des globalen Marktes für Accounting Professional Services
| Prüfung & Bestätigung |
| Steuer- & Regulierungsdienstleistungen |
| Beratungs- & Consulting-Dienstleistungen |
| Risiko-, Compliance- & Interne Prüfungsdienstleistungen |
| Accounting- & Finance-Outsourcing-Dienstleistungen |
| Digitale & Technologieberatung |
| Großunternehmen |
| Mittelständische Unternehmen |
| Kleine & Kleinstunternehmen |
| Regierungs- & öffentliche Sektoreinheiten |
| Banken, Finanzdienstleistungen & Versicherungen (BFSI) |
| Informationstechnologie & ITeS |
| Fertigung & Industrie |
| Gesundheitswesen & Biowissenschaften |
| Konsumgüter & Einzelhandel |
| Energie & Versorgungsunternehmen |
| Immobilien & Bauwesen |
| Infrastruktur & Ingenieurwesen |
| Telekommunikation, Medien & Unterhaltung |
| Transport & Logistik |
| Sonstige Branchenvertikalen |
| Onshore-/Inlandslieferung |
| Offshore-Lieferung |
| Hybride Lieferung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Serviceart | Prüfung & Bestätigung | |
| Steuer- & Regulierungsdienstleistungen | ||
| Beratungs- & Consulting-Dienstleistungen | ||
| Risiko-, Compliance- & Interne Prüfungsdienstleistungen | ||
| Accounting- & Finance-Outsourcing-Dienstleistungen | ||
| Digitale & Technologieberatung | ||
| Nach Kundengröße | Großunternehmen | |
| Mittelständische Unternehmen | ||
| Kleine & Kleinstunternehmen | ||
| Regierungs- & öffentliche Sektoreinheiten | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen & Versicherungen (BFSI) | |
| Informationstechnologie & ITeS | ||
| Fertigung & Industrie | ||
| Gesundheitswesen & Biowissenschaften | ||
| Konsumgüter & Einzelhandel | ||
| Energie & Versorgungsunternehmen | ||
| Immobilien & Bauwesen | ||
| Infrastruktur & Ingenieurwesen | ||
| Telekommunikation, Medien & Unterhaltung | ||
| Transport & Logistik | ||
| Sonstige Branchenvertikalen | ||
| Nach Servicebereitstellungsmodell | Onshore-/Inlandslieferung | |
| Offshore-Lieferung | ||
| Hybride Lieferung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Accounting Professional Services bis 2031?
Der Sektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,4 % wachsen. Sein Wert wird voraussichtlich von 657,2 Milliarden USD im Jahr 2026 auf 815,1 Milliarden USD bis 2031 steigen. Das Wachstum spiegelt eine breitere Verlagerung hin zur externen Finanzbereitstellung, komplexere Berichterstattung und einen stärkeren Einsatz von Technologie in der Servicebereitstellung wider.
Welcher Buchhaltungsservice hat die größte Umsatzposition?
Prüfung & Bestätigung hielt im Jahr 2025 den größten Anteil mit 29,7 %. Gesetzliche Prüfungsanforderungen für börsennotierte Unternehmen bieten eine stabile Aktivitätsbasis. Umwelt-, Sozial- und Governance-Berichterstattung erweitert ebenfalls den Bedarf an Bestätigungsarbeit, insbesondere dort, wo Unternehmen Unterstützung bei Berichterstattungsprozessen und damit verbundenen Bestätigungsaufträgen benötigen.
Welcher Service wird bis 2031 voraussichtlich am schnellsten wachsen?
Accounting- & Finance-Outsourcing-Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen. Unternehmen verlagern Kreditorenbuchhaltung, Debitorenbuchhaltung, Gehaltsabrechnung und Finanzberichterstattung auf verwaltete Servicemodelle. Dieser Trend wird durch die Nachfrage nach skalierbarer Lieferung, technologiegestützten Prozessen und Zugang zu qualifizierten Buchhaltungsressourcen unterstützt.
Warum ist der Mangel an Wirtschaftsprüfern wichtig?
Die aktive Wirtschaftsprüferpopulation sank im August 2025 auf 653.408. Organisationen meldeten im Jahr 2026 durchschnittlich 17 offene Buchhaltungs- und Finanzstellen. Der Mangel erhöht die Lieferengpässe für Anbieter und steigert den Wert von Outsourcing, hybrider Lieferung und Technologien, die den Zeitaufwand für wiederkehrende Buchhaltungsaufgaben reduzieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Indien hat eine wichtige inländische und Offshore-Lieferrolle, während China, Singapur, Australien und Japan die Nachfrage nach Compliance-, Beratungs- und Bestätigungsarbeit unterstützen. Ausländische Investitionen und sich ändernde Berichterstattungsanforderungen tragen ebenfalls zur Aktivität in mehreren regionalen Märkten bei.
Wie verändert künstliche Intelligenz Buchhaltungsdienstleistungen?
Künstliche Intelligenz unterstützt die Automatisierung wiederkehrender Aufgaben wie Transaktionskodierung, Abstimmungen und Monatsabschlussprozesse. Sie erweitert auch die Nachfrage nach Beratungs-, Governance-, Cloud-Implementierungs- und Technologiebestätigungsdienstleistungen. Anbieter nutzen diese Werkzeuge zur Unterstützung von Festpreisaufträgen, während sie professionelle Kapazitäten auf Arbeiten verlagern, die Urteilsvermögen, Spezialwissen und Kundeninteraktion erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
