
Tamanho e Participaço do Mercado de Unidades de Antena de Ablação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
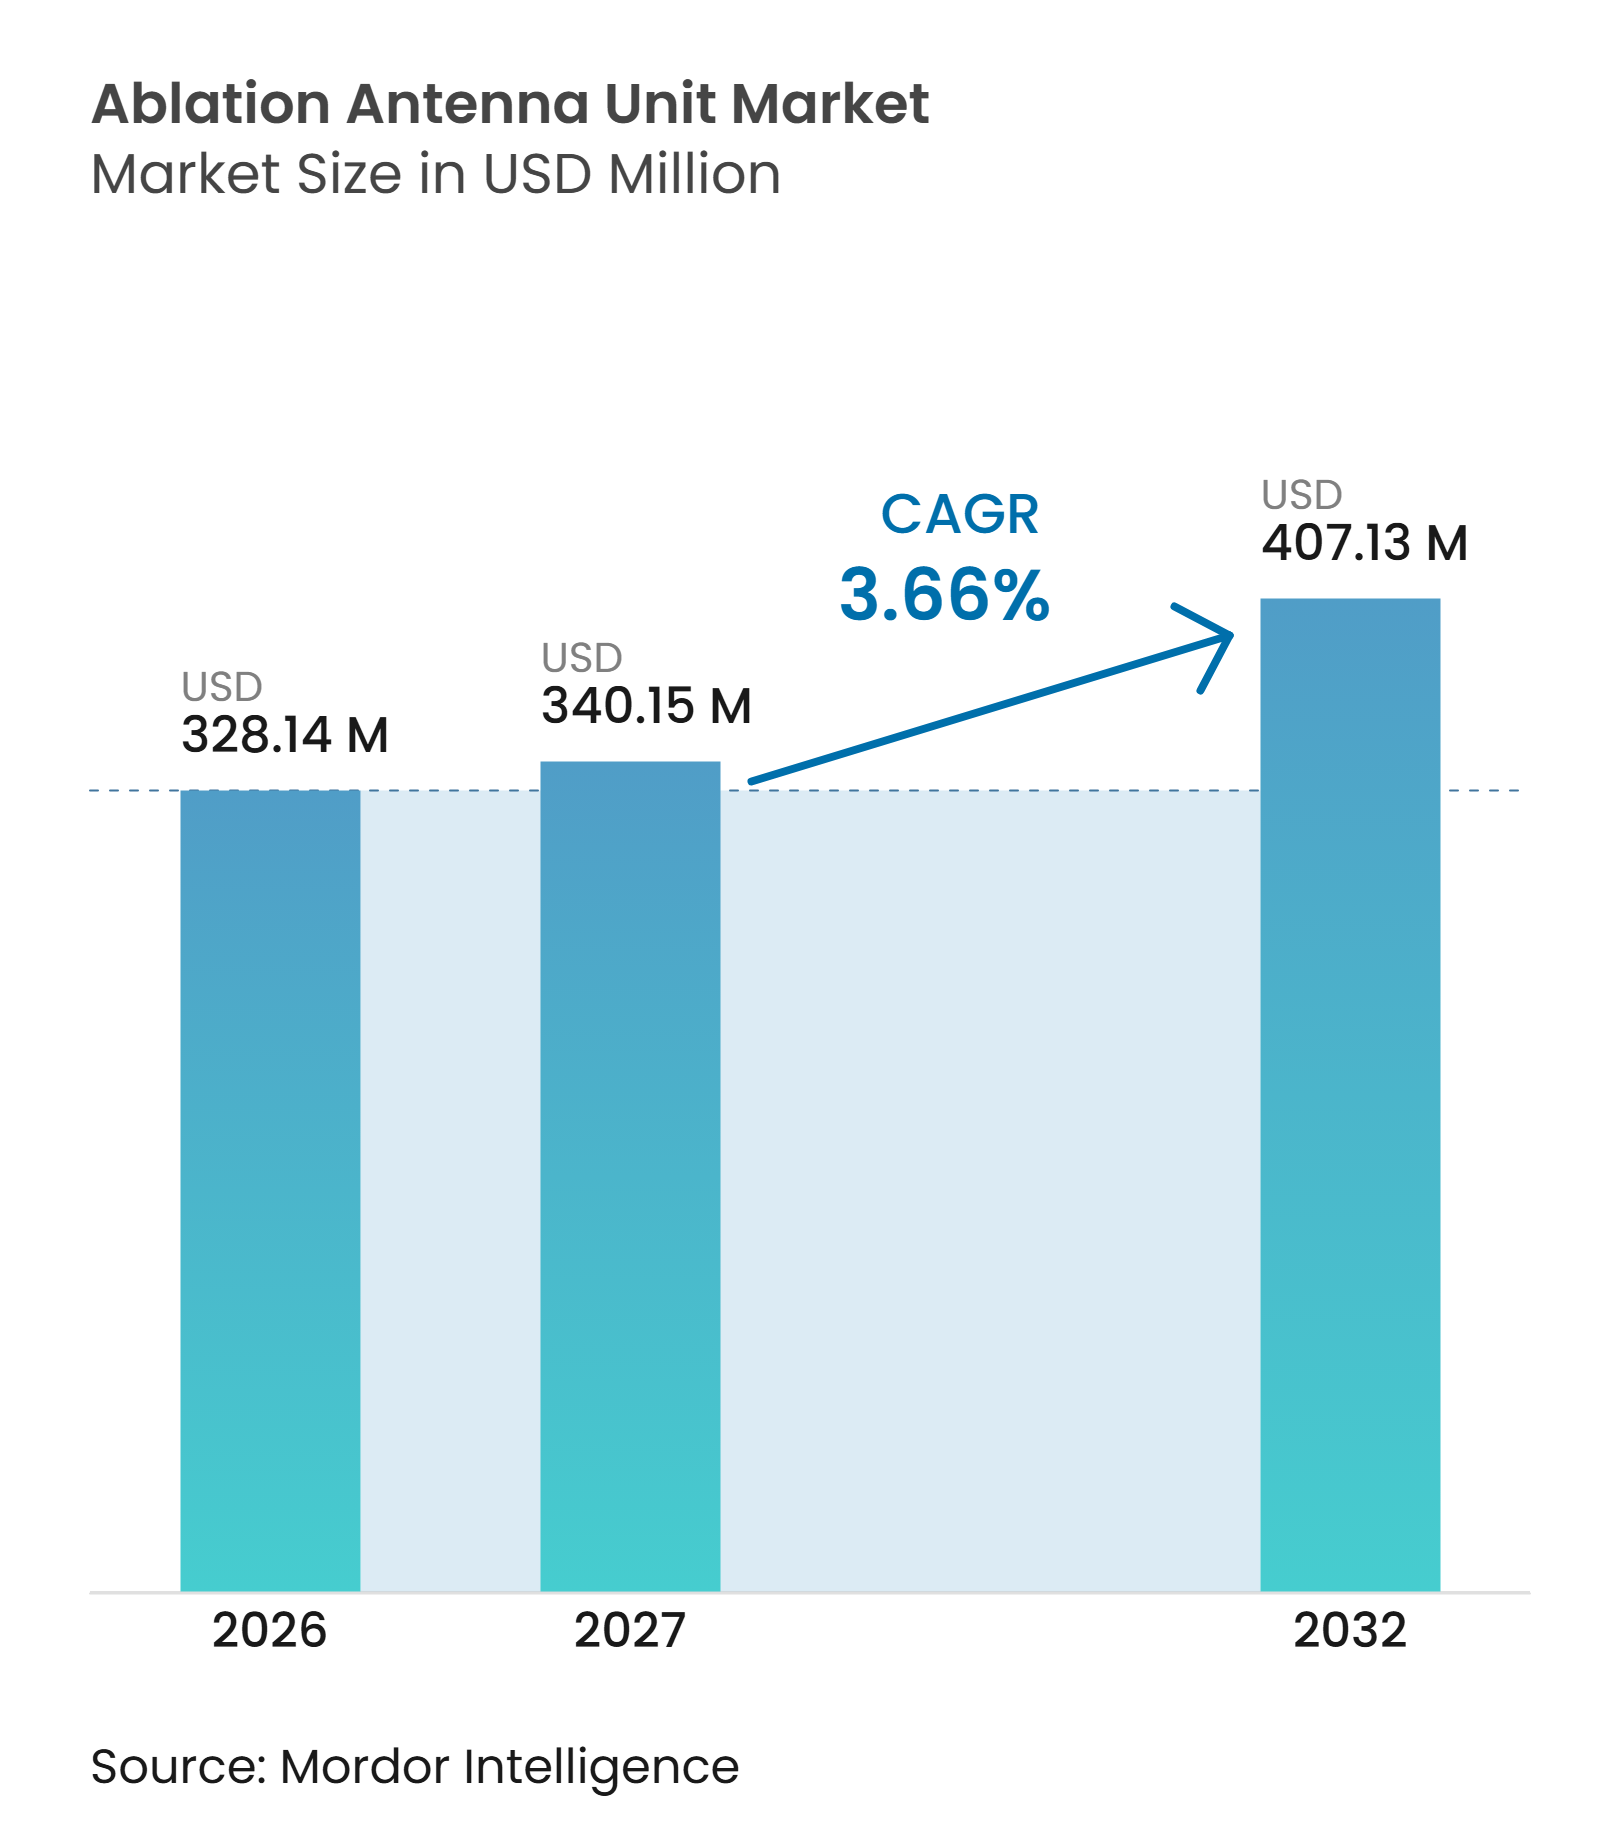
| Tamanho do Mercado (2027) | 340.15 Milhões de dólares |
| Tamanho do Mercado (2032) | 407.13 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Unidades de Antena de Ablação pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Unidades de Antena de Ablação aumente de 328,14 milhões de USD em 2026 para 340,15 milhões de USD em 2027 e atinja 407,13 milhões de USD até 2032, crescendo a um CAGR de 3,66% no período de 2027 a 2032.
A crescente demanda pelo tratamento minimamente invasivo de tumores de fígado, pulmão, rim e osso sustenta o mercado de unidades de antena de ablação. Em 2024, a IARC registrou 843.000 novos casos de câncer de fígado, 2,6 milhões de novos casos de câncer de pulmão e 442.570 novos casos de câncer de rim globalmente, apoiando o uso da ablação térmica nessas indicações. O mercado também se beneficia de orientação por imagem, navegação robótica e vias de procedimento ambulatorial que melhoram a acessibilidade ao tratamento. No entanto, variações no reembolso, efeitos de dissipação de calor próximos a vasos sanguíneos e conexões proprietárias de geradores limitam a adoção, enquanto os fabricantes desenvolvem antenas resfriadas de maior potência, produtos descartáveis e sistemas integrados para fluxos de trabalho hospitalares e ambulatoriais.
Principais Conclusões do Relatrio
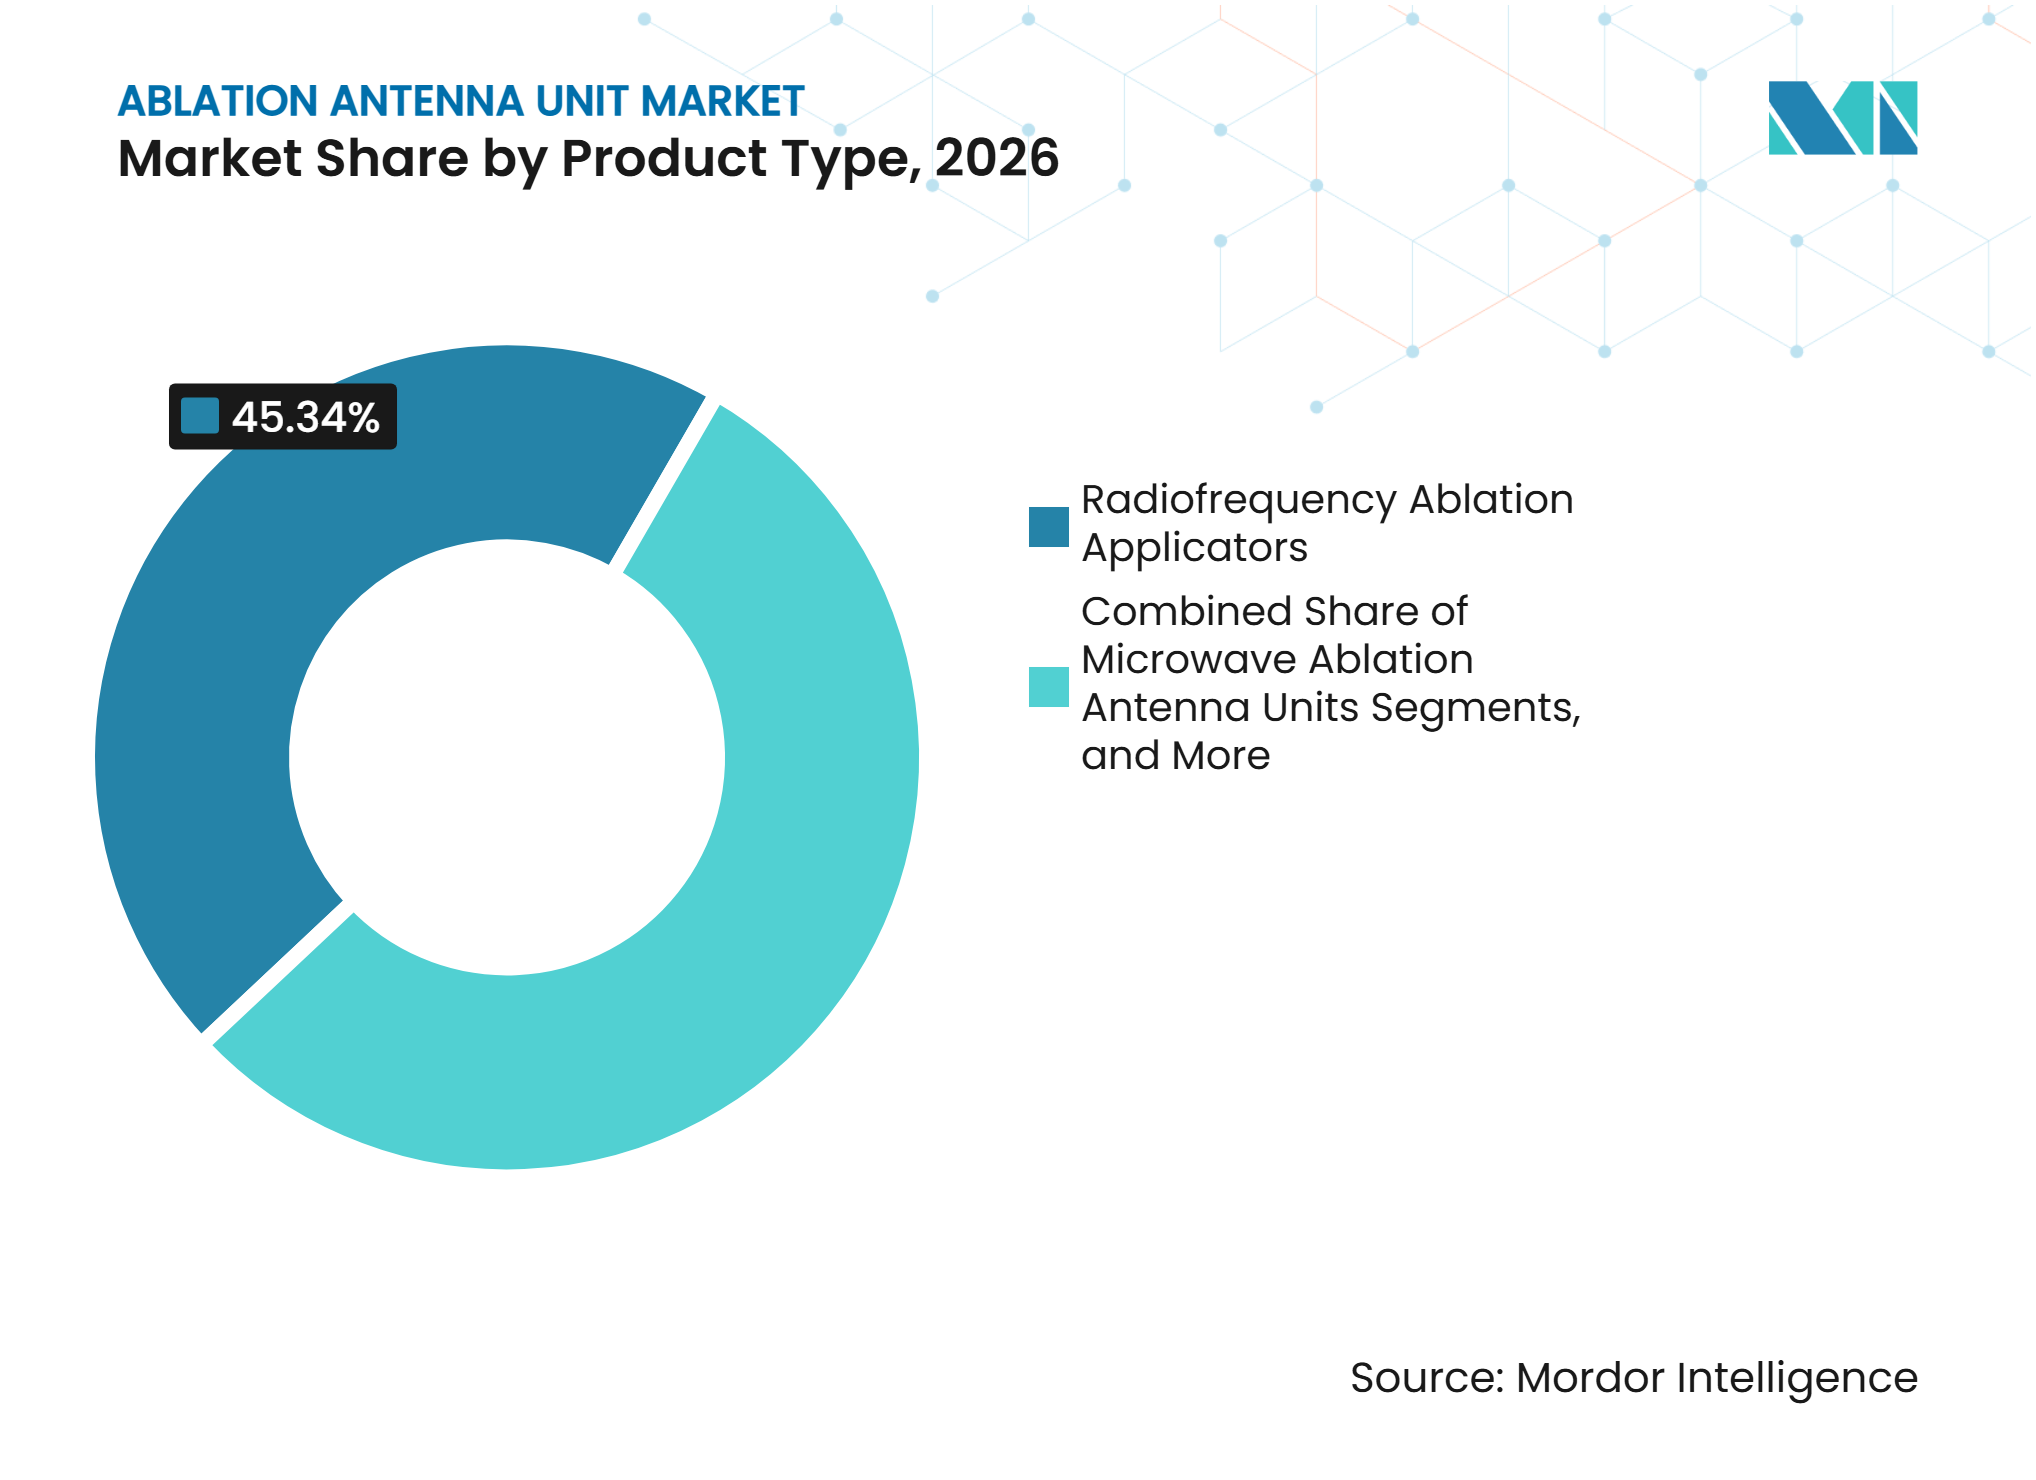
- Por tipo de produto, os aplicadores de ablação por radiofrequência detinham 45,34% da participação de receita em 2026, enquanto as unidades de antena de ablação por micro-ondas devem se expandir a um CAGR de 8,22% até 2032.
- Por comprimento de antena, o segmento de 10 cm a 15 cm detinha 38,45% da participação de receita em 2026, enquanto as portas pediátricas têm previsão de se expandir a um CAGR de 7,56% até 2032.
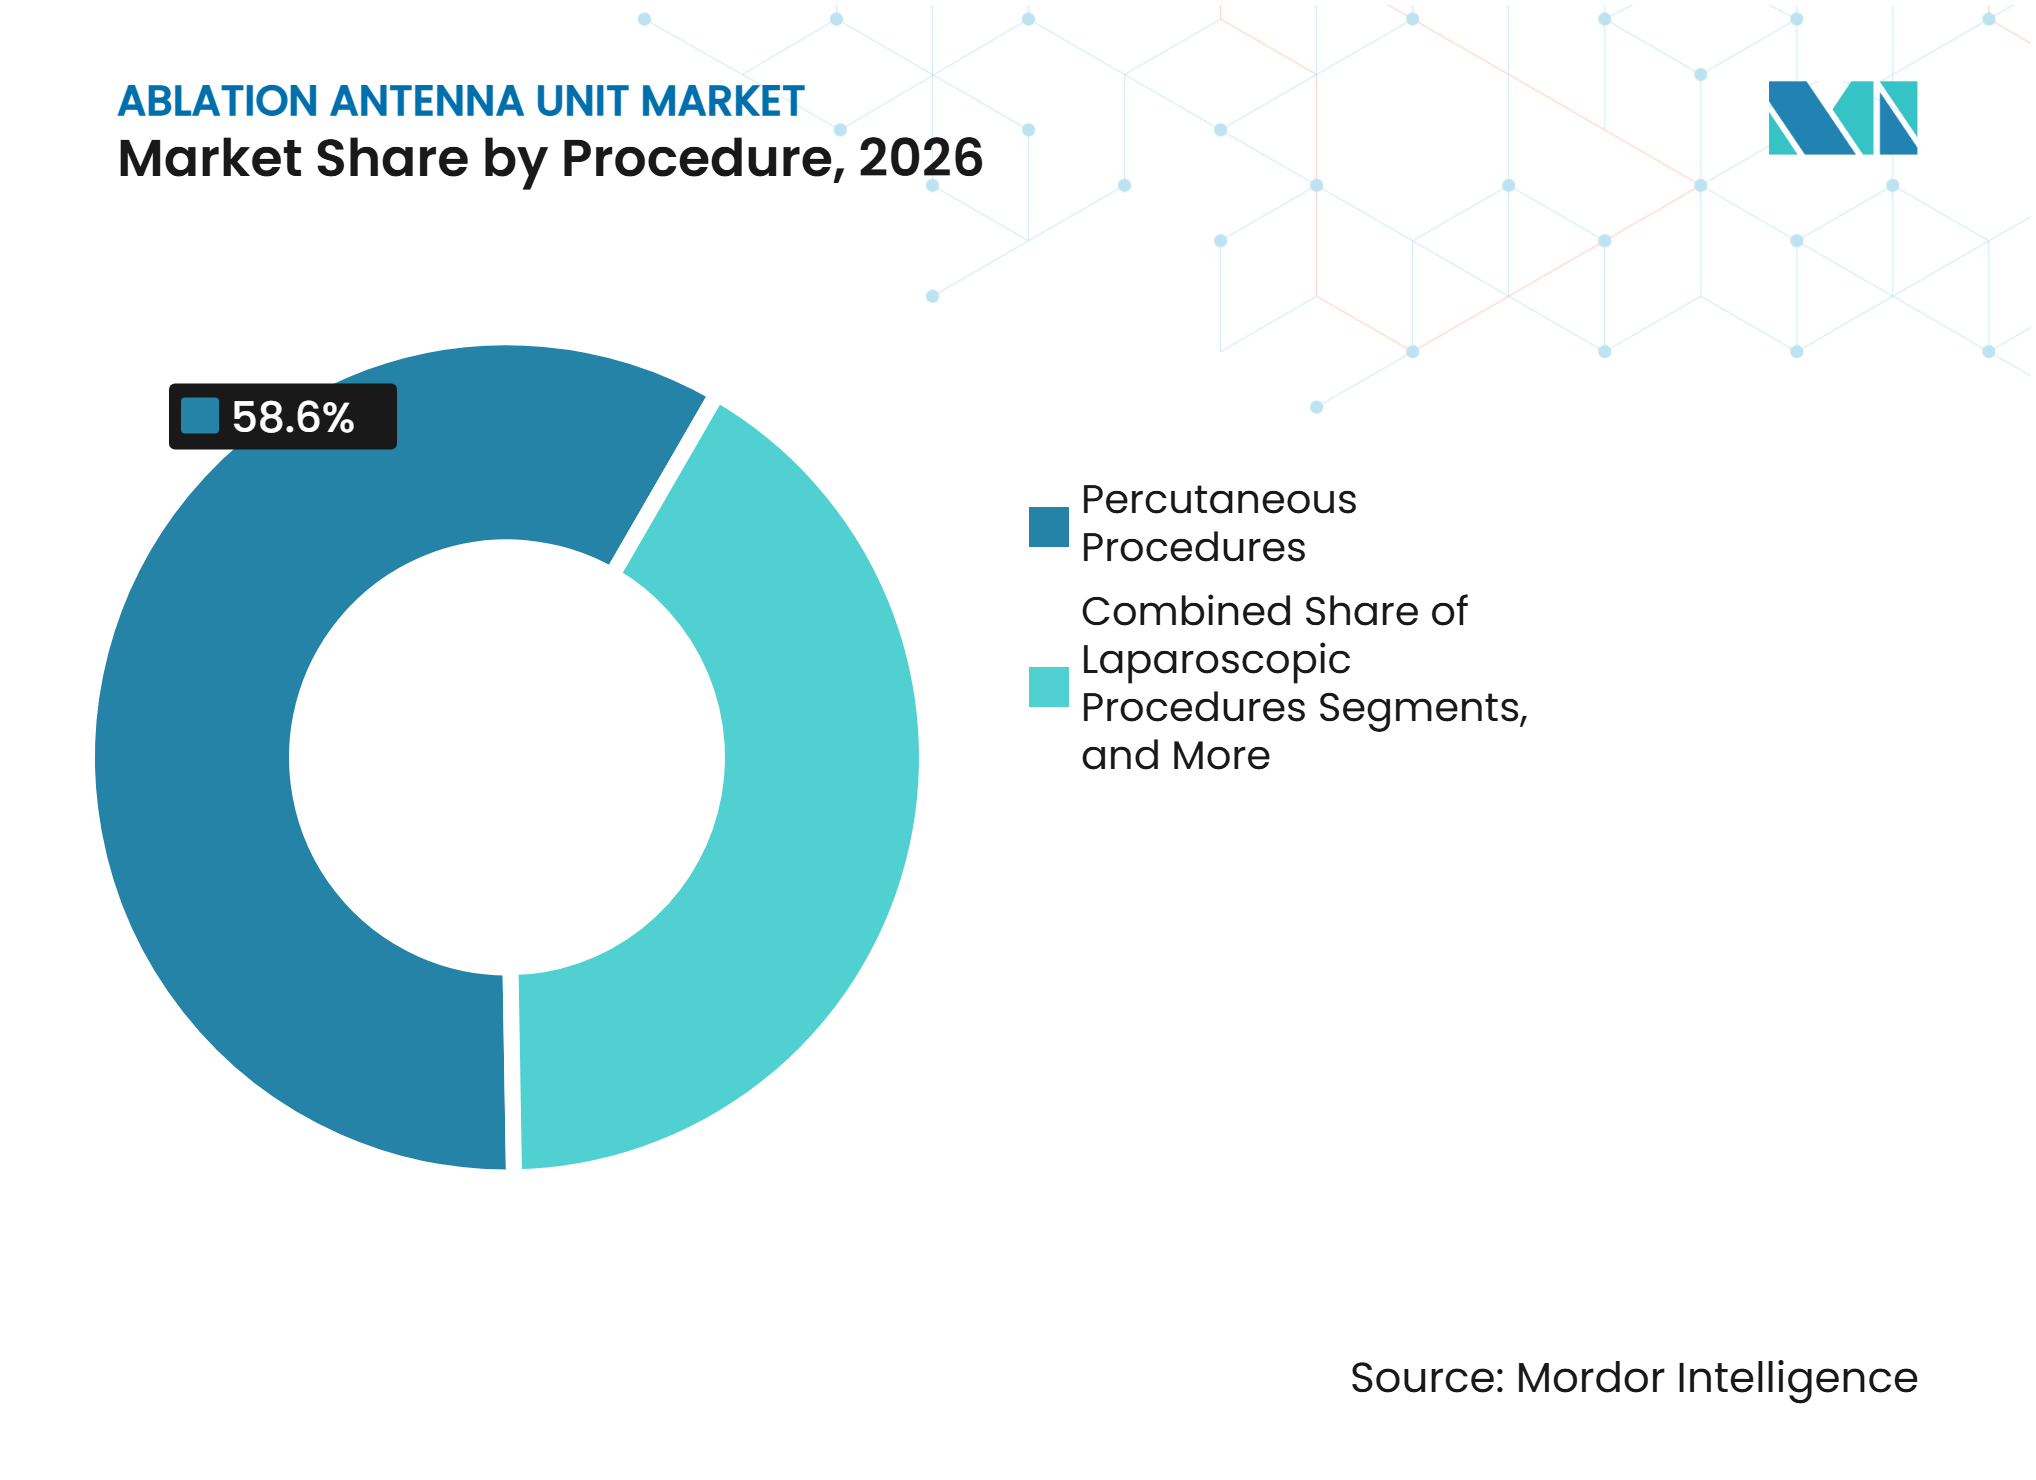
- Por procedimento, os procedimentos percutâneos detinham 58,60% da participação de receita em 2026, enquanto os procedimentos broncoscópicos têm previsão de se expandir a um CAGR de 7,45% até 2032.
- Por aplicação, a oncologia detinha 56,45% da participação de receita em 2026, enquanto cardiovascular e eletrofisiologia tem previsão de se expandir a um CAGR de 6,89% até 2032.
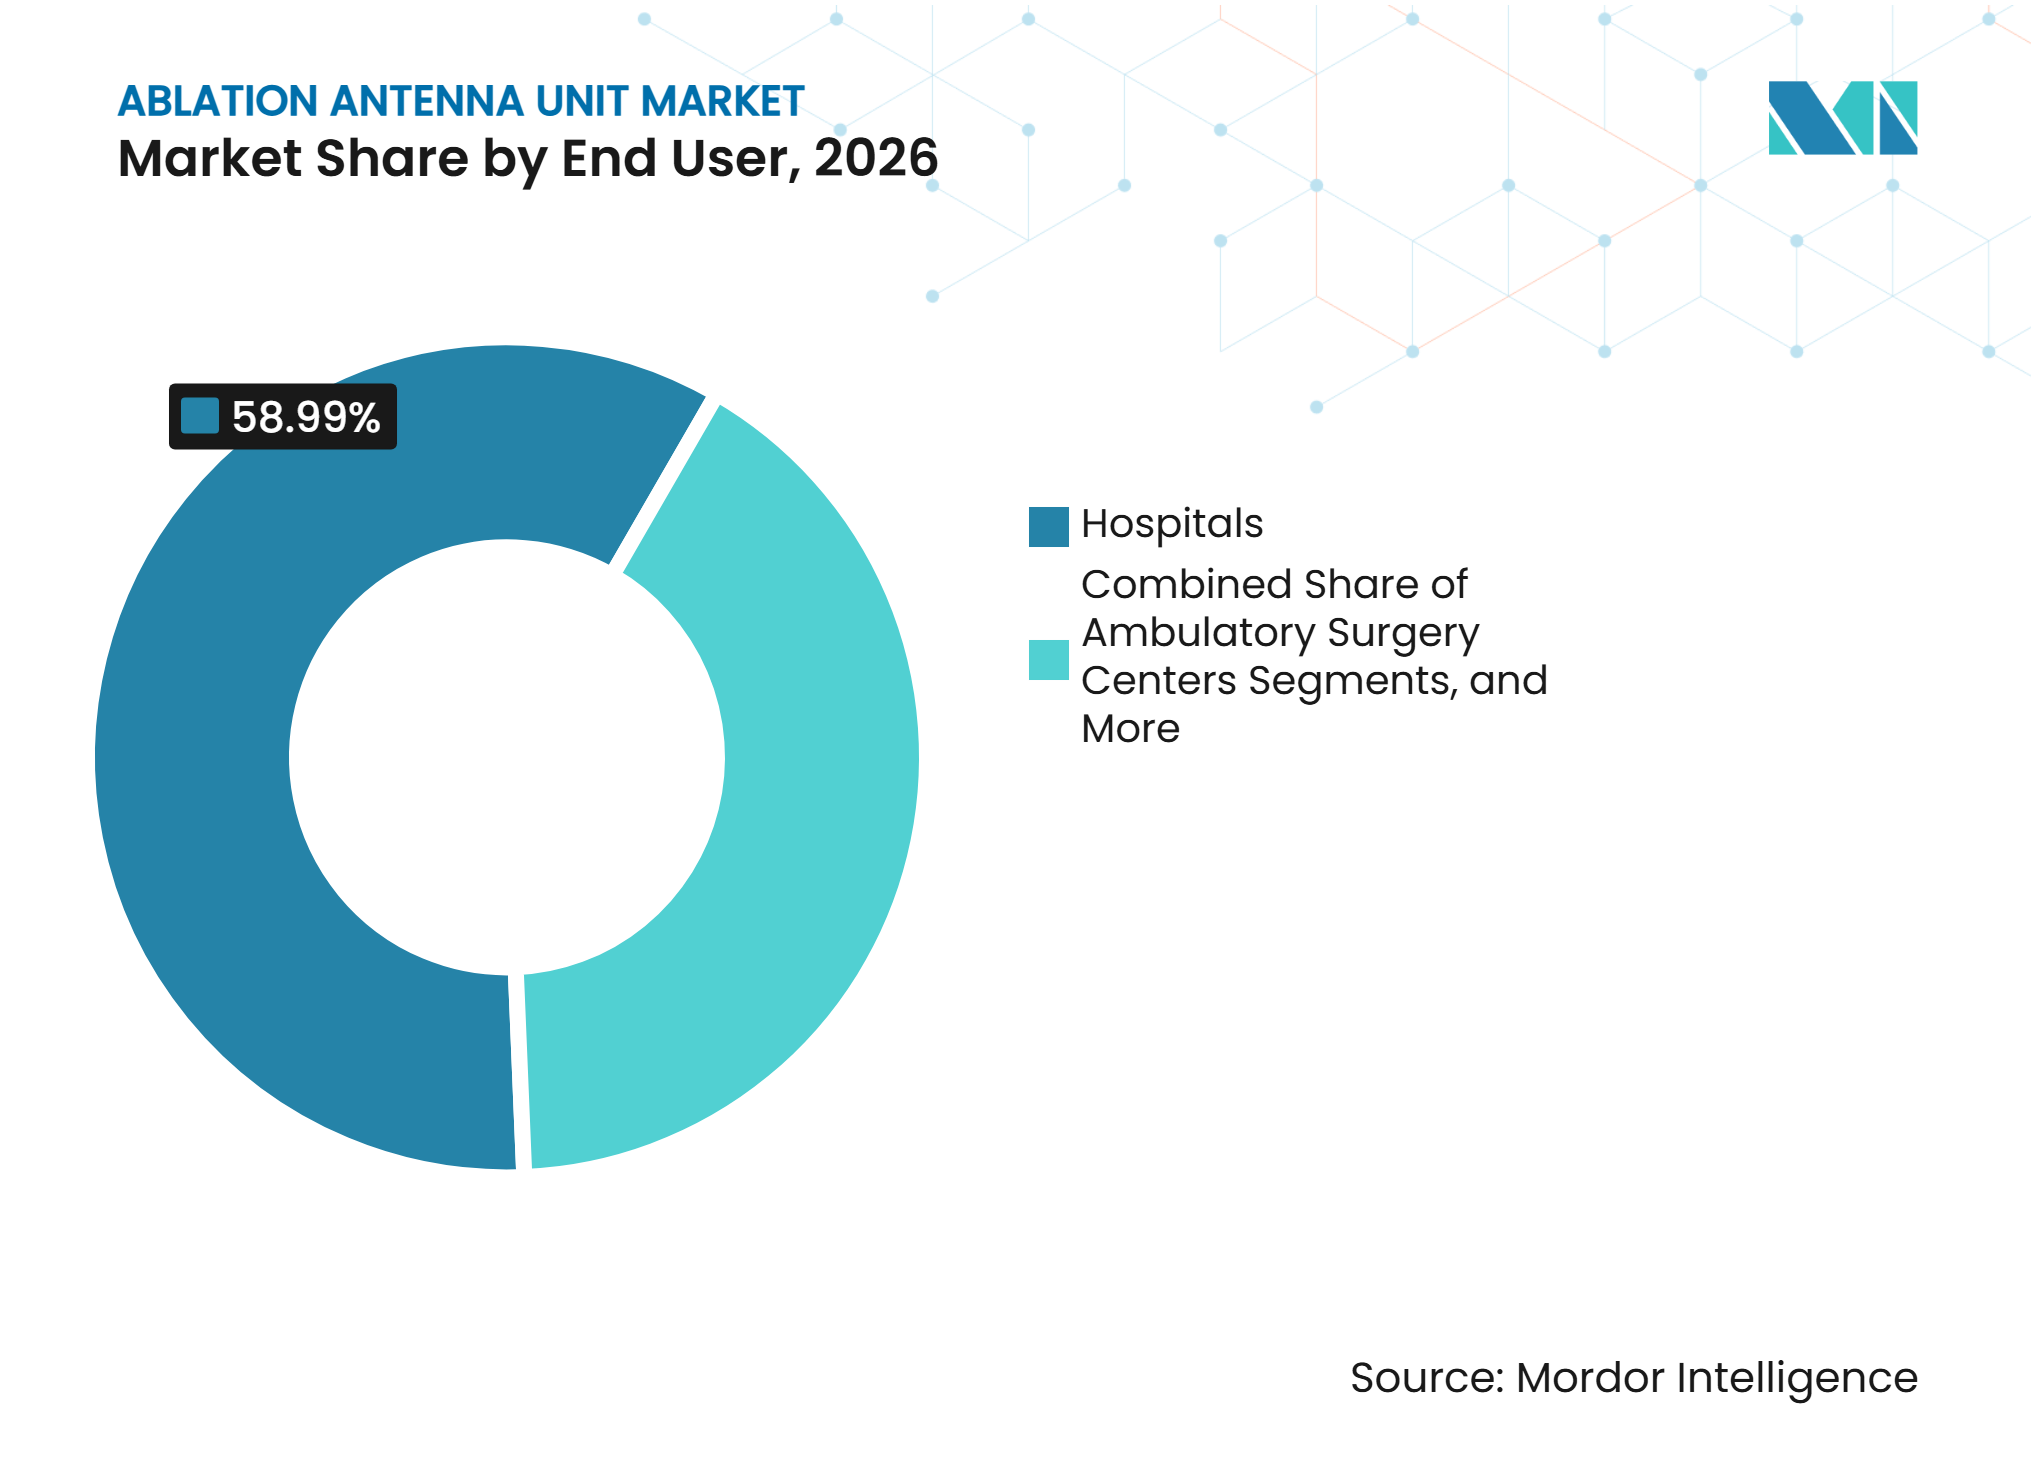
- Por usuário final, os hospitais detinham 58,99% da participação de receita em 2026, enquanto os centros de cirurgia ambulatorial têm previsão de se expandir a um CAGR de 6,12% até 2032.
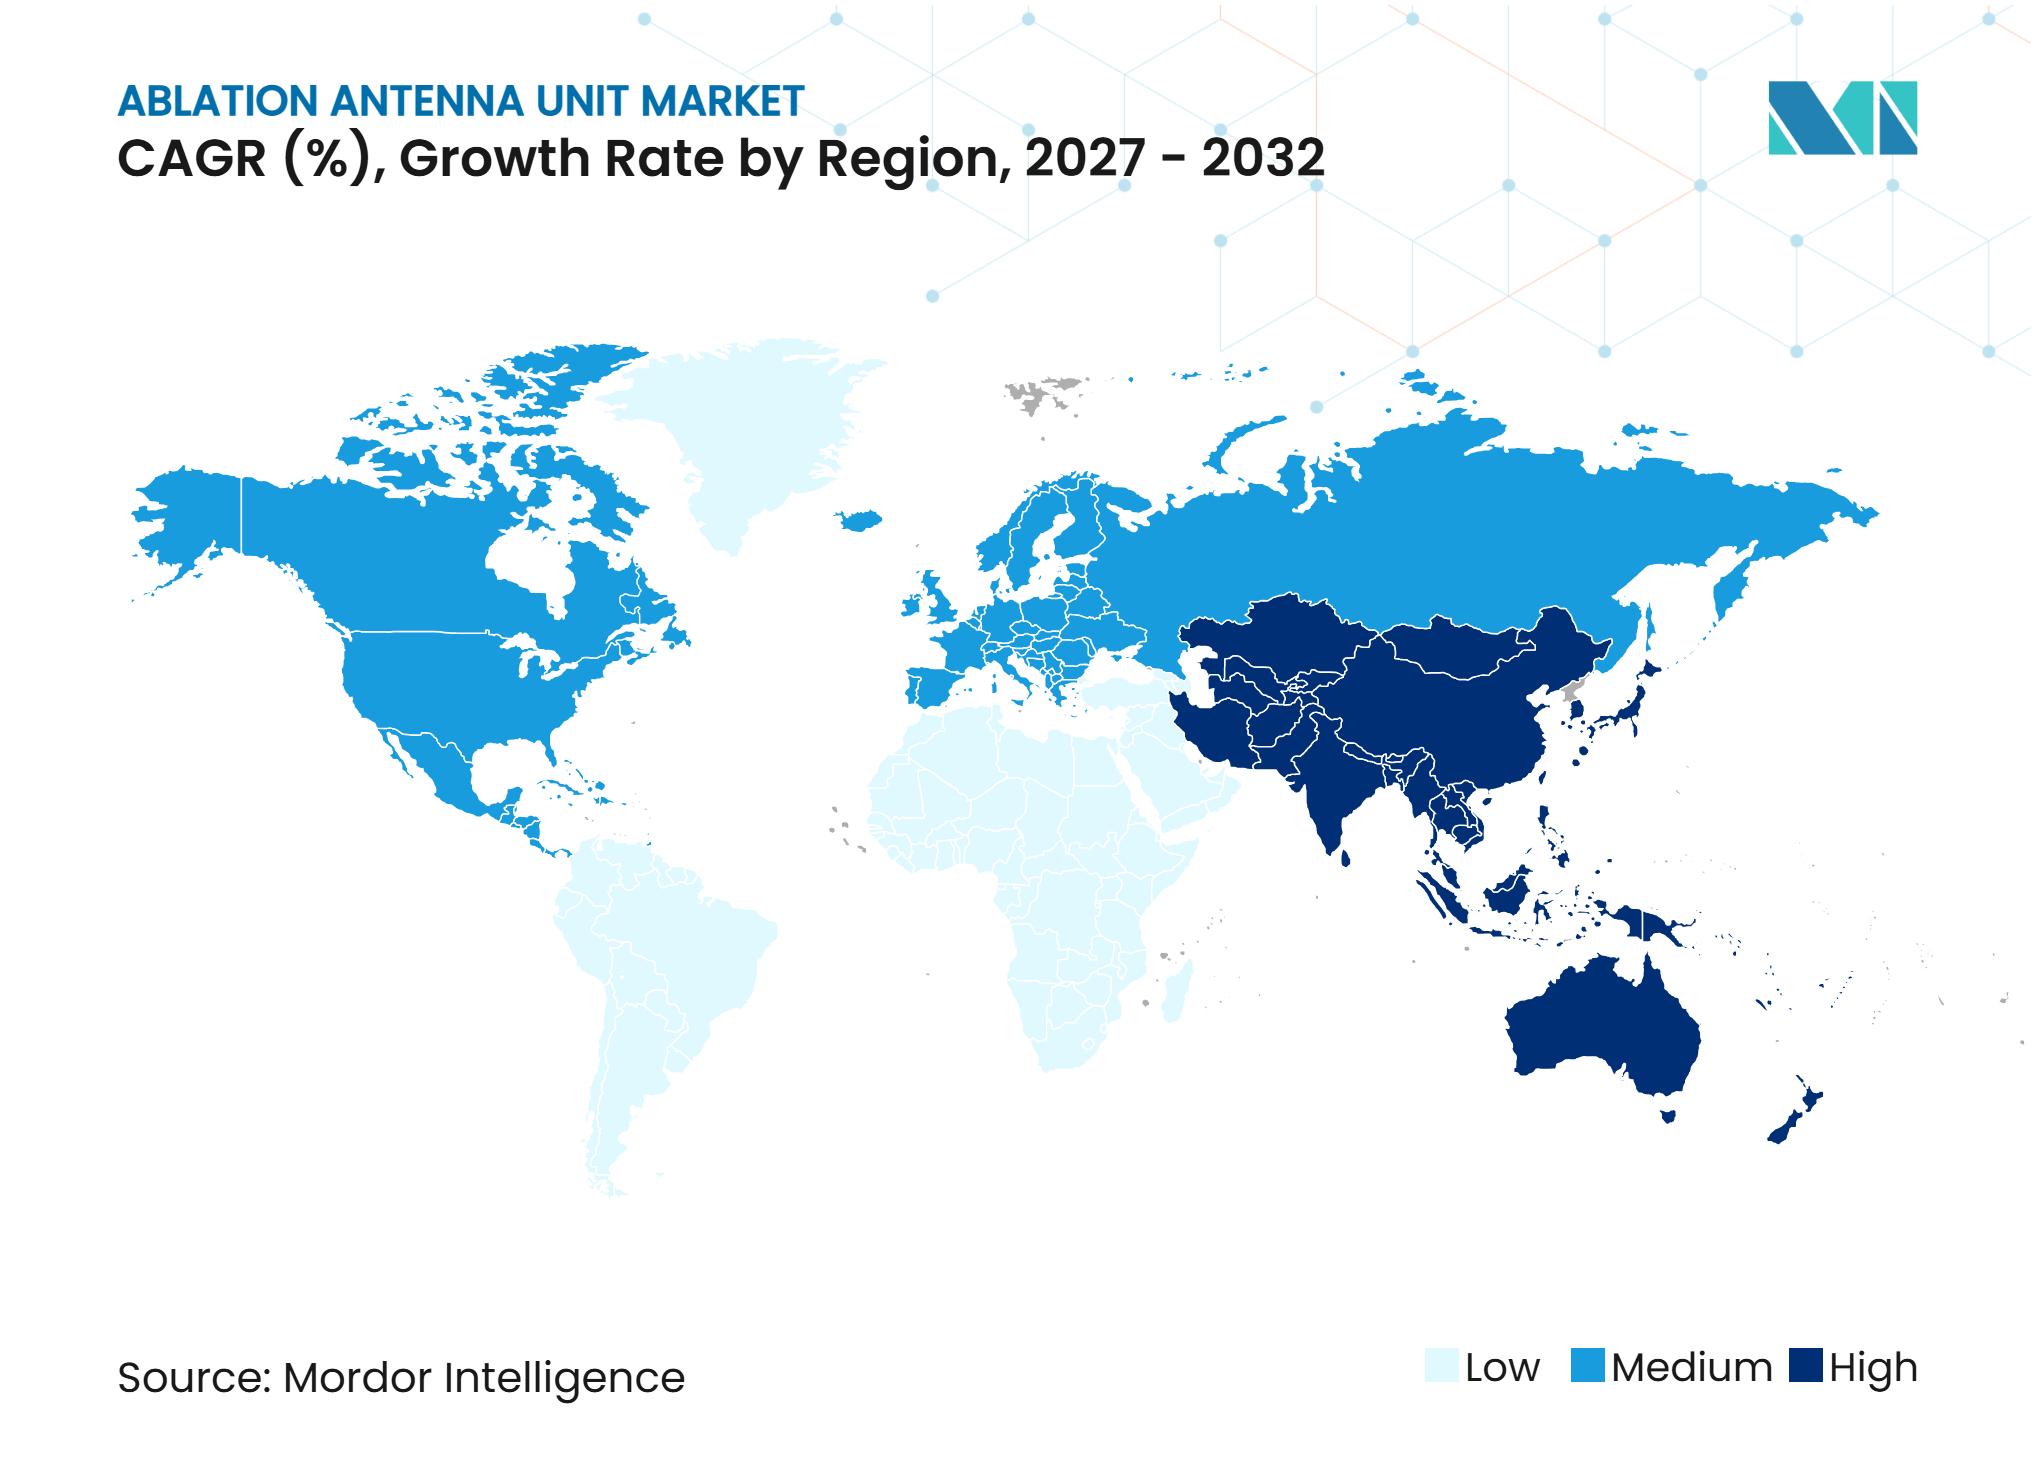
- Por geografia, a América do Norte detinha 41,03% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de se expandir a um CAGR de 7,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Unidades de Antena de Ablação*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Incidência crescente de tumores de fígado, pulmão, rim e osso | +0.7% | Global, mais agudo na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Transição para o tratamento minimamente invasivo de tumores guiado por imagem | +0.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Uso crescente de antenas resfriadas a água para maior entrega de potência | +0.4% | Global | Médio prazo (2 a 4 anos) |
| Expansão da ablação com múltiplas antenas para lesões maiores | +0.3% | América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Adoção crescente em ambientes ambulatoriais e de atendimento externo | +0.5% | América do Norte, com ganhos iniciais na Europa e na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Designs de antenas inteligentes com retroalimentação de temperatura e captura de dados de procedimentos | +0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incidência Crescente de Tumores de Fígado, Pulmão, Rim e Osso
O câncer de fígado representou aproximadamente 850.000 novos casos em todo o mundo em 2024 e foi classificado como a terceira principal causa de mortalidade relacionada ao câncer, reforçando a demanda por tratamentos locais entre pacientes elegíveis em estágio inicial. O mercado de unidades de antena de ablação atende pacientes que não podem ser submetidos a cirurgia ou transplante devido à idade, comorbidades ou localização do tumor. O câncer de pulmão permaneceu como a malignidade mais comumente diagnosticada, com aproximadamente 2,6 milhões de novos casos globalmente em 2024, enquanto o câncer de rim representou 442.570 novos casos em 2022.[1] O uso crescente de imagens diagnósticas está ajudando a identificar pequenas massas renais adequadas para ablação, sustentando a demanda por procedimentos que preservam tecidos em hospitais e ambientes de tratamento especializados.
Transição para o Tratamento Minimamente Invasivo de Tumores Guiado por Imagem
O mercado de unidades de antena de ablação se beneficia da transição da cirurgia aberta para procedimentos guiados por imagem que reduzem a carga do tratamento para pacientes selecionados. As Estatísticas de Episódios Hospitalares na Inglaterra mostraram que os procedimentos de ablação hepática aumentaram 83% ao longo de uma década, a uma taxa de crescimento anual mediana de 9,4%, enquanto os procedimentos de ressecção hepática diminuíram.[2]A Sociedade de Oncologia Intervencionista concluiu o recrutamento de 330 tumores no ensaio ACCLAIM em julho de 2025, oito meses antes do previsto, demonstrando forte interesse clínico em protocolos padronizados de ablação por micro-ondas.[3] A broncoscopia robótica com sondas de micro-ondas reduziu o tempo mediano de navegação de 28,5 minutos para 2 minutos e manteve uma taxa de sucesso de tratamento de 100% aos seis meses, melhorando a reprodutibilidade de procedimentos complexos.
Uso Crescente de Antenas Resfriadas a Água para Maior Entrega de Potência
Os designs de antenas resfriadas a água suportam maior entrega de potência de micro-ondas ao limitar o aquecimento excessivo na superfície da sonda. Um estudo de dezembro de 2025 constatou que antenas dipolo totalmente e parcialmente resfriadas a água produziram volumes necróticos quase esféricos de 26 cm³ a 50 W durante seis minutos a 2,45 GHz. Antenas parcialmente resfriadas com estruturas de choke melhoraram o acoplamento eletromagnético, mas mantiveram um risco de carbonização da ponta, enquanto designs totalmente resfriados poderiam produzir contornos de ablação irregulares sob condições de potência variável.[4] Um pedido de patente norte-americano de setembro de 2025 descreveu uma sonda de micro-ondas flexível e resfriada a água projetada para entrega broncoscópica, sustentando a demanda por produtos de uso único de alto desempenho.
Adoção Crescente em Ambientes Ambulatoriais e de Atendimento Externo
O atendimento ambulatorial está criando uma nova via de demanda para o mercado de unidades de antena de ablação, particularmente para procedimentos cardiovasculares. O CMS está programado para adicionar códigos de ablação por cateter cardíaco à Lista de Procedimentos Cobertos de Centros de Cirurgia Ambulatorial, com vigência a partir de 1º de janeiro de 2026, criando uma via formal de reembolso ambulatorial nos Estados Unidos. As ablações cardíacas por 1.000 pacientes aumentaram 29% em 2025, enquanto os procedimentos por eletrofisiologista aumentaram de 131 para 185 na pesquisa MedAxiom. Os volumes de ablação por cateter têm previsão de crescer a uma taxa anual de 14% de 2025 a 2030, enquanto os volumes combinados de ablação cardiovascular hospitalar e ambulatorial têm previsão de aumentar 26% ao longo de cinco anos.
Análise de Impacto das Restrições do Mercado de Unidades de Antena de Ablação*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Variação de reembolso entre países e indicações clínicas | -0.5% | Europa, Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Efeitos de dissipação de calor próximos a vasos sanguíneos e ductos biliares | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Variabilidade da zona de ablação específica do dispositivo | -0.3% | Global | Médio prazo (2 a 4 anos) |
| Altos custos clínicos de mudança criados pela compatibilidade gerador-antena | -0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Variação de Reembolso entre Países e Indicações Clínicas
A variação de reembolso permanece uma restrição fundamental do mercado, pois a aprovação clínica nem sempre resulta em procedimentos financiados. Apenas 11 dos 30 países da UE, EEE e Reino Unido possuem um processo formal de avaliação de tecnologia em saúde para reembolso de dispositivos médicos, deixando as decisões de cobertura a cargo de políticas de pagadores nacionais ou locais em muitos mercados. Nos Estados Unidos, a AngioDynamics informou que a LCD L40205 entrou em vigor em 5 de julho de 2026, fornecendo cobertura Medicare para o NanoKnife IRE em câncer de próstata de risco intermediário favorável e câncer colorretal metastático para o fígado dentro de jurisdições definidas. A cobertura para ecocardiografia intracardíaca em procedimentos de ablação também varia, com amplo suporte nos Estados Unidos e no Japão, mas adoção mais restrita em partes da Europa. Políticas de pagamento desiguais podem atrasar investimentos hospitalares e limitar a adoção de procedimentos.
Altos Custos Clínicos de Mudança Criados pela Compatibilidade Gerador-Antena
A compatibilidade entre gerador e antena pode restringir mudanças de fornecedor, mesmo quando produtos alternativos estão disponíveis. Hospitais que utilizam geradores proprietários podem precisar substituir equipamentos, retreinar equipes e revisar protocolos de procedimentos antes de adotar uma nova plataforma de antena. Esse problema ficou evidente durante a transição de 2025 e 2026 envolvendo a NeuWave Medical, quando preocupações com a continuidade afetaram os usuários do sistema NEUWAVE Certus 140. A Quantum Surgical adquiriu a NeuWave Medical da Johnson & Johnson em fevereiro de 2026, restabelecendo um caminho para suporte contínuo e formando o Precision IO Group. O sistema operava a 2,45 GHz, entregava até 140 W por antena e permitia ativação simultânea de múltiplas antenas. Esses custos de mudança protegem os fornecedores estabelecidos e aumentam o investimento necessário para que empresas menores consigam contratos hospitalares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Crescimento das Antenas de Micro-ondas Supera o Segmento Dominante de RFOs aplicadores de ablação por radiofrequência detinham 45,34% do mercado de unidades de antena de ablação em 2026, sustentados pelo seu uso estabelecido em procedimentos hepáticos, renais e cardíacos e por uma grande base instalada de geradores compatíveis. Os hospitais permanecem familiarizados com os fluxos de trabalho relacionados, requisitos de treinamento e modelos de aquisição, sustentando a demanda por substituição. As restrições de compatibilidade também limitam a mudança, pois um novo aplicador frequentemente requer um novo gerador.
As unidades de antena de ablação por micro-ondas têm previsão de crescer a um CAGR de 8,22% até 2032, impulsionadas por aquecimento mais rápido, zonas de ablação maiores e capacidade de múltiplas antenas, particularmente para tumores maiores que 3 cm. O registro DeGIR da Alemanha mostrou que a ablação por micro-ondas representou 69,4% dos procedimentos de ablação oncológica até 2023, em comparação com 23,6% para ablação por radiofrequência. A Canyon Medical recebeu autorização FDA 510(k) K261636 para sua série de antenas de ablação por micro-ondas KY-2450A em outubro de 2026, refletindo a inovação contínua em sistemas de micro-ondas.



Por Comprimento de Antena:
Formatos de Médio Alcance Lideram, Configurações Pediátricas AceleramO segmento de 10 cm a 15 cm detinha 38,45% do mercado de unidades de antena de ablação em 2026. Esse intervalo suporta procedimentos percutâneos e laparoscópicos em adultos ao alcançar profundidades de tecido comuns, mantendo uma distância prática de estruturas críticas. Os hospitais mantêm múltiplos comprimentos de antena para procedimentos hepáticos, renais e de tecidos moles, tornando a amplitude do portfólio importante para os fornecedores.
As configurações pediátricas têm previsão de crescer a um CAGR de 7,56% até 2032, sustentadas pelo uso crescente de ablação em oncologia pediátrica e pela demanda por tratamentos que preservam tecidos. Os diagnósticos globais de câncer têm previsão de atingir 34,4 milhões até 2050, 67% mais do que em 2024. Uma revisão de março de 2025 identificou a miniaturização de antenas e a preservação da esfericidade da zona de ablação como prioridades-chave de pesquisa, enquanto a adoção dependerá da capacidade intervencionista pediátrica e do reembolso.
Por Procedimento:
Dominância Percutânea Coexiste com Crescimento BroncoscópicoOs procedimentos percutâneos detinham 58,60% do mercado de unidades de antena de ablação em 2026. A orientação por TC e ultrassom permite o acesso a lesões hepáticas, renais, pulmonares e ósseas por meio de um ponto de entrada na pele, reduzindo a necessidade de cirurgia aberta em casos apropriados. A infraestrutura de imagem padrão e a familiaridade dos clínicos continuam a apoiar essa abordagem, enquanto procedimentos laparoscópicos, endoscópicos e abertos atendem necessidades clínicas específicas.
Os procedimentos broncoscópicos devem crescer a um CAGR de 7,45% até 2032, sustentados pela broncoscopia robótica combinada com ablação por micro-ondas para lesões pulmonares periféricas. Em uma coorte prospectiva de 2025 e 2026 com 21 pacientes, a broncoscopia assistida por robótica com ablação por micro-ondas alcançou 100% de sucesso técnico no primeiro dia pós-operatório e 100% de sucesso de tratamento aos 6 meses. Resultados provisórios do Reino Unido com 19 pacientes, incluindo 17 procedimentos realizados roboticamente, apoiaram a viabilidade, enquanto a sonda de micro-ondas AveCure da MedWaves está sendo avaliada para essa via.

Por Aplicação:
Oncologia Ancora a Demanda, Eletrofisiologia Cardiovascular AceleraA oncologia detinha 56,45% do mercado de unidades de antena de ablação em 2026, com o câncer de fígado representando a maior indicação. A ablação serve como tratamento local de primeira linha para carcinoma hepatocelular elegível em estágio inicial quando a cirurgia ou o transplante é inadequado. O ensaio ACCLAIM concluiu o recrutamento de 330 tumores em julho de 2025, oito meses antes do previsto, apoiando o interesse na ablação por micro-ondas para metástases hepáticas colorretais.
Cardiovascular e eletrofisiologia tem previsão de crescer a um CAGR de 6,89% até 2032. A adição da ablação por cateter cardíaco à via ambulatorial dos EUA em janeiro de 2026 apoia o acesso ao tratamento da fibrilação atrial, enquanto as taxas de eventos adversos maiores caíram abaixo de 1% nos níveis de referência do NCDR. A Medtronic relatou crescimento de 80% na receita de Soluções de Ablação Cardíaca no terceiro trimestre fiscal de 2026, incluindo crescimento de 137% nos Estados Unidos, impulsionado pela adoção de cateteres de ablação por campo pulsado.
Por Usuário Final:
Hospitais Lideram, Migração para Centros de Cirurgia Ambulatorial Redefine Padrões de AquisiçãoOs hospitais detinham 58,99% do mercado de unidades de antena de ablação em 2026 devido aos requisitos intensivos em capital dos programas de ablação, incluindo suítes de imagem, geradores, equipes clínicas treinadas e suporte para casos complexos. Os centros de tratamento de câncer e os centros de radiologia intervencionista representam uma parcela especializada da demanda institucional. A Quantum Surgical declarou que a NeuWave Medical era utilizada em mais de 70% dos principais centros de câncer dos EUA no momento de sua aquisição em fevereiro de 2026.
Os centros de cirurgia ambulatorial têm previsão de crescer a um CAGR de 6,12% até 2032. O volume total de adultos em centros de cirurgia ambulatorial tem previsão de aumentar 21% ao longo da década, enquanto os volumes combinados de ablação cardiovascular têm previsão de crescer 26% ao longo de cinco anos. Essas instalações priorizam produtos de uso único e baixo volume, embora requisitos regulatórios, volumes de encaminhamento, pessoal treinado e arranjos de transferência de emergência limitem a migração ambulatorial para casos oncológicos complexos.
Análise Geográfica
América do Norte
A América do Norte detinha 41,03% da participação do mercado de unidades de antena de ablação em 2026. A alta atividade de rastreamento de câncer, a capacidade estabelecida de radiologia intervencionista e um ambiente de pagamento desenvolvido sustentaram a demanda regional. O CMS adicionou códigos de ablação por cateter cardíaco à Lista de Procedimentos Cobertos de Centros de Cirurgia Ambulatorial em janeiro de 2026, criando uma via ambulatorial reembolsável para o tratamento de eletrofisiologia. A AngioDynamics declarou que a LCD L40205 entrou em vigor em 5 de julho de 2026, enquanto um código CPT Categoria I para ablação pancreática aberta por IRE entrará em vigor em 1º de janeiro de 2027. Os requisitos da Classe II da FDA, o financiamento provincial no Canadá e a infraestrutura clínica hospitalar continuaram a influenciar o acesso a produtos.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,88% até 2032. A China contribui com demanda significativa devido à sua carga de carcinoma hepatocelular e base de fabricação doméstica, enquanto a Índia se beneficia do crescente investimento em cuidados oncológicos e da expansão da capacidade hospitalar privada. A Baird Medical obteve aprovações na Indonésia em março de 2025 e no Vietnã e Paquistão em janeiro de 2026. A empresa entrou na Coreia do Sul com a ALLIS MED em novembro de 2026. Esses desenvolvimentos destacam a importância do acesso regulatório e da distribuição local na expansão do mercado. O Japão sustenta a demanda por dispositivos premium por meio de um sistema regulatório maduro, embora as revisões de reembolso possam prolongar os prazos de adoção.
Europa, Oriente Médio e África, e América do Sul
O Regulamento de Dispositivos Médicos da UE elevou os requisitos de marcação CE e estendeu os prazos de autorização na Europa, potencialmente favorecendo fornecedores focados em qualidade. A Mermaid Medical expandiu o sistema MaxBlate para a Suécia, onde clínicos realizaram os primeiros procedimentos em nódulos tireoidianos benignos usando a antena de micro-ondas Thytip 18G em fevereiro de 2026. Alemanha, França e Reino Unido permaneceram como principais mercados europeus, enquanto o registro DeGIR registrou ablação por micro-ondas em 69,4% dos procedimentos oncológicos alemães. O investimento na Arábia Saudita e nos Emirados Árabes Unidos está construindo capacidade de oncologia intervencionista. No Brasil, o reembolso fragmentado e os custos de importação restringem a atividade do mercado.
Cenário Competitivo
Concentração do Mercado
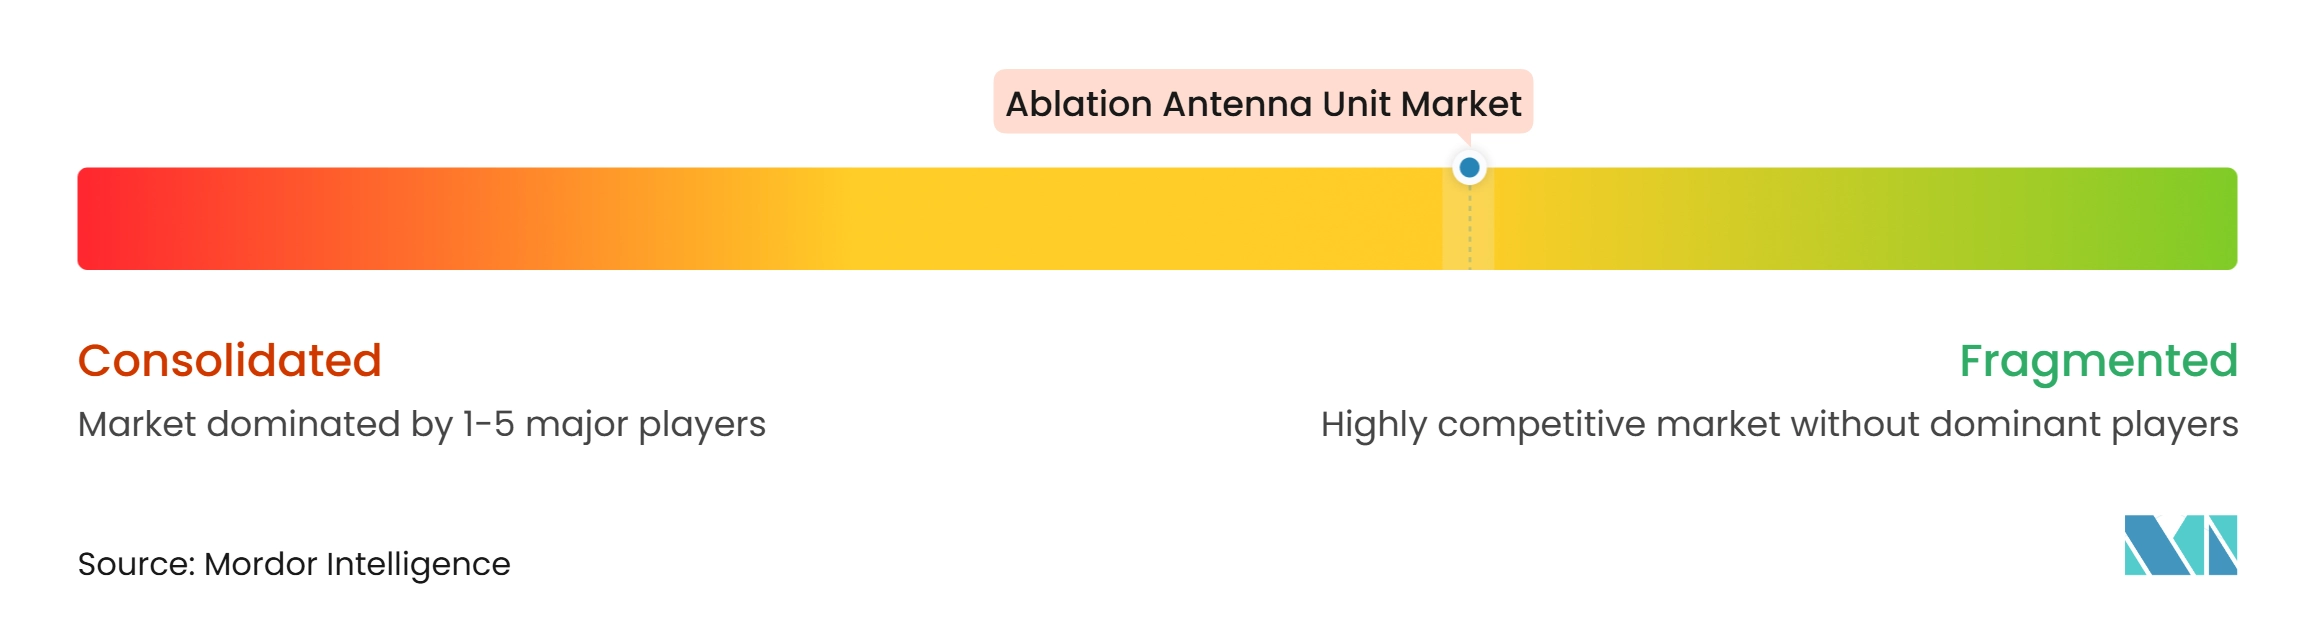
O mercado de unidades de antena de ablação é moderadamente fragmentado, sem nenhum fornecedor detendo uma posição majoritária nas aplicações de oncologia, cardíaca e urologia. Boston Scientific, Medtronic, AtriCure e AngioDynamics competem por meio de programas clínicos, sistemas proprietários e plataformas de energia especializadas. A Medtronic relatou crescimento de 80% na receita de Soluções de Ablação Cardíaca no terceiro trimestre fiscal de 2026, impulsionado pela ablação por campo pulsado.
A Quantum Surgical adquiriu a NeuWave Medical da Johnson & Johnson em fevereiro de 2026 e formou o Precision IO Group. A transação combinou a tecnologia de micro-ondas da NeuWave com a plataforma de ablação percutânea assistida por robótica Epione para procedimentos tumorais guiados por TC. A patente de arranjo de antenas de múltiplas lacunas da NeuWave de abril de 2025 e os primeiros procedimentos investigacionais de ablação por campo pulsado de dupla energia e radiofrequência avançada da AtriCure na Austrália em dezembro de 2025 destacam o foco crescente em plataformas integradas.
Fabricantes chineses, incluindo Baird Medical, Canyon Medical, Nanjing ECO Microwave System e Surgnova Healthcare Technologies, estão se expandindo com produtos de micro-ondas a preços competitivos. A entrada da Baird Medical na Coreia do Sul em novembro de 2026 destaca o papel dos distribuidores em mercados clínicos estabelecidos. Os fornecedores ocidentais mantêm vantagens em relacionamentos hospitalares, evidências clínicas e capacidade de serviço, enquanto os requisitos da Classe II da FDA e do Regulamento de Dispositivos Médicos da UE criam barreiras para empresas menores. O mercado permanece fragmentado devido às diversas vias clínicas e modelos de usuários finais.
Líderes do Setor de Unidades de Antena de Ablação
-
Medtronic PLC
-
Johnson & Johnson
-
NeuWave Medical Inc.
-
AngioDynamics Inc.
-
Boston Scientific Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidades de Antena de Ablação Empresas cobertas neste relatório
- AngioDynamics
- AtriCure
- Avanos Medical
- Betters (Suzhou) Medical Co. Ltd
- Boston Scientific
- Canyon Medical Inc.
- H.S. Hospital Service S.p.A.
- Johnson & Johnson
- Medtronic
- MedWaves Inc.
- Mima-Pro (Nan Tong) Scientific Inc.
- Nanjing ECO Microwave System Co. Ltd
- Nanjing Nuoyuan Medical Devices Co. Ltd
- NeuWave Medical Inc.
- RF Medical Co. Ltd
- Surgnova Healthcare Technologies (Zhejiang) Co. Ltd
- Suzhou Hengrui Medical Equipment Co. Ltd
Desenvolvimentos industriais recentes em Mercado de Unidades de Antena de Ablação
- Novembro de 2026: A Baird Medical entrou no mercado sul-coreano por meio de uma parceria estratégica de distribuição com a ALLIS MED. A ALLIS MED tornou-se a detentora da licença coreana e distribuidora exclusiva dos produtos de antena de ablação por micro-ondas da Baird Medical, pendente de certificação do Ministério de Segurança Alimentar e Farmacêutica.
- Outubro de 2026: A Canyon Medical Inc. recebeu autorização FDA 510(k) K261636 para antenas de ablação por micro-ondas da série KY-2450A. A autorização seguiu a K241825 e expandiu a disponibilidade de configurações de antenas nos Estados Unidos.
- Setembro de 2026: A AngioDynamics publicou os resultados do estudo DIRECT mostrando que uma estratégia baseada em IRE para adenocarcinoma ductal pancreático em Estágio III alcançou uma sobrevida global mediana de 28 meses, em comparação com 15 meses sob cuidados padrão. O Painel Editorial CPT da AMA também aprovou um código CPT Categoria I para ablação pancreática aberta por IRE, com vigência a partir de 1º de janeiro de 2027.
- Junho de 2026: A AngioDynamics recebeu aprovação de Isenção de Dispositivo Investigacional da FDA para o estudo de viabilidade RELIEF do NanoKnife IRE para sintomas do trato urinário inferior em homens com hiperplasia prostática benigna. O estudo avaliou uma indicação de doença benigna que poderia ampliar o uso de sistemas baseados em IRE.
Escopo do Relatório Global do Mercado de Unidades de Antena de Ablação
De acordo com o escopo do relatório, uma unidade de antena de ablação é um componente especializado de dispositivo médico utilizado em procedimentos de ablação térmica minimamente invasivos para entregar energia eletromagnética, como energia de micro-ondas ou radiofrequência, diretamente nos tecidos-alvo. Consiste em uma antena ou aplicador projetado para converter a energia eletromagnética transmitida em calor localizado, resultando na destruição de células anormais por meio de necrose coagulativa, enquanto limita os danos aos tecidos saudáveis circundantes. Essas unidades são geralmente conectadas a um gerador de energia externo e são utilizadas sob orientação de imagem para garantir o posicionamento preciso e o tratamento controlado das lesões-alvo.
O mercado de unidades de antena de ablação é segmentado por tipo de produto, comprimento de antena, procedimento, aplicação, usuário final e geografia. Por tipo de produto, o mercado inclui unidades de antena de ablação por micro-ondas, aplicadores de ablação por radiofrequência, aplicadores de ablação a laser e outros aplicadores de ablação térmica intersticial. Por comprimento de antena, o mercado é segmentado em até 10 cm, mais de 10 cm a 15 cm, mais de 15 cm a 20 cm, mais de 20 cm a 30 cm e mais de 30 cm. Por procedimento, o mercado é categorizado em procedimentos percutâneos, procedimentos laparoscópicos, procedimentos cirúrgicos abertos, procedimentos broncoscópicos, procedimentos endoscópicos e outros procedimentos. Por aplicação, o mercado é segmentado em oncologia, cardiovascular e eletrofisiologia, urologia, ginecologia e outras aplicações. O segmento de oncologia inclui câncer de fígado, câncer de pulmão, câncer de rim, tumores ósseos e metástases ósseas e outros tumores. Por usuário final, o mercado é segmentado em hospitais, centros de cirurgia ambulatorial, centros de radiologia intervencionista, centros de tratamento de câncer e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Unidades de Antena de Ablação por Micro-ondas |
| Aplicadores de Ablação por Radiofrequência |
| Aplicadores de Ablação a Laser |
| Outros Aplicadores de Ablação Térmica Intersticial |
| Até 10 cm |
| 10 cm a 15 cm |
| Mais de 15 cm a 20 cm |
| Mais de 20 cm a 30 cm |
| Mais de 30 cm |
| Procedimentos Percutâneos |
| Procedimentos Laparoscópicos |
| Procedimentos Cirúrgicos Abertos |
| Procedimentos Broncoscópicos |
| Procedimentos Endoscópicos |
| Outros Procedimentos |
| Oncologia | Câncer de Fígado |
| Câncer de Pulmão | |
| Câncer de Rim | |
| Tumores Ósseos e Metástases Ósseas | |
| Outros Tumores | |
| Cardiovascular e Eletrofisiologia | |
| Urologia | |
| Ginecologia | |
| Outras Aplicações |
| Hospitais |
| Centros de Cirurgia Ambulatorial |
| Centros de Radiologia Intervencionista |
| Centros de Tratamento de Câncer |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Unidades de Antena de Ablação por Micro-ondas | |
| Aplicadores de Ablação por Radiofrequência | ||
| Aplicadores de Ablação a Laser | ||
| Outros Aplicadores de Ablação Térmica Intersticial | ||
| Por Comprimento de Antena | Até 10 cm | |
| 10 cm a 15 cm | ||
| Mais de 15 cm a 20 cm | ||
| Mais de 20 cm a 30 cm | ||
| Mais de 30 cm | ||
| Por Procedimento | Procedimentos Percutâneos | |
| Procedimentos Laparoscópicos | ||
| Procedimentos Cirúrgicos Abertos | ||
| Procedimentos Broncoscópicos | ||
| Procedimentos Endoscópicos | ||
| Outros Procedimentos | ||
| Por Aplicação | Oncologia | Câncer de Fígado |
| Câncer de Pulmão | ||
| Câncer de Rim | ||
| Tumores Ósseos e Metástases Ósseas | ||
| Outros Tumores | ||
| Cardiovascular e Eletrofisiologia | ||
| Urologia | ||
| Ginecologia | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros de Cirurgia Ambulatorial | ||
| Centros de Radiologia Intervencionista | ||
| Centros de Tratamento de Câncer | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por unidades de antena de ablação?
A demanda é sustentada pelo uso clínico do tratamento minimamente invasivo para tumores de fígado, pulmão, rim e osso, juntamente com o uso mais amplo de procedimentos guiados por imagem.
Qual é a taxa de crescimento projetada para unidades de antena de ablação?
O mercado de unidades de antena de ablação tem previsão de crescer a um CAGR de 3,66% de 2027 a 2032, atingindo 407,13 milhões de USD até 2032.
Qual tipo de produto está crescendo mais rapidamente?
As unidades de antena de ablação por micro-ondas são o tipo de produto de crescimento mais rápido, com um CAGR projetado de 8,22% até 2032.
Por que os hospitais permanecem compradores importantes de sistemas de ablação?
Os hospitais detinham 58,99% de participação em 2026 porque possuem suítes de imagem, equipes treinadas, infraestrutura de geradores e suporte para casos complexos.
Qual via de procedimento está se expandindo mais rapidamente?
Os procedimentos broncoscópicos têm previsão de crescer a um CAGR de 7,45% até 2032, sustentados por evidências de broncoscopia robótica e ablação por micro-ondas.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,88% até 2032, sustentada por investimentos em infraestrutura, fabricação local e expansão regulatória.