
Marktgröße und Marktanteil für Ablation-Antenneneinheiten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 340.15 Millionen US-Dollar |
| Marktgröße (2032) | 407.13 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Ablation-Antenneneinheiten von Mordor Intelligence
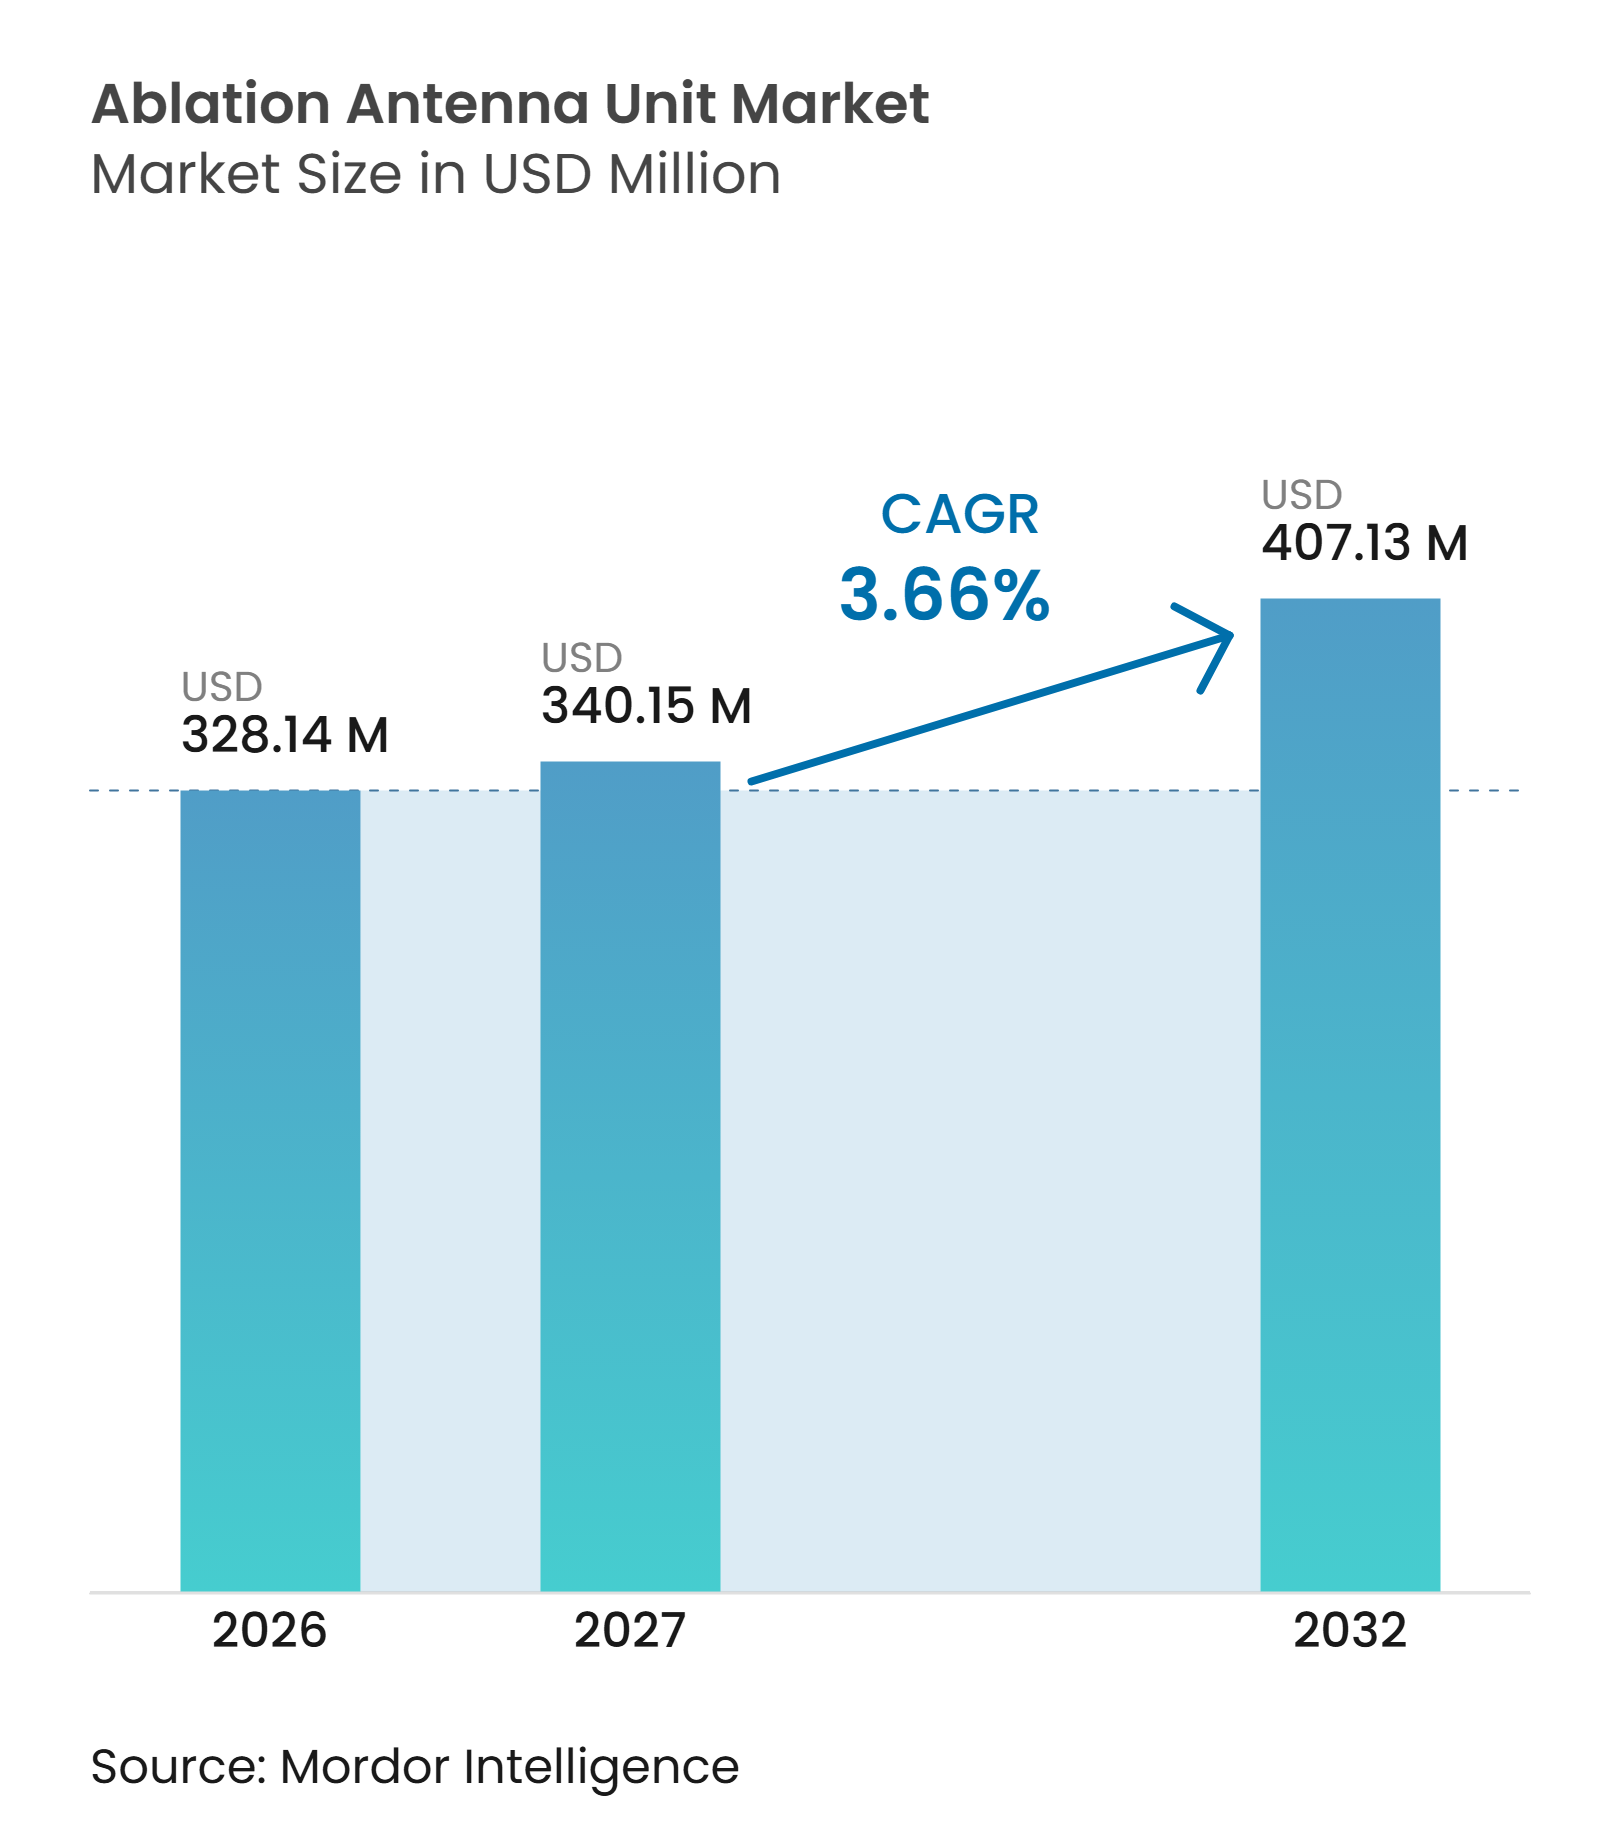
Die Marktgröße für Ablation-Antenneneinheiten wird voraussichtlich von 328,14 Millionen USD im Jahr 2026 auf 340,15 Millionen USD im Jahr 2027 steigen und bis 2032 407,13 Millionen USD erreichen, mit einer CAGR von 3,66 % über den Zeitraum 2027–2032.
Die wachsende Nachfrage nach minimal-invasiver Behandlung von Leber-, Lungen-, Nieren- und Knochentumoren stützt den Markt für Ablation-Antenneneinheiten. Im Jahr 2024 verzeichnete die IARC weltweit 843.000 neue Leberkrebsfälle, 2,6 Millionen neue Lungenkrebsfälle und 442.570 neue Nierenkrebsfälle, was den Einsatz thermischer Ablation bei diesen Indikationen unterstützt. Der Markt profitiert zudem von Bildführung, robotergestützter Navigation und ambulanten Behandlungspfaden, die die Zugänglichkeit der Behandlung verbessern. Allerdings schränken Erstattungsunterschiede, Wärmesenkeneffekte in der Nähe von Blutgefäßen und proprietäre Generatoranschlüsse die Akzeptanz ein, während Hersteller leistungsstärkere gekühlte Antennen, Einwegprodukte und integrierte Systeme für Krankenhaus- und ambulante Arbeitsabläufe entwickeln.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Hochfrequenz-Ablationsapplikatoren im Jahr 2026 einen Umsatzanteil von 45,34 %, während Mikrowellen-Ablationsantenneneinheiten bis 2032 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
- Nach Antennenlänge hielt das Segment 10 cm bis 15 cm im Jahr 2026 einen Umsatzanteil von 38,45 %, während pädiatrische Ports bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
- Nach Verfahren hielten perkutane Verfahren im Jahr 2026 einen Umsatzanteil von 58,60 %, während bronchoskopische Verfahren bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Anwendung hielt die Onkologie im Jahr 2026 einen Umsatzanteil von 56,45 %, während Kardiologie und Elektrophysiologie bis 2032 voraussichtlich mit einer CAGR von 6,89 % wachsen werden.
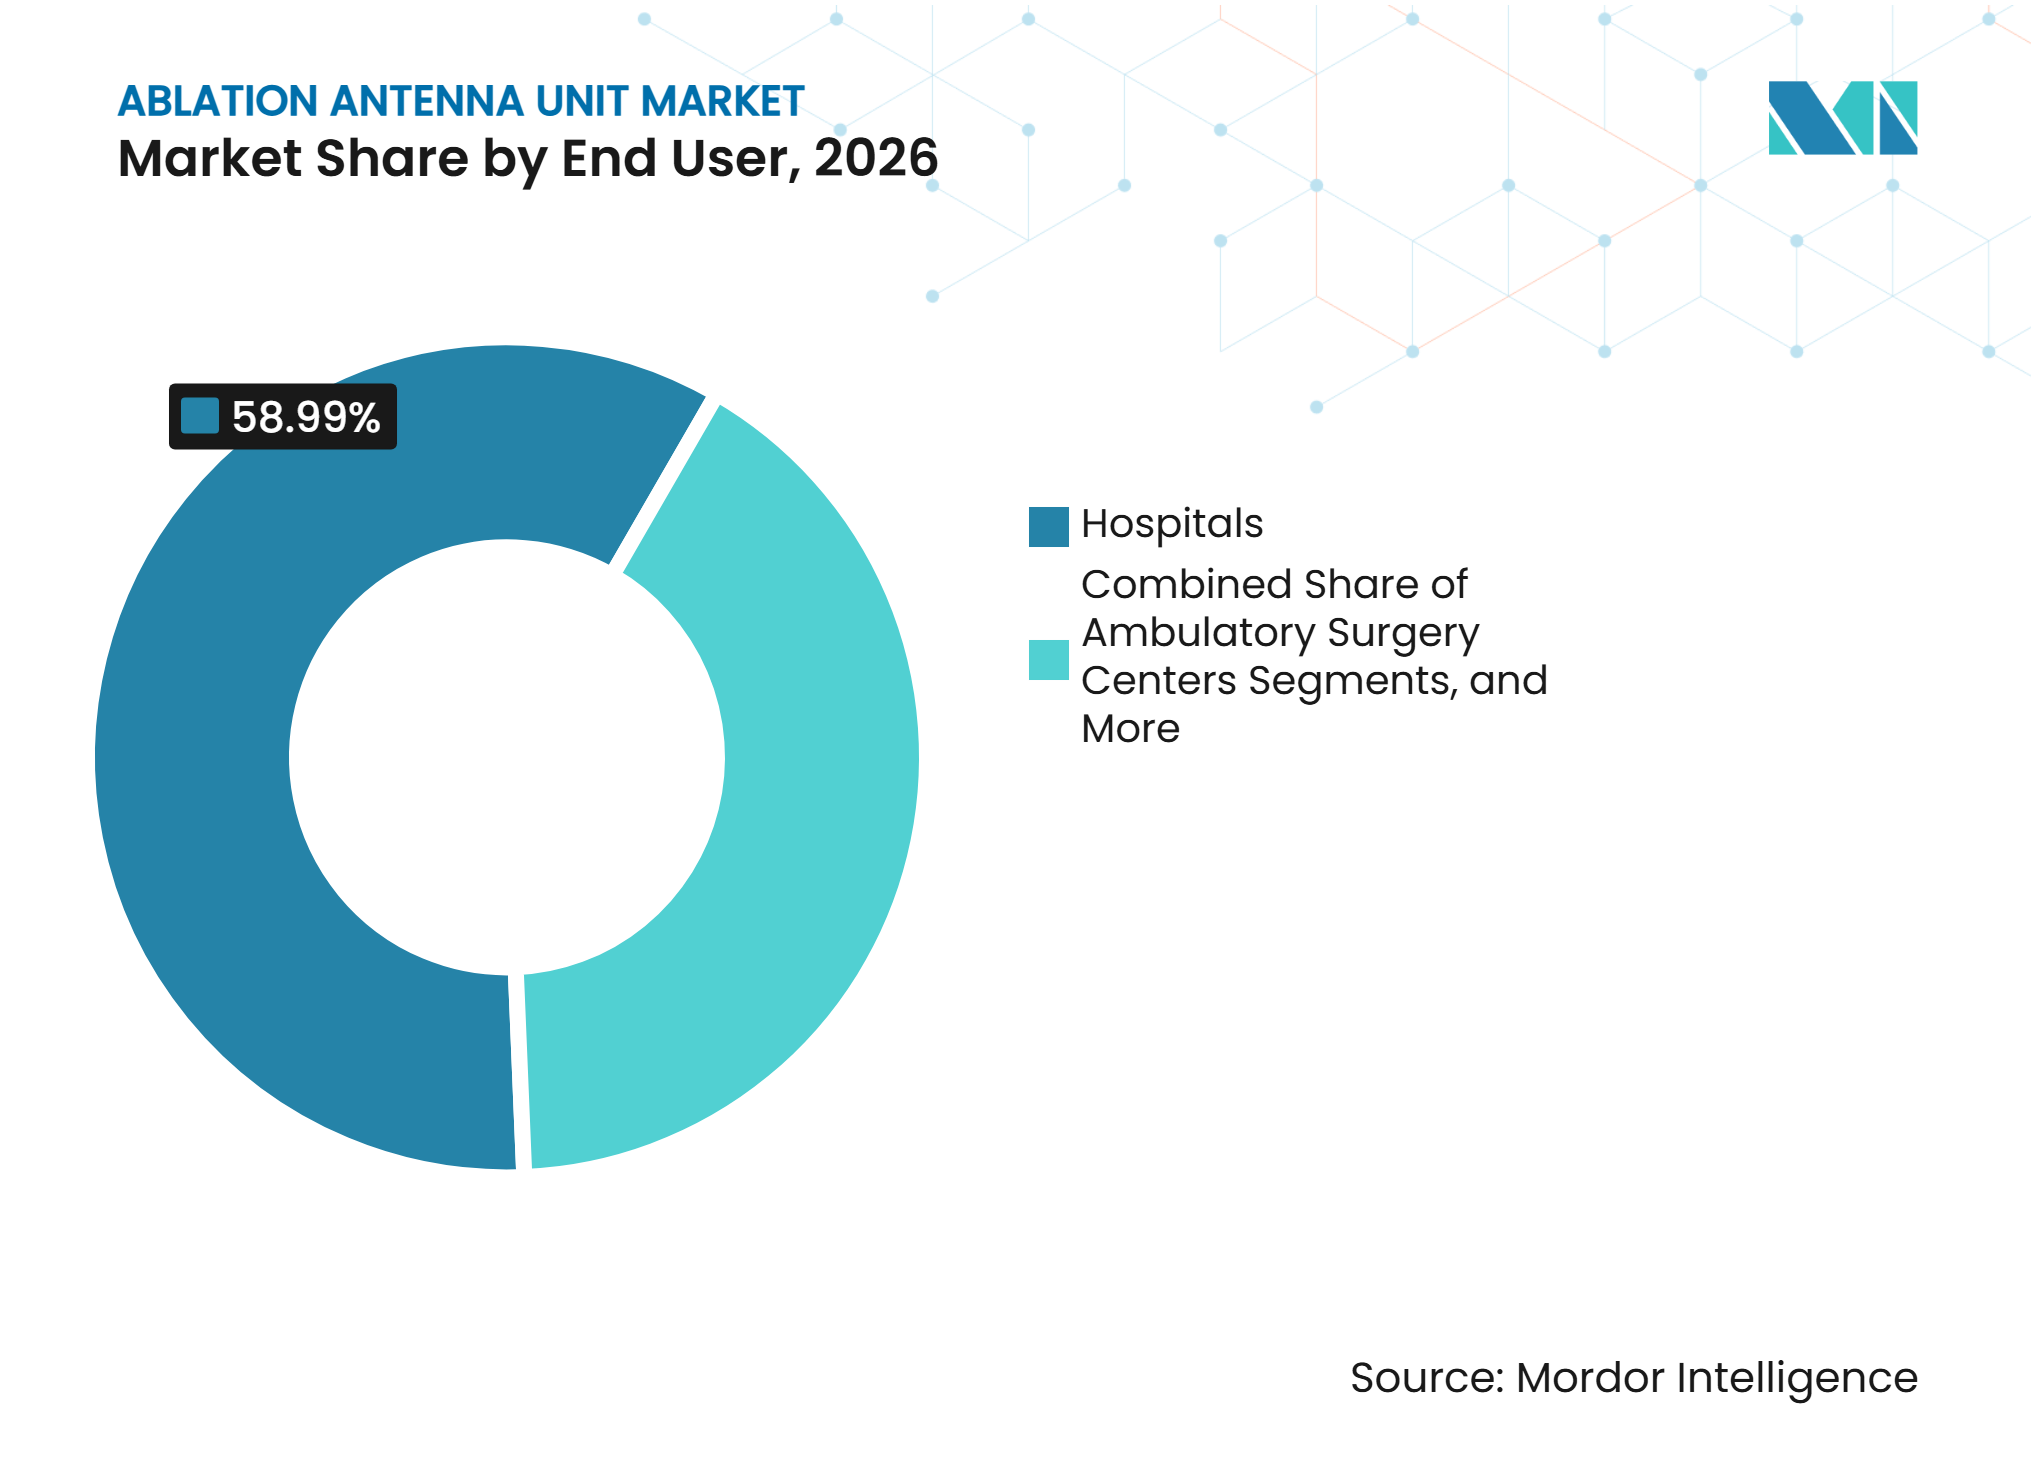
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 58,99 %, während ambulante Operationszentren bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
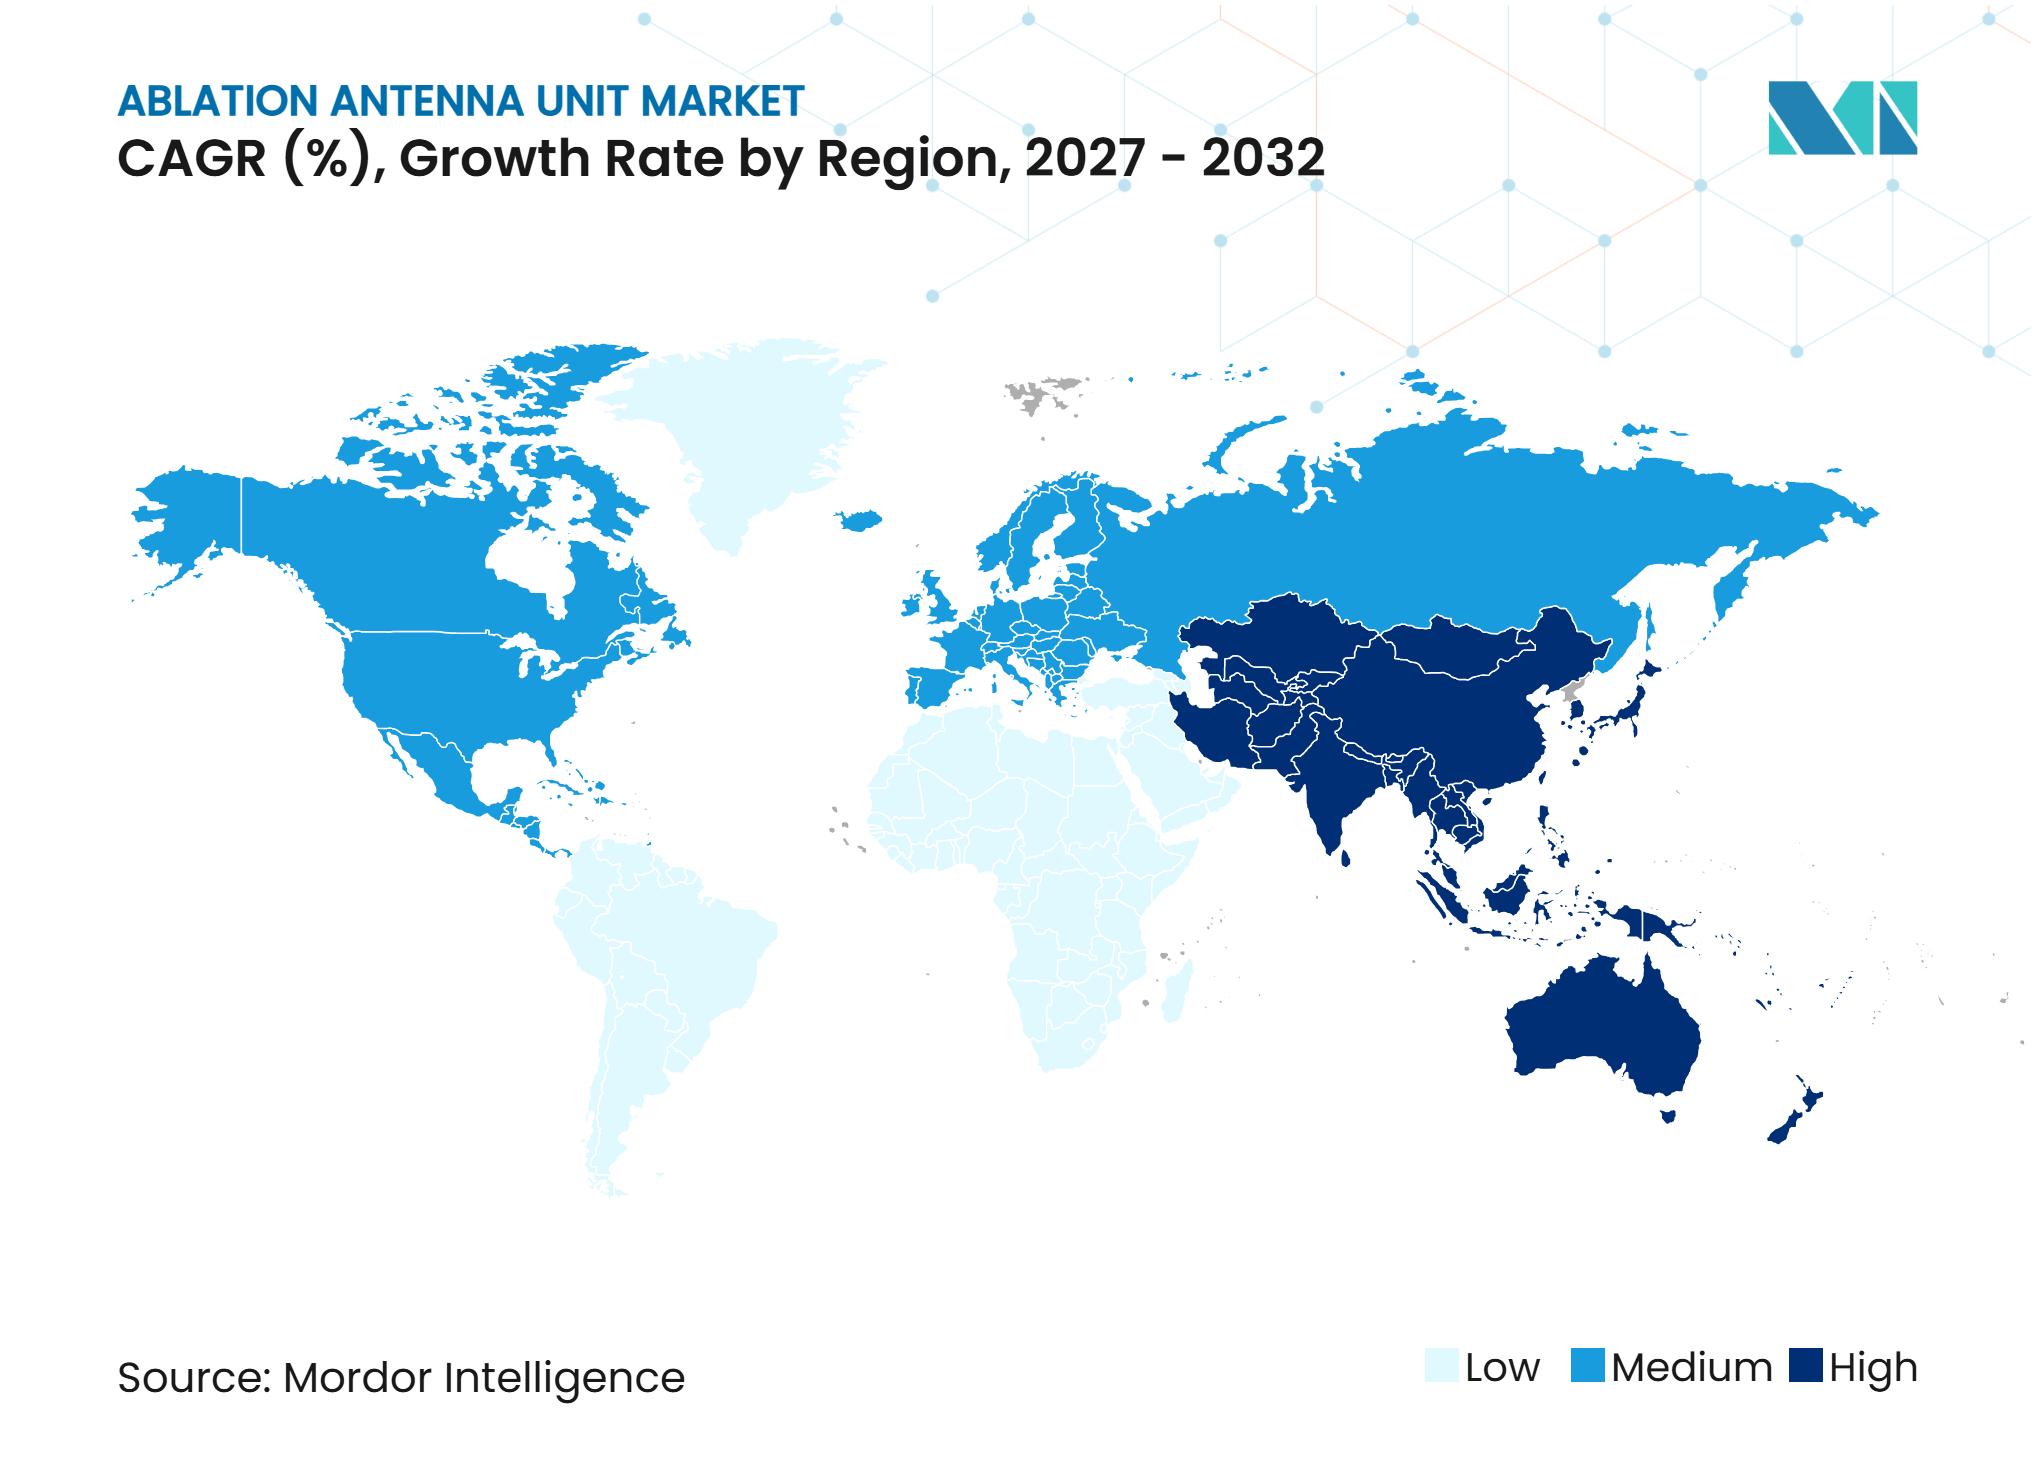
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,03 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Ablation-Antenneneinheiten*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Inzidenz von Leber-, Lungen-, Nieren- und Knochentumoren | +0.7% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Wandel hin zu bildgeführter minimal-invasiver Tumorbehandlung | +0.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung wassergekühlter Antennen für höhere Leistungsabgabe | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung der Multi-Antennen-Ablation für größere Läsionen | +0.3% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz in ambulanten und tagesklinischen Einrichtungen | +0.5% | Nordamerika, mit frühen Zuwächsen in Europa und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Intelligente Antennendesigns mit Temperatur-Feedback und Verfahrensdatenerfassung | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Leber-, Lungen-, Nieren- und Knochentumoren
Leberkrebs verzeichnete im Jahr 2024 weltweit schätzungsweise 850.000 Neuerkrankungen und war die dritthäufigste Ursache krebsbedingter Sterblichkeit, was die Nachfrage nach lokalen Behandlungen bei geeigneten Frühstadiumspatienten verstärkt. Der Markt für Ablation-Antenneneinheiten bedient Patienten, die aufgrund von Alter, Komorbiditäten oder Tumorlage nicht operiert oder transplantiert werden können. Lungenkrebs blieb die am häufigsten diagnostizierte bösartige Erkrankung mit schätzungsweise 2,6 Millionen Neuerkrankungen weltweit im Jahr 2024, während Nierenkrebs im Jahr 2022 für 442.570 Neuerkrankungen verantwortlich war.[1] Der zunehmende Einsatz diagnostischer Bildgebung hilft dabei, kleine Nierenläsionen zu identifizieren, die für eine Ablation geeignet sind, und unterstützt die Nachfrage nach gewebeschonenden Verfahren in Krankenhäusern und spezialisierten Behandlungseinrichtungen.
Wandel hin zu bildgeführter minimal-invasiver Tumorbehandlung
Der Markt für Ablation-Antenneneinheiten profitiert vom Wandel von offenen Operationen hin zu bildgeführten Verfahren, die die Behandlungsbelastung für ausgewählte Patienten reduzieren. Die Hospital Episode Statistics in England zeigten, dass Leberablationsverfahren über ein Jahrzehnt um 83 % zunahmen, mit einer medianen jährlichen Wachstumsrate von 9,4 %, während Leberresektionsverfahren zurückgingen.[2] Die Gesellschaft für Interventionelle Onkologie schloss die Einschreibung für 330 Tumoren in der ACCLAIM-Studie im Juli 2025 ab, acht Monate vor dem Zeitplan, was das starke klinische Interesse an standardisierten Mikrowellen-Ablationsprotokollen belegt.[3] Robotergestützte Bronchoskopie mit Mikrowellensonden reduzierte die mediane Navigationszeit von 28,5 Minuten auf 2 Minuten und hielt eine 100%ige Behandlungserfolgsrate nach sechs Monaten aufrecht, was die Reproduzierbarkeit komplexer Verfahren verbessert.
Zunehmende Verwendung wassergekühlter Antennen für höhere Leistungsabgabe
Wassergekühlte Antennendesigns unterstützen eine höhere Mikrowellenleistungsabgabe, indem sie eine übermäßige Erwärmung an der Sondenoberfläche begrenzen. Eine Studie vom Dezember 2025 ergab, dass vollständig und teilweise wassergekühlte Dipolantennen bei 50 W über sechs Minuten bei 2,45 GHz nahezu kugelförmige nekrotische Volumina von 26 cm³ erzeugten. Teilweise gekühlte Antennen mit Drosselstrukturen verbesserten die elektromagnetische Anpassung, behielten jedoch ein Risiko der Spitzenkarbonisierung bei, während vollständig gekühlte Designs unter wechselnden Leistungsbedingungen unregelmäßige Ablationskonturen erzeugen konnten.[4] Eine US-Patentanmeldung vom September 2025 beschrieb eine flexible, wassergekühlte Mikrowellensonde für die bronchoskopische Anwendung, die die Nachfrage nach leistungsstarken Einwegprodukten unterstützt.
Zunehmende Akzeptanz in ambulanten und tagesklinischen Einrichtungen
Die ambulante Versorgung schafft einen neuen Nachfragepfad für den Markt für Ablation-Antenneneinheiten, insbesondere für kardiovaskuläre Verfahren. Das CMS plant, ab dem 1. Januar 2026 Codes für kardiale Katheterablation in die Liste der abgedeckten Verfahren für ambulante Operationszentren aufzunehmen, wodurch ein formeller ambulanter Erstattungspfad in den Vereinigten Staaten geschaffen wird. Kardiale Ablationen pro 1.000 Patienten stiegen im Jahr 2025 um 29 %, während die Verfahren pro Elektrophysiologe in der MedAxiom-Umfrage von 131 auf 185 zunahmen. Die Katheterablationsvolumina werden voraussichtlich von 2025 bis 2030 mit einer jährlichen Rate von 14 % wachsen, während die kombinierten stationären und ambulanten kardiovaskulären Ablationsvolumina voraussichtlich über fünf Jahre um 26 % steigen werden.
Analyse der Hemmnisse im Markt für Ablation-Antenneneinheiten*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Erstattungsunterschiede zwischen Ländern und klinischen Indikationen | -0.5% | Europa, asiatisch-pazifischer Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Wärmesenkeneffekte in der Nähe von Blutgefäßen und Gallengängen | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Gerätespezifische Variabilität der Ablationszone | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Hohe klinische Wechselkosten durch Generator-Antennen-Kompatibilität | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattungsunterschiede zwischen Ländern und klinischen Indikationen
Erstattungsunterschiede bleiben ein wesentliches Markthemmnis, da eine klinische Zulassung nicht immer zu finanzierten Verfahren führt. Nur 11 von 30 Ländern in der EU, dem EWR und dem Vereinigten Königreich verfügen über ein formelles Verfahren zur Bewertung von Gesundheitstechnologien für die Erstattung von Medizinprodukten, sodass Deckungsentscheidungen in vielen Märkten nationalen oder lokalen Kostenträgerpolitiken überlassen bleiben. In den Vereinigten Staaten gab AngioDynamics bekannt, dass LCD L40205 am 5. Juli 2026 in Kraft trat und eine Medicare-Deckung für NanoKnife IRE bei günstigem intermediärem Risiko-Prostatakrebs und metastasiertem Kolorektalkrebs der Leber innerhalb definierter Zuständigkeitsbereiche vorsieht. Die Deckung für intrakardiale Echokardiographie bei Ablationsverfahren variiert ebenfalls, mit breiter Unterstützung in den Vereinigten Staaten und Japan, aber engerer Akzeptanz in Teilen Europas. Uneinheitliche Vergütungsregelungen können KrankenhausInvestitionen verzögern und die Verfahrensakzeptanz einschränken.
Hohe klinische Wechselkosten durch Generator-Antennen-Kompatibilität
Die Kompatibilität von Generator und Antenne kann Lieferantenwechsel einschränken, selbst wenn alternative Produkte verfügbar sind. Krankenhäuser, die proprietäre Generatoren verwenden, müssen möglicherweise Geräte ersetzen, Personal umschulen und Verfahrensprotokolle überarbeiten, bevor sie eine neue Antennenplattform einführen. Dieses Problem war während des Übergangs in den Jahren 2025 und 2026 im Zusammenhang mit NeuWave Medical sichtbar, als Kontinuitätsbedenken die Nutzer des NEUWAVE Certus 140-Systems betrafen. Quantum Surgical erwarb NeuWave Medical von Johnson & Johnson im Februar 2026, stellte einen Weg für fortlaufenden Support sicher und gründete die Precision IO Group. Das System arbeitete bei 2,45 GHz, lieferte bis zu 140 W pro Antenne und ermöglichte die gleichzeitige Aktivierung mehrerer Antennen. Diese Wechselkosten schützen etablierte Lieferanten und erhöhen den Investitionsaufwand für kleinere Unternehmen, um Krankenhausverträge zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
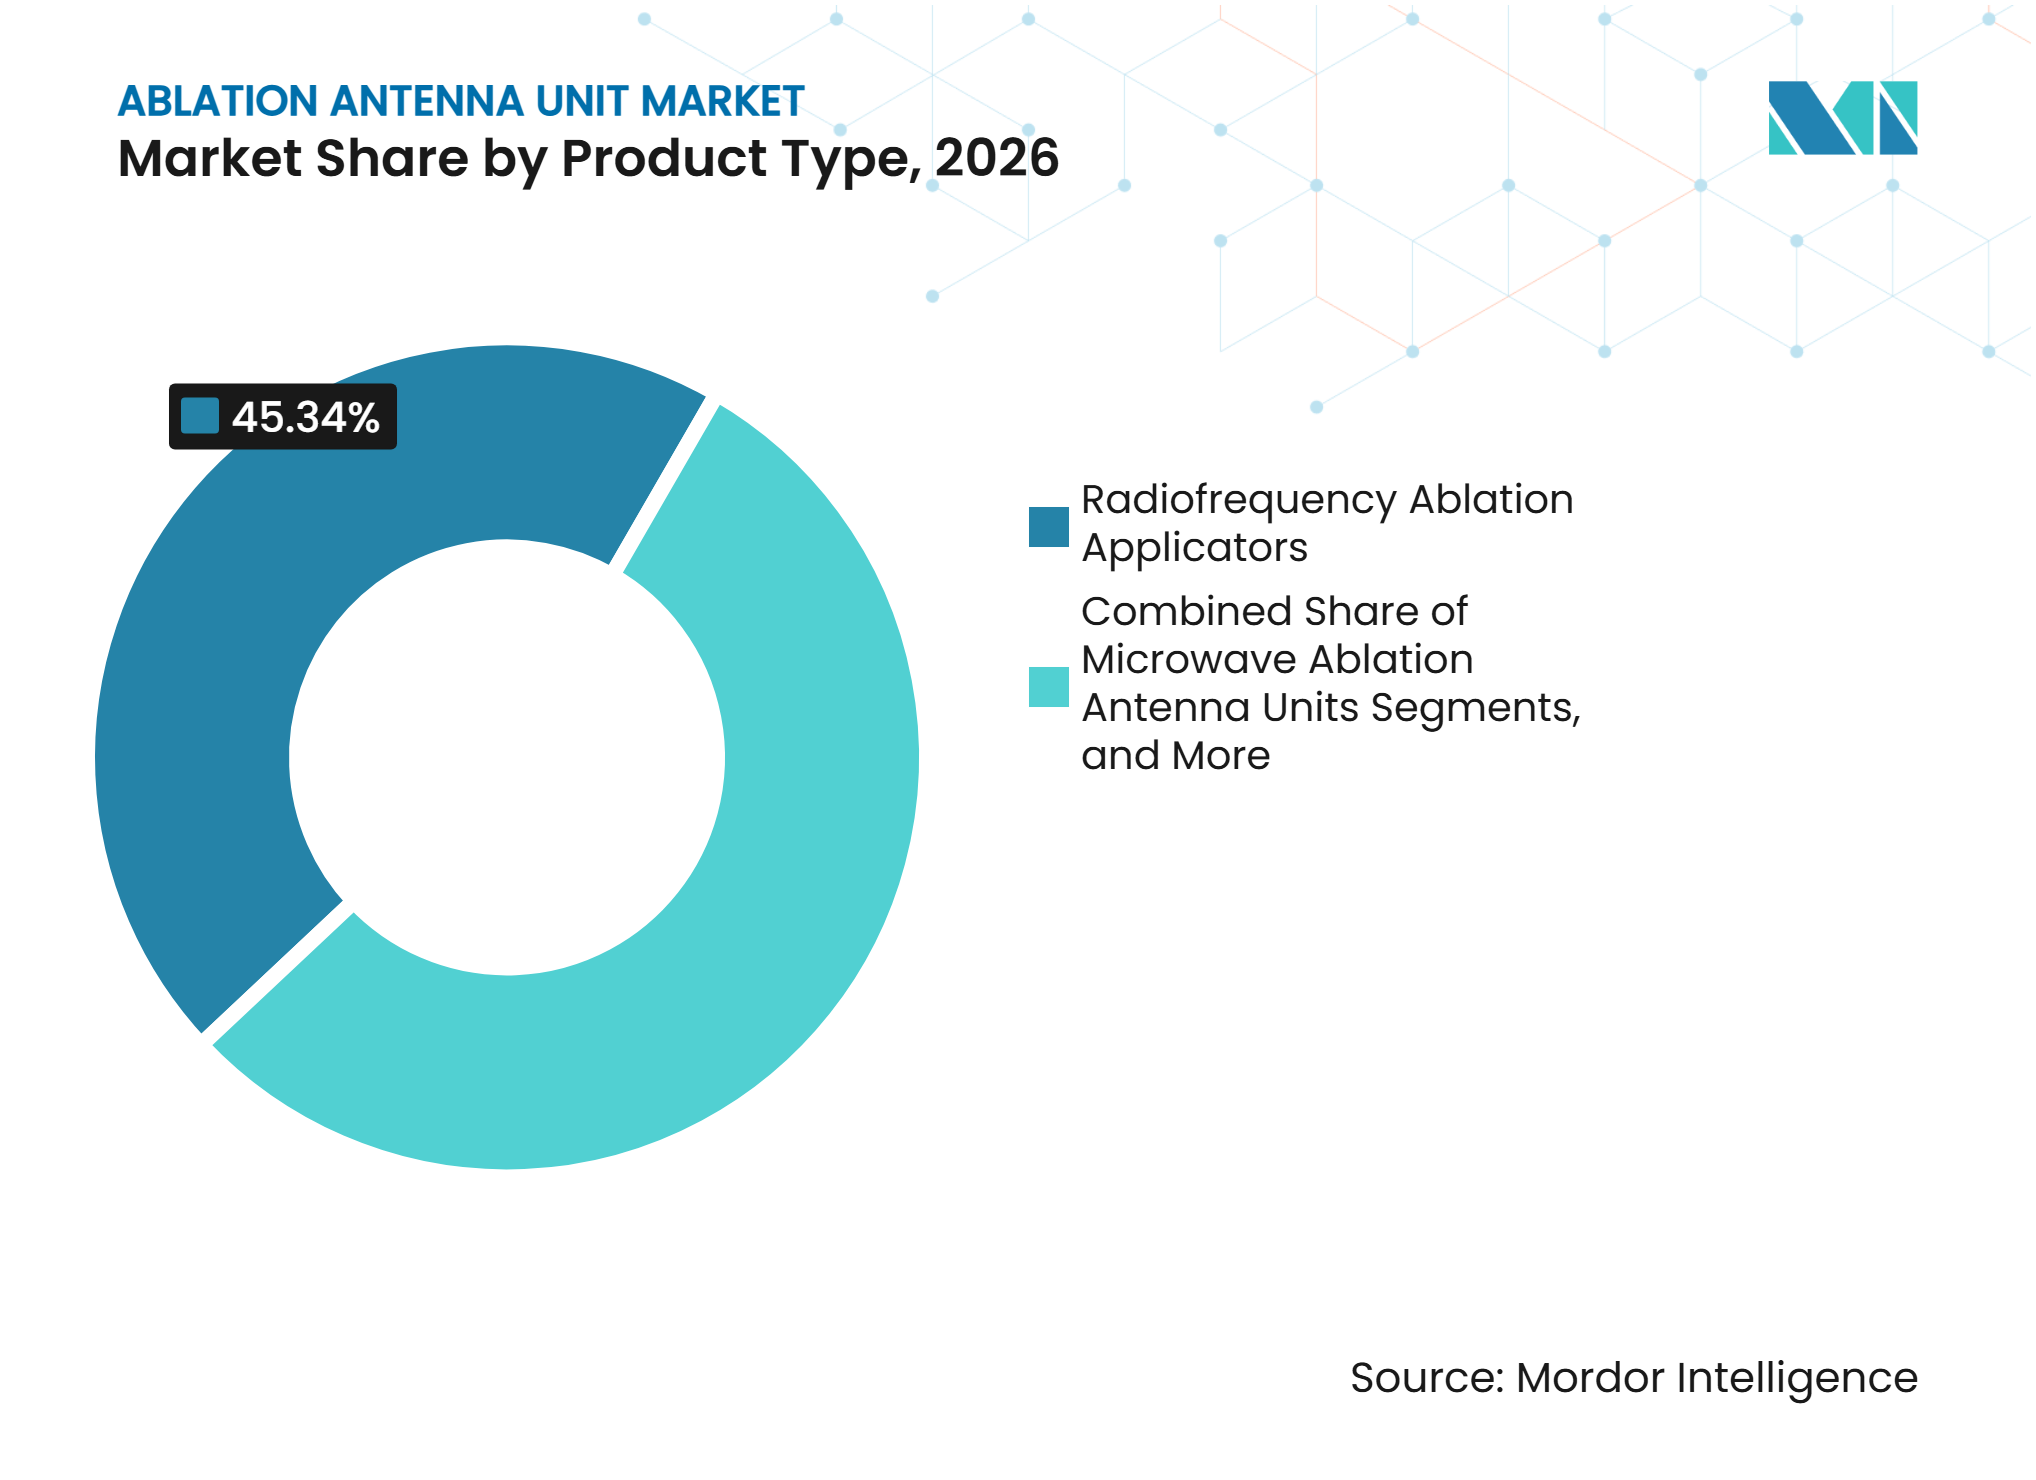
Wachstum von Mikrowellenantennen übertrifft das dominante HF-SegmentHochfrequenz-Ablationsapplikatoren hielten im Jahr 2026 einen Anteil von 45,34 % am Markt für Ablation-Antenneneinheiten, gestützt durch ihren etablierten Einsatz bei Leber-, Nieren- und Herzverfahren sowie eine große installierte Basis kompatibler Generatoren. Krankenhäuser sind mit den zugehörigen Arbeitsabläufen, Schulungsanforderungen und Beschaffungsmodellen vertraut, was die Ersatznachfrage unterstützt. Kompatibilitätsbeschränkungen begrenzen zudem den Wechsel, da ein neuer Applikator häufig einen neuen Generator erfordert.
Mikrowellen-Ablationsantenneneinheiten werden bis 2032 voraussichtlich mit einer CAGR von 8,22 % wachsen, angetrieben durch schnellere Erwärmung, größere Ablationszonen und Multi-Antennen-Fähigkeit, insbesondere für Tumoren größer als 3 cm. Das DeGIR-Register in Deutschland zeigte, dass die Mikrowellenablation bis 2023 einen Anteil von 69,4 % an onkologischen Ablationsverfahren ausmachte, verglichen mit 23,6 % für die Hochfrequenzablation. Canyon Medical erhielt im Oktober 2026 die FDA 510(k)-Zulassung K261636 für seine KY-2450A-Mikrowellen-Ablationsantennenserie, was die anhaltende Innovation bei Mikrowellensystemen widerspiegelt.



Nach Antennenlänge:
Mittlere Formate führend, pädiatrische Konfigurationen beschleunigen sichDas Segment 10 cm bis 15 cm hielt im Jahr 2026 einen Anteil von 38,45 % am Markt für Ablation-Antenneneinheiten. Dieser Bereich unterstützt perkutane und laparoskopische Verfahren bei Erwachsenen, indem er übliche Gewebetiefen erreicht und dabei einen praktischen Abstand zu kritischen Strukturen wahrt. Krankenhäuser halten mehrere Antennenlängen für Leber-, Nieren- und Weichteilverfahren vor, was die Portfoliobreite für Lieferanten wichtig macht.
Pädiatrische Konfigurationen werden bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen, unterstützt durch den zunehmenden Einsatz von Ablation in der pädiatrischen Onkologie und die Nachfrage nach gewebeschonender Behandlung. Globale Krebsdiagnosen werden bis 2050 voraussichtlich 34,4 Millionen erreichen, 67 % mehr als im Jahr 2024. Eine Überprüfung vom März 2025 identifizierte Antennenminiaturisierung und die Erhaltung der Kugelförmigkeit der Ablationszone als wichtige Forschungsprioritäten, während die Akzeptanz von pädiatrischer interventioneller Kapazität und Erstattung abhängen wird.
Nach Verfahren:
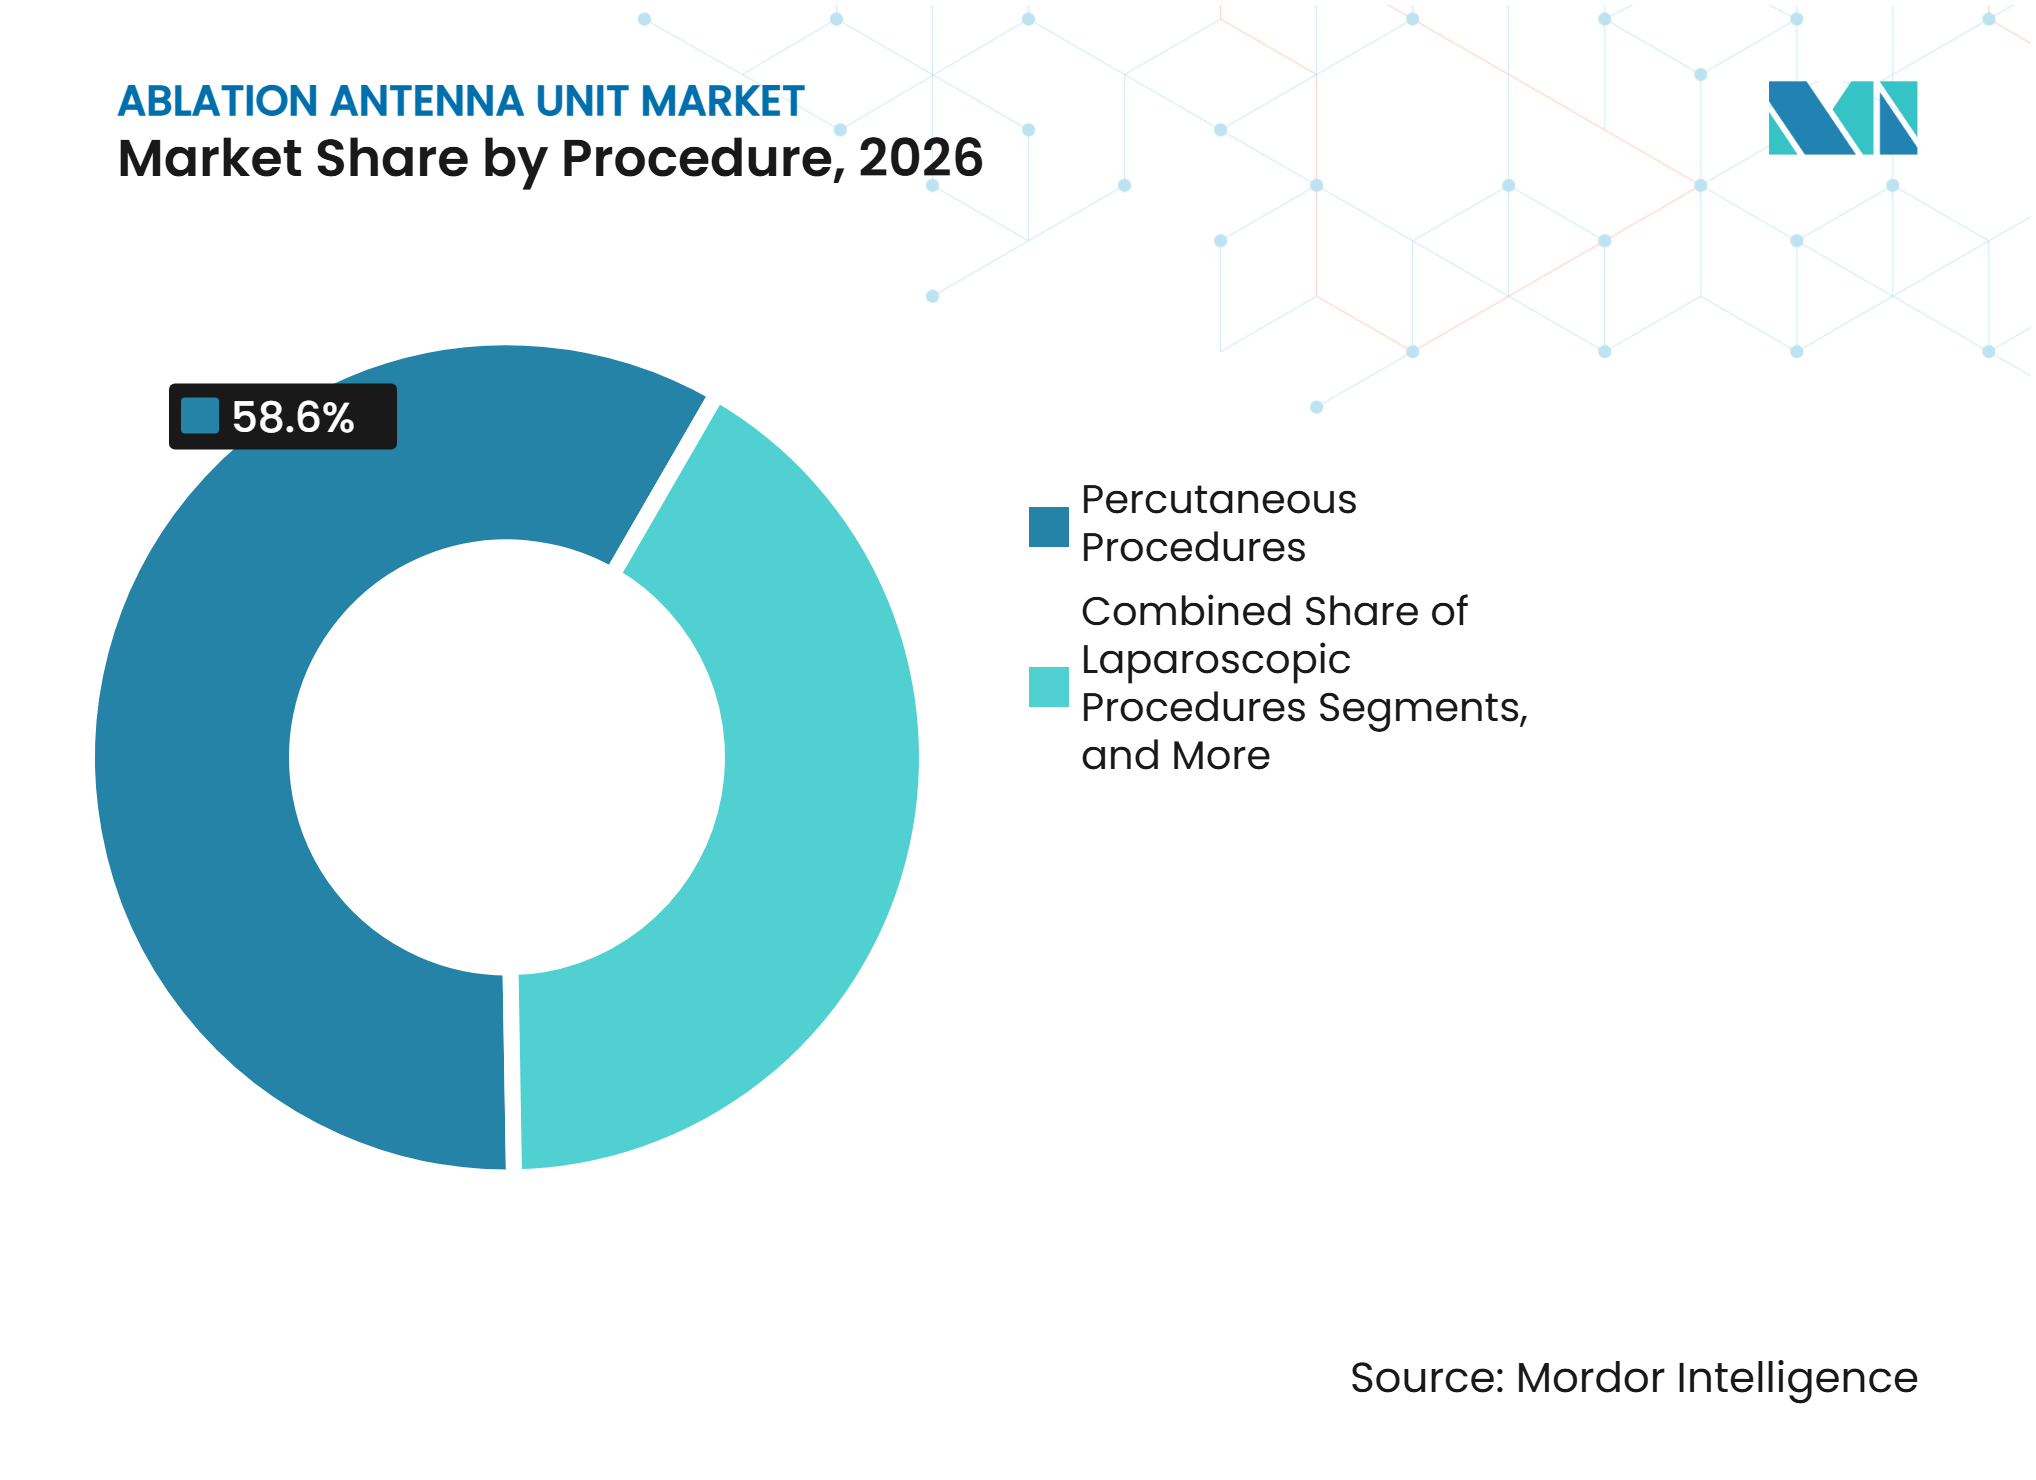
Perkutane Dominanz koexistiert mit bronchoskopischem WachstumPerkutane Verfahren hielten im Jahr 2026 einen Anteil von 58,60 % am Markt für Ablation-Antenneneinheiten. CT- und Ultraschallführung ermöglichen den Zugang zu Leber-, Nieren-, Lungen- und Knochenläsionen durch einen Hauteinstichpunkt, was in geeigneten Fällen die Notwendigkeit offener Operationen reduziert. Standardmäßige Bildgebungsinfrastruktur und klinische Vertrautheit unterstützen diesen Ansatz weiterhin, während laparoskopische, endoskopische und offene Verfahren spezifischen klinischen Bedürfnissen dienen.
Bronchoskopische Verfahren werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen, unterstützt durch robotergestützte Bronchoskopie in Kombination mit Mikrowellenablation für periphere Lungenläsionen. In einer prospektiven Kohorte von 21 Patienten aus den Jahren 2025 und 2026 erzielte robotergestützte Bronchoskopie mit Mikrowellenablation am ersten postoperativen Tag eine 100%ige technische Erfolgsrate und nach 6 Monaten eine 100%ige Behandlungserfolgsrate. Vorläufige Ergebnisse aus dem Vereinigten Königreich von 19 Patienten, darunter 17 robotergestützt durchgeführte Verfahren, unterstützten die Machbarkeit, während MedWaves' AveCure-Mikrowellensonde für diesen Weg evaluiert wird.

Nach Anwendung:
Onkologie verankert die Nachfrage, kardiovaskuläre Elektrophysiologie beschleunigt sichDie Onkologie hielt im Jahr 2026 einen Anteil von 56,45 % am Markt für Ablation-Antenneneinheiten, wobei Leberkrebs die größte Indikation darstellte. Die Ablation dient als lokale Erstlinienbehandlung für geeignete Frühstadiumspatienten mit hepatozellulärem Karzinom, wenn eine Operation oder Transplantation nicht in Frage kommt. Die ACCLAIM-Studie schloss die Einschreibung für 330 Tumoren im Juli 2025 ab, acht Monate vor dem Plan, was das Interesse an Mikrowellenablation bei kolorektalen Lebermetastasen unterstützt.
Kardiologie und Elektrophysiologie werden bis 2032 voraussichtlich mit einer CAGR von 6,89 % wachsen. Die Aufnahme der kardialen Katheterablation in den ambulanten US-Erstattungspfad im Januar 2026 unterstützt den Zugang zur Vorhofflimmerbehandlung, während die Raten schwerwiegender unerwünschter Ereignisse auf unter 1 % auf NCDR-Benchmark-Niveau gesunken sind. Medtronic meldete im dritten Quartal des Geschäftsjahres 2026 ein Umsatzwachstum von 80 % bei Cardiac Ablation Solutions, einschließlich eines Wachstums von 137 % in den Vereinigten Staaten, angetrieben durch die Einführung von Pulsfeld-Ablationskathetern.
Nach Endnutzer:
Krankenhäuser führend, Migration zu ambulanten Operationszentren verändert BeschaffungsmusterKrankenhäuser hielten im Jahr 2026 einen Anteil von 58,99 % am Markt für Ablation-Antenneneinheiten aufgrund der kapitalintensiven Anforderungen von Ablationsprogrammen, einschließlich Bildgebungsräumen, Generatoren, geschulten klinischen Teams und Unterstützung für komplexe Fälle. Krebsbehandlungszentren und interventionelle Radiologiezentren repräsentieren einen spezialisierten Anteil der institutionellen Nachfrage. Quantum Surgical gab an, dass NeuWave Medical zum Zeitpunkt der Übernahme im Februar 2026 in mehr als 70 % der führenden US-Krebszentren eingesetzt wurde.
Ambulante Operationszentren werden bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen. Das gesamte ambulante Volumen bei Erwachsenen wird voraussichtlich über das Jahrzehnt um 21 % steigen, während die kombinierten kardiovaskulären Ablationsvolumina voraussichtlich über fünf Jahre um 26 % zunehmen werden. Diese Einrichtungen priorisieren Einwegprodukte mit geringem Platzbedarf, obwohl regulatorische Anforderungen, Überweisungsvolumina, geschultes Personal und Notfalltransfervereinbarungen die ambulante Migration bei komplexen onkologischen Fällen begrenzen werden.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,03 % am Markt für Ablation-Antenneneinheiten. Hohe Krebsvorsorgeaktivität, etablierte interventionelle Radiologiekapazität und ein entwickeltes Vergütungsumfeld unterstützten die regionale Nachfrage. Das CMS nahm im Januar 2026 Codes für kardiale Katheterablation in die Liste der abgedeckten Verfahren für ambulante Operationszentren auf und schuf damit einen erstattungsfähigen ambulanten Pfad für die Elektrophysiologiebehandlung. AngioDynamics gab an, dass LCD L40205 am 5. Juli 2026 in Kraft trat, während ein CPT-Code der Kategorie I für offene pankreas-IRE-Ablation am 1. Januar 2027 in Kraft treten wird. FDA-Klasse-II-Anforderungen, provinzielle Finanzierung in Kanada und krankenhausbasierte klinische Infrastruktur beeinflussten weiterhin den Produktzugang.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen. China trägt aufgrund seiner Belastung durch hepatozelluläres Karzinom und seiner inländischen Fertigungsbasis erheblich zur Nachfrage bei, während Indien von steigenden Investitionen in die Krebsversorgung und der Ausweitung privater Krankenhauskapazitäten profitiert. Baird Medical erhielt im März 2025 Zulassungen in Indonesien und im Januar 2026 in Vietnam und Pakistan. Das Unternehmen trat im November 2026 mit ALLIS MED in den südkoreanischen Markt ein. Diese Entwicklungen unterstreichen die Bedeutung des regulatorischen Zugangs und der lokalen Distribution für die Marktexpansion. Japan unterstützt die Nachfrage nach Premium-Geräten durch ein ausgereiftes Regulierungssystem, obwohl Erstattungsüberprüfungen die Einführungszeiträume verlängern können.
Europa, Naher Osten und Afrika sowie Südamerika
Die EU-MDR erhöhte die CE-Kennzeichnungsanforderungen und verlängerte die Genehmigungszeiträume in Europa, was möglicherweise qualitätsorientierte Lieferanten begünstigt. Mermaid Medical erweiterte das MaxBlate-System auf Schweden, wo Kliniker im Februar 2026 die ersten Verfahren bei gutartigen Schilddrüsenknoten mit der Thytip 18G-Mikrowellenantenne durchführten. Deutschland, Frankreich und das Vereinigte Königreich blieben wichtige europäische Märkte, während das DeGIR-Register Mikrowellenablation bei 69,4 % der deutschen onkologischen Verfahren verzeichnete. Investitionen in Saudi-Arabien und den Vereinigten Arabischen Emiraten bauen interventionelle Onkologiekapazitäten auf. In Brasilien schränken fragmentierte Erstattung und Importkosten die Marktaktivität ein.
Wettbewerbslandschaft
Marktkonzentration
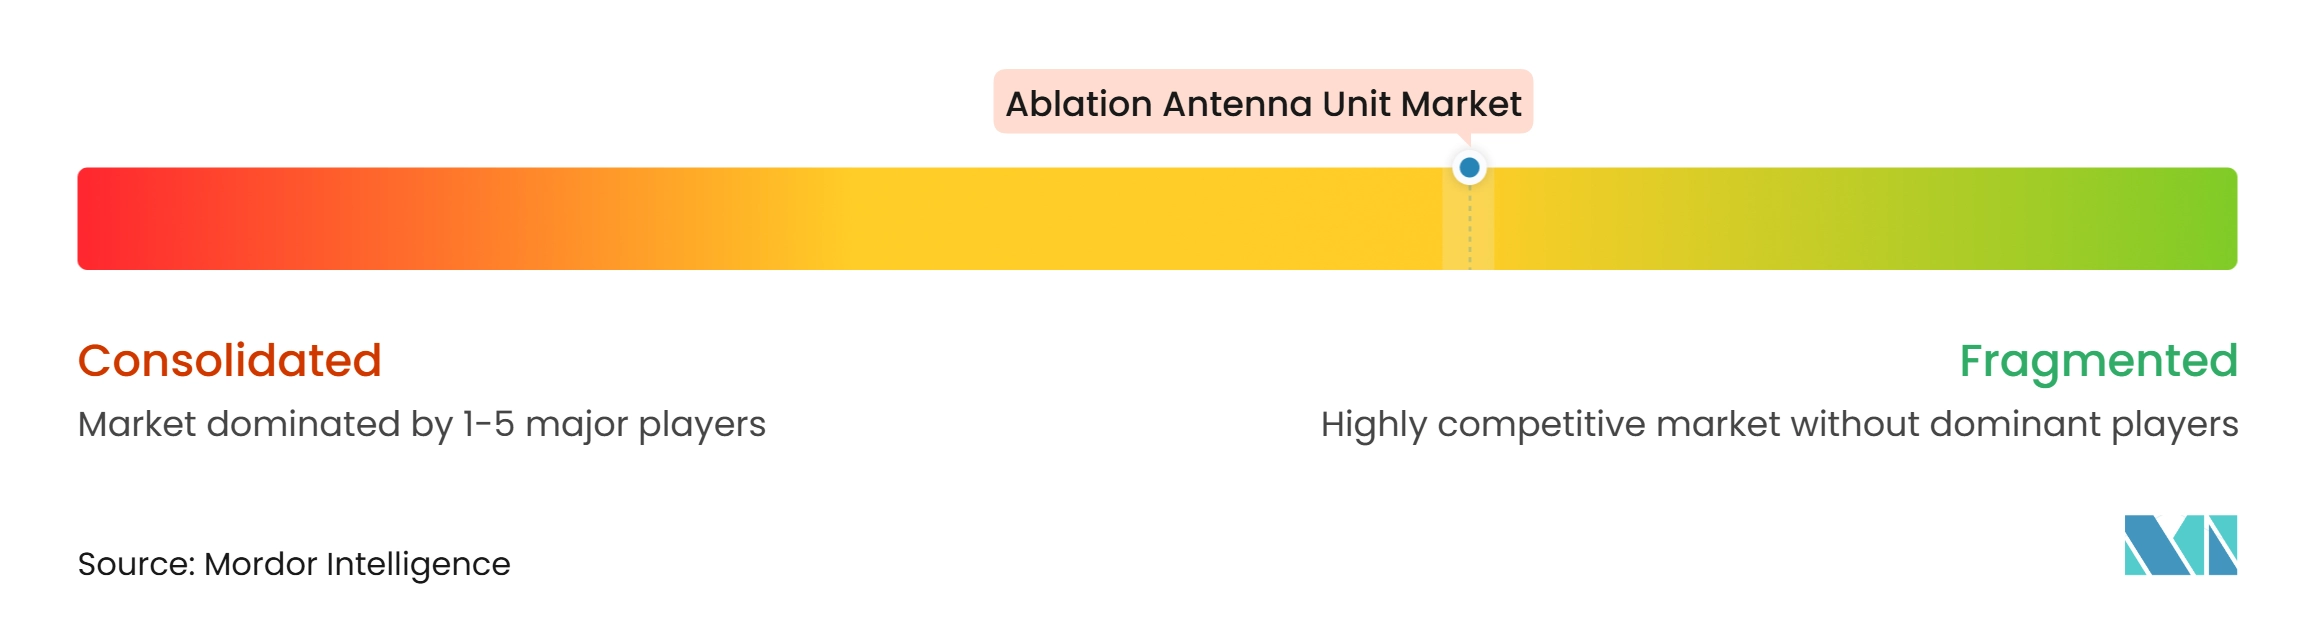
Der Markt für Ablation-Antenneneinheiten ist mäßig fragmentiert, wobei kein Anbieter eine Mehrheitsposition in den Bereichen Onkologie, Kardiologie und Urologie innehat. Boston Scientific, Medtronic, AtriCure und AngioDynamics konkurrieren durch klinische Programme, proprietäre Systeme und spezialisierte Energieplattformen. Medtronic meldete im dritten Quartal des Geschäftsjahres 2026 ein Umsatzwachstum von 80 % bei Cardiac Ablation Solutions, angetrieben durch Pulsfeld-Ablation.
Quantum Surgical erwarb NeuWave Medical von Johnson & Johnson im Februar 2026 und gründete die Precision IO Group. Die Transaktion kombinierte die Mikrowellentechnologie von NeuWave mit der robotergestützten perkutanen Ablationsplattform Epione für CT-geführte Tumorverfahren. NeuWaves Patent für ein Multi-Gap-Antennenarray vom April 2025 und AtriCures erste investigative Dual-Energie-Pulsfeld-Ablations- und fortgeschrittene Hochfrequenzverfahren in Australien im Dezember 2025 unterstreichen den wachsenden Fokus auf integrierte Plattformen.
Chinesische Hersteller, darunter Baird Medical, Canyon Medical, Nanjing ECO Microwave System und Surgnova Healthcare Technologies, expandieren mit wettbewerbsfähig bepreisten Mikrowellenprodukten. Baird Medicals Eintritt in den südkoreanischen Markt im November 2026 unterstreicht die Rolle von Distributoren in etablierten klinischen Märkten. Westliche Anbieter behalten Vorteile bei Krankenhausbeziehungen, klinischen Nachweisen und Servicekapazitäten, während FDA-Klasse-II- und EU-MDR-Anforderungen Barrieren für kleinere Unternehmen schaffen. Der Markt bleibt aufgrund diverser klinischer Pfade und Endnutzermodelle fragmentiert.
Marktführer der Ablation-Antenneneinheiten-Branche
-
Medtronic PLC
-
Johnson & Johnson
-
NeuWave Medical Inc.
-
AngioDynamics Inc.
-
Boston Scientific Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ablation-Antenneneinheiten Unternehmen in diesem Bericht
- AngioDynamics
- AtriCure
- Avanos Medical
- Betters (Suzhou) Medical Co. Ltd
- Boston Scientific
- Canyon Medical Inc.
- H.S. Hospital Service S.p.A.
- Johnson & Johnson
- Medtronic
- MedWaves Inc.
- Mima-Pro (Nan Tong) Scientific Inc.
- Nanjing ECO Microwave System Co. Ltd
- Nanjing Nuoyuan Medical Devices Co. Ltd
- NeuWave Medical Inc.
- RF Medical Co. Ltd
- Surgnova Healthcare Technologies (Zhejiang) Co. Ltd
- Suzhou Hengrui Medical Equipment Co. Ltd
Neueste Industrielle Entwicklungen in Markt für Ablation-Antenneneinheiten
- November 2026: Baird Medical trat durch eine strategische Distributionspartnerschaft mit ALLIS MED in den südkoreanischen Markt ein. ALLIS MED wurde zum koreanischen Lizenzinhaber und exklusiven Distributor der Mikrowellen-Ablationsantennenprodukte von Baird Medical, vorbehaltlich der Zertifizierung durch das Ministerium für Lebensmittel- und Arzneimittelsicherheit.
- Oktober 2026: Canyon Medical Inc. erhielt die FDA 510(k)-Zulassung K261636 für Mikrowellen-Ablationsantennen der KY-2450A-Serie. Die Zulassung folgte auf K241825 und erweiterte die Verfügbarkeit von Antennenkonfigurationen in den Vereinigten Staaten.
- September 2026: AngioDynamics veröffentlichte die Ergebnisse der DIRECT-Studie, die zeigten, dass eine IRE-basierte Strategie für Pankreas-Duktalkarzinom im Stadium III ein medianes Gesamtüberleben von 28 Monaten im Vergleich zu 15 Monaten unter Standardversorgung erzielte. Das AMA CPT Editorial Panel genehmigte außerdem einen CPT-Code der Kategorie I für offene pankreas-IRE-Ablation, der am 1. Januar 2027 in Kraft tritt.
- Juni 2026: AngioDynamics erhielt die Genehmigung der FDA für eine Investigational Device Exemption für die RELIEF-Machbarkeitsstudie von NanoKnife IRE bei Symptomen des unteren Harntrakts bei Männern mit benigner Prostatahyperplasie. Die Studie evaluierte eine gutartige Krankheitsindikation, die den Einsatz IRE-basierter Systeme erweitern könnte.
Globaler Berichtsumfang des Marktes für Ablation-Antenneneinheiten
Gemäß dem Umfang des Berichts ist eine Ablation-Antenneneinheit eine spezialisierte medizinische Gerätekomponente, die bei minimal-invasiven thermischen Ablationsverfahren eingesetzt wird, um elektromagnetische Energie, wie Mikrowellen- oder Hochfrequenzenergie, direkt in Zielgewebe zu liefern. Sie besteht aus einer Antenne oder einem Applikator, der dazu ausgelegt ist, übertragene elektromagnetische Energie in lokalisierte Wärme umzuwandeln, was zur Zerstörung abnormaler Zellen durch koagulative Nekrose führt, während Schäden am umgebenden gesunden Gewebe begrenzt werden. Diese Einheiten sind in der Regel mit einem externen Energiegenerator verbunden und werden unter Bildführung eingesetzt, um eine genaue Platzierung und kontrollierte Behandlung der Zielläsionen zu gewährleisten.
Der Markt für Ablation-Antenneneinheiten ist nach Produkttyp, Antennenlänge, Verfahren, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Mikrowellen-Ablationsantenneneinheiten, Hochfrequenz-Ablationsapplikatoren, Laser-Ablationsapplikatoren und andere interstitielle thermische Ablationsapplikatoren. Nach Antennenlänge ist der Markt in bis zu 10 cm, mehr als 10 cm bis 15 cm, mehr als 15 cm bis 20 cm, mehr als 20 cm bis 30 cm und mehr als 30 cm segmentiert. Nach Verfahren ist der Markt in perkutane Verfahren, laparoskopische Verfahren, offene chirurgische Verfahren, bronchoskopische Verfahren, endoskopische Verfahren und andere Verfahren kategorisiert. Nach Anwendung ist der Markt in Onkologie, Kardiologie und Elektrophysiologie, Urologie, Gynäkologie und andere Anwendungen segmentiert. Das Onkologiesegment umfasst Leberkrebs, Lungenkrebs, Nierenkrebs, Knochentumoren und Knochenmetastasen sowie andere Tumoren. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, interventionelle Radiologiezentren, Krebsbehandlungszentren und andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Mikrowellen-Ablationsantenneneinheiten |
| Hochfrequenz-Ablationsapplikatoren |
| Laser-Ablationsapplikatoren |
| Andere interstitielle thermische Ablationsapplikatoren |
| Bis zu 10 cm |
| 10 cm bis 15 cm |
| Mehr als 15 cm bis 20 cm |
| Mehr als 20 cm bis 30 cm |
| Mehr als 30 cm |
| Perkutane Verfahren |
| Laparoskopische Verfahren |
| Offene chirurgische Verfahren |
| Bronchoskopische Verfahren |
| Endoskopische Verfahren |
| Andere Verfahren |
| Onkologie | Leberkrebs |
| Lungenkrebs | |
| Nierenkrebs | |
| Knochentumoren und Knochenmetastasen | |
| Andere Tumoren | |
| Kardiologie und Elektrophysiologie | |
| Urologie | |
| Gynäkologie | |
| Andere Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Interventionelle Radiologiezentren |
| Krebsbehandlungszentren |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Mikrowellen-Ablationsantenneneinheiten | |
| Hochfrequenz-Ablationsapplikatoren | ||
| Laser-Ablationsapplikatoren | ||
| Andere interstitielle thermische Ablationsapplikatoren | ||
| Nach Antennenlänge | Bis zu 10 cm | |
| 10 cm bis 15 cm | ||
| Mehr als 15 cm bis 20 cm | ||
| Mehr als 20 cm bis 30 cm | ||
| Mehr als 30 cm | ||
| Nach Verfahren | Perkutane Verfahren | |
| Laparoskopische Verfahren | ||
| Offene chirurgische Verfahren | ||
| Bronchoskopische Verfahren | ||
| Endoskopische Verfahren | ||
| Andere Verfahren | ||
| Nach Anwendung | Onkologie | Leberkrebs |
| Lungenkrebs | ||
| Nierenkrebs | ||
| Knochentumoren und Knochenmetastasen | ||
| Andere Tumoren | ||
| Kardiologie und Elektrophysiologie | ||
| Urologie | ||
| Gynäkologie | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Interventionelle Radiologiezentren | ||
| Krebsbehandlungszentren | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Ablation-Antenneneinheiten an?
Die Nachfrage wird durch den klinischen Einsatz minimal-invasiver Behandlung bei Leber-, Lungen-, Nieren- und Knochentumoren sowie durch den breiteren Einsatz bildgeführter Verfahren unterstützt.
Wie hoch ist die prognostizierte Wachstumsrate für Ablation-Antenneneinheiten?
Der Markt für Ablation-Antenneneinheiten wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 3,66 % wachsen und bis 2032 407,13 Millionen USD erreichen.
Welcher Produkttyp wächst am schnellsten?
Mikrowellen-Ablationsantenneneinheiten sind der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 8,22 % bis 2032.
Warum bleiben Krankenhäuser wichtige Käufer von Ablationssystemen?
Krankenhäuser hielten im Jahr 2026 einen Anteil von 58,99 %, da sie über Bildgebungsräume, geschulte Teams, Generatorinfrastruktur und Unterstützung für komplexe Fälle verfügen.
Welcher Verfahrensweg expandiert am schnellsten?
Bronchoskopische Verfahren werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen, unterstützt durch robotergestützte Bronchoskopie und Mikrowellen-Ablationsnachweise.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen, unterstützt durch Infrastrukturinvestitionen, lokale Fertigung und regulatorische Expansion.