
Taille et part du marché des unités d'antenne d'ablation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 340.15 Millions de dollars américains |
| Taille du Marché (2032) | 407.13 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.66 % |
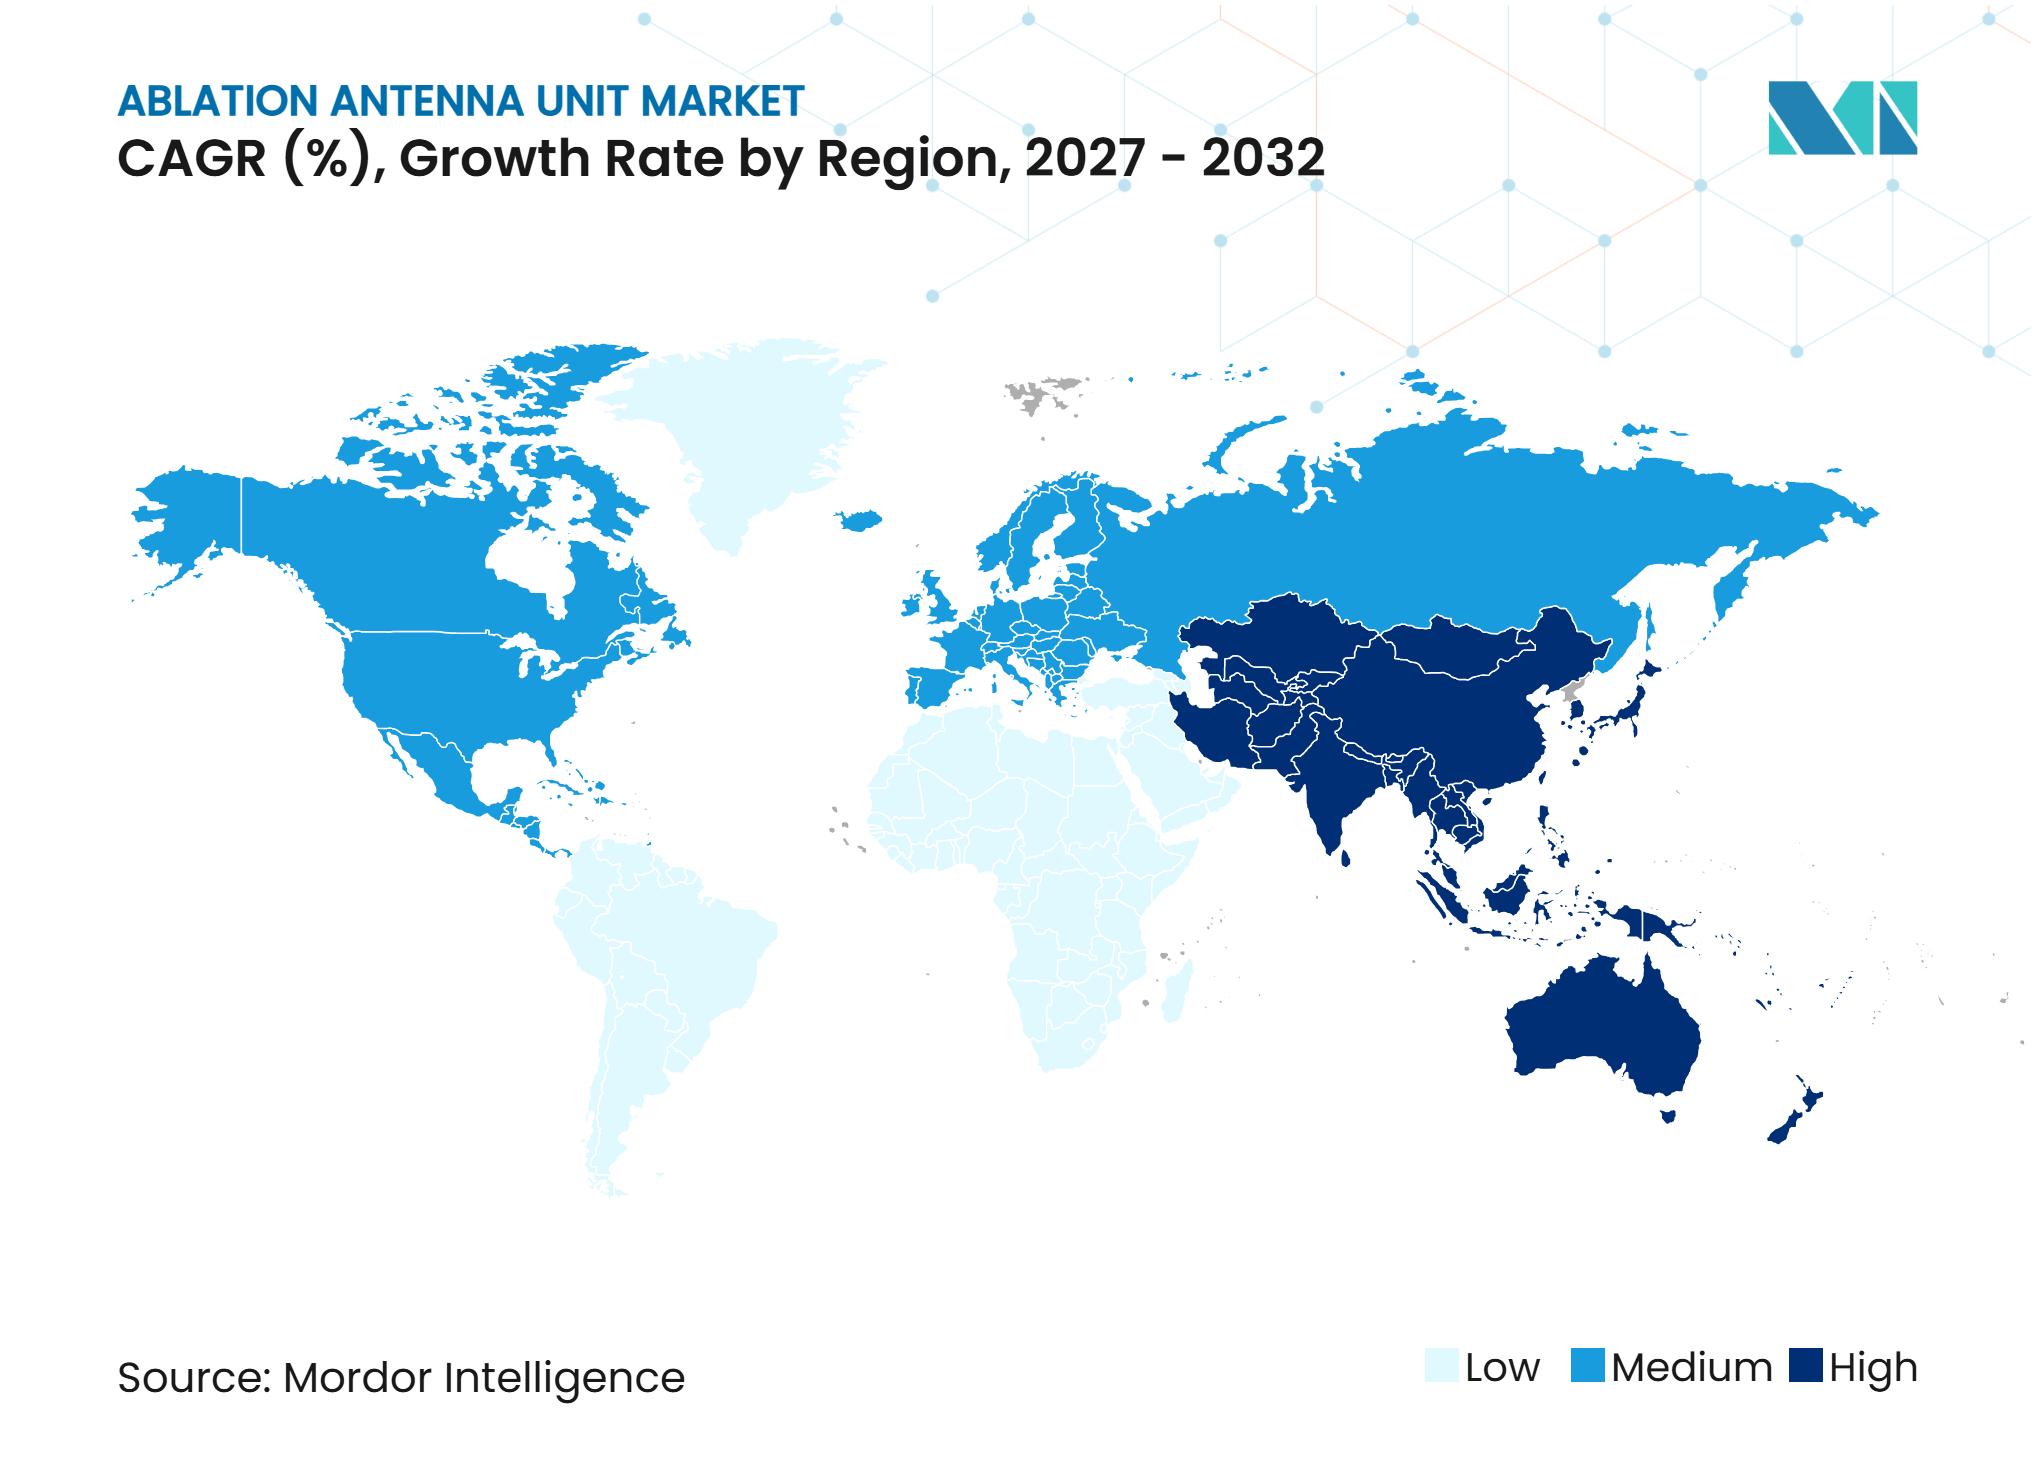
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des unités d'antenne d'ablation par Mordor Intelligence
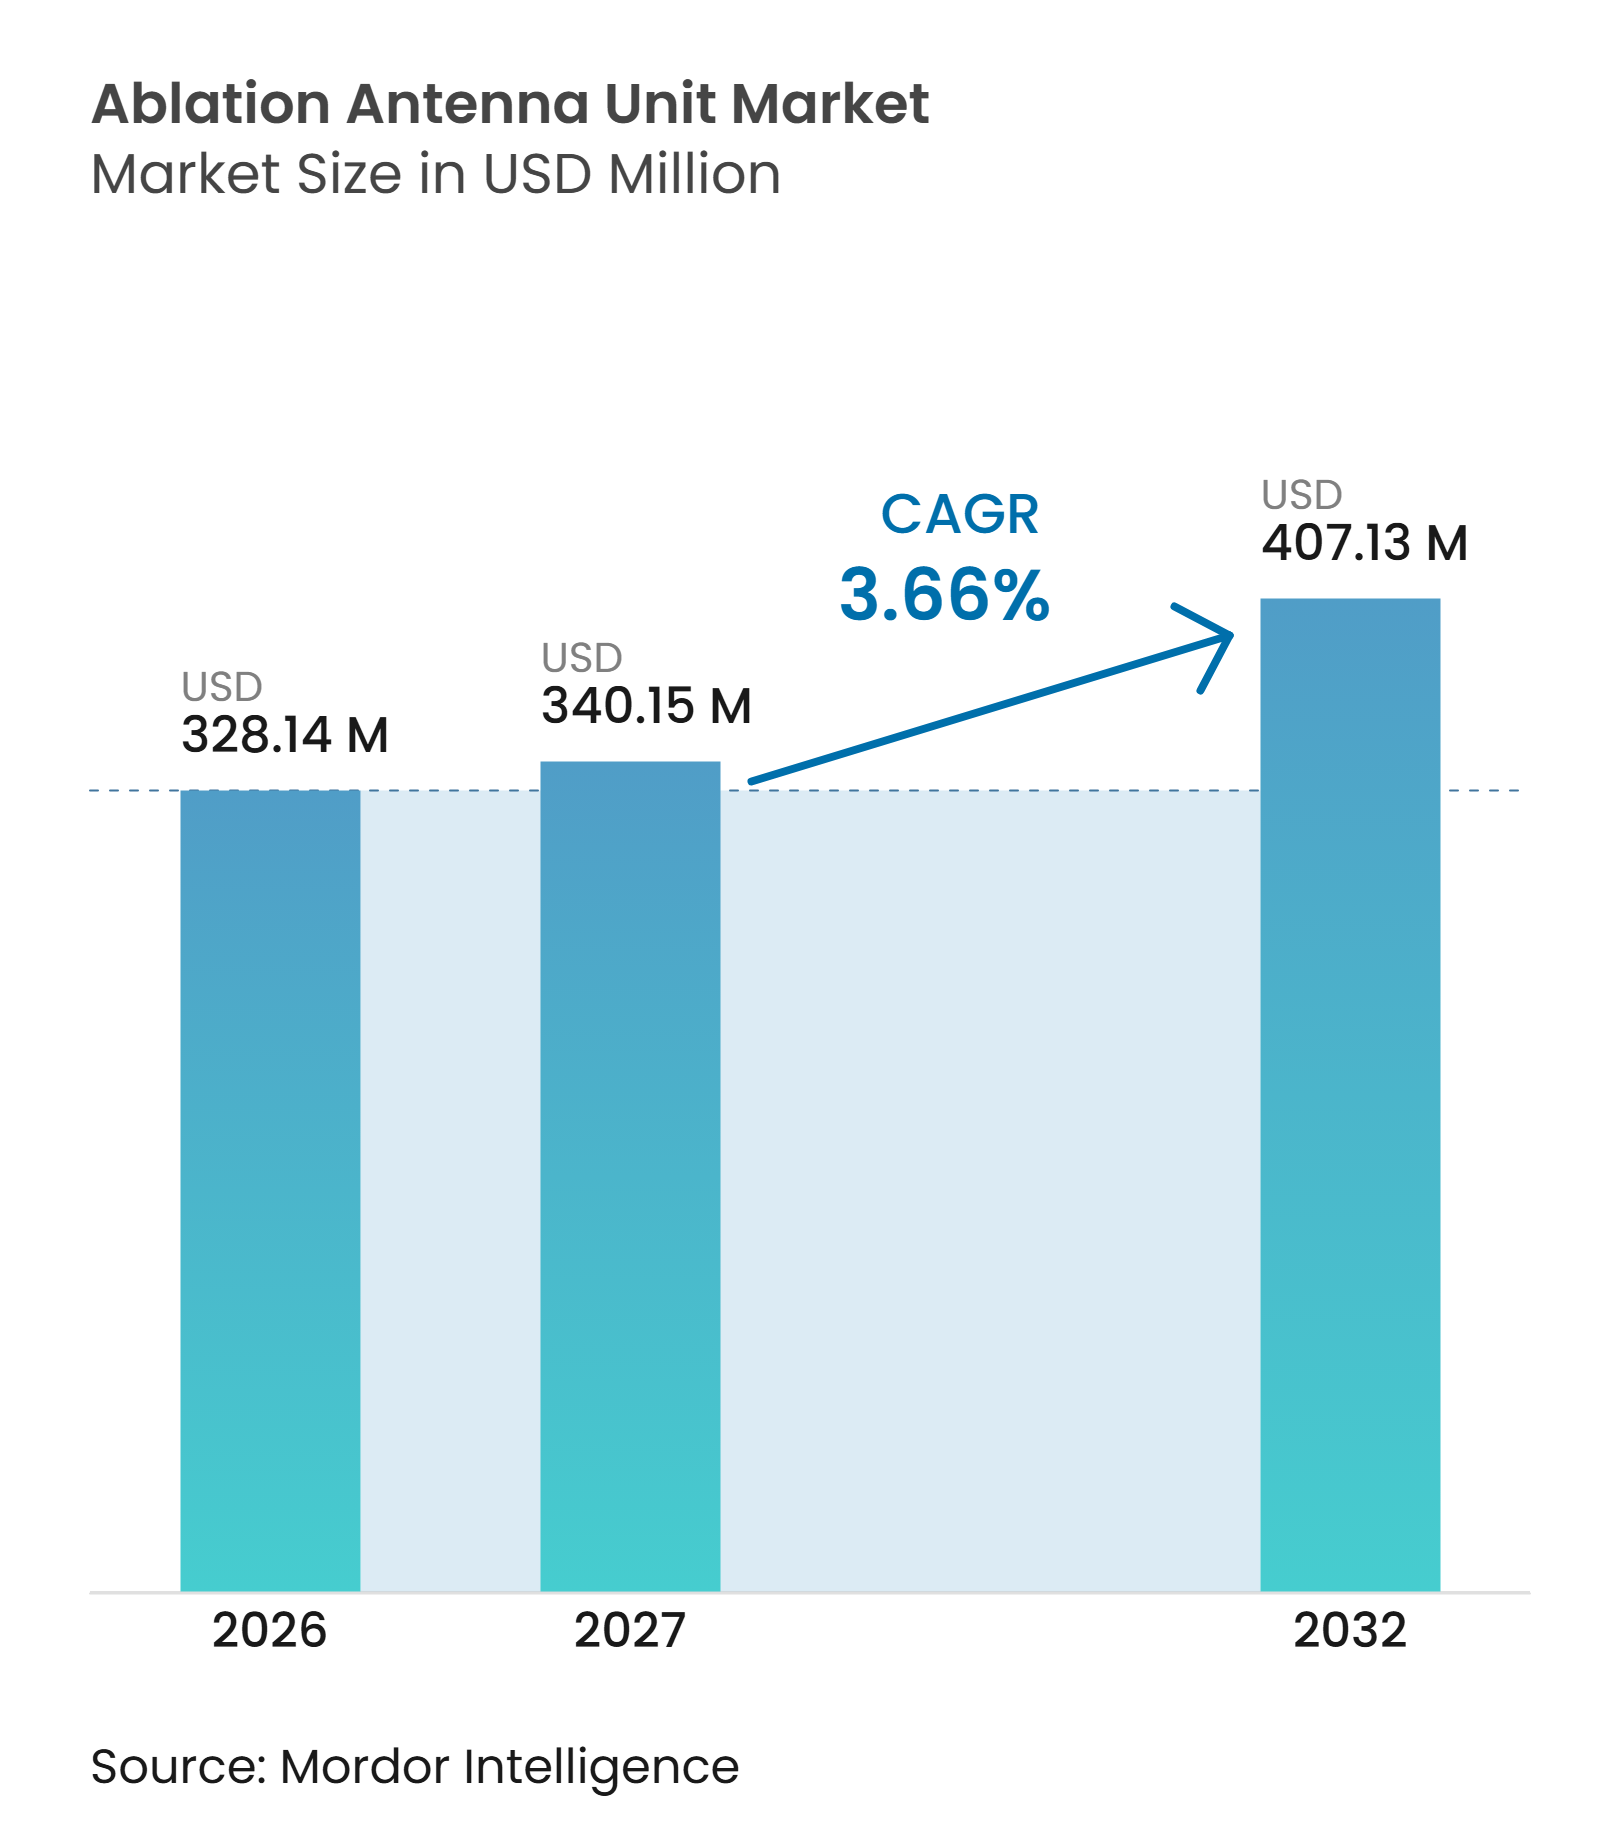
La taille du marché des unités d'antenne d'ablation devrait augmenter de 328,14 millions USD en 2026 à 340,15 millions USD en 2027 et atteindre 407,13 millions USD d'ici 2032, avec un CAGR de 3,66 % sur la période 2027-2032.
La demande croissante de traitement mini-invasif des tumeurs du foie, du poumon, du rein et des os soutient le marché des unités d'antenne d'ablation. En 2024, le CIRC a enregistré 843 000 nouveaux cas de cancer du foie, 2,6 millions de nouveaux cas de cancer du poumon et 442 570 nouveaux cas de cancer du rein dans le monde, soutenant l'utilisation de l'ablation thermique dans ces indications. Le marché bénéficie également du guidage par imagerie, de la navigation robotique et des parcours de soins ambulatoires qui améliorent l'accessibilité au traitement. Cependant, les variations de remboursement, les effets de puits de chaleur près des vaisseaux sanguins et les connexions propriétaires générateur-antenne limitent l'adoption, tandis que les fabricants développent des antennes refroidies à haute puissance, des produits à usage unique et des systèmes intégrés pour les flux de travail hospitaliers et ambulatoires.
Principaux enseignements du rapport
- Par type de produit, les applicateurs d'ablation par radiofréquence détenaient 45,34 % de la part de revenus en 2026, tandis que les unités d'antenne d'ablation par micro-ondes devraient se développer à un CAGR de 8,22 % jusqu'en 2032.
- Par longueur d'antenne, le segment 10 cm à 15 cm détenait 38,45 % de la part de revenus en 2026, tandis que les ports pédiatriques devraient se développer à un CAGR de 7,56 % jusqu'en 2032.
- Par procédure, les procédures percutanées détenaient 58,60 % de la part de revenus en 2026, tandis que les procédures bronchoscopiques devraient se développer à un CAGR de 7,45 % jusqu'en 2032.
- Par application, l'oncologie détenait 56,45 % de la part de revenus en 2026, tandis que le cardiovasculaire et l'électrophysiologie devraient se développer à un CAGR de 6,89 % jusqu'en 2032.
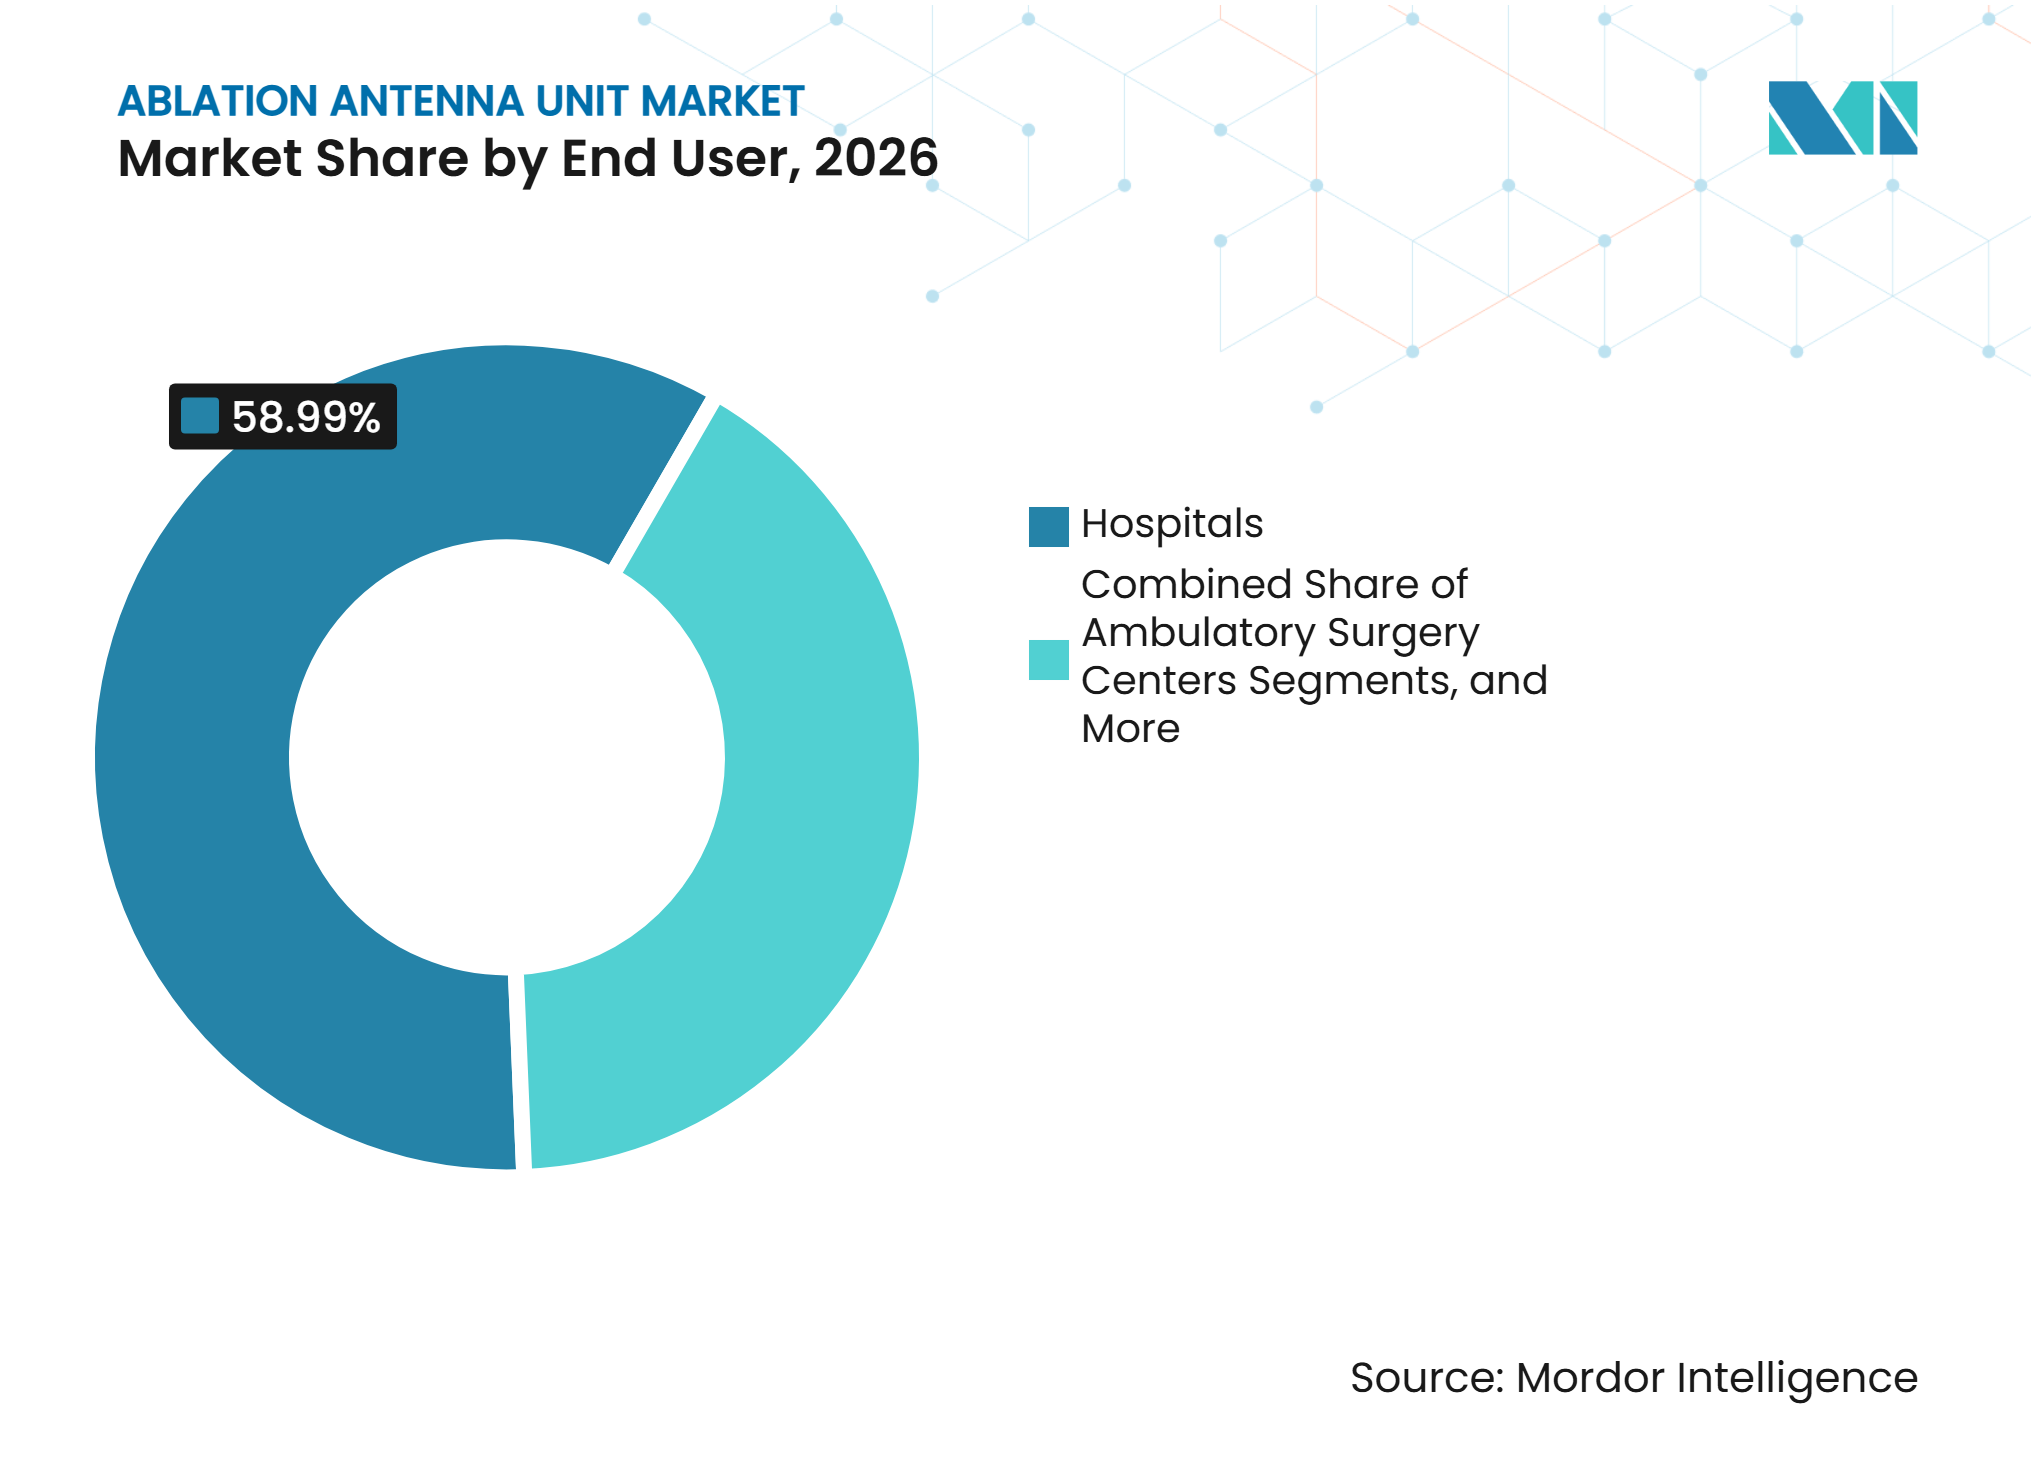
- Par utilisateur final, les hôpitaux détenaient 58,99 % de la part de revenus en 2026, tandis que les centres de chirurgie ambulatoire devraient se développer à un CAGR de 6,12 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,03 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des unités d'antenne d'ablation*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Incidence croissante des tumeurs du foie, du poumon, du rein et des os | +0.7% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Évolution vers le traitement tumoral mini-invasif guidé par l'image | +0.6% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante d'antennes refroidies à l'eau pour une puissance de délivrance plus élevée | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Expansion de l'ablation multi-antennes pour les lésions de grande taille | +0.3% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Adoption croissante en milieu ambulatoire et en consultation externe | +0.5% | Amérique du Nord, avec des gains précoces en Europe et en Corée du Sud | Court terme (≤ 2 ans) |
| Conceptions d'antennes intelligentes avec retour de température et capture de données de procédure | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des tumeurs du foie, du poumon, du rein et des os
Le cancer du foie a représenté environ 850 000 nouveaux cas dans le monde en 2024 et s'est classé comme la troisième cause de mortalité liée au cancer, renforçant la demande de traitements locaux chez les patients éligibles aux stades précoces. Le marché des unités d'antenne d'ablation sert les patients ne pouvant pas subir de chirurgie ou de transplantation en raison de leur âge, de leurs comorbidités ou de la localisation de la tumeur. Le cancer du poumon est resté la tumeur maligne la plus fréquemment diagnostiquée, avec environ 2,6 millions de nouveaux cas dans le monde en 2024, tandis que le cancer du rein a représenté 442 570 nouveaux cas en 2022.[1] L'utilisation croissante de l'imagerie diagnostique contribue à identifier les petites masses rénales pouvant faire l'objet d'une ablation, soutenant la demande de procédures préservant les tissus dans les hôpitaux et les centres de traitement spécialisés.
Évolution vers le traitement tumoral mini-invasif guidé par l'image
Le marché des unités d'antenne d'ablation bénéficie de l'évolution de la chirurgie ouverte vers des procédures guidées par l'image qui réduisent la charge thérapeutique pour certains patients. Les statistiques des épisodes hospitaliers en Angleterre ont montré que les procédures d'ablation hépatique ont augmenté de 83 % sur une décennie, avec un taux de croissance annuel médian de 9,4 %, tandis que les procédures de résection hépatique ont diminué.[2] La Société d'oncologie interventionnelle a achevé l'inclusion de 330 tumeurs dans l'essai ACCLAIM en juillet 2025, huit mois avant le calendrier prévu, démontrant un fort intérêt des cliniciens pour les protocoles standardisés d'ablation par micro-ondes.[3] La bronchoscopie robotique avec sondes micro-ondes a réduit le temps de navigation médian de 28,5 minutes à 2 minutes et a maintenu un taux de succès thérapeutique de 100 % à six mois, améliorant la reproductibilité des procédures complexes.
Utilisation croissante d'antennes refroidies à l'eau pour une puissance de délivrance plus élevée
Les conceptions d'antennes refroidies à l'eau permettent une délivrance de puissance micro-ondes plus élevée en limitant la surchauffe à la surface de la sonde. Une étude de décembre 2025 a révélé que les antennes dipôles entièrement et partiellement refroidies à l'eau produisaient des volumes nécrotiques quasi sphériques de 26 cm³ à 50 W sur six minutes à 2,45 GHz. Les antennes partiellement refroidies avec structures d'atténuation ont amélioré l'adaptation électromagnétique mais ont conservé un risque de carbonisation de l'extrémité, tandis que les conceptions entièrement refroidies pouvaient produire des contours d'ablation irréguliers dans des conditions de puissance variables.[4] Une demande de brevet américain de septembre 2025 décrivait une sonde micro-ondes flexible refroidie à l'eau conçue pour une délivrance bronchoscopique, soutenant la demande de produits à usage unique haute performance.
Adoption croissante en milieu ambulatoire et en consultation externe
Les soins ambulatoires créent un nouveau débouché pour le marché des unités d'antenne d'ablation, notamment pour les procédures cardiovasculaires. Le CMS prévoit d'ajouter les codes d'ablation par cathéter cardiaque à la liste des procédures couvertes par les centres de chirurgie ambulatoire à compter du 1er janvier 2026, créant ainsi un parcours de remboursement ambulatoire formel aux États-Unis. Les ablations cardiaques pour 1 000 patients ont augmenté de 29 % en 2025, tandis que les procédures par électrophysiologiste sont passées de 131 à 185 dans l'enquête MedAxiom. Les volumes d'ablation par cathéter devraient croître à un taux annuel de 14 % de 2025 à 2030, tandis que les volumes combinés d'ablation cardiovasculaire en hospitalisation et en ambulatoire devraient augmenter de 26 % sur cinq ans.
Analyse de l'impact des freins du marché des unités d'antenne d'ablation*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Variation des remboursements selon les pays et les indications cliniques | -0.5% | Europe, Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Effets de puits de chaleur près des vaisseaux sanguins et des voies biliaires | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Variabilité de la zone d'ablation spécifique au dispositif | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Coûts de changement clinique élevés liés à la compatibilité générateur-antenne | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variation des remboursements selon les pays et les indications cliniques
La variation des remboursements demeure un frein majeur du marché, car l'approbation clinique ne se traduit pas toujours par des procédures financées. Seuls 11 des 30 pays de l'UE, de l'EEE et du Royaume-Uni disposent d'un processus formel d'évaluation des technologies de santé pour le remboursement des dispositifs médicaux, laissant les décisions de couverture aux politiques des payeurs nationaux ou locaux dans de nombreux marchés. Aux États-Unis, AngioDynamics a indiqué que la LCD L40205 est entrée en vigueur le 5 juillet 2026, offrant une couverture Medicare pour le NanoKnife IRE dans le cancer de la prostate à risque intermédiaire favorable et le cancer colorectal métastatique au foie dans des juridictions définies. La couverture de l'échocardiographie intracardiaque dans les procédures d'ablation varie également, avec un large soutien aux États-Unis et au Japon mais une adoption plus limitée dans certaines parties de l'Europe. Des politiques de paiement inégales peuvent retarder les investissements hospitaliers et limiter l'adoption des procédures.
Coûts de changement clinique élevés liés à la compatibilité générateur-antenne
La compatibilité entre générateur et antenne peut restreindre les changements de fournisseur, même lorsque des produits alternatifs sont disponibles. Les hôpitaux utilisant des générateurs propriétaires peuvent avoir besoin de remplacer des équipements, de recycler le personnel et de réviser les protocoles de procédure avant d'adopter une nouvelle plateforme d'antenne. Ce problème était visible lors de la transition 2025-2026 impliquant NeuWave Medical, lorsque des préoccupations de continuité ont affecté les utilisateurs du système NEUWAVE Certus 140. Quantum Surgical a acquis NeuWave Medical auprès de Johnson & Johnson en février 2026, rétablissant une voie pour un soutien continu et formant Precision IO Group. Le système fonctionnait à 2,45 GHz, délivrait jusqu'à 140 W par antenne et permettait l'activation simultanée de plusieurs antennes. Ces coûts de changement protègent les fournisseurs établis et augmentent l'investissement requis pour que les petites entreprises obtiennent des contrats hospitaliers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
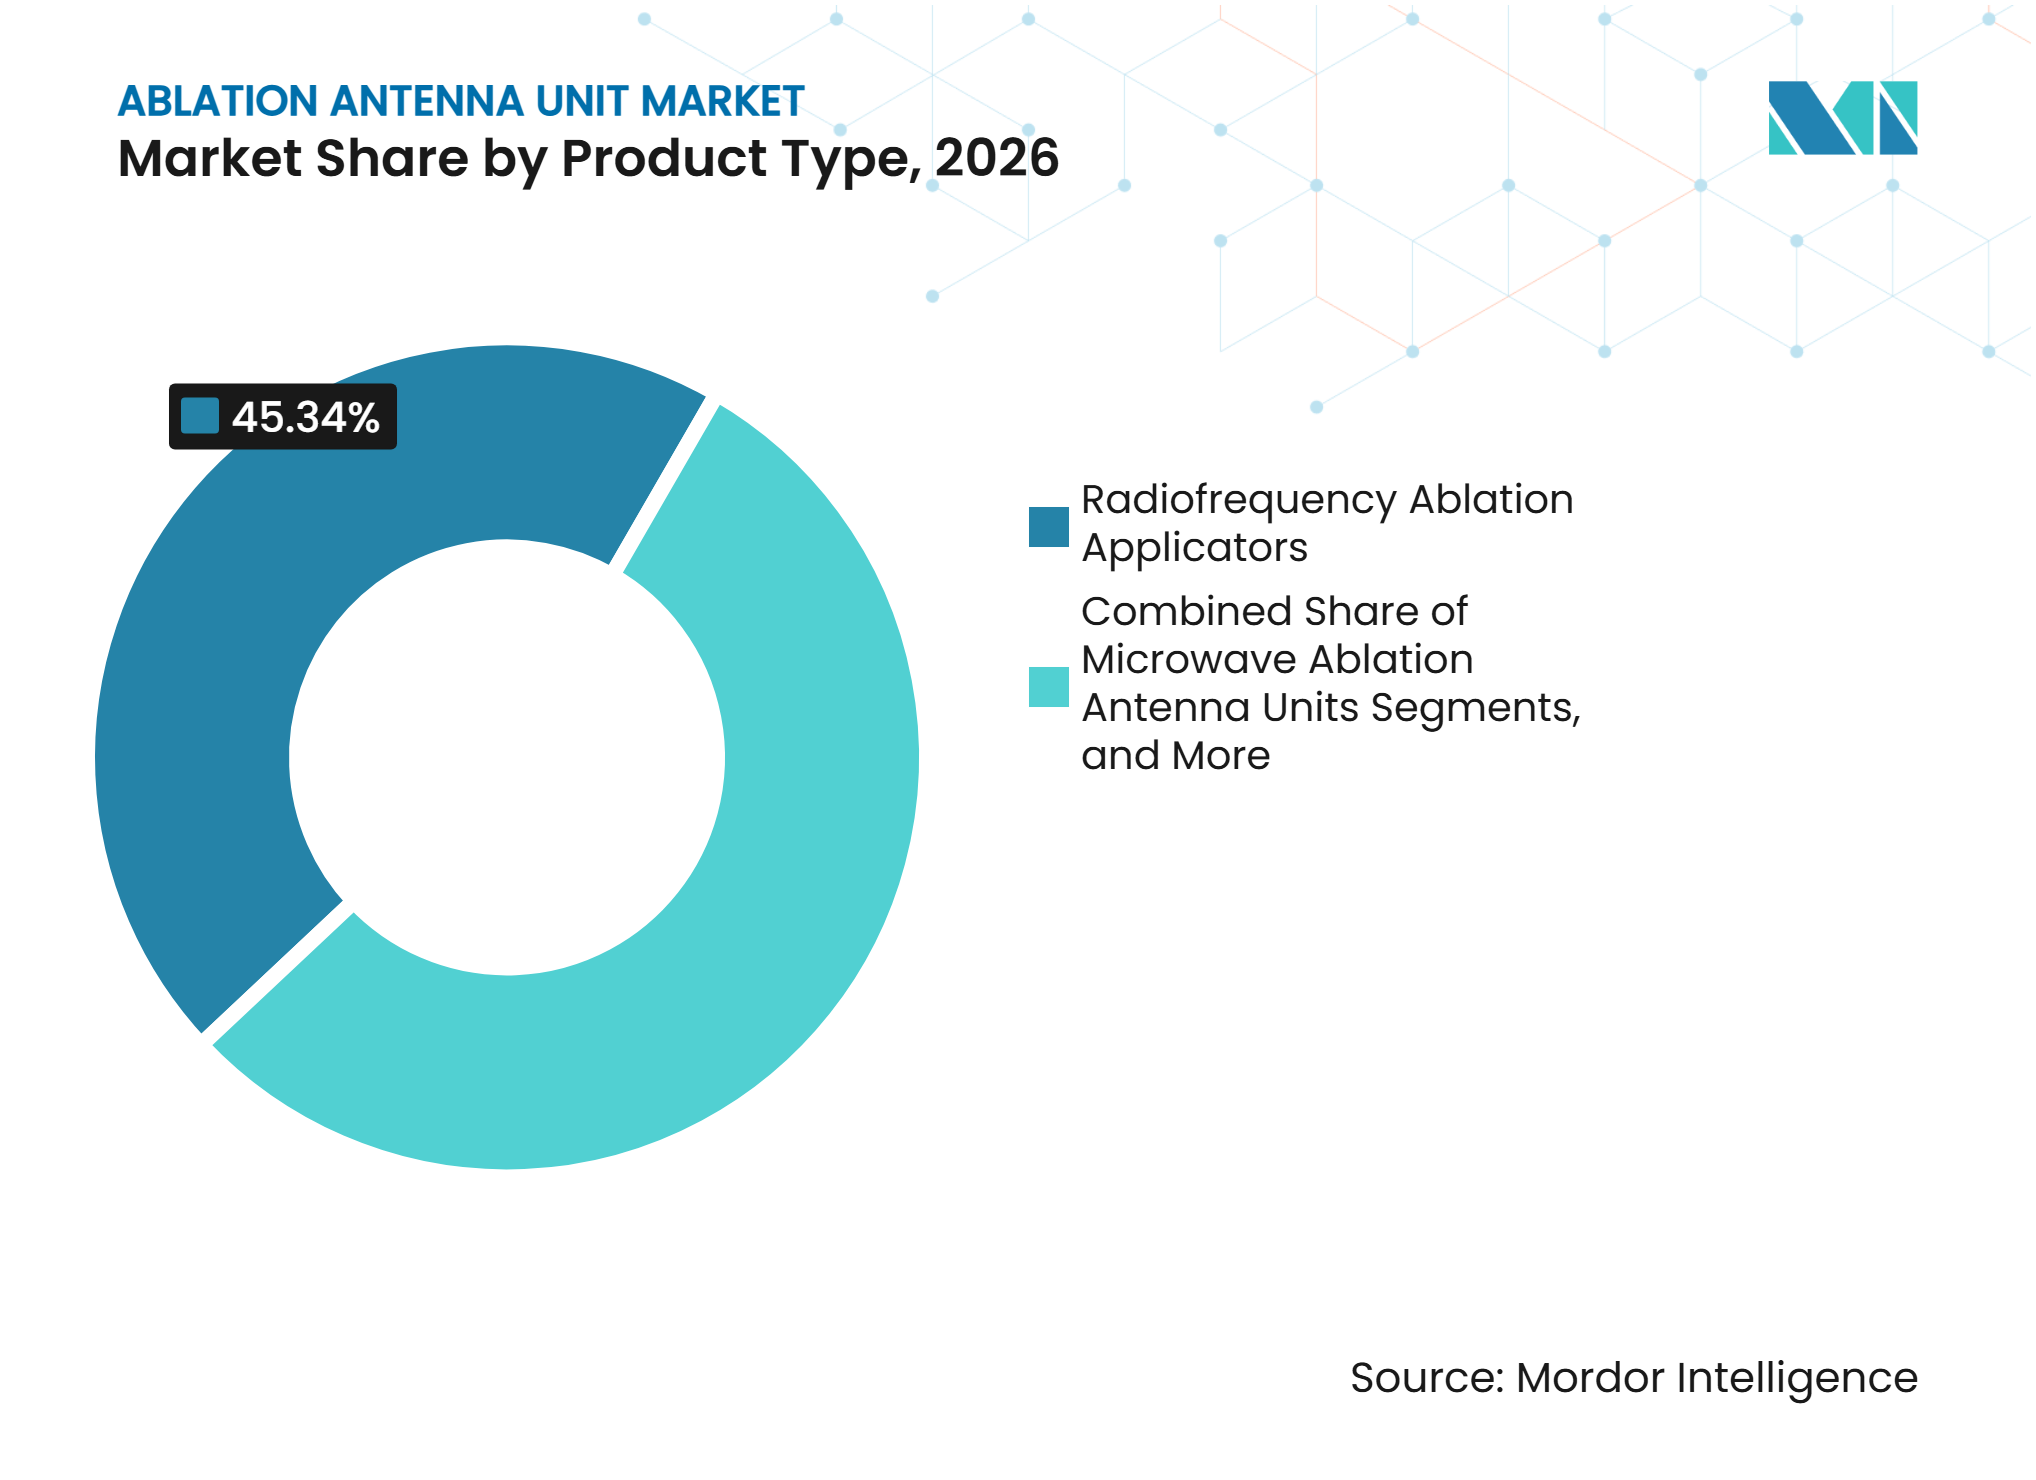
la croissance des antennes micro-ondes dépasse le segment RF dominantLes applicateurs d'ablation par radiofréquence détenaient 45,34 % du marché des unités d'antenne d'ablation en 2026, soutenus par leur utilisation établie dans les procédures hépatiques, rénales et cardiaques et par une large base installée de générateurs compatibles. Les hôpitaux restent familiers avec les flux de travail associés, les exigences de formation et les modèles d'achat, soutenant la demande de remplacement. Les contraintes de compatibilité limitent également les changements, car un nouvel applicateur nécessite souvent un nouveau générateur.
Les unités d'antenne d'ablation par micro-ondes devraient croître à un CAGR de 8,22 % jusqu'en 2032, portées par un chauffage plus rapide, des zones d'ablation plus grandes et la capacité multi-antennes, notamment pour les tumeurs de plus de 3 cm. Le registre DeGIR allemand a montré que l'ablation par micro-ondes représentait 69,4 % des procédures d'ablation oncologique en 2023, contre 23,6 % pour l'ablation par radiofréquence. Canyon Medical a reçu l'autorisation FDA 510(k) K261636 pour sa série d'antennes d'ablation par micro-ondes KY-2450A en octobre 2026, reflétant l'innovation continue dans les systèmes micro-ondes.



Par longueur d'antenne :
les formats de longueur intermédiaire dominent, les configurations pédiatriques s'accélèrentLe segment 10 cm à 15 cm détenait 38,45 % du marché des unités d'antenne d'ablation en 2026. Cette plage permet d'atteindre les profondeurs tissulaires courantes lors des procédures percutanées et laparoscopiques chez l'adulte, tout en maintenant une distance pratique par rapport aux structures critiques. Les hôpitaux maintiennent plusieurs longueurs d'antenne pour les procédures hépatiques, rénales et des tissus mous, ce qui rend l'étendue du portefeuille importante pour les fournisseurs.
Les configurations pédiatriques devraient croître à un CAGR de 7,56 % jusqu'en 2032, soutenues par l'utilisation croissante de l'ablation en oncologie pédiatrique et la demande de traitements préservant les tissus. Les diagnostics de cancer dans le monde devraient atteindre 34,4 millions d'ici 2050, soit 67 % de plus qu'en 2024. Une revue de mars 2025 a identifié la miniaturisation des antennes et la préservation de la sphéricité de la zone d'ablation comme des priorités de recherche clés, tandis que l'adoption dépendra de la capacité interventionnelle pédiatrique et du remboursement.
Par procédure :
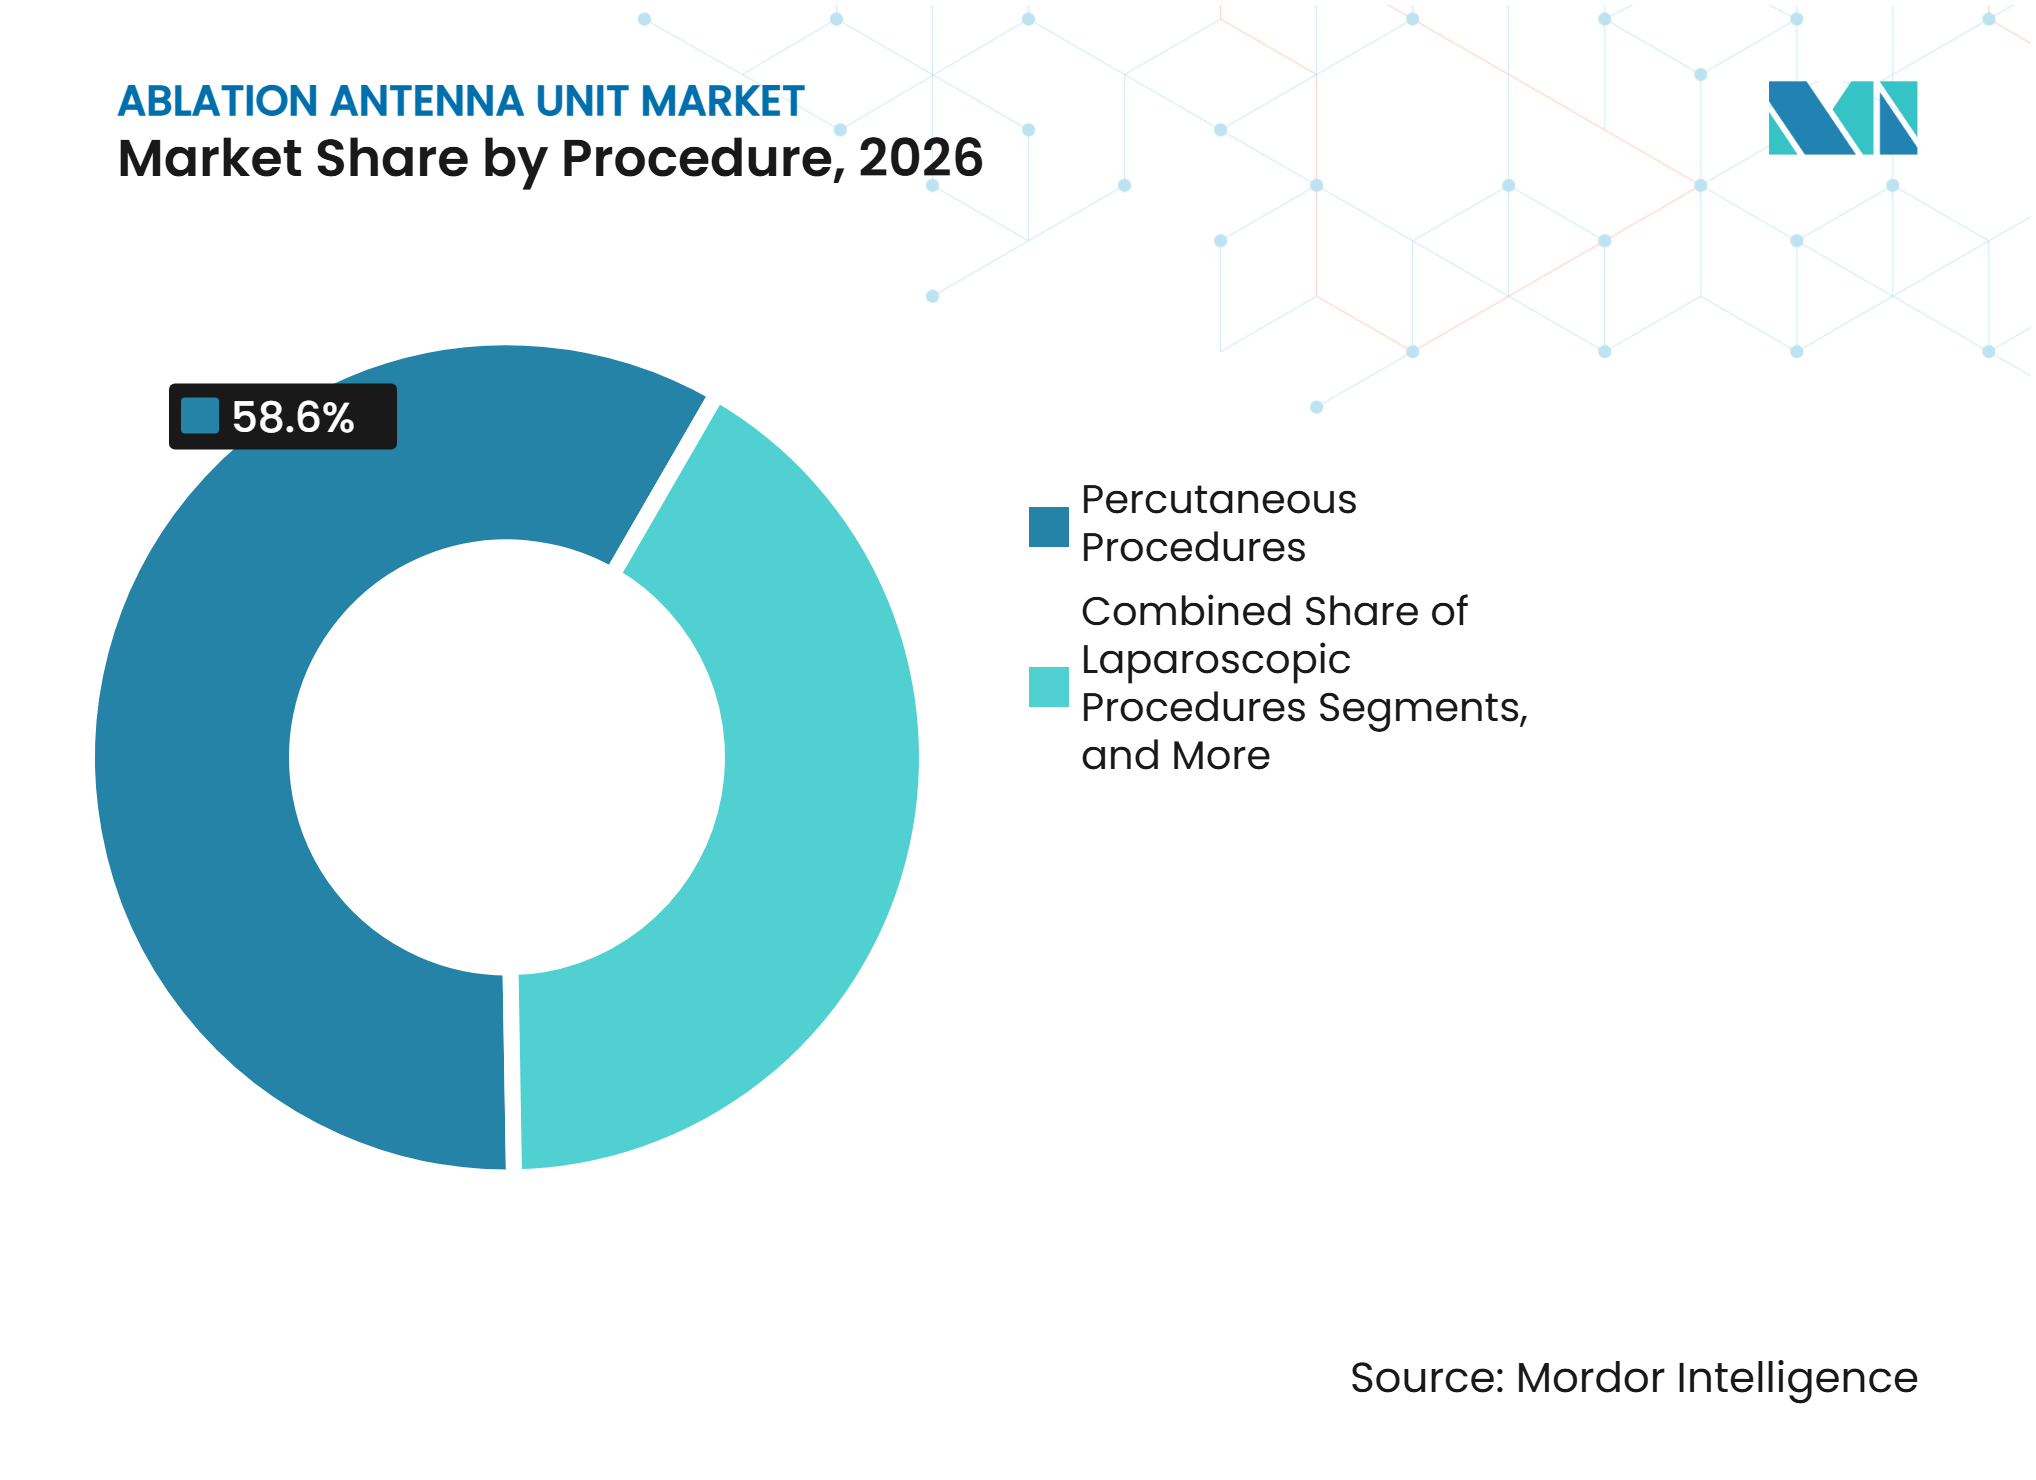
la dominance percutanée coexiste avec la croissance bronchoscopiqueLes procédures percutanées détenaient 58,60 % du marché des unités d'antenne d'ablation en 2026. Le guidage par scanner et échographie permet d'accéder aux lésions hépatiques, rénales, pulmonaires et osseuses par un point d'entrée cutané, réduisant le recours à la chirurgie ouverte dans les cas appropriés. L'infrastructure d'imagerie standard et la familiarité des cliniciens continuent de soutenir cette approche, tandis que les procédures laparoscopiques, endoscopiques et ouvertes répondent à des besoins cliniques spécifiques.
Les procédures bronchoscopiques devraient croître à un CAGR de 7,45 % jusqu'en 2032, soutenues par la bronchoscopie robotique combinée à l'ablation par micro-ondes pour les lésions pulmonaires périphériques. Dans une cohorte prospective 2025-2026 de 21 patients, la bronchoscopie assistée par robot avec ablation par micro-ondes a atteint 100 % de succès technique au premier jour postopératoire et 100 % de succès thérapeutique à 6 mois. Les résultats intermédiaires au Royaume-Uni portant sur 19 patients, dont 17 procédures réalisées par robot, ont soutenu la faisabilité, tandis que la sonde micro-ondes AveCure de MedWaves est en cours d'évaluation pour cette voie d'abord.

Par application :
l'oncologie ancre la demande, l'électrophysiologie cardiovasculaire s'accélèreL'oncologie détenait 56,45 % du marché des unités d'antenne d'ablation en 2026, le cancer du foie représentant la principale indication. L'ablation sert de traitement local de première intention pour le carcinome hépatocellulaire éligible aux stades précoces lorsque la chirurgie ou la transplantation est inadaptée. L'essai ACCLAIM a achevé l'inclusion de 330 tumeurs en juillet 2025, huit mois avant le calendrier prévu, soutenant l'intérêt pour l'ablation par micro-ondes dans les métastases hépatiques colorectales.
Le cardiovasculaire et l'électrophysiologie devraient croître à un CAGR de 6,89 % jusqu'en 2032. L'ajout de l'ablation par cathéter cardiaque au parcours ambulatoire américain en janvier 2026 facilite l'accès au traitement de la fibrillation auriculaire, tandis que les taux d'événements indésirables majeurs sont tombés en dessous de 1 % aux niveaux de référence du NCDR. Medtronic a rapporté une croissance de 80 % du chiffre d'affaires des solutions d'ablation cardiaque au troisième trimestre fiscal 2026, dont une croissance de 137 % aux États-Unis, portée par l'adoption des cathéters d'ablation par champ pulsé.
Par utilisateur final :
les hôpitaux dominent, la migration vers les centres de chirurgie ambulatoire redéfinit les schémas d'achatLes hôpitaux détenaient 58,99 % du marché des unités d'antenne d'ablation en 2026 en raison des exigences en capital des programmes d'ablation, notamment les salles d'imagerie, les générateurs, les équipes cliniques formées et le soutien aux cas complexes. Les centres de traitement du cancer et les centres de radiologie interventionnelle représentent une part spécialisée de la demande institutionnelle. Quantum Surgical a indiqué que NeuWave Medical était utilisé dans plus de 70 % des principaux centres de cancérologie américains au moment de son acquisition en février 2026.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 6,12 % jusqu'en 2032. Le volume total des centres de chirurgie ambulatoire pour adultes devrait augmenter de 21 % sur la décennie, tandis que les volumes combinés d'ablation cardiovasculaire devraient augmenter de 26 % sur cinq ans. Ces établissements privilégient les produits à usage unique et à faible encombrement, bien que les exigences réglementaires, les volumes d'orientation, le personnel qualifié et les dispositifs de transfert d'urgence limiteront la migration ambulatoire pour les cas d'oncologie complexes.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,03 % de la part du marché des unités d'antenne d'ablation en 2026. Une activité élevée de dépistage du cancer, une capacité établie en radiologie interventionnelle et un environnement de paiement développé ont soutenu la demande régionale. Le CMS a ajouté les codes d'ablation par cathéter cardiaque à la liste des procédures couvertes par les centres de chirurgie ambulatoire en janvier 2026, créant un parcours ambulatoire remboursable pour le traitement de l'électrophysiologie. AngioDynamics a indiqué que la LCD L40205 est entrée en vigueur le 5 juillet 2026, tandis qu'un code CPT de catégorie I pour l'ablation pancréatique ouverte par IRE entrera en vigueur le 1er janvier 2027. Les exigences de classe II de la FDA, le financement provincial au Canada et l'infrastructure clinique hospitalière ont continué d'influencer l'accès aux produits.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,88 % jusqu'en 2032. La Chine contribue à une demande significative en raison de sa charge en carcinome hépatocellulaire et de sa base de fabrication nationale, tandis que l'Inde bénéficie d'investissements croissants dans les soins oncologiques et d'une capacité hospitalière privée en expansion. Baird Medical a obtenu des approbations en Indonésie en mars 2025 et au Vietnam et au Pakistan en janvier 2026. La société est entrée sur le marché sud-coréen avec ALLIS MED en novembre 2026. Ces développements soulignent l'importance de l'accès réglementaire et de la distribution locale dans l'expansion du marché. Le Japon soutient la demande de dispositifs haut de gamme grâce à un système réglementaire mature, bien que les révisions de remboursement puissent prolonger les délais d'adoption.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
Le règlement européen sur les dispositifs médicaux (EU MDR) a relevé les exigences de marquage CE et prolongé les délais d'autorisation en Europe, favorisant potentiellement les fournisseurs axés sur la qualité. Mermaid Medical a étendu le système MaxBlate à la Suède, où des cliniciens ont réalisé les premières procédures sur des nodules thyroïdiens bénins à l'aide de l'antenne micro-ondes Thytip 18G en février 2026. L'Allemagne, la France et le Royaume-Uni sont restés les principaux marchés européens, tandis que le registre DeGIR a enregistré l'ablation par micro-ondes dans 69,4 % des procédures oncologiques allemandes. Les investissements en Arabie saoudite et aux Émirats arabes unis développent la capacité en oncologie interventionnelle. Au Brésil, la fragmentation des remboursements et les coûts d'importation contraignent l'activité du marché.
Paysage concurrentiel
Concentration du Marché
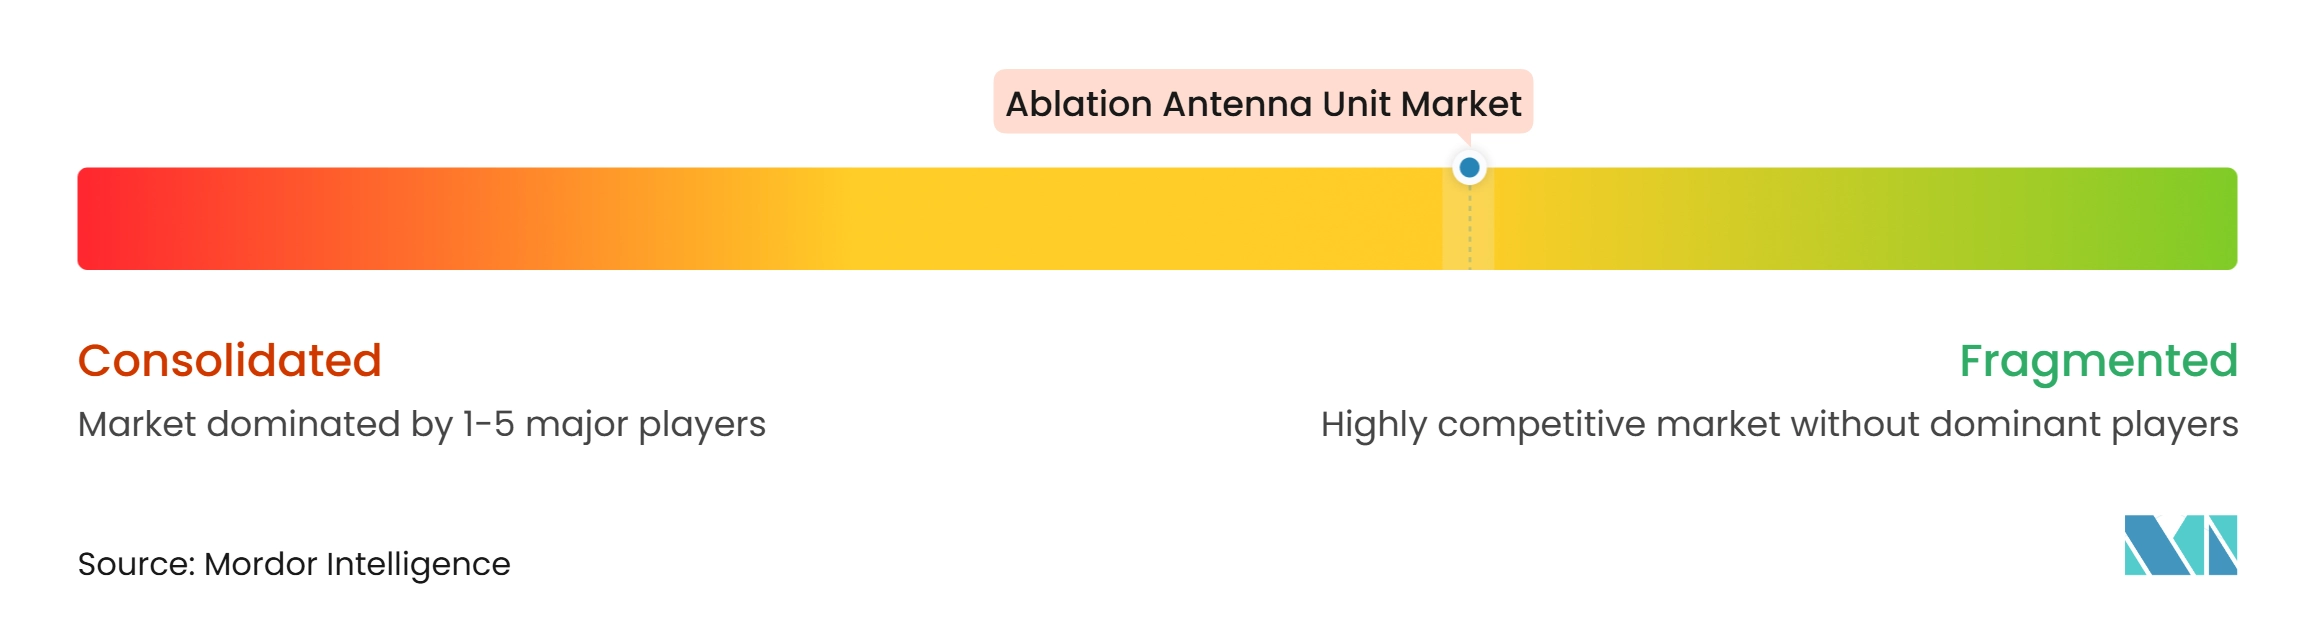
Le marché des unités d'antenne d'ablation est modérément fragmenté, aucun fournisseur ne détenant une position majoritaire dans les applications oncologiques, cardiaques et urologiques. Boston Scientific, Medtronic, AtriCure et AngioDynamics se font concurrence par le biais de programmes cliniques, de systèmes propriétaires et de plateformes énergétiques spécialisées. Medtronic a rapporté une croissance de 80 % du chiffre d'affaires des solutions d'ablation cardiaque au troisième trimestre fiscal 2026, portée par l'ablation par champ pulsé.
Quantum Surgical a acquis NeuWave Medical auprès de Johnson & Johnson en février 2026 et a formé Precision IO Group. La transaction a combiné la technologie micro-ondes de NeuWave avec la plateforme d'ablation percutanée assistée par robot Epione pour les procédures tumorales guidées par scanner. Le brevet de réseau d'antennes multi-gap d'avril 2025 de NeuWave et les premières procédures d'ablation par champ pulsé double énergie et de radiofréquence avancée à titre expérimental d'AtriCure en Australie en décembre 2025 soulignent l'accent croissant mis sur les plateformes intégrées.
Les fabricants chinois, notamment Baird Medical, Canyon Medical, Nanjing ECO Microwave System et Surgnova Healthcare Technologies, se développent avec des produits micro-ondes à prix compétitifs. L'entrée de Baird Medical sur le marché sud-coréen en novembre 2026 souligne le rôle des distributeurs sur les marchés cliniques établis. Les fournisseurs occidentaux conservent des avantages dans les relations hospitalières, les données cliniques et la capacité de service, tandis que les exigences de classe II de la FDA et du règlement EU MDR créent des barrières pour les petites entreprises. Le marché reste fragmenté en raison de la diversité des parcours cliniques et des modèles d'utilisateurs finaux.
Leaders du secteur des unités d'antenne d'ablation
-
Medtronic PLC
-
Johnson & Johnson
-
NeuWave Medical Inc.
-
AngioDynamics Inc.
-
Boston Scientific Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des unités d'antenne d'ablation Entreprises couvertes dans ce rapport
- AngioDynamics
- AtriCure
- Avanos Medical
- Betters (Suzhou) Medical Co. Ltd
- Boston Scientific
- Canyon Medical Inc.
- H.S. Hospital Service S.p.A.
- Johnson & Johnson
- Medtronic
- MedWaves Inc.
- Mima-Pro (Nan Tong) Scientific Inc.
- Nanjing ECO Microwave System Co. Ltd
- Nanjing Nuoyuan Medical Devices Co. Ltd
- NeuWave Medical Inc.
- RF Medical Co. Ltd
- Surgnova Healthcare Technologies (Zhejiang) Co. Ltd
- Suzhou Hengrui Medical Equipment Co. Ltd
Développements industriels récents dans Marché des unités d'antenne d'ablation
- Novembre 2026 : Baird Medical est entré sur le marché sud-coréen par le biais d'un partenariat de distribution stratégique avec ALLIS MED. ALLIS MED est devenu le titulaire de licence coréen et distributeur exclusif des produits d'antennes d'ablation par micro-ondes de Baird Medical, sous réserve de la certification du ministère de la Sécurité alimentaire et pharmaceutique.
- Octobre 2026 : Canyon Medical Inc. a reçu l'autorisation FDA 510(k) K261636 pour les antennes d'ablation par micro-ondes de la série KY-2450A. Cette autorisation fait suite à la K241825 et a élargi la disponibilité des configurations d'antennes aux États-Unis.
- Septembre 2026 : AngioDynamics a publié les résultats de l'étude DIRECT montrant qu'une stratégie basée sur l'IRE pour l'adénocarcinome canalaire pancréatique de stade III a atteint une survie globale médiane de 28 mois, contre 15 mois avec les soins standard. Le comité éditorial CPT de l'AMA a également approuvé un code CPT de catégorie I pour l'ablation pancréatique ouverte par IRE, applicable à compter du 1er janvier 2027.
- Juin 2026 : AngioDynamics a reçu l'approbation d'exemption de dispositif expérimental (IDE) de la FDA pour l'étude de faisabilité RELIEF du NanoKnife IRE pour les symptômes des voies urinaires inférieures chez les hommes atteints d'hyperplasie bénigne de la prostate. L'étude a évalué une indication de maladie bénigne susceptible d'élargir l'utilisation des systèmes basés sur l'IRE.
Périmètre du rapport mondial sur le marché des unités d'antenne d'ablation
Selon le périmètre du rapport, une unité d'antenne d'ablation est un composant de dispositif médical spécialisé utilisé dans les procédures d'ablation thermique mini-invasives pour délivrer de l'énergie électromagnétique, telle que l'énergie micro-ondes ou par radiofréquence, directement dans les tissus ciblés. Elle se compose d'une antenne ou d'un applicateur conçu pour convertir l'énergie électromagnétique transmise en chaleur localisée, entraînant la destruction des cellules anormales par nécrose de coagulation tout en limitant les dommages aux tissus sains environnants. Ces unités sont généralement connectées à un générateur d'énergie externe et sont utilisées sous guidage par imagerie pour assurer un positionnement précis et un traitement contrôlé des lésions ciblées.
Le marché des unités d'antenne d'ablation est segmenté par type de produit, longueur d'antenne, procédure, application, utilisateur final et géographie. Par type de produit, le marché comprend les unités d'antenne d'ablation par micro-ondes, les applicateurs d'ablation par radiofréquence, les applicateurs d'ablation laser et d'autres applicateurs d'ablation thermique interstitielle. Par longueur d'antenne, le marché est segmenté en jusqu'à 10 cm, plus de 10 cm à 15 cm, plus de 15 cm à 20 cm, plus de 20 cm à 30 cm et plus de 30 cm. Par procédure, le marché est catégorisé en procédures percutanées, procédures laparoscopiques, procédures chirurgicales ouvertes, procédures bronchoscopiques, procédures endoscopiques et autres procédures. Par application, le marché est segmenté en oncologie, cardiovasculaire et électrophysiologie, urologie, gynécologie et autres applications. Le segment oncologie comprend le cancer du foie, le cancer du poumon, le cancer du rein, les tumeurs osseuses et les métastases osseuses, et d'autres tumeurs. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, centres de radiologie interventionnelle, centres de traitement du cancer et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Unités d'antenne d'ablation par micro-ondes |
| Applicateurs d'ablation par radiofréquence |
| Applicateurs d'ablation laser |
| Autres applicateurs d'ablation thermique interstitielle |
| Jusqu'à 10 cm |
| 10 cm à 15 cm |
| Plus de 15 cm à 20 cm |
| Plus de 20 cm à 30 cm |
| Plus de 30 cm |
| Procédures percutanées |
| Procédures laparoscopiques |
| Procédures chirurgicales ouvertes |
| Procédures bronchoscopiques |
| Procédures endoscopiques |
| Autres procédures |
| Oncologie | Cancer du foie |
| Cancer du poumon | |
| Cancer du rein | |
| Tumeurs osseuses et métastases osseuses | |
| Autres tumeurs | |
| Cardiovasculaire et électrophysiologie | |
| Urologie | |
| Gynécologie | |
| Autres applications |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Centres de radiologie interventionnelle |
| Centres de traitement du cancer |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Unités d'antenne d'ablation par micro-ondes | |
| Applicateurs d'ablation par radiofréquence | ||
| Applicateurs d'ablation laser | ||
| Autres applicateurs d'ablation thermique interstitielle | ||
| Par longueur d'antenne | Jusqu'à 10 cm | |
| 10 cm à 15 cm | ||
| Plus de 15 cm à 20 cm | ||
| Plus de 20 cm à 30 cm | ||
| Plus de 30 cm | ||
| Par procédure | Procédures percutanées | |
| Procédures laparoscopiques | ||
| Procédures chirurgicales ouvertes | ||
| Procédures bronchoscopiques | ||
| Procédures endoscopiques | ||
| Autres procédures | ||
| Par application | Oncologie | Cancer du foie |
| Cancer du poumon | ||
| Cancer du rein | ||
| Tumeurs osseuses et métastases osseuses | ||
| Autres tumeurs | ||
| Cardiovasculaire et électrophysiologie | ||
| Urologie | ||
| Gynécologie | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Centres de radiologie interventionnelle | ||
| Centres de traitement du cancer | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui soutient la demande d'unités d'antenne d'ablation ?
La demande est soutenue par l'utilisation clinique du traitement mini-invasif des tumeurs du foie, du poumon, du rein et des os, ainsi que par l'utilisation plus large des procédures guidées par l'image.
Quel est le taux de croissance prévu pour les unités d'antenne d'ablation ?
Le marché des unités d'antenne d'ablation devrait croître à un CAGR de 3,66 % de 2027 à 2032, pour atteindre 407,13 millions USD d'ici 2032.
Quel type de produit connaît la croissance la plus rapide ?
Les unités d'antenne d'ablation par micro-ondes sont le type de produit à la croissance la plus rapide, avec un CAGR prévu de 8,22 % jusqu'en 2032.
Pourquoi les hôpitaux restent-ils des acheteurs importants de systèmes d'ablation ?
Les hôpitaux détenaient 58,99 % de la part en 2026 car ils disposent de salles d'imagerie, d'équipes formées, d'une infrastructure de générateurs et d'un soutien pour les cas complexes.
Quelle voie procédurale se développe le plus rapidement ?
Les procédures bronchoscopiques devraient croître à un CAGR de 7,45 % jusqu'en 2032, soutenues par la bronchoscopie robotique et les données probantes sur l'ablation par micro-ondes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,88 % jusqu'en 2032, soutenue par les investissements en infrastructure, la fabrication locale et l'expansion réglementaire.