
アブレーションアンテナユニット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 340.15 百万米ドル |
| 市場規模 (2032) | 407.13 百万米ドル |
| 成長率 (2027 - 2032) | 3.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアブレーションアンテナユニット市場分析
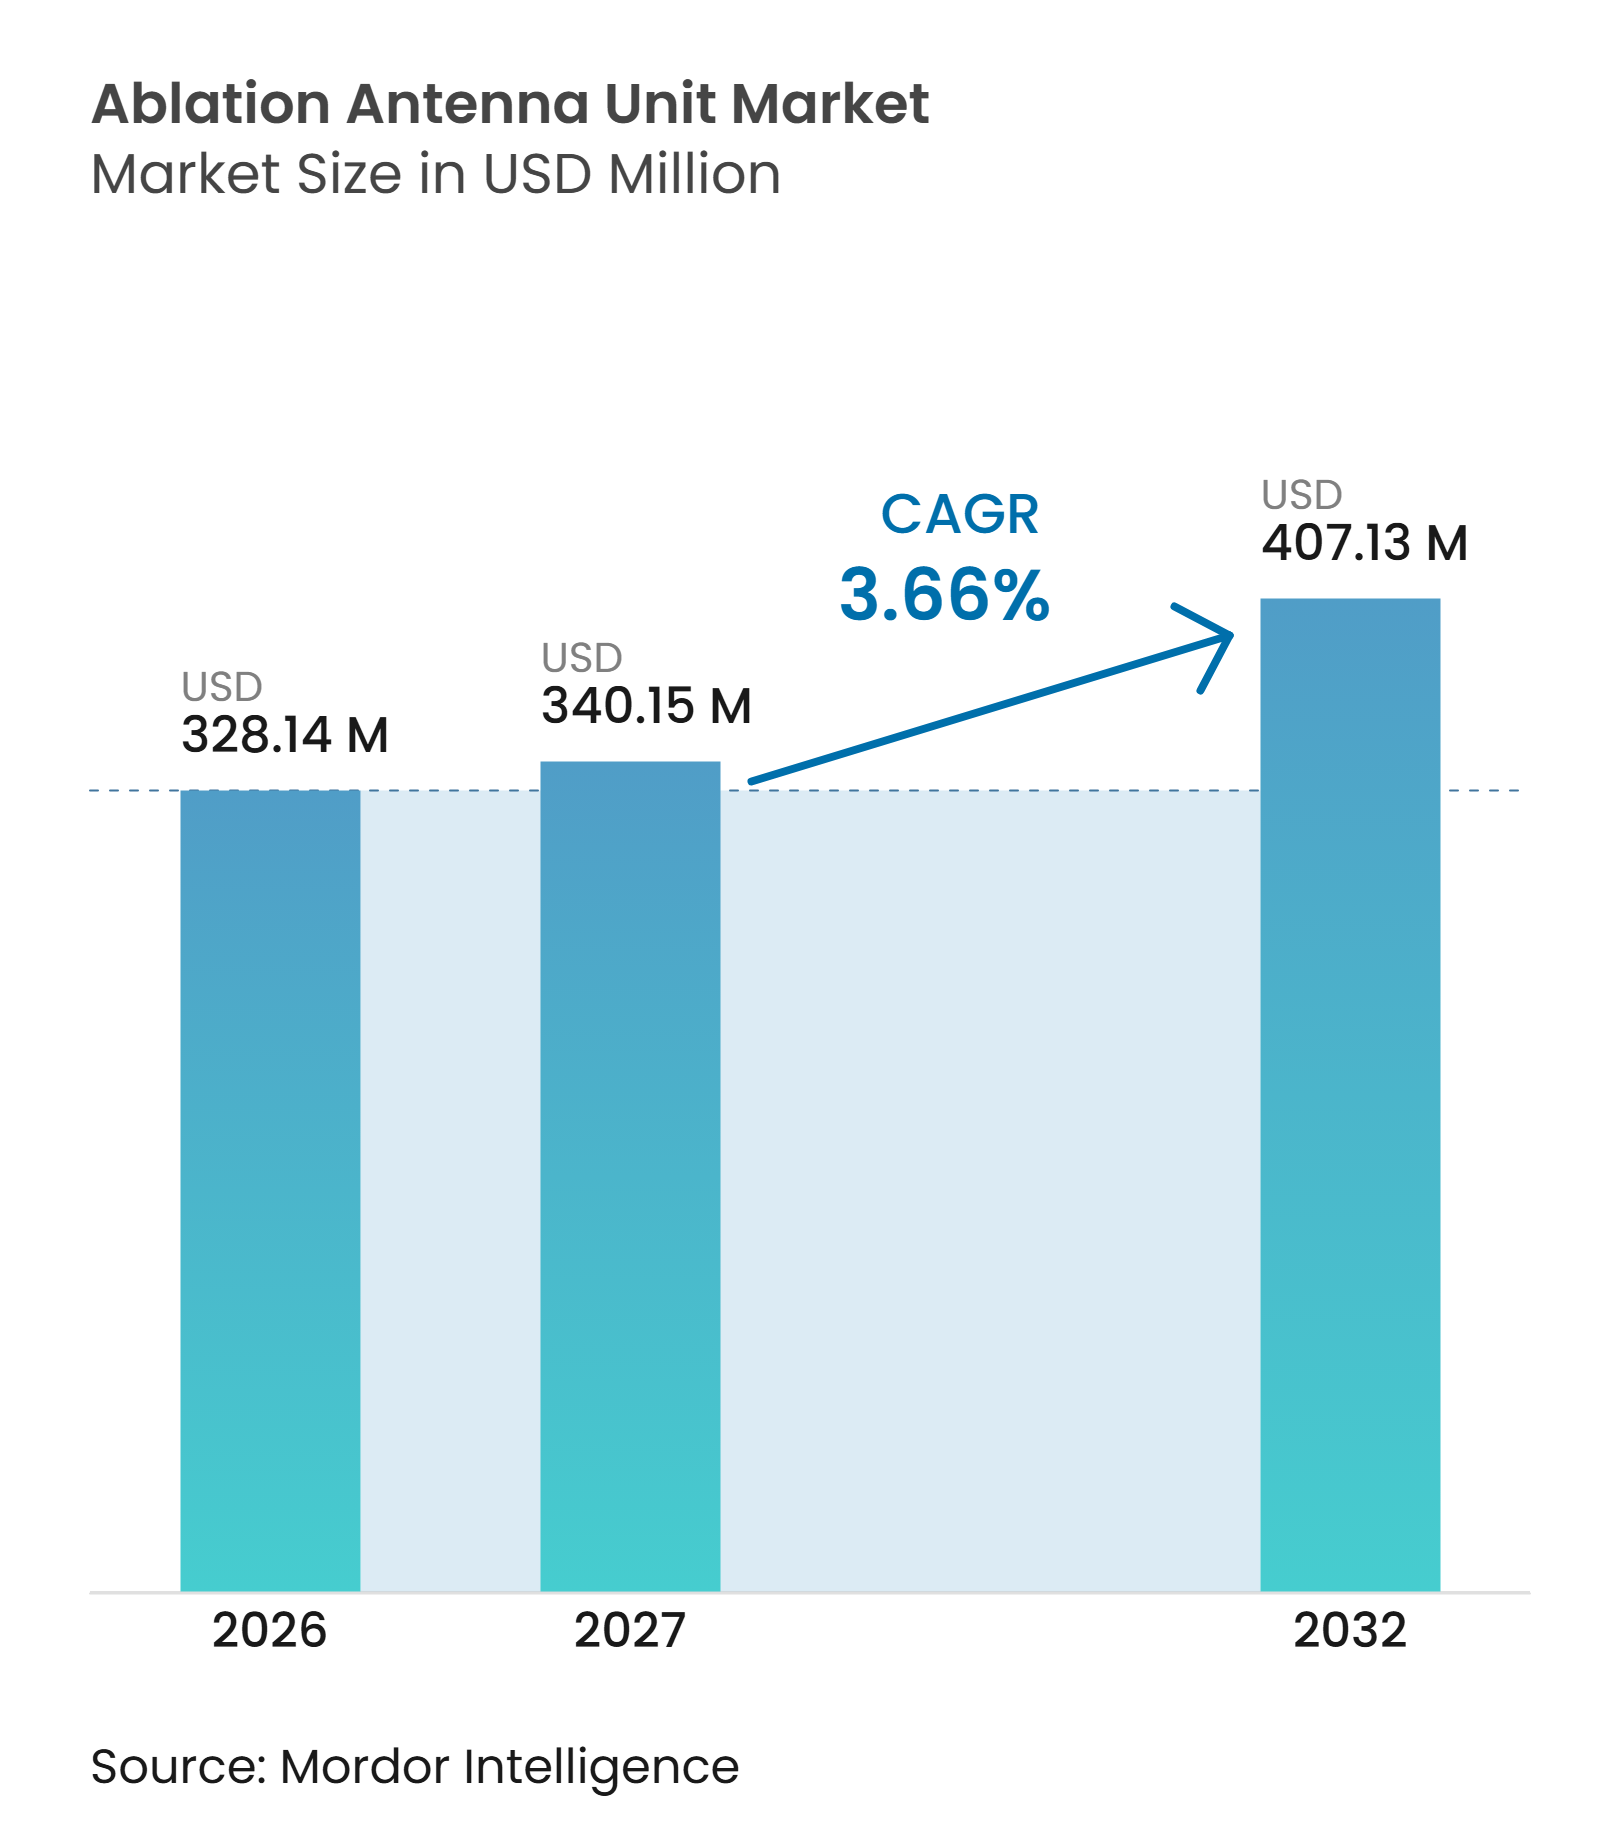
アブレーションアンテナユニット市場規模は、2026年の328.14 ミリオン 米ドルから2027年には340.15 ミリオン 米ドルに増加し、2032年までに407.13 ミリオン 米ドルに達すると予想されており、2027年から2032年にかけて3.66%のCAGRで成長します。
肝臓、肺、腎臓、骨腫瘍に対する低侵襲治療への需要の高まりが、アブレーションアンテナユニット市場を支えています。2024年、国際がん研究機関(IARC)は世界全体で843,000件の新規肝臓がん症例、260万件の新規肺がん症例、442,570件の新規腎臓がん症例を記録しており、これらの適応症全体にわたる熱アブレーションの使用を後押ししています。市場はまた、治療アクセスを向上させる画像ガイダンス、ロボットナビゲーション、外来処置経路からも恩恵を受けています。しかし、償還の格差、血管近傍のヒートシンク効果、および専用ジェネレーター接続が普及を制限しており、メーカーは病院および外来ワークフロー向けに高出力冷却アンテナ、使い捨て製品、統合システムの開発を進めています。
主要レポートのポイント
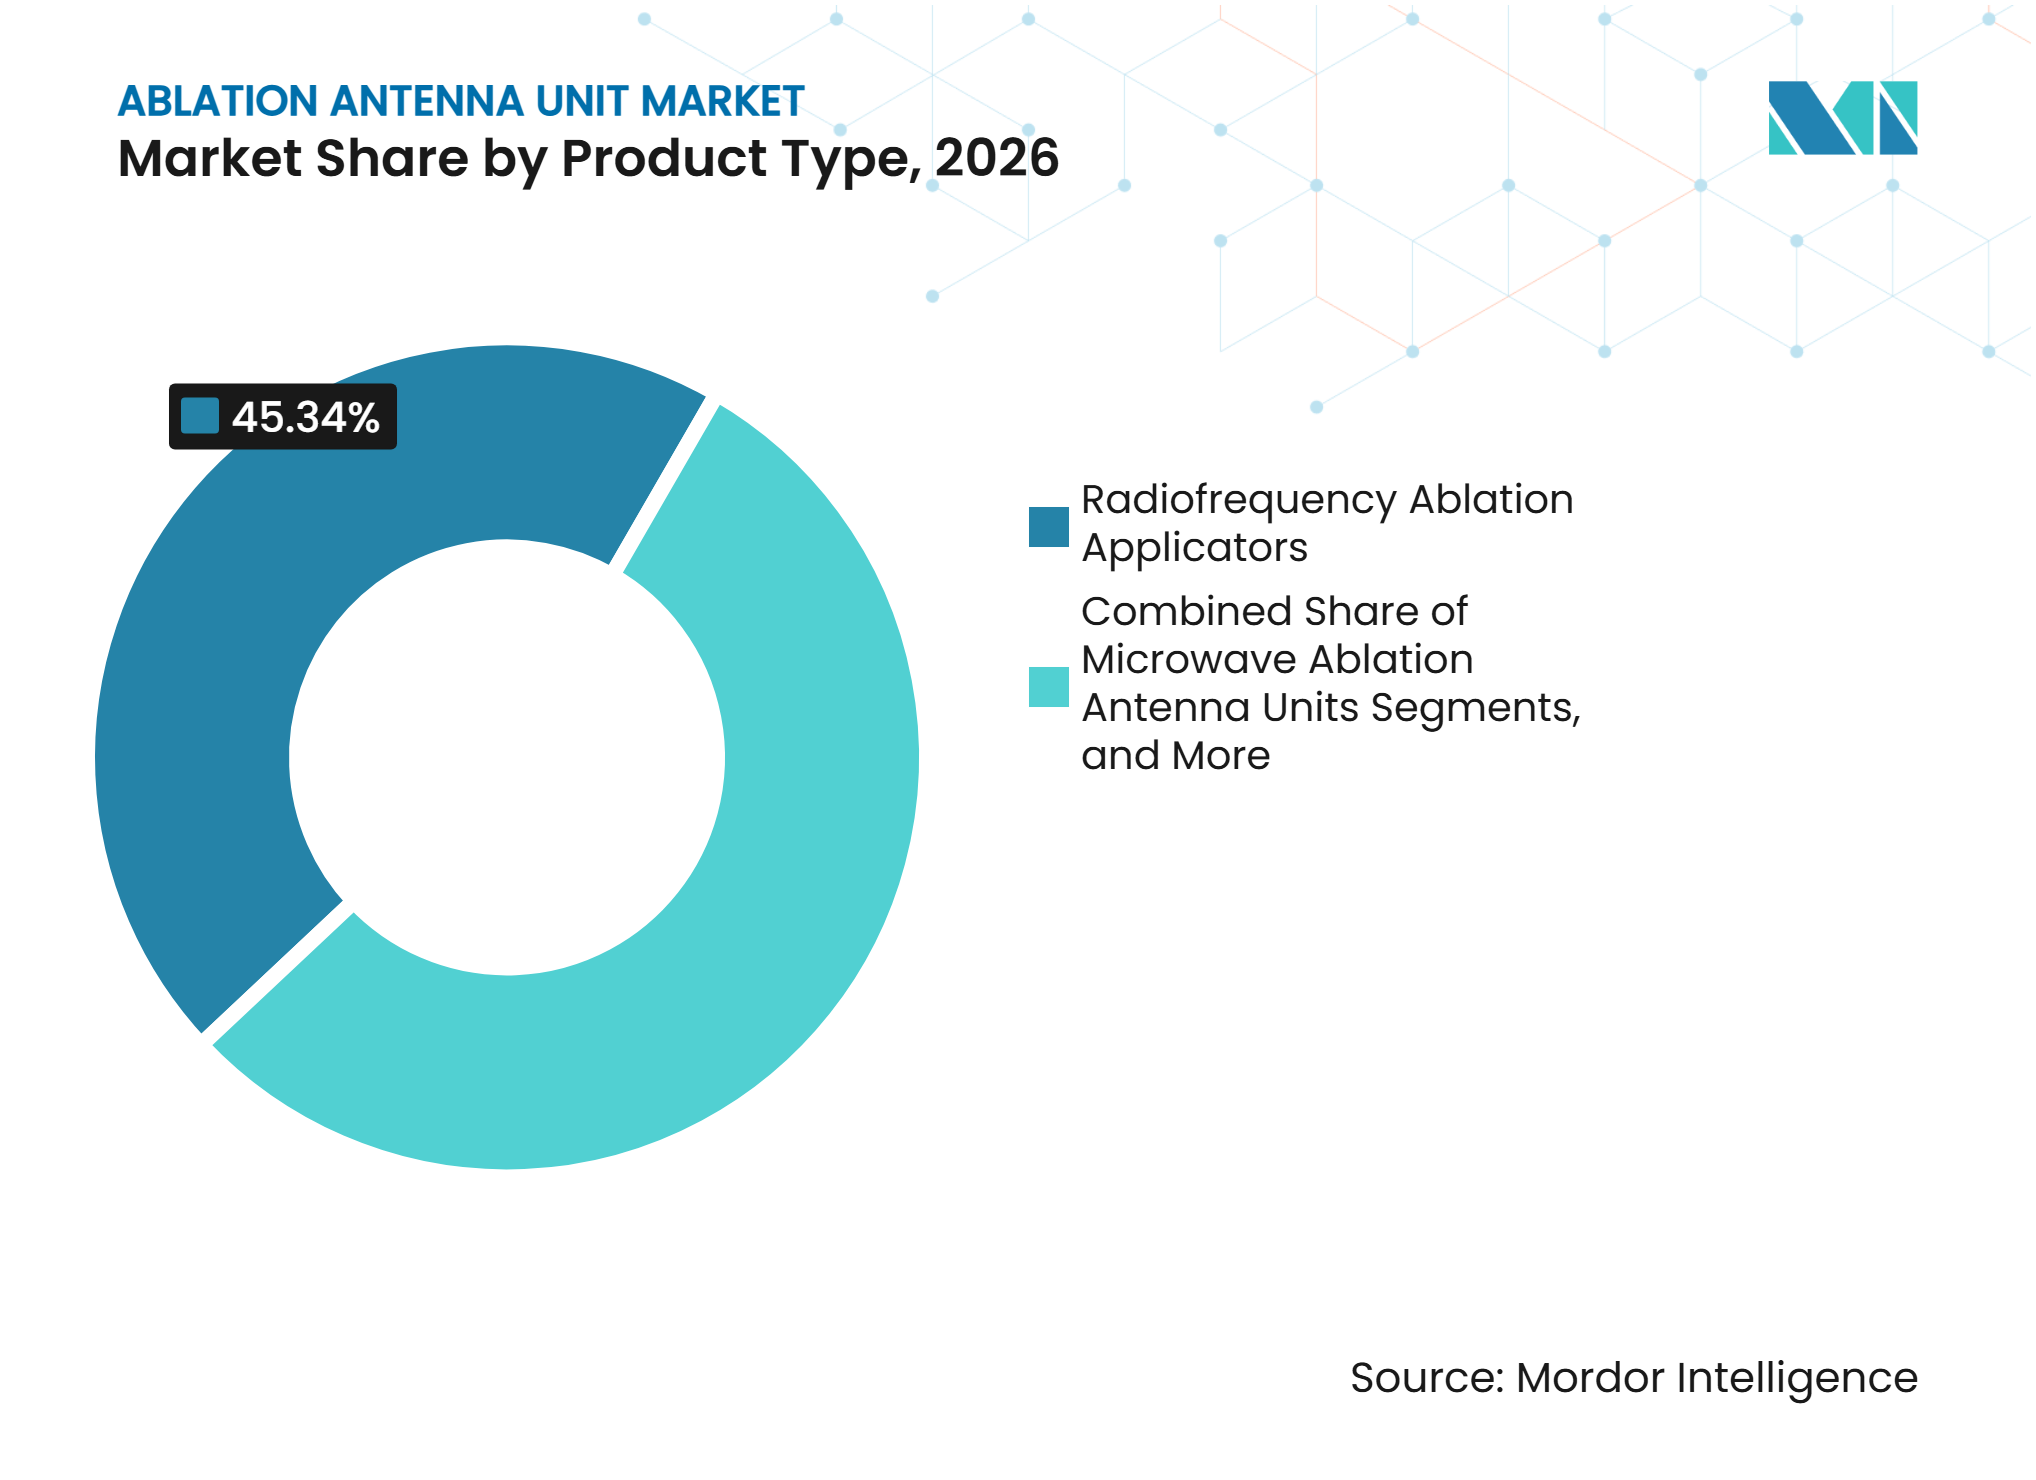
- 製品タイプ別では、高周波アブレーションアプリケーターが2026年に45.34%の収益シェアを占め、マイクロ波アブレーションアンテナユニットは2032年にかけて8.22%のCAGRで拡大すると予測されています。
- アンテナ長別では、10cmから15cmのセグメントが2026年に38.45%の収益シェアを占め、小児用ポートは2032年にかけて7.56%のCAGRで拡大すると予測されています。
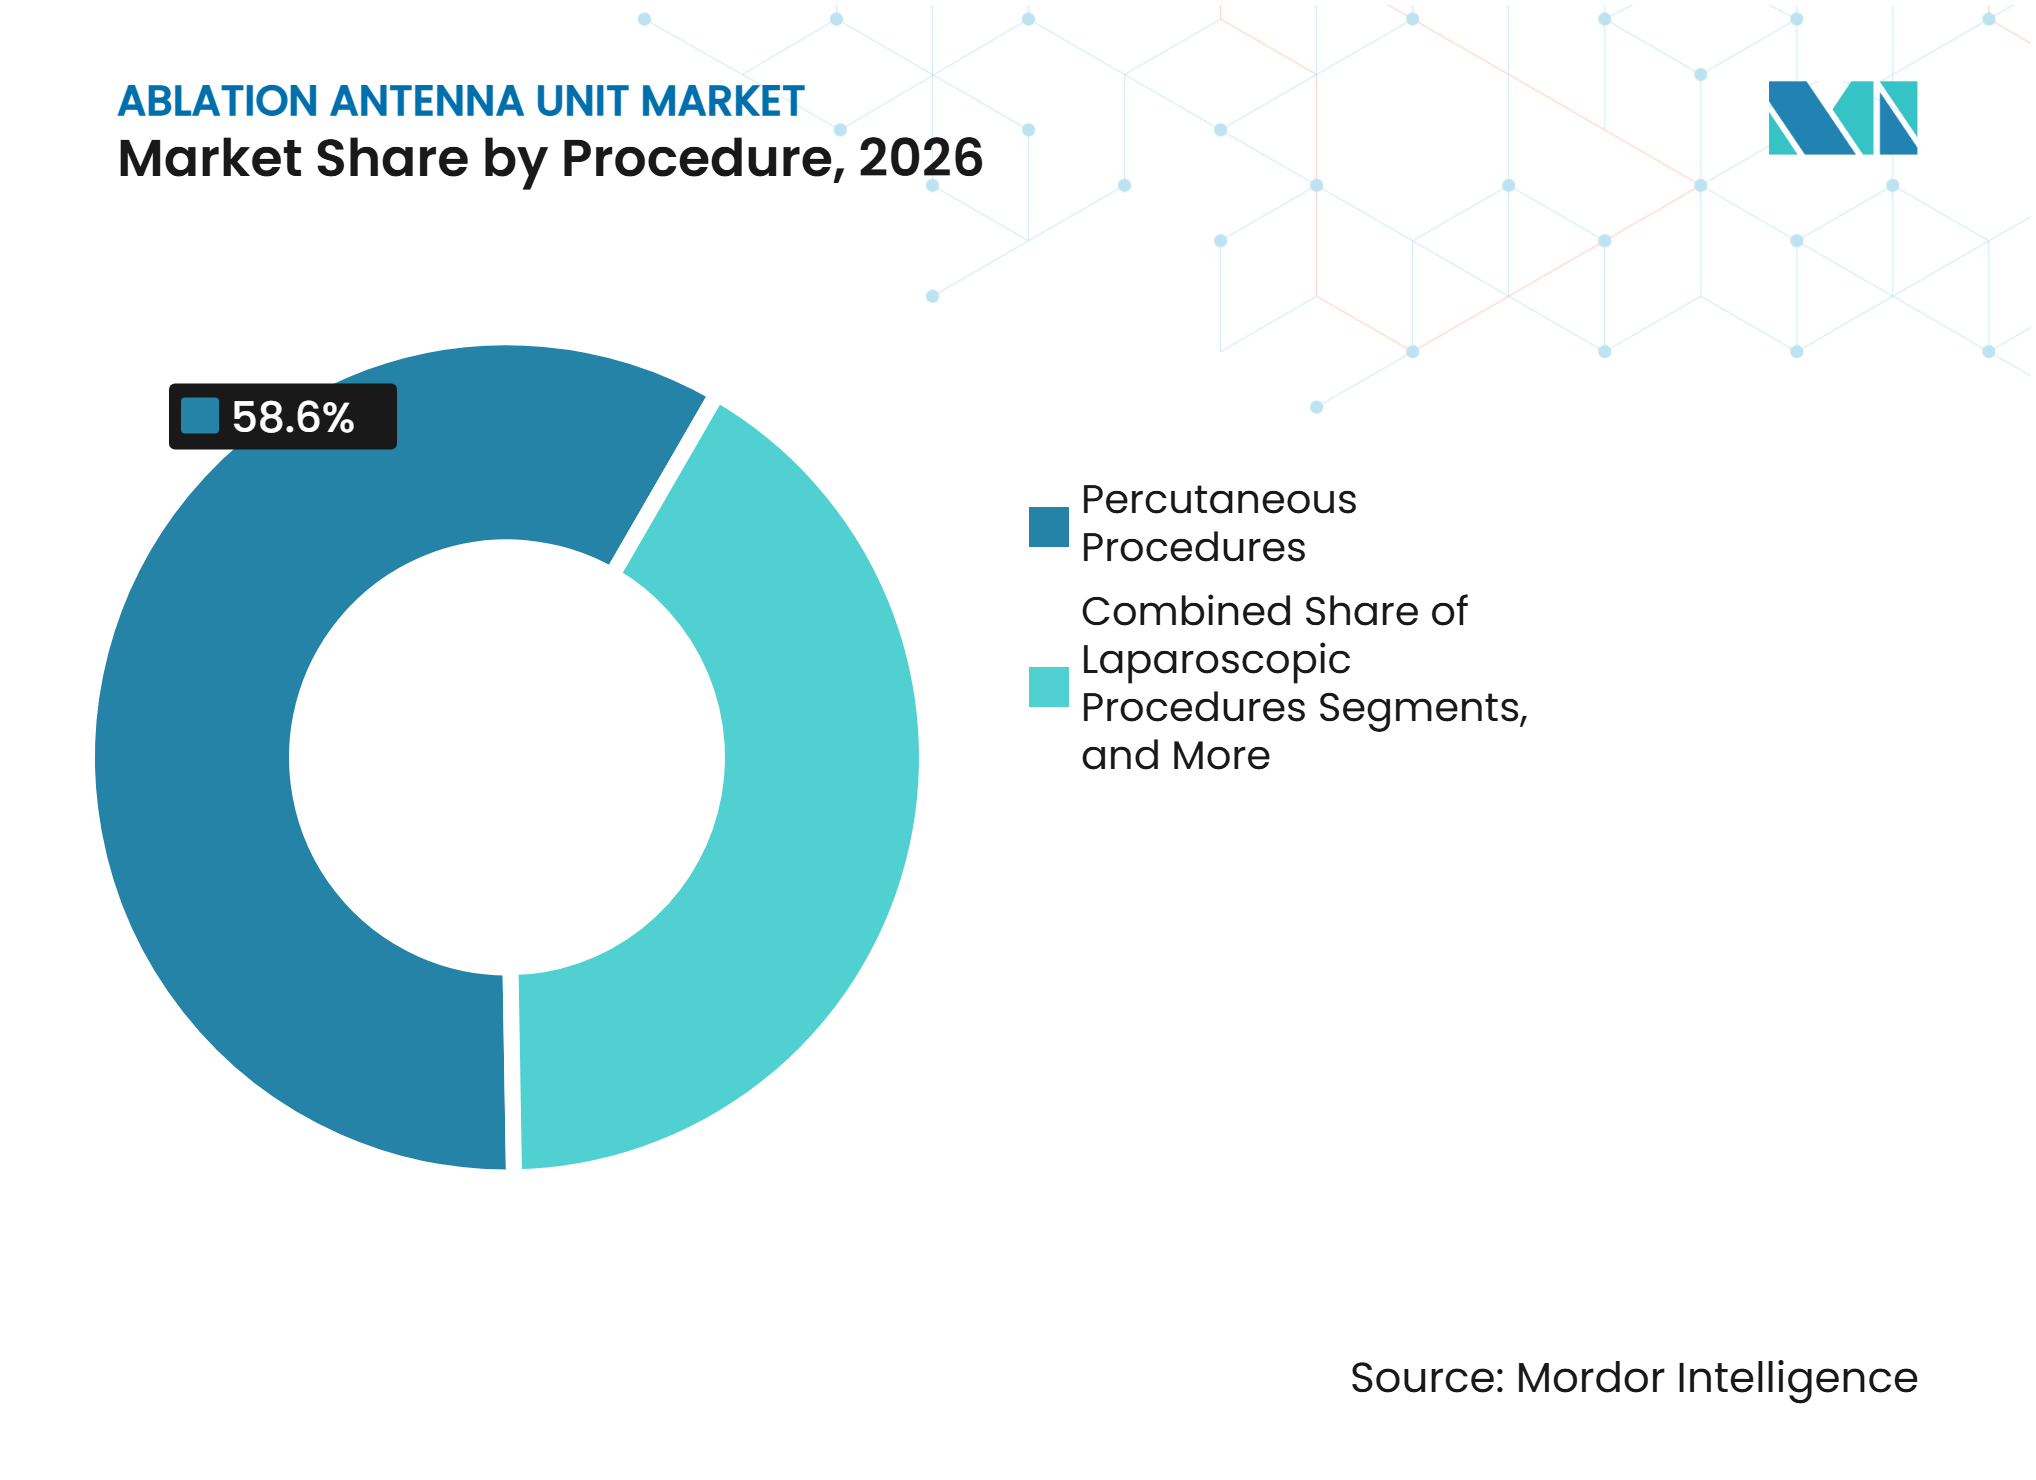
- 処置方法別では、経皮的処置が2026年に58.60%の収益シェアを占め、気管支鏡的処置は2032年にかけて7.45%のCAGRで拡大すると予測されています。
- 適用分野別では、腫瘍学が2026年に56.45%の収益シェアを占め、心血管・電気生理学は2032年にかけて6.89%のCAGRで拡大すると予測されています。
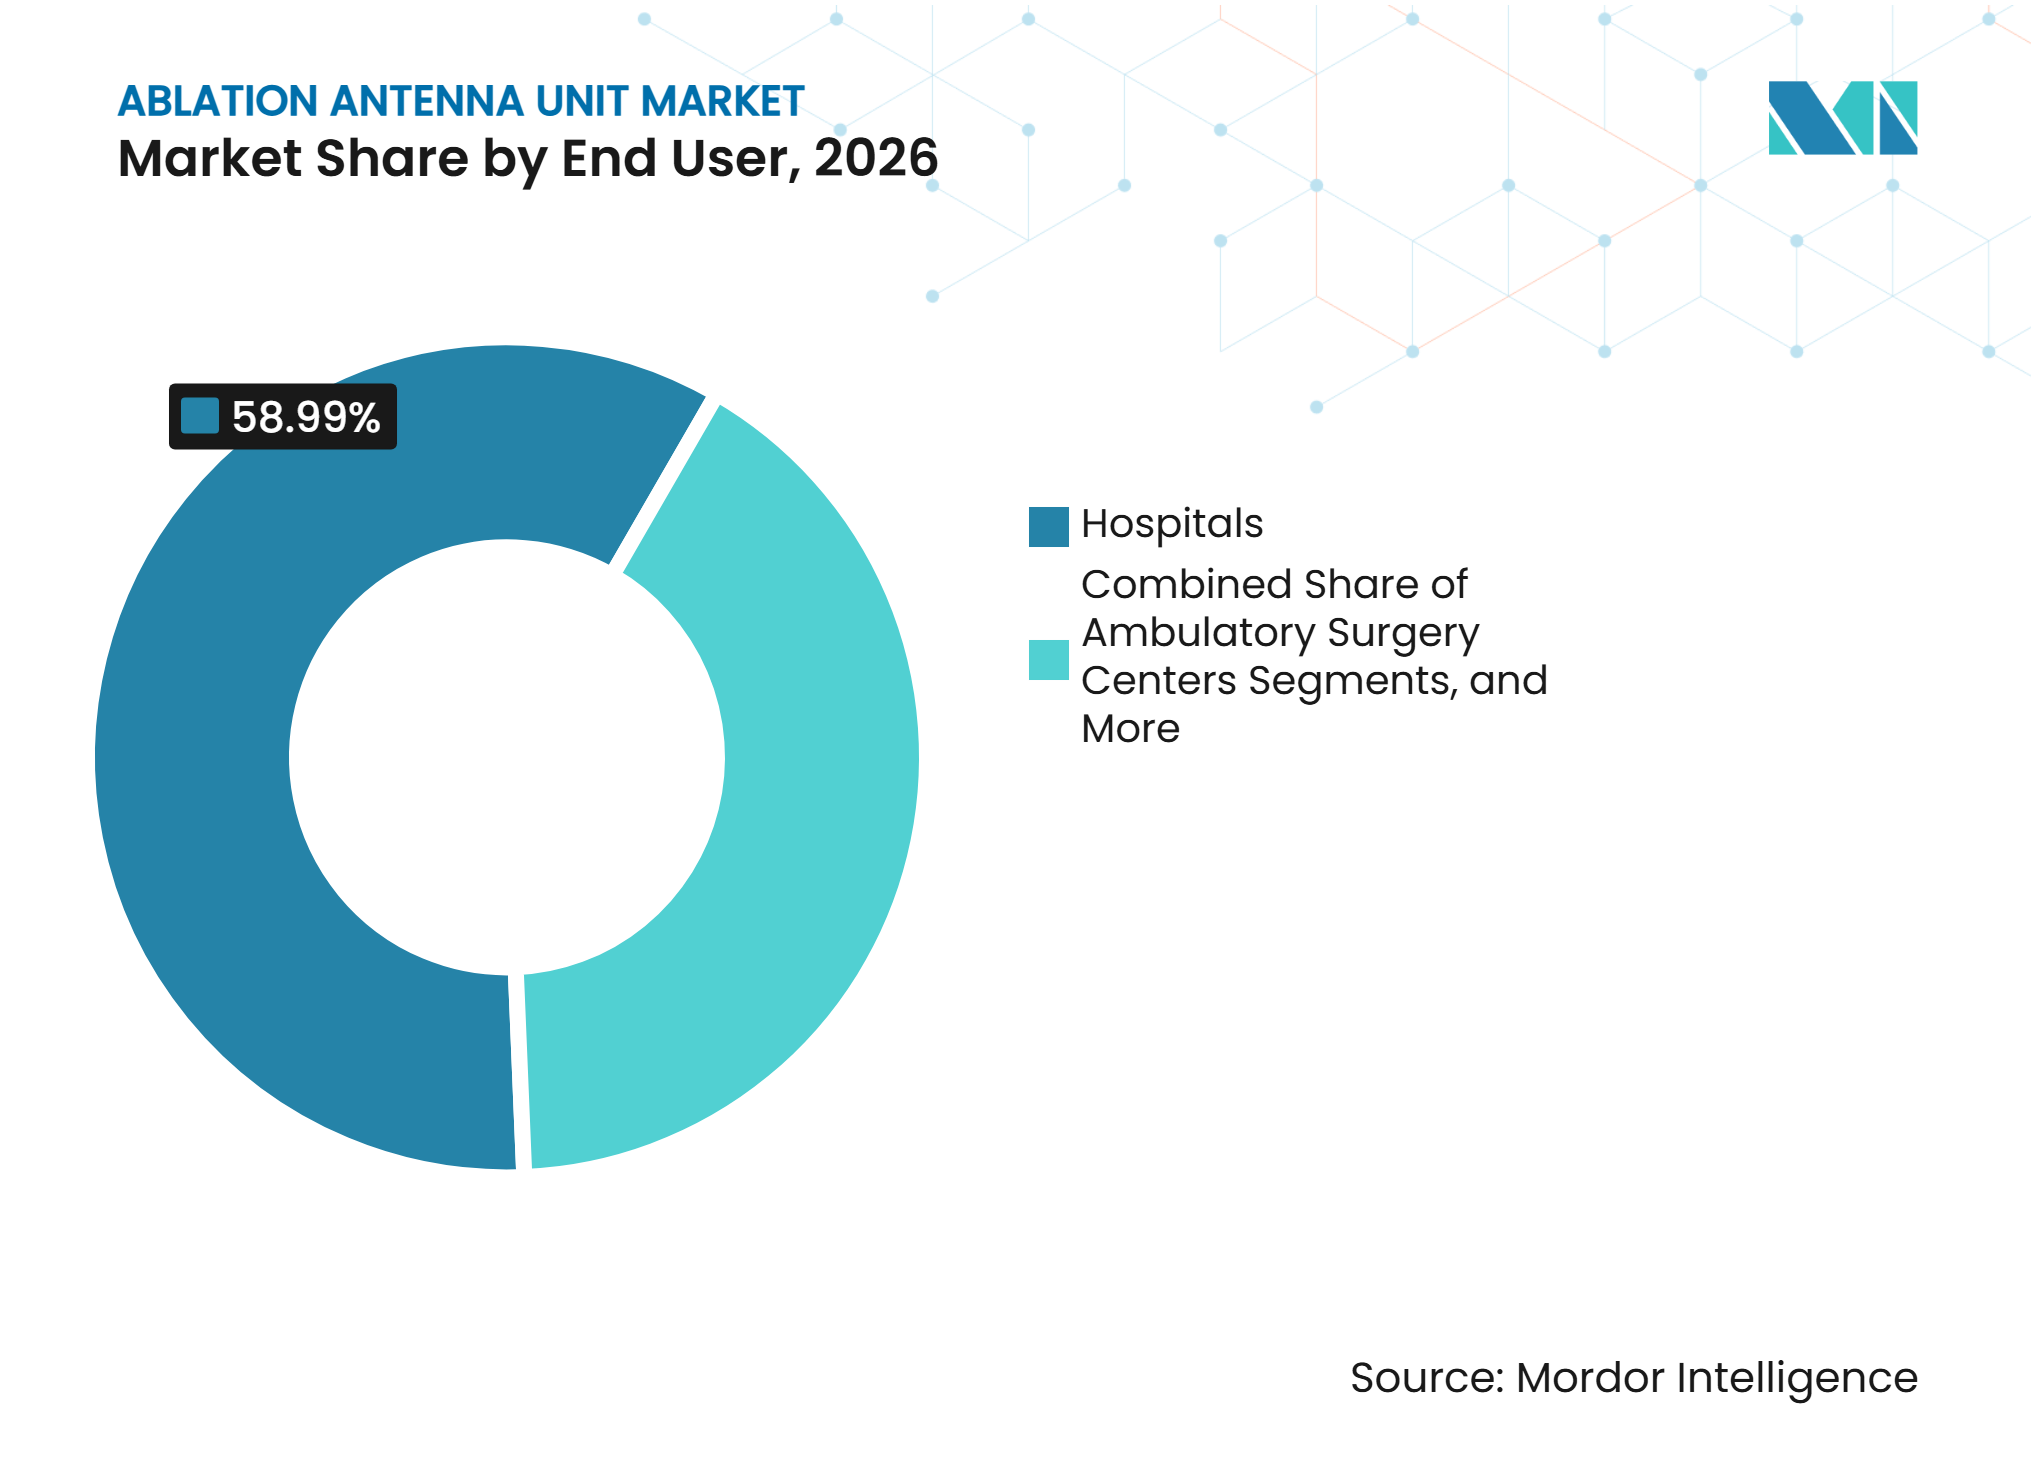
- エンドユーザー別では、病院が2026年に58.99%の収益シェアを占め、外来手術センターは2032年にかけて6.12%のCAGRで拡大すると予測されています。
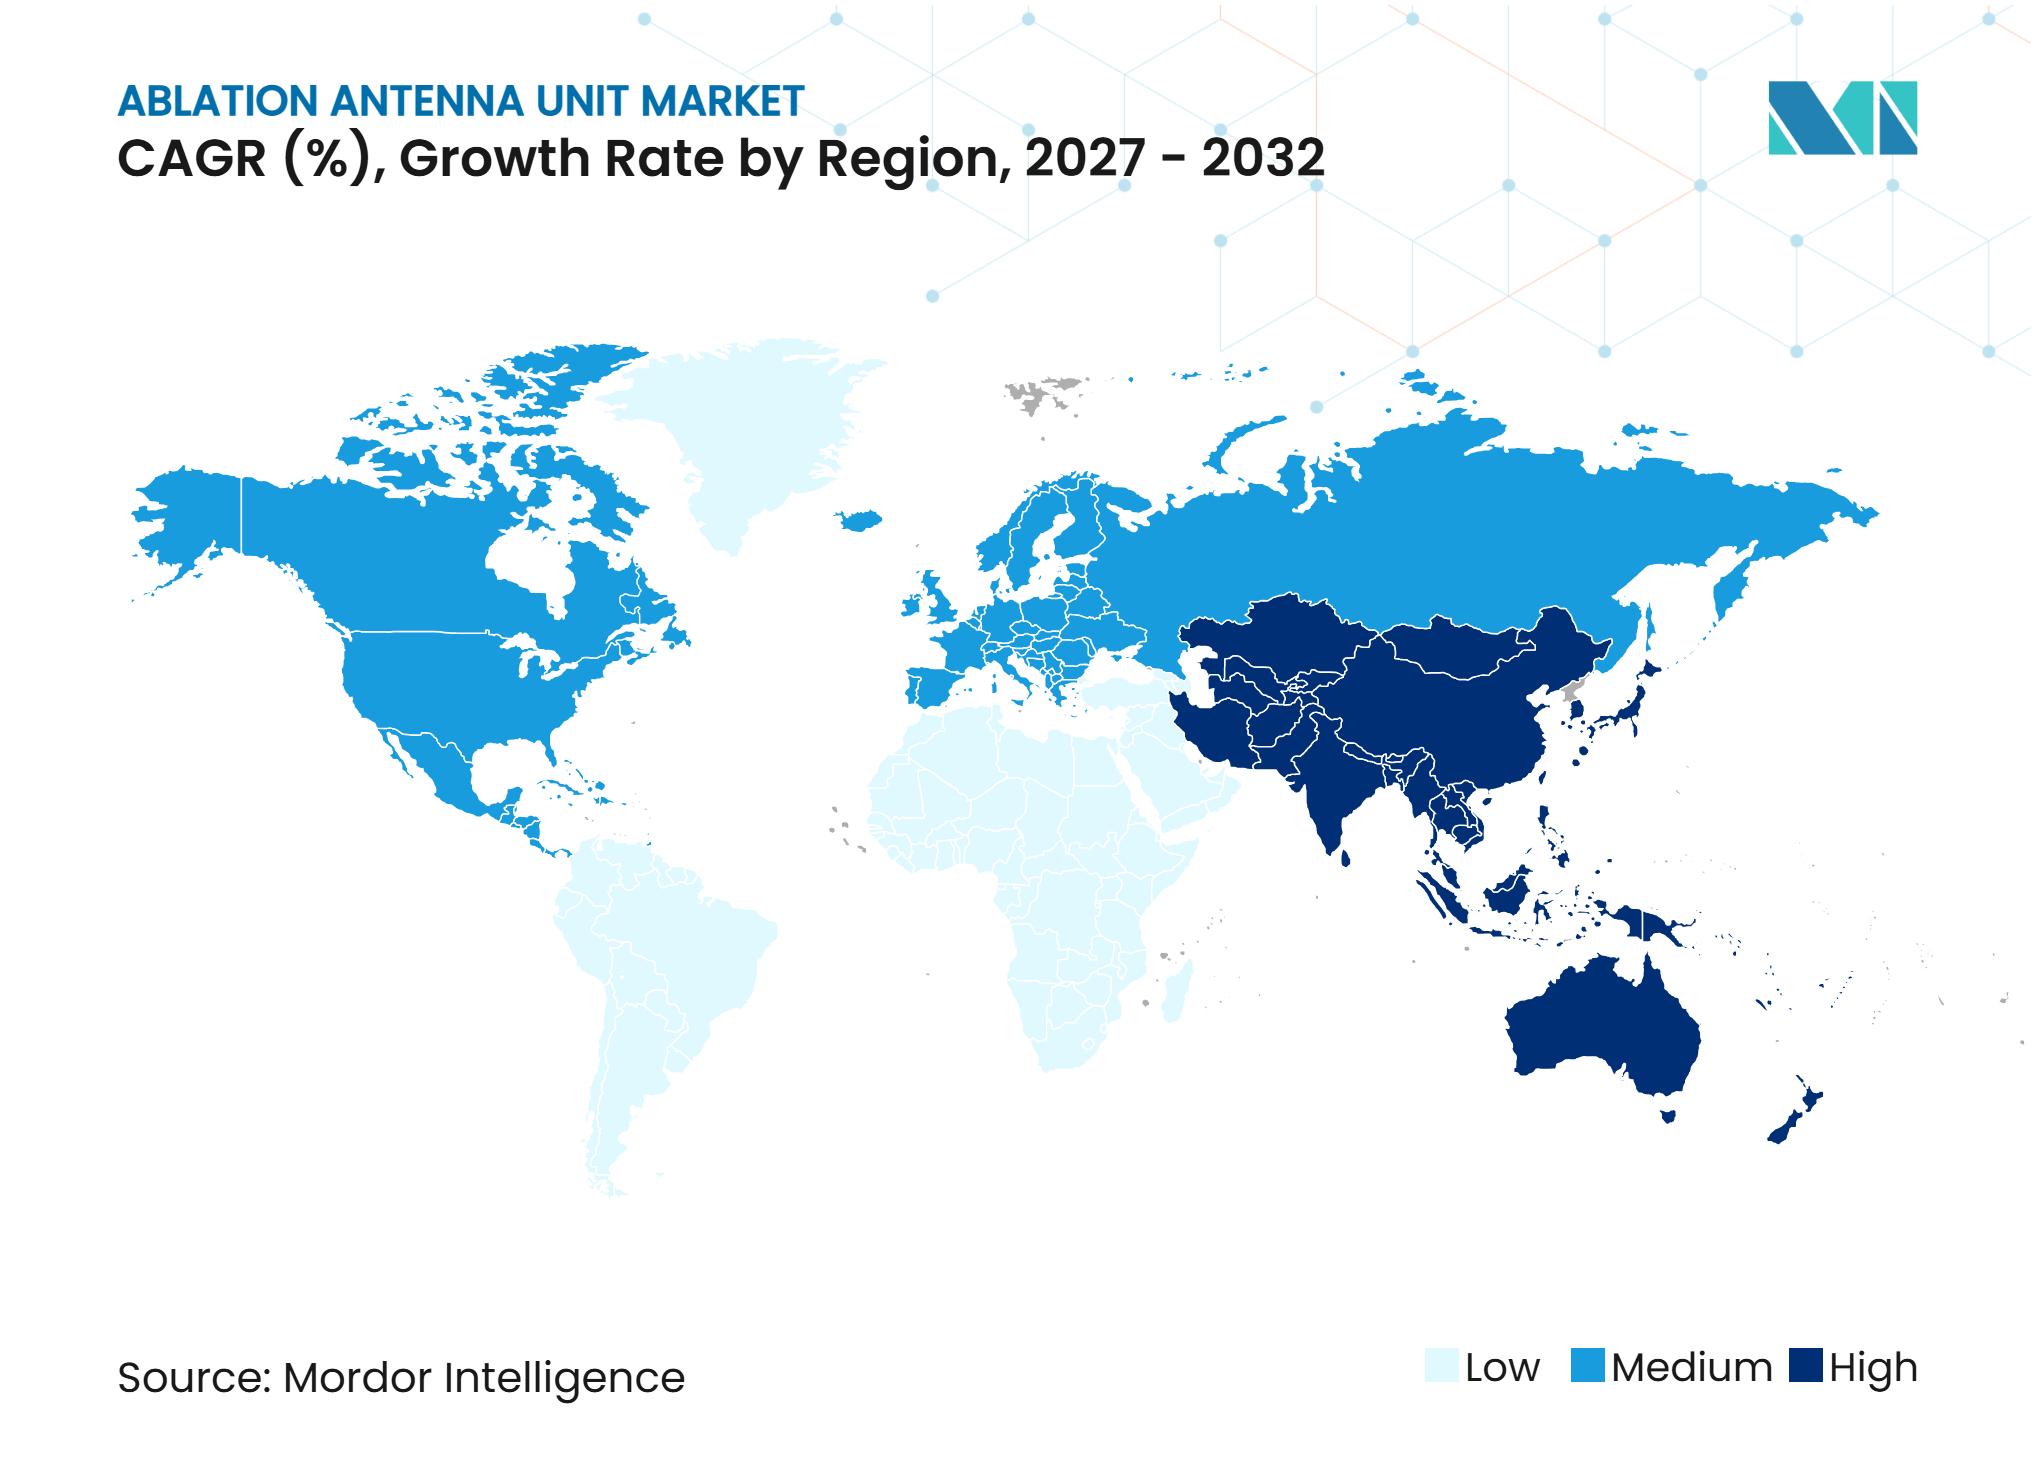
- 地域別では、北米が2026年に41.03%の収益シェアを占め、アジア太平洋地域は2032年にかけて7.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アブレーションアンテナユニット市場の促進要因影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肝臓、肺、腎臓、骨腫瘍の発生率の上昇 | +0.7% | 世界全体、特にアジア太平洋地域と北米で顕著 | 長期(4年以上) |
| 画像ガイド下低侵襲腫瘍治療へのシフト | +0.6% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 高出力供給のための水冷アンテナの利用拡大 | +0.4% | 世界全体 | 中期(2〜4年) |
| より大きな病変に対するマルチアンテナアブレーションの拡大 | +0.3% | 北米、欧州、日本 | 長期(4年以上) |
| 外来および外来患者設定での採用増加 | +0.5% | 北米、欧州および韓国での初期普及あり | 短期(2年以内) |
| 温度フィードバックと処置データキャプチャを備えたスマートアンテナ設計 | +0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肝臓、肺、腎臓、骨腫瘍の発生率の上昇
肝臓がんは2024年に世界全体で推定850,000件の新規症例を占め、がん関連死亡率の第3位の原因として位置づけられており、適格な早期患者に対する局所治療への需要を強化しています。アブレーションアンテナユニット市場は、年齢、併存疾患、または腫瘍の位置により手術や移植を受けられない患者に対応しています。肺がんは最も一般的に診断される悪性腫瘍であり続け、2024年には世界全体で推定260万件の新規症例が発生し、腎臓がんは2022年に442,570件の新規症例を占めました。[1] 診断画像検査の利用拡大により、アブレーションに適した小さな腎腫瘤の発見が進んでお、病院や専門治療施設全体で組織温存処置への需要を支えています。
画像ガイド下低侵襲腫瘍治療へのシフト
アブレーションアンテナユニット市場は、選択された患者の治療負担を軽減する開腹手術から画像ガイド下処置へのシフトから恩恵を受けています。イングランドの病院エピソード統計によると、肝臓アブレーション処置は10年間で83%増加し、年間中央値成長率は9.4%であった一方、肝臓切除処置は減少しました。[2]インターベンショナル腫瘍学会は、2025年7月にACCLAIMトライアルで330腫瘍の登録を完了し、予定より8ヶ月前倒しで達成しており、標準化されたマイクロ波アブレーションプロトコルへの臨床医の強い関心を示しています。[3] マイクロ波プローブを用いたロボット気管支鏡検査により、ナビゲーション時間の中央値が28.5分から2分に短縮され、6ヶ月時点での治療成功率100%が維持され、複雑な処置の再現性が向上しました。
高出力供給のための水冷アンテナの利用拡大
水冷アンテナ設計は、プローブ表面での過剰な加熱を制限することにより、より高いマイクロ波出力供給をサポートします。2025年12月の研究では、完全水冷および部分水冷ダイポールアンテナが2.45GHzで50W、6分間にわたり26cm³の球状に近い壊死体積を生成することが明らかになりました。チョーク構造を持つ部分冷却アンテナは電磁マッチングを改善しましたが、先端炭化のリスクが残り、完全冷却設計は変化する出力条件下で不規則なアブレーション輪郭を生じる可能性がありました。[4] 2025年9月の米国特許出願では、気管支鏡的供給向けに設計された柔軟な水冷マイクロ波プローブが記述されており、高性能単回使用製品への需要を支えています。
外来および外来患者設定での採用増加
外来ケアは、特に心血管処置においてアブレーションアンテナユニット市場の新たな需要経路を生み出しています。CMSは2026年1月1日より心臓カテーテルアブレーションコードを外来手術センター対象処置リストに追加する予定であり、米国において正式な外来患者償還経路を創出します。患者1,000人あたりの心臓アブレーション件数は2025年に29%増加し、MedAxiom調査では電気生理学専門医1人あたりの処置件数が131件から185件に増加ました。カテーテルアブレーション件数は2025年から2030年にかけて年率14%で成長すると予測されており、入院・外来を合わせた心血管アブレーション件数は5年間で26%増加すると予測されています。
アブレーションアンテナユニット市場の抑制要因影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国および臨床適応症間での償還の格差 | -0.5% | 欧州、アジア太平洋地域、南米 | 長期(4年以上) |
| 血管および胆管近傍のヒートシンク効果 | -0.4% | 世界全体 | 長期(4年以上) |
| デバイス固有のアブレーションゾーンの変動性 | -0.3% | 世界全体 | 中期(2〜4年) |
| ジェネレーターとアンテナの互換性によって生じる高い臨床切替コスト | -0.4% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国および臨床適応症間での償還の格差
償還の格差は主要な市場抑制要因であり続けており、臨床承認が必ずしも費用負担される処置につながるわけではありません。EU、EEA、英国の30カ国のうち、医療機器償還のための正式な医療技術評価プロセスを持つ国はわずか11カ国であり、多くの市場では適用範囲の決定が国または地方の支払者方針に委ねられています。米国では、AngioDynamicsがLCD L40205が2026年7月5日に発効したと報告しており、定義された管轄区域内での前立腺がん中リスク適格例および肝臓への転移性大腸がんに対するNanoKnife IREのメディケア適用が提供されています。アブレーション処置における心腔内心エコー検査の適用範囲も異なり、米国と日本では広く支持されているものの、欧州の一部では採用が限定的です。不均一な支払い方針は病院投資を遅らせ、処置の普及を制限する可能性があります。
ジェネレーターとアンテナの互換性によって生じる高い臨床切替コスト
ジェネレーターとアンテナの互換性は、代替製品が利用可能な場合でも、サプライヤーの変更を制限する可能性があります。専用ジェネレーターを使用している病院は、新しいアンテナプラットフォームを採用する前に、機器の交換、スタッフの再教育、処置プロトコルの改訂が必要になる場合があります。この問題は、NeuWave Medicalが関与した2025年および2026年の移行期間中に顕在化し、NEUWAVE Certus 140システムのユーザーに継続性への懸念が生じました。Quantum SurgicalはNeuWave Medicalを2026年2月にJohnson & Johnsonから買収し、継続的なサポートへの道を回復してPrecision IO Groupを設立しました。同システムは2.45GHzで動作し、アンテナ1本あたり最大140Wを供給し、複数アンテナの同時起動を可能にしました。これらの切替コストは既存サプライヤーを保護し、中小企業が病院契約を確保するために必要な投資を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
マイクロ波アンテナの成長が主要RFセグメントを上回る高周波アブレーションアプリケーターは2026年のアブレーションアンテナユニット市場の45.34%を占め、肝臓、腎臓、心臓処置での確立された使用実績と互換ジェネレーターの大規模な設置基盤に支えられています。病院は関連するワークフロー、トレーニング要件、購買モデルに精通しており、交換需要を支えています。互換性の制約も切替を制限しており、新しいアプリケーターには多くの場合新しいジェネレーターが必要です。
マイクロ波アブレーションアンテナユニットは、特に3cmを超える腫瘍に対して、より速い加熱、より大きなアブレーションゾーン、マルチアンテナ機能によって2032年にかけて8.22%のCAGRで成長すると予測されています。ドイツのDeGIRレジストリによると、マイクロ波アブレーションは2023年までに腫瘍学的アブレーション処置の69.4%を占め、高周波アブレーションの23.6%と比較して高い割合を示しました。Canyon Medicalは2026年10月にKY-2450Aマイクロ波アブレーションアンテナシリーズに対してFDA 510(k)認可K261636を取得し、マイクロ波システムにおける継続的なイノベーションを反映しています。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
アンテナ長別:
中間サイズ形式がリード、小児用構成が加速10cmから15cmのセグメントは2026年のアブレーションアンテナユニット市場の38.45%を占めました。この範囲は、重要な構造物から実用的な距離を保ちながら一般的な組織深度に到達することで、成人の経皮的および腹腔鏡的処置をサポートします。病院は肝臓、腎臓、軟部組織処置のために複数のアンテナ長を維持しており、サプライヤーにとってポートフォリオの幅が重要です。
小児用構成は、小児腫瘍学でのアブレーション使用の増加と組織温存治療への需要に支えられ、2032年にかけて7.56%のCAGRで成長すると予測されています。世界のがん診断数は2050年までに3,440万件に達すると予測されており、2024年比で67%高い水準です。2025年3月のレビューでは、アンテナの小型化とアブレーションゾーンの球形性の維持が主要な研究優先事項として特定されており、普及は小児インターベンショナル能力と償還に依存します。
処置方法別:
経皮的処置の優位性と気管支鏡的処置の成長が共存経皮的処置は2026年のアブレーションアンテナユニット市場の58.60%を占めました。CTおよび超音波ガイダンスにより、皮膚の穿刺点を通じて肝臓、腎臓、肺、骨病変へのアクセスが可能となり、適切な症例での開腹手術の必要性が軽減されます。標準的な画像インフラと臨床医の習熟度が引き続きこのアプローチを支えており、腹腔鏡的、内視鏡的、開腹処置は特定の臨床ニーズに対応しています。
気管支鏡的処置は、末梢肺病変に対するマイクロ波アブレーションと組み合わせたロボット気管支鏡検査に支えられ、2032年にかけて7.45%のCAGRで成長すると予測されています。2025年および2026年の21名の患者を対象とした前向きコホートでは、マイクロ波アブレーションを用いたロボット支援気管支鏡検査が術後1日目に100%の技術的成功率を達成し、6ヶ月時点で100%の治療成功率を維持しました。17件のロボット施行処置を含む19名の患者を対象とした英国の中間結果が実現可能性を支持しており、MedWavesのAveCureマイクロ波プローブがこの経路での評価を受けています。

注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
適用分野別:
腫瘍学が需要を牽引、心血管電気生理学が加速腫瘍学は2026年のアブレーションアンテナユニット市場の56.45%を占め、肝臓がんが最大の適応症となっています。アブレーションは、手術や移植が適さない場合に適格な早期肝細胞がん患者に対する第一選択の局所治療として機能します。ACCLAIMトライアルは2025年7月に330腫瘍の登録を計画より8ヶ月前倒しで完了し、大腸がん肝転移に対するマイクロ波アブレーションへの関心を支えています。
心血管・電気生理学は2032年にかけて6.89%のCAGRで成長すると予測されています。2026年1月の米国外来患者経路への心臓カテーテルアブレーションの追加が心房細動治療へのアクセスを支援しており、主要有害事象率はNCDRベンチマークレベルで1%未満に低下しています。Medtronicは2026年度第3四半期に心臓アブレーションソリューションの収益が80%成長したと報告しており、米国では137%の成長を記録し、パルスフィールドアブレーションカテーテルの採用が牽引しています。
エンドユーザー別:
病院がリード、外来手術センターへの移行が調達パターンを再定義病院は2026年のアブレーションアンテナユニット市場の58.99%を占め、画像スイート、ジェネレーター、訓練された臨床チーム、複雑症例サポートを含むアブレーションプログラムの資本集約的な要件によるものです。がん治療センターおよびインターベンショナルラジオロジーセンターは施設需要の専門的なシェアを占めています。Quantum Surgicalは、2026年2月の買収時点でNeuWave Medicalが米国トップがんセンターの70%以上で使用されていたと述べています。
外来手術センターは2032年にかけて6.12%のCAGRで成長すると予測されています。成人外来手術センターの総件数は10年間で21%増加すると予測されており、心血管アブレーションの入院・外来合計件数は5年間で26%増加すると予測されています。これらの施設は単回使用・低フットプリント製品を優先しますが、規制要件、紹介件数、訓練された人員、緊急転送の手配が複雑な腫瘍学症例の外来移行を制限します。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のアブレーションアンテナユニット市場シェアの41.03%を占めました。高いがんスクリーニング活動、確立されたインターベンショナルラジオロジー能力、および発達した支払い環境が地域需要を支えました。CMSは2026年1月に心臓カテーテルアブレーションコードを外来手術センター対象処置リストに追加し、電気生理学治療のための償還可能な外来患者経路を創出しました。AngioDynamicsはLCD L40205が2026年7月5日に発効したと述べており、開腹膵臓IREアブレーションのカテゴリーI CPTコードは2027年1月1日に発効する予定です。FDA クラスII要件、カナダの州別資金調達、および病院ベースの臨床インフラが引き続き製品アクセスに影響を与えています。
アジア太平洋地域
アジア太平洋地域は2032年にかけて7.88%のCAGRで成長すると予測されています。中国は肝細胞がんの負担と国内製造基盤により大きな需要をもたらしており、インドはがんケア投資の増加と民間病院能力の拡大から恩恵を受けています。Baird Medicalは2025年3月にインドネシアで、2026年1月にベトナムおよびパキスタンで承認を取得しました。同社は2026年11月にALLIS MEDを通じて韓国に参入しました。これらの動向は、市場拡大における規制アクセスと現地流通の重要性を浮き彫りにしています。日本は成熟した規制システムを通じてプレミアムデバイス需要を支えていますが、償還審査が採用タイムラインを延長する可能性があります。
欧州、中東・アフリカ、南米
EU MDRは欧州でのCEマーキング要件を引き上げ、認可タイムラインを延長しており、品質重視のサプライヤーに有利に働く可能性があります。Mermaid Medicalはスウェーデンにおいて、臨床医が2026年2月にThytip 18Gマイクロ波アンテナを使用して最初の良性甲状腺結節処置を実施したMaxBlateシステムを展開しました。ドイツ、フランス、英国は欧州の主要市場であり続け、DeGIRレジストリはドイツの腫瘍学的処置の69.4%でマイクロ波アブレーションを記録しました。サウジアラビアおよびアラブ首長国連邦への投資がインターベンショナル腫瘍学能力を構築しています。ブラジルでは、断片化した償還と輸入コストが市場活動を制約しています。
競合環境
市場集中度
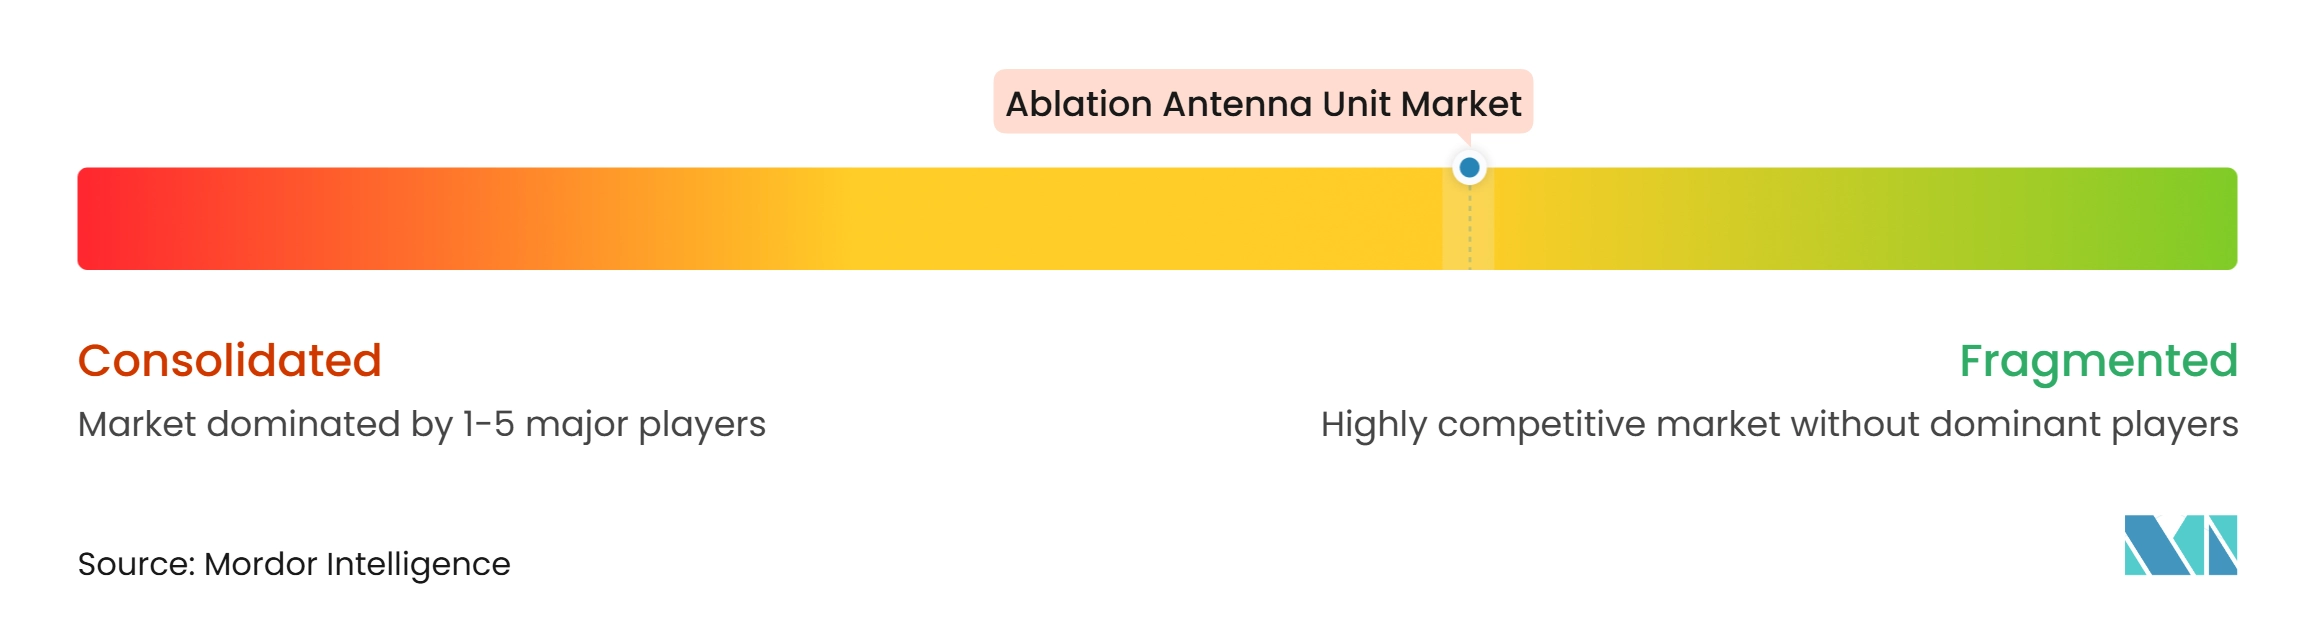
アブレーションアンテナユニット市場は中程度に断片化しており、腫瘍学、心臓、泌尿器科の各適用分野にわたって過半数のポジションを持つサプライヤーは存在しません。Boston Scientific、Medtronic、AtriCure、AngioDynamicsは、臨床プログラム、専用システム、特化したエネルギープラットフォームを通じて競合しています。Medtronicは2026年度第3四半期に心臓アブレーションソリューションの収益が80%成長したと報告しており、パルスフィールドアブレーションが牽引しています。
Quantum SurgicalはNeuWave Medicalを2026年2月にJohnson & Johnsonから買収し、Precision IO Groupを設立しました。この取引により、NeuWaveのマイクロ波技術とCTガイド下腫瘍処置向けのEpioneロボット支援経皮的アブレーションプラットフォームが統合されました。NeuWaveの2025年4月のマルチギャップアンテナアレイ特許と、AtriCureの2025年12月のオーストラリアでの初の試験的デュアルエネルギーパルスフィールドアブレーションおよび高度高周波処置は、統合プラットフォームへの注目の高まりを示しています。
Baird Medical、Canyon Medical、Nanjing ECO Microwave System、Surgnova Healthcare Technologiesを含む中国メーカーは、競争力のある価格のマイクロ波製品で拡大しています。Baird Medicalの2026年11月の韓国参入は、確立された臨床市場における販売代理店の役割を浮き彫りにしています。西側サプライヤーは病院との関係、臨床エビデンス、サービス能力において優位性を保持しており、FDA クラスIIおよびEU MDR要件が中小企業に対する参入障壁を形成しています。多様な臨床経路とエンドユーザーモデルにより、市場は断片化したままです。
アブレーションアンテナユニット産業リーダー
-
Medtronic PLC
-
Johnson & Johnson
-
NeuWave Medical Inc.
-
AngioDynamics Inc.
-
Boston Scientific Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アブレーションアンテナユニット市場 このレポートでカバーされる企業
- AngioDynamics
- AtriCure
- Avanos Medical
- Betters (Suzhou) Medical Co. Ltd
- Boston Scientific
- Canyon Medical Inc.
- H.S. Hospital Service S.p.A.
- Johnson & Johnson
- Medtronic
- MedWaves Inc.
- Mima-Pro (Nan Tong) Scientific Inc.
- Nanjing ECO Microwave System Co. Ltd
- Nanjing Nuoyuan Medical Devices Co. Ltd
- NeuWave Medical Inc.
- RF Medical Co. Ltd
- Surgnova Healthcare Technologies (Zhejiang) Co. Ltd
- Suzhou Hengrui Medical Equipment Co. Ltd
最近の産業開発事情 アブレーションアンテナユニット市場
- 2026年11月:Baird MedicalはALLIS MEDとの戦略的流通パートナーシップを通じて韓国市場に参入しました。ALLIS MEDは食品医薬品安全処の認証を条件として、Baird Medicalのマイクロ波アブレーションアンテナ製品の韓国ライセンス保有者および独占販売代理店となりました。
- 2026年10月:Canyon Medical Inc.はKY-2450Aシリーズのマイクロ波アブレーションアンテナに対してFDA 510(k)認可K261636を取得しました。この認可はK241825に続くものであり、米国でのアンテナ構成の利用可能性を拡大しました。
- 2026年9月:AngioDynamicsはDIRECT研究の結果を発表し、ステージIII膵管腺がんに対するIREベースの戦略が標準治療の15ヶ月と比較して28ヶ月の全生存期間中央値を達成したことを示しました。米国医師会CPT編集委員会はまた、2027年1月1日より有効な開腹膵臓IREアブレーションのカテゴリーI CPTコードを承認しました。
- 2026年6月:AngioDynamicsは、良性前立腺肥大症を有する男性の下部尿路症状に対するNanoKnife IREのRELIEF実現可能性試験のFDA治験機器適用承認を取得しました。この試験は、IREベースシステムの使用を拡大する可能性のある良性疾患適応症を評価しました。
グローバルアブレーションアンテナユニット市場レポートの範囲
レポートの範囲によると、アブレーションアンテナユニットは、マイクロ波または高周波エネルギーなどの電磁エネルギーを標的組織に直接供給するために低侵襲熱アブレーション処置で使用される特殊な医療機器コンポーネントです。これは、伝達された電磁エネルギーを局所的な熱に変換するように設計されたアンテナまたはアプリケーターで構成されており、周囲の健康な組織への損傷を制限しながら凝固壊死によって異常細胞を破壊します。これらのユニットは一般的に外部エネルギージェネレーターに接続され、標的病変の正確な配置と制御された治療を確保するために画像ガイダンス下で使用されます。
アブレーションアンテナユニット市場は、製品タイプ、アンテナ長、処置方法、適用分野、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場はマイクロ波アブレーションアンテナユニット、高周波アブレーションアプリケーター、レーザーアブレーションアプリケーター、その他の間質性熱アブレーションアプリケーターを含みます。アンテナ長別では、市場は10cm以下、10cmを超え15cm以下、15cmを超え20cm以下、20cmを超え30cm以下、30cm超にセグメント化されています。処置方法別では、市場は経皮的処置、腹腔鏡的処置、開腹手術処置、気管支鏡的処置、内視鏡的処置、その他の処置に分類されています。適用分野別では、市場は腫瘍学、心血管・電気生理学、泌尿器科、婦人科、その他の適用分野にセグメント化されています。腫瘍学セグメントには肝臓がん、肺がん、腎臓がん、骨腫瘍および骨転移、その他の腫瘍が含まれます。エンドユーザー別では、市場は病院、外来手術センター、インターベンショナルラジオロジーセンター、がん治療センター、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| マイクロ波アブレーションアンテナユニット |
| 高周波アブレーションアプリケーター |
| レーザーアブレーションアプリケーター |
| その他の間質性熱アブレーションアプリケーター |
| 10cm以下 |
| 10cmから15cm |
| 15cmを超え20cm以下 |
| 20cmを超え30cm以下 |
| 30cm超 |
| 経皮的処置 |
| 腹腔鏡的処置 |
| 開腹手術処置 |
| 気管支鏡的処置 |
| 内視鏡的処置 |
| その他の処置 |
| 腫瘍学 | 肝臓がん |
| 肺がん | |
| 腎臓がん | |
| 骨腫瘍および骨転移 | |
| その他の腫瘍 | |
| 心血管・電気生理学 | |
| 泌尿器科 | |
| 婦人科 | |
| その他の適用分野 |
| 病院 |
| 外来手術センター |
| インターベンショナルラジオロジーセンター |
| がん治療センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | マイクロ波アブレーションアンテナユニット | |
| 高周波アブレーションアプリケーター | ||
| レーザーアブレーションアプリケーター | ||
| その他の間質性熱アブレーションアプリケーター | ||
| アンテナ長別 | 10cm以下 | |
| 10cmから15cm | ||
| 15cmを超え20cm以下 | ||
| 20cmを超え30cm以下 | ||
| 30cm超 | ||
| 処置方法別 | 経皮的処置 | |
| 腹腔鏡的処置 | ||
| 開腹手術処置 | ||
| 気管支鏡的処置 | ||
| 内視鏡的処置 | ||
| その他の処置 | ||
| 適用分野別 | 腫瘍学 | 肝臓がん |
| 肺がん | ||
| 腎臓がん | ||
| 骨腫瘍および骨転移 | ||
| その他の腫瘍 | ||
| 心血管・電気生理学 | ||
| 泌尿器科 | ||
| 婦人科 | ||
| その他の適用分野 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| インターベンショナルラジオロジーセンター | ||
| がん治療センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
アブレーションアンテナユニットの需要を促進しているものは何ですか?
需要は、肝臓、肺、腎臓、骨腫瘍に対する低侵襲治療の臨床的使用と、画像ガイド下処置のより広範な使用によって支えられています。
アブレーションアンテナユニットの予測成長率はどのくらいですか?
アブレーションアンテナユニット市場は2027年から2032年にかけて3.66%のCAGRで成長し、2032年までに407.13 ミリオン 米ドルに達すると予測されています。
最も急速に成長している製品タイプはどれですか?
マイクロ波アブレーションアンテナユニットは最も急速に成長している製品タイプであり、2032年にかけて8.22%のCAGRが予測されています。
なぜ病院はアブレーションシステムの重要な購入者であり続けるのですか?
病院は2026年に58.99%のシェアを占めており、画像スイート、訓練されたチーム、ジェネレーターインフラ、複雑症例のサポートを備えているためです。
最も急速に拡大している処置経路はどれですか?
気管支鏡的処置は、ロボット気管支鏡検査とマイクロ波アブレーションのエビデンスに支えられ、2032年にかけて7.45%のCAGRで成長すると予測されています。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、インフラ投資、現地製造、規制拡大に支えられ、2032年にかけて7.88%のCAGRで成長すると予測されています。