
クラウドアイデンティティセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 22.88 十億米ドル |
| 市場規模 (2032) | 40.63 十億米ドル |
| 成長率 (2027 - 2032) | 12.17 % |
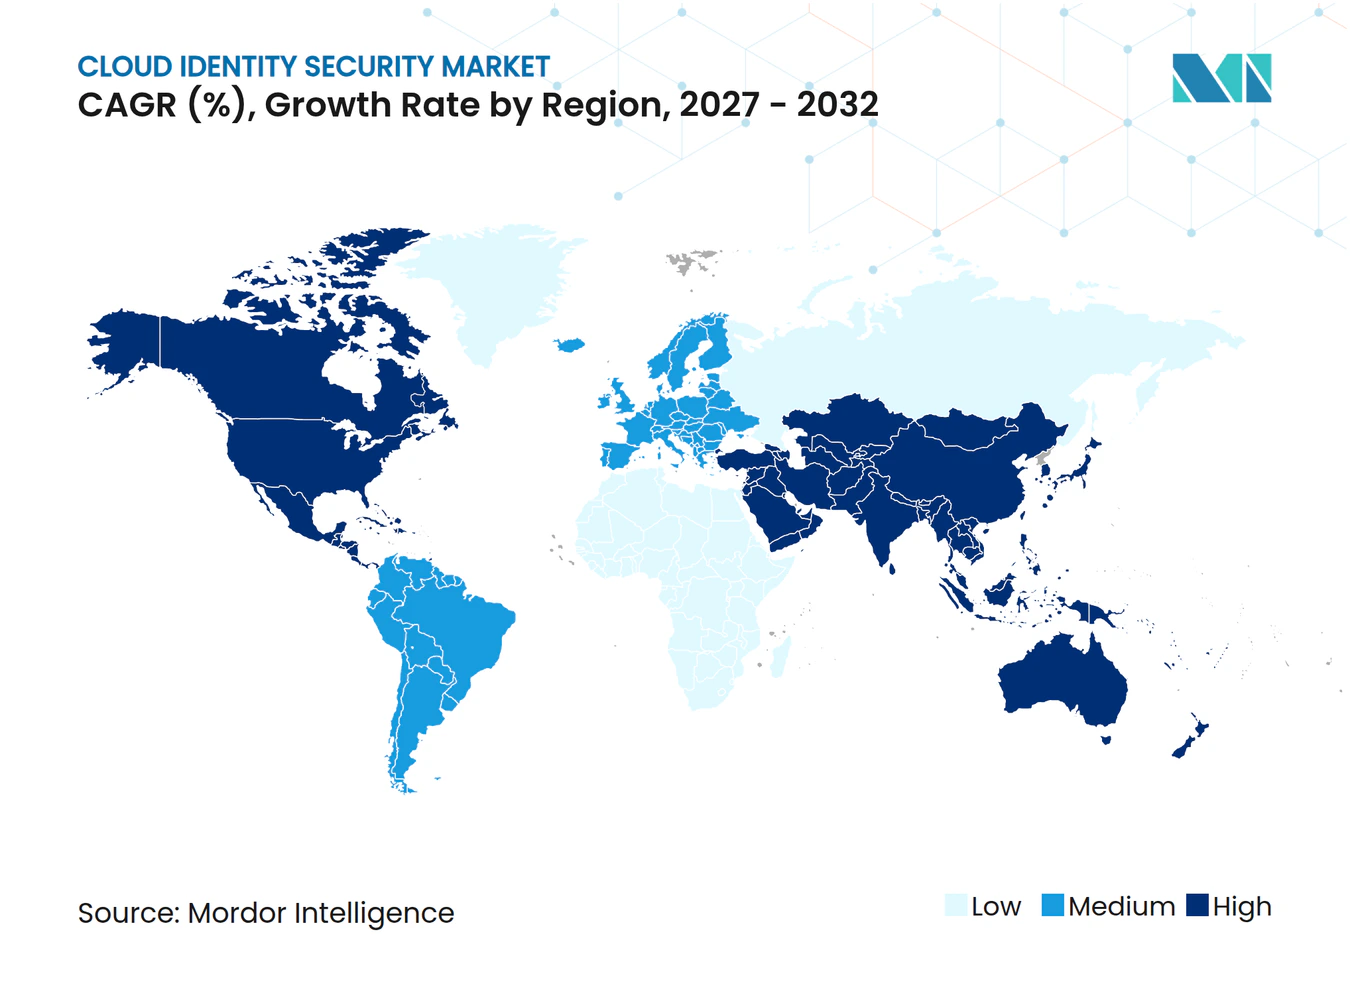
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドアイデンティティセキュリティ市場分析
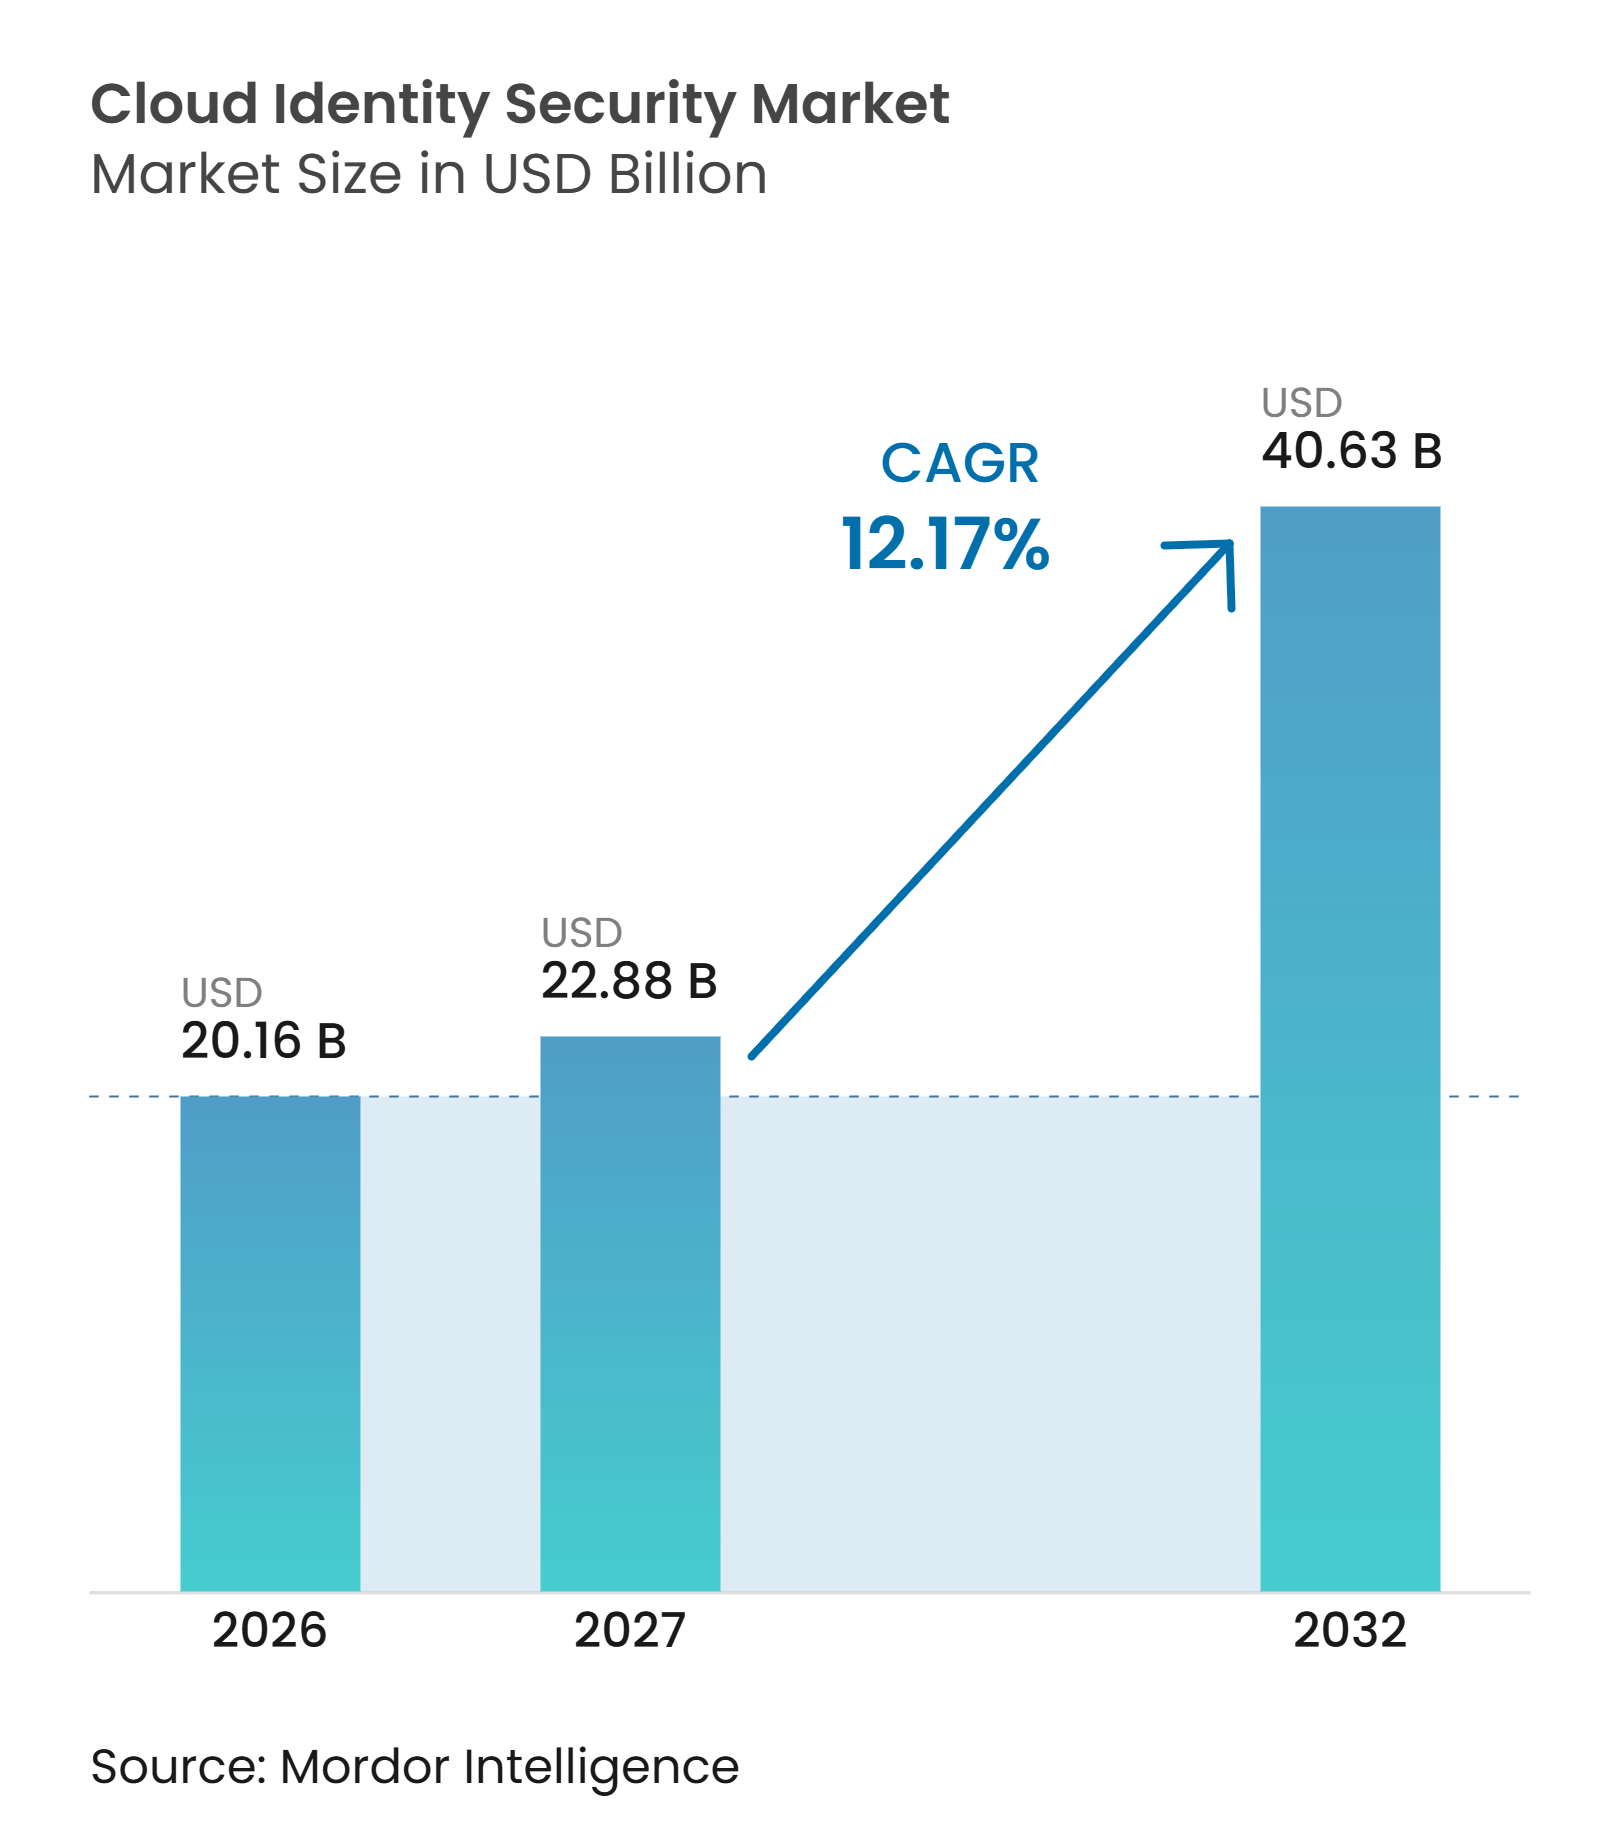
クラウドアイデンティティセキュリティ市場規模は、2026年に20.16 ビリオン 米ドル、2027年に22.88 ビリオン 米ドルと予測され、2032年までに40.63 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 12.17%で成長する見込みです。需要は、アイデンティティを標的とした攻撃、マシンアイデンティティ数の拡大、クラウドワークロードの広範な利用によって形成されています。購買者はログイン保護を超え、権限・セッション・サービスアカウント・AIエージェントのガバナンスへと移行しています。規制要件も、金融サービス、ヘルスケア、政府機関、重要インフラにおいてより強固なアクセス制御を必要としています。クラウドアイデンティティセキュリティ市場は、統合プラットフォーム、非人間アイデンティティ向け専門コントロール、マネージド実装サービスへの投資を集めています。その方向性は、購買者が優先度の高いセキュリティ作業を遅らせることなく、新しいコントロールを既存のディレクトリ、アプリケーション、運用プロセスに接続できるかどうかにも依存しています。
主要レポートのポイント
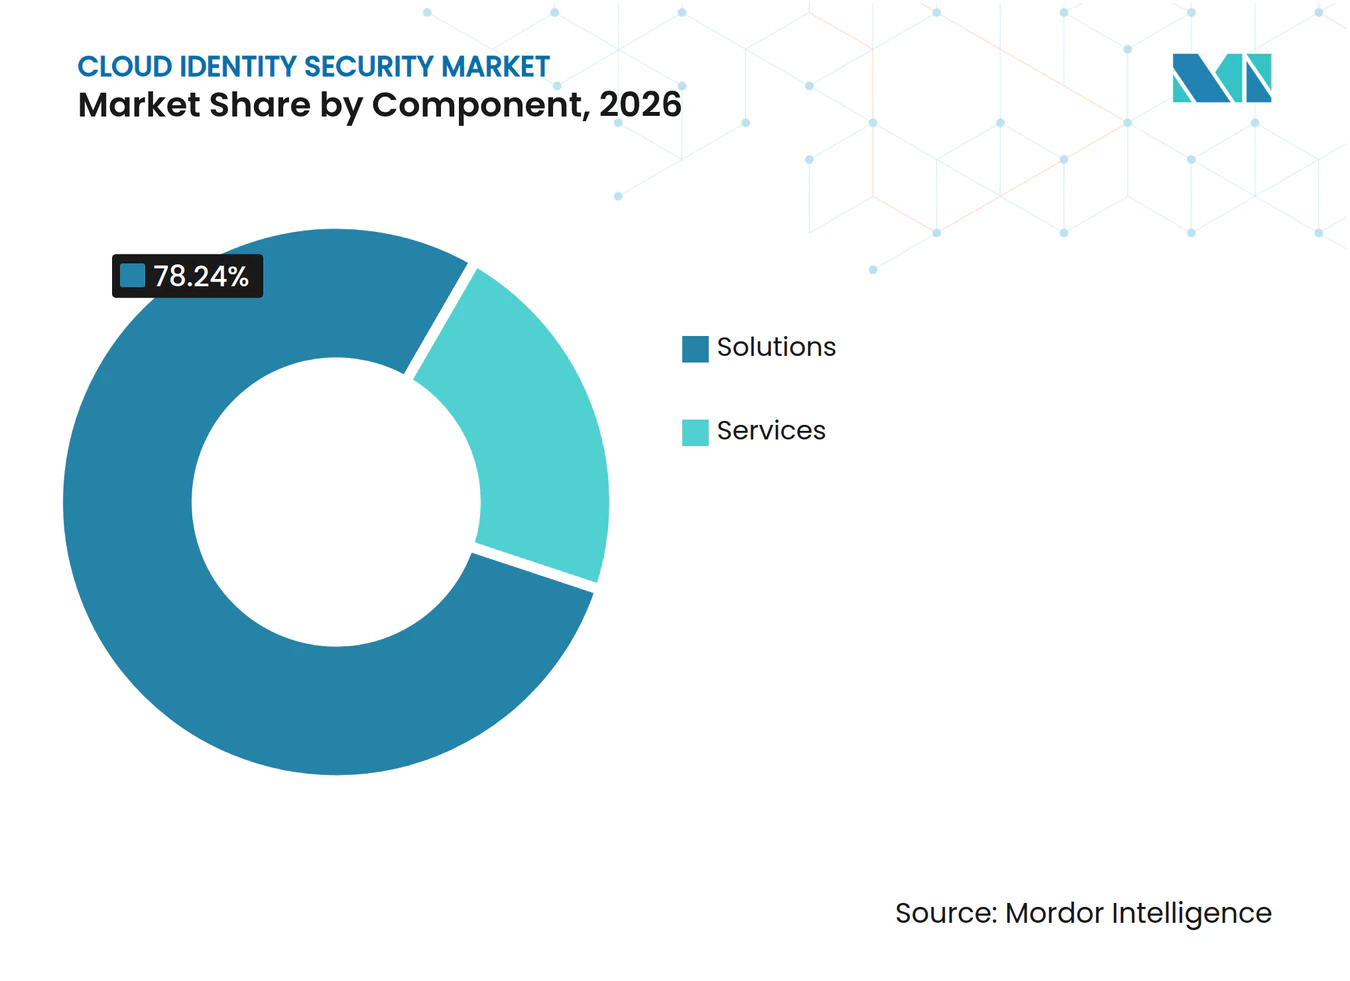
- コンポーネント別では、ソリューションが2026年のクラウドアイデンティティセキュリティ市場シェアの78.24%を占め、サービスは2032年にかけてCAGR 12.27%で拡大する見込みです。
- アイデンティティタイプ別では、ワークフォースアイデンティティ管理が2026年の収益の44.17%を占め、マシンおよび非人間アイデンティティ管理は2032年にかけてCAGR 12.52%で拡大する見込みです。
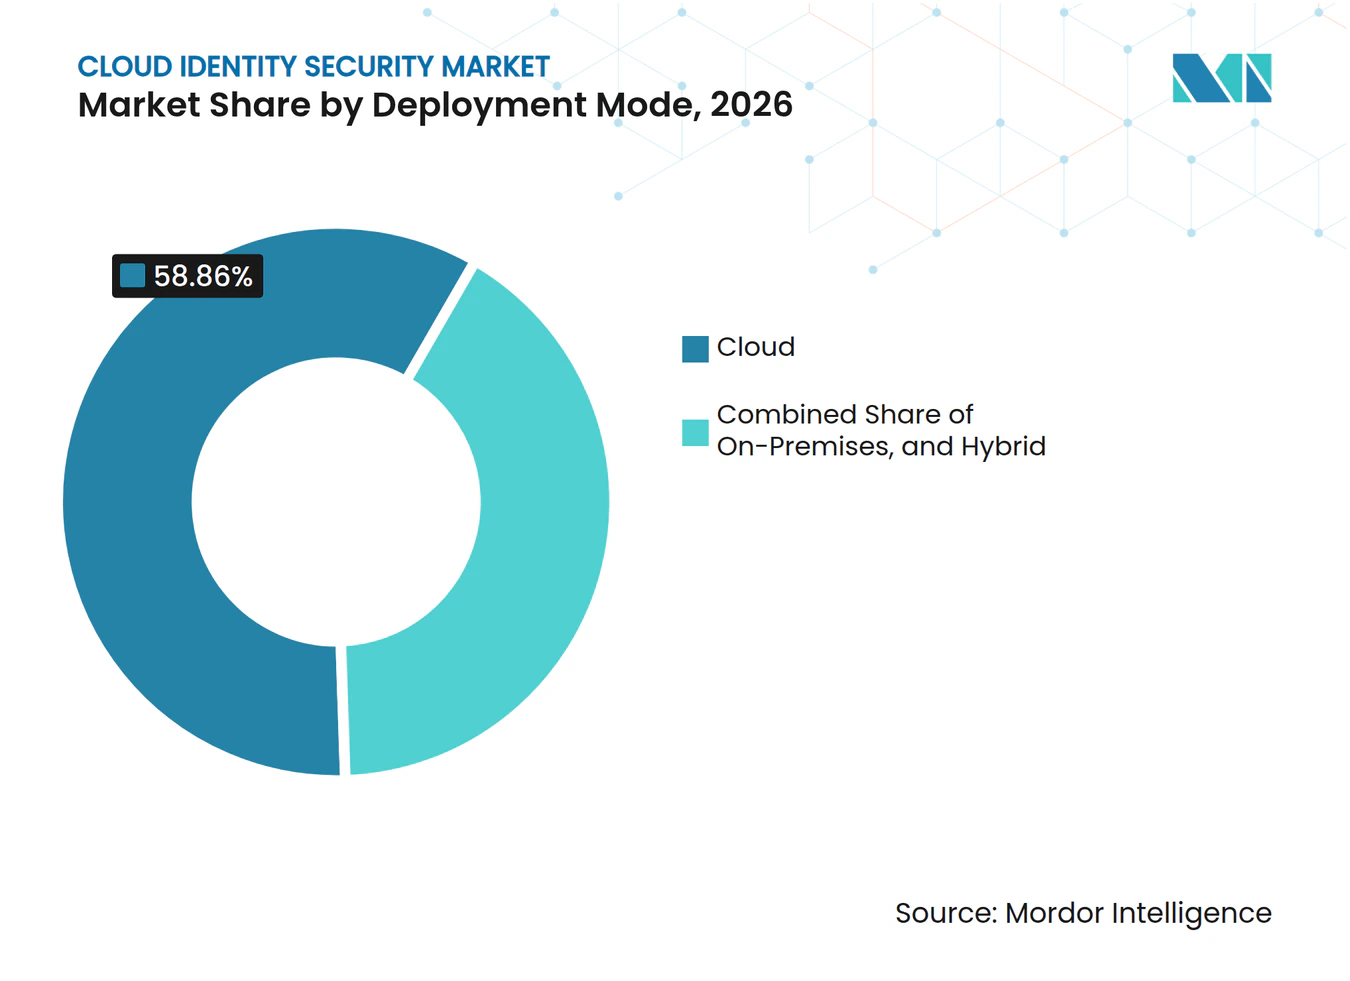
- デプロイメントモード別では、クラウドデプロイメントが2026年の収益の58.86%を占め、2032年にかけてCAGR 13.02%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の69.36%を占め、中小企業は2032年にかけてCAGR 12.43%で拡大する見込みです。
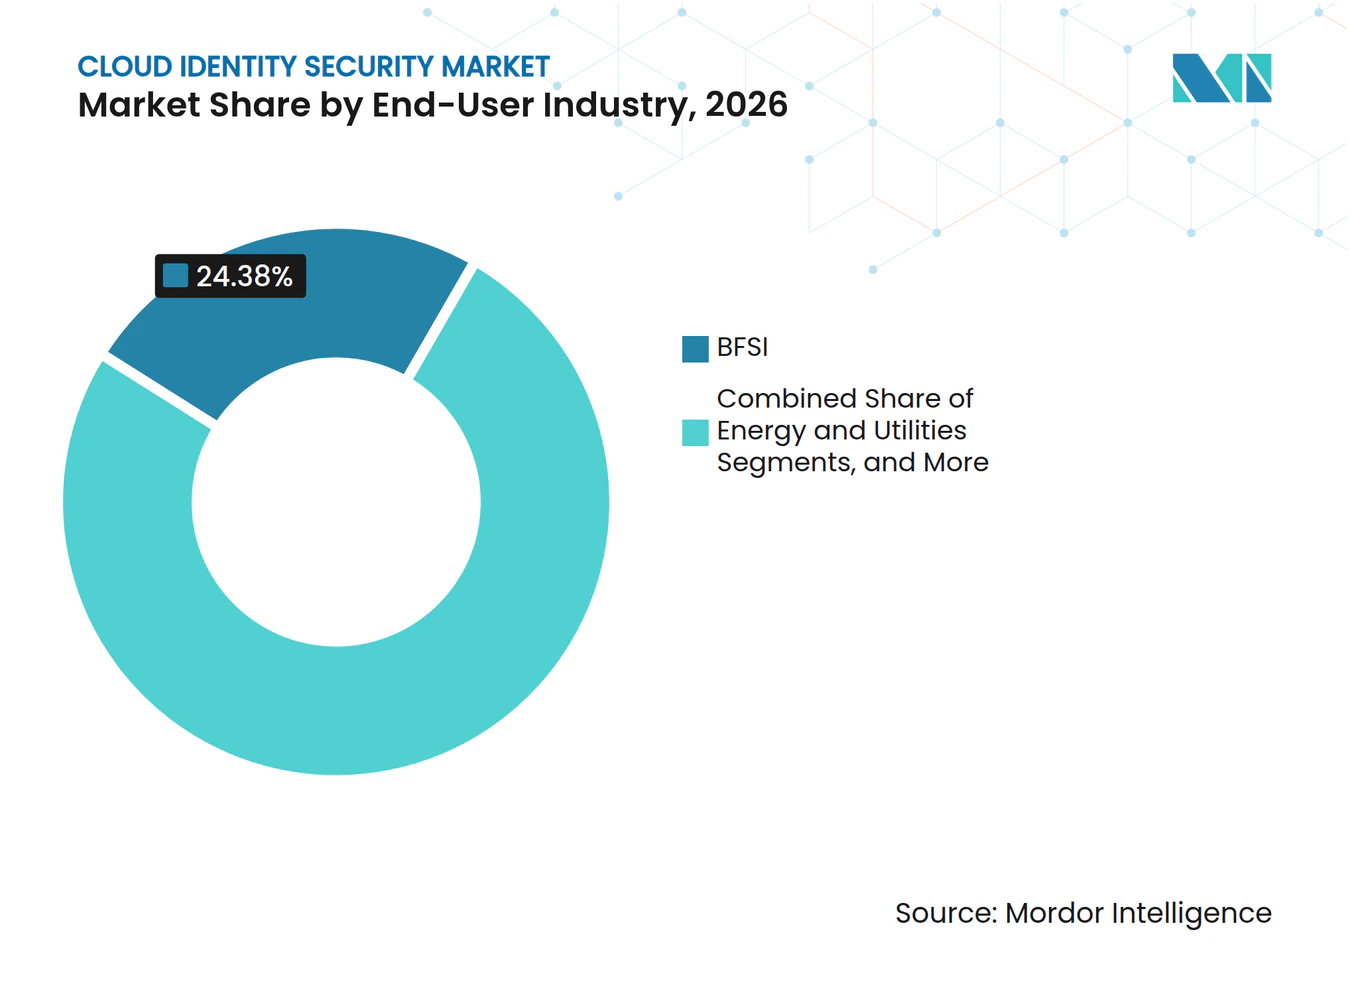
- エンドユーザー産業別では、BFSIが2026年の収益の24.38%を占め、エネルギー・公益事業は2032年にかけてCAGR 12.79%で拡大する見込みです。
- 地域別では、北米が2026年の収益の42.58%を占め、アジア太平洋地域は2032年にかけてCAGR 13.03%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アイデンティティベースの攻撃の増加とアカウント乗っ取りリスク | +3.8% | グローバル | 短期(2年以内) |
| エージェンティックAIワークロードによる所有者不在のアイデンティティチェーンの生成 | +2.5% | 北米・欧州での先行利益を伴うグローバル | 中期(2〜4年) |
| ゼロトラストアクセスアーキテクチャの拡大 | +2.1% | 北米・欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| より強固なアクセスガバナンスに向けた規制圧力 | +1.7% | 欧州、北米、アジア太平洋地域 | 中期(2〜4年) |
| ハイブリッドエンタープライズ全体でのクラウドおよびSaaSの拡散 | +1.3% | グローバル | 短期(2年以内) |
| クラウドネイティブデリバリーにおける一時的ワークロードアイデンティティのローテーション | +0.5% | 北米・アジア太平洋地域、欧州への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティベースの攻撃の増加とアカウント乗っ取りリスク
アイデンティティ攻撃は、孤立したクレデンシャル窃取から、アカウント・ブラウザセッション・アクセストークンを悪用する多段階の侵害へと移行しています。RSAは、組織の69%が過去3年間にアイデンティティ関連の侵害を経験し、侵害を受けた組織の45%がIBMの典型的な侵害ベンチマークを上回るコストを報告したと発表しました。[1] 同レポートでは、これらの組織の24%が1,000万米ドルを超えるコストを負担したことが判明しており、より包括的なアイデンティティコントールの財務的根拠を高めています。クラウドアイデンティティセキュリティ市場は、購買者がMFAおよびシングルサインオンを超えて認証後のアクセス監視へと保護を拡張するにつれて恩恵を受けています。このニーズは、行動分析、継続的なセッション監視、長期間有効なサービスクレデンシャルのコントロールへの投資を支えています。クラウドアイデンティティセキュリティ市場は、組織がインシデント対応をアイデンティティポリシーおよびアクセスレビュープロセスに接続する場面でも恩恵を受けています。
エージェンティックAIワークロードによる所有者不在のアイデンティティチェーンの生成
AIエージェントは、従業員向けに使用される所有権モデルなしに、アプリケーション・データストア・クラウドリソースをまたいで行動できるアイデンティティを生成します。クラウドセキュリティアライアンスは、非人間アイデンティティの数が2024年から2025年にかけて44%増加し、2025年には2,865万件のハードコードされたシークレットが公開GitHubリポジトリに追加されたと報告しました。[2] 同資料では、これらの追加の中に127万件のAI関連シークレットが含まれていることが確認されており、従来のワークフォースIAMがエージェンティックワークロードに対して不十分である理由を示しています。世界経済フォーラムは、2025年に組織の51%がAIアイデンティティの明確な所有権を持っていなかったことを明らかにしました。このギャップは、マシンアイデンティティの発見・所有権割り当て・クレデンシャルローテーション・リアルタイム失効に対するクラウドアイデンティティセキュリティ市場の需要を強化しています。また、クラウドアイデンティティセキュリティ市場を、これらのクレデンシャルを生成するアプリケーション開発チームおよびクラウド運用チームにより近づけています。
ゼロトラストアクセスアーキテクチャの拡大
ゼロトラストは、認証を一度限りの判断として扱うのではなく、継続的にアクセスを検証するよう組織に求めています。DXC TechnologyとMicrosoftは、ゼロトラストを採用した組織の83%がセキュリティインシデントと修復コストを削減したと報告しました。アイデンティティガバナンス、特権アクセスコントロール、アイデンティティ脅威検出は、権限をユーザー・デバイス・セッション・リソースに対して評価しなければならないため、このアプローチの中核をなしています。ISC2は、セキュリティチームの34%がクラウドデータ保護とアイデンティティ中心のセキュリティを、自分たちに欠けている必須能力と考えていることを明らかにしました。スキルギャップにより、ソフトウェアプラットフォームと並んでマネージドサービスが重要になっています。2025年のIEEEレビューも、レガシー統合とフレームワークのギャップを、実践的なゼロトラスト導入における繰り返し発生する障壁として特定しました。
より強固なアクセスガバナンスに向けた規制圧力
重要インフラとデータ保護に関する規則は、アイデンティティ慣を監査可能な運用要件へと変えています。ドイツのNIS2移行は2025年12月に発効し、対象事業者に対するMFAおよびアクセス制御の義務を拡大しました。2026年4月のCISA・エネルギー省・NISTのガイダンスは、ITとOTのアイデンティティ分離、文書化された緊急アクセスプロセス、運用技術環境のジャンプホストにおけるMFAを求めています。NERC CIP-004-7も、大規模電力システム事業者に対して迅速なアクセス失効と定期的なアクセスレビューを義務付けています。これらの要件は、規制対象セクターにおける調達サイクルを短縮し、クラウドアイデンティティセキュリティ市場における証拠に基づくアクセスガバナンスへの需要を高めています。クラウドアイデンティティセキュリティ市場は、購買者が内部および外部レビューのための一貫した記録を生成するコントロールを必要とする場合に特に重要です。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーディレクトリとの統合の複雑さ | -1.8% | 北米・欧州で最も深刻なグローバル | 中期(2〜4年) |
| エンタープライズ規模のIAM近代化の高コスト | -1.2% | 中小企業および新興市場企業に最も制約的なグローバル | 中期(2〜4年) |
| 非人間アイデンティティの所有権の断片化 | -0.7% | グローバル | 中期(2〜4年) |
| AIエージェントアイデンティティの標準化された保証の欠如 | -0.5% | 欧州・北米で最も高い規制圧力を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーディレクトリとの統合の複雑さ
多くの企業は、休眠アカウント・カスタマイズされた権限・過去の例外を含むオンプレミスディレクトリと並行してクラウドアイデンティティプラットフォームを運用しています。2025年のIEEEレビューは、レガシーシステム統合とガバナンスのギャップを、検証済みゼロトラスト実装の主要な障壁として特定しました。[3] フェデレーションプロジェクトは、旧環境では見えなかった過剰な権限・孤立したクレデンシャル・脆弱な信頼関係を明らかにする可能性があります。これらの発見はデプロイメントスケジュールを延長し、プロフェッショナルサービスの必要性を高めます。また、非人間アイデンティティガバナンスやアイデンティティ脅威検出を含む新しい機能からの予算転用を招く可能性もあります。クラウドアイデンティティセキュリティ市場にとって、これはディレクトリ評価と段階的な移行作業が成功した導入の中心的な部分となることを意味しています。
エンタープライズ規模のIAM近代化の高コスト
エンタープライズIAM近代化には、ライセンス・統合・実装サービス・継続的な運用への支出が必要です。SANS 2026年調査では、より広範なアイデンティティセキュリティ投資を検討している組織の38%にとって、予算制約が主な障壁であることが判明しました。移行後、組織がレガシーアプリケーションの権限が集中型ガバナンス向けに再設計されていなかったことを発見した場合、コストが上昇する可能性があります。小規模な組織は専任のアイデンティティチームを持たないことが多いため、より大きな影響を受けます。クラウドアイデンティティセキュリティ市場は、より小規模な購買者にリーチするために、柔軟なサブスクリプションモデル・マネージドデリバリー・シンプルな統合を必要としています。規制ニーズが明確な場合でも、コスト圧力が導入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションがプラットフォーム統合をリードソリューションは2026年収益の78.24%を占め、クラウドアイデンティティセキュリティ市場において最大のコンポーネントポジションを確立しました。このカテゴリには、アイデンティティガバナンスおよび管理、特権アクセス管理、カスタマーアイデンティティおよびアクセス管理、アイデンティティ脅威検出ツールが含まれます。個別のツールは一貫性のないポリシールール・重複したアイデンティティレコード・アクセスレポートのギャップを生み出す可能性があるため、企業はこれらの機能を統合しています。統合プラットフォームは、セキュリティチームがクラウドアプリケーション・オンプレミスシステム・インフラアカウント・外部ユーザーにわたる認可パスを追跡するのに役立ちます。広範なソリューション基盤は、シングルサインオン・MFA・ライフサイクル管理・アクセス認定・特権セッション監視への継続的な支出も反映しています。
サービスは2032年にかけてCAGR 12.27%で拡大する見込みであり、このセグメンテーション内で最も速いペースです。プロバイダーは、プラットフォーム設定・ディレクトリ近代化・移行計画・クラウド統合・ポリシー設計・継続的なガバナンス運用をサポートしています。マルチクラウド環境では、ベンダーが標準コネクタを提供している場合でも、AWS・Microsoft Azure・Google Cloud間でカスタマイズされた接続が必要になることが多くあります。2026年5月に発表されたSailPointのエージェンティックファブリックは、サプライヤーが確立されたアイデンティティレコードと並行してAIアイデンティティを管理するツールを追加している方法を示しています。自動化は繰り返しのプロビジョニング作業を削減できますが、複雑なワークフロー・規制対象アプリケーション・例外処理には依然として経験豊富な実装チームが必要です。


アイデンティティタイプ別:
ワークフォースアイデンティティが最大を維持しつつマシンアイデンティティが加速ワークフォースアイデンティティ管理は2026年収益の44.17%を占め、最大のアイデンティティタイプセグメントとなっています。その地位は、従業員向けのSSO・適応型MFA・アイデンティティフェデレーション・ライフサイクルコントロールの広範な展開を反映しています。ワークフォースアカウントは、ほとんどの企業においてビジネスアプリケーション・インフラ・データ・管理権限を接続するため、引き続き基盤となっています。組織はこれらのシステムを使用して、オンボーディング・役割変更・休暇・アカウント無効化・定期的なアクセスレビューをより一貫して処理しています。また、外部システムクセスを受けた請負業者や外部ユーザーにもワークフォースガバナンス慣行を拡張しています。
マシンおよび非人間アイデンティティ管理は2032年にかけてCAGR 12.52%で拡大する見込みです。クラウドセキュリティアライアンスは、非人間アイデンティティが2024年から2025年にかけて44%増加し、保護が必要なサービスアカウント・APIキー・証明書・エージェントクレデンシャルのプールが拡大したことを明らかにしました。カスタマーアイデンティティはBFSIおよび小売における不正防止とデジタルアクセスを引き続き支援し、特権アイデンティティ管理は高リスクの認可に焦点を当てています。CrowdStrikeの2026年1月のSGNL買収により、リスクベースの認可機能がそのセキュリティプラットフォームに追加されました。クラウドセキュリティアライアンスが引用したVerizonのデータがサプライヤーとパートナーを重大な侵害リスクとして特定しているため、サードパーティアイデンティティガバナンスの関連性が高まっています。
デプロイメントモード別:
クラウドデプロイメントが規模と勢いの両方を保持クラウドデプロイメントは2026年収益の58.86%を占め、最大のデプロイメントポジションを占めました。クラウドネイティブプラットフォームは主要クラウドプロバイダーと統合でき、ワークロードアイデンティティの作成・変更・削除に応じてスケールできます。分散したアプリケーション・クラウドアカウント・SaaSサービス全体で定期的な更新と集中型ポリシー管理をサポートしています。これらの機能は、組織が頻繁にアプリケーションをリリースしたり、自動管理されたクレデンシャルを必要とする短期間のワークロードを使用したりする場合に価値があります。クラウドアイデンティティセキュリティ市場は、ワークロードのポータビリティ・クラウドサービスの消費・現代的なソフトウェアデリバリーの短縮されたリリースサイクルとますます連携しています。
クラウドデプロイメントは2032年にかけてCAGR 13.02%で拡大する見込みであり、このセグメンテーションで最も速い速度です。Microsoftは2025年5月にEntra Agent IDを導入し、Copilot StudioおよびAzure AI Foundryで作成されたAIエージェントにディレクトリアイデンティティを割り当てました。オンプレミスデプロイメントは、主権・レジリエンス・セグメンテーションのニーズが完全なクラウド移行を制限する可能性がある防衛・政府・金融市場インフラにおいて引き続き重要です。ハイブリッドモデルは、クラウドガバナンスを機密性の高い運用サイトのローカル特権アクセスコントロールと組み合わせることができるエネルギーおよびヘルスケアでも重要です。ISC2はセキュリティチーム間でクラウドスキルの不足を報告しており、これが実装作業を延長し、ベンダー管理型アイデンティティサービスへの需要を高める可能性があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
組織規模別:
大企業が支出の大部分を占める大企業は2026年収益の69.36%を占め、複雑なアプリケーション資産と規制上の責任を反映しています。これらの組織は一般的に、複数のクラウド環境・大規模な従業員数・レガシーディレクトリ・広範なパートナーネットワークを運用しています。専任のアイデンティティチーム・正式なアクセス認定プログラム・特権または機密アカウントの専門的なレビューをサポートできます。特権セッションとシステム間アクセスの継続的な監視は、プラットフォーム要件と実装範囲を拡大します。したがって、大企業はクラウドアイデンティティセキュリティ市場における広範なアイデンティティプラットフォームの中心的な購買者であり続けています。
中小企業は2032年にかけてCAGR 12.43%で拡大する見込みです。クラウドネイティブのサービスとしてのアイデンティティは、以前は小規模な組織が高度なIAMを導入することを困難にしていたインフラ要件を排除できます。BFSI・ヘルスケア・政府調達における規制対象の中小企業は、より少ないセキュリティチームにもかかわらず、大企業が使用するものと同等のコントロールを必要としています。SANS調査では、アイデンティティセキュリティ拡大を検討している組織の38%にとって予算制約が主な障壁であることが判明しました。したがって、予測可能な価格設定・アウトソーシングされた管理・迅速なデプロイメント・明確なコンプライアンスレポートは、この顧客グループにとって重要な購買要因です。
エンドユーザー産業別:
BFSIが最大、エネルギー・公益事業が最速BFSIは2026年収益の24.38%を占め、最大のエンドユーザーポジションを持っています。金融機関は、高価値のクレデンシャル・機密顧客記録・決済システム・従業員・顧客・パートナーを含む複雑なアクセス取り決めを管理しています。これらの条件は、強力な認証・特権アクセスコントロール・トランザクション対応監視・継続的なセッション監視を必要とします。カスタマーアイデンティティプラットフォームは、銀行や保険会社がモバイルおよびオンラインチャネルでデジタルオンボーディング・不正リスク・サービスアクセスを管理する際にも重要です。クラウドアイデンティティセキュリティ市場は、規制上の証拠・アクセスガバナンス・アイデンティティ保護・顧客体験要件を結びつけるツールを通じてこのセクターにサービスを提供しています。
エネルギー・公益事業は2032年にかけてCAGR 12.79%で拡大する見込みであり、エンドユーザー産業別で最も速い速度です。NERC CIP-005-7は、大規模電力システム資産へのインタラクティブなリモートアクセスにMFAを義務付けています。2026年4月に公表されたCISA・エネルギー省・NISTのガイダンスも、ITとOTのアイデンティティコントロールの分離と文書化された緊急アクセス手順を求めています。ヘルスケア・政府機関・ITおよびテレコムは、セクター固有の規則と機密データ環境を通じて需要を支えています。小売・製造・教育・輸送は、クラウド移行が集中型アイデンティティガバナンスとアクセス管理の初期要件を生み出す初期段階の購買者です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米クラウドアイデンティティセキュリティ市場
北米は2026年収益の42.58%を占め、クラウドアイデンティティセキュリティ市場において最大の地域ポジションとなっています。この地域は、規制対象の金融サービス・ヘルスケアプロバイダー・重要インフラ事業者・確立されたセキュリティ調達慣行を持つ大企業を組み合わせています。連邦政府のゼロトラスト方針とNERC CIP要件は、アイデンティティガバナンスと特権アクセスコントロールへの継続的な需要を生み出しています。この地域には多くの主要ベンダーも拠点を置いており、エンタープライズ顧客との緊密な製品開発作業が可能です。
欧州および南米クラウドアイデンティティセキュリティ市場
欧州は、組織が広範なデータ保護とアクセスガバナンスの義務に直面しているため、引き続き実質的な収益基盤となっています。ドイツのNIS2移行は2025年12月に発効し、対象組織のアクセス制御への期待を拡大しました。EU AI法もAIシステムのアクセスコントロールとエージェント関連ガバナンスへの注目を促しています。データ居住要件は、欧州の購買者が地域ホスティングと一貫したコンプライアンスコントロールを持つプロバイダーを選択するよう促しています。南米は規模が小さいですが、データ保護規則とクラウドインフラ投資がBFSIおよびテレコムにおける初期需要を支えています。
アジア太平洋地域および中東・アフリカクラウドアイデンティティセキュリティ市場
アジア太平洋地域は2032年にかけてCAGR 13.03%で拡大する見込みであり、最も成長の速い地域市場となっています。政府支援のデジタルアイデンティティプログラム・クラウド移行・発展するサイバー規則が、IAMおよびカスタマーアイデンティティ機能の必要性を高めています。インド・中国・東南アジアの組織は、モバイルファーストサービスの拡大と不正リスクの変化に伴い、カスタマーアイデンティティへの投資に強い理由を持っています。中東も、サウジアラビアとUAEの国家デジタルインフラプログラムを通じて需要を開拓しています。アフリカは初期段階にあり、南アフリカ・エジプト・ナイジェリアがBFSIのデジタル化とモバイル金融サービスを通じて導入を進めています。ISA/IEC 62443と国家サイバーセキュリティ戦略は、中東・アフリカの重要インフラ全体でより体系的なアイデンティティコントロールを促進できます。クラウドアイデンティティセキュリティ市場は、これらのプログラムが基盤的なクラウド利用からユーザー・アプリケーション・インフラアクセスのより正式なコントロールへと移行するにつれて恩恵を受けることができます。
競合環境
市場集中度
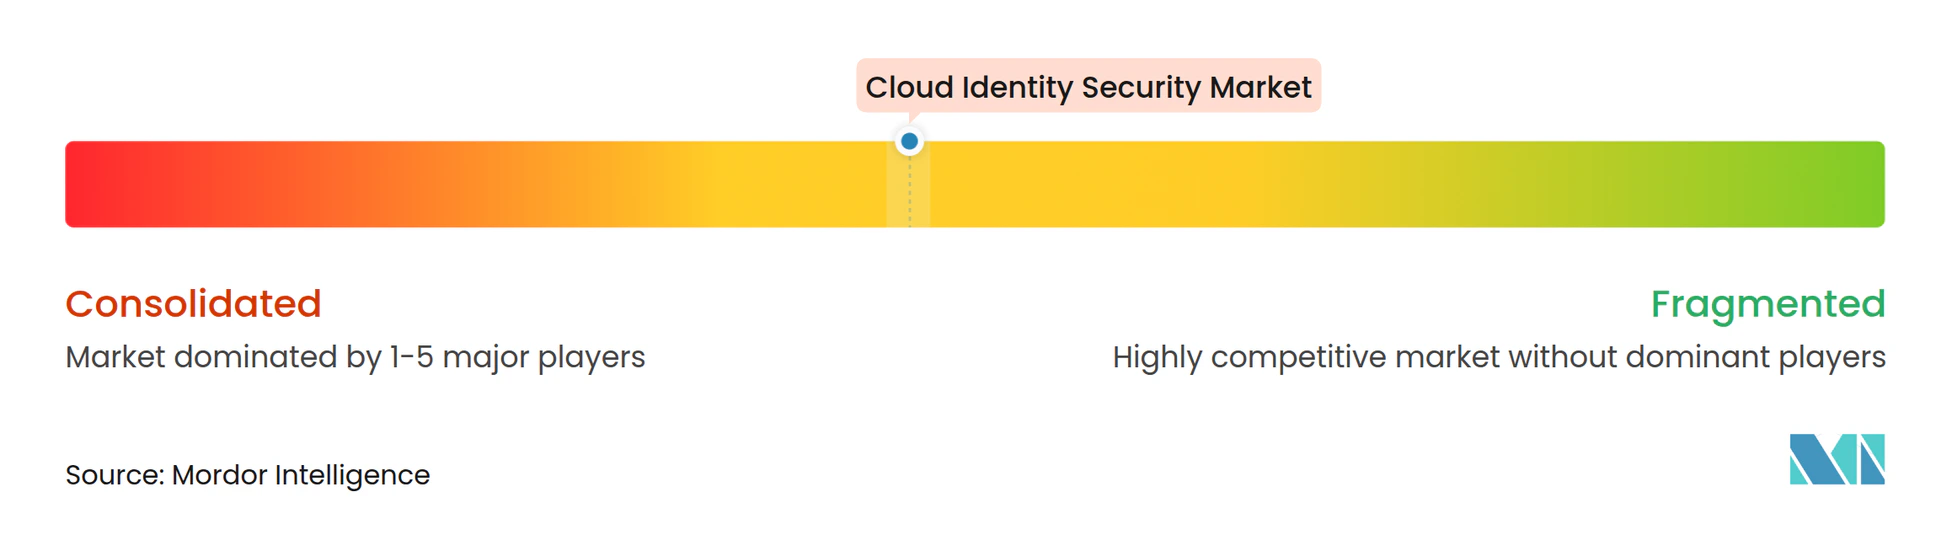
クラウドアイデンティティセキュリティ市場は、大規模プラットフォームプロバイダー間では適度に集中しており、専門ベンダー間では断片化しています。Microsoft・Okta・SailPoint・Palo Alto Networksは、ワークフォースアイデンティティ・ガバナンス・特権アクセス・クラウドセキュリティにわたる著名な競合他社です。Palo Alto Networksは2026年2月にCyberArkの買収を完了し、主要な特権アクセス管理プロバイダーをそのプラットフォームに取り込みました。この取引は、専門ベンダーに対して非人間アイデンティティコントロール・ランタイム認可・セクター固有の機能による差別化の圧力を高めました。
SailPointは2026年5月にエージェンティックファブリックを発表し、AIアイデンティティの発見・ガバナンス・リアルタイム認可を提供しました。2026年10月には、自律型アイデンティティセキュリティポスチャー管理と、シャドウAI発見・ランタイム認可・AIエージェントのコントロールのための自律型エージェントの3クラスをNavigate 2026で発表しました。MicrosoftはEntra Agent IDを通じてEntraをAIエージェントワークフローに拡張し、エージェントアイデンティティ管理をデータセキュリティおよびコンプライアンスサービスと接続しました。これらの動きは、主要ベンダーがAIアイデンティティを独立したセキュリティツールとしてではなく、より広いアイデンティティライフサイクルの一部として扱っていることを示しています。
専門的な機会は、エンタープライズアプリケーションとサードパーティSaaS環境にまたがるAIエージェントチェーンに残っています。ベンダーはまた、NERC CIPおよびIEC 62443へのプロトコル知識とコンプライアンスが重要なOTアイデンティティ要件に対応する余地もあります。Delineaは2026年1月にStrongDMの買収を完了し、データベース・サーバー・クラウドインフラ・OT設定にわたるインフラアクセス管理を拡張しました。ServiceNowは2026年3月にVezaの買収を完了し、権限グラフ機能をエンタープライズワークフローとAIコントロールに取り込みました。クラウドアイデンティティセキュリティ市場は、大規模プラットフォームがアイデンティティサービスをバンドルできる一方で、専門家がマシンクレデンシャル・アクセス発見・リアルタイム実施などの困難な領域に集中できるため、競争が続いています。これらの領域は、広範なプラットフォームがまだ完全なカバレッジを提供していない場合、特に顧客が多様なシステムへの接続・詳細なエンタイトルメント分析・特定の運用環境に合わせたコントロールを必要とする場合に、小規模プロバイダーに役割を与えています。
クラウドアイデンティティセキュリティ産業リーダー
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks, Inc.
-
Oracle Corporation
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドアイデンティティセキュリティ市場 このレポートでカバーされる企業
- Microsoft Corporation
- Okta, Inc.
- Palo Alto Networks, Inc.
- Oracle Corporation
- International Business Machines Corporation
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Saviynt, Inc.
- CyberArk Software Ltd.
- Broadcom Inc.
- Thales Group
- BeyondTrust Corporation
- Delinea, Inc.
- One Identity LLC
- OpenText Corporation
- Akamai Technologies, Inc.
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Aembit, Inc.
最近の産業開発事情 クラウドアイデンティティセキュリティ市場
- 2026年10月:Workdayは、メール・CRMからクラウドインフラまでのエンタープライズシステムを接続するエージェンティックアイデンティティプラットフォームであるC1.aiを買収する最終合意を発表しました。このプラットフォームは、人間とAIエージェントの両方にスコープ付きの期限付きアクセスを提供します。この取引はWorkdayの2027会計年度第4四半期(2027年1月31日終了)に完了する見込みです。これにより、WorkdayのエージェントSystem of Recordがエージェント登録からエンドツーエンドのアクセスガバナンスへと拡張されます。
- 2026年10月:SailPointは2026年10月6日のNavigate 2026において、自律型アイデンティティセキュリティポスチャー管理と3クラスの自律型エージェントを発表しました。このリリースでは、拡張されたエージェンティックファブリックを通じて、シャドウAI発見・ランタイム認可・AIエージェントのキルスイッチコントロールが追加されました。また、人間・サービスアカウント・AIエージェントにわたるゼロスタンディング特権のためのジャストインタイムプロビジョニングも追加されました。このリリースにより、SailPointはクラウドアイデンティティセキュリティ市場が対象とするアイデンティティタイプ全体にアイデンティティコントロールを拡張する位置付けとなりました。
- 2026年9月:CyeraはOasis Securityを10億米ドルで買収しました。この取引により、OasisのNon-HumanアイデンティティセキュリティガバナンスプラットフォームとCyeraのデータセキュリティポスチャー管理オファリングが統合されました。これは、マシンクレデンシャルガバナンスとクラウド環境における機密データストアの保護との関連性を反映しています。
- 2026年8月:Oktaは2億米ドルでPermiso Securityの買収を完了しました。PermisoのクラウドアイデンティティTDR(脅威検出・対応)機能がOktaのプラットフォームに統合されました。この取引により、Oktaのクラウド環境全体における非人間アイデンティティの可視性が強化され、同社の脅威検出能力が拡大されました。
グローバルクラウドアイデンティティセキュリティ市場レポートの範囲
クラウドアイデンティティセキュリティ市場は、クラウドベースのアプリケーション・データ・インフラへのデジタルアイデンティティ・クレデンシャル・アクセスを保護するソリューションとサービスを包含しています。本レポートは、市場トレンド・成長ドライバー・課題・競合環境、およびコンポーネント・デプロイメントモデル・組織規模・産業バティカル・地域別のセグメンテーションを対象としています。
クラウドアイデンティティセキュリティ市場レポートは、コンポーネント(ソリューション、サービス)、アイデンティティタイプ(ワークフォースアイデンティティ、カスタマーアイデンティティ、特権アイデンティティ、マシンおよび非人間アイデンティティ、サードパーティアイデンティティ)、デプロイメントモード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、政府・公共行政、ヘルスケア・ライフサイエンス、ITおよびテレコム、小売・Eコマース、エネルギー・公益事業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| ワークフォースアイデンティティ |
| カスタマーアイデンティティ |
| 特権アイデンティティ |
| マシンおよび非人間アイデンティティ |
| サードパーティアイデンティティ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよびテレコム |
| 小売・Eコマース |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| アイデンティティタイプ別 | ワークフォースアイデンティティ | |
| カスタマーアイデンティティ | ||
| 特権アイデンティティ | ||
| マシンおよび非人間アイデンティティ | ||
| サードパーティアイデンティティ | ||
| デプロイメントモード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよびテレコム | ||
| 小売・Eコマース | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クラウドアイデンティティセキュリティ市場の規模はどのくらいですか?
クラウドアイデンティティセキュリティ市場は、2027年の22.88 ビリオン 米ドルから2032年までに40.63 ビリオン 米ドルに達し、CAGR 12.17%で成長する見込みです。2026年の価値は20.16 ビリオン 米ドルであり、予測はクラウドリソース全体でのガバナンスされたアクセスへの拡大するニーズを反映しています。
クラウドアイデンティティセキュリティへの需要を牽引しているものは何ですか?
アイデンティティ関連の侵害・AIエージェント・マシンクレデンシャル・ゼロトラストプログラム・アクセスガバナンス規則が、アイデンティティコントロールへの需要を高めています。企業は、以前は個別のシステムで処理されていたセッション・特権アクセス・サービスアカウント・権限にさらに注目しています。
クラウドアイデンティティセキュリティにおいて最大のポジションを占めるコンポーネントはどれですか?
ソリューションは2026年の収益の78.24%を占め、アイデンティティガバナンス・特権アクセス管理・CIAM・アイデンティティ脅威検出ツールへの需要を反映しています。サービスも、デプロイメントにディレクトリ近代化・クラウド統合・継続的なガバナンスサポートが必要な場合に重要です。
最も速く拡大しているデプロイメントモデルはどれですか?
クラウドデプロイメントは2032年にかけてCAGR 13.02%で拡大する見込みであり、2026年の収益の58.86%を占めました。クラウドプロバイダーとの統合・集中型ポリシー管理・大規模なワークロードアイデンティティ管理の必要性によって支えられています。
最も速い拡大見通しを持つエンドユーザーセクターはどれですか?
エネルギー・公益事業は、ITとOTのアクセスコントロールがより重要になるにつれて、2032年にかけてCAGR 12.79%で拡大する見込みです。MFA・アクセスレビュー・アイデンティティ分離・文書化された緊急アクセスの要件が、このセクターのアイデンティティガバナンスへのニーズを高めています。
最も速い見通しを持つ地域はどこですか?
アジア太平洋地域は、クラウド導入・デジタルアイデンティティプログラム・変化するサイバー規則に支えられ、2032年にかけてCAGR 13.03%で拡大する見込みです。モバイルファーストサービス・カスタマーアイデンティティニーズ・成長するクラウドワークロードが、この地域に独自の需要プロファイルを与えています。