
アイデンティティリスクアセスメント市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 14.63 十億米ドル |
| 市場規模 (2032) | 29.87 十億米ドル |
| 成長率 (2027 - 2032) | 15.34 % |
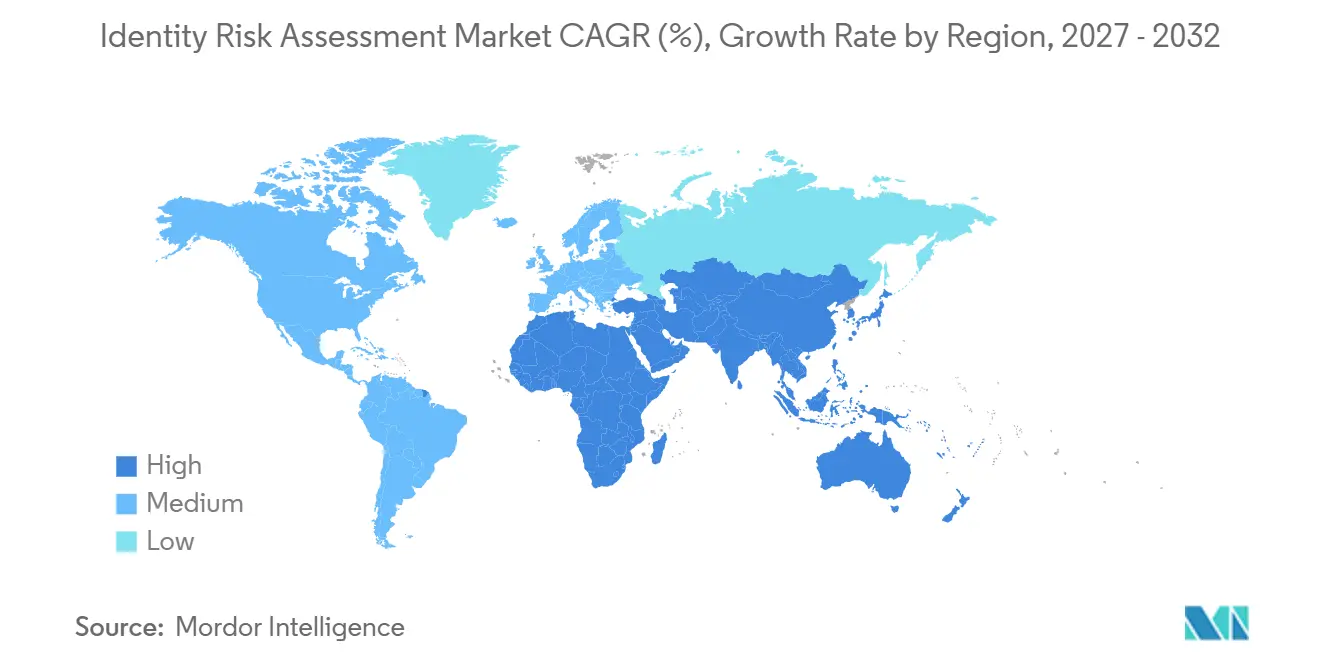
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
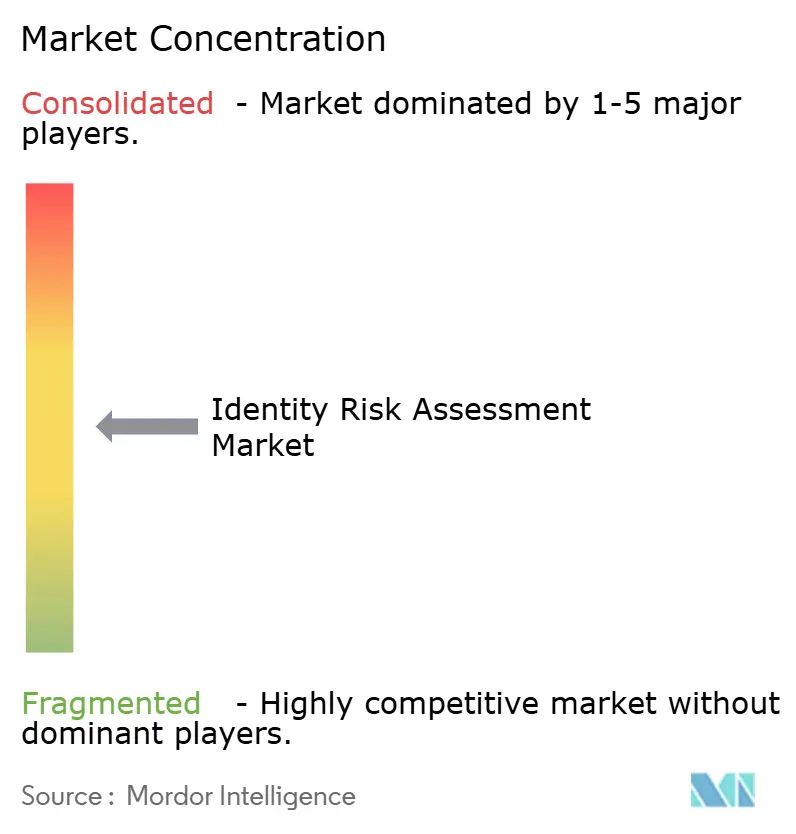
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイデンティティリスクアセスメント市場分析
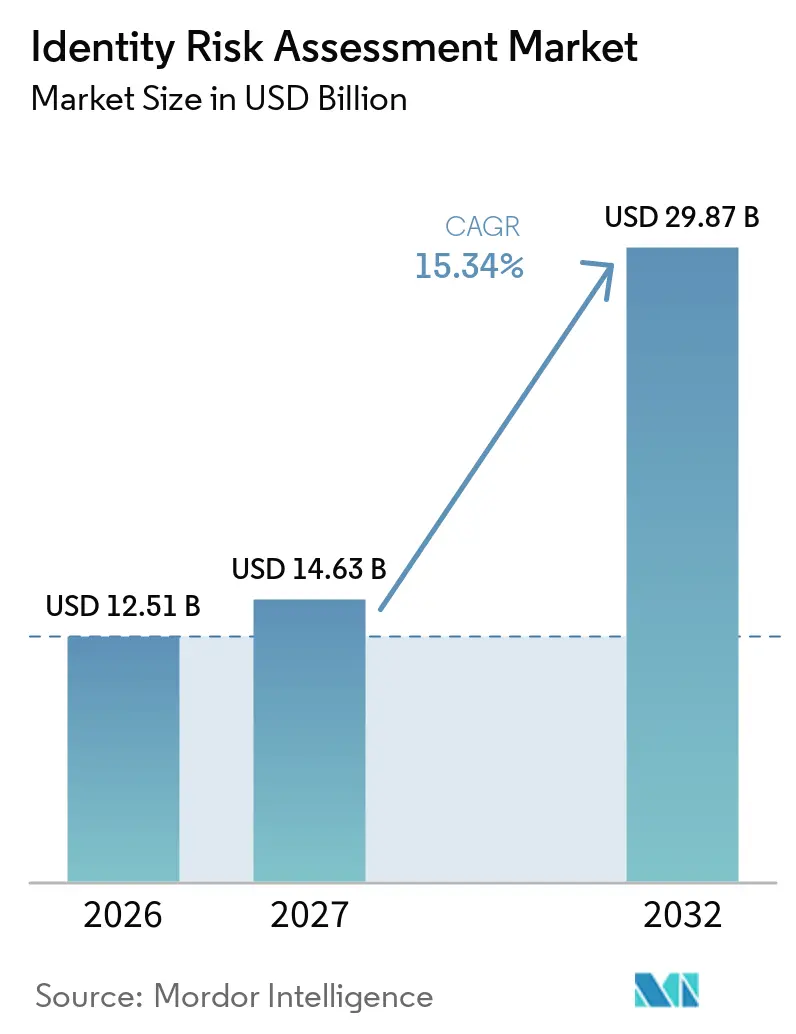
アイデンティティリスクアセスメント市場規模は、2026年に12.51 ビリオン 米ドル、2027年に14.63 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 15.34%で成長し、2032年までに29.87 ビリオン 米ドルに達する見込みです。アイデンティティリスクアセスメント市場は、顧客および従業員のライフサイクル全体を通じて個人や組織を確認する必要性によって形成されています。人工知能を活用した不正行為により、単純な一回限りの本人確認の有効性が低下しています。規制上の期限も、アイデンティティ管理を任意のテクノロジープロジェクトから必須のコンプライアンスプログラムへと移行させています。デジタルオンボーディング、即時決済、組み込み型金融は、口座開設や取引時にリスク判断が機能することへの需要を高めています。ベンダーは、より広範なプラットフォーム内で本人確認、不正検知、モニタリング、アクセス制御を組み合わせることで対応しています。
レポートの主要ポイント
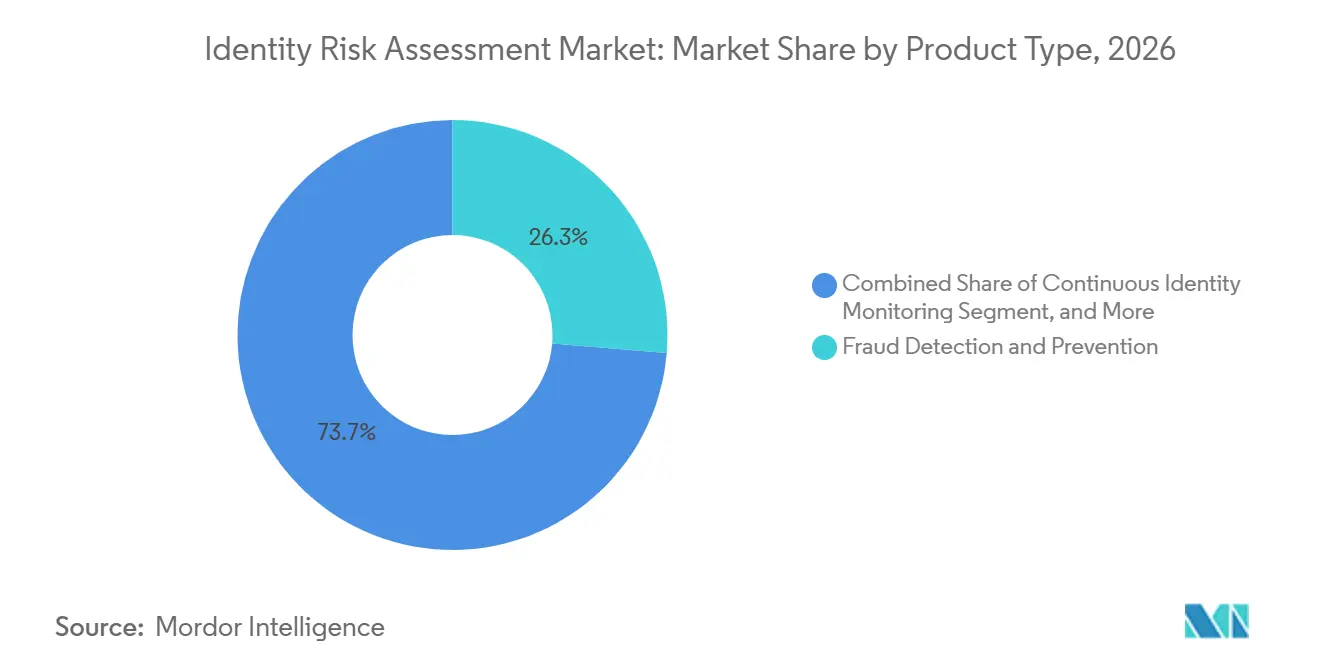
- 製品タイプ別では、不正検知・防止が2026年のアイデンティティリスクアセスメント市場において売上の26.34%を占め、アイデンティティ脅威検知・対応は2032年にかけてCAGR 17.32%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2026年の売上の67.58%を占め、2032年にかけてCAGR 17.81%で拡大する見込みです。
- 組織規模別では、大企業が2026年の売上の68.54%を占め、中小企業は2032年にかけてCAGR 16.72%で拡大する見込みです。
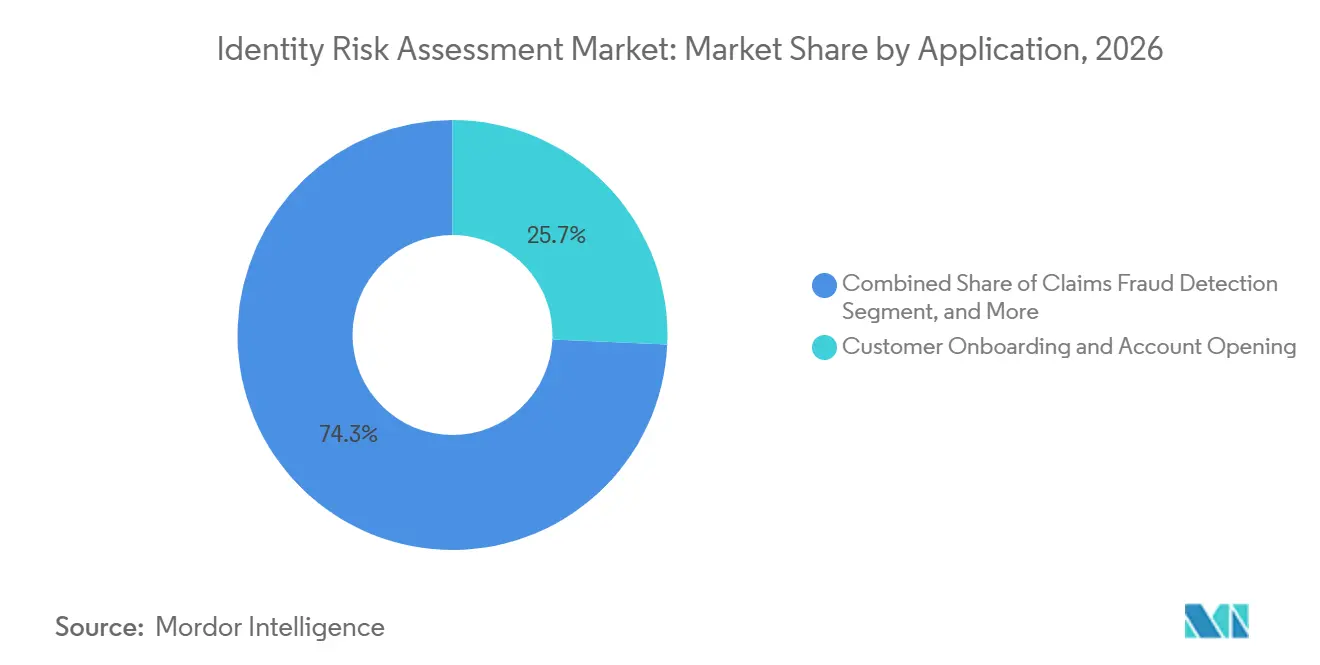
- アプリケーション別では、顧客オンボーディング・口座開設が2026年のアイデンティティリスクアセスメント市場において売上の25.71%を占め、決済承認・取引モニタリングは2032年にかけてCAGR 16.72%で拡大する見込みで。
- エンドユーザー別では、銀行・金融サービス・保険(BFSI)が2026年の売上の26.69%を占め、政府・行政は2032年にかけてCAGR 19.22%で拡大する見込みです。
- 地域別では、北米が2026年のアイデンティティリスクアセスメント市場売上の41.64%を占め、アジア太平洋地域は2032年にかけてCAGR 17.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成アイデンティティおよびディープフェイク詐欺の深刻化 | +3.8% | 北米、アジア太平洋主要市場、EU金融サービスに集中するグローバル規模 | 短期(2年以内) |
| KYC、AML、デジタルアイデンティティ、データ保護要件の厳格化 | +3.2% | デジタルアイデンティティ義務化が進むEU、北米、アジア太平洋市場に最大の影響を与えるグローバル規模 | 中期(2〜4年) |
| デジタルオンボーディングおよびリモート顧客獲得 | +2.9% | アジア太平洋のフィンテック、南米のネオバンキング、EU金融サービスで最も高いいを持つグローバル規模 | 短期(2年以内) |
| リアルタイム決済と組み込み型金融の拡大 | +1.5% | インド、中東、EU、米国に最大の影響を与えるグローバル規模 | 中期(2〜4年) |
| クロスチャネルアイデンティティシグナルの統合 | +1.1% | 北米およびEU、デジタルファーストのアジア太平洋市場への波及 | 中期(2〜4年) |
| 非人間アイデンティティおよびAIエージェントガバナンスの需要 | +1.0% | 北米エンタープライズテクノロジーで最も緊急性が高いグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
合成アイデンティティおよびディープフェイク詐欺の深刻化
人工知能が生成するアイデンティティ攻撃は、アイデンティティリスクアセスメント市場全体の製品投資を方向付けています。それは、もっともらしい偽のアイデンティティが、従来の書類・画像攻撃を検知するために設計されたチェックを通過できるためです。Entrust Corporationは、2026年にディープフェイクが生体認証詐欺の試みの5件に1件を占めたと報告しました。同社はまた、攻撃者が操作されたコンテンツを確認プロセスに提示するインジェクション攻撃が前年比40%増加したことも記録しています。[1] ディープフェイクによる自撮り試行は2025年に58%増加しました。これらのパターンは、特にアカウントが取引やアクセス要求を開始する際に、オンボーディング後および最初の本人確認時の両方でリスクを評価する管理策を必要とします。そのため、組織は取引・アクセスイベントにおける継続的な再スコアリングへと移行しており、これによりアイデンティティリスクアセスメント市場の役割が口座開設を超えて拡大しています。
KYC、AML、デジタルアイデンティティ、データ保護要件の厳格化
EU資金洗浄防止規則は2027年7月10日から適用され、各国の個別の国内法化要件を直接適用可能な規則集に置き換えます。資金洗浄防止機関は2025年7月1日からフランクフルトで業務を開始しています。EU加盟国は2026年12月までに少なくとも1つの認定EUデジタルアイデンティティウォレットを利用可能にすることが求められています。規制対象セクターは2027年12月までに認証のためにこれらのウォレットを受け入れることが求められています。アイデンティティリスクアセスメント市場は、機関が本人確認、記録保管、継続的モニタリングを共通の期限に合わせた管理策を必要とする際に恩恵を受けます。コンプライアンスチームはまた、これらの要件を実際のオンボーディングおよび認証プロセスに落とし込む必要があります。これらの期限は、アイデンティティリスクアセスメント市場内でのベンダー選定と統合に利用できる期間を短縮します。
デジタルオンボーディングおよびリモート顧客獲得
デジタルオンボーディングは金融サービスプロバイダーにとって重要な獲得チャネルですが、詐欺に対して脆弱な入口でもあります。Sumsub社は、非書類による確認が前年比338%増加し、20カ国以上でコンプライアンスに準拠していると報告しました。保証要件が満たされる場合、データベースを活用したチェックは摩擦を軽減でき、顧客が迅速な口座開設を期待する場面で重要となり得ます。正当な申請者が拒否されることも、獲得機会の損失を意味します。これにより、リスク、取引タイプ、管轄区域に基づいて確認方法を選択するツールへの需要が高まっています。[2] アイデンティティリスクアセスメント市場は、その結果として、書類チェックを超えて、意思決定の順序を管理するワークフローおよびオーケストレーション機能へと拡張しています。
リアルタイム決済と組み込み型金融の拡大
即時決済システムは不審な活動を特定するための時間を短縮し、送金が完了する前に調査を行う余地を少なくします。米国のFedNowサービスは2025年11月に取引限度額を100万 米ドルから1,000万 米ドルに引き上げました。この上限の引き上げにより、即時決済の利用が法人財務活動にまで拡大しました。決済プロバイダーは、決済フローに機能するアイデンティティおよび不正シグナルを必要としています。組み込み型金融プラットフォームも、個別の手動レビュープロセスが現実的でない場合があるアプリケーションプログラミングインターフェース内でこれらの管理策を必要としています。アイデンティティリスクアセスメント市場は、特定の取引フローに適応できるルールを含む、迅速なリスクスコアリングと設定可能な意思決定ルールを提供する製品で対応しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小規模の購入者にとっての高い統合・データ品質コスト | -2.1% | 南米、東南アジア、南欧の中小企業が多い市場に最大の影響を与えるグローバル規模 | 短期(2年以内) |
| プライバシー、生体認証同意、データローカライゼーションの制約 | -1.5% | EU、東南アジア、インド、北米 | 中期(2〜4年) |
| 誤検知、顧客摩擦、モデルバイアスのリスク | -0.9% | 消費者向け金融サービスおよびeコマースに最大の影響を与えるグローバル規模 | 短期(2年以内) |
| 断片化したアイデンテティインフラと専門人材の不足 | -0.6% | 新興市場および中規模企業に最大の影響を与えるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小規模の購入者にとっての高い統合・データ品質コスト
中小規模の組織は、高度なアイデンティティ管理策を導入する際に、統合とデータ品質において重大な障壁に直面することが多くあります。顧客記録が不完全な場合、確認ツールが意図通りに機能していても、誤検知や手動レビューが増加する可能性があります。LSEGは、調査対象の金融機関の77%がこの運用上の負担を主要な課題として挙げていることを明らかにしました。移行、システム設定、ワークフローの再設計には、中小規模の購入者が持ち合わせていないリソースが必要になる場合があります。そのため、アイデンティティリスクアセスメント市場には、高度なプラットフォームと技術的能力が限られた購入者との間に実質的な導入格差が存在します。従量課金制プランやノーコードツールは参入障壁を下げることができますが、信頼性の高いデータとガバナンスの必要性をなくすことはできません。この制約により専任のコンプライアンスチームやエンジニアリングチームを持たない購入者の間でのアイデンティティリスクアセスメントの導入が遅れています。
プライバシー、生体認証同意、データローカライゼーションの制約
生体認証データは一般データ保護規則第9条の下で強化された保護を受けています。顔認識や指紋データを使用する組織は、明示的な同意とデータ保護評価の要件に対応する必要があります。ケニアのデータ保護当局は、生体認証データの少なくとも1つのサービスコピーをローカルデータセンターに保管することを義務付けています。BSIとANSSIも、多くのEU諸国のサービスプロバイダーは立法上の変更なしに電子身分証明書データにアクセスできないと述べています。そのため、アイデンティティリスクアセスメント市場は、統一されたグローバルワークフローに依存するのではなく、国ごとに異なるデータ処理モデルをサポートする必要があります。これらの要件は多国籍展開の複雑さを増大させます。また、単一のアイデンティティプラットフォームを複数の管轄区域にわたって再利用することを制限する場合もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
不正検知が多層的なリスクアーキテクチャを支える不正検知・防止は2026年の売上の26.34%を占め、製品タイプの中で最大のシェアを持ちます。この製品のアイデンティティリスクアセスメント市場規模は、銀行、小売業者、デジタルプラットフォームが直面する直接的な財務リスクを反映しており、不正な申請やアカウント乗っ取りが成功すると財務上およびコンプライアンス上のコストが発生します。合成アイデンティティは本物の個人情報と捏造された詳細を組み合わせることができ、従来のルールの信頼性を低下させます。プロバイダーは、変化する攻撃パターンに対応し、単一の書類結果ではなく複数のシグナルを比較する学習済みモデルへと移行しています。これにより、不正検知はアイデンティティリスクアセスメント市場において単一の意思決定ポイントではなく、継続的な運用能力となっています。
アイデンティティ脅威検知・対応は2032年にかけてCAGR 17.32%で拡大する見込みです。Huntress社は、2025年に組織74%が12カ月以内にアイデンティティ脅威検知・対応(ITDR)を導入する計画であると報告しました。組織がアイデンティティをそのライフサイクル全体にわたって管理するにつれ、継続的なアイデンティティモニタリング、リスクスコアリング、オーケストレーションの重要性が高まっています。オーケストレーション層は、特定のイベントに適用するデータソース、チェック、モデルを決定し、不確実なケースをさらなるレビューに回すことができます。確認・証明ツールは行動分析やリスクスコアリングとともにバンドルされることが増えています。このパッケージングは、単独の書類チェックプロバイダーに圧力をかけています。
注記: 全セグメントのシェアはレポート購入後に入手可能
展開モード別:
クラウド提供がプラットフォームのリーチを拡大クラウドベースの展開は2026年の売上の67.58%を占めました。このシェアは、銀行、フィンテック企業、組み込み型金融プロバイダーによるアプリケーションプログラミングインターフェースの広範な利用を反映しています。クラウド提供により、顧客はすべての確認インフラを内部で構築することなくサービスを展開できます。また、オンボーディングや取引量の変化に応じてスケールすることも可能です。このモデルは、新しいデジタルサービスを導入し新しい顧客体験をテストする組織の迅速な立ち上げをサポートします。
クラウドベースの展開は2032年にかけてCAGR 17.81%で拡大する見込みです。オンプレミスシステムは引き続き政府、防衛、エアギャップ環境に対応しています。また、ローカル処理ルールが適用される場合にも引き続き関連性があります。金融サービスではハイブリッドアローチが発展しており、機密性の高い生体認証処理はプライベート環境で保持しながら、ワークフローサービスはベンダーのクラウドで実行されます。ISO/IEC 27001やSOC 2 Type IIなどのセキュリティ認証は、一般的な調達要件となりつつあります。これらの要件は、認証プログラムを維持し購入者のレビュープロセスに対応するリソースを持つ大規模プロバイダーに有利に働く可能性があります。
組織規模別:
エンタープライズ支出が売上を支え、中小企業が導入を拡大大企業は2026年の売上の68.54%を占めました。そのシェアは、グローバルなコンプライアンス業務、複数管轄区域の要件、および幅広い管理策をコアシステムと統合する能力を反映しています。アイデンティティリスクアセスメント業界は、書類確認、生体認証検知、スクリーニング、モニタリング、対応のためのツールでこれらの組織にサービスを提供しています。大手銀行はまた、テクノロジーと内部の専門チームを組み合わせる予算も持っています。アイデンティティリスクアセスメント市場では、顧客グループ、製品、管轄区域によってリスクポリシーが異なるため、その要件はより複雑になることが多いです。
中小企業は2032年にかけてCAGR 16.72%で拡大する見込みです。従量課金制の価格設定により、大規模な初期コミットメントを必要とせず、チェック数に応じてコストを調整できます。CFITは、2025年に英国の中小企業の85%がデジタル企業IDサービスに対価を支払う意向があることを明らかにしました。[3] 中小企業は依然として、閾値の設定、例外の調査、モデルパフォーマンスの監視に必要なスタッフを欠いている場合があります。これにより、プラットフォームと運用サポートをみ合わせたマネージドサービスへの需要が生まれています。中小企業の機会は、ベンダーがエンタープライズ規模の導入作業なしに使いやすい管理策を提供できるかどうかにかかっています。
アプリケーション別:
オンボーディングが継続的リスク管理の入口として機能顧客オンボーディング・口座開設は2026年の売上の25.71%を占めました。このアプリケーションにおけるアイデンティティリスクアセスメント市場規模は、銀行またはデジタルサービス関係の開始時における顧客識別要件によって支えられています。金融機関は、口座やサービスを提供する前に、申請者が実在し、適格であり、利用可能な記録と一致しているかどうかを確認する必要があります。これにより、書類、データベース、生体認証チェックに対する基本的な需要が生まれます。プラットフォームが後のアイデンティティイベントへと拡張しても、オンボーディングはコアな管理策であり続けます。
決済承認・取引モニタリングは2032年にかけてCAGR 16.72%で拡大する見込みです。リアルタイムの決済活動は、口座開設時だけでなく、すべての取引においてアイデンティティシグナルを必要とします。行動認証は、デバイスの状態、セッションの異常、インタラクションパターンを使用して、正当なユーザーへの繰り返しの認証要求を減らすことができます。アイデンティティリスクスコアリングは、開設時点で不正なアカウントを特定することで信用審査もサポートします。保険金詐欺検知とマーケットプレイスリスク管理は、同じツールを保険とプラットフォームコマースに拡張し、顧客関係全体にわたるアイデンティティ管理の役割を広げています。
注記: 全セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
BFSIが最大の基盤を提供し、政府利用が加速BFSIは2026年の売上の26.69%を占めました。このセグメントのアイデンティティリスクアセスメント市場シェアは、直接的な詐欺リスク、規制上の要求、および大量のデジタル顧客チャネルによって牽引されています。LexisNexis Risk Solutionsは、2025年に北米の金融機関では詐欺による1 米ドルの損失が総損失5 米ドルのコストをもたらすと述べました。同調査では、機関の44%が主に手動プロセスに依存していることも報告されています。このギャップが、損失が発生する前にアイデンティティリスクを評価できる自動化への投資を促しています。
政府・行政は2032年にかけてCAGR 19.22%で拡大する見込みです。デジタル公共サービス、生体認証国境プログラム、モバイル証明書がこの需要を支えています。Login.govは2025年8月にパスポートベースのリモート本人確認を導入し、ローンチ時に1億7,000万人の有効な米国パスポート保有者をカバーしました。医療プロバイダーは、処箋詐欺を防止し、臨床医の資格認定にアイデンティティ管理策を使用しています。[4] 小売業者、オンラインマーケットプレイス、通信プロバイダーは、誤った拒否、ビジネスリスク、SIMスワップ詐欺を管理するために同様のツールを使用しています。
地域分析
北米アイデンティティリスクアセスメント市場
北米は2026年に収益の41.64%を占めた。このシェアは、金融機関およびアイデンティティ技術ベンーの大規模な基盤によって支えられている。不正損失の経済性が、手動調査からリアルタイム介入への移行を促している。即時決済ネットワークも、決済活動中の確認を必要としている。ProSightは、調査対象の銀行回答者の87%が、2026年に人工知能が不正を防止能力が対応できる速度よりも速く加速させていると回答したと報告しており、アイデンティティリスクアセスメント市場全体での需要を強化している。
欧州アイデンティティリスクアセスメント市場
欧州は、アイデンティティリスクアセスメント市場において規制活動が非常に活発な地域である。AMLRおよびeIDAS 2.0は、EU加盟国全体で同期されたコンプライアンスサイクルを生み出している。France Identitéは2025年末までに350万人の市民を登録し、1,800以上の政府サービスにわたるデジタルオンボーディングをサポートしている。BSIおよびANSSIは、電子身分証明書データへのサービスプロバイダーのアクセスに関する継続的な制限を強調している。
アジア太平洋、南米および中東・アフリカ アイデンティティリスクアセスメント市場
アジア太平洋地域は、2032年までに17.93%のCAGRで拡大すると予測されている。インドは、アーダール連携のアイデンティティインフラと大規模なリアルタイム決済基盤を組み合わせている。日本の金融庁は、2026年3月に三菱UFJ信託銀行および34のその他の組織と共に、検証可能なクレデンシャルベースの電子KYCの実証実験を行った。この実験では、異なる組織が発行したクレデンシャル間の相互運用性が検証された。南米、中東、およびアフリカは、決済インフラ、デジタルファイナンスプログラム、および金融包摂イニシアチブを通じて需要を加えている。
競合環境
アイデンティティリスクアセスメント市場は、上位層が適度に集中しており、専門プロバイダーが断片化したグループを形成しています。大規模なデータネットワーク、サイバーセキュリティプラットフォーム、アイデンティティインテリジェンス企業は、データカバレッジ、モデルパフォーマンス、製品の幅広さで競争しています。専門ベンダーは、国固有、ワークフロー固有、または業界固有の要件に対応しています。競争の焦点は、単一のチェックから、人間、機械、人工知能エージェントのアイデンティティに対するリンクされた管理策へと移行しています。これは、確認、モニタリング、アクセス制御、対応機能を接続できるベンダーに有利に働きます。
Palo Alto Networksは2026年2月にCyberArkの買収を250億 米ドルで完了しました。同社はアイデンティティセキュリティプラットフォームをIdiraブランドの下に統合しました。CrowdStrikeは2026年1月にSGNLを7億4,000万 米ドルで買収する合意を発表し、クラウドアイデンティティおよびサービスとしてのソフトウェアシステム全体にジャストインタイム認可を拡張しました。CrowdStrikeはまた、MicrosoftとのパートナーシップをMicrosoft Marketplaceを通じてFalconプラットフォームを提供するよう拡大しました。これらの動きは、より大規模なセキュリティプラットフォームが買収と流通パートナーシップを通じてアイデンティティ機能を追加していることを示しています。
非人間および人工知能エージェントのアイデンティティに対する管理策、中小企業向けサービス、クロスボーダーオーケストレーションにはオープンな機会が残っています。コンソーシアムによる詐欺シグナル共有、プロバイダーが広範な検証済みアイデンティティネットワークを持つ場合に予測モデルを強化できます。プレゼンテーション攻撃検知とアイデンティティ保証標準は、重要な調達テストとなりつつあります。これらの標準はアイデンティティリスクアセスメント市場への参入に対する技術的要求を高め、アイデンティティリスクアセスメント市場をさらに再形成する可能性があります。
アイデンティティリスクアセスメント業界リーダー
-
LexisNexis Risk Solutions
-
Experian Information Solutions, Inc.
-
Equifax Inc.
-
TransUnion LLC
-
Thales Group
- 注:主要企業の掲載順は順位を示すものではありません。
アイデンティティリスクアセスメント市場 このレポートでカバーされる企業
- LexisNexis Risk Solutions
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- Thales Group
- Mastercard Incorporated
- GB Group plc
- Entrust Corporation
- Jumio, Inc.
- Trulioo Information Services Inc.
- Mitek Systems, Inc.
- IDEMIA Identity & Security France S.A.S.
- Socure, Inc.
- Alloy, Inc.
- Persona Identities, Inc.
- Sumsub
- Veriff OÜ
- Sift Science, Inc.
- SAS Institute Inc.
- NICE Ltd.
- CyberArk Software Ltd.
- Microsoft Corporation
- Okta, Inc.
- CrowdStrike Holdings, Inc.
- Silverfort, Inc.
最近の産業開発事情 アイデンティティリスクアセスメント市場
- 2026年10月:Equifaxは、eコマース小売業者、金融機関、通信会社がデジタルプラットフォーム全体で高度な自動化された詐欺ネットワークを検知するのを支援するために設計された、AIを活用した2つの新しいインテリジェンスソリューション「Signal Score for Email」と「Signal Score for Device」を発売しました。これらは既存の詐欺スタックへの統合のためにAPIを通じて提供されます。
- 2026年9月:LexisNexis Risk Solutionsは、手動介入なしに各組織固有の取引データと詐欺パターンから継続的に学習する自己調整型AI詐欺検知ソリューション「Emailage Adaptive」をリリースし、2026年決済詐欺防止イノベーション部門プラチナ賞を受賞しました。
- 2026年6月:SilverfortはAIエージェントのアイデンティティセキュリティ管理策をMicrosoft Copilot Studioと統合し、Copilotエージェントが行動しようとする正確な瞬間にインラインのアイデンテティセキュリティポリシーを適用し、実行前に不正アクセスをブロックします。
- 2026年2月:Palo Alto Networksは約250億 米ドルでCyberArkの買収を完了し、アイデンティティセキュリティプラットフォームをIdiraブランドの下にそのエコシステムに統合しました。これは人間、機械、エージェントのアイデンティティをカバーするプラットフォーム化戦略のコア要素として位置付けられています。
グローバルアイデンティティリスクアセスメント市場レポートの調査範囲
アイデンティティリスクアセスメント市場は、顧客、従業員、パートナー、マーチャント、機械、AIエージェントにわたるアイデンティティ関連リスクを評価、スコアリング、モニタリング、軽減するために使用されるソリューションとサービスをカバーしています。アイデンティティリスクスコアリング、不正検知、継続的モニタリング、アイデンティティ脅威検知・応、リスクベースの意思決定が含まれます。
アイデンティティリスクアセスメント市場は、製品タイプ(本人確認・証明ソリューション、アイデンティティリスクスコアリング・意思決定、不正検知・防止、継続的アイデンティティモニタリング、アイデンティティ脅威検知・対応、アイデンティティオーケストレーション・ワークフロー)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アプリケーション(顧客オンボーディング・口座開設、決済承認・取引モニタリング、認証・ステップアップアクセス、信用審査・ローン意思決定、保険金詐欺検知、マーチャント・マーケットプレイスリスク管理、その他のアプリケーション)、エンドユーザー業界(銀行・金融サービス・保険(BFSI)、政府・行政、医療・ライフサイエンス、小売・eコマース、通信・メディア、旅行・ホスピタリティ、その他の業界)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 本人確認・証明ソリューション |
| アイデンティティリスクスコアリング・意思決定 |
| 不正検知・防止 |
| 継続的アイデンティティモニタリング |
| アイデンティティ脅威検知・対応 |
| アイデンティティオーケストレーション・ワークフロー |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 顧客オンボーディング・口座開設 |
| 決済承認・取引モニタリング |
| 認証・ステップアップアクセス |
| 信用審査・ローン意思決定 |
| 保険金詐欺検知 |
| マーチャント・マーケットプレイスリスク管理 |
| その他のアプリケーション |
| 銀行・金融サービス・保険(BFSI) |
| 政府・行政 |
| 医療・ライフサイエンス |
| 小売・eコマース |
| 通信・メディア |
| 旅行・ホスピタリティ |
| その他の業界 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | 本人確認・証明ソリューション | |
| アイデンティティリスクスコアリング・意思決定 | ||
| 不正検知・防止 | ||
| 継続的アイデンティティモニタリング | ||
| アイデンティティ脅威検知・対応 | ||
| アイデンティティオーケストレーション・ワークフロー | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 顧客オンボーディング・口座開設 | |
| 決済承認・取引モニタリング | ||
| 認証・ステップアップアクセス | ||
| 信用審査・ローン意思決定 | ||
| 保険金詐欺検知 | ||
| マーチャント・マーケットプレイスリスク管理 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・行政 | ||
| 医療・ライフサイエンス | ||
| 小売・eコマース | ||
| 通信・メディア | ||
| 旅行・ホスピタリティ | ||
| その他の業界 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
アイデンティティリスクアセスメント市場の規模はどのくらいですか?
アイデンティティリスクアセスメント市場規模は、2026年に12.51 ビリオン 米ドル、2027年に14.63 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 15.34%で成長し、2032年までに29.87 ビリオン 米ドルに達する見込みです。
アイデンティティリスクアセスメントツールへの需要を牽引しているものは何ですか?
ディープフェイク攻撃、合成アイデンティティ詐欺、デジタルオンボーディング、リアルタイム決済、規制要件が需要を高めています。
どの製品タイプが売上をリードしていますか?
不正検知・防止が製品タイプ別売上をリードしており、2026年のシェは26.34%です。
最も多く使用されている展開モデルはどれですか?
クラウドベースの展開が2026年の売上の67.58%を占め、2032年にかけてCAGR 17.81%で拡大する見込みです。
最も急速に拡大しているエンドユーザーグループはどれですか?
政府・行政は2032年にかけてCAGR 19.22%で拡大する見込みです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、デジタルアイデンティティと決済インフラに支えられ、2032年にかけてCAGR 17.93%で拡大する見込みです。