
米国精子バンク市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.84 十億米ドル |
| 市場規模 (2026) | 1.9 十億米ドル |
| 市場規模 (2031) | 2.26 十億米ドル |
| 成長率 (2026 - 2031) | 3.52 % |
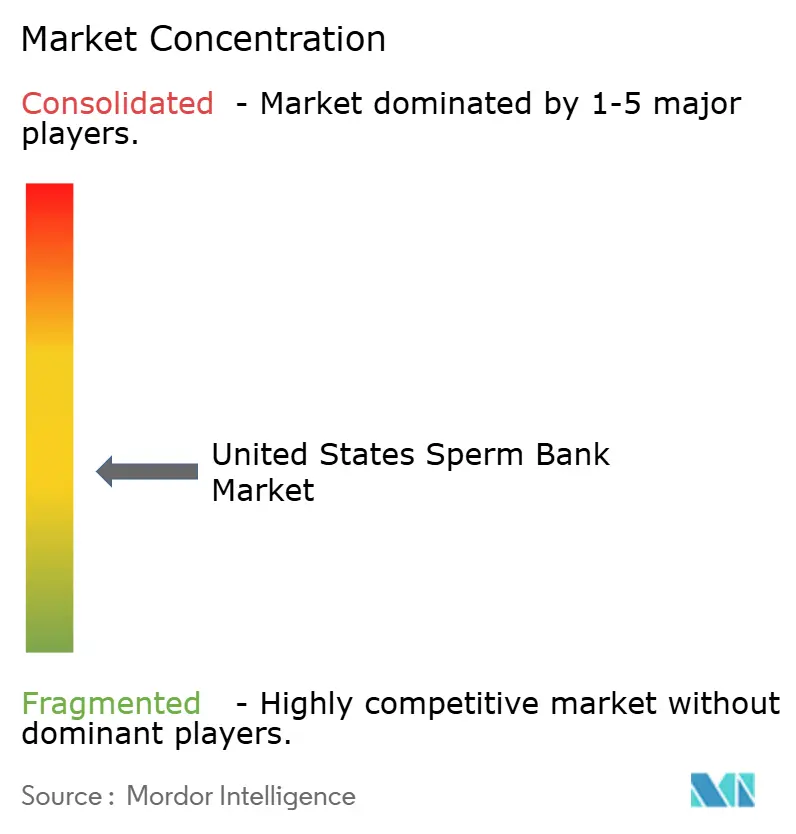
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国精子バンク市場分析
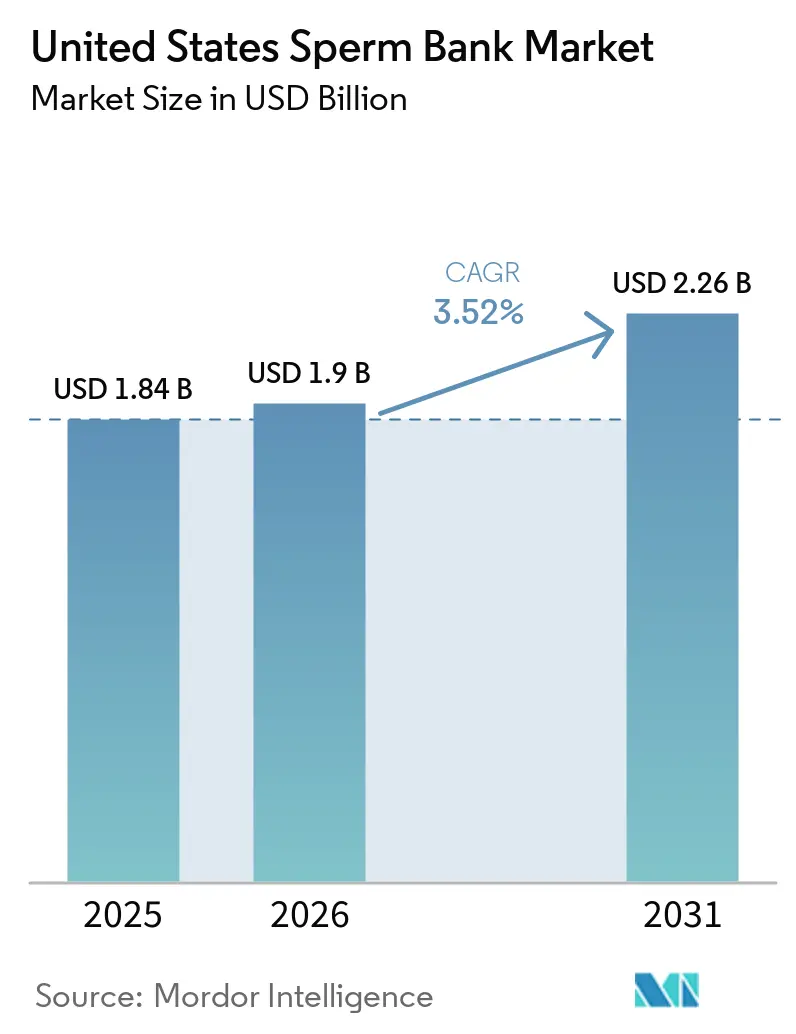
米国精子バンク市場規模は、2025年に18.4億米ドル、2026年に19億米ドルと予測され、2026年から2031年にかけてCAGR 3.52%で成長し、2031年までに22.6億米ドルに達する見込みです。
米国(US)精子バンク市場のクライアント基盤は、以前の不妊異性愛カップルへの集中から大きく拡大しており、シングル女性およびLGBTQ+のファミリービルダーが生殖補助医療におけるドナー精子利用者の約75%を占めています。この変化は、多くの受領者が時間をかけて複数回の妊娠を目指し、別々の治療過程においてドナー調達・保存・マッチングサポートを継続して利用するため、より安定した反復需要を支えています。米国精子バンク市場はまた、予防的精子凍結保存からも支持を得ており、精液の質の低下に関する査読済みエビデンスが、より多くの健康な男性に対し、不妊の診断を待つのではなく早期にバンキングを行うよう促しています。主要プロバイダーが極めて低いドナー受入率を報告していることから、供給が主な運営上の制約となっており、採用のわずかな改善でも使用可能な在庫と短期的な収益転換を迅速に変化させる可能性があります。雇用主によるカバレッジは米国精子バンク市場における初回導入においてより重要になりつつあり、適用除外生殖補助給付に関する連邦提案が2027年以降、より多くの労働者を補助付き精子バンキングおよびドナー精子アクセスへと移行させる可能性があります(最終決定された場合)。
主要レポートのポイント
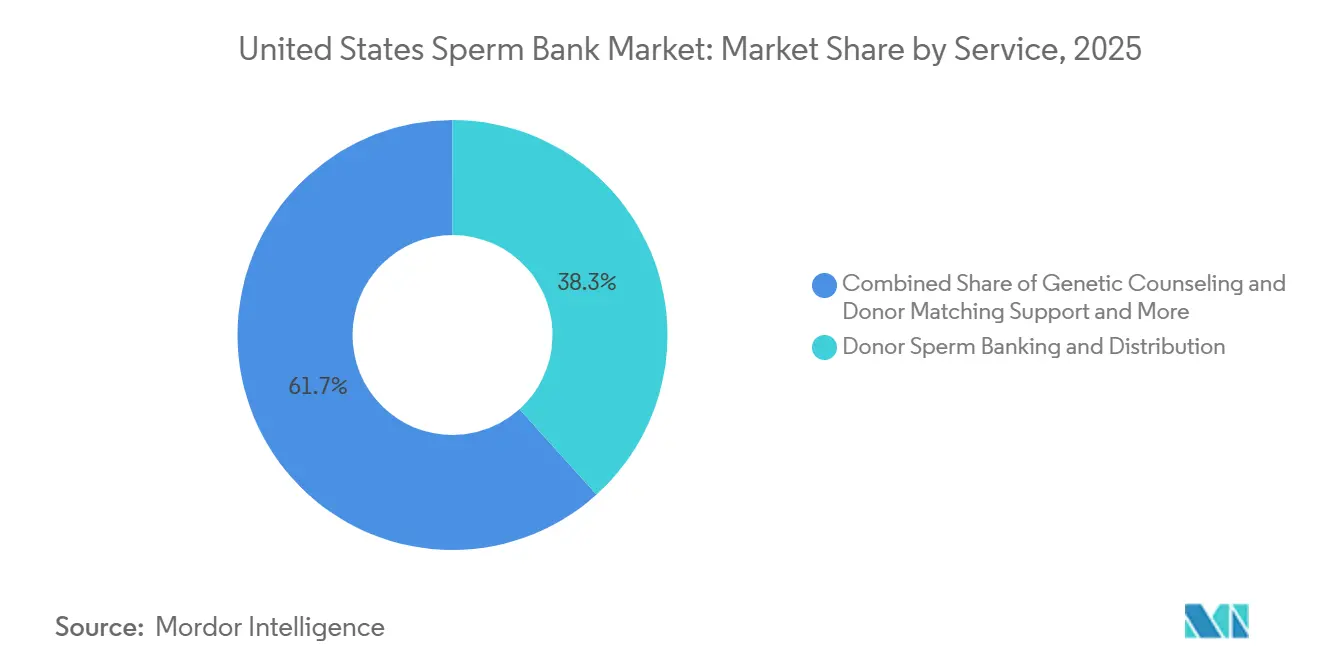
- サービス別では、ドナー精子バンキングおよび配布が2025年に38.31%の収益シェアでトップとなり、遺伝カウンセリングおよびドナーマッチングサポートは2031年までに6.38%のCAGRで拡大する見込みです。
- ドナータイプ別では、既知ドナーが2025年に55.24%シェアを保持し、2031年までの予測CAGRも4.52%と最高を記録しました。
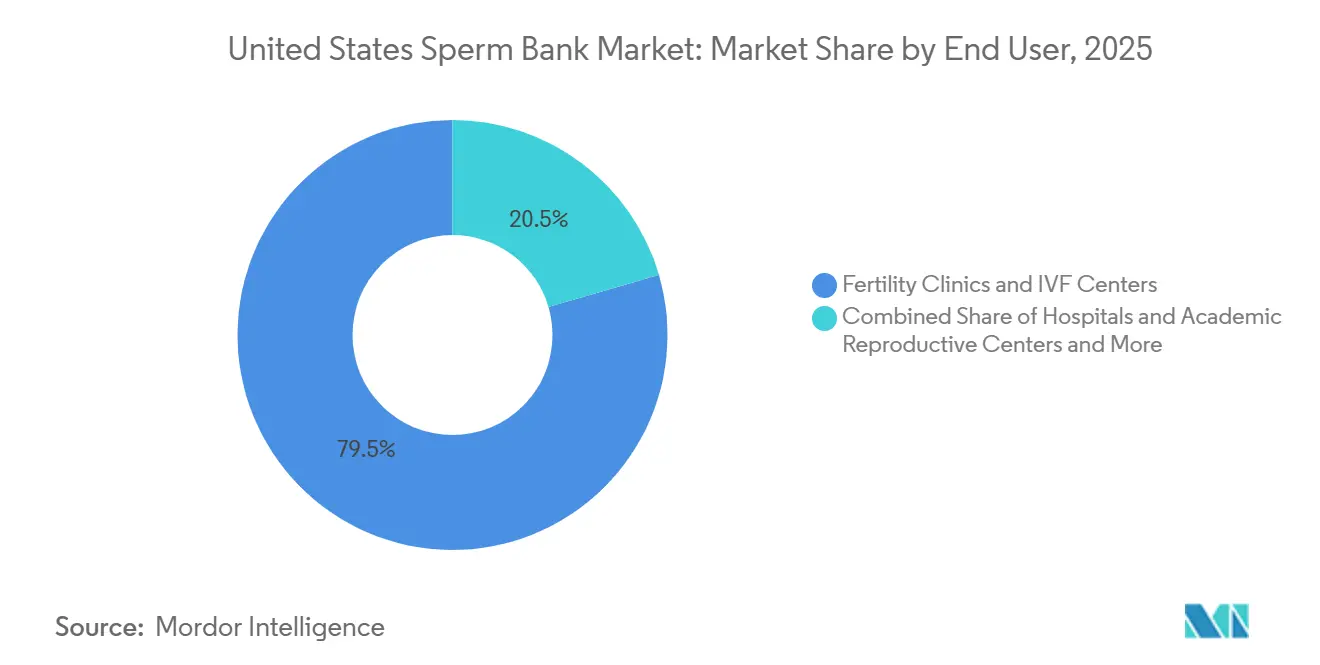
- エンドユーザー別では、不妊クリニックおよびIVFセンターが2025年に79.52%のシェアを占め、ダイレクト・トゥ・コンシューマー向け妊孕性温存は2031年までに7.25%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国精子バンク市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 晩婚化・晩産化および男性不妊の低下 | +0.9% | 全国的、特にニューヨーク、ロサンゼルス、シカゴ、ボストンを含む都市圏に最も集中 | 長期(4年以上) |
| LGBTQ+およびシングル女性によるファミリービルディング | +0.8% | 全国的、西海岸および北東部での早期導入から南部および中西部へ拡大 | 長期(4年以上) |
| 雇用主負担による生殖補助給付の拡大 | +0.6% | 全国的、カリフォルニア州、テキサス州、ニューヨーク州、マサチューセッツ州で最も高い影響 | 中期(2〜4年) |
| 拡大された保因者スクリーニングおよびドナーマッチングツール | +0.5% | 全国的、カリフォルニア州、ニューヨーク州、イリノイ州での早期利益 | 中期(2〜4年) |
| クリニックと精子バンクのパートナーシップモデル | +0.4% | 全国的、中部大西洋岸、南東部、太平洋岸北西部に集中 | 短期(2年以内) |
| 在宅採取およびデジタル保存アクセス | +0.4% | 全国的、高速ブロードバンド都市圏での早期普及から郊外・農村部への拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
晩婚化・晩産化および男性不妊の低下
晩産化は、多くの男性がキャリアを築く時期と妊孕性が最も高い時期との間のギャップを広げており、この時期のミスマッチが米国精子バンク市場全体で早期温存の決断を支えています。この変化は、精子バンキングを医学的に診断された不妊症の枠を超え、がん治療前、軍への派遣前、加齢、または晩産化の決断を前に選択肢を温存したい男性による予防的利用へと移行させています。これは財務的にも重要であり、早期に保存に入ったサンプルは数年間有効であり続けることができ、長期保存収益の請求期間を延長し、即時の治療サイクルへの依存度を低下させます。米国精子バンク市場はまた、精液の質が一定ではなく、不妊の問題が正式に診断される前に低下する可能性があるという認識の広まりからも恩恵を受けています。Cell Death Discoveryに掲載された査読済み論文は、精子濃度の継続的な年間低下を報告しており、依然として健康であると考えている男性の間での早期温存とより頻繁な検査の必要性を強化しています。これにより、米国精子バンク市場は、近い将来の妊娠のためのドナーバイアルのみに基づいて構築されたものよりも、より安定した反復収益基盤を持つことになります。
LGBTQ+およびシングル女性によるファミリービルディング
米国精子バンク市場のユーザー構成はシングル女性およびLGBTQ+世帯へと決定的にシフトしており、この変化は現在、需要形成の中心となっています。2026年のボストン大学ロー・レビューの分析によると、パートナーのいない女性とLGBTQ+の人々が合わせて、生殖補助医療においてドナー精子を使用する人の約75%を占めています。NPRは2026年1月に、40代のシングル女性がIVFを使って子どもを持つケースが増えていると報告しており、これにより不妊症を抱える異性愛カップルを中心とした従来の治療パターン以外でもドナー精子需要が活発に維持されています。Marketplaceは2025年に、クリニックが自分のタイムラインで親になることを計画しているシングル女性からの問い合わせの継続的な増加を目にしていると報告しており、これが米国精子バンク市場への安定した受入パイプラインを支えています。これらのクライアントは多くの場合、治療を意図的なファミリービルディングの決断として捉えており、自己負担で支払う場合でも需要をより安定させる可能性があります。米国精子バンク市場はまた、多くの受領者が正式なスクリーニング、追跡可能な記録、および明確な法的文書を求めており、認可を受けたクライアントバンクが非公式な取り決めよりも一貫して提供できることからも恩恵を受けています。
雇用主負担による生殖補助給付の拡大
雇用主は生殖補助給付をより広範な労働力給付へと転換しており、精子凍結保存は米国精子バンク市場全体でその給付設計の変化とともに移行しています。労働省、保健福祉省、財務省は2026年5月に、ERISAおよびACAの下で適用除外生殖補助給付カテゴリーを創設するための規則案を公表し、2027年1月を目標発効日としました[1]。これは、雇用主が標準的な医療保険に紐付けられた市場改革要件の全セットを発動させることなく、カーブアウト方式で精子バンキングまたはドナー精子サポートを提供できることを意味するため重要です。大規模機関はすでにこの方向に動いており、Microsoftは2025年のProgyny給付で精子凍結保存をカバーし、イェール大学とベイラー大学は2026年から卵子および精子凍結保存のカバレッジを提供しています。サンプルが雇用主負担プランに入ると、年間保存、更新、および関連サービスは最初の採取イベントをはるかに超えて継続することができます。この反復支払いパターンにより、米国精子バンク市場は、ほとんどのユーザーが全額自己負担で支払っていた頃よりも、より耐久性のある機関需要チャネルを持つことになります。
拡大された保因者スクリーニングおよびドナーマッチングツール
遺伝子スクリーニングはドナー選択における最も明確な付加価値レイヤーの1つになりつつあり、これにより米国精子バンク市場におけるカウンセリングおよびマッチング業務の収益貢献が高まっています。国立医学図書館の2024年のレビューでは、民族ベースのパネルが多民族集団において意味のあるリスクを見逃す可能性があるため、配偶子提供においては汎民族的な拡大保因者スクリーニングが現在広く支持されていることが指摘されています。同レビューでは、主要な実践環境が数百の遺伝子を検査するパネルを使用していることが説明されており、これにより意図する親に対するドナーマッチング協議の複雑さと価値の両方が高まっています。これは、遺伝カウンセリングおよびドナーマッチングサポートが米国精子バンク市場で最も成長の速いサービスラインである理由を説明するのに役立ちます。プロバイダーはドナー選択の時点での不確実性を低減するサポートに対してより高い料金を請求できるためです。スクリーニングはまた、適格なドナープール絞り込むため、ドナーが全プロセスをクリアした後は、厳選されたドナーカタログがクリニックと消費者にとってより価値あるものとなります。スクリーニング結果、表現型情報、およびガイド付きマッチングを組み合わせたバンクは、主にカタログ量で競合する販売者よりも米国精子バンク市場において強固な地位を維持できます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドナー精子および保存に関する高額な自己負担コスト | -0.6% | 全国的、ドナー精子をカバーする保険義務のない州で最も深刻 | 長期(4年以上) |
| 供給を制約する厳格なドナースクリーニング | -0.4% | 全国的、21 CFR第1271条の下でFDA認可施設すべてに影響 | 長期(4年以上) |
| 匿名性を弱める消費者向けDNAデータベース | -0.3% | 全国的、コロラド州およびワシントン州でより高い規制圧力 | 中期(2〜4年) |
| 州の開示および記録管理の相違 | -0.2% | コロラド州およびワシントン州で最も高く、州間業務への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドナー精子および保存に関する高額な自己負担コスト
コストは、雇用主のサポートや州レベルの給付支援なしにドナー精子、保存、および関連する不妊治療に直接支払わなければならない人々にとって、依然として最も明確な障壁です。この圧力は、大規模な雇用主プランの外側および不妊治療カバレッジがすでに確立されている州の外側で最も強く、米国精子バンク市場の一部を自己負担需要に依存させています。この問題は、サービスへのアクセスは容易になっているものの、償還がまだ不均一で多くの場合存在しないダイレクト・トゥ・コンシューマー向け温存において特に顕著です。Microsoft、イェール大学、ベイラー大学は現在、給付制度を通じて精子凍結保存をカバーしていますが、これらの例はまた、現在のアクセスがいかに選択的であるか、そしていかに普遍的でないかを示しています。連邦生殖補助給付規則案は時間をかけてアクセスを改善する可能性がありますが、2026年時点で多くの家族がまだ直面している高額な自己負担負担を取り除いてはいません。カバレッジが実質的に拡大するまで、価格は米国精子バンク市場における転換を制限し続けるでしょう。特に、計画的ではあるが任意のファミリービルディングの決断に依存するサービスにおいてはなおさらです。
供給を制約する厳格なドナースクリーニング
供給の成長は意図的に通過が困難なスクリーニングプロセスによって制約されており、これが米国精子バンク市場における主な運営上のボトルネックであり続けています。FDAの規則はドナーに対して広範な感染症パネルの検査を義務付けており、匿名ドナーのサンプルは臨床使用への放出前に隔離と再検査も受けます[2]。これらの要件が拡大された遺伝子スクリーニングおよび精液の質の基準と組み合わされると、受領者の好みによる需要スクリーニングが始まる前でも、使用可能なドナープールは非常に急速に絞り込まれます。Inception Fertilityは2026年5月に、MySpermBankがドナー応募者の1%未満しか受け入れないと述べており、需要が拡大する中でも供給側にいかに余裕がないかを示しています。薄いドナーパイプラインは、求められているプロファイルの在庫切れを引き起こし、クリニックと受領者の治療タイミングを遅らせる可能性があります。これは、制限要因が購買意欲ではなく適格な在庫となるため、需要が存在する場合でも米国精子バンク市場が収益を失う可能性があることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:ドナーバンキングが量をリード、遺伝カウンセリングが価値を牽引
ドナー精子バンキングおよび配布は2025年に米国精子バンク市場シェアの38.31%を占め、米国精子バンク市場内の主要な量の中心となっています。すべてのドナー妊娠サイクルはこのレイヤーを通過するため、最終的な用途が異なる場合でも、クリニックの紹介と直接購買者の需要の両方から恩恵を受けます。この量基盤は、クリニックが安定したドナーカタログ、信頼性の高い配送、および人工授精とIVFサイクルにわたる反復購入に依存する方法によって強化されています。クライアント精子バンキングおよび長期保存は、健康な男性、がん患者、および雇用主負担ユーザーが以前よりも早期にサンプルを保存しているため、別の需要ストリームを追加しています。精液分析および男性不妊検査も活動を支えていますが、在宅採取と郵送検査が米国精子バンク市場全体でより受け入れられるようになるにつれ、この業務の一部はクリニックの外に移行しています。
遺伝カウンセリングおよびドナーマッチングサポートは2031年までに6.38%のCAGRで成長すると予測されており、サービス別の米国精子バンク市場規模において最も速いサービス成長率です。このサービスは、拡大された保因者スクリーニング、表現型レビュー、および開示に関する質問が、専門家のサポートなしに意図する親が対処するのが難しくなっているため、価値を高めています。生殖補助生殖学ジャーナルの2025年の研究では、Cryos Internationalが匿名という用語から非ID開示へと移行したことが報告されており、遺伝子データベースがドナーのアイデンティティに関する期待をどのように再形成しているかを反映しています。この言語の変化はドナー選択時のカウンセリングの必要性を高めます。なぜなら、受領者は以前の年よりも将来のアイデンティティアクセスをより直接的に考慮するようになっているからです。指定ドナースクリーニングおよび隔離は規模が小さく拡大も遅いですが、規制された取り扱いと放出規則は米国精子バンク産業において回避が困難であるため、耐久性のある役割を維持しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ドナータイプ別:既知ドナーの優位性が市場構造を再形成
既知ドナーは2025年に米国精子バンク市場規模の55.24%のシェアを占め、2031年までに4.52%のCAGRで成長すると予測されています。この組み合わせは、主要なドナータイプが小規模な新興ニッチに道を譲るのではなく、依然として勢いを増していることを示しています。既知ドナーの魅力は実用的であり、受領者は認可されたプロセスを使用しながらも、コミュニケーション、家族の制限およびアイデンティティ開示に関してより明確な期待を確保できます。また、スクリーニング、記録管理、および規制されたバンクを通じた法的構造を望みながらも開放性を求める多くのLGBTQ+家族の好みにも合致しています。2025年1月から施行されたコロラド州のドナー開示フレームワークは、識別情報と病歴の取り扱い方法を厳格化することで、透明性のある取り決めへのさらなる圧力を加えています。
アイデンティティ開示ドナーは、ドナーとの既存の個人的な関係を管理することなく、子どもの将来のアクセスを望む受領者にとっての中間的な選択肢として機能しています。匿名ドナーは依然として米国精子バンク市場の一部にサービスを提供しており、特に購買者が即時のプライバシーを優先する場合や、既知ドナーチャネルでは容易に入手できないドナープロファイルを求める場合に利用されています。それでも、BMC医療倫理の2026年の論文では、ダイレクト・トゥ・コンシューマー向け遺伝子検査が配偶子ドナー妊娠に対して新たな倫理的・実際的な課題を生み出していることが指摘されており、約束された匿名性の現実世界での耐久性を弱めています。生殖補助生殖学ジャーナルの2025年の研究では、ドナー応募者が非ID開示からID開示へと移行することの方が逆よりも多いことが判明しており、供給側の期待が受領者の需要と同じ方向に動いていることを示しています。これらのトレンドは合わせて、米国精子バンク産業がそのカタログ全体でドナーの透明性、カウンセリング、および法的リスクをどのように位置付けるかを変えています。
エンドユーザー別:クリニックの優位性は持続的だが、DTCが成長エンジン
不妊クリニックおよびIVFセンターは2025年に米国精子バンク市場シェアの79.52%を占めており、紹介パイプラインが米国精子バンク市場にとって依然として中心的であることを示しています。クリニックが優位を占めるのは、管理された取り扱い、ラボの監視、および治療コーディネーションが多くの人工授精およびIVF経路において依然として不可欠であるためです。その重要性は、調達を信頼できる少数のバンクに誘導し、患者の摩擦を軽減する優先パートナー契約によって強化されています。2026年3月に発表されたFairfax CryobankとIVI RMA北米との提携は、北米の27の研究所にわたってその機関チャネルを拡大しました。病院および学術生殖センターは安定した需要を追加しますが、その購買決定は消費者の好みよりも正式なコンプライアンスおよび品質レビュープロセスに従う傾向があります。
ダイレクト・トゥ・コンシューマー向け妊孕性温存は2031年までに7.25%のCAGRで拡大すると予測されており、エンドユーザー別の米国精子バンク市場規模において最も速いエンドユーザー成長率です。この成長は、まだ完全なクリニック関与の準備ができていない人々にとっての在宅採取、郵送ロジスティクス、および低いコーディネーション負担の魅力を反映しています。Legacyの2026年5月のProteX採取技術を使用したアップグレード在宅キットの発売は、デジタルプラットフォームが利便性だけでなく臨床的信頼性を追求していることを示しています。遠隔採取モデルはまた、非公式または未検証のチャネルではなく規制された実験室システムを通じて検査と保存を経路付けることができる場合にも恩恵を受けます。その結果、米国精子バンク市場は医療品質基準から完全に離れることなく、クリニックの壁を超えて拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
西海岸は、大規模な精子バンク容量と深い生殖医療インフラ、および意図する親の間での高い認知度を組み合わせているため、米国精子バンク市場において最も明確な集中拠点であり続けています。カリフォルニア州はロサンゼルスのCalifornia Cryobankとオークランドのスパーム・バンク・オブ・カリフォルニアを通じてこの地位を固め、太平洋岸北西部はSeattle Sperm BankとCascade Cryobankを地域ネットワークに加えています。California Cryobankの一部のドナーの待機リストは2026年に2,500人を超えるクライアントに達しており、クリニック活動が活発で支払い意欲の高い高需要の沿岸都市圏において供給がいかに急速に逼迫するかを示しています。規制もこの地域で最も速く動いており、コロラド州は2025年1月からドナー開示規則を施行し、ワシントン州は統一親子関係法の枠組みの下で開示義務を維持しています[3]。高密度の需要と重いコンプライアンスのこの組み合わせは、法的リソース、広範な在庫、および確立された配送システムを持つバンクに有利に働く傾向があります。
北東部および中部大西洋岸は、Fairfax Cryobank、New England Cryogenic Center、およびニューヨーク州、ニュージャージー州、ペンシルベニア州、バージニア州にまたがる不妊ネットワークに支えられ、米国精子バンク市場における第2の主要需要回廊を形成しています。Fairfaxは主要な同業他社の中で最も広い全国採取フットプリントを運営しており、単一の地域基盤に依存するのではなく、複数の州にわたってドナーとクリニックの関係を引き付けるのに役立っています。雇用主による生殖補助給付もこの回廊でより目立っており、Citiの2026年の給付設計は大企業プランがより広範なファミリービルディングサポートに資金を提供する意欲があることを示しています。2026年3月のFairfaxとIVI RMA北米との提携は、ドナー供給を大規模な研究所およびクリニック基盤により緊密に結びつけるため、この回廊で最も重要となるはずです。これにより、機関カバレッジが拡大するにつれて、この地域は反復調達、保存更新、および高付加価値カウンセリング業務に適した位置に置かれています。
南部および中西部は、デジタルファーストのプレイヤーが従来の沿岸コア以外の需要を求めるにつれ、米国精子バンク市場の主要な拡大ゾーンになりつつあります。Inception Fertilityは2026年5月にヒューストンからMySpermBankを立ち上げ、デジタルファーストモデルとThe Prelude Networkのクリニックフットプリントを通じて、より広い全国的なリーチを直接ターゲットにしました。これらの地域はまた、長い移動時間が郊外および農村部のユーザーにとって対面でのバンキングを非現実的にする可能性があるため、在宅採取モデルにも適しています。在宅サービスが採取技術と配送管理を改善するにつれ、米国精子バンク市場は地元の採取サイトの完全な整備を待つことなく、サービスが行き届いていない地域に到達できます。
競合環境
米国精子バンク市場は上位では適度に集中しており、その下では断片化しており、2つの大きなブランドが依然として重要であるが、単一の企業が市場全体の条件を設定できるようには見えないという状況を生み出しています。California CryobankとFairfax Cryobankは、長年にわたって構築されたブランド認知度、ドナーの深さ、およびクリニックとの関係を通じて依然として最も強固な地位を保持しています。彼らの優位性は低価格とはあまり関係がなく、在庫の質、スクリーニングの厳格さ、配送の信頼性、および治療環境における信頼された配置とより関係があります。このモデルは主要企業の関連性を維持しますが、ドナー検索、サンプル採取、および選択後のサポートにおける摩擦を低減できる挑戦者にも余地を残しています。したがって、米国精子バンク市場における競争圧力は、テクノロジーがコンプライアンスへの期待を弱めることなくアクセスを簡素化できる場所で最も急速に高まっています。
Inception Fertilityの2026年5月のMySpermBankの立ち上げは、精子バンキングを他の生殖ブランドとクリニックの関係をすでに含む、より広範な生殖補助サービスプラットフォーム内に配置するため、強力な例です。Fertioの2026年3月のCascade Cryobankの買収は別の例であり、ヨーロピアン・スパーム・バンクの能力とドナー管理システムを、緩やかな有機的参入ではなく買収を通じて米国に持ち込みました。Fairfaxもまた2026年3月にIVI RMA北米とのパートナーシップを通じて地位を強化し、そのドナーカタログを大規模な臨床ネットワークにより緊密に結びつけました。これらの動きは、米国精子バンク市場における次の競争ステップが、スタンドアロンのカタログ成長ではなくプラットフォーム統合であることを示しています。また、国境を越えた資本とクリニック主導の流通が、単純な地理的拡大よりも重要になることを示唆しています。
ホワイトスペースは、採取サイトへのアクセスが限られており、精子を保存する決断が時間的に敏感な場合がある軍、腫瘍学、農村部、および半都市部のユースケースで最も強く残っています。Legacyは、より広い臨床使用のために設計されたアップグレード在宅キットでそのギャップを狙っており、デジタル参入者が利便性の主張だけでなく検証済み採取ツールを通じて信頼を構築しようとしていることを示しています。供給側では、厳格なスクリーニングが適格な応募者のわずかな増加でも価格競争よりも速く在庫を拡大できることを意味するため、ドナー採用が最も防御可能な優位性であり続けています。強力な採用と透明な開示ポリシーおよび信頼できるクリニックパートナーシップを組み合わせたバンクは、米国精子バンク市場において耐久性のある優位性を維持するはずです。
米国精子バンク産業リーダー
-
California Cryobank
-
Fairfax Cryobank
-
Xytex Corporation
-
Seattle Sperm Bank
-
Cryos International USA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Inception FertilityがMySpermBankを立ち上げました。これはThe Prelude Networkの90以上のクリニックフットプリント内で完全子会社として運営されるデジタルファーストのドナー精子プラットフォームです。このプラットフォームはドナー応募者の1%未満を受け入れ、IUI、ICI、およびIVFバイアル形式を提供し、米国およびカナダ全体のクリニック紹介ドナー精子セグメントでCalifornia CryobankおよびFairfax Cryobankと直接競合しています。
- 2026年3月:国際的な生殖補助ケアグループであり、ヨーロピアン・スパーム・バンクの親会社であるFertioが、ワシントン州リンウッドのCascade Cryobankを買収し、米国市場への初参入を果たしました。この買収により、Fertioの20年以上にわたるグローバルドナー管理技術とCascadeのアーリー・ディスクロージャー・プログラムが組み合わされ、透明性主導のドナープログラムに焦点を当てた米国プラットフォームが確立されました。
米国精子バンク市場レポートの範囲
レポートの範囲として、精子バンクとは、将来の生殖利用のために精子を採取、保存、および保管する施設です。人工授精や体外受精(IVF)などの生殖補助技術を求める個人またはカップルに精子提供サービスを提供します。
米国精子バンク市場は、サービス別にドナー精子の配布とバンキング、クライアント精子の長期保存とバンキング、男性不妊の検査と精液分析、指定ドナーのスクリーニングと隔離、ドナーマッチングと遺伝カウンセリングのサポートにセグメント化されています。ドナータイプ別では、市場は既知のアイデンティティを持つドナー、匿名ドナー、およびアイデンティティ開示ドナーに分類されています。エンドユーザー別では、市場はIVFセンターおよび不妊クリニック、学術生殖センターおよび病院、ならびにダイレクト・トゥ・コンシューマー向け妊孕性温存を求めるクライアントに分けられています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されています。
| ドナー精子バンキングおよび配布 |
| クライアント精子バンキングおよび長期保存 |
| 精液分析および男性不妊検査 |
| 指定ドナースクリーニングおよび隔離 |
| 遺伝カウンセリングおよびドナーマッチングサポート |
| 既知ドナー |
| 匿名ドナー |
| アイデンティティ開示ドナー |
| 不妊クリニックおよびIVFセンター |
| 病院および学術生殖センター |
| ダイレクト・トゥ・コンシューマー向け妊孕性温存クライアント |
| サービス別 | ドナー精子バンキングおよび配布 |
| クライアント精子バンキングおよび長期保存 | |
| 精液分析および男性不妊検査 | |
| 指定ドナースクリーニングおよび隔離 | |
| 遺伝カウンセリングおよびドナーマッチングサポート | |
| ドナータイプ別 | 既知ドナー |
| 匿名ドナー | |
| アイデンティティ開示ドナー | |
| エンドユーザー別 | 不妊クリニックおよびIVFセンター |
| 病院および学術生殖センター | |
| ダイレクト・トゥ・コンシューマー向け妊孕性温存クライアント |
レポートで回答される主要な質問
米国における精子バンキングの需要を牽引しているものは何ですか?
需要は、シングル女性およびLGBTQ+世帯の多数を含む、より広いユーザー基盤と、妊孕性をより早期に温存したい男性による予防的凍結保存の増加によって支えられています。米国精子バンク市場は、2026年の19億米ドルから3.52%のCAGRで2031年までに22.6億米ドルに達すると予測されています。
どのサービスカテゴリーが収益をリードし、どれが最も速く成長していますか?
ドナー精子バンキングおよび配布が2025年に38.31%のシェアでトップとなりました。遺伝カウンセリングおよびドナーマッチングサポートは、2031年までに6.38%のCAGRで最も速く成長するサービスセグメントです。
なぜ既知ドナーはドナープログラムで支持を得ているのですか?
既知ドナーは2025年に55.24%のシェアを保持し、2031年までに4.52%のCAGRで最も速く成長するドナータイプでもあります。このシフトは、アイデンティティ、開示、および将来のコミュニケーションに関する明確さへのより強い需要を反映しています。
なぜ不妊クリニックはエンドユーザー需要を依然として支配しているのですか?
不妊クリニックおよびIVFセンターは2025年に79.52%のシェアを占めました。これは、ラボ管理、治療コーディネーション、および紹介関係が多くの人工授精およびIVFケースにおいて依然として重要であるためです。クリニックとバンクのパートナーシップもまた、調達を確立されたチャネルに集中させています。
ダイレクト・トゥ・コンシューマーチャネルは現在どれほど重要ですか?
ダイレクト・トゥ・コンシューマー向け妊孕性温存は、2031年までに7.25%のCAGRで最も速く成長するエンドユーザーカテゴリーです。成長は在宅採取、郵送ロジスティクス、および遠隔キットのより優れた臨床的検証によって支えられています。
成長を妨げる最大のリスクは何ですか?
主なリスクは需要ではなく供給です。厳格なドナースクリーニングと隔離規則により受入率は極めて低く、MySpermBankは2026年にドナー応募者の1%未満を受け入れたと報告しています。