
ヨーロッパ 不動産保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
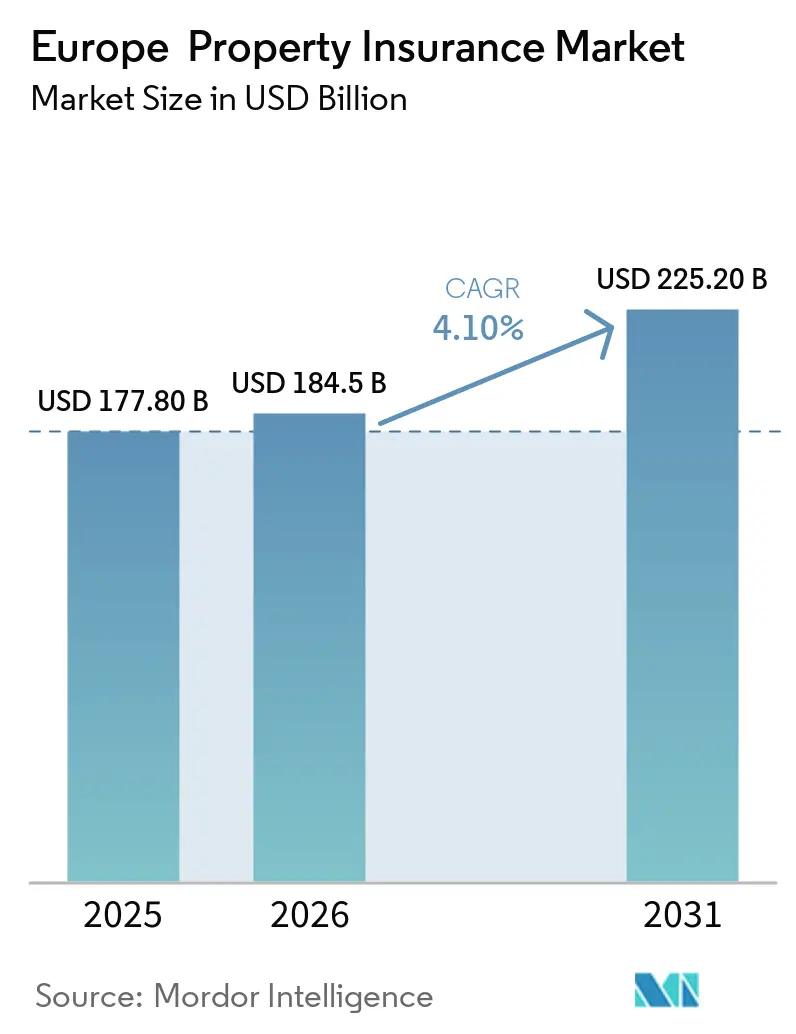
| 基準年の市場規模 (2025) | 177.80 十億米ドル |
| 市場規模 (2026) | 184.5 十億米ドル |
| 市場規模 (2031) | 225.20 十億米ドル |
| 成長率 (2026 - 2031) | 4.10 % |
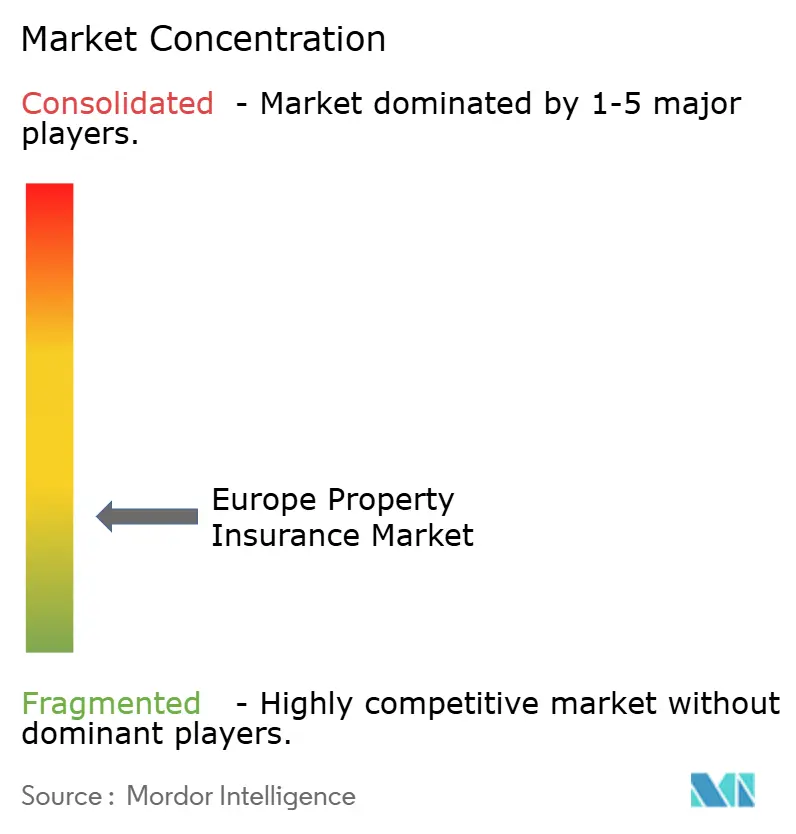
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ 不動産保険市場分析
ヨーロッパ不動産保険市場規模は、2025年の177.80 ビリオン 米ドルから2026年には184.5 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 4.10%で2031年までに225.20 ビリオン 米ドルに達すると予測されています。
自然災害による損失の増加が地域全体でより広範な財産保護の必要性を高めている一方、損失の相当部分は依然として無保険のままとなっています。EIOPAは、欧州連合における自然災害損失のうち保険でカバーされているのは過去数十年間でわずか25%に過ぎないと報告しており、保険会社と公的機関が対処すべき大きな保護ギャップが残されています。モデル化されたヨーロッパ諸国における不動産エクスポージャーは、建設活動と資産価値の上昇を背景に、2021年から2025年にかけて年間7%増加しました。規制上の措置、リスク分担の取り決め、デジタル流通がヨーロッパ不動産保険市場における保険料成長の範囲を拡大しています。修繕費用の上昇、保険料負担能力への懸念、将来の気候損失に関する不確実性も、高リスク地域における保険会社の補償拡大を制限する要因となっています。
主要レポートのポイント
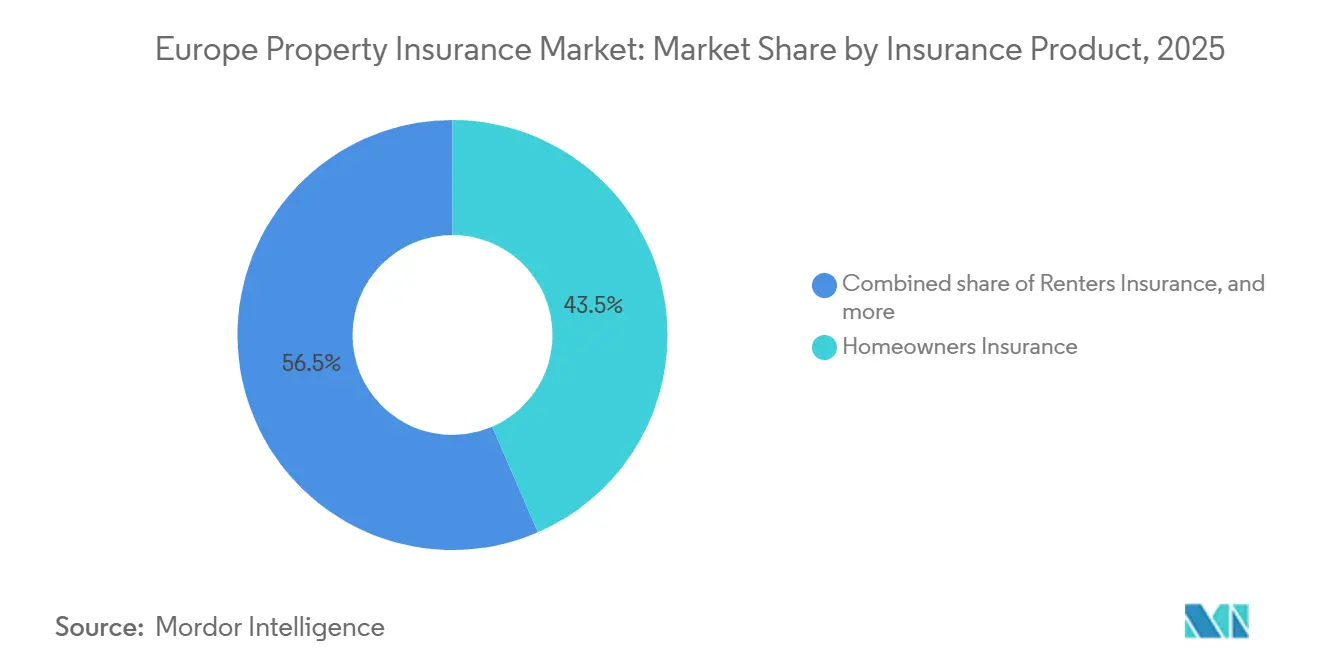
- 保険商品別では、住宅所有者保険が2025年のヨーロッパ不動産保険市場シェアの43.5%を占め、一方でランドロード保険は2031年にかけてCAGR 5.6%で成長すると予測されています。
- 補償タイプ別では、建物・構造物補償が2025年のヨーロッパ不動産保険市場シェアの60.3%を占め、一方で事業中断・収入損失補償は2031年にかけてCAGR 5.1%で成長すると予測されています。
- 不動産タイプ別では、住宅用不動産が2025年のヨーロッパ不動産保険市場の56.2%を占め、一方で工業・製造業用不動産は2031年にかけてCAGR 5.8%で成長すると予測されています。
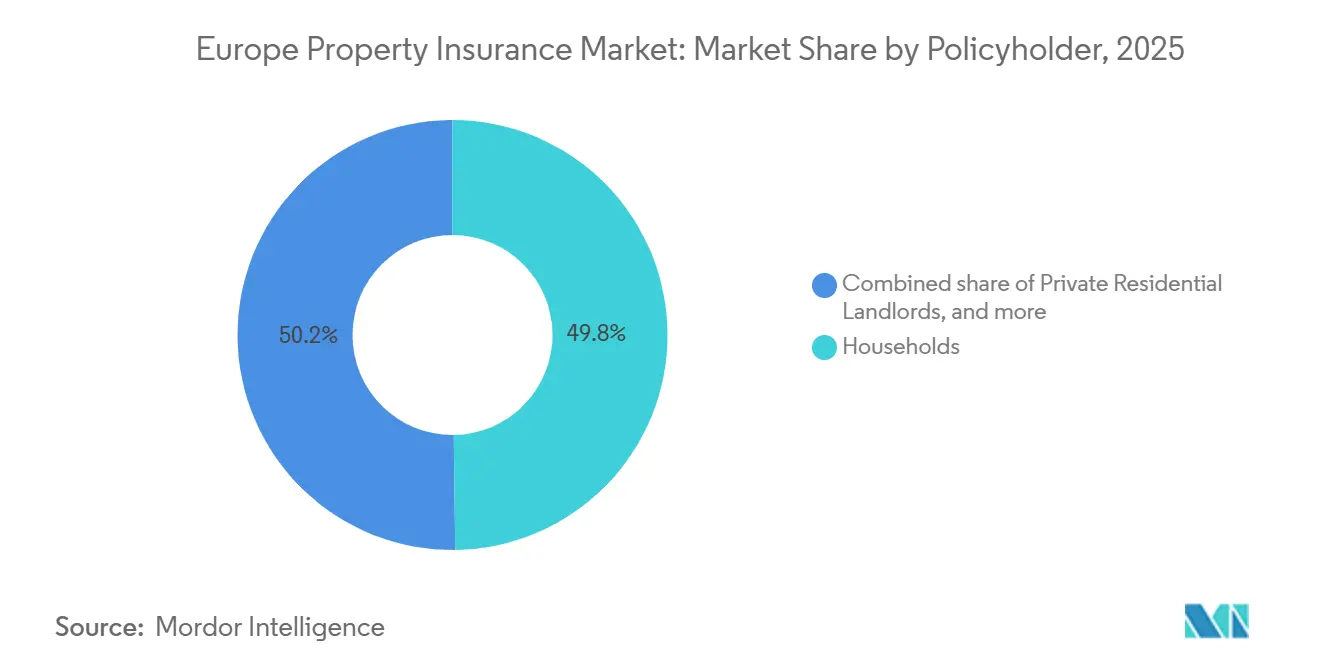
- 保険契約者別では、世帯が2025年のヨーロッパ不動産保険市場の49.8%を占め、一方でプロフェッショナル不動産オーナーは2031年にかけてCAGR 6%で成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2025年のヨーロッパ不動産保険市場の67.4%を占め、一方でエンベデッド・アフィニティチャネルは2031年にかけてCAGR 9.6%で成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ不動産保険市場の18.4%を占め、一方でイタリアは2031年にかけてCAGR 5.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ 不動産保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 不動産に関わる気候ハザードの頻度・深刻度の増加 | +1.2% | ヨーロッパ、 特にイタリア、スペイン、フランス、ドイツ、中央・東ヨーロッパ | 短期 (≤ 2年) |
| 高リスク地域における不動産価値とエクスポージャーの上昇 | +0.8% | 北部・ 西ヨーロッパ(英国、ドイツ、ベネルクス、フランスを含む) | 中期 (2〜4年) |
| 建設・修繕・代替コストの上昇 | +0.7% | ヨーロッパ、 特に英国とドイツへの圧力 | 短期 (≤ 2年) |
| 自然災害補償の拡大と官民リスク分担 | +0.6% | イタリア、 南ヨーロッパ、フランス、スペイン、ドイツ | 中期 (2〜4年) |
| データ主導型・パラメトリック型不動産リスクソリューション | +0.4% | ドイツ、 フランス、英国、イタリア、ヨーロッパ全域 | 中期 (2〜4年) |
| 不動産リスク予防技術の導入 | +0.3% | 北欧諸国、 英国、ドイツ | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
自然災害頻度の加速がヨーロッパ不動産リスクの再価格設定を促進
自然ハザードは、短期的なクレームイベントではなく、ヨーロッパ不動産保険市場における持続的なアンダーライティング課題となりつつあります。EIOPAは、2026年以前の4年間が1980年以降の気候関連損失において欧州で最もコストの高い5年間に含まれると指摘しました[1]。洪水、嵐、山火事、その他のハザードの頻度増加は、世帯および企業にとって包括的な財産補償の価値を高めています。また、保険会社が新規契約を価格設定する際の正確なハザードマッピング、保険約款、再保険保護の重要性も高まっています。ヨーロッパ不動産保険市場は補償需要から恩恵を受けられますが、価格設定と保護が追いつない場合、予想損失の増加によりアンダーライティングマージンが低下する可能性があります。そのため保険会社は、損失後のクレーム支払いと並行して、予防とリスク選択により大きな重点を置いています。
不動産価値と都市部エクスポージャーの上昇が被保険損失ポテンシャルを拡大
建物価値の上昇と新規建設により、ヨーロッパ全域で不動産損失にさらされる被保険価値が増加しています。Veriskは、モデル化したヨーロッパ諸国における不動産エクスポージャーが建設活動と資産価値の上昇に支えられ、2021年から2025年にかけて年間7%成長したと報告しています。英国では、住宅の再建費用が2026年1月までの1年間で4.9%上昇し、前年の3.8%増に続く上昇となりました[2]。代替価値の上昇はヨーロッパ不動産保険市場における収入保険料を拡大できますが、保険契が更新されない場合には過少保険のリスクも高まります。商業・工業用建物は修繕費用が標準的な年次インデックス調整を上回るペースで変動する可能性があるため、定期的な再評価が必要です。これにより、更新時の評価は保険会社とブローカーにとって重要なアンダーライティングおよび損失管理の実務となっています。
官民自然災害スキームが補償と対応可能な保険料を拡大
官民の取り決めは、ヨーロッパ不動産保険市場における自然災害保護を拡大するための重要な手段となりつつあります。イタリアの企業向け自然災害保険の義務化制度は、2025年3月の大企業への適用から2026年1月には中小企業へと拡大され、企業資産に対する地震、洪水、地滑り、浸水リスクをカバーしています。ドイツの保険協会は2025年12月、業界資金によるリスク分担を通じて40万棟の高リスク建物の保護を支援するElementar Reを提案しました[3]。EIOPAと欧州安定メカニズムは、不動産保護ギャップを50%から10%に縮小できる欧州巨大災害超過損失プールをモデル化しました。このような取り決めにより、民間保険会社が第一層の補償を提供し、公的メカニズムがより深刻な損失を吸収することが可能になります。このアプローチは、完全な民間補償の維持が困難な地域での保険提供可能性を改善する可能性があります。
パラメトリック型・データ主導型ソリューションがイノベーションの最前線を再形成
パラメトリック型・データ主導型商品は、ヨーロッパ不動産保険市場で対応可能なリスクの範囲を拡大しています。AXA XLとAXA Climateは、熱波や干ばつによる非損害事業中断などのリスクにパラメトリック構造を活用し、気象データによるクレーム決済の迅速化を支援しています。Generaliは2026年6月、洪水・自然災害アンダーライティングの強化を目的として、IntermapのAquarius RMAプラットフームの活用をポーランド、ハンガリー、スロベニアに拡大しました[4]。これらのツールは、過去データだけでは信頼性が低い場合に住所レベルの価格設定を支援できます。また、測定可能なイベントが所定の支払いを引き起こす場合、クレーム処理業務を削減することもできます。ヨーロッパ不動産保険市場では、デジタルツールがアンダーライティング判断と損失発生前のリスク予防の両方に活用されています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 不動産・自然災害保険料の上昇による保険料負担能力の制約 | -0.6% | イタリア、 スペイン、ギリシャ、ドイツおよび英国の高リスクゾーン | 短期 (≤ 2年) |
| 気候リスク、不確実性、よび保険可能性の制約 | -0.5% | 地中海沿岸、ドイツの洪水回廊、英国の山火事地域 | 中期 (2〜4年) |
| クレームコストインフレと修繕能力の制約 | -0.4% | ヨーロッパ、 特に英国とドイツへの深刻な圧力 | 短期 (≤ 2年) |
| 自然災害の慢性的な過少保険と補償ギャップ | -0.3% | 東ヨーロッパ、 南ヨーロッパ、高リスク農村地域 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
保険料負担能力が最も重要な場所での加入を抑制
保険料負担能力は、物理的な保護の必要性が高まっている地域でも、ヨーロッパ不動産保険市場における加入を制限する可能性があります。EIOPAの2025年調査では、ヨーロッパの回答者の17%が自然災害損害に対する財産補償を保有していることが判明しました。同調査では、収入制限、不明確な保険約款、公的支援への期待が需要の障壁として特定されました。ドイツでは、2025年に住宅用建物の41%が自然災害損害補償を欠いており、高リスク物件では年間保険料が2,000ユーロ(2,200米ドル)を超え、自然災害補償付き標準住宅保険の608ユーロ(668.8米ドル)と比較して高額となっています。修繕費用の上昇は、険料を引き上げ、大規模イベント後の請負業者能力に制約をもたらすことでさらなる圧力を加える可能性があります。低リスクの顧客が任意保険プールから離脱した場合、残存プールはより高いリスクにさらされ、手頃な価格での価格設定が困難になる可能性があります。
気候の不確実性が限界における保険可能性を制約
気候の不確実性により、保険会社はリスクにさらされた地域で持続可能な価格と補償条件を決定することが困難になっています。EIOPAと欧州安定メカニズムは、巨大災害モデリングアプローチの下でヨーロッパの不動産リスクの50%が無保険のままであると推定しました。この推定値は、より広い経済損失基盤をカバーする過去損失データのアプローチでは75%となっています。ドイツのエクスポージャーは、大雨プロセスの強化に伴い、嵐主導のパターンから洪水リスクがより大きな役割を果たすパターンへと移行しています。過去の損失表が新興ハザードパターンを十分に反映していない場合、保険会社はより詳細な位置データと予防措置を必要とします。これらの状況は、特に地海沿岸地帯、洪水回廊、慢性的な補償ギャップを抱える農村地域において、ヨーロッパ不動産保険市場の引受能力を狭める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険商品別:住宅所有者保険が市場を支え、ランドロード補償が加速
住宅所有者保険は2025年のヨーロッパ不動産保険市場の43.5%を占め、最大の商品カテゴリーであり続けました。その規模は、西ヨーロッパ全域の大規模な自己居住者人口と住宅ローンに関連する貸し手要件を反映しています。住宅投資も建物と家庭資産を保護する補償への需要を支えています。英国保険業者協会は、2025年に英国で3億700万ポンド(4億1,450万米ドル)の地盤沈下支払いを報告しました。解決済みの地盤沈下クレームの平均額は2026年第1四半期に17,820ポンド(24,057米ドル)に達し、1年前より9%高くなりました。これらのクレームは、住宅所有者保険において正確な再建価値が重要である理由を示しています。被保険価値が現在の修繕費用を反映していない場合、水漏れや地盤沈下による損失が収益に影響を与える可能性があります。この商品カテゴリーは、広範顧客リーチと実質的な被保険資産価値を組み合わせているため、ヨーロッパ不動産保険市場の中心であり続けています。その将来のパフォーマンスは、保険会社の価格設定、保険設計、予防的リスク管理に依存します。
ランドロード保険は2031年にかけてCAGR 5.6%で成長すると予測されており、最も成長の速い保険商品となっています。このカテゴリーは、プロフェッショナルな賃貸投資ポートフォリオと短期賃貸プラットフォームの継続的な利用から恩恵を受けています。これらのリスクには、標準的な住宅所有者保険の約款を超えた専門的な条件が必要です。商業用不動産保険は量的シェアでは小さいものの、物流、データセンター、高仕様オフィス資産における高い被保険価値から恩恵を受けています。賃借人保険は、商品設計と流通が歴史的に自己居住者に焦点を当ててきたため、南ヨーロッパと東ヨーロッパでは発展が遅れています。ヨーロッパ不動産保険業界は、複数の物件と多様なテナントプロファイルを持つランドロードに対するアンダーライティングアプローチも適応させています。保険条件は、建物の用途、空室状況、賠償責任、物件管理要件を反映する必要があります。これにより、財産補償とリスクサービスを組み合わせることができる保険会社にとって明確な機会が生まれます。また、プロフェッショナル管理および短期賃貸物件全体のクレーム頻度にも細心の注意が必要です。したがって、ヨーロッパ不動産保険市場は、個人および商業用商品ラインの中で異なる成長ドライバーを持っています。
補償タイプ別:構造物補償が優位を保ちながら事業中断ラインが勢いを増す
建物・構造物補償は2025年のヨーロッパ不動産保険市場の60.3%を占めました。これは個人および商業用不動産保険の両方における保護の基盤です。このカテゴリーは物理的な構造物をカバーするため、住宅ローン担保住宅と業所にとって不可欠です。その大きなシェアは、火災、洪水、嵐、その他の補償対象損害後の建物の高い代替費用を反映しています。動産・個人財産補償は、家庭用品と事業用機器に対する構造物保護を補完します。スマートホームデバイスと接続センサーは、保険会社が水漏れや火災ハザードをより早期に特定するのに役立ちます。これにより、顧客が予防ツールを一貫して使用する場合、損失の深刻度を軽減できます。ヨーロッパ不動産保険市場は、最大の保護ラインとして構造物補償に引き続き依存しています。建物価値と修繕費用は、このカテゴリーの重要な価格設定インプットであり続けます。構造物補償の規模は、更新時に保険金額を更新する強いニーズも生み出しています。
事業中断・収入損失補償は2031年にかけてCAGR 5.1%で成長すると予測されています。商業テナントと資産オーナーは、業務が建物と機器への継続的なアクセスにより依存するようになるにつれて、収入中断に対する保護を求めています。事業中断補償をめぐる紛争を受けて、保険約款にも大きな注目が集まっています。AXA XLは、熱波や干ばつによる非損害中断をパラメトリック構造の優先分野として特定しました。パラメトリック保険は、建物への物理的損害を必要とせず、定義された気象トリガーに応答できます。従来の損害補償保険と比較して、より迅速な決済と低いクレーム処理ニーズを提供できます。これにより、従来の商品が除外することが多かったリスクへの中断補償の拡大が支援されます。ヨーロッパ不動産保険業界は、これらの構造を活用して気象関連中断へのエクスポージャーを持つ企業にサービスを提供できます。保険会社は、顧客がいつ支払いが発生するかを理解できるよう、保険トリガーを明確にする必要があります。事業中断補償のより広範な活用は、従来の建物保護に加えた収益源を追加します。
不動産タイプ別:住宅用資産が量的基盤を提供し、工業用リスクが成長をリード
住宅用不動産は2025年のヨーロッパ不動産保険市場の56.2%を占めました。このセグメントは、地域の大規模な自己居住および賃貸住宅ストックに支えられています。住宅保護は住宅ローン融資、再建価値、家庭資産保と密接に結びついています。住宅リスクはまた、水漏れ、地盤沈下、火災、気象イベントからの繰り返しクレームを生み出します。このセグメントは広範な保険量と大規模な被保険建物基盤を持っています。そのため、保険会社が効率的な流通とクレームプロセスを維持することが重要です。再建費用の上昇により、保険契約者は申告価値を見直す必要性が高まっています。洪水、山火事、嵐へのエクスポージャーの地域差も商品価格設定を形成します。住宅用不動産はヨーロッパ不動産保険市場の量的基盤を提供します。そのリスクプロファイルにより、予防サービスと明確な補償条件がますます重要になっています。
工業・製造業用不動産は2031年にかけてCAGR 5.8%で成長すると予測されています。データセンター、バッテリー貯蔵施設、分散型エネルギー資産は、高い代替価値と専門的なリスクプロファイルを持つため需要を支えています。これらの施設には、標準的な不動産保険では提供されない補償条件が必要な場合があります。商業用建物も物流投資、複合用途開発、回復するホスピタリティ活動ら恩恵を受けています。公共・機関用建物は、公共調達規則が商業的な再建費用を反映していない可能性があるため、過少保険に直面する可能性があります。農業用建物は、ヨーロッパ不動産保険市場内で小規模ながら戦略的に重要なカテゴリーであり続けています。CNH Capital、BNP Paribas Leasing Solutions、Shepherd Compello、Swiss Reが導入したパラメトリックサービスは、2026年にスペインでヨーロッパ展開を開始しました。このサービスは極端な気象時の機械停止をカバーし、機器ファイナンス契約に連動しています。この例は、資産集約型の所有形態に補償を組み込む方法を示しています。また、非伝統的な不動産エクスポージャーの保護を拡大する上での専門商品の役割も示しています。
保険契約者別:世帯が量を支配するがプロフェッショナル不動産オーナーが成長をリード
世帯は2025年のヨーロッパ不動産保険市場の49.8%を占めました。この地位は、ヨーロッパ全域で個人財産補償を利用する自己居住者とテナントの広範な基盤を反映しています。世帯向け保険は通常、建物、動産、賠償責任、追加保護オプションを組み合わせています。補償ニーズは、居住者が自然災害リスクの高い地域で物件を所有、賃借、または居住しているかどうかによって異なります。価格感応度はこのグループにとって主要な考慮事項であり続けています。標準的な不動産保険がすべての気候関連リスクをカバーしていると思い込む顧客がいる可能性があるため、明確な保険約款が重要です。保険会社はまた、手頃な価格と適切な保険金額およびリスクベースの価格設定のバランスを取る必要があります。世帯需要はヨーロッパ不動産保険市場に大規模で安定した量的基盤を提供します。デジタルクレームサービスと予防デバイスは、このセグメントの顧客体験を向上させることができます。このカテゴリーは再建インフレと地域ハザードエクスポージャーに引き続き大きく影響されます。
プロフェッショナル不動産オーナーは2031年にかけてCAGR 6%で成長すると予測されています。REIT、不動産プライベートエクイティ、インフラファンドを通じた機関所有は、ポートフォリオレベルのリスク移転プログラムの必要性を高めています。これらの購入者は標準的な保険ではなくカスタマイズされた構造を必要とすることが多いです。中小企業の占有者は、洪水や自然災害保護なしに火災・盗難補償のみを保有している可能性があるため、多くの国で十分なサービスを受けていません。イタリアは例外で、自然災害要件が2026年1月から中小企業に適用されました。大企業はキャプティブ、パラメトリック層、予防インセンティブ、従来の損害補償保険をますます組み合わせて使用しています。公共部門・国有企業の占有者も、公共インフラがEIOPAの無保険損失推定に含まれているため、独自の問題を提示しています。ヨーロッパ不動産保険業界は、集中したエクスポージャーを持つ資産オーナー向けにより調整されたプログラムで対応しています。これらのプログラムは、物件の場所、資産の用途、顧客のリスク保有能力を考慮する必要があります。プロフェッショナルオーナーは、補償要件がより複雑になるにつれて、ヨーロッパ不動産保険市場のより急速に成長する部分を形成しています。
販売チャネル別:ブローカーが規模を支配するがエンベデッドチャネルが成長アジェンダを再定義
代理店・ブローカーは2025年のヨーロッパ不動産保険市場の67.4%を占めました。その地位は、確立されたクライアント関係と複雑な商業用不動産リスクのアドバイザリーニーズを反映しています。規制上の開示要件も仲介販売の継続的な役割を支えています。ブローカーは顧客が代替価値、補償除外事項、リスク管理ニーズを評価するのを支援できます。これは、複数の拠点や洪水・気象損失へのエクスポージャーを持つ企業にとって特に重要です。このチャネルは、保険会社にカスタマイズされた補償構造を必要とする顧客へのアクセスを提供します。また、クレームと更新要件が複雑な場合の保険サービスも支援します。代理店・ブローカーはヨーロッパ不動産保市場の主要な流通基盤であり続けています。デジタルチャネルが規模を拡大しても、その役割は重要であり続ける可能性があります。複雑なアンダーライティングニーズは引き続きアドバイス主導の流通を支持します。
エンベデッド・アフィニティチャネルは2031年にかけてCAGR 9.6%で成長すると予測されています。INGとbolttechは2026年にオランダ、イタリア、ポーランド、ベルギーにわたってエンベデッド不動産保険を導入しました。IKEAとUrban Jungleも2026年8月に英国でUrban Jungleのデジタルプラットフォームを通じて家具購入時点での住宅・動産補償を開始しました。これらの取り決めは、顧客が住宅を整える、リースに署名する、または機器をファイナンスする瞬間に保険を結びつけます。直接保険会社チャネルはデジタル見積もりジャーニーと行動ベースの価格設定に投資しています。バンカシュアランスは、住宅ローンと貯蓄の関係が自然な販売チャネルを提供するため、フランス、ドイツ、イタリアで引き続き重要です。ヨーロッパ不動産保険市場は、顧客が不動産関連の購入を行う際の認知度向上にエンベデッド流通を活用できます。また、顧客獲得コストを削減し、販売時点でのリスク選択を改善する可能性もあります。非保険ブランドが保険を組成する場合、保険会社は明確な開示を維持する必要があります。エンベデッドチャネルの成長は、従来の仲介業者の必要性を排除することなく流通を変革しています。
地域分析
ドイツは2025年のヨーロッパ不動産保険市場の18.4%を占め、地域最大の市場ポジションを持っていました。同国はAllianz、R+V Versicherung、TalanxのHDIユニットに支えられた成熟した保険基盤を持っています。ドイツの自然災害エクスポージャーは、洪水リスクと大雨がより大きな役割を果たすパターンへと移行しています。ドイツ保険協会は、2025年の不動産セグメントにおける自然ハザード被保険損失が14億ユーロ(15億米ドル)に達し、そのうち洪水と鉄砲水による損失が4億ユーロ(4億4,000万米ドル)であったと報告しました。ドイツの連立協定は、新規住宅保険への自然災害損害補償の義務化を支持しました。Gothaer Allgemeineも2026年に洪水に特化した巨大災害債券Yardstick Reを発行し4年間の再保険保護として1億ユーロ(1億1,000万米ドル)を目標としました。英国はヨーロッパ第2位の不動産保険市場です。Aviva は2025年にDirect Lineの統合を完了し、英国個人向け保険でリーダーシップポジションを確保しました。英国の地盤沈下支払いは2025年に3億700万ポンド(4億1,450万米ドル)に達し、建設費用は2020年から2026年にかけて39.7%上昇しました。これらの状況は、個人および商業用補償の両方において持続的な過少保険圧力を生み出しています。
イタリアは2031年にかけてCAGR 5.4%で成長すると予測されており、ヨーロッパ不動産保険市場内で最も成長の速い国です。その成長は段階的な企業向け自然災害補償義務化要件に結びついています。大企業は2025年3月に適用範囲に入り、中規模企業は2025年10月に続き、中小企業とマイクロ企業は2026年1月に続きました。イタリアの保険監督当局は、コンプライアンスを遵守しない企業に対してペナルティを課し、公共入札へのアクセスを制限することができます。フランスは、自然災害付加保険料の引き上げ、気候関連商品の再設計、予防サービス、建物エネルギー効率改修活動から恩恵を受けています。スペインは、高リスクの沿岸および山火事にさらされた不動産に自然災害バックストップを提供するConsorcio de Compensación de Segurosに支えられています。2024年10月のバレンシア洪水は、スペインでより広範な洪水・自然災害補償への需要を高めました。イタリア、フランス、スペインは、規制、公的支援、最近の気象イベントが不動産保険需要にどのように影響するかを示しています。それらの経験はまた、国固有の保険構造がヨーロッパ不動産保険市場にとって引き続き重要である理由を示しています。米国とアジア太平洋地域は、このヨーロッパ重点分析の範囲外です。
ベネルクス諸国は高い保険普及率を持ち、オランダとベルギーではAchmeaとAgeasを含む保険会社に支えられています。INGの2026年bolttechとのエンベデッド保険展開はオランダで始まり、地域におけるデジタル流通の成長する役割を示しています。デンマーク、フィンランド、ノルウェー、スウェーデン、アイスランドは北欧グループを形成し、成熟した不動産保険市場と高い普及率を持っています。これらの国々での競争は、コネクテッドホームモニタリングと水害防止にますます焦点が当てられています。Onicsは主要な北欧保険会社とのパートナーシップを通じてセンサーベースのモニタリングを展開し、水漏れ損失を削減しています。中央・東ヨーロッパは、保険普及率がより成熟したヨーロッパ諸国より低いため、長期的な機会を提供しています。EIOPAのデータは、一部の中央・東ヨーロッパ諸国が歴史的に自然災害損失の5%未満しか保険でカバーしていなかったことを示しました。Generaliは2026年6月にIntermapのアンダーライティングプラットフォームの活用をポーランド、ハンガリー、スロベニアに拡大しました。
競争環境
ヨーロッパ不動産保険市場は断片化しており、Allianz、AXA、Generali、Aviva、Zurich、Talanxが地域の主要ポジションを保持しています。小規模な相互保険会社と専門保険会社は国内およびニッチ市場にサービスを提供し続けています。Allianzは2025年に170億4,000万ユーロ(191億米ドル)の営業利益とソルベンシーII比率218%を報告しました。この財務的地位は、技術、流通、買への投資を支えています。AXAは、2024年に12億ユーロ(13億米ドル)の保険料を報告したイタリアの直接保険会社Primaを買収しました。この買収により、AXAのヨーロッパ小売保険における直接デジタル流通能力が強化されました。大規模グループは資本力と確立された流通を活用して、ヨーロッパ不動産保険市場でのポジションを維持しています。その規模はまた、再保険へのアクセスとクレーム能力への投資を支援します。国内保険会社は、地域の関係と保険知識が重要な場所で引き続き重要です。市場の構造は、特定の顧客グループやハザードエクスポージャーにサービスを提供できる専門会社に余地を残しています。
合併、買収、バンカシュアランス契約は引き続き重要な競争ツールです。Zurichは2026年3月に、RedClickとして知られるGeneraliのアイルランド損害保険事業を3億3,700万ユーロ(3億6,900万米ドル)の現金で買収することに合意しました。Allianzは2026年6月に、ポルトガルの保険会社Caravela Segurosを1億5,000万ユーロ(1億6,500万米ドル)で買収する高度な協議に入りました。Allianzはまた、ギリシャ国立銀との合意を確認し、Allianz European Relianceの30%持分と10年間のバンカシュアランス流通契約を含みます。これらの取引は、大手保険会社がパートナーを通じて国内ポジションを構築し、顧客アクセスを確保する方法を示しています。統合は流通と資本リソースを強化できますが、商品とサービス品質の差別化の必要性も高める可能性があります。ヨーロッパ不動産保険市場は、国内プレイヤーと専門保険会社が重要な地域ポジションを保持しているため、競争力を維持しています。確立された契約を取得した企業は、保険契約者と地域アンダーライティング能力への即時アクセスを得ることができます。これらの動きの長期的な価値は、統合、維持、気候関連クレームの管理能力に依存します。したがって、戦略的パートナーシップは大手保険会社にとって買収と同様に重要です。
デジタル流通と予防サービスは、ヨーロッパ不動産保険市場内で別個の競争領域を生み出しています。INGとbolttechの4ヵ国にわたる展開は、銀行がデジタルバンキングプラットフォームを通じて保険組成ポイントになれることを示しいます。IKEAとUrban Jungleの英国ローンチは、小売業者も顧客が不動産関連商品を購入する際に住宅補償を提供できることを示しています。Generaliの2026年6月のポーランド、ハンガリー、スロベニアへのプラットフォーム展開は、洪水・自然災害アンダーライティングへの地理空間ツールの活用を反映しています。Sampoは、If P&Cを通じて、Trygとともにノルディックマーケットでコネクテッドデバイスとクレーム予防データを活用しています。これらのサービスは、クレームが発生する前に顧客が水漏れやその他のリスクを特定するのに役立ちます。デジタルチャレンジャーはエンベデッド流通とリスク予防サービスで最も重要です。確立された保険会社は、これらのツールを信頼性の高いアンダーライティング、クレームサポート、規制コンプライアンスと組み合わせる必要があります。ヨーロッパ不動産保険業界は保険料価格設定だけで定義されるわけではなく、サービス設計と流通も維持率に影響します。国内専門会社と新しいテクノロジー主導モデルが引き続き顧客アクセスを形成しているため、競争は高度に集中しているというよりも中程度のままです。
ヨーロッパ 不動産保険業界リーダー
-
Assicurazioni Generali S.p.A.
-
Sampo plc
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Allianz Segurosは気候テックスタートアップSatellites on Fireと提携し、AIとマルチ衛星山火事検知システムを展開して2026年夏を通じてスペイン全土の5,000万ヘクタール以上を監視し、被保険住宅所有者と企業向けの損失後補償から積極的な資産レベルのリスク予防への戦略的転換を示しました。
- 2026年8月:IKEAとUrban Jungleは英国でエンベデッド住宅保険商品を開始し、Urban Jungleのデジタルプラットフォームを通じて家具購入時点で柔軟な動産・建物補償を提供しました。その後、英国金融行動監視機構(FCA)はUrban Jungleをスケールアップユニットに認定し、専用の規制サポート経路を提供しました。
- 2026年6月:GeneraliはIntermap Technologiesとの協力を拡大し、AIを活用したAquarius リスク管理・分析(RMA)プラットフォームをポーランド、ハンガリー、スロベニアに展開し、中央・東ヨーロッパの3市場にわたる洪水・自然災害アンダーライティングの精度を向上させました。
- 2026年6月:Allianzはポルトガルの保険会社Caravela Segurosの買収に向けた高度な協議に入り、取引額は1億5,000万ユーロ(1億6,500万米ドル)と評価され、イタリアとギリシャでの以前の動きに続く南ヨーロッパ損害保険フットプリントの拡大を目指しました。
ヨーロッパ 不動産保険市場レポートの範囲
| 住宅所有者保険 |
| 賃借人保険 |
| ランドロード保険 |
| 商業用不動産保険 |
| 建物・構造物財産補償 |
| 動産・事業用個人財産補償 |
| 事業中断・収入損失補償 |
| 住宅用不動産 |
| 商業用不動産 |
| 工業・製造業用 |
| 公共・機関用 |
| 農業用建物 |
| 世帯(自己居住者およびテナント) |
| 個人住宅ランドロード |
| 中小企業(SME)占有者 |
| 大企業占有者 |
| プロフェッショナル不動産オーナー |
| 公共部門・国有企業 |
| 代理店・ブローカー |
| 直接・保険会社直営チャネル |
| バンカシュアランス・その他金融機関チャネル |
| エンベデッド・アフィニティ |
| 英国 |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| 保険商品別 | 住宅所有者保険 |
| 賃借人保険 | |
| ランドロード保険 | |
| 商業用不動産保険 | |
| 補償タイプ別 | 建物・構造物財産補償 |
| 動産・事業用個人財産補償 | |
| 事業中断・収入損失補償 | |
| 不動産タイプ別 | 住宅用不動産 |
| 商業用不動産 | |
| 工業・製造業用 | |
| 公共・機関用 | |
| 農業用建物 | |
| 保険契約者別 | 世帯(自己居住者およびテナント) |
| 個人住宅ランドロード | |
| 中小企業(SME)占有者 | |
| 大企業占有者 | |
| プロフェッショナル不動産オーナー | |
| 公共部門・国有企業 | |
| 販売チャネル別 | 代理店・ブローカー |
| 直接・保険会社直営チャネル | |
| バンカシュアランス・その他金融機関チャネル | |
| エンベデッド・アフィニティ | |
| 地域別 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ不動産保険市場の2031年の予測値は?
ヨーロッパ不動産保険市場は2031年までに225.2 ビリオン 米ドルに達し、2026年からCAGR 4.1%で成長すると予測されています。
ヨーロッパ不動産保険で最大のシェアを持つ商品カテゴリーはどれですか?
住宅所有者保険は2025年に43.5%のシェアでリードし、住宅ローン連動要件と広範な自己居住者需要に支えられています。
ヨーロッパで最も急速に成長すると予想される販売チャネルはどれですか?
エンベデッド・アフィニティチャネルは、銀行、小売業者、デジタルパートナーが購入時点で補償を提供するため、2031年にかけてCAGR 9.6%で成長すると予測されています。
イタリアが他のヨーロッパ諸国より速く成長している理由は何ですか?
イタリアは、企業向け自然災害補償の義務化が2026年に中小企業に拡大されたため、2031年にかけてCAGR 5.4%で成長すると予測されています。
気候リスクはヨーロッパの不動産補償にどのような影響を与えますか?
洪水、嵐、山火事、その他のハザードは補償への需要を高める一方、損失の増加と保険料負担能力の制約が高リスク地域での引受能力を低下させる可能性があります。
最も急速に拡大すると予想される保険契約者グループはどれですか?
プロフェッショナル不動産オーナーは、機関投資家向け不動産ポートフォリオがより調整されたリスク移転プログラムを必要とするため、2031年にかけてCAGR 6%で成長すると予測されています。