
米国ミュージックCD市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 312.38 百万米ドル |
| 市場規模 (2026) | 412.90 百万米ドル |
| 市場規模 (2031) | 480.40 百万米ドル |
| 成長率 (2026 - 2031) | 3.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ミュージックCD市場分析
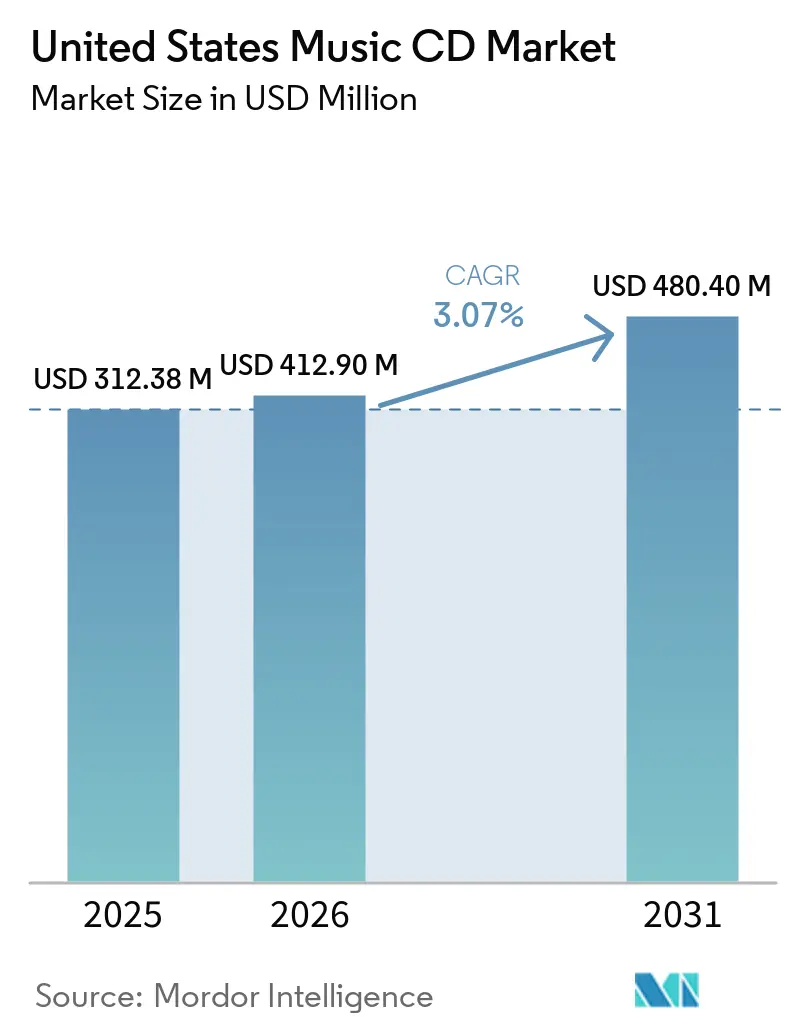
米国ミュージックCD市場規模は2025年に312.38 ミリオン 米ドルと評価され、2026年の412.90 ミリオン 米ドルから2031年には480.40 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.07%です。数量は2025年に2,950万ユニットであり、2026年には3,784万ユニットと推定され、2031年には3,866万ユニットに達すると予測されており、2026年から2031年のCAGRは0.43%です。CDがプライマリーな試聴フォーマットとしてではなく、コレクターズアイテム、アーティストグッズ、プレミアムリリースとして購入されるケースが増えているため、金額はユニット出荷数よりもはるかに速いペースで拡大しています。2026年の実店舗販売の回復はK-POPリリースが牽引しており、主要小売業者でのCDの視認性を回復させ、他のアーティストの棚スペースを拡大しました。直接販売、バンドルグッズ、少量生産も、インディペンデントアーティストにとってこのフォーマットをより実用的なものにしています。一方、ストリーミングは依然として主要な試聴チャネルであり、ディスク製造能力の低下と小売品揃えの縮小が、米国ミュージックCD市場における供給と選択肢を制限する可能性があります。
レポートの主要ポイント
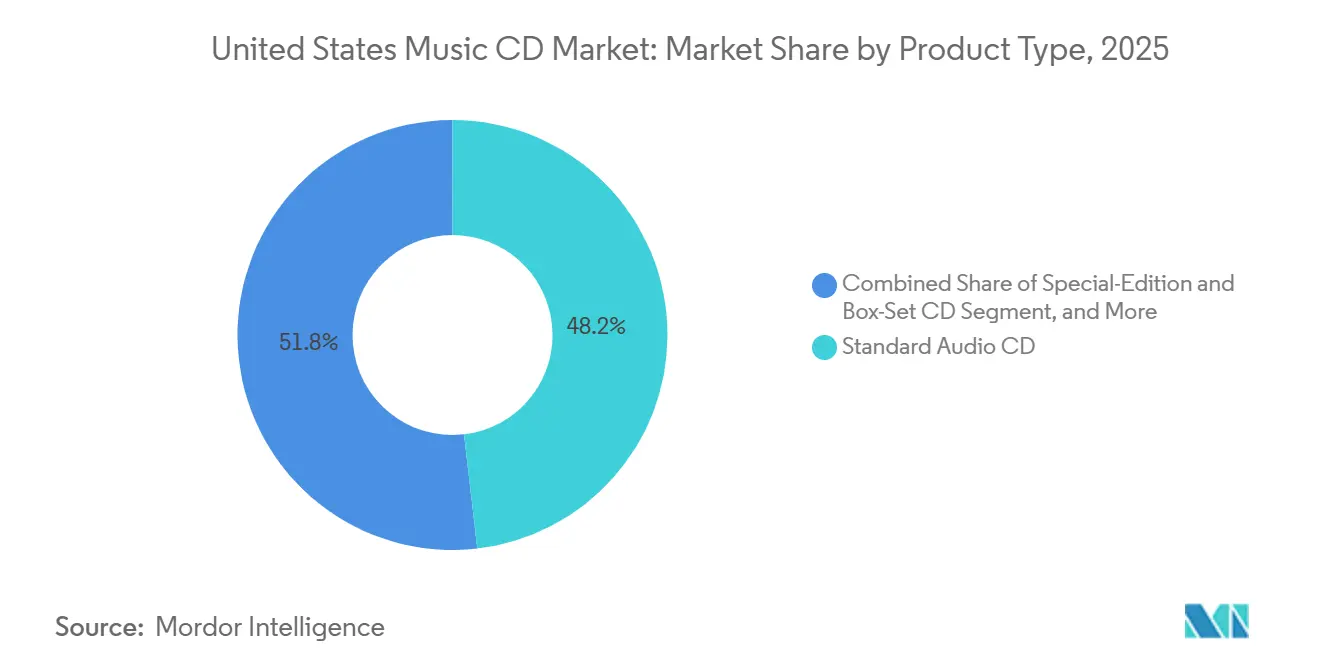
- 製品タイプ別では、スタンダードオーディオCDが2025年の米国ミュージックCD市場シェアの48.17%をリードし、スペシャルエディション・ボックスセットCDは2031年にかけてCAGR 4.23%で拡大すると予測されています。
- 流通チャネル別では、Eコマースが2025年の米国ミュージックCD市場シェアの61.92%を占め、2031年にかけてCAGR 5.18%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ミュージックCD市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| K-POPおよびコレクターエディションリリースの増加 | +1.2% | 全国規模、ロサンゼルス・ニューヨーク・シカゴ・シアトルに集中 | 短期(2年以内) |
| 所有とコレクタビリティに対する有形ファンダム需要 | +0.7% | 全国規模 | 中期(2〜4年) |
| アーティストからファンへの直接販売とグッズバンドル | +0.5% | 全国規模、オンラインおよびツアーチャネでの加速的な成長 | 中期(2〜4年) |
| 年末ブロックバスターリリースの集中 | +0.3% | 全国規模、Q4ホリデー小売に集中 | 短期(2年以内) |
| インディペンデントアーティストによる実物リリースの主流化 | +0.2% | 全国規模、ナッシュビル・ロサンゼルス・オースティンのツアー回路での早期成長 | 長期(4年以上) |
| プレミアムオーディオファイルおよびリマスタードカタログエディション | +0.1% | 全国規模、北東部および太平洋岸のオーディオファイルコミュニティに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
K-POPおよびコレクターエディションリリースの増加
K-POPレーベルは、米国ミュージックCD市場における実物リリースの計画・販売方法を変えました。Luminateは2026年上半期のCD販売数が1,630万枚と前年比16%増加し、そのうちK-POPが10%を占めると報告しました。K-POPを除いた販売数も6.7%増加しており、リリース活動が他のジャンルの購買も支えていることを示しています。フォトカードや限定インサートを含む複数バージョンにより、ファンは同じタイトルを複数枚購入するよう促されます。TargetとWalmartは、それらのリリースがマ小売に移行したことで、実物アルバム販売に占めるシェアを2025年上半期の23.3%から2026年上半期の28.7%に引き上げました。この広範な小売プレゼンスにより、他のジャンルを販売するレーベルは、米国ミュージックCD市場における実物音楽の棚スペースへのアクセスが拡大しました。
所有とコレクタビリティに対する有形ファンダム需要
CDへの需要は、再生デバイスの必要性よりも、ファンコミュニティへの参加を反映するケースが増えています。Luminateの調査によると、米国のZ世代とミレニアル世代のCD購入者の50%がCDプレイヤーを所有していませんでした。実物アルバムは、写真、インサート、限定パッケージ、トレーディングアイテムを含むため、ファンにとって依然として価値を持ちます。韓国の業界誌が引用したLuminateの調査データによると、米国のK-POPファンの27%が2025年に少なくとも1枚のCDを購入しており、一般的な音楽リスナーの19%を上回っています。この行動は、音質や日常的な再生よりも、限定版グッズやアーティストサポートを購入決定に近づけています。MusicWatchは、2025年に6,900万人アメリカ人が少なくとも1回CDを聴いたと推定しており、米国ミュージックCD市場ではコレクター購買と並行して従来の試聴層が継続しています。[1]
アーティストからファンへの直接販売とグッズバンドル
インディペンデントアーティストは、アパレル、サイン入りアイテム、ダウンロードを含む幅広いグッズオファーの一部としてCDを活用しています。Bandcampはアーティストへの累計支払い総額が17億 米ドルを超えており、実物グッズの収益シェアは10%で、デジタルアイテムの最大15%と比較して低くなっています。この仕組により、アーティストはファンに直接実物リリースを販売する明確な理由を持ちます。2025年11月、Disc MakersとSpinney Mediaは、CDまたはバイナル注文ごとに6ヶ月間の無料倉庫保管と、アマゾン、ウォルマート、eBay、アーティストのスポティファイページへの出品を発表しました。Disc Makersは2026年5月に、短期CDの製造を1枚あたり2米ドルから開始でき、予約注文を利用するアーティストの50ユニットの少量生産をサポートできると述べました。少量リリースの完売は、アーティストが大量生産を注文する前に需要を測る助けとなり、米国ミュージックCD市場における直接販売モデルを強化します。[2]
年末ブロックバスターリリースの集中
ホリデーリリースは、CD収益の大部分を年間最終四半に集中させます。Luminateは、2025年Q3の米国CD販売数が830万枚でQ2比12.3%増、続くQ4が1,140万枚でQ3比15.8%増と報告しました。プレミアムカタログリリースはギフト需要に合わせてタイミングが設定されることが多く、ボックスセットやコレクターパッケージに有利です。[3] ザ・ビートルズは2025年11月21日に、2025年エディション・アンソロジー・コレクションを8枚組CDボックスセットとして121.99米ドルで発売しました。ジョン・レノンとヨーコ・オノの「パワー・トゥ・ザ・ピープル」9CD+3ブルーレイセットは、2025年10月10日に229.99米ドルで発売されました。このリリースパターンは、年末の製造スロット予約需要を高め、米国ミュージックCD市におけるプレミアム製品計画を支援します。[4]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ストリーミングによる代替と試聴時間の移行 | -1.8% | 全国規模 | 長期(4年以上) |
| 小売棚スペースの縮小と店舗閉鎖 | -0.8% | 全国規模、郊外および小規模市場エリアで顕著な影響 | 中期(2〜4年) |
| 高い最小効率プレス数量 | -0.3% | 全国規模、新興インディペンデントアーティストへの不均衡な影響 | 長期(4年以上) |
| ポリカーボネート・パッケージング・フレートコストの変動 | -0.2% | 全国規模、アジアの原料およびベンゼン市場からの上流コスト圧力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ストリーミングによる代替と試時間の移行
ストリーミングは録音音楽消費の主要チャネルであり続けており、日常的なアクセスに実物フォーマットを必要とするリスナー数を制限しています。RIAAは、2026年上半期においてストリーミングが録音音楽収益の82%を占め、総額49億 米ドルに達したと報告しました。有料サブスクリプション基盤は2025年に米国で1億650万アカウントに達し、年間収益64億 米ドルを生み出しました。ストリーミングプラットフォームは音楽発見の多くを制御していますが、試聴から実物購買への自動的なルートは提供していません。確立されたファン層、ツアー観客、またはカタログフォロワーを持つアーティストは、その発見システムの外でCDを販売できます。そのような関係を持たないアーティストは、米国ミュージックCD市場においてストリーミング活動を実物販売に転換することが難しい場合があります。
小売棚スペースの縮小と店舗閉鎖
店舗閉鎖と音楽品揃えの縮小により、消費者がCDに出会う場所が減少しています。ベスト・バイは2024年初頭にDVDおよびブルーレイディスクの販売を終了し、2023の24店舗閉鎖に続き、2025年度にさらに10〜15店舗の追加閉鎖を発表しました。この影響は、限られた小売スロットを確保できない中堅アーティストやインディペンデントレーベルにとってより大きくなります。生き残ったマス小売業者は高回転のK-POPリリースに注力し、インディペンデントレコードストアはコレクターやオーディオファイル顧客に注力しています。これにより、多くのアーティストにとって、直接ウェブサイト、コンサート会場、専門店が主要なルートとなっています。したがって、米国ミュージックCD産業は、主要リリースが強い需要を生み出す一方で、より狭い小売基盤に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:コレクターおよびプレミアムフォーマットがユニット当たり収益を向上
スタンダードオーディオCDは2025年の米国ミュージックCD市場規模の48.17%を占めました。このセグメントは、主流のポップ、カントリー、K-POPキャンペーンの基本フォーマットであり続けています。その広範な役割は、プレミアムフォーマットよりも低い製造コストと広い小売受容性から生れています。K-POPレーベルもマルチバージョンアルバムキャンペーンでスタンダードディスクを使用しており、1人のファンから複数の購買を生み出すことができます。スタンダードCDは、幅広い消費者と小売業者にアクセスしやすいため、新作リリースにとって引き続き重要です。
スペシャルエディション・ボックスセットCDは、2026年から2031年にかけてCAGR 4.23%で拡大すると予測されています。これらのリリースは、より大きなパッケージ、編集素材、限定コンテンツを使用して、より高い販売価格を支えます。ザ・ビートルズの2025年エディション・アンソロジー・コレクションには、アンソロジー4と限定ナンバリング入りフォトアートカードを含む、ジャイルズ・マーティンがリマスタリングした191曲が収録されていました。ライノ・レコードも2026年にフォリナーのアルバム45周年記念スーパーデラックス4CD+ブルーレイパッケージをリリースしました。SACDハイブリッドや高解像度フォーマットを含むプレミアム・オーディオファイルCDは、音質とプレゼンテーションを重視するより小さな層にサービス提供しています。モービル・フィデリティ・サウンド・ラボとインペックス・レコードは、2025年と2026年にナンバリング入りカタログSACDリリースを1枚あたり30〜35米ドルで提供しました。CDシングルやダイレクトマーケット向けプロモーションフォーマットなどのその他製品は、米国ミュージックCD市場において予測視認性が限られた小規模な貢献者にとどまっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:Eコマースが数量を支え、アーティスト経済を再形成
Eコマースは2025年の米国ミュージックCD市場規模の61.92%を占め、2031年にかけてCAGR 5.18%で拡大すると予測されています。アマゾンのCDおよびバイナルストア、Bandcamp、レーベル直営ストアにより、コレクターは地元では在庫されていないタイトルにアクセスできます。これらのチャネルはまた、インディペンデントアーティストが全国的な小売リスティングに依存せずに購買者にリーチするのを助けます。Disc MakersとSpinney Mediaの契約により、2025年11月にCD注文への倉庫保管とマーケットプレイスサポートが追加されました。したがって、Eコマースは米国ミュージックCD市場において、大量コレクターリリースと小規模アーティスト主導キャンペーンの両方をサポートできます。
店舗内・小売チャネルは2025年に重要な地位を維持しましたが、その役割はより専門化されています。インディペンデントレコードストアは、リリースイベントやレコードストアデー・ブラックフライデー限定品を通じてコレクターにサービスを提供できます。TargetとWalmartは、K-POPの配置を通じて、2025年上半期の23.3%から2026年上半期の28.7%へと米国実物アルバム総販売に占めるシェアを引き上げました。これらの配置、限定バージョンやフォトカードを求めるリピート購買者を引き付けます。このモデルはK-POPリリースの継続的な人気に大きく依存しています。その需要が弱まれば、小売業者は広範なCDセクションを維持する理由が少なくなり、高回転リリースサイクル外のタイトルに影響を与える可能性があります。
地域分析
米国ミュージックCD市場は単一国市場であり、北米最大の実物音楽経済圏です。2026年上半期には、7,412万 米ドルの輸入額で韓国実物音楽アルバムの世界最大の輸入国となりました。需要は全国に均等に分布しているわけではありません。K-POPファンダム、コレクタビリティ、オーディオファイルの関心、ツアー活動は、それぞれ異なる地域的な環境で最も強くなっています。ロサンゼルス、ニューヨーク、シアトル、シカゴは、専門店の密度が高く、活発なK-POPファンネットワークを持っています。これらの沿岸大都市圏には、BTS、エンハイフン、エイティーズなどのアーティストに関連したリピート購買を支える韓国系アメリカ人コミュニティも存在します。輸入実績は、韓国レーベルが米の小売配置と直接流通にさらに注目するよう促しています。
中西部とサンベルトは、米国ミュージックCD市場に対して異なる需要源を提供しています。これらの地域のTargetとWalmartの店舗が、2026年上半期に米国実物アルバム販売の28.7%をマス小売業者が占めるよう押し上げるのに貢献しました。K-POP限定品は、ハイパーマーケットの実物音楽セクションの復活を助けました。これらのセクションはまた、西洋アーティストのカタログや新作リリースタイトルのスペースを生み出しています。MusicWatchは、2025年に4,000万人以上のアメリカ人が車内でCDを聴いており、そのうち2,300万人がCDを最も使用する車内フォーマットとして挙げていると推定しました。郊外や農村部では、ストリーミングネイティブのオーディオシステムを持たない古い車両が多く残っている可能性があります。この再生基盤は、主要な沿岸都市以外でのスタンダードオーディオCDへの継続的な需要を支えています。
南東部と南西部は、ツアー活動を通じて米国ミュージックCD市場と異なるつながりを持っています。カントリー、クリスャン・コンテンポラリー、インディペンデント・アメリカーナのアーティストは、コンサート会場を利用してファンに直接CDを販売しています。これらのリリースは、提供された例では1ユニットあたり10〜15米ドルの価格設定でした。Disc Makersは2026年に、コンサートCDが中堅ツアーアーティストに80%を超えるマージンをもたらすことができると報告しました。この販売ルートは、チャートランキングやストリーミング推薦への依存度が低くなっています。ツアー回路のアーティストに、少量生産とグッズバンドルのための実用的な販路を提供します。したがって、地域差は小売アクセス、車両使用、ツアーネットワークファンコミュニティを通じて需要を形成しています。
競合環境
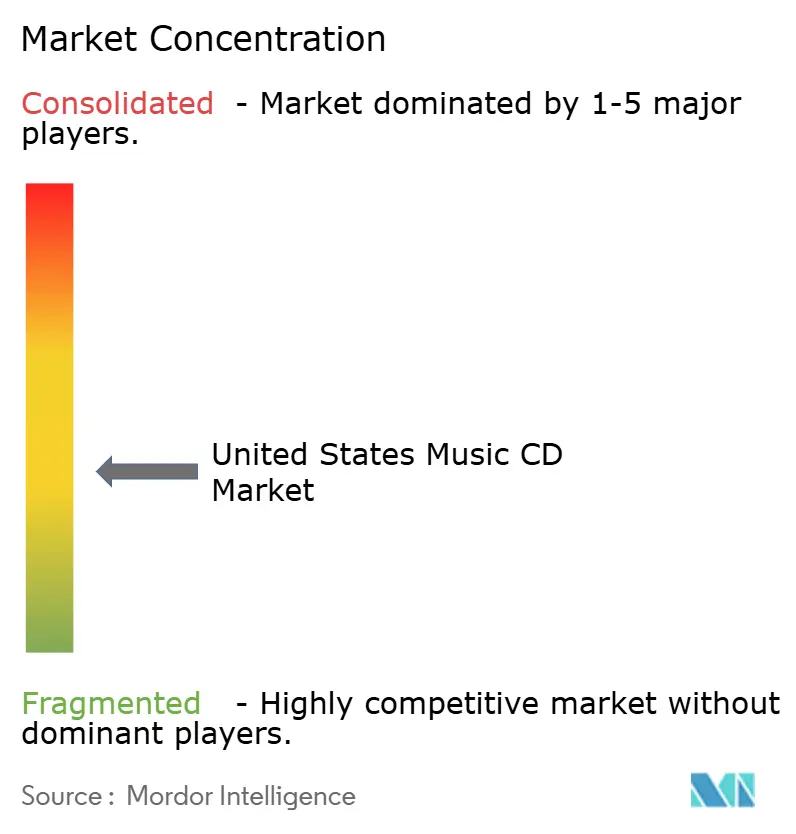
米国ミュージックCD市場は、製造レベルでは中程度に分散しており、プレス、パッケージング、小売流通全体で支配的な地位を持つ企業はありません。Disc Makersはインディペンデントアーティスト向け製造において強固な地位を持っています。同社はアーティストと直接取引し、マスタリング、レプリケーション、射出成形、G7認定HPインディゴ印刷、パッケージングを社内で処理しています。この統合モデルは、小規模注文のターンアラウンドタイムの短縮を支援します。Disc Makersは2026年のミステリーショッパー比較で6〜8日での納品を報告しました。同社の小規模注文への注力は、通常の300〜500ユニット範囲以下のレプリケーション生産を処理できるサプライヤーに機会を生み出しています。この機会は、マイクロレーベル、限定版、大量生産前に需要をテストするアーティストに関連しています。
Sony DADCは2026年も大規模なカタログおよびメジャーレーベル向け生産において重要なサプライヤーであり続けましたが、計画されている生産能力の変更が光ディスク供給に不確実性をもたらしています。ソニー・インタラクティブエンタテインメントは2026年7月に、2028年1月からプレイステーションコンソールの実物メディアを廃止すると発表しました。Sony DADCのタルガウ施設は1日あたり60万枚のディスクを生産しており、その約半分がプレイステーション向けに割り当てられており、2028年までにディスク生産量を現在のレベルの10%に削減し、300人の従業員を光学マイクロレンズ生産に再訓練する計画を開始しました。大量のゲームディスク作業量の除去は、音楽ディスク生産のコスト基盤を変える可能性があります。また、大量製造を必要とするレーベルにとって、計画をより重要にする可能性もあります。Sony DADCのインディアナ州テレホート施設は2026年も稼働を続けましたが、より広範なシフトにより、米国ミュージックCD市場における長期的な生産能力に関する懸念が高まっています。
パッケージング品質は、プレミアムカタログおよびボックスセット作業において重要な競争要因となっています。G7認定のカラー精度とSACDグレーの品質は、レーベルが基本的なディスクではなくコレクターリリースを求める場合に重要になることがあります。NFCタグとQRコードファンポータルは、実物CDをデジタルコンテンツやアーティストサービスに接続できます。一部のインディペンデントメーカーはこれらの機能をテストしていますが、まだ標準的な提供にはなっていません。1992年のオーディオ・ホーム・レコーディング法は、著作権局を通じてデジタル音楽録音デバイスおよびメディアにロイヤルティ課税を適用しています。このコンプライアンスフレームワークはライセンス交渉で生じることがありますが、CD経済に実質的な制限を与えるものではありません。米国ミュージックCD産業には、迅速な小ロットサービス、プレミアムパッケージング、デジタルファンアクセスを組み合わせるサプライヤーの余地があります。
米国ミュージックCD産業リーダー
-
Sony DADC US Inc.
-
Disc Makers, Inc.
-
A to Z Media, Inc.
-
Duplication.com, Inc.
-
Precise Media Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:RIAAは2026年上半期録音音楽収益レポートを発表し、2026年上半期の米国CD卸売収益が58.6%急増して1億7,110万 米ドルに達し、ユニット数量は45.7%増の1,750万となったことを確認しました。米国実物音楽収益の合計は同期間に25.9%増の7億3,150万 米ドルとなり、ストリーミング初期以来、実物フォーマットとして最も急激な半期成長率を記録しました。
- 2026年8月:Disc Makersは施設への2台目のラッカーカッティングレースへの投資を発表し、振動のないカッティング精度のための専用コンクリートスラブ隔離システムが必要となりました。この拡張は、2026年に見られたバイナルとCDの需要の同時加速に対応するものであり、アウトソーシングなしに社内製造能力を拡大する体制を整えます。
- 2026年7月:Luminateの2026年上半期レポートにより、BTSの「アリラン」が2026年上半期の米国で最も売れたCDとして56万7,000枚の販売数を記録し、エンハイフンの「THE SIN: VANISH」が28万6,000ユニット、エイティーズの「ゴールデン・アワー:パート4」が26万3,000ユニットで続いたことが確認されました。同期間の米国CD販売上位10作品のうち7作品がK-POPリリースであり、米国CD総販売数は前年比16%増の1,630万ユニットに成長しました。
- 2026年5月:Disc Makersは、2026年の年初来CD収益が9%加し、2026年4月は前年比18%増を記録したというデータを発表しました。同社CEOのトニー・ファン・フェーンは、Z世代の消費者がコンパクトディスクを手頃なコレクターズアイテムとして扱っていることが加速の要因であると述べ、CDはこの世代にとってノスタルジックなフォーマットではなく、新たに発見されたフォーマットであることが多いと指摘しました。
米国ミュージックCD市場レポートの調査範囲
米国ミュージックCD市場は、スタンダードオーディオリース、プレミアムオーディオファイルエディション、スペシャルコレクターボックスセットを含む実物コンパクトディスクの販売と流通を包含しており、様々な小売およびオンラインチャネルを通じて、有形メディア、優れた音質、限定パッケージングを重視する愛好家に対応しています。
米国ミュージックCD市場レポートは、製品タイプ(スタンダードオーディオCD、プレミアム・オーディオファイルCD、スペシャルエディション・ボックスセットCD、その他製品)、流通チャネル(Eコマース、店舗内/小売(レコード・音楽ショップ、マスマーケット小売業者、その他小売チャネルを含む))別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| LPおよびEPバイナルレコード |
| シングルバイナルレコード |
| ボックスセットおよびマルチディスクコレクション |
| その他製品 |
| Eコマース | |
| 店舗内/小売 | レコード・音楽ショップ |
| マスマーケット小売業者 | |
| その他小売チャネル |
| 製品タイプ別 | LPおよびEPバイナルレコード | |
| シングルバイナルレコード | ||
| ボックスセットおよびマルチディスクコレクション | ||
| その他製品 | ||
| 流通チャネル別 | Eコマース | |
| 店舗内/小売 | レコード・音楽ショップ | |
| マスマーケット小売業者 | ||
| その他小売チャネル | ||
レポートで回答される主要な質問
米国ミュージックバイナル市場の規模はどのくらいですか?
米国ミュージックバイナル市場は2025年に10.4億 米ドルと評価され、2026年には11.8億 米ドルと推定され、CAGR 6.01%で2031年には15.8億 米ドルに達すると予測されています。
米国でのバイナルレコードの需要を牽引しているものは何ですか?
Z世代とミレニアル世代のコレクティング、プレミアムエディション、アーティスト直接リリース、インディペンデント小売イベントが需要を支えています。ストリーミングによる発見もファンを実物リリースの購買へと導いています。
米国のバイナル販売をリードしている製品タイプはどれですか?
LPおよびEPバイナルレコードは、新作リリース、再発盤、コレクターフォーマットに対応しているため、2025年に78.43%のシェアをードしました。
バイナルにおいて最も急速に拡大している流通チャネルはどれですか?
店舗内小売内のレコード・音楽ショップは、イベント、厳選された在庫、地域音楽コミュニティに支えられ、2031年にかけてCAGR 8.64%で拡大すると予測されています。
米国のバイナル生産を制限しているものは何ですか?
高い原材料コスト、価格インフレ、限られたプレス能力、大規模施設での6〜9ヶ月のリードタイムが、特にインディペンデントレーベルにとって供給を制約する可能性があります。
米国のバイナル製造はどこに集中していますか?
テネシー州がナッシュビルとメンフィスの施設を持つ主要な製造ハブです。オレゴン州は2026年にセーラムのObject Permanence工場を通じて生産能力を追加しました。