
Tamaño y Participación del Mercado de CD de Música de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
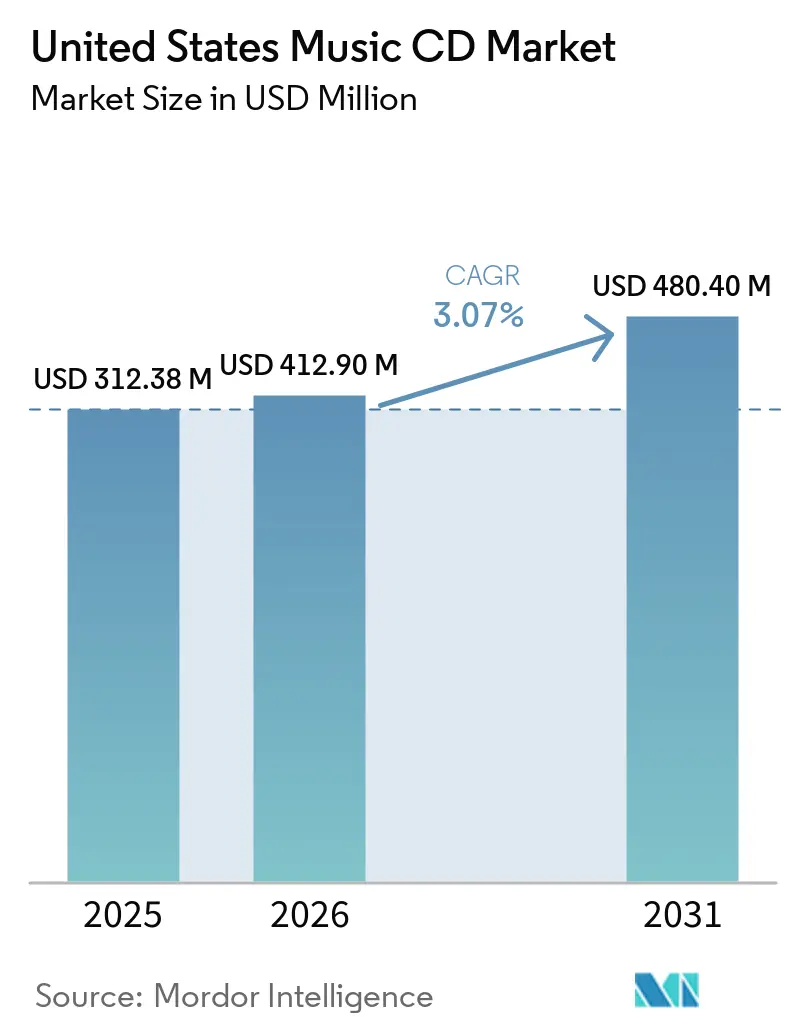
| Tamaño del mercado en el año base (2025) | 312.38 Millones de dólares |
| Tamaño del Mercado (2026) | 412.90 Millones de dólares |
| Tamaño del Mercado (2031) | 480.40 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.07 % |
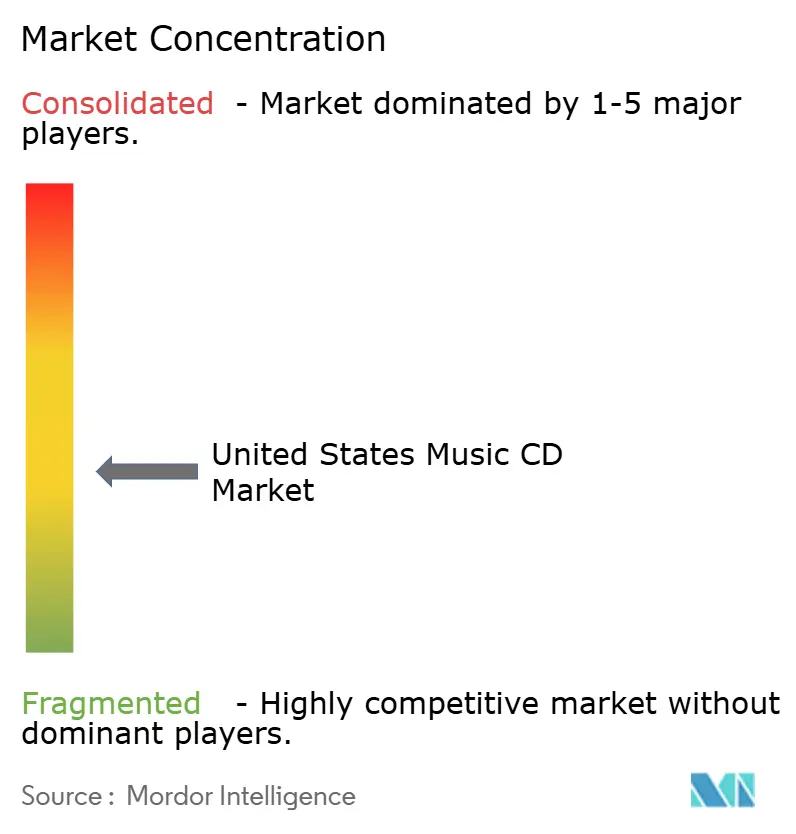
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de CD de Música de Estados Unidos por Mordor Intelligence
El tamaño del Mercado de CD de Música de Estados Unidos fue valorado en 312,38 millones de USD en 2025 y se estima que se expandirá desde 412,90 millones de USD en 2026 hasta alcanzar 480,40 millones de USD en 2031, a una CAGR del 3,07% durante el período de pronóstico (2026-2031). El volumen fue de 29,50 millones de unidades en 2025, se estima en 37,84 millones de unidades en 2026, y se prevé que alcance 38,66 millones de unidades en 2031, a una CAGR del 0,43% de 2026 a 2031. El valor avanza mucho más rápido que los envíos de unidades porque los CD se compran cada vez más como artículos de colección, mercancía de artistas y lanzamientos premium en lugar de como formato de escucha principal. La recuperación de 2026 en las ventas físicas ha sido liderada por los lanzamientos de K-pop, que han restaurado la visibilidad de los CD en los principales minoristas y han ampliado el espacio en estantes para otros artistas. Las ventas directas, la mercancía en paquete y las tiradas de producción cortas también hacen que el formato sea más práctico para los artistas independientes. Al mismo tiempo, el streaming sigue siendo el canal de escucha principal, mientras que la reducción de la capacidad de fabricación de discos y los surtidos minoristas más reducidos podrían limitar la oferta y la elección en el Mercado de CD de Música de Estados Unidos.
Conclusiones Clave del Informe
- Por tipo de producto, los CD de Audio Estándar lideraron con el 48,17% de la participación del Mercado de CD de Música de Estados Unidos en 2025, mientras que se proyecta que los CD de Edición Especial y Caja Recopilatoria se expandan a una CAGR del 4,23% hasta 2031.
- Por canal de distribución, el comercio electrónico mantuvo el 61,92% de la participación del Mercado de CD de Música de Estados Unidos en 2025 y se proyecta que se expanda a una CAGR del 5,18% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de CD de Música de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Multiplicación de Lanzamientos de K-pop y Ediciones de Coleccionista | +1.2% | Nacional, concentrado en Los Ángeles, Nueva York, Chicago y Seattle | Corto plazo (≤ 2 años) |
| Demanda de Posesión Tangible y Coleccionabilidad por Parte de los Fanáticos | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Ventas Directas de Artista a Fanático y Paquetes de Mercancía | +0.5% | Nacional, con ganancias aceleradas en canales en línea y de giras | Mediano plazo (2-4 años) |
| Concentración de Lanzamientos Taquilleros de Fin de Año | +0.3% | Nacional, concentrado en el comercio minorista navideño del cuarto trimestre | Corto plazo (≤ 2 años) |
| Incorporación al Mercado Masivo de Lanzamientos Físicos de Artistas Independientes | +0.2% | Nacional, con ganancias tempranas en los circuitos de giras de Nashville, Los Ángeles y Austin | Largo plazo (≥ 4 años) |
| Ediciones de Catálogo Premium Audiófilo y Remasterizadas | +0.1% | Nacional, concentrado en comunidades de audiófilos del Noreste y la Costa del Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Multiplicación de Lanzamientos de K-pop y Ediciones de Coleccionista
Los sellos de K-pop han cambiado la forma en que se planifican y venden los lanzamientos físicos en el Mercado de CD de Música de Estados Unidos. Luminate reportó ventas de 16,3 millones de CD en el primer semestre de 2026, un aumento del 16% respecto al año anterior, con el K-pop representando el 10% de ese volumen. Las ventas excluyendo el K-pop aún aumentaron un 6,7%, lo que demuestra que la actividad de lanzamientos también impulsó las compras en otros géneros. Las múltiples versiones con fotocards e insertos exclusivos animan a los fanáticos a comprar más de 1 copia del mismo título. Target y Walmart aumentaron su participación en las ventas de álbumes físicos del 23,3% en el primer semestre de 2025 al 28,7% en el primer semestre de 2026, a medida que esos lanzamientos se incorporaron al comercio minorista masivo. Esta mayor presencia minorista brinda a los sellos que venden otros géneros un mayor acceso al espacio en estantes de música física en el Mercado de CD de Música de Estados Unidos.
Demanda de Posesión Tangible y Coleccionabilidad por Parte de los Fanáticos
La demanda de CD refleja cada vez más la participación en una comunidad de fanáticos en lugar de la necesidad de un dispositivo de reproducción. Una encuesta de Luminate reportó que el 50% de los compradores de CD de la Generación Z y los Millennials en Estados Unidos no poseían un reproductor de CD. Los álbumes físicos aún pueden tener valor para los fanáticos porque incluyen fotografías, insertos, empaques limitados y artículos de intercambio. Los datos de la encuesta de Luminate citados por una publicación comercial coreana mostraron que el 27% de los fanáticos de K-pop en Estados Unidos compraron al menos 1 CD en 2025, en comparación con el 19% de los oyentes de música en general. Este comportamiento sitúa la mercancía de edición limitada y el apoyo al artista más cerca de la decisión de compra que la calidad del sonido o la reproducción habitual. MusicWatch estimó que 69 millones de estadounidenses escucharon CD al menos una vez en 2025, por lo que una base de escucha tradicional continúa junto con las compras de artículos de colección en el Mercado de CD de Música de Estados Unidos.[1]
Ventas Directas de Artista a Fanático y Paquetes de Mercancía
Los artistas independientes utilizan los CD como parte de ofertas de mercancía más amplias que pueden incluir ropa, artículos firmados y descargas. Bandcamp ha facilitado más de 1.700 millones de USD en pagos acumulados a artistas y toma una participación del 10% en los ingresos de mercancía física, en comparación con hasta el 15% en artículos digitales. Esa estructura le da a los artistas una razón clara para vender lanzamientos físicos directamente a los fanáticos. En noviembre de 2025, Disc Makers y Spinney Media anunciaron 6 meses de almacenamiento gratuito y listados en Amazon, Walmart, eBay y páginas de Spotify de artistas con cada pedido de CD o vinilo. Disc Makers declaró en mayo de 2026 que la fabricación corta de CD podría comenzar a 2 USD por disco, lo que puede respaldar tiradas limitadas de 50 unidades para artistas que utilizan preventas. Un lanzamiento pequeño agotado puede ayudar a un artista a evaluar la demanda antes de ordenar una tirada más grande, fortaleciendo el modelo de ventas directas en el Mercado de CD de Música de Estados Unidos.[2]
Concentración de Lanzamientos Taquilleros de Fin de Año
Los lanzamientos navideños concentran una gran parte de los ingresos por CD en el último trimestre del año. Luminate reportó 8,3 millones de ventas de CD en Estados Unidos en el tercer trimestre de 2025, un aumento del 12,3% respecto al segundo trimestre, seguido de 11,4 millones en el cuarto trimestre, un aumento del 15,8% respecto al tercer trimestre. Los lanzamientos de catálogo premium suelen programarse para obsequios, lo que favorece las cajas recopilatorias y los paquetes de coleccionista.[3] The Beatles lanzó su Colección Anthology Edición 2025 como una caja de 8 CD por 121,99 USD el 21 de noviembre de 2025. El set de 9 CD más 3 Blu-ray Power to the People de John Lennon y Yoko Ono fue lanzado a 229,99 USD el 10 de octubre de 2025. Este patrón de lanzamientos aumenta la demanda de espacios de fabricación reservados a finales de año y respalda la planificación de productos premium en el Mercado de CD de Música de Estados Unidos.[4]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Streaming y Migración del Tiempo de Escucha | -1.8% | Nacional | Largo plazo (≥ 4 años) |
| Reducción del Espacio en Estantes Minoristas y Cierre de Tiendas | -0.8% | Nacional, con efectos agudos en áreas suburbanas y mercados pequeños | Mediano plazo (2-4 años) |
| Altos Volúmenes Mínimos Eficientes de Prensado | -0.3% | Nacional, con efectos desproporcionados en artistas independientes emergentes | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos de Policarbonato, Embalaje y Flete | -0.2% | Nacional, con presión de costos en la cadena de suministro proveniente de los mercados asiáticos de materias primas y benceno | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Streaming y Migración del Tiempo de Escucha
El streaming sigue siendo el canal dominante para el consumo de música grabada, lo que limita el número de oyentes que necesitan un formato físico para el acceso diario. La RIAA reportó que el streaming representó el 82% de los ingresos de música grabada en el primer semestre de 2026, totalizando 4.900 millones de USD. La base de suscriptores de pago alcanzó 106,5 millones de cuentas en Estados Unidos en 2025 y generó 6.400 millones de USD en ingresos anuales. Las plataformas de streaming también controlan gran parte del descubrimiento musical, pero no proporcionan una ruta automática desde la escucha hasta las compras físicas. Los artistas con grupos de fanáticos establecidos, audiencias de giras o seguidores de catálogo pueden vender CD fuera de ese sistema de descubrimiento. Los artistas sin esas relaciones pueden encontrar más difícil convertir la actividad de streaming en ventas físicas en el Mercado de CD de Música de Estados Unidos.
Reducción del Espacio en Estantes Minoristas y Cierre de Tiendas
El cierre de tiendas y los surtidos musicales más reducidos disminuyen los lugares donde los consumidores encuentran CD. Best Buy finalizó las ventas de DVD y discos Blu-ray a principios de 2024 y anunció de 10 a 15 cierres adicionales de tiendas en el año fiscal 2025, tras el cierre de 24 tiendas en 2023. El efecto es mayor para los artistas de nivel medio y los sellos independientes que no pueden asegurar un número limitado de espacios en estantes minoristas. Los minoristas masivos supervivientes se centran en los lanzamientos de K-pop de alta rotación, mientras que las tiendas de discos independientes se centran en coleccionistas y clientes audiófilos. Esto deja los sitios web directos, los recintos de conciertos y las tiendas especializadas como las principales rutas para muchos artistas. La Industria de CD de Música de Estados Unidos depende, por tanto, de una base minorista más reducida, incluso cuando los lanzamientos líderes generan una fuerte demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos de Coleccionista y Premium Elevan los Ingresos por Unidad
Los CD de Audio Estándar mantuvieron el 48,17% del Tamaño del Mercado de CD de Música de Estados Unidos en 2025. El segmento sigue siendo el formato básico para las campañas de pop convencional, country y K-pop. Su amplio papel proviene de los menores costos de producción y una mayor aceptación minorista que los formatos premium. Los sellos de K-pop también utilizan discos estándar en campañas de álbumes de múltiples versiones, lo que puede generar múltiples compras de un solo fanático. Los CD estándar siguen siendo importantes para los nuevos lanzamientos porque son accesibles para un amplio grupo de consumidores y minoristas.
Se proyecta que los CD de Edición Especial y Caja Recopilatoria se expandan a una CAGR del 4,23% de 2026 a 2031. Estos lanzamientos utilizan paquetes más grandes, material editorial y contenido exclusivo para respaldar un precio de venta más alto. La Colección Anthology Edición 2025 de The Beatles contenía 191 pistas remasterizadas por Giles Martin, incluyendo Anthology 4 y tarjetas de arte fotográfico numeradas y limitadas. Rhino Records también lanzó el paquete Super Deluxe de 4 CD más Blu-ray de Foreigner para el 45.º aniversario del álbum en 2026. Los CD Premium y Audiófilo, incluidos los formatos híbridos SACD y de alta resolución, sirven a una audiencia más pequeña que valora la calidad del sonido y la presentación. Mobile Fidelity Sound Lab e Impex Records ofrecieron lanzamientos de catálogo SACD numerados en 2025 y 2026 a entre 30 y 35 USD por disco. Otros productos, como los sencillos en CD y los formatos promocionales de venta directa, siguen siendo contribuyentes menores con visibilidad de pronóstico limitada en el Mercado de CD de Música de Estados Unidos.
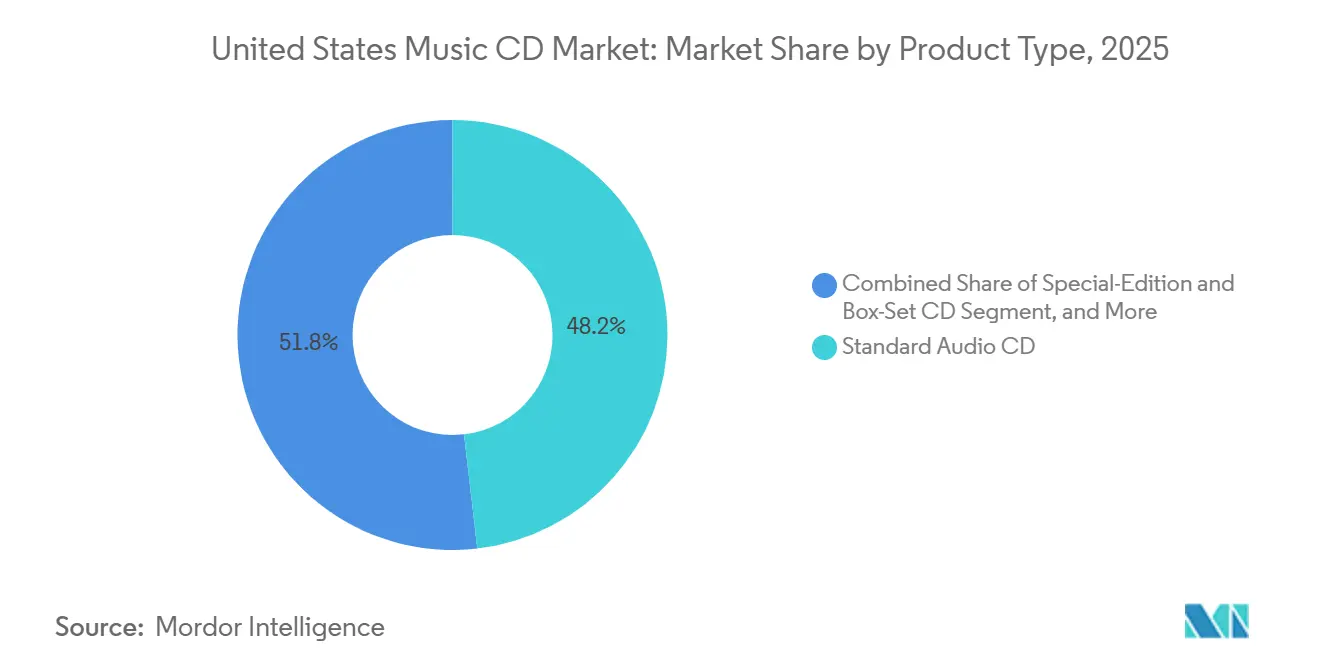
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Canal de Distribución: El Comercio Electrónico Ancla el Volumen y Remodela la Economía del Artista
El comercio electrónico mantuvo el 61,92% del Tamaño del Mercado de CD de Música de Estados Unidos en 2025 y se proyecta que se expanda a una CAGR del 5,18% hasta 2031. La tienda de CD y Vinilos de Amazon, Bandcamp y las tiendas operadas por sellos dan a los coleccionistas acceso a títulos que no se almacenan localmente. Estos canales también ayudan a los artistas independientes a llegar a los compradores sin depender de un listado minorista nacional. El acuerdo entre Disc Makers y Spinney Media añadió soporte de almacenamiento y mercado a los pedidos de CD en noviembre de 2025. El comercio electrónico puede, por tanto, respaldar tanto los lanzamientos de coleccionistas de alto volumen como las campañas pequeñas lideradas por artistas en el Mercado de CD de Música de Estados Unidos.
Los canales de tienda física y minoristas mantuvieron una posición significativa en 2025, pero su papel se ha vuelto más especializado. Las tiendas de discos independientes pueden atender a los coleccionistas a través de eventos de lanzamiento y exclusivas del Record Store Day del Viernes Negro. Target y Walmart elevaron su participación en las ventas totales de álbumes físicos en Estados Unidos del 23,3% en el primer semestre de 2025 al 28,7% en el primer semestre de 2026 a través de colocaciones de K-pop. Estas colocaciones atraen a compradores recurrentes que buscan versiones exclusivas y fotocards. El modelo depende en gran medida de la continua popularidad de los lanzamientos de K-pop. Si esa demanda se debilita, los minoristas pueden tener menos razones para mantener amplias secciones de CD, lo que afectaría a los títulos fuera del ciclo de lanzamientos de alta rotación.
Análisis Geográfico
El Mercado de CD de Música de Estados Unidos es un mercado de un solo país y la mayor economía de música física en América del Norte. Se convirtió en el mayor importador mundial de álbumes de música física coreana en el primer semestre de 2026, con 74,12 millones de USD en importaciones. La demanda no está distribuida de manera uniforme en todo el país. El fanatismo por el K-pop, la coleccionabilidad, el interés audiófilo y la actividad de giras son más fuertes en diferentes entornos regionales. Los Ángeles, Nueva York, Seattle y Chicago tienen una alta densidad de tiendas especializadas y redes activas de fanáticos del K-pop. Estas áreas metropolitanas costeras también tienen comunidades coreano-americanas que apoyan las compras repetidas vinculadas a artistas como BTS, Enhypen y Ateez. Los resultados de importación han alentado a los sellos coreanos a prestar más atención a la colocación minorista y la distribución directa en Estados Unidos.
El Medio Oeste y el Cinturón del Sol proporcionan una fuente diferente de demanda para el Mercado de CD de Música de Estados Unidos. Las ubicaciones de Target y Walmart en estas regiones ayudaron a impulsar a los minoristas masivos al 28,7% de las ventas de álbumes físicos en Estados Unidos en el primer semestre de 2026. Las exclusivas de K-pop han ayudado a restaurar las secciones de música física en los hipermercados. Esas secciones también crean espacio para títulos de catálogo y nuevos lanzamientos de artistas occidentales. MusicWatch estimó que más de 40 millones de estadounidenses escucharon CD en el automóvil en 2025, incluidos 23 millones que identificaron los CD como su formato más utilizado en el automóvil. Las áreas suburbanas y rurales pueden retener más vehículos más antiguos sin sistemas de audio nativos de streaming. Esta base de reproducción respalda la demanda continua de CD de Audio Estándar fuera de las principales ciudades costeras.
El Sureste y el Suroeste tienen una conexión diferente con el Mercado de CD de Música de Estados Unidos a través de la actividad de giras. Los artistas de country, música cristiana contemporánea y Americana independiente utilizan los recintos de conciertos para vender CD directamente a los fanáticos. Estos lanzamientos tenían un precio de entre 10 y 15 USD por unidad en los ejemplos proporcionados. Disc Makers reportó en 2026 que los CD de conciertos pueden ofrecer márgenes superiores al 80% para los artistas de giras de nivel medio. Esta ruta de ventas es menos dependiente de las clasificaciones en listas de éxitos o las recomendaciones de streaming. Ofrece a los artistas en circuitos de giras una salida práctica para tiradas cortas y paquetes de mercancía. Las diferencias regionales, por tanto, moldean la demanda a través del acceso minorista, el uso de vehículos, las redes de giras y las comunidades de fanáticos.
Panorama Competitivo
El Mercado de CD de Música de Estados Unidos sigue siendo moderadamente fragmentado a nivel de fabricación, sin que ninguna empresa tenga una posición dominante en el prensado, el embalaje y la distribución minorista. Disc Makers tiene una posición sólida en la fabricación para artistas independientes. La empresa opera directamente con los artistas y gestiona la masterización, la replicación, el moldeo por inyección, la impresión HP Indigo certificada G7 y el embalaje internamente. Este modelo integrado respalda tiempos de entrega más rápidos para pedidos más pequeños. Disc Makers reportó una entrega en 6 a 8 días en una comparación de cliente misterioso de 2026. El enfoque de la empresa en pedidos más pequeños crea una apertura para los proveedores capaces de manejar tiradas replicadas por debajo del rango habitual de 300 a 500 unidades. Esa apertura es relevante para los microsellos, las ediciones limitadas y los artistas que prueban la demanda antes de tiradas de producción más grandes.
Sony DADC siguió siendo un proveedor importante para las tiradas de catálogo más grandes y de sellos principales en 2026, pero sus cambios de capacidad planificados introducen incertidumbre para el suministro de discos ópticos. Sony Interactive Entertainment anunció en julio de 2026 que discontinuaría los medios físicos para las consolas PlayStation a partir de enero de 2028. La instalación de Thalgau de Sony DADC producía 600.000 discos diarios, con alrededor de la mitad asignada a PlayStation, y comenzó a planificar la reducción de su volumen de discos al 10% de su nivel actual para 2028, mientras reentrenaba a 300 empleados para la producción de microlentes ópticas. La eliminación de una gran carga de trabajo de discos de juegos podría cambiar la base de costos para la producción de discos de música. También podría hacer que la planificación sea más importante para los sellos que necesitan fabricación de alto volumen. La instalación de Sony DADC en Terre Haute, Indiana, siguió activa en 2026, pero el cambio más amplio ha generado preocupaciones sobre la capacidad de producción a largo plazo en el Mercado de CD de Música de Estados Unidos.
La calidad del embalaje se ha convertido en un factor competitivo importante para el trabajo de catálogo premium y cajas recopilatorias. La precisión de color certificada G7 y la calidad de grado SACD pueden importar cuando los sellos quieren lanzamientos de coleccionista en lugar de discos básicos. Las etiquetas NFC y los portales de fanáticos con código QR pueden conectar un CD físico con contenido digital y servicios de artistas. Algunos fabricantes independientes están probando esas características, pero aún no son una oferta estándar. La Ley de Grabación de Audio para el Hogar de 1992 aplica gravámenes de regalías a los dispositivos y medios de grabación de música digital a través de la Oficina de Derechos de Autor. El marco de cumplimiento puede surgir en las discusiones de licencias, pero no restringe materialmente la economía de los CD. La Industria de CD de Música de Estados Unidos tiene espacio para proveedores que combinen un servicio rápido de pequeños lotes, embalaje premium y acceso digital para fanáticos.
Líderes de la Industria de CD de Música de Estados Unidos
-
Sony DADC US Inc.
-
Disc Makers, Inc.
-
A to Z Media, Inc.
-
Duplication.com, Inc.
-
Precise Media Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: La RIAA publicó su Informe de Ingresos de Música Grabada de Mediados de 2026, confirmando que los ingresos mayoristas de CD en Estados Unidos aumentaron un 58,6% hasta 171,1 millones de USD en el primer semestre de 2026, con un volumen de unidades que creció un 45,7% hasta 17,5 millones de CD. Los ingresos totales de música física en Estados Unidos crecieron un 25,9% hasta 731,5 millones de USD en el mismo período, marcando la tasa de crecimiento semestral más pronunciada para los formatos físicos desde la era temprana del streaming.
- Agosto de 2026: Disc Makers anunció una inversión en un segundo torno de corte de laca en sus instalaciones, que requiere un sistema de aislamiento de losa de concreto dedicado para una precisión de corte sin vibraciones. La expansión responde a la aceleración simultánea en la demanda de vinilo y CD encontrada en 2026 y posiciona a la empresa para escalar la capacidad de fabricación interna sin subcontratación.
- Julio de 2026: El informe de mediados de 2026 de Luminate confirmó que "Arirang" de BTS fue el CD más vendido en Estados Unidos en el primer semestre de 2026 con 567.000 copias vendidas, seguido de "THE SIN: VANISH" de Enhypen con 286.000 unidades y "Golden Hour: Part 4" de Ateez con 263.000 unidades. Siete de los 10 CD más vendidos en Estados Unidos en el período fueron lanzamientos de K-pop, y las ventas totales de CD en Estados Unidos crecieron un 16% interanual hasta 16,3 millones de unidades.
- Mayo de 2026: Disc Makers publicó datos que muestran que los ingresos por CD aumentaron un 9% en lo que va del año 2026, con abril de 2026 registrando un crecimiento del 18% interanual. El director ejecutivo de la empresa, Tony van Veen, atribuyó la aceleración a los consumidores de la Generación Z que tratan el disco compacto como un artículo de colección asequible, señalando que los CD son a menudo un formato recién descubierto para esta generación en lugar de uno nostálgico.


Alcance del Informe del Mercado de CD de Música de Estados Unidos
El Mercado de CD de Música de Estados Unidos abarca las ventas y distribución de discos compactos físicos, incluidos los lanzamientos de audio estándar, las ediciones audiófilo premium y las cajas recopilatorias de coleccionista especiales, dirigidas a entusiastas que valoran los medios tangibles, la calidad de sonido superior y el embalaje exclusivo a través de varios canales minoristas y en línea.
El Informe del Mercado de CD de Música de Estados Unidos está segmentado por Tipo de Producto (CD de Audio Estándar, CD Premium y Audiófilo, CD de Edición Especial y Caja Recopilatoria, y Otros Productos), Canal de Distribución (Comercio Electrónico y Tienda Física/Minorista, incluyendo Tiendas de Discos y Música, Minoristas de Mercado Masivo y Otros Canales Minoristas). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Discos de Vinilo LP y EP |
| Discos de Vinilo Sencillos |
| Cajas Recopilatorias y Colecciones de Múltiples Discos |
| Otros Productos |
| Comercio Electrónico | |
| Tienda Física/Minorista | Tiendas de Discos y Música |
| Minoristas de Mercado Masivo | |
| Otros Canales Minoristas |
| Por Tipo de Producto | Discos de Vinilo LP y EP | |
| Discos de Vinilo Sencillos | ||
| Cajas Recopilatorias y Colecciones de Múltiples Discos | ||
| Otros Productos | ||
| Por Canal de Distribución | Comercio Electrónico | |
| Tienda Física/Minorista | Tiendas de Discos y Música | |
| Minoristas de Mercado Masivo | ||
| Otros Canales Minoristas | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Música en Vinilo de Estados Unidos?
El Mercado de Música en Vinilo de Estados Unidos fue valorado en 1.040 millones de USD en 2025, se estima en 1.180 millones de USD en 2026, y se prevé que alcance 1.580 millones de USD en 2031 a una CAGR del 6,01%.
¿Qué está impulsando la demanda de discos de vinilo en Estados Unidos?
El coleccionismo de la Generación Z y los Millennials, las ediciones premium, los lanzamientos directos de artistas y los eventos de comercio minorista independiente respaldan la demanda. El descubrimiento a través del streaming también lleva a los fanáticos a comprar lanzamientos físicos.
¿Qué tipo de producto lidera las ventas de vinilo en Estados Unidos?
Los discos de vinilo LP y EP lideraron con una participación del 78,43% en 2025 porque sirven a nuevos lanzamientos, reediciones y formatos de coleccionista.
¿Qué canal de distribución se expande más rápido para el vinilo?
Se proyecta que las tiendas de discos y música dentro del comercio minorista en tienda física se expandan a una CAGR del 8,64% hasta 2031, respaldadas por eventos, inventario curado y comunidades musicales locales.
¿Qué está limitando la producción de vinilo en Estados Unidos?
Los altos costos de insumos, la inflación de precios, la capacidad de prensado limitada y los plazos de entrega de 6 a 9 meses en las instalaciones más grandes pueden restringir la oferta, especialmente para los sellos independientes.
¿Dónde se concentra la fabricación de vinilo en Estados Unidos?
Tennessee es el principal centro de fabricación, con instalaciones en Nashville y Memphis. Oregón añadió capacidad en 2026 a través de la planta Object Permanence en Salem.


 Sus datos están seguros y nunca se venden ni se comparten.
