
Tamanho e Participação do Mercado de CDs de Música dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
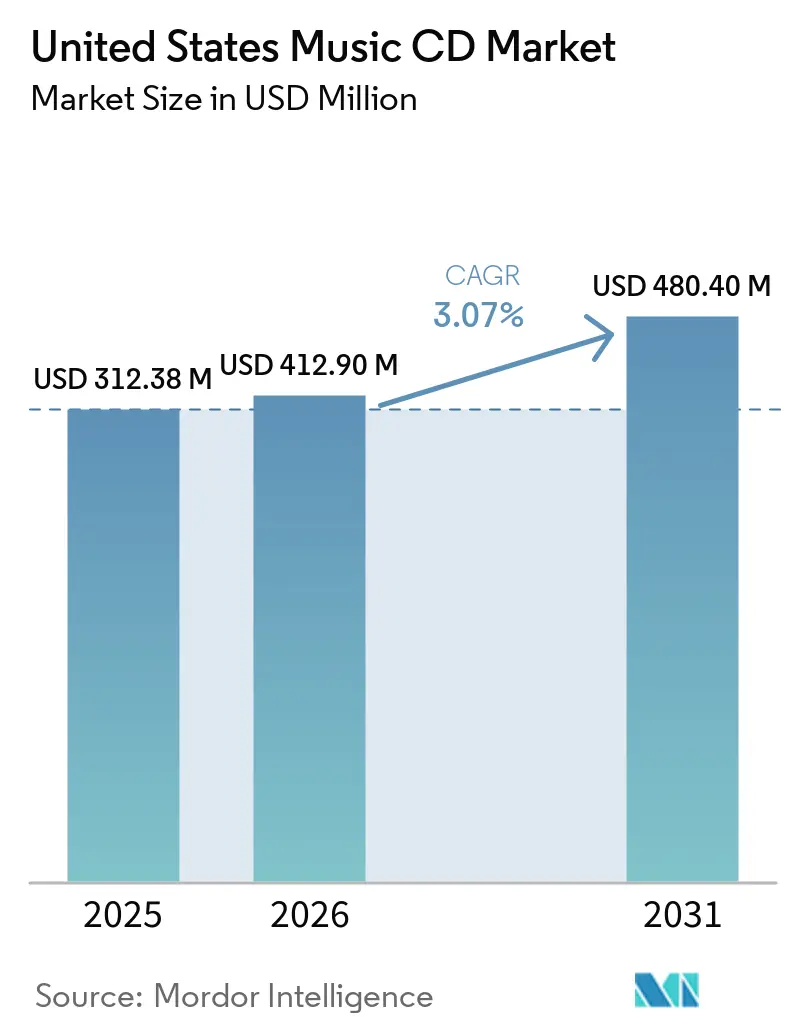
| Tamanho do mercado no ano base (2025) | 312.38 Milhões de dólares |
| Tamanho do Mercado (2026) | 412.90 Milhões de dólares |
| Tamanho do Mercado (2031) | 480.40 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.07 % |
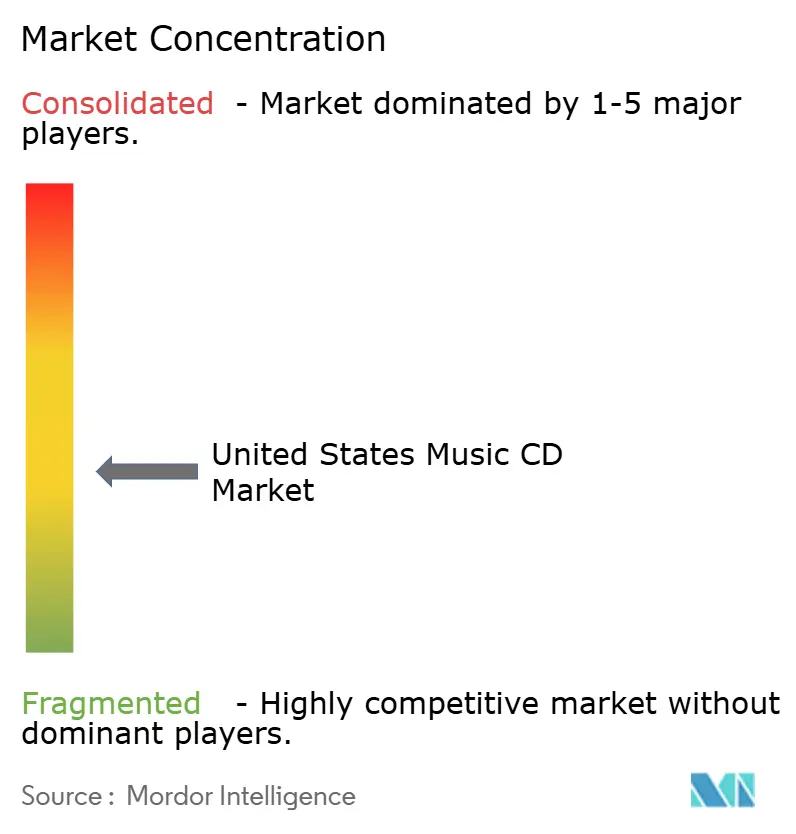
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CDs de Música dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de CDs de Música dos Estados Unidos foi avaliado em 312,38 milhões de USD em 2025 e estima-se que se expanda de 412,90 milhões de USD em 2026 para atingir 480,40 milhões de USD até 2031, a um CAGR de 3,07% durante o período de previsão (2026-2031). O volume foi de 29,50 milhões de unidades em 2025, está estimado em 37,84 milhões de unidades em 2026 e prevê-se que atinja 38,66 milhões de unidades até 2031, a um CAGR de 0,43% de 2026 a 2031. O valor está avançando muito mais rapidamente do que as remessas de unidades porque os CDs são cada vez mais comprados como itens colecionáveis, mercadorias de artistas e lançamentos premium, em vez de como formato de audição principal. A recuperação de 2026 nas vendas físicas foi liderada por lançamentos de K-pop, que restauraram a visibilidade dos CDs nos principais varejistas e ampliaram o espaço nas prateleiras para outros artistas. Vendas diretas, mercadorias em pacotes e tiragens curtas de produção também tornam o formato mais prático para artistas independentes. Ao mesmo tempo, o streaming permanece como o principal canal de audição, enquanto a capacidade reduzida de fabricação de discos e os sortimentos de varejo mais restritos podem limitar a oferta e a escolha no Mercado de CDs de Música dos Estados Unidos.
Principais Conclusões do Relatório
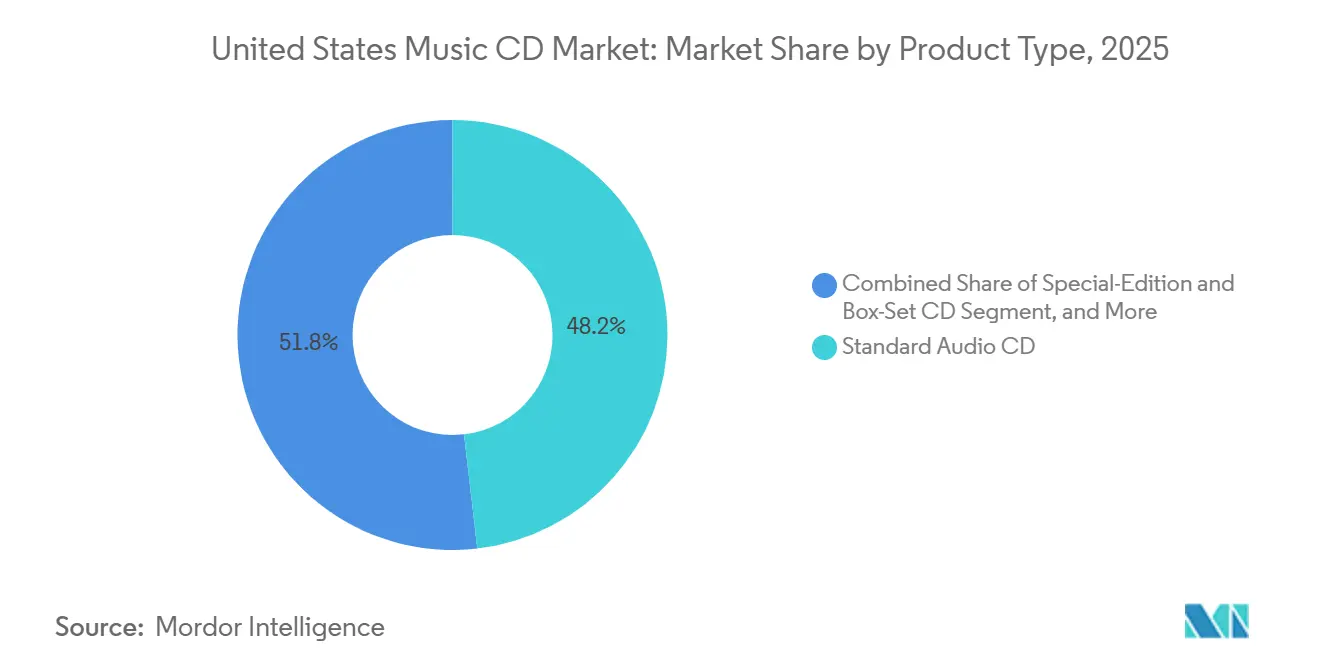
- Por tipo de produto, os CDs de Áudio Padrão lideraram com 48,17% da participação do Mercado de CDs de Música dos Estados Unidos em 2025, enquanto os CDs de Edição Especial e Box Sets estão projetados para se expandir a um CAGR de 4,23% até 2031.
- Por canal de distribuição, o e-commerce deteve 61,92% da participação do Mercado de CDs de Música dos Estados Unidos em 2025 e está projetado para se expandir a um CAGR de 5,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de CDs de Música dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Multiplicação de Lançamentos de K-pop e Edições Colecionáveis | +1.2% | Nacional, concentrado em Los Angeles, Nova York, Chicago e Seattle | Curto prazo (≤ 2 anos) |
| Demanda de Fãs Tangíveis por Propriedade e Colecionabilidade | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Vendas Diretas de Artistas para Fãs e Pacotes de Mercadorias | +0.5% | Nacional, com ganhos acelerados em canais online e de turnê | Médio prazo (2-4 anos) |
| Concentração de Lançamentos Blockbuster no Final do Ano | +0.3% | Nacional, concentrado no varejo de férias do quarto trimestre | Curto prazo (≤ 2 anos) |
| Popularização dos Lançamentos Físicos de Artistas Independentes | +0.2% | Nacional, com ganhos iniciais nos circuitos de turnê de Nashville, Los Angeles e Austin | Longo prazo (≥ 4 anos) |
| Edições Premium Audiófilo e de Catálogo Remasterizado | +0.1% | Nacional, concentrado nas comunidades audiófilo do Nordeste e da Costa do Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Multiplicação de Lançamentos de K-pop e Edições Colecionáveis
As gravadoras de K-pop mudaram a forma como os lançamentos físicos são planejados e vendidos no Mercado de CDs de Música dos Estados Unidos. A Luminate reportou vendas de 16,3 milhões de CDs no primeiro semestre de 2026, alta de 16% em relação ao ano anterior, com o K-pop respondendo por 10% desse volume. As vendas excluindo o K-pop ainda cresceram 6,7%, mostrando que a atividade de lançamentos também apoiou as compras em outros gêneros. Múltiplas versões com fotocards e inserções exclusivas incentivam os fãs a comprar mais de 1 cópia do mesmo título. A Target e o Walmart aumentaram sua participação nas vendas de álbuns físicos de 23,3% no primeiro semestre de 2025 para 28,7% no primeiro semestre de 2026, à medida que esses lançamentos migraram para o varejo de massa. Essa presença mais ampla no varejo oferece às gravadoras que vendem outros gêneros maior acesso ao espaço de prateleira de música física no Mercado de CDs de Música dos Estados Unidos.
Demanda de Fãs Tangíveis por Propriedade e Colecionabilidade
A demanda por CDs reflete cada vez mais a participação em uma comunidade de fãs, em vez de uma necessidade de um dispositivo de reprodução. Uma pesquisa da Luminate relatou que 50% dos compradores de CDs da Geração Z e Millennials nos Estados Unidos não possuíam um aparelho de CD. Os álbuns físicos ainda podem ter valor para os fãs porque incluem fotografias, inserções, embalagens limitadas e itens de troca. Dados de pesquisa da Luminate citados por uma publicação comercial coreana mostraram que 27% dos fãs de K-pop nos EUA compraram pelo menos 1 CD em 2025, em comparação com 19% dos ouvintes de música em geral. Esse comportamento coloca mercadorias de edição limitada e apoio a artistas mais próximos da decisão de compra do que a qualidade do som ou a reprodução rotineira. A MusicWatch estimou que 69 milhões de americanos ouviram CDs pelo menos uma vez em 2025, portanto, uma base de audição tradicional continua ao lado das compras de itens colecionáveis no Mercado de CDs de Música dos Estados Unidos.[1]
Vendas Diretas de Artistas para Fãs e Pacotes de Mercadorias
Artistas independentes usam CDs como parte de ofertas de mercadorias mais amplas que podem incluir vestuário, itens autografados e downloads. O Bandcamp facilitou mais de 1,7 bilhões de USD em pagamentos cumulativos a artistas e cobra uma participação de 10% na receita de mercadorias físicas, em comparação com até 15% em itens digitais. Essa estrutura dá aos artistas uma razão clara para vender lançamentos físicos diretamente aos fãs. Em novembro de 2025, a Disc Makers e a Spinney Media anunciaram 6 meses de armazenamento gratuito e listagens na Amazon, Walmart, eBay e páginas do Spotify de artistas com cada pedido de CD ou vinil. A Disc Makers declarou em maio de 2026 que a fabricação curta de CDs poderia começar a 2 USD por disco, o que pode suportar tiragens limitadas de 50 unidades para artistas que usam pré-vendas. Um pequeno lançamento esgotado pode ajudar um artista a avaliar a demanda antes de encomendar uma tiragem maior, fortalecendo o modelo de vendas diretas no Mercado de CDs de Música dos Estados Unidos.[2]
Concentração de Lançamentos Blockbuster no Final do Ano
Os lançamentos de fim de ano concentram uma grande parcela da receita de CDs no último trimestre do ano. A Luminate reportou 8,3 milhões de vendas de CDs nos EUA no terceiro trimestre de 2025, alta de 12,3% em relação ao segundo trimestre, seguido por 11,4 milhões no quarto trimestre, alta de 15,8% em relação ao terceiro trimestre. Os lançamentos de catálogo premium são frequentemente programados para presentes, o que favorece box sets e embalagens colecionáveis.[3] Os Beatles lançaram sua Coleção Anthology Edição 2025 como um box set de 8 CDs por 121,99 USD em 21 de novembro de 2025. O conjunto de 9 CDs mais 3 Blu-rays Power to the People de John Lennon e Yoko Ono foi lançado a 229,99 USD em 10 de outubro de 2025. Esse padrão de lançamento aumenta a demanda por slots de fabricação reservados no final do ano e apoia o planejamento de produtos premium no Mercado de CDs de Música dos Estados Unidos.[4]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição pelo Streaming e Migração do Tempo de Audição | -1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Redução do Espaço nas Prateleiras do Varejo e Fechamento de Lojas | -0.8% | Nacional, com efeitos agudos em áreas suburbanas e de pequenos mercados | Médio prazo (2-4 anos) |
| Altas Tiragens Mínimas Eficientes de Prensagem | -0.3% | Nacional, com efeitos desproporcionais sobre artistas independentes emergentes | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Policarbonato, Embalagem e Frete | -0.2% | Nacional, com pressão de custo upstream dos mercados asiáticos de matéria-prima e benzeno | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição pelo Streaming e Migração do Tempo de Audição
O streaming permanece como o canal dominante para o consumo de música gravada, limitando o número de ouvintes que precisam de um formato físico para acesso diário. A RIAA reportou que o streaming respondeu por 82% da receita de música gravada no primeiro semestre de 2026, totalizando 4,9 bilhões de USD. A base de assinaturas pagas atingiu 106,5 milhões de contas nos EUA em 2025 e gerou 6,4 bilhões de USD em receita anual. As plataformas de streaming também controlam grande parte da descoberta de música, mas não fornecem uma rota automática da audição para as compras físicas. Artistas com grupos de fãs estabelecidos, públicos de turnê ou seguidores de catálogo podem vender CDs fora desse sistema de descoberta. Artistas sem esses relacionamentos podem achar mais difícil converter a atividade de streaming em vendas físicas no Mercado de CDs de Música dos Estados Unidos.
Redução do Espaço nas Prateleiras do Varejo e Fechamento de Lojas
O fechamento de lojas e os sortimentos de música mais restritos reduzem os locais onde os consumidores encontram CDs. A Best Buy encerrou as vendas de DVDs e discos Blu-ray no início de 2024 e anunciou de 10 a 15 fechamentos adicionais de lojas no ano fiscal de 2025, após o fechamento de 24 lojas em 2023. O efeito é maior para artistas de médio porte e gravadoras independentes que não conseguem garantir um número limitado de slots no varejo. Os varejistas de massa sobreviventes concentram-se em lançamentos de K-pop de alto volume, enquanto as lojas de discos independentes focam em colecionadores e clientes audiófilos. Isso deixa os sites diretos, os locais de shows e as lojas especializadas como as principais rotas para muitos artistas. O Setor de CDs de Música dos Estados Unidos, portanto, depende de uma base de varejo mais restrita, mesmo enquanto os lançamentos líderes geram forte demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Formatos Colecionáveis e Premium Elevam a Receita por Unidade
Os CDs de Áudio Padrão detiveram 48,17% do Tamanho do Mercado de CDs de Música dos Estados Unidos em 2025. O segmento permanece como o formato básico para campanhas de pop mainstream, country e K-pop. Seu papel amplo decorre dos menores custos de produção e maior aceitação no varejo do que os formatos premium. As gravadoras de K-pop também usam discos padrão em campanhas de álbuns com múltiplas versões, o que pode gerar múltiplas compras de um único fã. Os CDs padrão permanecem importantes para novos lançamentos porque são acessíveis a um amplo grupo de consumidores e varejistas.
Os CDs de Edição Especial e Box Sets estão projetados para se expandir a um CAGR de 4,23% de 2026 a 2031. Esses lançamentos usam embalagens maiores, material editorial e conteúdo exclusivo para suportar um preço de venda mais alto. A Coleção Anthology Edição 2025 dos Beatles continha 191 faixas remasterizadas por Giles Martin, incluindo Anthology 4 e cartões de arte fotográfica numerados e limitados. A Rhino Records também lançou o pacote Super Deluxe de 4 CDs mais Blu-ray do Foreigner para o 45º aniversário do álbum em 2026. Os CDs Premium e Audiófilo, incluindo formatos híbridos SACD e de alta resolução, atendem a um público menor que valoriza a qualidade do som e a apresentação. A Mobile Fidelity Sound Lab e a Impex Records ofereceram lançamentos de catálogo SACD numerados em 2025 e 2026 a 30 a 35 USD por disco. Outros produtos, como singles em CD e formatos promocionais de mercado direto, permanecem como contribuintes menores com visibilidade de previsão limitada no Mercado de CDs de Música dos Estados Unidos.


Por Canal de Distribuição: O E-commerce Ancora o Volume e Reformula a Economia dos Artistas
O e-commerce deteve 61,92% do Tamanho do Mercado de CDs de Música dos Estados Unidos em 2025 e está projetado para se expandir a um CAGR de 5,18% até 2031. A loja de CDs e Vinis da Amazon, o Bandcamp e as lojas operadas por gravadoras oferecem aos colecionadores acesso a títulos que não estão disponíveis localmente. Esses canais também ajudam artistas independentes a alcançar compradores sem depender de uma listagem no varejo nacional. O acordo entre a Disc Makers e a Spinney Media adicionou suporte de armazenamento e marketplace aos pedidos de CD em novembro de 2025. O e-commerce pode, portanto, suportar tanto lançamentos de colecionadores de alto volume quanto pequenas campanhas lideradas por artistas no Mercado de CDs de Música dos Estados Unidos.
Os canais de lojas físicas e varejo mantiveram uma posição significativa em 2025, mas seu papel tornou-se mais especializado. As lojas de discos independentes podem atender colecionadores por meio de eventos de lançamento e exclusividades da Black Friday do Record Store Day. A Target e o Walmart elevaram sua participação nas vendas totais de álbuns físicos nos EUA de 23,3% no primeiro semestre de 2025 para 28,7% no primeiro semestre de 2026 por meio de colocações de K-pop. Essas colocações atraem compradores recorrentes em busca de versões exclusivas e fotocards. O modelo depende fortemente da popularidade contínua dos lançamentos de K-pop. Se essa demanda enfraquecer, os varejistas podem ter menos razão para manter amplas seções de CDs, o que afetaria títulos fora do ciclo de lançamentos de alto volume.
Análise Geográfica
O Mercado de CDs de Música dos Estados Unidos é um mercado de um único país e a maior economia de música física da América do Norte. Tornou-se o maior importador global de álbuns de música física coreana no primeiro semestre de 2026, com 74,12 milhões de USD em importações. A demanda não está distribuída uniformemente pelo país. O fandom de K-pop, a colecionabilidade, o interesse audiófilo e a atividade de turnê são mais fortes em diferentes contextos regionais. Los Angeles, Nova York, Seattle e Chicago têm alta densidade de lojas especializadas e redes ativas de fãs de K-pop. Essas áreas metropolitanas costeiras também têm comunidades coreano-americanas que apoiam compras repetidas vinculadas a artistas como BTS, Enhypen e Ateez. Os resultados de importação incentivaram as gravadoras coreanas a prestar mais atenção ao posicionamento no varejo e à distribuição direta nos EUA.
O Meio-Oeste e o Sun Belt fornecem uma fonte diferente de demanda para o Mercado de CDs de Música dos Estados Unidos. As lojas da Target e do Walmart nessas regiões ajudaram a impulsionar os varejistas de massa para 28,7% das vendas de álbuns físicos nos EUA no primeiro semestre de 2026. As exclusividades de K-pop ajudaram a restaurar as seções de música física nos hipermercados. Essas seções também criam espaço para títulos de catálogo e novos lançamentos de artistas ocidentais. A MusicWatch estimou que mais de 40 milhões de americanos ouviram CDs no carro em 2025, incluindo 23 milhões que identificaram os CDs como seu formato mais usado no carro. As áreas suburbanas e rurais podem reter mais veículos mais antigos sem sistemas de áudio nativos de streaming. Essa base de reprodução apoia a demanda contínua por CDs de Áudio Padrão fora das principais cidades costeiras.
O Sudeste e o Sudoeste têm uma conexão diferente com o Mercado de CDs de Música dos Estados Unidos por meio da atividade de turnê. Artistas de country, contemporâneo cristão e Americana independente usam locais de shows para vender CDs diretamente aos fãs. Esses lançamentos foram precificados entre 10 e 15 USD por unidade nos exemplos fornecidos. A Disc Makers relatou em 2026 que os CDs de shows podem entregar margens acima de 80% para artistas de turnê de médio porte. Essa rota de vendas é menos dependente de rankings de paradas ou recomendações de streaming. Ela oferece aos artistas em circuitos de turnê uma saída prática para tiragens curtas e pacotes de mercadorias. As diferenças regionais, portanto, moldam a demanda por meio do acesso ao varejo, uso de veículos, redes de turnê e comunidades de fãs.
Cenário Competitivo
O Mercado de CDs de Música dos Estados Unidos permanece moderadamente fragmentado no nível de fabricação, sem nenhuma empresa detendo uma posição dominante em prensagem, embalagem e distribuição no varejo. A Disc Makers tem uma posição forte na fabricação para artistas independentes. A empresa opera diretamente com artistas e lida com masterização, replicação, moldagem por injeção, impressão HP Indigo certificada G7 e embalagem internamente. Esse modelo integrado suporta prazos de entrega mais rápidos para pedidos menores. A Disc Makers relatou entrega em 6 a 8 dias em uma comparação de comprador secreto de 2026. O foco da empresa em pedidos menores cria uma abertura para fornecedores capazes de lidar com tiragens replicadas abaixo da faixa usual de 300 a 500 unidades. Essa abertura é relevante para micro-gravadoras, edições limitadas e artistas testando a demanda antes de tiragens de produção maiores.
A Sony DADC permaneceu um fornecedor importante para tiragens maiores de catálogo e de grandes gravadoras em 2026, mas suas mudanças de capacidade planejadas introduzem incerteza para o fornecimento de discos ópticos. A Sony Interactive Entertainment anunciou em julho de 2026 que descontinuaria a mídia física para consoles PlayStation a partir de janeiro de 2028. A instalação de Thalgau da Sony DADC produzia 600.000 discos diariamente, com cerca de metade alocada ao PlayStation, e começou a planejar reduzir seu volume de discos para 10% do nível atual até 2028, enquanto retreinava 300 funcionários para a produção de microlentes ópticas. A remoção de uma grande carga de trabalho de discos de jogos poderia mudar a base de custos para a produção de discos de música. Também poderia tornar o planejamento mais importante para gravadoras que precisam de fabricação de alto volume. A instalação da Sony DADC em Terre Haute, Indiana, permaneceu ativa em 2026, mas a mudança mais ampla levantou preocupações sobre a capacidade de produção de longo prazo no Mercado de CDs de Música dos Estados Unidos.
A qualidade da embalagem tornou-se um fator competitivo importante para trabalhos de catálogo premium e box sets. A precisão de cores certificada G7 e a qualidade de grau SACD podem importar quando as gravadoras desejam lançamentos colecionáveis em vez de discos básicos. Tags NFC e portais de fãs com código QR podem conectar um CD físico a conteúdo digital e serviços de artistas. Alguns fabricantes independentes estão testando esses recursos, mas eles ainda não são uma oferta padrão. A Lei de Gravação Doméstica de Áudio de 1992 aplica taxas de royalties a dispositivos e mídias de gravação de música digital por meio do Escritório de Direitos Autorais. A estrutura de conformidade pode surgir em discussões de licenciamento, mas não restringe materialmente a economia dos CDs. O Setor de CDs de Música dos Estados Unidos tem espaço para fornecedores que combinam serviço rápido em pequenos lotes, embalagem premium e acesso digital para fãs.
Líderes do Setor de CDs de Música dos Estados Unidos
-
Sony DADC US Inc.
-
Disc Makers, Inc.
-
A to Z Media, Inc.
-
Duplication.com, Inc.
-
Precise Media Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A RIAA divulgou seu Relatório de Receita de Música Gravada do Meio do Ano de 2026, confirmando que a receita atacadista de CDs nos EUA aumentou 58,6% para 171,1 milhões de USD no primeiro semestre de 2026, com o volume de unidades subindo 45,7% para 17,5 milhões de CDs. A receita total de música física nos EUA cresceu 25,9% para 731,5 milhões de USD no mesmo período, marcando a taxa de crescimento semestral mais acentuada para formatos físicos desde o início da era do streaming.
- Agosto de 2026: A Disc Makers anunciou investimento em um segundo torno de corte de laca em sua instalação, exigindo um sistema de isolamento de laje de concreto dedicado para precisão de corte sem vibração. A expansão responde à aceleração simultânea na demanda por vinil e CD encontrada em 2026 e posiciona a empresa para escalar a capacidade de fabricação interna sem terceirização.
- Julho de 2026: O relatório de meio do ano de 2026 da Luminate confirmou "Arirang" do BTS como o CD mais vendido nos Estados Unidos no primeiro semestre de 2026, com 567.000 cópias vendidas, seguido por "THE SIN: VANISH" do Enhypen com 286.000 unidades e "Golden Hour: Part 4" do Ateez com 263.000 unidades. Sete dos 10 CDs mais vendidos nos EUA no período foram lançamentos de K-pop, e as vendas totais de CDs nos EUA cresceram 16% ano a ano para 16,3 milhões de unidades.
- Maio de 2026: A Disc Makers divulgou dados mostrando que a receita de CDs subiu 9% no acumulado do ano de 2026, com abril de 2026 registrando crescimento de 18% ano a ano. O CEO da empresa, Tony van Veen, atribuiu a aceleração aos consumidores da Geração Z que tratam o disco compacto como um item colecionável acessível, observando que os CDs são frequentemente um formato recém-descoberto para essa geração, em vez de um formato nostálgico.


Escopo do Relatório do Mercado de CDs de Música dos Estados Unidos
O Mercado de CDs de Música dos Estados Unidos abrange as vendas e a distribuição de discos compactos físicos, incluindo lançamentos de áudio padrão, edições audiófilo premium e box sets colecionáveis especiais, atendendo a entusiastas que valorizam a mídia tangível, a qualidade de som superior e as embalagens exclusivas por meio de vários canais de varejo e online.
O Relatório do Mercado de CDs de Música dos Estados Unidos é Segmentado por Tipo de Produto (CD de Áudio Padrão, CD Premium e Audiófilo, CD de Edição Especial e Box Set, e Outros Produtos), Canal de Distribuição (E-commerce e Lojas Físicas/Varejo, incluindo Lojas de Discos e Música, Varejistas de Massa e Outros Canais de Varejo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Discos de Vinil LP e EP |
| Discos de Vinil Single |
| Box Sets e Coleções de Múltiplos Discos |
| Outros Produtos |
| E-commerce | |
| Lojas Físicas/Varejo | Lojas de Discos e Música |
| Varejistas de Massa | |
| Outros Canais de Varejo |
| Por Tipo de Produto | Discos de Vinil LP e EP | |
| Discos de Vinil Single | ||
| Box Sets e Coleções de Múltiplos Discos | ||
| Outros Produtos | ||
| Por Canal de Distribuição | E-commerce | |
| Lojas Físicas/Varejo | Lojas de Discos e Música | |
| Varejistas de Massa | ||
| Outros Canais de Varejo | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Vinil Musical dos Estados Unidos?
O Mercado de Vinil Musical dos Estados Unidos foi avaliado em 1,04 bilhão de USD em 2025, está estimado em 1,18 bilhão de USD em 2026 e prevê-se que atinja 1,58 bilhão de USD até 2031 a um CAGR de 6,01%.
O que está impulsionando a demanda por discos de vinil nos Estados Unidos?
O colecionismo da Geração Z e dos Millennials, edições premium, lançamentos diretos de artistas e eventos de varejo independente apoiam a demanda. A descoberta via streaming também leva os fãs a comprar lançamentos físicos.
Qual tipo de produto lidera as vendas de vinil nos EUA?
Os discos de vinil LP e EP lideraram com 78,43% de participação em 2025 porque atendem a novos lançamentos, reedições e formatos colecionáveis.
Qual canal de distribuição está se expandindo mais rapidamente para o vinil?
As lojas de discos e música dentro do varejo físico estão projetadas para se expandir a um CAGR de 8,64% até 2031, apoiadas por eventos, estoque curado e comunidades musicais locais.
O que está limitando a produção de vinil nos EUA?
Altos custos de insumos, inflação de preços, capacidade de prensagem limitada e prazos de entrega de 6 a 9 meses em instalações maiores podem restringir a oferta, especialmente para gravadoras independentes.
Onde está concentrada a fabricação de vinil nos EUA?
O Tennessee é o principal polo de fabricação, com instalações em Nashville e Memphis. O Oregon adicionou capacidade em 2026 por meio da planta Object Permanence em Salem.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
