
Marktgröße und Marktanteile des US-amerikanischen Musik-CD-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 312.38 Millionen US-Dollar |
| Marktgröße (2026) | 412.90 Millionen US-Dollar |
| Marktgröße (2031) | 480.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.07 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Musik-CD-Markts von Mordor Intelligence
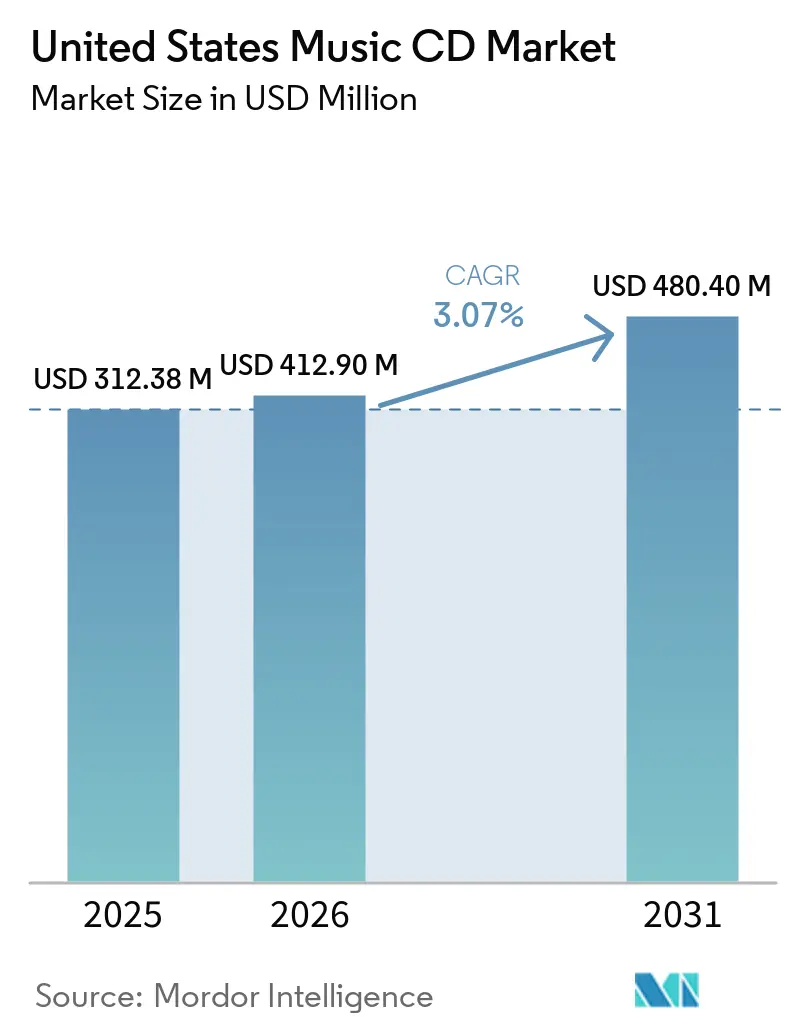
Die Marktgröße des US-amerikanischen Musik-CD-Markts wurde im Jahr 2025 auf 312,38 Millionen USD geschätzt und wird voraussichtlich von 412,90 Millionen USD im Jahr 2026 auf 480,40 Millionen USD bis 2031 anwachsen, mit einer CAGR von 3,07 % während des Prognosezeitraums (2026–2031). Das Volumen betrug 29,50 Millionen Einheiten im Jahr 2025, wird für 2026 auf 37,84 Millionen Einheiten geschätzt und soll bis 2031 38,66 Millionen Einheiten erreichen, mit einer CAGR von 0,43 % von 2026 bis 2031. Der Wert steigt deutlich schneller als die Stücklieferungen, da CDs zunehmend als Sammlerstücke, Künstlermerchandise und Premium-Veröffentlichungen gekauft werden und nicht mehr als primäres Abspielformat. Die Erholung der physischen Verkäufe im Jahr 2026 wurde von K-Pop-Veröffentlichungen angeführt, die die Sichtbarkeit von CDs bei großen Einzelhändlern wiederhergestellt und das Regalangebot für andere Künstler erweitert haben. Direktverkäufe, gebündelte Merchandise-Artikel und kurze Produktionsläufe machen das Format auch für unabhängige Künstler praktikabler. Gleichzeitig bleibt Streaming der primäre Hörkanal, während reduzierte Disc-Fertigungskapazitäten und engere Einzelhandelssortimente das Angebot und die Auswahl im US-amerikanischen Musik-CD-Markt einschränken könnten.
Wichtigste Erkenntnisse des Berichts
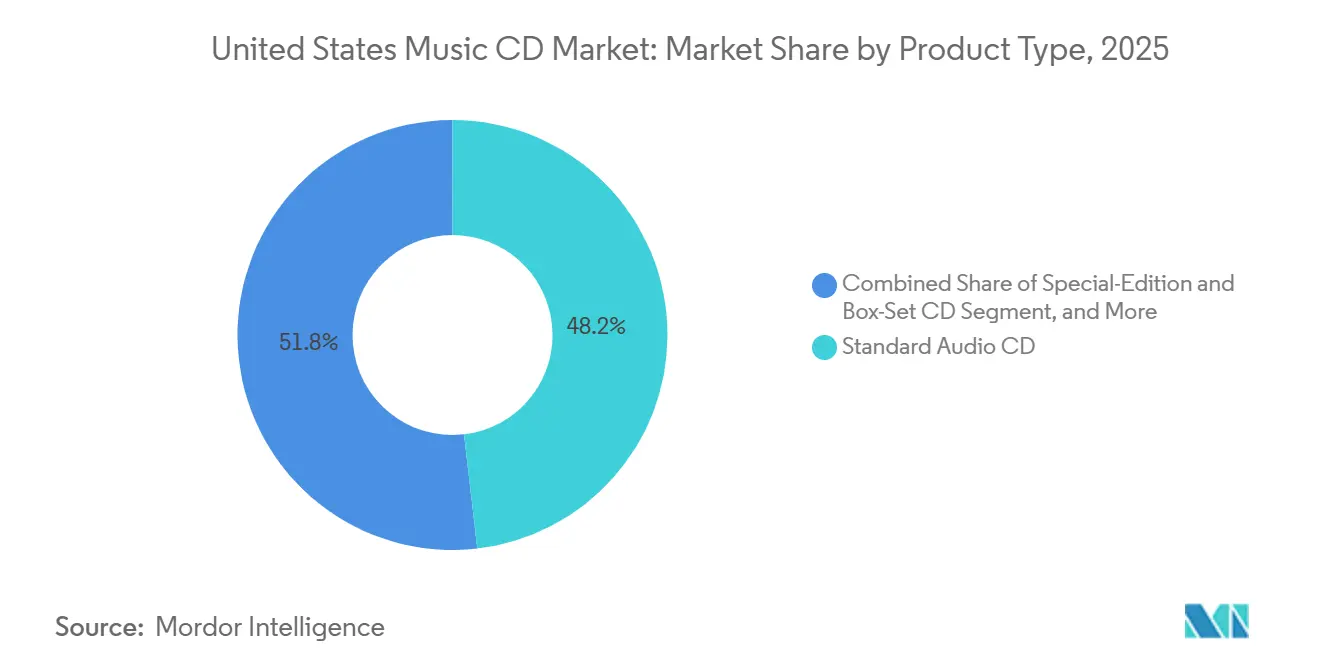
- Nach Produkttyp führten Standard-Audio-CDs mit einem Anteil von 48,17 % am US-amerikanischen Musik-CD-Markt im Jahr 2025, während Sonderedition- und Box-Set-CDs bis 2031 voraussichtlich mit einer CAGR von 4,23 % wachsen werden.
- Nach Vertriebskanal hielt der E-Commerce im Jahr 2025 einen Anteil von 61,92 % am US-amerikanischen Musik-CD-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Musik-CD-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multiplikation von K-Pop- und Sammler-Edition-Veröffentlichungen | +1.2% | National, konzentriert in Los Angeles, New York, Chicago und Seattle | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach greifbarem Fandom durch Besitz und Sammelbarkeit | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Direktverkäufe von Künstlern an Fans und Merchandise-Bündelung | +0.5% | National, mit beschleunigten Zuwächsen in Online- und Tourneekanälen | Mittelfristig (2–4 Jahre) |
| Konzentration von Blockbuster-Veröffentlichungen am Jahresende | +0.3% | National, konzentriert im Q4-Feiertagseinzelhandel | Kurzfristig (≤ 2 Jahre) |
| Etablierung physischer Veröffentlichungen unabhängiger Künstler im Mainstream | +0.2% | National, mit frühen Zuwächsen in den Tourneekreisen von Nashville, Los Angeles und Austin | Langfristig (≥ 4 Jahre) |
| Premium-Audiophilen- und remasterte Katalogeditionen | +0.1% | National, konzentriert in Audiophilen-Gemeinschaften im Nordosten und an der Pazifikküste | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Multiplikation von K-Pop- und Sammler-Edition-Veröffentlichungen
K-Pop-Labels haben die Planung und den Verkauf physischer Veröffentlichungen im US-amerikanischen Musik-CD-Markt verändert. Luminate meldete in der ersten Jahreshälfte 2026 Verkäufe von 16,3 Millionen CDs, ein Anstieg von 16 % gegenüber dem Vorjahr, wobei K-Pop 10 % dieses Volumens ausmachte. Die Verkäufe ohne K-Pop stiegen ebenfalls um 6,7 %, was zeigt, dass die Veröffentlichungsaktivität auch die Käufe in anderen Genres unterstützte. Mehrere Versionen mit Fotokarten und exklusiven Beilagen ermutigen Fans, mehr als 1 Exemplar desselben Titels zu kaufen. Target und Walmart steigerten ihren Anteil an den physischen Albumverkäufen von 23,3 % in der ersten Jahreshälfte 2025 auf 28,7 % in der ersten Jahreshälfte 2026, da diese Veröffentlichungen in den Masseneinzelhandel vordrangen. Diese breitere Präsenz im Einzelhandel verschafft Labels, die andere Genres vermarkten, einen besseren Zugang zu Regalflächen für physische Musik im US-amerikanischen Musik-CD-Markt.
Nachfrage nach greifbarem Fandom durch Besitz und Sammelbarkeit
Die CD-Nachfrage spiegelt zunehmend die Teilnahme an einer Fan-Gemeinschaft wider und nicht mehr die Notwendigkeit eines Abspielgeräts. Eine Luminate-Umfrage ergab, dass 50 % der CD-Käufer der Generation Z und der Millennials in den Vereinigten Staaten keinen CD-Player besaßen. Physische Alben können für Fans dennoch wertvoll sein, da sie Fotografien, Beilagen, limitierte Verpackungen und Tauschgegenstände enthalten. Von einer koreanischen Fachpublikation zitierte Luminate-Umfragedaten zeigten, dass 27 % der US-amerikanischen K-Pop-Fans im Jahr 2025 mindestens 1 CD kauften, verglichen mit 19 % der allgemeinen Musikhörer. Dieses Verhalten stellt limitiertes Merchandise und Künstlerunterstützung näher an die Kaufentscheidung als Klangqualität oder routinemäßiges Abspielen. MusicWatch schätzte, dass 69 Millionen Amerikaner im Jahr 2025 mindestens einmal CDs hörten, sodass eine traditionelle Hörerschaft neben dem Sammelkauf im US-amerikanischen Musik-CD-Markt weiterhin besteht.[1]
Direktverkäufe von Künstlern an Fans und Merchandise-Bündelung
Unabhängige Künstler nutzen CDs als Teil umfassenderer Merchandise-Angebote, die Bekleidung, signierte Artikel und Downloads umfassen können. Bandcamp hat kumulative Zahlungen von mehr als 1,7 Milliarden USD an Künstler ermöglicht und nimmt einen Umsatzanteil von 10 % auf physische Merchandise-Artikel, verglichen mit bis zu 15 % auf digitale Artikel. Diese Struktur gibt Künstlern einen klaren Anreiz, physische Veröffentlichungen direkt an Fans zu verkaufen. Im November 2025 kündigten Disc Makers und Spinney Media 6 Monate kostenlose Lagerung und Einträge auf Amazon, Walmart, eBay und den Spotify-Seiten der Künstler mit jeder CD- oder Vinyl-Bestellung an. Disc Makers erklärte im Mai 2026, dass die kurzfristige CD-Fertigung ab 2 USD pro Disc beginnen könne, was begrenzte Auflagen von 50 Einheiten für Künstler mit Vorbestellungen unterstützen kann. Eine ausverkaufte Kleinauflage kann einem Künstler helfen, die Nachfrage einzuschätzen, bevor er eine größere Auflage bestellt, was das Direktverkaufsmodell im US-amerikanischen Musik-CD-Markt stärkt.[2]
Konzentration von Blockbuster-Veröffentlichungen am Jahresende
Feiertagsveröffentlichungen konzentrieren einen großen Anteil der CD-Einnahmen im letzten Quartal des Jahres. Luminate meldete 8,3 Millionen US-amerikanische CD-Verkäufe im Q3 2025, ein Anstieg von 12,3 % gegenüber Q2, gefolgt von 11,4 Millionen im Q4, ein Anstieg von 15,8 % gegenüber Q3. Premium-Katalogveröffentlichungen werden oft für Geschenkzwecke terminiert, was Box-Sets und Sammlerpackungen begünstigt.[3] The Beatles veröffentlichten ihre Anthology Collection 2025 Edition als 8CD-Box-Set für 121,99 USD am 21. November 2025. John Lennons und Yoko Onos Power to the People 9CD plus 3 Blu-ray-Set wurde am 10. Oktober 2025 für 229,99 USD veröffentlicht. Dieses Veröffentlichungsmuster erhöht die Nachfrage nach reservierten Fertigungsslots gegen Ende des Jahres und unterstützt die Planung von Premium-Produkten im US-amerikanischen Musik-CD-Markt.[4]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Streaming-Substitution und Migration der Hörzeit | -1.8% | National | Langfristig (≥ 4 Jahre) |
| Schrumpfende Regalflächen im Einzelhandel und Filialschließungen | -0.8% | National, mit gravierenden Auswirkungen in Vorstadt- und Kleinstadtgebieten | Mittelfristig (2–4 Jahre) |
| Hohe Mindestpressauflagen für wirtschaftliche Effizienz | -0.3% | National, mit überproportionalen Auswirkungen auf aufstrebende unabhängige Künstler | Langfristig (≥ 4 Jahre) |
| Volatilität bei Polycarbonat-, Verpackungs- und Frachtkosten | -0.2% | National, mit vorgelagerten Kostendruck aus asiatischen Rohstoff- und Benzolmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Streaming-Substitution und Migration der Hörzeit
Streaming bleibt der dominante Kanal für den Konsum aufgenommener Musik und begrenzt die Anzahl der Hörer, die ein physisches Format für den täglichen Zugang benötigen. Die RIAA berichtete, dass Streaming in der ersten Jahreshälfte 2026 82 % der Einnahmen aus aufgenommener Musik ausmachte und sich auf insgesamt 4,9 Milliarden USD belief. Die Basis zahlender Abonnenten erreichte 2025 106,5 Millionen US-amerikanische Konten und generierte jährliche Einnahmen von 6,4 Milliarden USD. Streaming-Plattformen kontrollieren auch einen Großteil der Musikentdeckung, bieten jedoch keinen automatischen Weg vom Hören zum physischen Kauf. Künstler mit etablierten Fan-Gruppen, Tournee-Publikum oder Katalog-Anhängern können CDs außerhalb dieses Entdeckungssystems verkaufen. Künstler ohne diese Beziehungen finden es möglicherweise schwieriger, Streaming-Aktivitäten in physische Verkäufe im US-amerikanischen Musik-CD-Markt umzuwandeln.
Schrumpfende Regalflächen im Einzelhandel und Filialschließungen
Filialschließungen und engere Musiksortimente reduzieren die Orte, an denen Verbraucher auf CDs treffen. Best Buy beendete Anfang 2024 den Verkauf von DVD- und Blu-ray-Discs und kündigte für das Geschäftsjahr 2025 10 bis 15 weitere Filialschließungen an, nachdem 2023 bereits 24 Filialen geschlossen worden waren. Die Auswirkungen sind für Künstler der mittleren Kategorie und unabhängige Labels größer, die keine begrenzte Anzahl von Einzelhandelsplätzen sichern können. Überlebende Masseneinzelhändler konzentrieren sich auf umsatzstarke K-Pop-Veröffentlichungen, während unabhängige Plattenläden auf Sammler und Audiophile ausgerichtet sind. Dies lässt direkte Websites, Konzertveranstaltungsorte und Spezialgeschäfte als Hauptwege für viele Künstler übrig. Die US-amerikanische Musik-CD-Branche ist daher auf eine engere Einzelhandelsbasis angewiesen, auch wenn führende Veröffentlichungen eine starke Nachfrage erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Sammel- und Premium-Formate steigern den Umsatz pro Einheit
Standard-Audio-CDs hielten 2025 einen Anteil von 48,17 % an der Marktgröße des US-amerikanischen Musik-CD-Markts. Das Segment bleibt das Grundformat für Mainstream-Pop-, Country- und K-Pop-Kampagnen. Seine breite Rolle ergibt sich aus niedrigeren Produktionskosten und einer breiteren Einzelhandelsakzeptanz als Premium-Formate. K-Pop-Labels verwenden auch Standard-Discs in Multi-Versions-Albumkampagnen, die mehrere Käufe von einem einzelnen Fan erzeugen können. Standard-CDs bleiben für Neuveröffentlichungen wichtig, da sie für eine breite Gruppe von Verbrauchern und Einzelhändlern zugänglich sind.
Sonderedition- und Box-Set-CDs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,23 % wachsen. Diese Veröffentlichungen verwenden größere Verpackungen, redaktionelles Material und exklusive Inhalte, um einen höheren Verkaufspreis zu rechtfertigen. Die Anthology Collection 2025 Edition der Beatles enthielt 191 von Giles Martin remasterte Titel, darunter Anthology 4 und limitierte nummerierte Fotokunst-Karten. Rhino Records veröffentlichte 2026 auch Foreigners Super Deluxe 4CD plus Blu-ray-Paket zum 45. Jahrestag des Albums. Premium- und Audiophilen-CDs, einschließlich SACD-Hybrid- und hochauflösender Formate, bedienen ein kleineres Publikum, das Klangqualität und Präsentation schätzt. Mobile Fidelity Sound Lab und Impex Records boten 2025 und 2026 nummerierte Katalog-SACD-Veröffentlichungen zu 30 bis 35 USD pro Disc an. Andere Produkte wie CD-Singles und Direktmarkt-Werbeformate bleiben kleinere Beiträge mit begrenzter Prognosevisibilität im US-amerikanischen Musik-CD-Markt.


Nach Vertriebskanal: E-Commerce sichert Volumen und gestaltet die Künstlerökonomie neu
Der E-Commerce hielt 2025 einen Anteil von 61,92 % an der Marktgröße des US-amerikanischen Musik-CD-Markts und wird bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen. Amazons CDs- und Vinyl-Shop, Bandcamp und labelbetriebene Shops geben Sammlern Zugang zu Titeln, die lokal nicht vorrätig sind. Diese Kanäle helfen auch unabhängigen Künstlern, Käufer zu erreichen, ohne auf eine nationale Einzelhandelsliste angewiesen zu sein. Die Vereinbarung zwischen Disc Makers und Spinney Media fügte im November 2025 Lager- und Marktplatzunterstützung zu CD-Bestellungen hinzu. Der E-Commerce kann daher sowohl umsatzstarke Sammlerveröffentlichungen als auch kleine künstlergeführte Kampagnen im US-amerikanischen Musik-CD-Markt unterstützen.
Stationäre und Einzelhandelskanäle behielten 2025 eine bedeutende Position, aber ihre Rolle ist spezialisierter geworden. Unabhängige Plattenläden können Sammler durch Veröffentlichungsveranstaltungen und Record Store Day Black Friday-Exklusivitäten bedienen. Target und Walmart steigerten ihren Anteil an den gesamten US-amerikanischen physischen Albumverkäufen von 23,3 % in der ersten Jahreshälfte 2025 auf 28,7 % in der ersten Jahreshälfte 2026 durch K-Pop-Platzierungen. Diese Platzierungen ziehen Wiederholungskäufer an, die nach exklusiven Versionen und Fotokarten suchen. Das Modell hängt stark von der anhaltenden Popularität von K-Pop-Veröffentlichungen ab. Wenn diese Nachfrage nachlässt, haben Einzelhändler möglicherweise weniger Grund, breite CD-Abteilungen zu unterhalten, was Titel außerhalb des umsatzstarken Veröffentlichungszyklus beeinträchtigen würde.
Geografische Analyse
Der US-amerikanische Musik-CD-Markt ist ein Einzelländermarkt und die größte physische Musikwirtschaft in Nordamerika. Er wurde in der ersten Jahreshälfte 2026 zum größten globalen Importeur koreanischer physischer Musikalben mit Importen im Wert von 74,12 Millionen USD. Die Nachfrage ist nicht gleichmäßig über das Land verteilt. K-Pop-Fandom, Sammelbarkeit, Audiophilen-Interesse und Tourneeaktivitäten sind in verschiedenen regionalen Umgebungen am stärksten ausgeprägt. Los Angeles, New York, Seattle und Chicago haben eine hohe Dichte an Spezialgeschäften und aktive K-Pop-Fan-Netzwerke. Diese küstennahen Ballungsräume haben auch koreanisch-amerikanische Gemeinschaften, die Wiederholungskäufe unterstützen, die mit Künstlern wie BTS, Enhypen und Ateez verbunden sind. Die Importergebnisse haben koreanische Labels dazu veranlasst, der US-amerikanischen Einzelhandelsplatzierung und dem Direktvertrieb mehr Aufmerksamkeit zu schenken.
Der Mittlere Westen und der Sun Belt bieten eine andere Nachfragequelle für den US-amerikanischen Musik-CD-Markt. Target- und Walmart-Standorte in diesen Regionen haben dazu beigetragen, dass Masseneinzelhändler in der ersten Jahreshälfte 2026 einen Anteil von 28,7 % an den US-amerikanischen physischen Albumverkäufen erreichten. K-Pop-Exklusivitäten haben dazu beigetragen, physische Musikabteilungen in Verbrauchermärkten wiederherzustellen. Diese Abteilungen schaffen auch Platz für Katalog- und Neuveröffentlichungstitel westlicher Künstler. MusicWatch schätzte, dass 2025 mehr als 40 Millionen Amerikaner im Auto CDs hörten, darunter 23 Millionen, die CDs als ihr meistgenutztes In-Car-Format bezeichneten. Vorstadt- und ländliche Gebiete können mehr ältere Fahrzeuge ohne streaming-native Audiosysteme behalten. Diese Abspielbasis unterstützt die anhaltende Nachfrage nach Standard-Audio-CDs außerhalb der großen Küstenstädte.
Der Südosten und Südwesten haben eine andere Verbindung zum US-amerikanischen Musik-CD-Markt durch Tourneeaktivitäten. Country-, christliche Zeitgenössische- und unabhängige Americana-Künstler nutzen Konzertveranstaltungsorte, um CDs direkt an Fans zu verkaufen. Diese Veröffentlichungen wurden in den angeführten Beispielen zwischen 10 und 15 USD pro Einheit bepreist. Disc Makers berichtete 2026, dass Konzert-CDs für Tournee-Künstler der mittleren Kategorie Margen von über 80 % erzielen können. Dieser Verkaufsweg ist weniger abhängig von Chart-Platzierungen oder Streaming-Empfehlungen. Er gibt Künstlern in Tourneekreisen einen praktischen Absatzweg für Kleinauflagen und Merchandise-Bündel. Regionale Unterschiede prägen daher die Nachfrage durch Einzelhandelszugang, Fahrzeugnutzung, Tournee-Netzwerke und Fan-Gemeinschaften.
Wettbewerbslandschaft
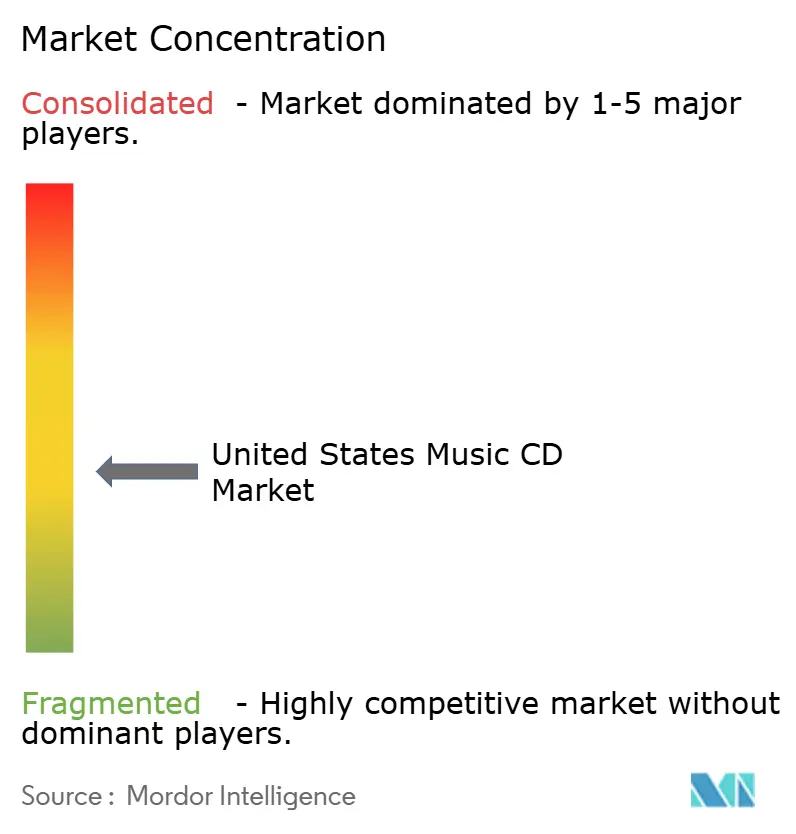
Der US-amerikanische Musik-CD-Markt bleibt auf Fertigungsebene mäßig fragmentiert, wobei kein Unternehmen eine dominante Position in den Bereichen Pressung, Verpackung und Einzelhandelsvertrieb innehat. Disc Makers hat eine starke Position in der Fertigung für unabhängige Künstler. Das Unternehmen arbeitet direkt mit Künstlern zusammen und übernimmt Mastering, Replikation, Spritzguss, G7-zertifizierten HP Indigo-Druck und Verpackung im eigenen Haus. Dieses integrierte Modell unterstützt schnellere Durchlaufzeiten für kleinere Aufträge. Disc Makers meldete in einem Secret-Shopper-Vergleich von 2026 eine Lieferzeit von 6 bis 8 Tagen. Der Fokus des Unternehmens auf kleinere Aufträge schafft eine Öffnung für Lieferanten, die replizierte Auflagen unterhalb der üblichen 300-500-Einheiten-Spanne bewältigen können. Diese Öffnung ist relevant für Micro-Labels, limitierte Editionen und Künstler, die die Nachfrage testen, bevor sie größere Produktionsläufe starten.
Sony DADC blieb 2026 ein wichtiger Lieferant für größere Katalog- und Major-Label-Auflagen, aber seine geplanten Kapazitätsänderungen führen zu Unsicherheit bei der Versorgung mit optischen Discs. Sony Interactive Entertainment kündigte im Juli 2026 an, physische Medien für PlayStation-Konsolen ab Januar 2028 einzustellen. Die Thalgau-Anlage von Sony DADC produzierte täglich 600.000 Discs, wobei etwa die Hälfte für PlayStation vorgesehen war, und begann mit der Planung, ihr Disc-Volumen bis 2028 auf 10 % des aktuellen Niveaus zu reduzieren, während 300 Mitarbeiter für die Produktion optischer Mikrolinsen umgeschult werden. Die Entfernung eines großen Gaming-Disc-Arbeitsvolumens könnte die Kostenbasis für die Musik-Disc-Produktion verändern. Es könnte auch die Planung für Labels wichtiger machen, die eine Hochvolumen-Fertigung benötigen. Die Terre Haute, Indiana-Anlage von Sony DADC blieb 2026 aktiv, aber der breitere Wandel hat Bedenken hinsichtlich der langfristigen Produktionskapazität im US-amerikanischen Musik-CD-Markt geweckt.
Die Verpackungsqualität ist zu einem wichtigen Wettbewerbsfaktor für Premium-Katalog- und Box-Set-Arbeiten geworden. G7-zertifizierte Farbgenauigkeit und SACD-Qualität können wichtig sein, wenn Labels Sammlerveröffentlichungen statt einfacher Discs wünschen. NFC-Tags und QR-Code-Fan-Portale können eine physische CD mit digitalen Inhalten und Künstlerdiensten verbinden. Einige unabhängige Hersteller testen diese Funktionen, aber sie sind noch kein Standardangebot. Der Audio Home Recording Act von 1992 erhebt Lizenzgebühren auf digitale Musikaufnahmegeräte und -medien über das Copyright Office. Der Compliance-Rahmen kann in Lizenzierungsdiskussionen auftauchen, schränkt die CD-Wirtschaft jedoch nicht wesentlich ein. Die US-amerikanische Musik-CD-Branche hat Raum für Lieferanten, die schnellen Kleinserienservice, Premium-Verpackung und digitalen Fan-Zugang kombinieren.
Marktführer der US-amerikanischen Musik-CD-Branche
-
Sony DADC US Inc.
-
Disc Makers, Inc.
-
A to Z Media, Inc.
-
Duplication.com, Inc.
-
Precise Media Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Die RIAA veröffentlichte ihren Halbjahresbericht 2026 über die Einnahmen aus aufgenommener Musik und bestätigte, dass der US-amerikanische CD-Großhandelsumsatz in der ersten Jahreshälfte 2026 um 58,6 % auf 171,1 Millionen USD gestiegen ist, wobei das Stückvolumen um 45,7 % auf 17,5 Millionen CDs zunahm. Der gesamte US-amerikanische physische Musikumsatz wuchs im gleichen Zeitraum um 25,9 % auf 731,5 Millionen USD und verzeichnete damit die stärkste Halbjahreswachstumsrate für physische Formate seit der frühen Streaming-Ära.
- August 2026: Disc Makers kündigte Investitionen in eine zweite Lackschneidemaschine in seiner Anlage an, die ein dediziertes Betonplatten-Isolationssystem für vibrationsfreie Schneidpräzision erfordert. Die Erweiterung reagiert auf die gleichzeitige Beschleunigung der Vinyl- und CD-Nachfrage im Jahr 2026 und positioniert das Unternehmen, um die interne Fertigungskapazität ohne Outsourcing zu skalieren.
- Juli 2026: Luminates Halbjahresbericht 2026 bestätigte BTS' „Arirang” als meistverkaufte CD in den Vereinigten Staaten in der ersten Jahreshälfte 2026 mit 567.000 verkauften Exemplaren, gefolgt von Enhypens „THE SIN: VANISH” mit 286.000 Einheiten und Ateez' „Golden Hour: Part 4” mit 263.000 Einheiten. Sieben der zehn meistverkauften US-amerikanischen CDs im Zeitraum waren K-Pop-Veröffentlichungen, und die gesamten US-amerikanischen CD-Verkäufe stiegen im Jahresvergleich um 16 % auf 16,3 Millionen Einheiten.
- Mai 2026: Disc Makers veröffentlichte Daten, die einen CD-Umsatzanstieg von 9 % seit Jahresbeginn für 2026 zeigten, wobei der April 2026 ein Wachstum von 18 % im Jahresvergleich verzeichnete. Unternehmens-CEO Tony van Veen führte die Beschleunigung auf Verbraucher der Generation Z zurück, die die Compact Disc als erschwingliches Sammlerstück behandeln, und stellte fest, dass CDs für diese Generation oft ein neu entdecktes Format sind und kein nostalgisches.


Berichtsumfang des US-amerikanischen Musik-CD-Markts
Der US-amerikanische Musik-CD-Markt umfasst den Verkauf und Vertrieb physischer Compact Discs, einschließlich Standard-Audioveröffentlichungen, Premium-Audiophilen-Editionen und spezieller Sammler-Box-Sets, die sich an Enthusiasten richten, die greifbare Medien, überlegene Klangqualität und exklusive Verpackungen über verschiedene Einzel- und Online-Kanäle schätzen.
Der Bericht über den US-amerikanischen Musik-CD-Markt ist segmentiert nach Produkttyp (Standard-Audio-CD, Premium- und Audiophilen-CD, Sonderedition und Box-Set-CD sowie sonstige Produkte) und Vertriebskanal (E-Commerce und stationärer Handel/Einzelhandel, einschließlich Schallplatten- und Musikgeschäften, Massenmarkt-Einzelhändlern und sonstigen Einzelhandelskanälen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| LP- und EP-Vinyl-Schallplatten |
| Vinyl-Singles |
| Box-Sets und Mehrdisk-Kollektionen |
| Sonstige Produkte |
| E-Commerce | |
| Stationärer Handel/Einzelhandel | Schallplatten- und Musikgeschäfte |
| Massenmarkt-Einzelhändler | |
| Sonstige Einzelhandelskanäle |
| Nach Produkttyp | LP- und EP-Vinyl-Schallplatten | |
| Vinyl-Singles | ||
| Box-Sets und Mehrdisk-Kollektionen | ||
| Sonstige Produkte | ||
| Nach Vertriebskanal | E-Commerce | |
| Stationärer Handel/Einzelhandel | Schallplatten- und Musikgeschäfte | |
| Massenmarkt-Einzelhändler | ||
| Sonstige Einzelhandelskanäle | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Vinyl-Musikmarkt?
Der US-amerikanische Vinyl-Musikmarkt wurde 2025 auf 1,04 Milliarden USD geschätzt, wird für 2026 auf 1,18 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 6,01 % einen Wert von 1,58 Milliarden USD erreichen.
Was treibt die Nachfrage nach Vinyl-Schallplatten in den Vereinigten Staaten an?
Das Sammeln der Generation Z und der Millennials, Premium-Editionen, Direktveröffentlichungen von Künstlern und unabhängige Einzelhandelsveranstaltungen unterstützen die Nachfrage. Streaming-Entdeckungen führen Fans auch dazu, physische Veröffentlichungen zu kaufen.
Welcher Produkttyp führt die US-amerikanischen Vinyl-Verkäufe an?
LP- und EP-Vinyl-Schallplatten führten 2025 mit einem Anteil von 78,43 %, da sie Neuveröffentlichungen, Wiederveröffentlichungen und Sammlerformate bedienen.
Welcher Vertriebskanal wächst am schnellsten für Vinyl?
Schallplatten- und Musikgeschäfte im stationären Einzelhandel werden bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen, unterstützt durch Veranstaltungen, kuratiertes Sortiment und lokale Musikgemeinschaften.
Was begrenzt die US-amerikanische Vinyl-Produktion?
Hohe Inputkosten, Preisinflation, begrenzte Presskapazitäten und Vorlaufzeiten von 6 bis 9 Monaten bei größeren Anlagen können das Angebot einschränken, insbesondere für unabhängige Labels.
Wo ist die US-amerikanische Vinyl-Fertigung konzentriert?
Tennessee ist der wichtigste Fertigungsstandort mit Anlagen in Nashville und Memphis. Oregon hat 2026 durch die Object Permanence-Anlage in Salem Kapazitäten hinzugefügt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
