
米国ミュージックビニール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.04 十億米ドル |
| 市場規模 (2026) | 1.18 十億米ドル |
| 市場規模 (2031) | 1.58 十億米ドル |
| 成長率 (2026 - 2031) | 6.01 % |
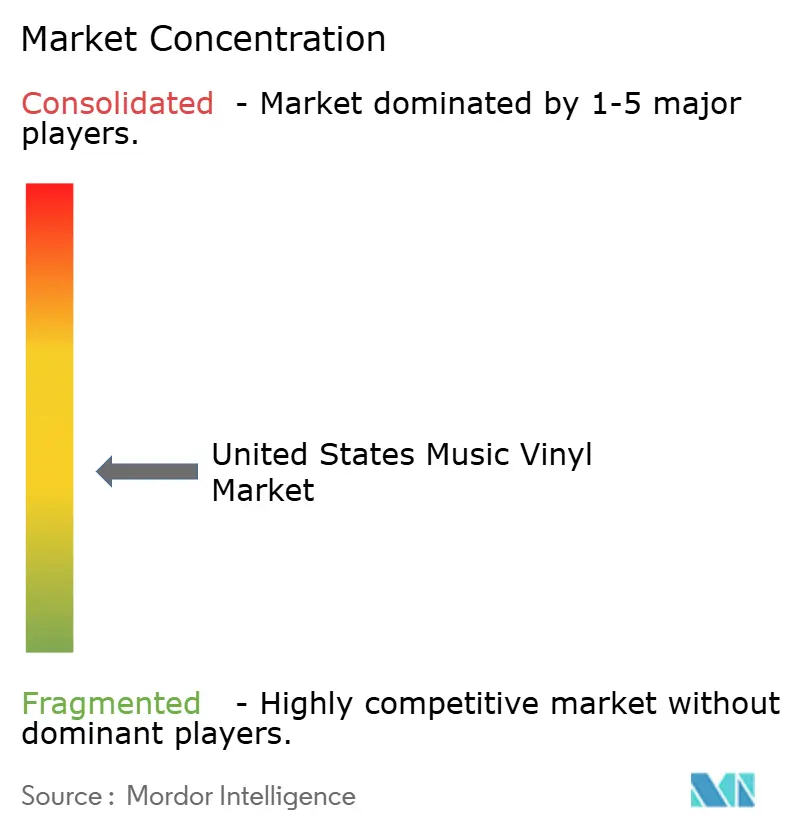
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ミュージックビニール市場分析
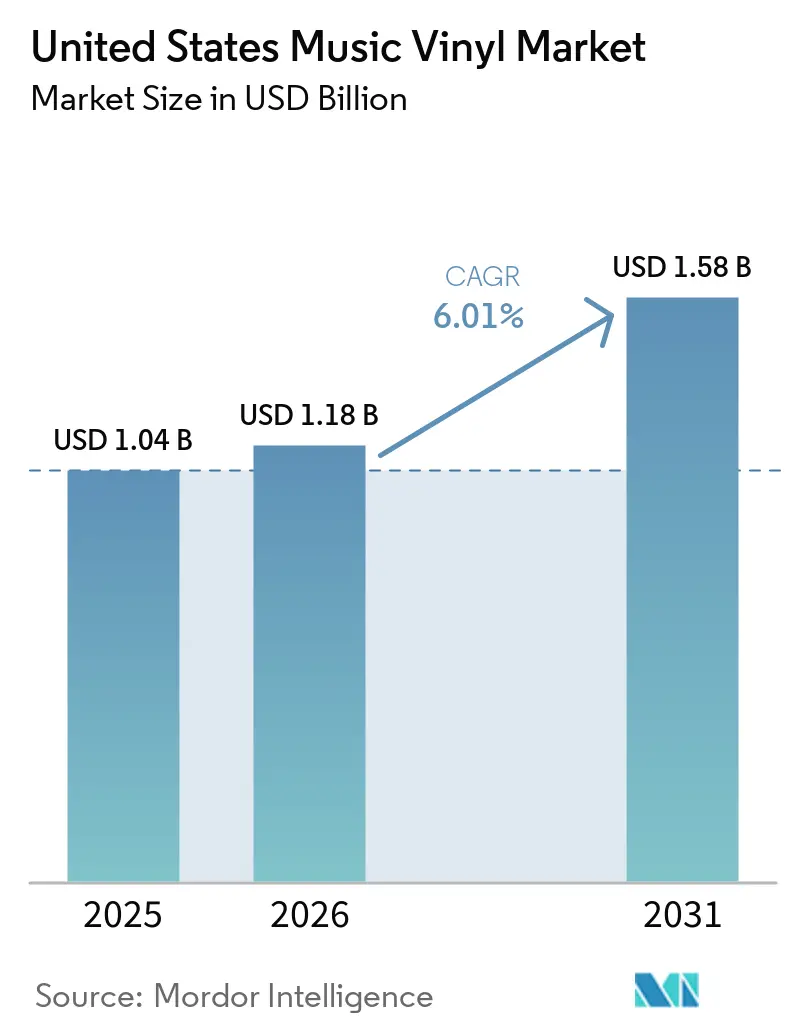
米国ミュージックビニール市場規模は2025年に1.04 ビリオン 米ドルと評価され、2026年の1.18 ビリオン 米ドルから2031年には1.58 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.01%です。出荷量は2025年に4,680 ミリオン ユニット、2026年に5,286 ミリオン ユニットとなり、CAGRは2.55%で2031年には5,995 ミリオン ユニットに達すると予測されています。限定版、カラープレッシング、ゲートフォールドパッケージ、ヘビーウェイトフォーマット、マルチディスクセットが標準ブラックビニールより高い価格を維持するため、収益は出荷量よりも速いペースで拡大する見込みです。米国ミュージックビニール市場は成熟した10億ドル規模のレコード音楽の一部となっており、コレクターはプレミアムな物理的製品を引き続き支持しています。ストリーミングによる発見も、有形のアイテムを求めるファンとアーティストをつなぐことで、物理的購買を後押ししています。コストインフレ、原材料関税、プレス工場の長いリードタイムは、価格に敏感な購買者や小規模レーベルのアクセスを制限する可能性があります。
レポートの主要ポイント
- 製品タイプ別では、LPおよびEPビニールレコードが2025年の米国ミュージックビニール市場シェアの78.43%を占め、ボックスセットおよびマルチディスクコレクションは2031年にかけて最高のCAGR9.27%を記録すると予測されています。
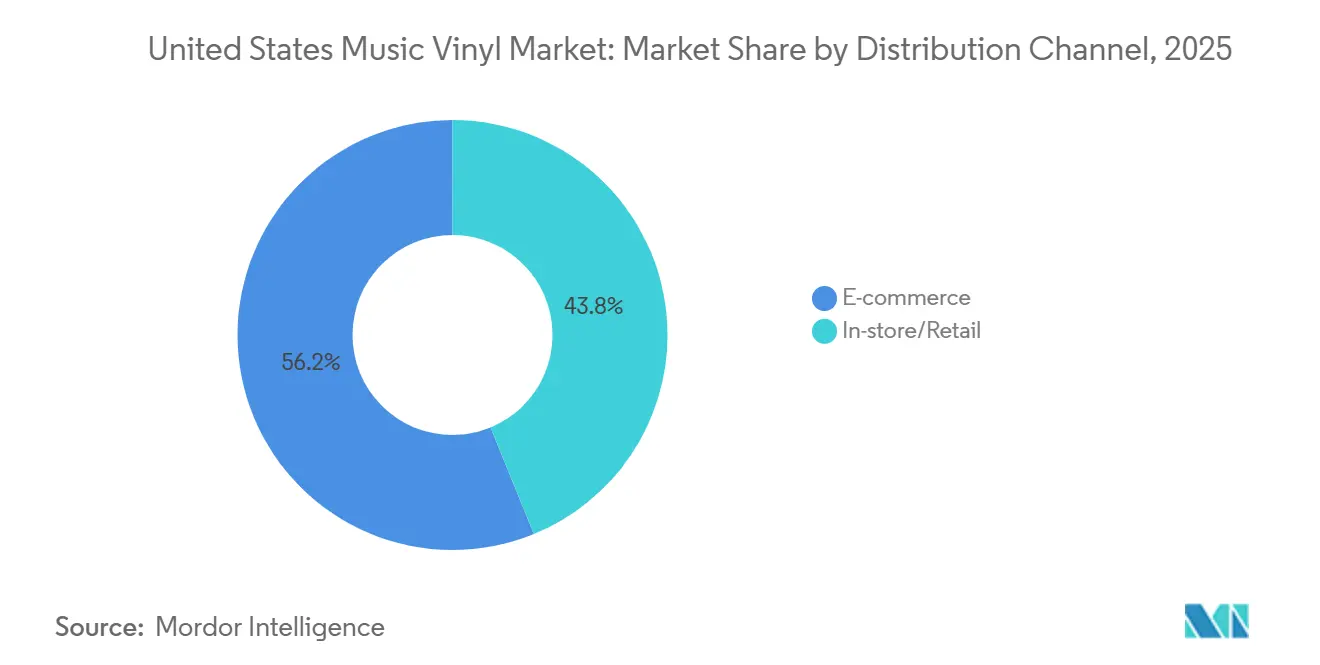
- 流通チャネル別では、Eコマースが2025年の米国ミュージックビニール市場シェアの56.19%を占め、店舗内/小売チャネルのレコード・音楽ショップは2031年にかけてCAGR8.64%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ミュージックビニール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Z世代とミレニアル世代のビニールコレクティング | +2.1% | 全国規模、主要都市圏および大学都市に集中 | 中期(2〜4年) |
| プレミアムおよび限定版プレッシング | +1.4% | 全国規模、北東部および西海岸の小売クラスターで最も強い | 中期(2〜4年) |
| アーティストからファンへのダイレクト・トゥ・コンシューマー・ビニールリリース | +0.7% | 全国規模、大規模なストリーミングファンベースを持つ市場で最も強い | 短期(2年以内) |
| レコードストアデーと独立系小売の復活 | +0.5% | 全国規模、確立された独立系レコード小売ネットワークを持つ都市で最も強い | 短期(2年以内) |
| 主要レーベルおよび独立系レーベルによるクロスフォーマット・ファン・マネタイゼーション | +0.3% | 全国規模 | 中期(2〜4年) |
| 物理的アートおよびマーチャンダイズ体験としてのビニール | +0.2% | 全国規模、若年層の人口統計コーホートで最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Z世代とミレニアル世代のビニールコレクティング
Z世代は米国のビニール購買において最大の購買コーホートとなり、ノスタルジアに基づく購買サイクルを超えた需要を生み出しています。2025年1月に2,500人以上のビニールファンを対象に実施した調査では、Z世代の購買者の76%が少なくとも月に1回レコードを購入していることが明らかになりました。同調査では80%がターンテーブルを所有しており、コレクティングだけでなく積極的な使用も示されています。また、47%がビニールを高価だが価値があると見なしており、一部の回答者はレコード1枚に40〜60米ドルを支払う意向を示しました。価格が上昇するにつれ、Z世代の回答者の66%は価格の低い中古レコードを求める傾向が強まり、新譜価格への圧力をかけながらも関与を維持しています。ミレニアル世代の購買は2024年に43%増加し、ストリーミングによる発見が引き続き米国ミュージックビニール市場においてファンを物理的リリースへと誘導しています。[1]
プレミアムおよび限定版プレッシング
プレミアムプレッシングは、米国ミュージックビニール市場においてユニット出荷量よりも速いペースで収益を押し上げました。レーベルはカラーレコード、手書き番号付きランナップ、ゲートフォールドパッケージ、180グラム盤を活用して希少性を生み出し、早期購買を促進しました。テイラー・スウィフトは2025年に「The Life of a Showgirl」の8種類のビニール版をリリースし、期間限定ウェブストア版、ターゲット版、別カラー版を含みました。Luminateはこれらの版の合計販売数が160 ミリオン ユニット以上と報告しました。カタログオーナーもマルチディスクボックス、未発表トラック、アーカイブノート、マーチャンダイズインサートを活用して高付加価値リリースを作成しました。このフォーマットにより、プレス工場はより複雑な注文と長い生産ランに対応できる一方、標準プレッシングは価格競争に対してより敏感なままです。[2]
アーティストからファンへのダイレクト・トゥ・コンシューマー・ビニールリリース
アーティスト直営ストアは、従来の小売仲介業者への依存を減らすことでビニールの流通を変革しました。グレタ・ヴァン・フリートは2026年9月に「Palace for the People」のダイレクトウェブストア版を提供しました。これはソーダライトマーブル仕上げとゲートフォールドパッケージを備えた限定ダブルLPで、79.99米ドルの価格設定でした。このようなリリースは、ビニールを単なる小売商品ではなく、ファンへの直接製品として位置づけています。アーティストストア、予約注文、コレクタープラットフォームも、米国ミュージックビニール市場におけるオンライン販売の強固な地位を支えています。これらの注文はプレス工場にとって独立した計画ストリームを生み出し、レーベル契約と並んで生産スロットを競うことができます。このチャネルは、物理的な店舗が発見とローカルコミュニティにおける役割を維持しながらも、特に小規模アーティストや限定ランおいてオンライン販売を引き続き重要な位置に保つ可能性があります。
レコードストアデーと独立系小売の復活
レコードストアデーは独立系小売とイベントベースの購買を引き続き支援しました。レコードストアデー2026は4月18日に開催され、ブルーノ・マーズが公式アンバサダーを務めました。350以上のアーティストが参加し、2008年のイベント開始時の25組と比較して大幅に増加しました。イベント共同創設者マイケル・カーツの声明によると、独立系レーベルがイベント売上の75%を占めました。2025年の最初の4ヶ月間、独立系ストアは米国のビニールユニット1,310 ミリオン枚のうち570 ミリオン枚を販売し、売上の44%を占め、2024年の通年シェア36%を上回りました。したがって、米国ミュージックビニール市場は、ファンがオンラインで音楽を発見し、地元の店舗で一部の購買を完了するという補完的なパターンから恩恵を受けています。[3]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いプレスコストと小売価格インフレ | -1.4% | 全国規模 | 短期(2年以内) |
| プレス能力の制約と長い生産リードタイム | -0.8% | 全国規模、独立系レーベルが不均衡な影響を受ける | 中期(2〜4年) |
| PVC、エネルギー、フレート、輸入コストへのエクスポージャー | -0.5% | 全国規模、上流サプライチェーンがアジアに集中 | 短期(2年以内) |
| 小ロット経済性と最小発注要件 | -0.2% | 全国規模、独立系およびアーティスト主導のレーベルに最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いプレスコストと小売価格インフレ
材料費、人件費、パッケージングコストの増加により、ビニールの経済性は厳しくなりました。Discogsによると、新品レコードの平均小売価格は2020年から2025年にかけて24%上昇しました。300ユニット未満の小ロットでは、プレスコストが1枚あたり10〜15米ドルとなり、小売価格は30〜45米ドルに達しています。Vinyl Allianceの調査では、Z世代の購買者の29%が価格上昇に伴いビニールの購買を減らしたことが明らかになりました。タイ産のPVCやアジア市場のニッケルも、国内プレス事業を関税や輸入コストにさらしています。プレミアム版はより強い需要を維持する可能性がありますが、エントリーレベルの購買者は米国ミュージックビニール市場における価格上昇の影響をより受けやすい状況にあります。
プレス能力の制約と長い生産リードタイム
米国のプレス工場は2026年に実質的な能力の限界近くで稼働していました。メンテナンス、フォーマット変更、優先キューにより、新規注文に利用可能な能力が減少しました。多くの大規模施設での標準リードタイムは6〜9ヶ月の範囲であり、独立系レーベルはより長い待機時間に直面することが多くありました。United Record Pressingは電気めっき設備を追加し、プロジェクトあたりのスタンパー収率が45〜50%向上したと報告しました。同社は2025年に2024年比で21%多くのレコードをプレスし、平均テストプレスのターンアラウンドタイムを21日から10日に短縮しました。Object Permanenceは2026年7月にオレゴン州セーラムにオープンし、一部の注文に対して6〜8週間のターンアラウンドタイムを提供しました。一方、GZ Mediaのメンフィスの電気めっき事業は、米国内でスタンパーを製造するために完成に向けて進んでいました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:LPおよびEPフォーマットが市場を支え、ボックスセットが拡大
LPおよびEPビニールレコードは2025年に市場シェアの78.43%を占めました。その地位は、新譜リリース、カタログ再発盤、コレクタブルバリアントにわたる関連性を反映しています。標準LPはフルプライスリリース、バックカタログのリスニング、スペシャルエディションに対応しました。シングルレコードはレコードストアデー限定版、ファンクラブ版、オーディオファイル向けリリースを通じてより限定的な役割を維持しました。フレキシディスク、シェイプドレコード、ピクチャーディスクはプレミアム価格でコレクターグループに対応しました。
ボックスセットおよびマルチディスクコレクションは、2026年から2031年にかけて最も速い製品タイプCAGR9.27%記録すると予測されています。その高い価格は、複数のLP、書籍、ツアーアイテム、オーディオ補足資料を反映しています。Discogsは、2025年にユーザーコレクションに追加された1億1,420 ミリオン点のアイテムの中で、カラーおよびデラックスフォーマットが最も活発に取引されたカテゴリーであり、同等の標準プレッシングの1.5〜2倍の価格であったと報告しました。これらの複雑な注文は、総量がCAGR2.55%で拡大すると予測される中でも、ユニットあたりの収益を支えています。[4]
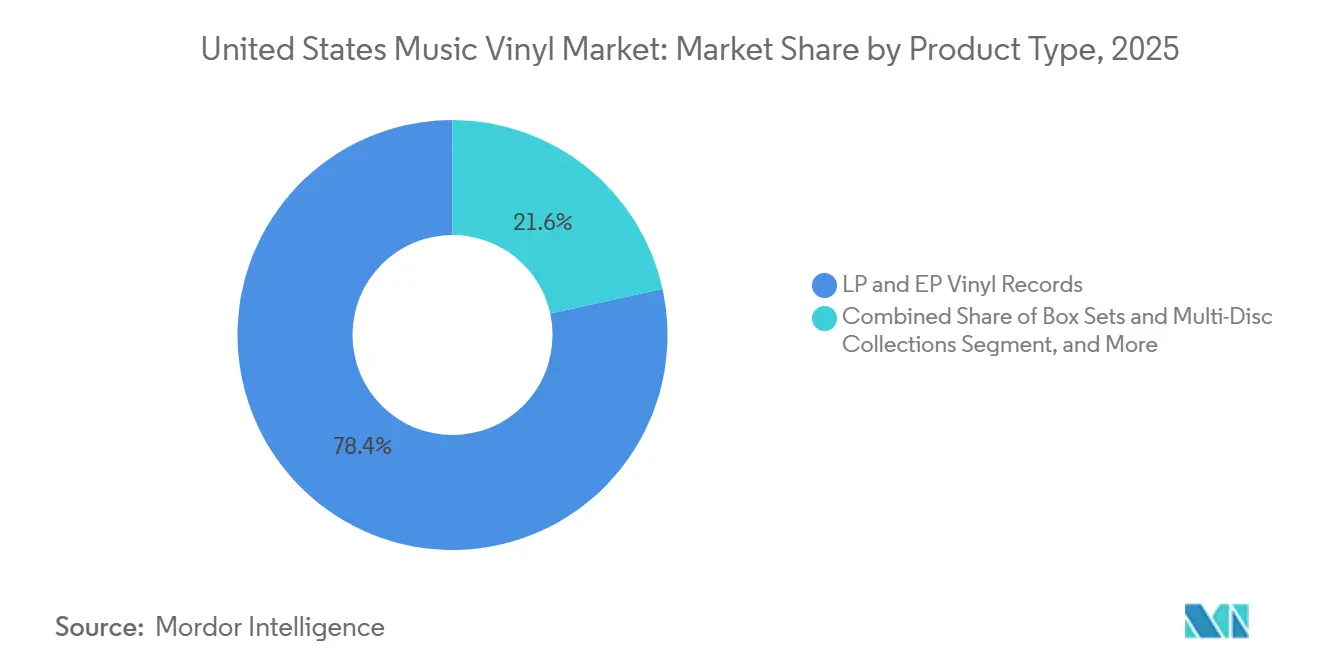
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
流通チャネル別:Eコマースがリードし、独立系小売が地位を確立
Eコマースは2025年に市場の56.19%を占めました。アーティストストア、オンライン予約注文、コレクターマーケットプレイスがその地位に貢献しました。Discogsユーザーは2025年にコレクションに1億1,420 ミリオン点のアイテムを追加し、同プラットフォームの25年の歴史における年間最高記録となりました。オンラインチャネルにより、ニッチなフォーマットや限定版が全50州のコレクターに届くようになりました。この全国的なリーチは、物理的な店舗流通では対応できない可能性がある500枚プレッシングにとって重要です。
店舗内/小売における レコード・音楽ショップは、2026年から2031年にかけて最チャネルCAGR8.64%で拡大すると予測されています。独立系ストアは2025年の最初の4ヶ月間に米国のビニールユニット1,310 ミリオン枚のうち570 ミリオン枚を販売し、44%に相当し、2024年の通年シェア36%を上回りました。独立系ストアはキュレーションされた在庫、地元イベント、店内ブラウジングを提供しており、オンラインチャネルでは再現できません。マスマーケット小売業者とコンサートマーチャンダイズテーブルは、主流および直接アーティスト販売において引き続き重要な役割を果たしました。
地理的分析
米国は2025年にグローバルビニール収益の支配的なシェアを占め、世界最大のビニール市場でした。卸売収益は1.04 ビリオン 米ドルに達し、1983年以来初めて同国でこのフォーマットが10億ドルをえた年となりました。同国は2025年まで19年連続でビニール収益の拡大を記録しました。2026年上半期には、卸売ビニール収益が5億4,380 ミリオン 米ドルに達し17.7%増加し、ユニット販売数は2,650 ミリオン枚に達し20.9%増加しました。これらの結果は、米国ミュージックビニール市場が2025年の実績を超える軌道にあることを示しています。
テネシー州は主要な国内製造クラスターを形成しており、ナッシュビルにUnited Record PressingとNashville Record Pressing、メンフィスにMemphis Record PressingとGZ Mediaの電気めっきプロジェクトがあります。同州の音楽経済、製造スペース、経験豊富な労働力がこの集中を支えています。北東部にはニューヨークやボストンの店舗を含む密度の高い独立系小売基盤がありました。西海岸、特にロサンゼルスとサンフランシスコ・ベイエリアは、コレクター向けのもう一つの小売センターを形成しました。Object Permanenceは2026年7月にオレゴン州セーラムにオープンし、一部のアイテムに対して6〜8週間のターンアラウンドタイムを提供しました。
中西部とサンベルトは、沿岸市場よりも立系小売業者が少ない需要発展地域でした。デトロイトはThird Man Pressingの本拠地として注目され、ナッシュビル、オースティン、シカゴは音楽文化とライブイベントを通じて需要を支えました。若い消費者はストリーミングでアーティストを発見してから物理的リリースを求めることが多くありました。GZ Mediaは2025年のグループ収益が3億2,000 ミリオン ユーロ(3億4,560 ミリオン 米ドル)を超えたと報告し、米国を中核的なグローバル需要地域として特定しました。
競争環境
米国ミュージックビニール市場は参加者数の観点では適度に分散していましたが、供給能力はGZ Mediaに集中していました。GZ Mediaは2025年に10の生産拠点で世界全体で7,500 ミリオン枚のビニールレコードを生産しました。米国内の拠点にはMemphis Record Pressing、Nashville Record Pressing、ウィスコンシン州のパッケージング施設が含まれます。同社は独自のプレス機械を開発しており、工具コストと機械の可用性に対するより大きな管理を可能にしています。GZ Mediaは2024年に約4億チェコ・コルナ(1,700 ミリオン 米ドル)を投資し、2025年には5億チェコ・コルナ(2,200 ミリオン 米ドル)を投資する計画でした。
独立系プレス施設は品質、リードタイムの信頼性、専門生産を通じて競争しました。United Record Pressingは2025年にPheenix Alphaと提携し、プレスおよび電気めっき技術を改善しました。同社はこの取り組みによりプロジェクトあたりのスタンピングライフ収率が45〜50%向上し、生産の一貫性が改善されたと述べました。MetallicaによるFurnace Record Pressingの過半数取得は、品質とサライの信頼性に対するより大きな管理を持つアーティスト主導の垂直統合モデルを生み出しました。Quality Record Pressings、Third Man Pressings、Gotta Groove Recordsは音質と小ロットの柔軟性に注力しました。
GZ Mediaのメンフィスの電気めっきプロジェクトは、チェコ共和国からの輸入ではなく国内でスタンパーを製造することを目的としていました。同社はアジアでの生産も検討し、プレスにおける社内イノベーションを開発しました。2026年5月、Warner Music GroupとGZ Mediaは、複数のプレス工場から調達した1,000枚のリサイクル未販売レコードを使用して新しいレコードをプレスするパイロットプロジェクトを完了しました。したがって、米国ミュージックビニール市場は、規模競争、専門生産、アーティストオーナーシップ、プロセスイノベーションを組み合わせています。
米国ミュージックビニール産業のリーダー企業
-
GZ Media, a.s.
-
United Record Pressing, LLC
-
Memphis Record Pressing
-
Record Industry BV
-
MPO
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Apple MusicとUnited Record Pressingは、ナッシュビルを拠点とするミューラリスト、クリスチャン・グリーンが制作した2パネルの「This Is Country Music」壁画をナッシュビル工場の外壁に公開しました。壁画から生成されるすべての広告収益は、人種隔離時代のナッシュビルでのレコーディングセッション中に黒人アーティストが無料で宿泊していた歴史的なモータウンスイートの修復に充てられます。この壁画は黒人アーティストのカントリーミュージックへの基礎的な貢献を称え、United Record Pressingの現役製造施設と文化的ランドマークとしての二重のアイデンティティを強化しています。
- 2026年9月:United Record Pressingのオーナー、マークとルーカス・マイケルズは、ナッシュビルのウェッジウッド・ヒューストンにある同社の3棟のキャンパスを自ら再開発する計画を発表し、10億枚以上のレコードが製造されたランドマーク建物をプロジェクトの中心に据えました。第三者への売却ではなく自己資金による再開発は、この場所とナッシュビルの米国ビニール製造センターとしての地位への長期的なコミットメントを示しています。
- 2026年7月:新しいビニールプレス工場Object Permanenceが、既存のレコード小売事業との垂直統合ートナーシップのもと、オレゴン州セーラムにオープンしました。この施設は一部の注文に対して6〜8週間のターンアラウンドタイムを目標としており、大規模な全国工場での一般的な6〜9ヶ月のリードタイムを下回ります。太平洋岸北西部の独立系レーベルおよびアーティストコミュニティにサービスを提供し、2026年における米国の主要な新規プレス能力追加を代表しています。
- 2026年3月:Warner Music GroupとGZ Mediaは、複数のプレス工場から調達した1,000枚のリサイクル未販売ビニールレコードを使用して新しいレコードをプレスするパイロットプロジェクトを完了しました。このプロジェクトにより、リサイクルビニールが高品質なプレス基準を達成できることが確認され、CO₂ライフサイクルモデリングでは、リサイクル素材を生産ランに組み込んだ場合に最大10%の節約が可能であることが示されました。
米国ミュージックビニール市場レポートの範囲
米国ミュージックビニール市場は、ロンプレイアルバム、シングル、スペシャルエディションボックスセットを含む物理的なビニールレコードの販売と流通を包含しており、様々な小売およびオンラインチャネルを通じた高忠実度オーディオ、有形コレクタブル、音楽とのノスタルジックな関与に対する消費者需要の復活によって牽引されています。
米国ミュージックビニール市場レポートは、製品タイプ(LPおよびEPビニールレコード、シングルビニールレコード、ボックスセットおよびマルチディスクコレクション、その他製品)、流通チャネル(Eコマース、および店舗内/小売(レコード・音楽ショップ、マスマーケット小売業者、その他小売チャネルを含む))別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| LPおよびEPビニールレコード |
| シングルビニールレコード |
| ボックスセットおよびマルチディスクコレクション |
| その他製品 |
| Eコマース | |
| 店舗内/小売 | レコード・音楽ショップ |
| マスマーケット小売業者 | |
| その他小売チャネル |
| 製品タイプ別 | LPおよびEPビニールレコード | |
| シングルビニールレコード | ||
| ボックスセットおよびマルチディスクコレクション | ||
| その他製品 | ||
| 流通チャネル別 | Eコマース | |
| 店舗内/小売 | レコード・音楽ショップ | |
| マスマーケット小売業者 | ||
| その他小売チャネル | ||
レポートで回答される主要な質問
米国ミュージックビニール市場の規模はどのくらいですか?
米国ミュージックビニール市場は2025年に1.04 ビリオン 米ドルと評価され、2026年には1.18 ビリオン 米ドルと推定され、CAGRは6.01%で2031年には1.58 ビリオン 米ドル達すると予測されています。
米国でのビニールレコードの需要を牽引しているものは何ですか?
Z世代とミレニアル世代のコレクティング、プレミアム版、アーティスト直接リリース、独立系小売イベントが需要を支えています。ストリーミングによる発見もファンを物理的リリースの購買へと誘導しています。
米国のビニール販売をリードしている製品タイプはどれですか?
LPおよびEPビニールレコードは2025年に78.43%のシェアでリードしており、新譜リリース、再発盤、コレクタブルフォーマットに対応しているためです。
ビニールにとって最も速く拡大している流通チャネルはどれですか?
店舗内/小売のレコード・音楽ショップは、イベント、キュレーションされた在庫、地元の音楽コミュニティに支えられ、2031年にかけてCAGR8.64%で拡大すると予測されています。
米国のビニール生産を制限しているものは何ですか?
高い原材料コスト、価格インフレ、限られたプレス能力、大規模施設での6〜9ヶ月のリードタイムが供給を制約する可能性があり、特に独立系レーベルに影響します
米国のビニール製造はどこに集中していますか?
テネシー州がナッシュビルとメンフィスの施設を持つ主要な製造ハブです。オレゴン州はセーラムのObject Permanence工場を通じて2026年に能力を追加しました。