
Taille et Part du Marché des CD de Musique aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 312.38 Millions de dollars américains |
| Taille du Marché (2026) | 412.90 Millions de dollars américains |
| Taille du Marché (2031) | 480.40 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.07 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des CD de Musique aux États-Unis par Mordor Intelligence
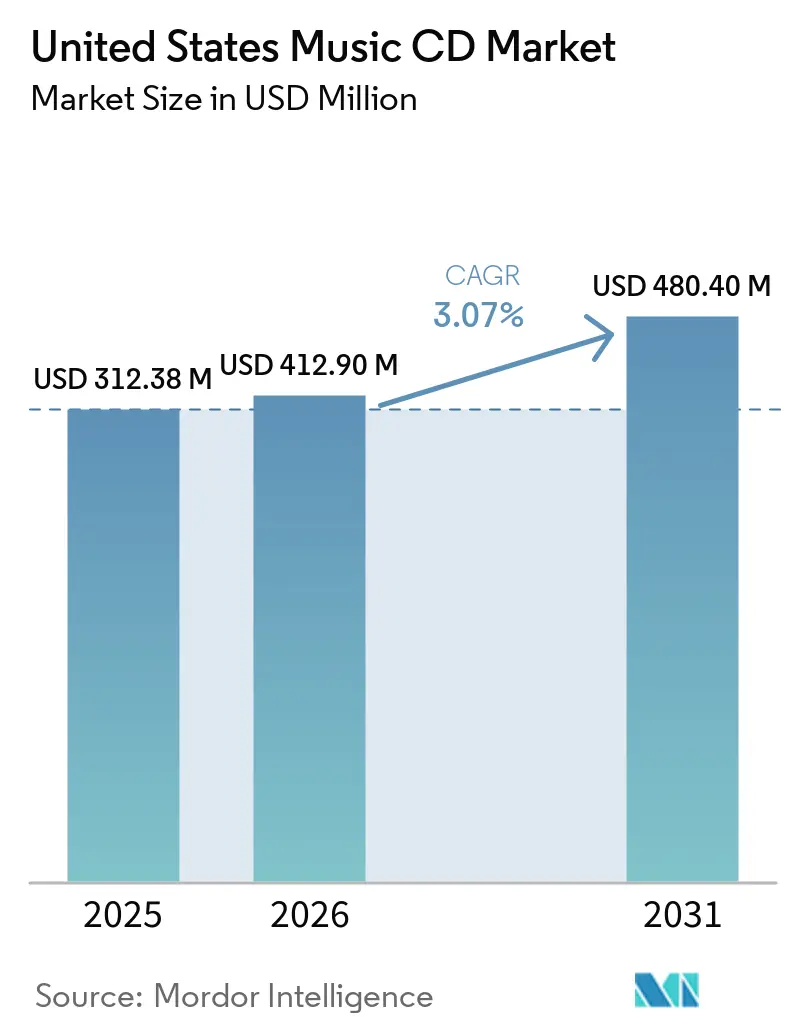
La taille du marché des CD de musique aux États-Unis était évaluée à 312,38 millions USD en 2025 et devrait s'étendre de 412,90 millions USD en 2026 pour atteindre 480,40 millions USD d'ici 2031, à un CAGR de 3,07 % durant la période de prévision (2026-2031). Le volume était de 29,50 millions d'unités en 2025, est estimé à 37,84 millions d'unités en 2026, et devrait atteindre 38,66 millions d'unités d'ici 2031, à un CAGR de 0,43 % de 2026 à 2031. La valeur progresse bien plus rapidement que les expéditions en volume car les CD sont de plus en plus achetés en tant qu'objets de collection, marchandises d'artistes et sorties premium plutôt que comme format d'écoute principal. La reprise des ventes physiques en 2026 a été portée par les sorties de K-pop, qui ont restauré la visibilité des CD chez les grands détaillants et élargi l'espace en rayon pour d'autres artistes. Les ventes directes, les marchandises groupées et les tirages de production courts rendent également le format plus pratique pour les artistes indépendants. Dans le même temps, le streaming reste le principal canal d'écoute, tandis que la réduction des capacités de fabrication de disques et des assortiments de vente au détail plus étroits pourraient limiter l'offre et le choix sur le marché des CD de musique aux États-Unis.
Points Clés du Rapport
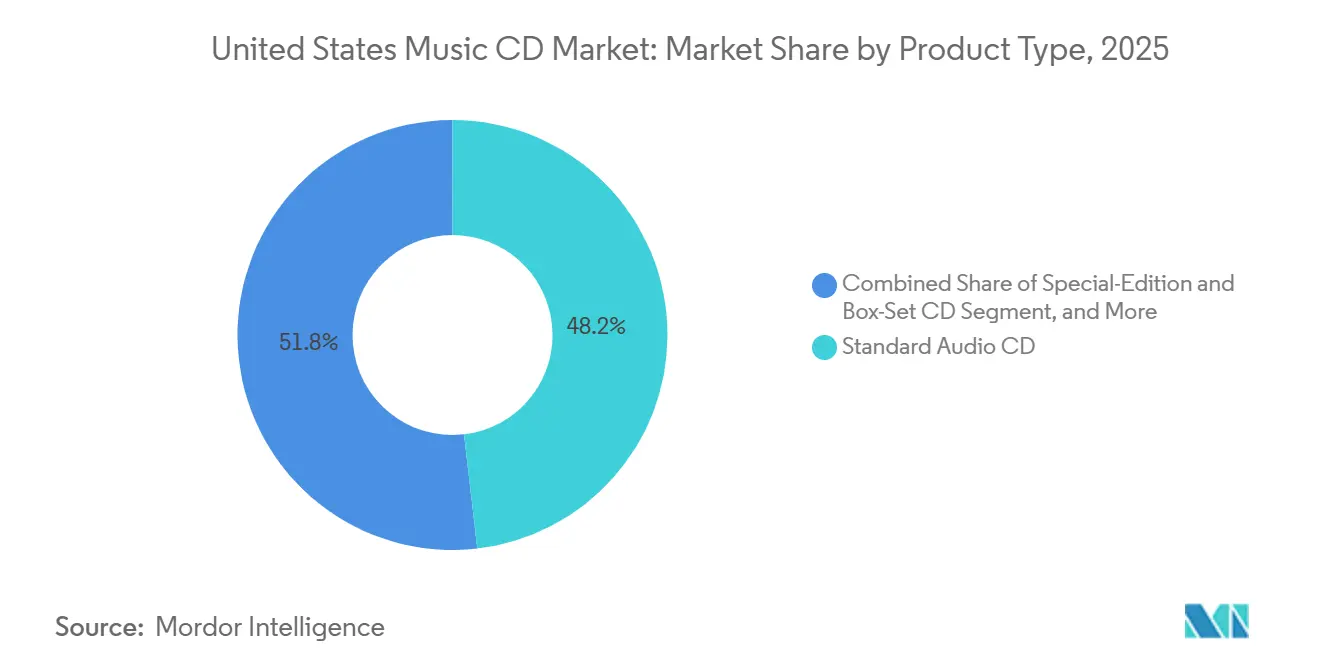
- Par type de produit, les CD audio standard ont dominé avec 48,17 % de la part du marché des CD de musique aux États-Unis en 2025, tandis que les CD édition spéciale et coffrets devraient se développer à un CAGR de 4,23 % jusqu'en 2031.
- Par canal de distribution, le commerce électronique détenait 61,92 % de la part du marché des CD de musique aux États-Unis en 2025 et devrait se développer à un CAGR de 5,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des CD de Musique aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Multiplication des Sorties K-pop et d'Éditions Collector | +1.2% | National, concentré à Los Angeles, New York, Chicago et Seattle | Court terme (≤ 2 ans) |
| Demande de Possession Tangible et de Collectionnabilité liée au Fandom | +0.7% | National | Moyen terme (2-4 ans) |
| Ventes Directes Artiste-Fan et Regroupement avec des Marchandises | +0.5% | National, avec des gains accélérés dans les canaux en ligne et de tournée | Moyen terme (2-4 ans) |
| Concentration des Sorties Blockbuster en Fin d'Année | +0.3% | National, concentré dans le commerce de détail des fêtes du quatrième trimestre | Court terme (≤ 2 ans) |
| Généralisation des Sorties Physiques d'Artistes Indépendants | +0.2% | National, avec des gains précoces dans les circuits de tournée de Nashville, Los Angeles et Austin | Long terme (≥ 4 ans) |
| Éditions Catalogue Premium Audiophile et Remasterisées | +0.1% | National, concentré dans les communautés audiophiles du Nord-Est et de la Côte Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Multiplication des Sorties K-pop et d'Éditions Collector
Les labels de K-pop ont changé la façon dont les sorties physiques sont planifiées et vendues sur le marché des CD de musique aux États-Unis. Luminate a rapporté des ventes de 16,3 millions de CD au cours du premier semestre 2026, en hausse de 16 % par rapport à l'année précédente, la K-pop représentant 10 % de ce volume. Les ventes hors K-pop ont tout de même augmenté de 6,7 %, montrant que l'activité de sortie a également soutenu les achats dans d'autres genres. Plusieurs versions avec photocards et encarts exclusifs encouragent les fans à acheter plus d'un exemplaire du même titre. Target et Walmart ont augmenté leur part des ventes d'albums physiques de 23,3 % au premier semestre 2025 à 28,7 % au premier semestre 2026, ces sorties ayant intégré la grande distribution. Cette présence plus large en distribution donne aux labels vendant d'autres genres un meilleur accès à l'espace en rayon de musique physique sur le marché des CD de musique aux États-Unis.
Demande de Possession Tangible et de Collectionnabilité liée au Fandom
La demande de CD reflète de plus en plus la participation à une communauté de fans plutôt qu'un besoin d'un appareil de lecture. Une enquête Luminate a rapporté que 50 % des acheteurs de CD de la génération Z et des millennials aux États-Unis ne possédaient pas de lecteur CD. Les albums physiques peuvent néanmoins avoir de la valeur pour les fans car ils incluent des photographies, des encarts, des emballages limités et des objets à échanger. Les données de l'enquête Luminate citées par une publication commerciale coréenne ont montré que 27 % des fans américains de K-pop ont acheté au moins 1 CD en 2025, contre 19 % des auditeurs de musique en général. Ce comportement place les marchandises en édition limitée et le soutien aux artistes plus près de la décision d'achat que la qualité sonore ou la lecture habituelle. MusicWatch a estimé que 69 millions d'Américains ont écouté des CD au moins une fois en 2025, de sorte qu'une base d'écoute traditionnelle continue de coexister avec les achats de collection sur le marché des CD de musique aux États-Unis.[1]
Ventes Directes Artiste-Fan et Regroupement avec des Marchandises
Les artistes indépendants utilisent les CD dans le cadre d'offres de marchandises plus larges pouvant inclure des vêtements, des articles dédicacés et des téléchargements. Bandcamp a facilité plus de 1,7 milliard USD de paiements cumulés aux artistes et prélève une commission de 10 % sur les marchandises physiques, contre jusqu'à 15 % sur les articles numériques. Cette structure donne aux artistes une raison claire de vendre des sorties physiques directement aux fans. En novembre 2025, Disc Makers et Spinney Media ont annoncé 6 mois d'entreposage gratuit et de référencement sur Amazon, Walmart, eBay et les pages Spotify des artistes avec chaque commande de CD ou de vinyle. Disc Makers a déclaré en mai 2026 que la fabrication courte de CD pouvait commencer à 2 USD par disque, ce qui peut soutenir des tirages limités de 50 unités pour les artistes utilisant les précommandes. Une petite sortie épuisée peut aider un artiste à évaluer la demande avant de commander un tirage plus important, renforçant ainsi le modèle de vente directe sur le marché des CD de musique aux États-Unis.[2]
Concentration des Sorties Blockbuster en Fin d'Année
Les sorties de fin d'année concentrent une grande part des revenus des CD dans le dernier trimestre de l'année. Luminate a rapporté 8,3 millions de ventes de CD aux États-Unis au troisième trimestre 2025, en hausse de 12,3 % par rapport au deuxième trimestre, suivies de 11,4 millions au quatrième trimestre, en hausse de 15,8 % par rapport au troisième trimestre. Les sorties de catalogue premium sont souvent programmées pour les cadeaux, ce qui favorise les coffrets et les emballages de collection.[3] Les Beatles ont sorti leur Anthology Collection Édition 2025 en coffret 8CD à 121,99 USD le 21 novembre 2025. Le coffret Power to the People 9CD plus 3 Blu-ray de John Lennon et Yoko Ono a été lancé à 229,99 USD le 10 octobre 2025. Ce schéma de sortie accroît la demande de créneaux de fabrication réservés en fin d'année et soutient la planification de produits premium sur le marché des CD de musique aux États-Unis.[4]
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Substitution par le Streaming et Migration du Temps d'Écoute | -1.8% | National | Long terme (≥ 4 ans) |
| Réduction de l'Espace en Rayon et Fermetures de Magasins | -0.8% | National, avec des effets aigus dans les zones suburbaines et les petits marchés | Moyen terme (2-4 ans) |
| Volumes Minimaux Efficaces de Pressage Élevés | -0.3% | National, avec des effets disproportionnés sur les artistes indépendants émergents | Long terme (≥ 4 ans) |
| Volatilité des Coûts du Polycarbonate, de l'Emballage et du Fret | -0.2% | National, avec une pression sur les coûts en amont provenant des marchés asiatiques de matières premières et de benzène | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substitution par le Streaming et Migration du Temps d'Écoute
Le streaming reste le canal dominant pour la consommation de musique enregistrée, limitant le nombre d'auditeurs ayant besoin d'un format physique pour un accès quotidien. La RIAA a rapporté que le streaming représentait 82 % des revenus de la musique enregistrée au premier semestre 2026, totalisant 4,9 milliards USD. La base d'abonnements payants a atteint 106,5 millions de comptes américains en 2025 et a généré 6,4 milliards USD de revenus annuels. Les plateformes de streaming contrôlent également une grande partie de la découverte musicale, mais elles ne fournissent pas de voie automatique de l'écoute aux achats physiques. Les artistes disposant de groupes de fans établis, de publics de tournée ou de suiveurs de catalogue peuvent vendre des CD en dehors de ce système de découverte. Les artistes sans ces relations peuvent trouver plus difficile de convertir l'activité de streaming en ventes physiques sur le marché des CD de musique aux États-Unis.
Réduction de l'Espace en Rayon et Fermetures de Magasins
Les fermetures de magasins et les assortiments musicaux plus étroits réduisent les endroits où les consommateurs rencontrent des CD. Best Buy a mis fin aux ventes de DVD et de disques Blu-ray début 2024 et a annoncé 10 à 15 fermetures de magasins supplémentaires au cours de l'exercice 2025, après la fermeture de 24 magasins en 2023. L'effet est plus important pour les artistes de niveau intermédiaire et les labels indépendants qui ne peuvent pas obtenir un nombre limité de créneaux en vente au détail. Les grandes surfaces survivantes se concentrent sur les sorties K-pop à forte rotation, tandis que les disquaires indépendants se concentrent sur les collectionneurs et les clients audiophiles. Cela laisse les sites web directs, les salles de concert et les magasins spécialisés comme principales voies pour de nombreux artistes. Le secteur des CD de musique aux États-Unis dépend donc d'une base de vente au détail plus étroite, même si les sorties phares génèrent une forte demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Formats Collector et Premium Élèvent le Revenu par Unité
Les CD audio standard détenaient 48,17 % de la taille du marché des CD de musique aux États-Unis en 2025. Le segment reste le format de base pour les campagnes de pop grand public, de country et de K-pop. Son rôle étendu provient de coûts de production plus faibles et d'une acceptation plus large en vente au détail que les formats premium. Les labels de K-pop utilisent également des disques standard dans des campagnes d'albums multi-versions, ce qui peut générer plusieurs achats d'un seul fan. Les CD standard restent importants pour les nouvelles sorties car ils sont accessibles à un large groupe de consommateurs et de détaillants.
Les CD édition spéciale et coffrets devraient se développer à un CAGR de 4,23 % de 2026 à 2031. Ces sorties utilisent des emballages plus grands, du matériel éditorial et du contenu exclusif pour soutenir un prix de vente plus élevé. L'Anthology Collection Édition 2025 des Beatles contenait 191 pistes remasterisées par Giles Martin, dont Anthology 4 et des cartes photo numérotées en édition limitée. Rhino Records a également sorti le coffret Super Deluxe 4CD plus Blu-ray de Foreigner pour le 45e anniversaire de l'album en 2026. Les CD premium et audiophiles, incluant les formats hybrides SACD et haute résolution, servent un public plus restreint qui valorise la qualité sonore et la présentation. Mobile Fidelity Sound Lab et Impex Records ont proposé des sorties SACD de catalogue numérotées en 2025 et 2026 à 30 à 35 USD par disque. Les autres produits, tels que les singles CD et les formats promotionnels à diffusion directe, restent des contributeurs plus modestes avec une visibilité prévisionnelle limitée sur le marché des CD de musique aux États-Unis.

Par Canal de Distribution : Le Commerce Électronique Ancre le Volume et Remodèle l'Économie des Artistes
Le commerce électronique détenait 61,92 % de la taille du marché des CD de musique aux États-Unis en 2025 et devrait se développer à un CAGR de 5,18 % jusqu'en 2031. La boutique CDs et Vinyles d'Amazon, Bandcamp et les boutiques gérées par les labels donnent aux collectionneurs accès à des titres qui ne sont pas disponibles localement. Ces canaux aident également les artistes indépendants à atteindre les acheteurs sans dépendre d'un référencement national en vente au détail. L'accord entre Disc Makers et Spinney Media a ajouté un soutien à l'entreposage et aux places de marché aux commandes de CD en novembre 2025. Le commerce électronique peut donc soutenir à la fois les sorties de collection à fort volume et les petites campagnes menées par les artistes sur le marché des CD de musique aux États-Unis.
Les canaux en magasin et de vente au détail ont maintenu une position significative en 2025, mais leur rôle est devenu plus spécialisé. Les disquaires indépendants peuvent servir les collectionneurs lors d'événements de sortie et d'exclusivités du Record Store Day Black Friday. Target et Walmart ont porté leur part des ventes totales d'albums physiques aux États-Unis de 23,3 % au premier semestre 2025 à 28,7 % au premier semestre 2026 grâce aux placements K-pop. Ces placements attirent des acheteurs récurrents à la recherche de versions exclusives et de photocards. Le modèle dépend fortement de la popularité continue des sorties K-pop. Si cette demande s'affaiblit, les détaillants pourraient avoir moins de raisons de maintenir de larges rayons de CD, ce qui affecterait les titres en dehors du cycle de sorties à forte rotation.
Analyse Géographique
Le marché des CD de musique aux États-Unis est un marché à pays unique et la plus grande économie de musique physique en Amérique du Nord. Il est devenu le plus grand importateur mondial d'albums de musique physique coréens au premier semestre 2026, avec 74,12 millions USD d'importations. La demande n'est pas uniformément répartie à travers le pays. Le fandom K-pop, la collectionnabilité, l'intérêt audiophile et l'activité de tournée sont les plus forts dans différents contextes régionaux. Los Angeles, New York, Seattle et Chicago ont une forte densité de magasins spécialisés et des réseaux actifs de fans de K-pop. Ces zones métropolitaines côtières ont également des communautés coréennes-américaines qui soutiennent les achats répétés liés à des artistes tels que BTS, Enhypen et Ateez. Les résultats des importations ont encouragé les labels coréens à accorder plus d'attention au placement en vente au détail et à la distribution directe aux États-Unis.
Le Midwest et la Sun Belt constituent une source différente de demande pour le marché des CD de musique aux États-Unis. Les emplacements Target et Walmart dans ces régions ont contribué à porter les grandes surfaces à 28,7 % des ventes d'albums physiques aux États-Unis au premier semestre 2026. Les exclusivités K-pop ont contribué à restaurer les rayons de musique physique dans les hypermarchés. Ces rayons créent également de l'espace pour les titres de catalogue et les nouvelles sorties d'artistes occidentaux. MusicWatch a estimé que plus de 40 millions d'Américains ont écouté des CD en voiture en 2025, dont 23 millions qui ont identifié les CD comme leur format le plus utilisé en voiture. Les zones suburbaines et rurales peuvent conserver davantage de véhicules plus anciens sans systèmes audio natifs de streaming. Cette base de lecture soutient une demande continue pour les CD audio standard en dehors des grandes villes côtières.
Le Sud-Est et le Sud-Ouest ont un lien différent avec le marché des CD de musique aux États-Unis à travers l'activité de tournée. Les artistes de country, de musique chrétienne contemporaine et d'Americana indépendante utilisent les salles de concert pour vendre des CD directement aux fans. Ces sorties étaient tarifées entre 10 et 15 USD par unité dans les exemples fournis. Disc Makers a rapporté en 2026 que les CD de concert peuvent offrir des marges supérieures à 80 % pour les artistes de tournée de niveau intermédiaire. Cette voie de vente est moins dépendante des classements ou des recommandations de streaming. Elle offre aux artistes des circuits de tournée un débouché pratique pour les petits tirages et les lots de marchandises. Les différences régionales façonnent donc la demande à travers l'accès à la vente au détail, l'utilisation des véhicules, les réseaux de tournée et les communautés de fans.
Paysage Concurrentiel
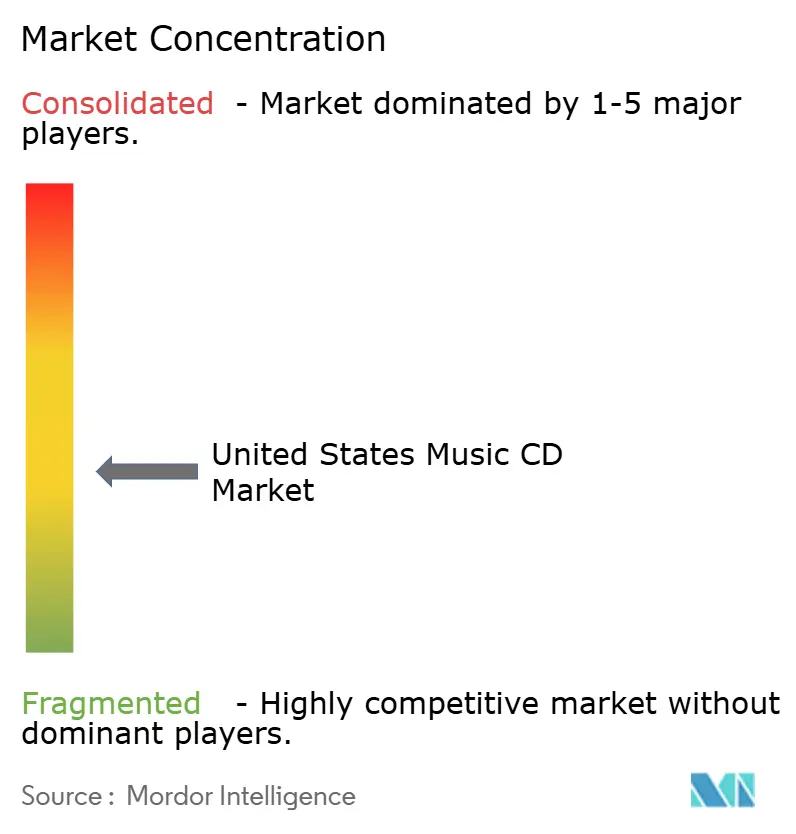
Le marché des CD de musique aux États-Unis reste modérément fragmenté au niveau de la fabrication, aucune entreprise ne détenant une position dominante dans le pressage, l'emballage et la distribution au détail. Disc Makers occupe une position solide dans la fabrication pour les artistes indépendants. L'entreprise travaille directement avec les artistes et gère en interne le mastering, la réplication, le moulage par injection, l'impression HP Indigo certifiée G7 et l'emballage. Ce modèle intégré permet des délais d'exécution plus rapides pour les petites commandes. Disc Makers a rapporté une livraison en 6 à 8 jours lors d'une comparaison client mystère en 2026. L'accent mis par l'entreprise sur les petites commandes crée une ouverture pour les fournisseurs capables de gérer des tirages répliqués inférieurs à la plage habituelle de 300 à 500 unités. Cette ouverture est pertinente pour les micro-labels, les éditions limitées et les artistes testant la demande avant des tirages de production plus importants.
Sony DADC est resté un fournisseur important pour les grands tirages de catalogue et de labels majeurs en 2026, mais ses changements de capacité prévus introduisent une incertitude pour l'approvisionnement en disques optiques. Sony Interactive Entertainment a annoncé en juillet 2026 qu'il abandonnerait les supports physiques pour les consoles PlayStation à partir de janvier 2028. L'installation de Thalgau de Sony DADC produisait 600 000 disques par jour, dont environ la moitié allouée à PlayStation, et a commencé à planifier une réduction de son volume de disques à 10 % de son niveau actuel d'ici 2028, tout en recyclant 300 employés vers la production de microlentilles optiques. La suppression d'une grande charge de travail de disques de jeux vidéo pourrait modifier la base de coûts pour la production de disques musicaux. Cela pourrait également rendre la planification plus importante pour les labels ayant besoin d'une fabrication à fort volume. L'installation de Sony DADC à Terre Haute, Indiana, est restée active en 2026, mais le changement plus large a soulevé des préoccupations concernant la capacité de production à long terme sur le marché des CD de musique aux États-Unis.
La qualité de l'emballage est devenue un facteur concurrentiel important pour les travaux de catalogue premium et de coffrets. La précision des couleurs certifiée G7 et la qualité de niveau SACD peuvent être importantes lorsque les labels souhaitent des sorties de collection plutôt que des disques basiques. Les étiquettes NFC et les portails fan avec codes QR peuvent connecter un CD physique à du contenu numérique et à des services d'artistes. Certains fabricants indépendants testent ces fonctionnalités, mais elles ne constituent pas encore une offre standard. La loi sur l'enregistrement audio à domicile de 1992 applique des redevances aux appareils et supports d'enregistrement de musique numérique par l'intermédiaire du Bureau du droit d'auteur. Le cadre de conformité peut surgir dans les discussions de licence, mais ne restreint pas matériellement l'économie des CD. Le secteur des CD de musique aux États-Unis offre de la place pour les fournisseurs qui combinent un service rapide en petits lots, un emballage premium et un accès numérique aux fans.
Leaders du Secteur des CD de Musique aux États-Unis
-
Sony DADC US Inc.
-
Disc Makers, Inc.
-
A to Z Media, Inc.
-
Duplication.com, Inc.
-
Precise Media Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : La RIAA a publié son rapport sur les revenus de la musique enregistrée pour le premier semestre 2026, confirmant que les revenus de gros des CD aux États-Unis ont bondi de 58,6 % pour atteindre 171,1 millions USD au premier semestre 2026, avec un volume unitaire en hausse de 45,7 % à 17,5 millions de CD. Le total des revenus de musique physique aux États-Unis a augmenté de 25,9 % pour atteindre 731,5 millions USD au cours de la même période, marquant le taux de croissance semestriel le plus élevé pour les formats physiques depuis le début de l'ère du streaming.
- Août 2026 : Disc Makers a annoncé un investissement dans un deuxième tour de coupe de laque dans ses installations, nécessitant un système d'isolation sur dalle de béton dédié pour une précision de coupe sans vibration. L'expansion répond à l'accélération simultanée de la demande de vinyle et de CD rencontrée en 2026 et positionne l'entreprise pour augmenter sa capacité de fabrication interne sans externalisation.
- Juillet 2026 : Le rapport de mi-année 2026 de Luminate a confirmé que « Arirang » de BTS était le CD le plus vendu aux États-Unis au premier semestre 2026 avec 567 000 exemplaires vendus, suivi de « THE SIN: VANISH » d'Enhypen à 286 000 unités et de « Golden Hour: Part 4 » d'Ateez à 263 000 unités. Sept des dix CD les plus vendus aux États-Unis au cours de la période étaient des sorties K-pop, et les ventes totales de CD aux États-Unis ont augmenté de 16 % d'une année sur l'autre pour atteindre 16,3 millions d'unités.
- Mai 2026 : Disc Makers a publié des données montrant que les revenus des CD étaient en hausse de 9 % depuis le début de l'année 2026, avec une croissance de 18 % en avril 2026 d'une année sur l'autre. Le PDG de l'entreprise, Tony van Veen, a attribué l'accélération aux consommateurs de la génération Z qui traitent le disque compact comme un objet de collection abordable, notant que les CD sont souvent un format nouvellement découvert pour cette génération plutôt qu'un format nostalgique.
Périmètre du Rapport sur le Marché des CD de Musique aux États-Unis
Le marché des CD de musique aux États-Unis englobe les ventes et la distribution de disques compacts physiques, incluant les sorties audio standard, les éditions audiophiles premium et les coffrets collector spéciaux, répondant aux besoins des passionnés qui valorisent les supports tangibles, la qualité sonore supérieure et les emballages exclusifs via divers canaux de vente au détail et en ligne.
Le rapport sur le marché des CD de musique aux États-Unis est segmenté par type de produit (CD audio standard, CD premium et audiophile, CD édition spéciale et coffret, et autres produits), canal de distribution (commerce électronique et en magasin/vente au détail incluant les disquaires et magasins de musique, les grandes surfaces, et autres canaux de vente au détail). Les prévisions du marché sont fournies en termes de valeur (USD).
| Disques Vinyle LP et EP |
| Singles Vinyle |
| Coffrets et Collections Multi-Disques |
| Autres Produits |
| Commerce Électronique | |
| En Magasin/Vente au Détail | Disquaires et Magasins de Musique |
| Grandes Surfaces | |
| Autres Canaux de Vente au Détail |
| Par Type de Produit | Disques Vinyle LP et EP | |
| Singles Vinyle | ||
| Coffrets et Collections Multi-Disques | ||
| Autres Produits | ||
| Par Canal de Distribution | Commerce Électronique | |
| En Magasin/Vente au Détail | Disquaires et Magasins de Musique | |
| Grandes Surfaces | ||
| Autres Canaux de Vente au Détail | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du vinyle musical aux États-Unis ?
Le marché du vinyle musical aux États-Unis était évalué à 1,04 milliard USD en 2025, est estimé à 1,18 milliard USD en 2026, et devrait atteindre 1,58 milliard USD d'ici 2031 à un CAGR de 6,01 %.
Qu'est-ce qui stimule la demande de disques vinyle aux États-Unis ?
La collecte par la génération Z et les millennials, les éditions premium, les sorties directes d'artistes et les événements de commerce indépendant soutiennent la demande. La découverte via le streaming conduit également les fans à acheter des sorties physiques.
Quel type de produit domine les ventes de vinyle aux États-Unis ?
Les disques vinyle LP et EP ont dominé avec une part de 78,43 % en 2025 car ils servent les nouvelles sorties, les rééditions et les formats de collection.
Quel canal de distribution se développe le plus rapidement pour le vinyle ?
Les disquaires et magasins de musique au sein de la vente au détail en magasin devraient se développer à un CAGR de 8,64 % jusqu'en 2031, soutenus par les événements, les stocks sélectionnés et les communautés musicales locales.
Qu'est-ce qui limite la production de vinyle aux États-Unis ?
Des coûts d'intrants élevés, l'inflation des prix, une capacité de pressage limitée et des délais de production de 6 à 9 mois dans les grandes installations peuvent contraindre l'offre, en particulier pour les labels indépendants.
Où est concentrée la fabrication de vinyle aux États-Unis ?
Le Tennessee est le principal pôle de fabrication, avec des installations à Nashville et Memphis. L'Oregon a ajouté de la capacité en 2026 grâce à l'usine Object Permanence à Salem.