
米国産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
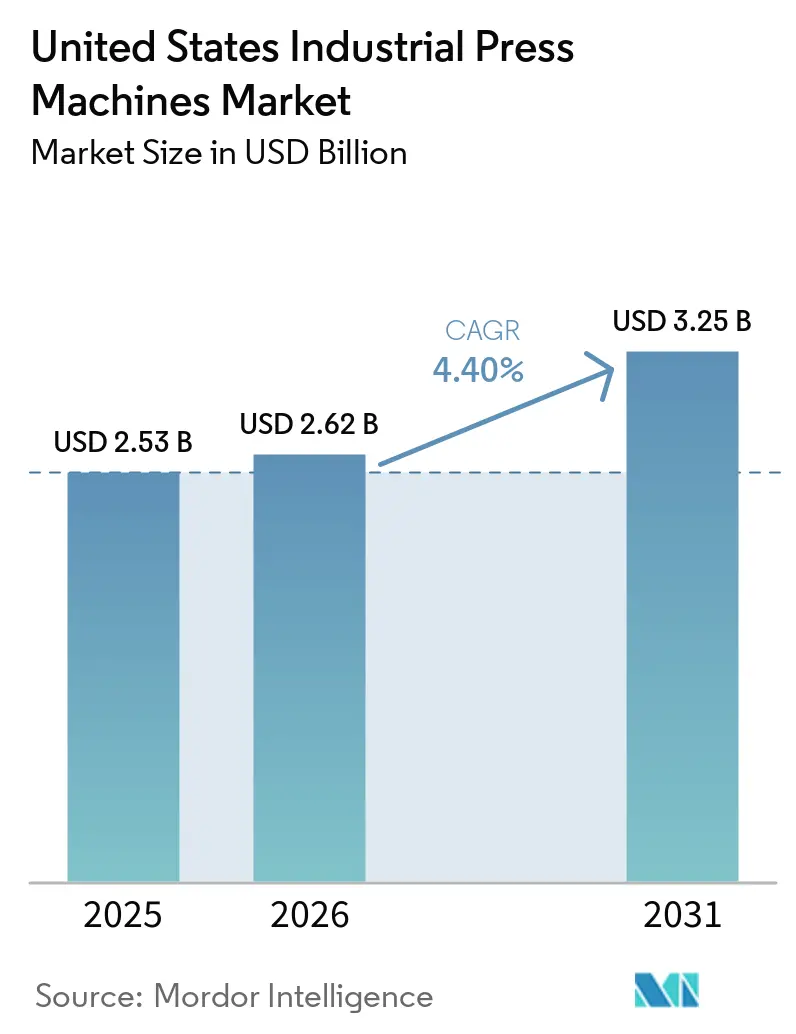
| 基準年の市場規模 (2025) | 2.53 十億米ドル |
| 市場規模 (2026) | 2.62 十億米ドル |
| 市場規模 (2031) | 3.25 十億米ドル |
| 成長率 (2026 - 2031) | 4.40 % |
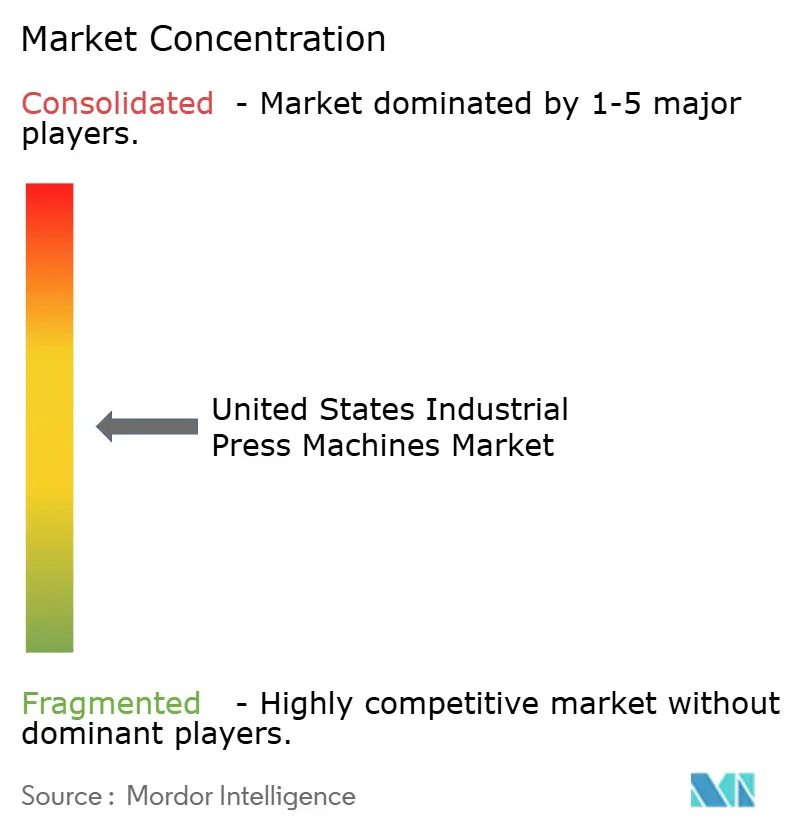
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国産業用プレス機械市場分析
米国産業用プレス機械市場規模は2025年に2.53 ビリオン 米ドルと評価され、2026年の2.62 ビリオン 米ドルから2031年には3.25 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは4.40%です。
電気自動車の生産、新たな国内工場の建設、および老朽化した機械式プレスの更新需要が米国産業用プレス機械市場を支えています。製造技術受注額は2025年に5.74 ビリオン 米ドルに達し、2024年比で22.5%増加しました。また、航空宇宙分野の受注は45.1%増加しており、プレス機器購入のより広範なパイプラインを支えています。[1] 国内製造業への優遇措置により、施設の稼働開始時にプレスライン、工具、マテリアルハンドリング機器を必要とする工場プロジェクトが追加されています。米国産業用プレス機械市場はまた、完全な生産セルへのシフトが進んでおり、プレスと自動化、制御、サポートサービスを組み合わせることができるサプライヤーに有利に働いています。貿易の不確実性や輸入モーター、制御機器、電気ドライブへの依存は、大型購入を遅らせ、カスタム設置のコストを増加させる可能性があります。
レポートの主要ポイント
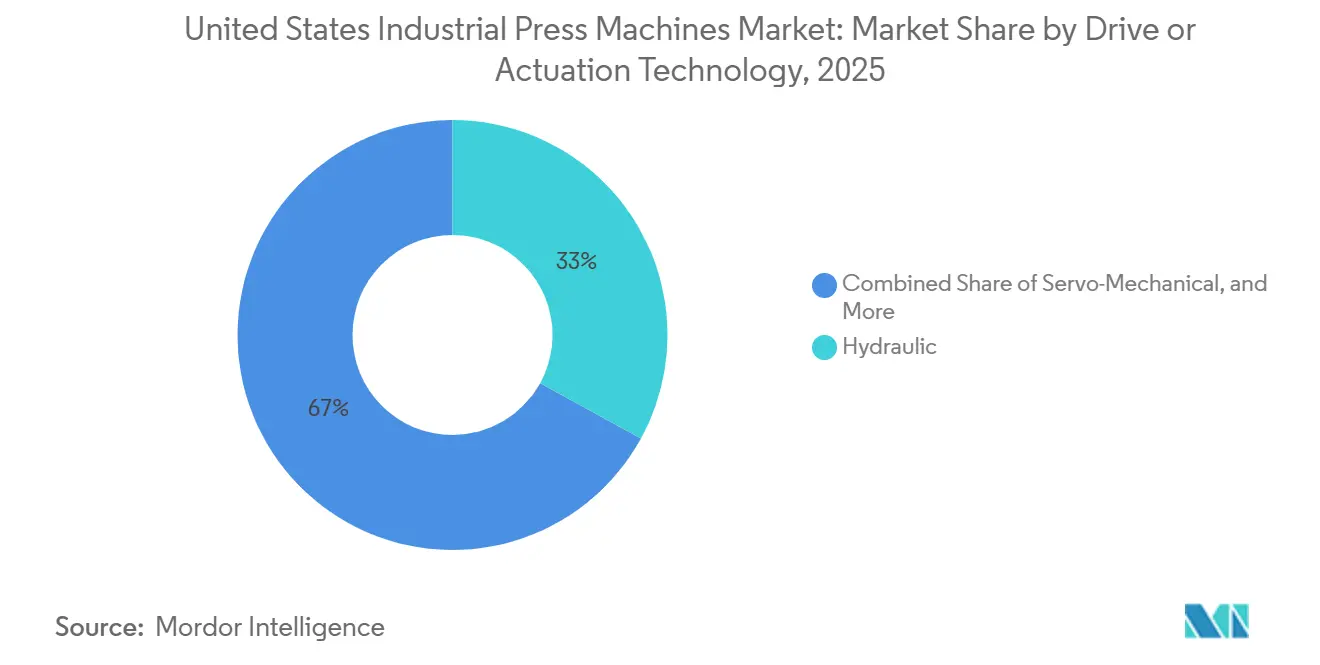
- 駆動・作動技術別では、油圧プレスが2025年の米国産業用プレス機械市場規模の33%を占め、サーボ機械式プレスは2031年までに8.05%のCAGRで成長すると予測されています。
- プレス力別では、101~500トンカテゴリーが2025年の米国産業用プレス機械市場シェアの33.2%を占め、2,000トン超のプレスは2031年までに5.35%のCAGRで成長すると予測されています。
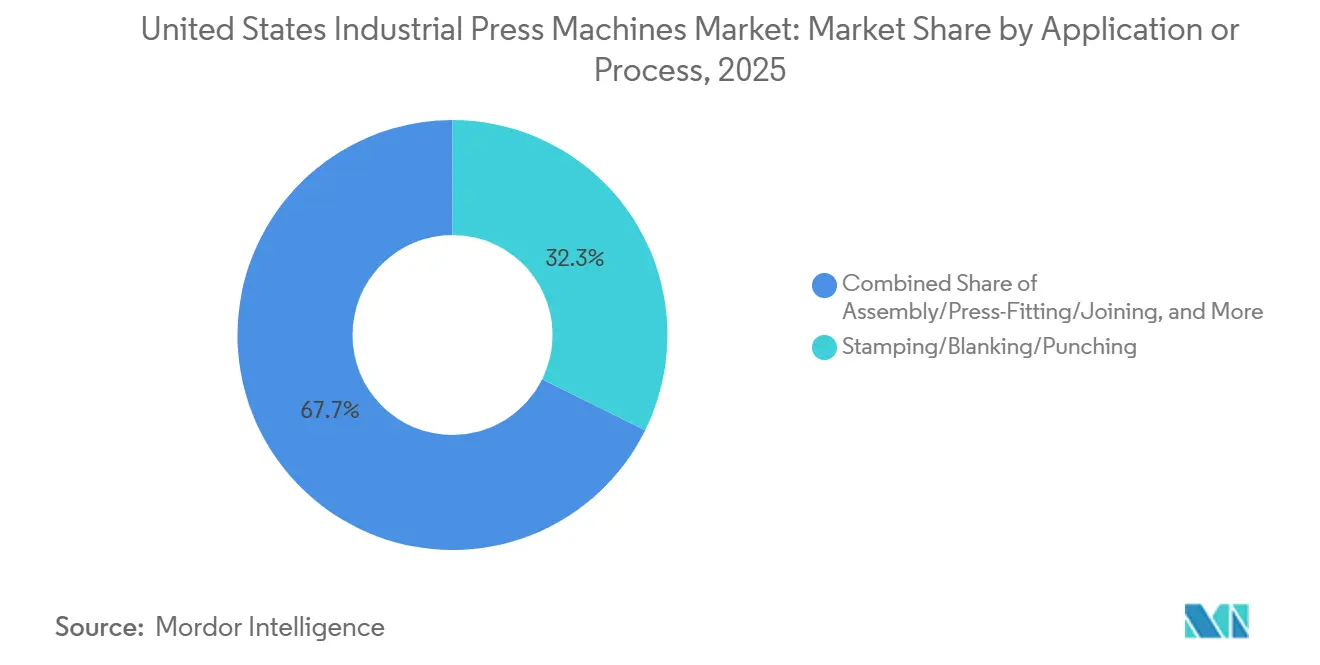
- 用途別では、スタンピング・ブランキング・パンチングが2025年の米国産業用プレス機械市場規模の32.3%を占め、組立・プレスフィッティング・接合は2031年までに5.75%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の米国産業用プレス機械市場規模の37.8%を占め、航空宇宙・防衛は2031年までに6.05%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の電動化と 軽量部品製造 | +1.4% | 全国規模、中西部および南東部のEVクラスターに集中 | 中期(2~4年) |
| 戦略的製造能力の リショアリングおよびニアショアリング | +1% | 全国規模、南中部、南東部、中西部地域での早期成果 | 短期(2年以内) |
| 自動化スタンピングおよび 成形ラインの拡大 | +0.8% | 全国規模、自動車プレスショップおよび精密部品メーカーに集中 | 中期(2~4年) |
| 老朽化プレス設置基盤の 更新・近代化 | +0.6% | 全国規模 | 短期(2年以内 |
| 電子・電気および 精密部品製造 | +0.5% | 西海岸、テキサス、南東部の半導体・電子機器ハブ | 長期(4年以上) |
| エネルギー効率の高い サーボおよびコネクテッドプレス技術への需要 | +0.3% | 全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と軽量部品製造
電気自動車プログラムは、米国産業用プレス機械市場における自動車メーカーおよびティア1サプライヤーの設備要件を変えています。車両設計では、スタンピングされたアルミニウムクロージャー、高度な高強度鋼部材、および深絞り・精密ブランキング・粉末圧縮を必要とするバッテリーエンクロージャーが使用されています。ホンダは2025年にオハイオ州の製造施設に10億 ミリオン 米ドル超を投資し、電気自動車バッテリーケース生産用の大型ダイカストマシン6台を含む設備を導入しました。ゼネラルモーターズは2025年から2027年にかけて、内燃機関および電気自動車プログラムにわたる米国製造工場に40億 ミリオン 米ドルを投資しました。バッテリーケースには、壁厚の精密な制御を伴う大型矩形フォームが必要であり、特定の用途向けに設計されたプレスへの需要が高まっています。この要件は、標準機械のみを提供するサプライヤーよりも、関連する工具・プロセスの知識を持つサプライヤーに有利に働きます。
戦略的製造能力のリショアリングおよびニアショアリング
工場建設と設備投資は2025年に拡大しましたが、そのペースは地域によって異なりました。グリーンフィールド工場が段階的に設備を追加するのではなく、稼働前に完全なプレスラインを発注する場合、米国産業用プレス機械市場は恩恵を受けます。AMTは2025年の製造技術受注額として5.74 ビリオン 米ドルを記録し、南中部地域の受注は49.2%増、西部地域の受注は47.8%増となりました。GEアプライアンシズは5年間で30億 ミリオン 米ドルを投資し、家電部品のスタンピングおよび成形を使用する事業を含む米国11工場での国内生産を拡大することを約束しました。グリーンフィールド施設はプレスラインへの集中的な初期需要を生み出す一方、ブラウンフィールドプロジェクトは複数の改修フェーズにわたって購入を分散させます。労働力不足により、製造業者が限られた熟練労働者で生産を拡大しなければならないため、自動化設備の重要性が高まる可能性があります。
自動化スタンピングおよび成形ラインの拡大
自動化は、多くのプレスライン購入においてオプションのアップグレードからコア要件へと移行しています。統合生産ラインは、サーボプレス、ロボットによるマテリアルハンドリング、金型保護システム、およびクローズドループトン数モニタリングを組み合わせています。ANDRITZは、アルツナー・オートモーティブの5台のサーボプレスにMetris Visual Die Protectionシステムを導入し、各ストローク後にデュアルカメラを使用して変位した部品やパンチング残留物を検出しています。この設備は、中断が生産量や納期スケジュールに影響を与えるジャストインタイム生産環境において金型を保護するのに役立ちます。査読済み研究によると、最適化されたサーボプレスシステムは、従来の機械式プレスと比較して生産率を15%~30%向上させながら、部品品質と工具寿命を改善できることが報告されています。したがって、米国産業用プレス機械市場では、単体設備よりも完全なプレスセルを提供できるサプライヤーが有利となっています。
老朽化プレス設基盤の更新・近代化
1980年代から1990年代に設置された多くの機械式プレスが、更新決定の遅れにより現在も稼働しています。米国産業用プレス機械市場には、新規設備需要とこれらの機械の改修作業の両方が含まれています。米国の金属加工機械への民間固定投資は2025年に374億 ミリオン 米ドルに達しましたが、この広範な数値は更新ニーズが異なる設備カテゴリーを網羅しています。[2] 改修パッケージにより、古いプレスにサーボドライブ、更新された制御装置、状態監視センサー、および安全システムを追加することができます。Nidec Minsterの3,000万 ミリオン 米ドルの施設拡張には、大型プレス部品の製造および再調整能力を高めるためのPama Vertiram 3000 TT ブリッジミルが含まれています。この投資は、更新サイクルが進む中で新規製造プロジェクトと再構築作業の両方を支援します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本・設置・ 統合コスト | -0.7% | 全国規模 | 長期(4年以上) |
| 熟練した工具・金型、制御、 保守人材の不足 | -0.5% | 全国規模、中西部製造ベルトで最も高い影響 | 中期(2~4年) |
| 長い設備更新 サイクル | -0.3% | 全国規模 | 長期(4年以上) |
| 輸入部品への依存 とカスタムプレスのリードタイム延長 | -0.2% | 全国規模、大型カスタム構成プレスプロジェクトでより高い影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本・設置・統合コスト
大型プレスの取得には、機械本体の価格を超えた支出が必要です。基礎工事、電気設備のアップグレード、設置エンジニアリング、安全システム、および自動化されたマテリアルハンドリングにより、プロジェクト全体のコストが増加します。そのため、米国産業用プレス機械市場では、中小規模の製造業者において承認サイクルが長くなる場合があります。OSHAは、クラッチおよびブレーキ機構、アンチリピート機能、シングルストローク機構の週次テストを含む機械式動力プレスの定期検査を義務付けています。[3] プレゼンスセンシングデバイス起動を使用する事業者は、認証を維持し、OSHA認定機関による年次第三者検証を完了する必要があります。2025年1月15日時点で、重大なOSHA違反に対する最大罰則は1件あたり16,550 米ドルであり、故意または繰り返しの違反は1件あたり165,514 米ドルに達する可能性があります。
熟練した工具・金型、制御、保守人材の不足
高度なプレス機器には、それを操作・保守・統合できる労働者が必要です。労働統計局は、2024年から2034年にかけてマシニストおよび工具・金型製造者の雇用が2%減少すると予測しており、工具・金型製造者の雇用は55,200人から49,300人へと11%減少するとしています。[4] 同資料では、主に退職による交代を原因として年間34,200件の求人が生じると予測しています。特殊金型・工具、ダイセット、治具・フィクスチャー製造における雇用は、2024年の80.0、2023年の83.6から2025年には指数77.3に低下しました。人材不足は、工具の認定、保守、およびコネクテッドプレス機能の活用を遅らせる可能性があります。また、自動化の必要性を高める一方で、技術スタッフの不足はその投資からのリターンを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:油圧プレスがリードし、サーボ機械式プレスが拡大
油圧プレスは2025年の米国産業用プレス機械市場規模の33%を占めました。その地位は、サーボのプログラマビリティが必ずしもプレミアムを正当化しない深絞り、圧縮成形、鍛造、矯正において、費用対効果の高い高成形力を提供することを反映しています。従来の機械式プレスは、自動車ボディパネル工程における高速ブランキングおよびプログレッシブダイ作業において引き続き重要です。空圧プレスは、小型部品の組立およびプレスフィッティング作業に使用されています。その他のハイブリッドシステムには、サーボ制御と油圧力密度を組み合わせたサーボ油圧設計が含まれます。
サーボ機械式プレスは、2026年から2031年にかけて8.05%のCAGRで成長すると予測されており、このカテゴリーで最も高い成長率です。プログラム可能なスライドモーションにより、製造業者はさまざまな部品形状や材料に合わせてプレスの動作を調整できます。ANDRITZはFeintool向けにサーボ制御油圧ポンプドライブを採用したファインブランキングプレスを開発し、ストローク出力を向上させながらエネルギー効率を二桁台のパーセンテージで改善しました。エネルギー使用量、品質要件、および柔軟な生産ニーズが、米国産業用プレス機械市場全体でのサーボ採用を支えています。
プレス力・能力別:中型プレスが幅広い需要を支え、超大型システムがEVプログラムに対応
101~500トンレンジは2025年の米国産業用プレス機械市場シェアの33.2%を占めました。この能力は、自動車ボディパネル、電気エンクロージャー、家電部品、および精密加工部品を支えています。100トン以下のプレスは、プログレッシブダイ、高速スタンピング、および小型精密部品の工程に使用されています。501~1,000トンおよび1,001~2,000トンカテゴリーは、自動車構造スタンピング、大型家電ケーシング、および産業機械部品を支えています。中型から大型設備の範囲により、工場はプレス力を部品サイズ、工具設計、および生産量に合わせることができます。
2,000トン超のプレスは、2026年から2031年にかけて5.35%のCAGRで成長すると予測されています。電気自動車プロジェクトには大型タンデムおよびトランスファーラインが必要であり、大容量システムは複な構造部品にも対応します。AIDA-Americaは2025年にHVACおよび電気部品スタンピング向けに400~1,000メートルトンの直側面機械式およびサーボプレスを出荷しており、大型フォーマット需要が車両以外にも広がっていることを示しています。OSHAは金型に定格トン数、ストローク、および適用重量仕様を表示することを義務付けています。これらの要件により資格取得作業が追加され、米国産業用プレス機械市場の上位セグメントでの販売サイクルが長くなる可能性があります。
用途・プロセス別:スタンピングが基盤を提供し、組立・接合が最も速く成長
スタンピング・ブランキング・パンチングは2025年の米国産業用プレス機械市場規模の32.3%を占めました。このプロセスは自動車、家電、および一般製造生産を支えており、多くのプレス購入者にとってコアとなる用途です。深絞りおよびシート成形は、自動車、家電、およびHVACエンクロージャー製造において別の主要な収益源を提供しています。鍛造は、防衛調達および商業航空宇宙の回復に支えられ、航空宇宙構造、パワートレイン部品、および重工業部品を支えています。圧縮成形、矯正、および一般成形は、ポリマー複合材および構造補正の要件に対応しています。
組立・プレスフィッティング・接合は、2026年から2031年にかけて5.75%のCAGRで成長すると予測されています。国内の電気自動車および電子機器生産の拡大に伴い、バッテリーモジュール組立および精密電気コネクタ接合がこの成長率を支えています。粉末圧縮は、特殊材料向けの小規模ながら重要な用途として残っています。IperionXは2025年に6軸SACMIパウダーメタラジープレスを稼働させ、防衛・航空宇宙サプライチェーン向けに年間1,100万個のチタン部品を生産できる能力を持つ米国チタン部品製造を拡大しました。これらの用途は、米国産業用プレス機械市場が対応する用途の範囲を広げています。
最終用途産業別:自動車・輸送がリードし、航空宇宙・防衛が最も速く拡大
自動車・輸送は2025年の米国産業用プレス機械市場シェアの37.8%を占めました。製造業者が旧来の内燃機関スタンピングラインを更新し、電気自動車プログラム向けの設備を認定しているため、このセクターは引き続き主要な需要源となっています。ゼネラルモーターズは2025年から2027年にかけて米国工場に40億 ミリオン 米ドルを投資しました。ホンダは2025年にオハイオ州施設に10億 ミリオン 米ドル超を投資し、リビアンは65.7億 ミリオン 米ドルのエネルギー省融資を受けてジョージア州に50億 ミリオン 米ドルの電気自動車工場の建設を開始しました。これらのプロジェクトは、プレス機器、工具、および支援システムに対する複数年にわたる調達機会を提供しています。
航空宇宙・防衛は、2026年から2031年にかけて6.05%のCAGRで成長すると予測されています。需要は防衛調達、商業航空機生産の回復、および精密製造のための新施設によって支えられています。ウッドワードは、航空機スポイラー作動システム向けにサスカロライナ州スパータンバーグ郡に約2億 ミリオン 米ドルの製造施設を建設しています。産業機械、電気・電子機器、エネルギー・電力機器が第二の需要源グループを形成しています。医療・精密製造は多軸プレス技術を必要とし、家電、建設、重機、および一般金属製品が米国産業用プレス機械市場の顧客基盤を完成させています。
地理的分析
北中部東部地域は2025年に12億5,280万 ミリオン 米ドルの製造技術受注を記録し、2024年比で13.9%増加しました。米国産業用プレス機械市場には正式な国内サブセグメントはありませんが、ミシガン州、オハイオ州、インディアナ州、および近隣の五大湖州には、自動車の完成車メーカーおよびティア1スタンピング工場が多数集積しています。ホンダのオハイオプログラムおよびゼネラルモーターズの国内製造投資は、高トン数トランスファープレス、サーボセル、およびアフターマーケットサービスへの需要を支えています。この地域には更新および改修作業を必要とする成熟した設置基盤があります。Nidec MinsterおよびAIDA-Americaはオハイオ州を拠点とし、設備供給、サービス、および再構築活動を支えています。
南東部は、拡大する電気自動車生産と自動車サプライチェーン、および増加する航空宇宙製造基盤を組み合わせた、より急速に成長するプレス機器需要エリアです。リビアンはジョージア州に50億 ミリオン 米ドルの電気自動車工場の開発を開始し、複数年にわたる設備パイプラインを提供しています。ウッドワードは、航空機スポイラー作動システム向けにサウスカロライナ州に約2億 ミリオン 米ドルの精密製造施設を建設しています。南中部の製造技術受注は2025年に49.2%増加し、より広範な南部生産基盤への投資規模を示しています。半導体、防衛電子機器、およびエネルギー機器プロジェクトが自動車生産以外の需要を支えています。
西部地域は2025年の製造技術受注で47.8%の成長を記録しました。カリフォルニア州、アリゾナ州、テキサス州における半導体および先端電子機器への投資が、リードフレームスタンピング、基板製造、およびコネクタ成形機器への需要を支えています。テキサス・インスツルメンツは米国7か所の半導体ファブに600億 ミリオン 米ドル超を投資する計画であり、アムコー・テクノロジーは2025年にアリゾナ州に70億 ミリオン 米ドルの先端パッケージングおよびテストキャンパスの建設を開始しました。北東部は、防衛部品、医療機器製造、および精密機械生産を通じて貢献しており、油圧プレスおよびサーボプレスが特殊な航空宇宙成形、チタン部品加工、および医療インプラント圧縮に使用されています。
競合状況
米国産業用プレス機械市場は、グローバルサプライヤー間で適度に分散していますが、高トン数および高精度機器はより集中しています。北米に事業を持つ欧州の完成車メーカーはサーボシステムおよび大型フォーマットトランスファープレスでリードしており、日本のメーカーは高速精密スタンピングおよびプログレッシブダイ用途で強みを持っています。国内サプライヤーには、カスタム油圧プレスおよび特殊プレスの確立したメーカーと、小規模な再構築業者および改修プロバイダーが含まれます。競合状況は、統合された成形・ハンドリングソリューションを提供するサプライヤーと、単体機械に特化したサプライヤーを区別しています。ANDRITZは2025年3月にシューラーをANDRITZ Schulerに正式に改名し、独立したプレスメーカーから統合された成形・ハンドリング技術プロバイダーへの移行を反映しました。
中小規模の製造業者は、大型フォーマットシステムよりもコストが低い再構成可能なプレスソリューションを必要としており、老朽化した機械式プレスの設置基盤は改修、制御装置、安全アップグレード、および再構築サービスを必要としています。電気自動車バッテリー、パワーエレクトロニクス、および半導体パッケージングには、標準設備だけでなく用途特化型プレスセルが必要です。ANDRITZのFeintoolとのファインブランキング協業により、サーボ制御油圧ポンプドライブ、より高いストローク出力、および二桁台のエネルギー効率改善を備えたHFA-Plusシステムが生まれました。Nidec Minsterの3,000万 ミリオン 米ドルの機械加工投資は、完成車製造および再構築作業に対応する能力を強化しています。これらの動きは、設備更新サイクルが20年を超えて延長される場合に、アフターマーケット能力、デジタル制御、および用途エンジニアリングが重要である理由を示しています。
Nidec Drive Technologyは2025年4月に滋賀県栗東市にプレス機械組立工場を開設し、年間生産能力を60台から120台に倍増させ、最大機械サイズを150トンから330トンに拡大しました。この拡張により、高速精密プレスの生産基盤が強化されます。米国産業用プレス機械市場における競争は、設備性能、統合、ライフサイクルサポート、および複雑なラインプロジェクトを管理する能力に基づいてますます激化しています。
米国産業用プレス機械産業のリーダー企業
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
AMADA PRESS SYSTEM CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:Nidec MinsterはMMC Titanギャップフレームプレスシリーズを発売しました。35~315トンの能力、三菱オートメーションコントロール、循環油潤滑、プログラマブルリミットスイッチ、金型保護、最大30用途のジョブストレージを備え、多くのユニットが即時出荷可能です。
- 2025年9月:ANDRITZ Schulerはエアフルト拠点で新開発のリングローラーを発表しました。直径最大2,000mm、高さ400mmのリングを製造できます。完全な生産ラインには10,000トンプレス、鍛造ロボット、レーザー測定ユニット、Metris Track and Traceが統合されており、カザフスタンでの顧客向け稼働は2026年春に予定されています。
- 2025年4月:ANDRITZ Schulerはレーザーブランキングライン1.18 DFTを発表しました。鋼、アルミニウム、ステンレス鋼(1,000MPa超のAHSSを含む)をコイルから直接処理でき、従来のカットトゥレングスラインの半分のフットプリントで稼働します。このラインはフロアピット掘削の必要性を排除し、プロセスステップを削減します。
- 2025年4月:Nidec Drive Technologyは日本の滋賀県栗東市に新しいプレス機械組立工場を開設し、年間プレス生産能力を60台から120台に倍増させ、最大機械の提供を150トンから330トンに拡大しました。これは米国の需要に対する直接的な供給への影響を持ちます。
米国産業用プレス機械市場レポートの調査範囲
| 従来の機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空圧プレス |
| その他のハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング・ブランキング・パンチング |
| 深絞りおよびシート成形 |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立・プレスフィッティング・接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子機器 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力機器 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来の機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空圧プレス | |
| その他のハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング・ブランキング・パンチング |
| 深絞りおよびシート成形 | |
| 鍛造 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立・プレスフィッティング・接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子機器 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力機器 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
米国における産業用プレス機械の需要規模はどのくらいですか?
2026年の推定値は2.62 ビリオン 米ドルであり、予測では4.40%のCAGRで2031年までに3.25 ビリオン 米ドルに達します。
米国でどのプレス技術が需要をリードしていますか?
油圧プレスは、深絞り、圧縮成形、鍛造、矯正において高い成形力を提供するため、2025年に33%のシェアでリードしました。
どのプレス技術が最も速く成長していますか?
サーボ機械式プレスは、プログラム可能なスライドモーション、柔軟性、およびエネルギー効率のメリットを提供するため、2031年までに8.05%のCAGRで成長すると予測されています。
どの最終用途セクターが最も多くの産業用プレス機械を購入していますか?
自動車・輸送は、電気自動車プログラムおよび老朽化したスタンピングラインの更新に支えられ、2025年に37.8%のシェアを占めました。
なぜ大型プレスシステムへの需要が高まっているのですか?
なぜ大型プレスシステムへの需要が高まっているのですか? 電気自動車プロジェクトが大型タンデムおよびトランスファープレスラインを必要とするため、2,000トン超のプレスは2031年までに5.35%のCAGRで成長すると予測されています。
プレス機器への投資を制限する要因は何ですか?
高い設置・統合コスト、安全コンプライアンスの必要性、長い更新サイクル、および工具・金型・保守人材の不足が投資決定を遅らせる可能性があります。