
北米産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.53 十億米ドル |
| 市場規模 (2026) | 3.67 十億米ドル |
| 市場規模 (2031) | 4.60 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
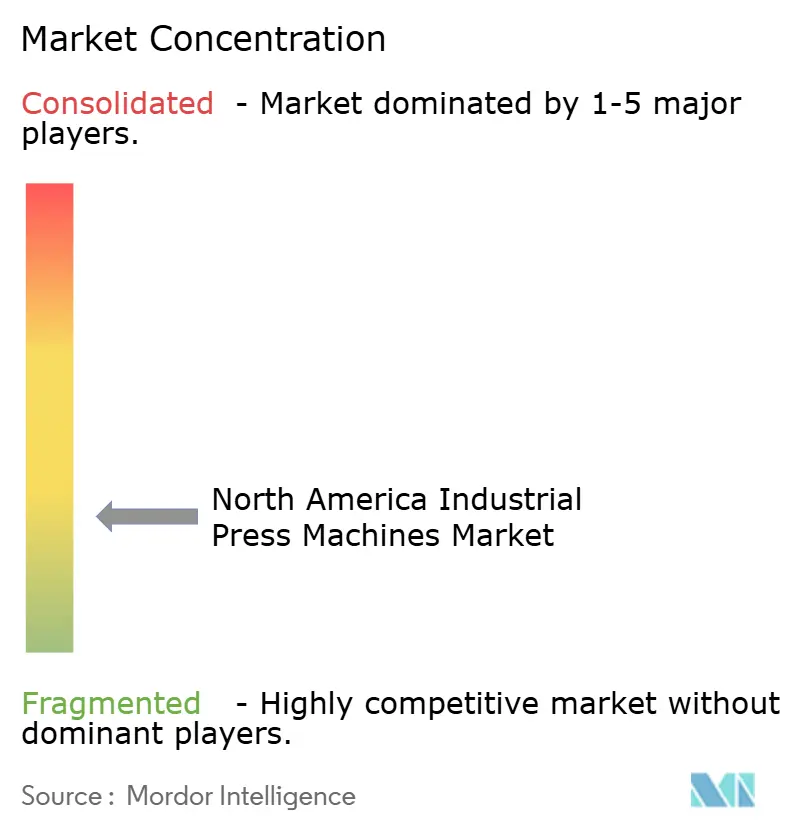
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米産業用プレス機械市場分析
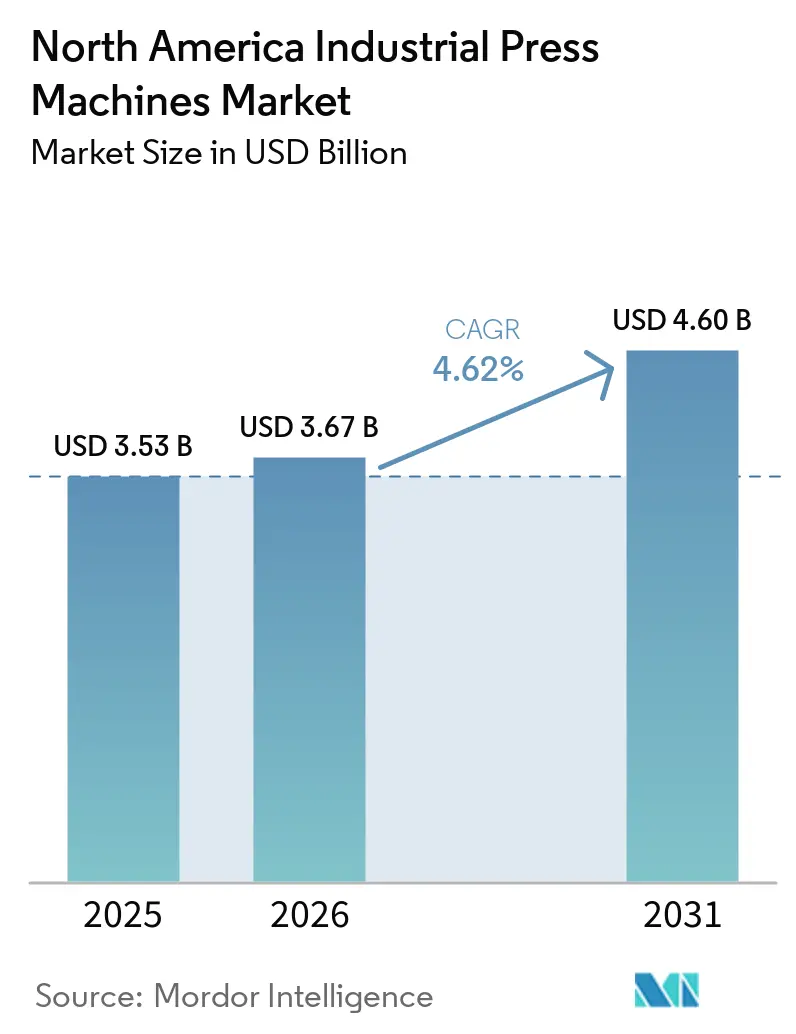
北米産業用プレス機械市場規模は2025年に3.53 ビリオン 米ドルと評価され、2026年の3.67 ビリオン 米ドルから2031年には4.60 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.62%です。
製造業への投資は適格生産設備に対する加速償却を促進しており、北米全域での地域調達ルールが設備購入を後押ししています。電気自動車施設の新設にはスタンピング、成形、接合能力が必要なため、自動車投資は引き続き需要の中心的な源泉となっています。航空宇宙、防衛、エネルギー、先進製造業においても、特殊なプレスシステムと熟練したサービスサポートが必要とされています。サプライヤーはサーボシステム、デジタルモニタリング、改修サービス、地域メンテナンスネットワークで対応しています。鉄鋼コストの上昇、技術労働力の不足、長い認定プロセス、接続機器のセキュリティニーズが、一部の購入・設置決定を引き続き遅らせています。
主要レポートのポイント
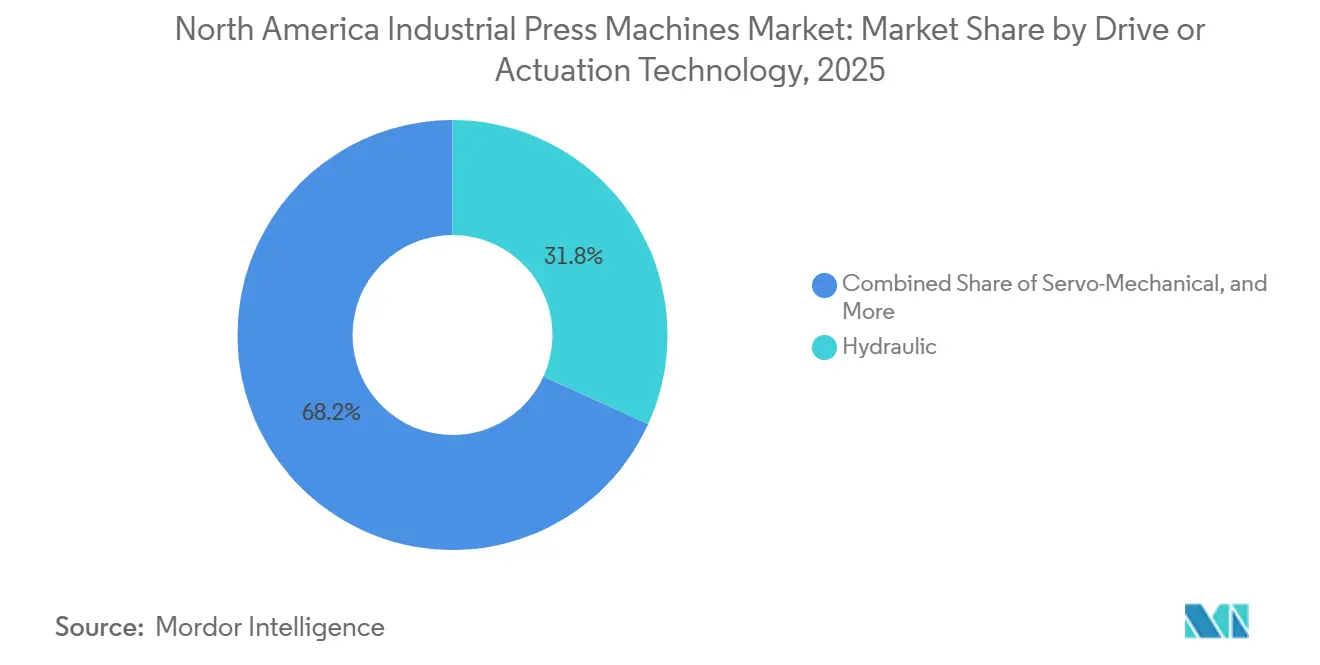
- 駆動・作動技術別では、油圧プレスが2025年の北米産業用プレス機械市場シェアの31.8%を占め、サーボメカニカルプレスは2031年までに8.25%のCAGRで成長すると予測されています。
- プレス力・能力別では、101~500トンカテゴリーが2025年の北米産業用プレス機械市場規模の33.4%を占め、2,000トン超のプレスは2031年までに5.55%のCAGRで成長すると予測されています。
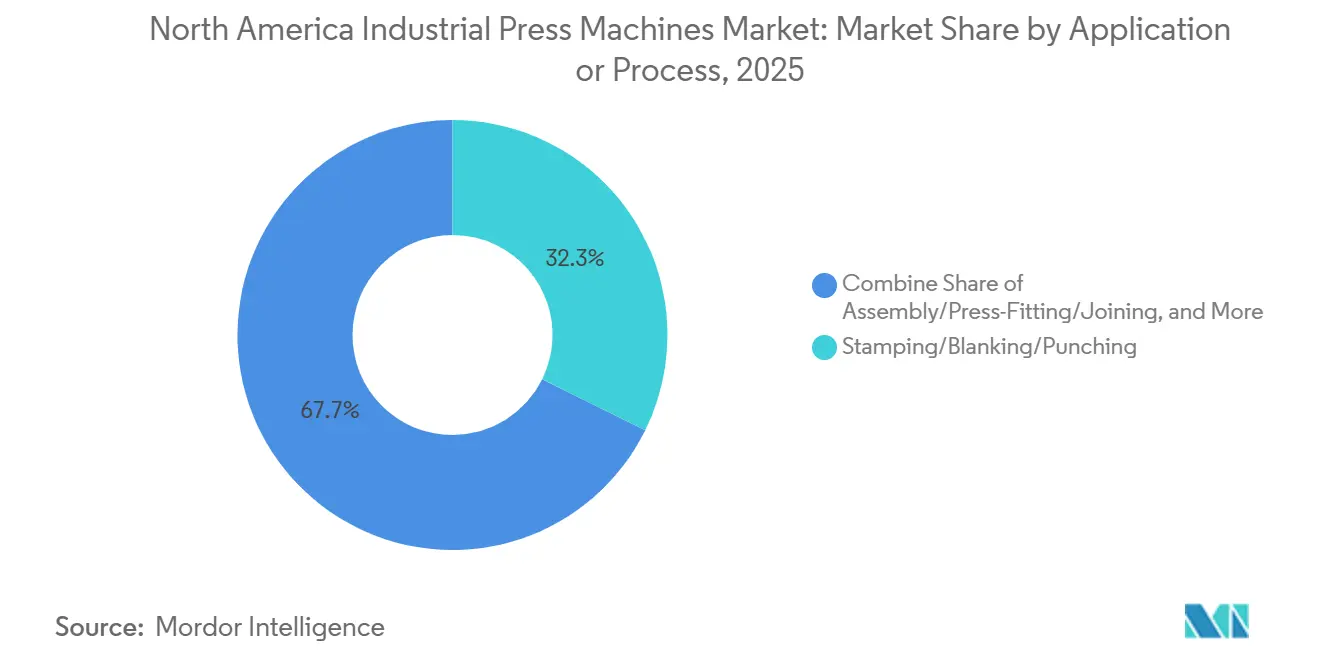
- 用途・プロセス別では、スタンピング、ブランキング、パンチングが2025年の北米産業用プレス機械市場シェアの32.3%を占め、組立、プレスフィッティング、接合は2031年までに5.95%のCAGRで拡大すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の北米産業用プレス機械市場規模の37.9%を占め、航空宇宙・防衛は2031年までに6.25%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の地域需要の71.5%を占め、メキシコは2031年までに6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リショアリングと先進製造業の設備投資 | +1.4% | 米国(特に南東部、中西部、テキサス州での早期成果) | 短期(2年以内) |
| EV電池、ボディ、構造部品の生産 | +1.1% | 米国中西部・南東部、オンタリオ州、ヌエボレオン州 | 中期(2~4年) |
| 航空宇宙の軽量化と防衛能力の拡大 | +0.8% | 米国(特に南東部、太平洋岸北西部、中部大西洋岸) | 中期(2~4年) |
| サーボ、ロボティクス、インダストリー4.0の改修 | +0.6% | 北米製造ベルト | 中期(2~4年) |
| USMCAに基づく北米サプライチェーンの地域化 | +0.4% | 米国、メキシコ、カナダの自動車回廊 | 長期(4年以上) |
| 電池金属、再生可能エネルギー、複合材成形の需要 | +0.3% | 米国(サンベルトおよびアパラチア製造クラスターを含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リショアリングと先進製造業の設備投資
北米産業用プレス機械市場は、新たな国内製造投資の恩恵を受けています。製造業への外国直接投資は2025年に1,218 ミリオン 米ドル(米国への新規外国投資の52.5%)に達し、一次金属・加工金属プロジェクトは16,400件の関連雇用を生み出しました。スタンピング、鍛造、ハイドロフォーミングの新設施設にはプレス設備と関連サービス能力が必要です。2025年7月4日から2031年1月1日までに稼働する適格生産設備には初年度100%償却控除が適用され、代替設備や新ラインの財務的回収期間を短縮できます。商務省は2025年に半導体、製薬、電気自動車施設全体で1.15 トリリオン 米ドルの直接戦略投資と8,500 ミリオン 米ドルの追加企業投資を報告しました。現地でのコミッショニング、部品、トレーニング、ライフサイクルサポートを提供するサプライヤーは、これらのプロジェクトへの対応においてより有利な立場に置かれる可能性があります。[1]経済分析局、「米国への新規外国直接投資、2025年」、米国商務省、bea.gov
EV電池、ボディ、構造部品の生産
電気自動車の製造には、セルケーシング、電池部品、ボディパネル、構造部品向けのプレスが必要です。エネルギー省のローンには、BlueOval SKへの96 ミリオン 米ドル、StarPlus Energyへの75 ミリオン 米ドル、リビアンのジョージア州プロジェクトへの66 ミリオン 米ドルが含まれていました。自動車メーカーは2018年から2025年にかけて北米の電気自動車施設に1,905 ミリオン 米ドルを投資し、そのうち米国には1,449 ミリオン 米ドルが投じられ、サプライヤーはさらに749 ミリオン 米ドルを投資しました。プログレッシブダイによる電池ケーシング生産には厳密な寸法管理が必要であり、これが可変スライド速度とドウェル設定を備えたサーボメカニカル設備の採用を後押ししています。NISTはサーボ動作が成形性能を向上させる可能性があることを発見し、2018年から2025年にかけての調達変更の82.4%がUSMCA原産地コンプライアンスに完全に関連していました。これらの要因は、施設が生産立ち上げを進める中で、地域の工具製作、スタンピング、成形能力への持続的な需要を支えています。[2]米国通商代表部、「2026年USMCA自動車議会報告書」、USTR、ustr.gov
航空宇宙の軽量化と防衛能力の拡大
航空宇宙・防衛プログラムでは、複合材成形、チタン熱間成形、構造部品生産に大型トン数プレスが必要です。国防総省は国防生産法タイトルIII協定を活用して国内材料能力を支援し、2025年にはミサイルや弾薬に使用されるアルミニウム板についてArconicとの協定を締結しました。NASAの高速複合材航空機製造プロジェクトには22の組織が参加し、複合材航空機部品の生産増加とコスト削減に取り組みました。これらのプログラムは、特殊な国内プレス能力に対する複数年にわたる需要を支えています。チタン構造部品は850℃を超える熱間成形温度と金型冷却・プロセス制御システムを必要とする場合があります。技術的・認定要件は、実績ある工学、サービス、コンプライアンス能力を持つサプライヤーに有利に働きます。[3]米国航空宇宙局、「高速複合材航空機製造プロジェクト、2025年春季レビュー」、NASA、nasa.gov
サーボ、ロボティクス、インダストリー4.0の改修
プレスルームの改修により、製造業者はすべての生産ラインを交換することなく性能を向上させることができます。サーボ作動、ロボットによる取り扱い、デジタルモニタリングにより、困難なスタンピング作業における成形性が向上し、摩擦に関連する生産上の問題を軽減できます。NISTは2025年に132の先進製造業職種と235の関連知識・スキル・能力要件を特定しており、これがコミッショニング、制御サポート、トレーニングを提供するサプライヤーへの需要を支えています。NIST製造業拡張パートナーシップは、接続モニタリングと予知保全により、以前は追跡されていなかったダウンタイムの8%から15%を回復した事例を記録しました。改修プログラムはデータ収集、制御、保全機能を追加しながら資産寿命を延ばすことができます。確立されたサービス組織は、機械的な再構築、制御のアップグレード、保全サポートを組み合わせることでこの業務を受注できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と長い認定サイクル | -1.5% | 北米(特に自動車・航空宇宙サプライチェーン) | 中期(2~4年) |
| 熟練サービス・制御統合の人材不足 | -0.9% | 北米(特に中西部・南東部の製造クラスター) | 長期(4年以上) |
| 貿易政策、鉄鋼コスト、輸入部品の変動性 | -0.6% | 米国(カナダ・メキシコへの影響を含む) | 中期(2~4年) |
| 接続プレスにおけるサイバーセキュリティと機能安全の負担 | -0.3% | 北米(特に接続製造サイト) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長い認定サイクル
プレス設備は、施設が生産を開始する前に多大な初期投資を必要とします。標準的なメカニカルプレスは500,000 米ドルかかる場合があり、完全自動化されたサーボ油圧トランスファーラインは1,500 ミリオン 米ドルを超えることもあります。これらのコストにより、購入決定は複数年の計画サイクルに組み込まれ、特に中規模製造業者にとってはそうです。IRSはプレス設備を5年または7年の償却スケジュールに分類しており、購入者はカスタムシステムが税務上いつ稼働するかを考慮する必要があります。航空宇宙、防衛、規制対象用途では認定も必要であり、OSHAはメカニカルパワープレスに対して信頼性の高い制御、ブレーキモニタリング、操作点ガードを義務付けています。柔軟な資金調達、段階的支払い、リースから購入へのモデルにより、資本予算が限られた顧客の障壁を低減できます。[4]内国歳入庁、「刊行物946、資産の減価償却方法」、内国歳入庁、irs.gov
熟練サービス・制御統合の人材不足
技術者と制御専門家の供給不足は、設置、修理、生産立ち上げを遅らせる可能性があります。製造業研究所は2033年までに380 ミリオン件の製造業求人が生じ、190 ミリオン件のポジションが未充足のリスクにさらされると予測しました。現代のプレスシステムには、サーボドライブ、プログラマブルロジックコントローラー、安全シテム、機械保全、自動化、メカトロニクス、ロボティクス、デジタルツールの専門知識が必要です。NISTは労働力能力を製造競争力の主要因として特定し、その能力分析では132の先進製造業職種にわたる235の知識・スキル・能力要件を特定しました。自動化は一部の労働力不足を補うことができますが、技術を操作・保守できる労働者に依存しています。トレーニング、リモートサポート、標準化された制御、セキュリティを意識したシステム選択により、購入者はこの制約を管理できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:油圧プレスが2025年をリード、サーボメカニカルが加速
油圧プレスは2025年の北米産業用プレス機械市場シェアの31.8%を占めました。その地位は、深絞り、ハイドロフォーミング、圧縮成形、自動車生産、航空宇宙作業、産業機械への使用を反映しています。ストローク全体にわたるプログラム可能な力は、標準的なメカニカルプレスでは効果的に対応できない可能性のある可変深度用途をサポートします。油圧設計は作業ストローク全体にわたって一定のトン数を提供できす。これらの特性により、幅広い成形作業において引き続き関連性を保っています。北米産業用プレス機械産業は、汎用性と制御された力が決定的な場面で油圧システムを引き続き使用しています。
サーボメカニカルプレスは最も成長の速い駆動タイプであり、2026年から2031年にかけて8.25%のCAGRが予測されています。可変スライド速度、ドウェル設定、振り子運動により、材料流動の改善、金型摩耗の低減、生産スループットの向上が可能です。NISTは、サーボ動作が先進高強度鋼スタンピングにおける穴拡張性能を向上させる可能性があることを発見しました。これは、より強度の高い材料の精密成形を必要とする電気自動車ボディ構造にとって重要です。従来型メカニカルプレスは、車両・家電エンクロージャー向けの高速プログレッシブダイ作業において引き続き重要です。確立された工具ベースと予測可能な動作は、サーボ動作への完全移行が十分なリターンをもたらさない場合の継続使用を支えています。空圧プレスは、電子機器・医療機器生産における軽量な組立・接合作業に使用されていますサーボ油圧・電気油圧設計も改修プログラムで使用されています。IEEE産業電子学会誌に掲載された研究によると、サーボ油圧システムは固定変位油圧回路と比較してアイドル状態のエネルギー使用量を50%から60%削減できることが報告されています。


プレス力・能力別:中間トン数が生産量を支え、超高力が新たなフロンティアを開拓
101~500トンカテゴリーは2025年の北米産業用プレス機械市場規模の33.4%を占めました。この範囲は自動車スタンピング、家電ボディ成形、加工金属生産に広く使用されています。互換性のある工具、金型、コイルフィードシステムの大規模な設置基盤を持っています。これらの既存システムは、顧客が新しいプレス設計を検討する中でも継続的な需要を支えています。このカテゴリーは多くの北米プレスショップが使用する操作範囲を提供しています。その幅広い用途基盤が生産量の中心的な位置を維持しています。
2,000トン超のプレスは最も成長の速い能力グループであり、2026年から2031年にかけて5.55%のCAGRで拡大すると予測されています。需要は大型電気自動車ボディパネル、艦艇構造、風力タービン部品、その他の重量成形作業から生じています。100トン以下のプレスは電子機器、医療機器、小型精密部品に使用されています。サーボ電動システムはエネルギー効率とクリーンな操作を提供するため、これらの用途でより関連性が高まっています。501~1,000トンおよび1,001~2,000トンの範囲は航空宇宙構造と防衛装甲生産をサポートします。これらの能力クラスは複合材熱間成形とチタン深絞りにも対応しています。このような用途では、金型加熱・冷却設備を統合したカスタム設計が頻繁に必要とされます。カスタマイズはリードタイムを延ばし、認定ニーズを増加させる可能性があります。その結果、能力の選択は部品形状、材料、工具、安全要件、計画生産量依存します。
用途・プロセス別:スタンピングが生産量を支え、組立作業がEV投資とともに拡大
スタンピング、ブランキング、パンチングは2025年の需要の32.3%を占めました。これらのプロセスは自動車のボディインホワイト生産、家電エンクロージャー、電気部品に使用されています。その大きなシェアは、地域製造全体にわたる高い生産量と頻繁なプレス使用を反映しています。先進高強度鋼とアルミニウムボディパネルは、より高いトン数と寸法管理要件を満たすための設備アップグレードを必要とする場合があります。電気自動車製造はこれらの能力への継続的な需要を支えています。したがって、スタンピングは北米産業用プレス機械市場において最大のプロセスカテゴリーであり続けています。
組立、プレスフィッティング、接合は最も成長の速い用途であり、2026年から2031年にかけて5.95%のCAGRで拡大すると予測されています。電池モジュール組立、パワーエレクトロニクス、電動モーター接合がこの成長を支えています。深絞りとシート成形は燃料システム部品、航空宇宙ナセルスン、家電エンクロージャーに使用されています。ハイドロフォーミングは電気自動車プラットフォームに使用される部品を含む管状構造部品に使用されています。鍛造はドライブトレインシステム、着陸装置、防衛部品をサポートし、これらはしばしば2,000トン以上の力を必要とします。圧縮成形は航空宇宙・防衛に使用される複合材パネルをサポートします。粉末圧縮は金属粉末と先進セラミックス用途に使用されています。エネルギー省は2026年に重要鉱物・電池サプライチェーンに5,000 ミリオン 米ドルを発表し、制御された圧縮設備を必要とする活動をサポートしています。矯正、一般成形、その他の用途は構造用鋼、サービスセンター、一般加工に使用されています。
最終用途産業別:自動車が需要を支え、航空宇宙・防衛が他のすべての分野を上回る成長
自動車・輸送は2025年の最終用途需要の37.9%を占めました。このセグメントはボディパネル向けのプログレッシブダイラインとシャシー部品向けのハイドロフォーミングセルを使用しています。電気自動車プラットフォームは混合材料ボディ構造と電池エンクロージャーへの需要を追加しています。これらの用途は従来の鋼スタンピング設備の交換だけでなく、新しいラインを必要とする場合があります。これにより個々の設備設置の機器コンテンツが増加する可能性があります。自動車生産は北米産業用プレス機械産業における設備需要の主要な源泉であり続けています。
航空宇宙・防衛は最も成長の速い最終用途グループであり、2026年から2031年にかけて6.25%のCAGRが予測されています。このカテゴリーは防衛産業基盤の作業と複合材エアフレームおよびチタン構造への需要から恩恵を受けています。産業機械・設備は国内加工業者が能力を追加するにつれて安定した需要を提供しす。電気・電子生産はコネクター、リードフレーム、ヒートシンク向けの精密プレスを必要とします。エネルギー・電力設備は風力・太陽光設備が大型構造部品を必要とする場合があるため、需要のもう一つの源泉です。NRELの研究は先進複合材料が国内風力ブレード製造に関連することを特定しました。医療・精密製造は清潔な操作条件と再現可能なプロセスが重要な場合にサーボ電動プレスを使用します。家電、建設機械、一般金属製品は従来型・油圧設備の安定した基盤を提供します。これらの最終用途を合わせることで、単一の生産サイクルへの依存を低減します。
地域分析
米国は2025年の北米産業用プレス機械市場シェアの71.5%を占めました。その地位は、ミシガン州、オハイオ州、テネシー州、テキサス州、カリフォルニア州の自動車組立工場、航空宇宙・防衛生産者、金属加工クラスターを反映しています。製造業への外国直接投資は2025年に1,218 ミリオン 米ドルに達し、一次金属・加工金属プロジェクトは16,400件の関連雇用を生み出しました。2025年7月4日以降に稼働する適格設備に対する100%ボーナス償却規定は、より早期の設備投資注文を促す可能性があります。セクション232の鉄鋼関税の引き上げによりプレスフレームと金型の投入コストが増加しましたが、部品の地域調達も支援しました。国防生産法の活動は大型トン数の油圧、熱間成形、複合材プレス能力を引き続き支援しています。
カナダは2025年に2番目に大きな国別ポジションを占めました。オンタリオ州の自動車組立活動はティア1・ティア2サプライヤーからの継続的な需要を支えています。カナダにおけるUSMCA関連投資は2018年から2025年にかけて468 ミリオン 米ドルに達しました。ケベック州とオンタリオ州にはチタン・複合材成形設備を使用する航空宇宙生産クラスターもあります。カナダ規格協会の要件はANSI B11プレス安全プロトコルとともに適用されます。この規制環境は、確立されたカナダの工学・サービス能力を持つサプライヤーに有利に働く可能性があります。防衛支出コミットメントの増加も鍛造・構造成形設備への需要を支える可能性があります。
メキシコは最も成長の速い国別セグメントであり、北米産用プレス機械市場規模は2026年から2031年にかけて6.0%のCAGRで拡大すると予測されています。メキシコへの自動車投資は2018年から2025年にかけてヌエボレオン州、グアナファト州、コアウイラ州、アグアスカリエンテス州への投資を含む5,510 ミリオン 米ドルに達しました。より厳格な地域コンテンツルールにより、多国籍サプライヤーはスタンプ部品を輸入するのではなく、現地のプレスショップ能力を拡大しています。米国とメキシコの当局は、2026年7月1日に予定されているUSMCA合同レビューに先立ち、2026年3月に技術的協議を行いました。協議は製造業雇用と非市場投入の制限に焦点を当てました。設備サプライヤーはNOM職場安全要件、USMCA原産地ルール、現地サービスサポートの必要性に対応する必要があります。
競争環境
北米産業用プレス機械市場は適度に分散した状態を維持しています。グローバルサプライヤーはトン数範囲、サーボ技術、アフターセールスカバレッジで競争しています。地域サプライヤーはアプリケーションエンジニアリング、国内納品能力、防衛作業の認定で競争していま。メカニカルパワープレスに対するOSHAの要件は、信頼性の高い制御、ブレーキモニタリング、操作点ガードをカバーしています。これらの要件は安全・制御機能を統合した設備への需要を支えています。接続モニタリングと予知保全をサポートできるサプライヤーは、設置基盤における地位を強化できます。
2025年3月のANDRITZ Schuler Group形成により、金属成形設備とデジタル化能力が統合されました。統合されたオファリングにはサーボハードウェアとリアルタイム生産モニタリングが含まれます。このアプローチにより、単一製品サプライヤーが複雑なプロジェクトで競争することがより困難になる可能性があります。サプライヤーはまた、従来油圧で対応されていた力の範囲にサーボ電動設計を拡張しています。多くのサプライヤーが再構築、改修、保全契約を追求するために地域サービス拠点を追加しています。Nidec Ministerは2026年2月に35~315トンモデルと標準搭載の三菱オートメーションコントロールを備えたMMC Titanギャップフレームシリーズを発売しました。これらのモデルは北米スタンピング顧客けに短納期での提供を実現するよう設計されました。
Beckwood Pressは2026年5月に弾道複合材圧縮成形用のアクティブレベリングコントロール付き1,000トン油圧プレスを供給する米国陸軍契約を受注しました。同社はまた2025年10月に航空宇宙メーカーから500トン熱間成形改修注文を受け、アップグレードとサードパーティ改修のためのサービス部門を設立しました。2025年12月、Beckwoodは防衛・商業船舶構造向けの1,500トン四柱油圧プレスの注文を発表しました。これらの事例は、エンジニアリングシステム、防衛認定、アフターマーケットサポートをめぐる継続的な競争を示しています。
北米産業用プレス機械産業のリーダー企業
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA CO., LTD.
STAMTEC, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Greenerd Press & Machine Companyはシカゴで開催されたIMTS 2026においカスタム油圧プレスを紹介し、防衛産業の近代化を主要な成長ドライバーとして位置付け、高い力能力と精密アクティブレベリングを備えた特殊油圧成形システムを必要とする政府航空・軍事プログラムのR&D重視の購入者をターゲットとしました。
- 2026年9月:Fagor ArrasateとButech Blissは北米におけるコイル処理ソリューションを強化するための戦略的パートナーシップを発表し、スタンピングおよびシート処理最終市場全体にわたる統合サービスフットプリントを拡大し、北米顧客向けにより統合されたプレスとコイルハンドリング能力を創出しました。
- 2026年2月:Nidec Ministerは北米スタンピング市場向けにMMC Titanギャップフレームプレスシリーズを発売しました。トン数は35~315トンで、三菱オートメーションコントロールを標準搭載し、在庫対応モデルにより即時または短期納品が可能で、リショアリング設備投資急増時の最終顧客のリードタイム制約に対応しました。
- 2025年10月:Beckwood Pressは大手航空宇宙メーカーからチタン部品成形性能、稼働率、部品品質を向上させるための500トン熱間成改修注文を受注しました。この契約はBeckwoodのアフターマーケットプレスアップグレードとサードパーティ設備改修のための新サービス部門の正式立ち上げも意味しました。


北米産業用プレス機械市場レポートの範囲
| 従来型メカニカルプレス |
| サーボメカニカルプレス |
| 油圧プレス |
| 空圧プレス |
| その他・ハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、パンチング |
| 深絞りとシート成形 |
| 鍛造 |
| 矯正と一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、プレスフィッィング、接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 米国 |
| カナダ |
| メキシコ |
| 駆動・作動技術別 | 従来型メカニカルプレス |
| サーボメカニカルプレス | |
| 油圧プレス | |
| 空圧プレス | |
| その他・ハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング、ブランキング、パンチング |
| 深絞りとシート成形 | |
| 鍛造 | |
| 矯正と一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、プレスフィッィング、接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
2031年までの北米産業用プレス機械の予測値はいくらですか?
このセクターは2026年の3.67 ビリオン 米ドルから4.62%のCAGRで成長し、2031年までに4.60 ビリオン 米ドルに達すると予測されています。
北米で最も成長の速い駆動技術はどれですか?
サーボメカニカルプレスは制御された成形と電気自動車生産への需要に支えられ、2031年までに8.25%のCAGRで成長すると予測されています。
どの最終用途セクターが最も多くの産業用プレス設備を購入しますか?
自動車・輸送は2025年に37.9%でスタンピング、ハイドロフォーミング、構造成形システムの使用を反映して需要をリードしました。
なぜメキシコはプレス設備サプライヤーにとって重要ですか?
メキシコは自動車投資とUSMCAルールが現地スタンピング・成形能力を支援するため、2031年までに6.0%のCAGRで長すると予測されています。
北米における産業用プレスの最大の用途は何ですか?
スタンピング、ブランキング、パンチングは自動車、家電、電気部品生産に支えられ、2025年の需要の32.3%を占めました。
先進プレスシステムの採用を制限するものは何ですか?
高い資本要件、長い認定サイクル、熟練技術者の不足、鉄鋼コストの変動性、サイバーセキュリティニーズが購入・設置決定を遅らせる可能性があります。
最終更新日:



