
タイ産業用プレス機械市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
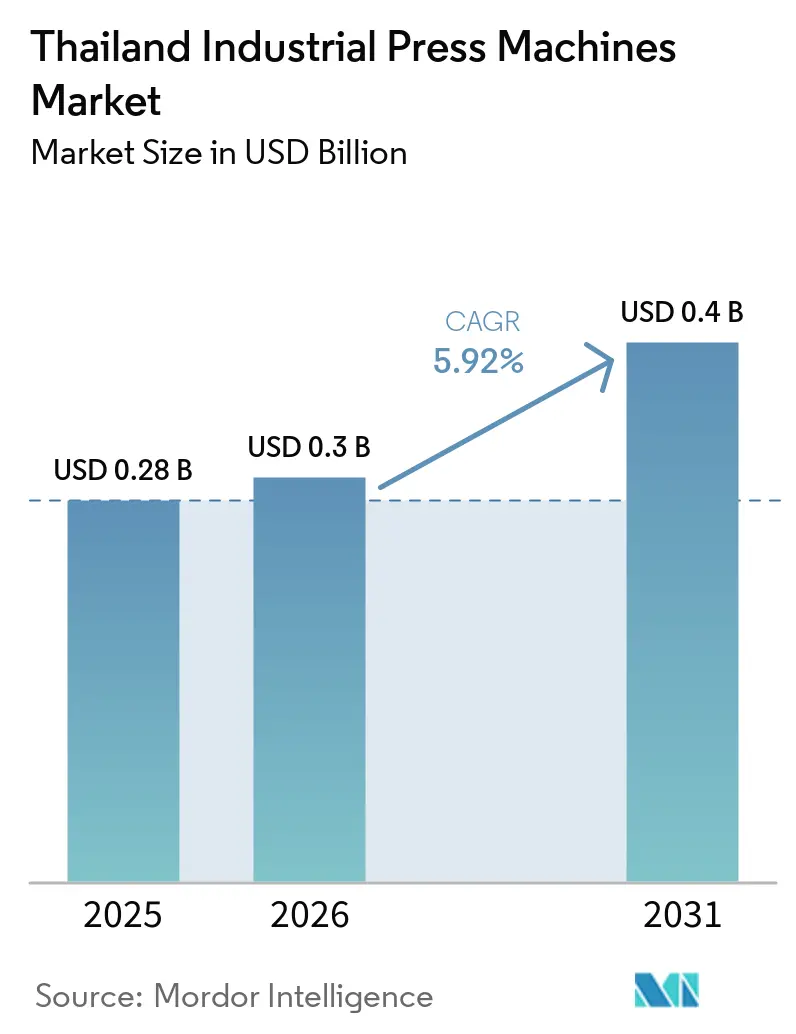
| 基準年の市場規模 (2025) | 0.28 十億米ドル |
| 市場規模 (2026) | 0.3 十億米ドル |
| 市場規模 (2031) | 0.4 十億米ドル |
| 成長率 (2026 - 2031) | 5.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ産業用プレス機械市場分析
タイ産業用プレス機械市場規模は2025年に0.28 ビリオン 米ドルと評価され、2026年の0.3 ビリオン 米ドルから2031年には0.4 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは5.92%です。
電気自動車、バッテリーセル、精密電子機器、医療機器への生産多様化が、タイの産業用プレス機械市場を形成しています。これらの活動は、より厳しい寸法公差、制御された成形力、および再現性のある生産条件を管理できる設備が必要です。東部経済回廊(EEC)が主要な投資拠点であり続ける一方、アユタヤおよびバンコク首都圏は電子機器、プリント回路基板、部品製造を支えています。サプライヤーは、より迅速なサービス、レトロフィット支援、自動化設備、および個々の工場に合わせたアプリケーションで対応しています。資本制約、輸入部品へのエクスポージャー、および不均一なEV投資は設備発注を遅らせる可能性がありますが、電子機器、医療生産、および改修作業がより安定した需要基盤を提供しています。
主要レポートのポイント
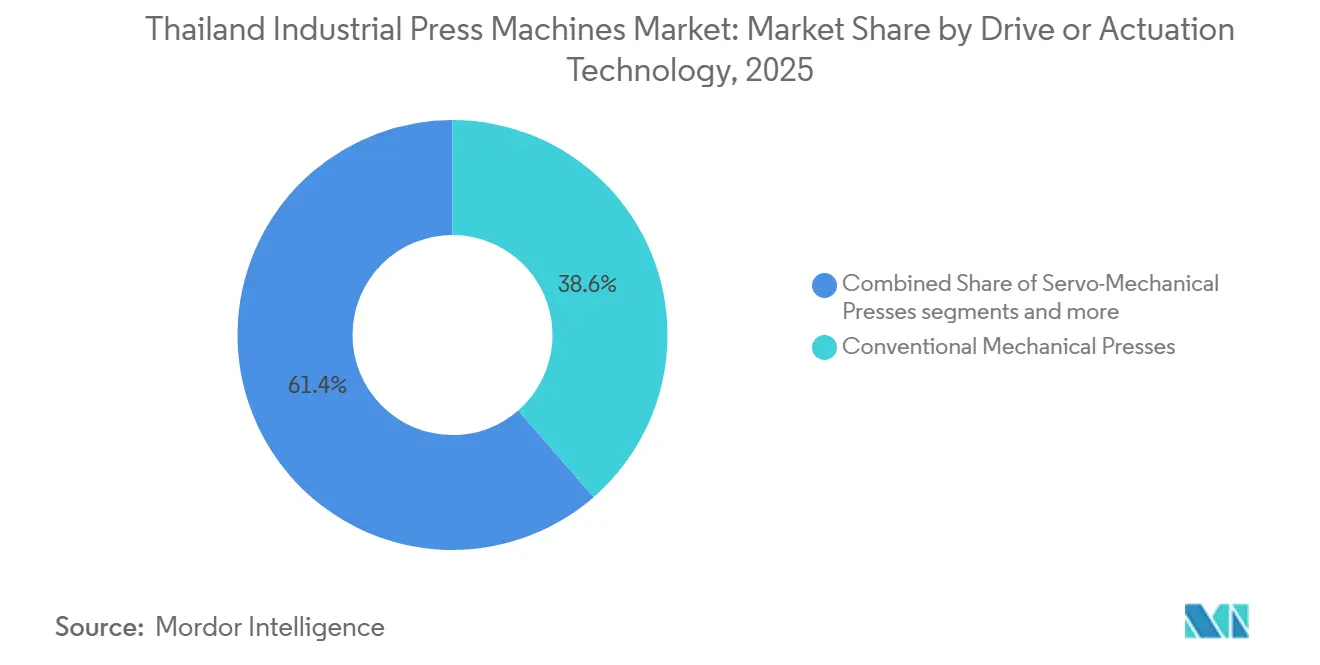
- 駆動・作動技術別では、従来型機械式プレスが2025年のタイ産業用プレス機械市場シェアの38.6%を占め、サーボ機械式プレスは2031年までに8.1%のCAGRで成長すると予測されています。
- プレス力・能力別では、101~500トンの範囲が2025年のタイ産業用プレス機械市場規模の40.2%を占め、2,000トン超の範囲は2031年までに6.8%のCAGRで拡大すると予測されています。
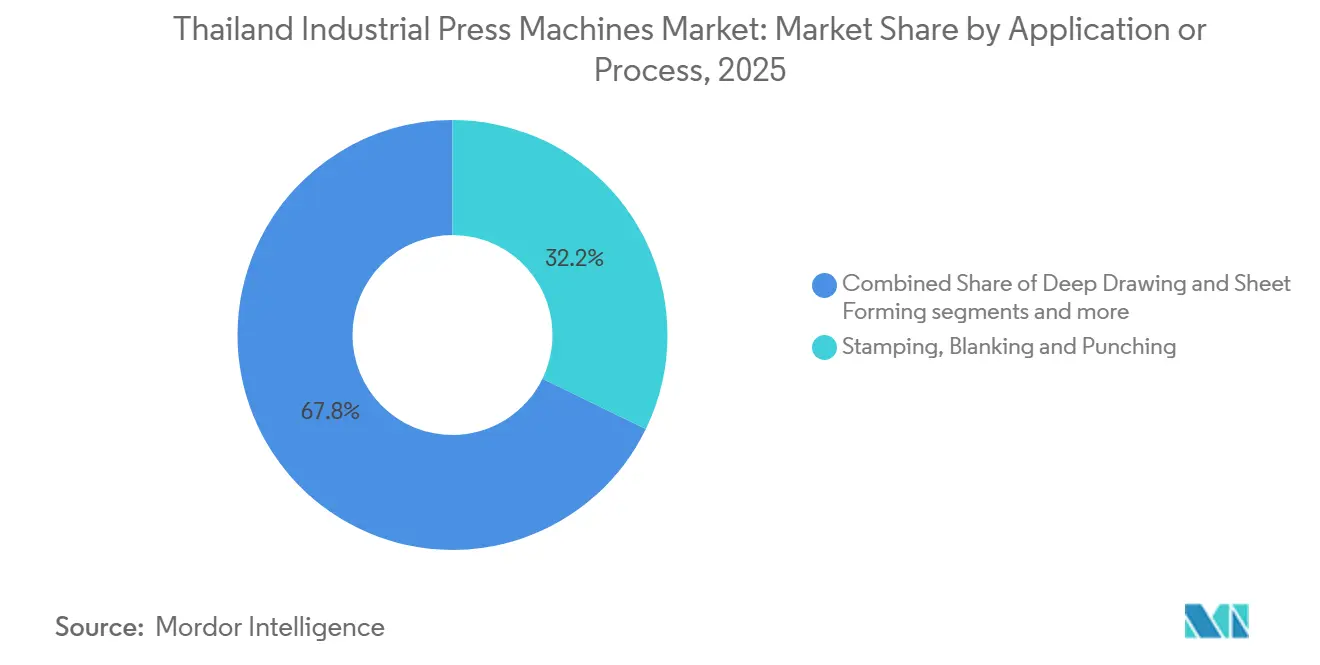
- 用途・プロセス別では、スタンピング、ブランキング、パンチングが2025年のタイ産業用プレス機械市場シェアの32.2%を占め、組立、プレスフィッティング、接合は2031年までに6.2%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の需要の43.8%を占め、医療・精密製造は2031年までに7.1%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVおよびバッテリー部品製造の拡大 | +1.6% | チョンブリーおよびラヨーンを中心とするEECコア、サムットプラーカーンへの波及 | 短期(2年以内) |
| 電子機器およびPCB製造への投資 | +1.2% | アユタヤ、パトゥムターニー、チョンブリー | 短期(2年以内) |
| 自動化、ロボティクス、インダストリー4.0の導入 | +1.0% | 全国規模、EECおよびバンコク首都圏に最も高い集中 | 中期(2~4年) |
| 老朽化した機械式プレス基盤とレトロフィット需要 | +0.8% | 全国規模、東部臨海工業団地に集中 | 短期(2年以内) |
| 軽量材料向け精密成形ニーズ | +0.5% | EEC自動車クラスター、ラヨーン、チョンブリー | 中期(2~4年) |
| プレスラインのローカルサービスおよび改修 | +0.3% | 全国規模、バンコク首都圏およびEECサービスハブを中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVおよびバッテリー部品製造の拡大
タイのEV政策は、メーカーに対して現地での車両および部品生産の増加を促しています。タイ投資委員会(BOI)は2026年5月までに、車両、ハイブリッドシステム、バッテリー、部品にわたる4.1 ビリオン 米ドル超相当のEV関連プロジェクト198件を承認しました。[1] 2025年3月に承認されたSunwoda Electronicsのチョンブリーにおけるバッテリーセル投資は、EEC生産基盤に大規模なセル製造プロジェクトを追加しました。EV 3.5プログラムは、参加生産者に対して2026年に輸入1台につきタイ国内で2台を製造することを義務付け、2027年には3台に引き上げられます。この要件は、タイ産業用プレス機械市場におけるボディパネル、バッテリーケース、構造部品の生産設備への発注を支援します。バッテリーセル生産はまた、電極カレンダリングおよびディープドロー設備に対する独自のニーズを生み出し、従来の車両スタンピングを超えた需要を拡大します。
電子機器およびPCB製造への投資
先端電子機器への投資は、多層基板材料およびコネクター生産に使用される精密プレスシステムへの需要を高めています。新施設は、ローカライズされた材料加工、コネクター生産、および制御されたラミネーション加工のニーズを高めます。PCBラミネート生産には、自動車スタンピングに使用される高サイクル機械式設備ではなく、温度と圧力の精密制御が可能な油圧プレスが必要です。パナソニックインダストリーは2025年9月、アユタヤに新しい多層回路基板材料工場を建設するために170 ビリオン 日本円(108.8 ミリオン 米ドル)の投資を発表し、2027年11月の操業開始を計画しています。アユタヤ、パトゥムターニー、チョンブリーにおけるPCB生産の成長は、タイ産業用プレス機械市場をEEC自動車基盤を超えて拡大させています。
自動化、ロボティクス、インダストリー4.0の導入
メーカーは、自動化されたモニタリングが再現性、稼働率、エネルギー使用を改善できるため、プレスラインの近代化を進めています。タイは産業用ロボット設置台数で世界14位、ASEAN内ではシンガポールに次ぐ2位にランクされましたが、2025年5月時点でインダストリー4.0の完全統合を達成したタイのメーカーはわずか2%でした。この残存するギャップは、多くの工場に対して、完全自動化生産に移行する前に制御、センシング、データ収集をアップグレードするインセンティブを与えています。サーボプレスは、各ストローク中に動作をプログラムおよびモニタリングできるため、関連性があります。タイの2024年から2026年にかけてのロボティクスロードマップも、製造業におけるAIおよび産業用インターネットツールの導入を支援しています。2025年から2029年の設備効率支援プログラムは、適格な設備アップグレードに対して最大30%の財政支援を提供でき、エネルギー効率の高いシステムをより利用しやすくしています。[2]
老朽化した機械式プレス基盤とレトロフィット需要
タイの産業拡大期に設置された多数の機械式プレスは、現在、ドライブ、制御装置、安全装置、メンテナンスの更新を必要としています。これらの機械の多くは15年から25年稼働しており、現代の車両、電子機器、家電プログラムからより厳しい寸法要件に直面しています。メーカーが高い外国為替コストと限られた長期信用に直面している場合、設備の完全な更新は困難になる可能性があります。レトロフィットパッケージにより、工場は健全なプレスフレームを維持しながら、安全性、制御、信頼性を向上させることができます。この作業はローカルサービスプロバイダーを支援し、完全な更新が実現可能になるまで顧客との関係を維持しますタイ産業用プレス機械市場も恩恵を受けます。なぜなら、メンテナンス関係は、生産量や仕様が変化した際に新しい設備への後の発注につながる可能性があるからです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと中小企業向け融資の限界 | -1.2% | 全国規模、EEC外の地域で最も深刻 | 短期(2年以内) |
| 輸入設備および重要部品への依存 | -0.9% | 輸入エクスポージャーを持つEEC工場を含む全国規模 | 長期(4年以上) |
| プレスプログラミングおよびメンテナンス専門家の不足 | -0.6% | 全国規模、特に東部臨海工業地帯 | 中期(2~4年) |
| 自動車・電子機器顧客向けの長い認定サイクル | -0.4% | EEC自動車・電子機器クラスター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと中小企業向け融資の限界
融資条件は、プレスの更新や自動化プロジェクトを検討している中小サプライヤーにとって直接的な制約となっています。タイの中小企業向け銀行融資残高は2024年末に前年比3.1%減少し、3.08 トリリオン タイバーツ(97.8 ビリオン 米ドル)となりました。[3] 中小企業の不良債権比率は2024年に7.2%となり、慎重な融資環境を反映しています。中小企業の不良債権は2025年第2四半期に7.6%に達し、ステージ2ローンは13%を超えました。AMROは、中小企業向け融資の収益率8%から10%が総コスト11%から13%を下回る可能性があり、銀行がよりリスクの高い信用を拡大するインセンティブを制限していると報告しました。これらの条件は、担保要件と審査コストが中小メーカーにとって吸収困難な200~500トンのサーボプレスの購入を延期させる可能性があります。
輸入設備および重要部品への依存
タイは多くの先進プレスシステムにおいて輸入設備および部品に依存しています。BOIの機械関税免除プログラムは産業投資を支援する一方で、コア機械および高付加価値部品の現地供給が限られていることも反映しています。サーボドライブ、精密リニアガイド、比例油圧バルブ、コンピューター制御プレスコントロールは一般的に海外サプライヤーから調達されています。中国および台湾の電子機器投資により、タイの中間機械およびICベース部品の輸入が増加しています。BOIは2024年に407件の電子機器・電気機器プロジェクトで2,317.1 ビリオン タイバーツ(7,357.4 ミリオン 米ドル)を記録し、需要が現地部品能力よりも速く拡大していることを示しています。この依存は、タイ産業用プレス機械市場を為替レートの変動、納期の遅延、専門交換部品へのアクセス制限にさらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:サーボが拡大する中で従来型基盤が維持される
従来型機械式プレスは、タイが大規模な自動車スタンピング設置基盤を維持しているため、2025年の需要の38.6%を占めました。これらの機械は、高いスループットと実績ある操業慣行が引き続き重要な確立されたアプリケーションを支援ます。油圧プレスは、サイクル速度よりも制御された力の供給がより重要な場合に使用されます。空気圧プレスは、電子機器操業における軽量組立およびコネクターフィッティング作業を支援します。サーボ油圧設備を含むその他およびハイブリッドシステムは、航空宇宙および医療成形における高付加価値・低量生産に対応します。
サーボ機械式プレスは2031年までに8.1%のCAGRで成長すると予測されており、駆動タイプの中で最も高い成長率です。タイ産業用プレス機械市場は、エネルギー管理、プログラマブルモーション、生産データ収集のためにこれらを採用しています。ティア1車両サプライヤーは、EV構造部品を成形する際にストローク内力モニタリングと修正制御を使用しています。これらの機能は、従来のフライホイール駆動機械が提供できるよりも、バッテリートレイおよびモーターハウジングに対してより厳しい仕様を支援します。2025年から2029年の効率支援プログラムは、古い機械式設備から認定サーボシステムへの移行の財務的根拠を強化します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


プレス力・能力別:中間範囲の需要がリードし、大型設備が拡大
101~500トンの範囲は、一般的な板金加工、自動車スタンピング、PCBラミネートプレスをカバーし、2025年の需要の40.2%を占めました。100トン以下の設備は、電子コネクター、精密ハードウェア、医療部品に使用されます。501~1,000トンおよび1,001~2,000トンの範囲は、より大きなボディパネルおよび重構造組立品を支援します。これらの存在は、タイの確立された車両サプライチェーンの深さを反映しています。タイ産業用プレス機械市場は、したがって、複数の製造活動に対応する中間範囲の設備基盤に支えられています。
2,000トン超の範囲は2031年までに6.8%のCAGRで成長すると予測されており、最も成長の速い能力カテゴリーです。バッテリーエンクロージャーのディープドローおよびより大きなEV構造体は、高いクランプ力とシングルヒット操作を必要とする場合があります。この範囲の設備は、工場が高強度アルミニウムまたは超高強度鋼部品を成形する際に関連します。タイ産業用プレス機械市場はまた、バッテリープロジェクトが後の生産立ち上げに備えるにつれて、EECにおけるより大規模な投資への需要シフトを見ています。この変化は中間範囲の需要を置き換えるものではありませんが、選択された車両およびバッテリー工場に高付加価値の設備要件を追加します。
用途・プロセス別:スタンピングがリードし、組立・接合が成長
スタンピング、ブランキング、パンチングは、自動車ボディ、シャーシ、バッテリーセパレーター、電極、モーターラミネーション生産に支えられ、2025年の需要の32.2%を維持しました。ディープドローおよびシートフォーミングは、バッテリーシェル、家電ハウジング、車両構造部品に対応します。鍛造、圧縮成形、粉末圧縮は、より小規模ながら専門的な航空宇宙、防衛、焼結ドライブチェーンアプリケーションに対応します。矯正および一般成形は、受託メーカーおよびジョブショップを支援します。その他のアプリケーションは、タイの多様化した製造基盤全体にわたるさまざまなニーズをカバーします。
組立、プレスフィッティング、接合は2031年までに6.2%のCAGRで成長すると予測されています。EVモジュール生産には、バスバークリンチング、セルからモジュールへの接合、コネクター挿入などの作業が必要です。電子機器のサブアセンブリも、コネクターおよびその他の小部品に対して制御されたプレスを必要とします。タイの自動車および電子機器における確立された精密金属加工スキルは、医療サブアセンブリに応用できます。これにより、タイ産業用プレス機械市場の最終用途がより広範になり、大型車両スタンピングプロジェクトへの依存が軽減されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車がリードし、医療生産が加速
自動車・輸送は、タイがASEAN最大の車両製造ハブとしての役割を担っていることに支えられ、2025年の需要の43.8%を占めました。車両サプライヤーは、内燃機関時代のスタンピングラインをEV構造部品要件に適応させています。高強度アルミニウムおよび超高強度鋼は、軟鋼部品よりもプレス力と工具動作のより厳密な制御を必要とします。電気・電子は、PCBおよび半導体プロジェクトが承認から工場操業に移行するにつれて、2番目に大きな最終用途グループとなっています。家電、消費財、産業機械、航空宇宙・防衛、建設、エネルギー、金属製品は、タイ産業用プレス機械市場全体にわたって追加的な需要を提供します。
医療・精密製造は2031年までに7.1%のCAGRで成長すると予測されています。医療機器生産には、成形および組立部品に対する厳密なプロセス制御と品質文書化が必要です。BOIのグレードA2インセンティブは、適格な高技術医療機器生産に対して最大8年間の法人所得税免除を提供できます。医療部品生産は、より小さく厳密に規定された部品に対して精密成形および100トン未満のサーボプレスを使用します。このセグメントは、設備納入と検証および技術サービス支援を組み合わせることができるサプライヤーに成長の道筋を提供します。
地理的分析
東部経済回廊(EEC)は、自動車、EV、バッテリー、電子機器、家電生産を組み合わせているため、タイの産業用プレス機械市場における最大の需要センターです。この回廊はチョンブリー、ラヨーン、チャチェンサオをカバーし、小型コネクタープレスから大型ボディショップシステムまでの設備を必要とする製造拠点を擁しています。投資の集中は、連携した生産活動と支援工業団地の存在を反映しています。EECフェーズ2は2026年3月に承認され、EV・バッテリー製造、半導体パッケージング、バイオテクノロジー向けて5年間で5,400 ビリオン タイバーツ(150 ビリオン 米ドル相当)が投入されます。EECの車両・バッテリープロジェクトは、現地生産能力、適格な工具、および迅速なメンテナンスサービスを必要とするため、継続的な設備需要を支援します。
バンコク首都圏および中央平原は、タイ産業用プレス機械市場の第2の主要クラスターを形成しています。サムットプラーカーン、パトゥムターニー、ノンタブリー、アユタヤは、電子機器、車両組立、精密部品、一般製造を組み合わせています。アユタヤはPCB製造において重要性を増しており、油圧ラミネートプレスおよび精密マルチデイライトホットプレスシステムが好まれます。パナソニックインダストリーのアユタヤ拡張は、回路基板材料への継続的な上流投資を示しています。このアプリケーション基盤は、熱制御とプロセスの一貫性が中心的な要件であるため、従来の自動車スタンピングとは異なる設備構成を持っています。
タイ北部および東北部は、食品加工、農業機械、一般製造における国内メーカーを支援しています。これらの地域は200トン未満の従来型機械式プレスへの需要を維持していますが、需要密度はEECおよび中央平原よりも低くなっています。サプライヤーはEECのサービスカバレッジ、迅速なバンコクロジスティクス、および日本、中国、韓国、欧州のOEM品質システムにわたって対応できる技術スタッフを必要とします。タイ産業用プレス機械市場は、したがって、大規模プロジェクト支援と地方製造センター全体にわたる実践的なメンテナンスカバレッジのバランスをとることができる企業に報いています。
競合環境
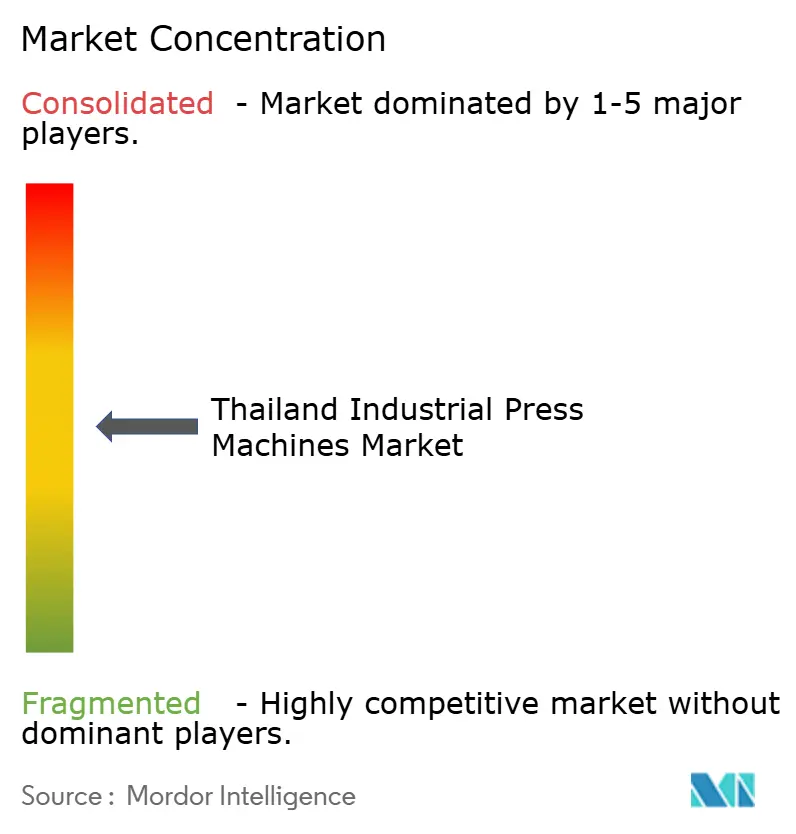
タイ産業用プレス機械市場は中程度の市場集中度を示しています。AIDA EngineeringおよびKomatsu Industries Thailandを含む日本のメーカーは、タイへの日本の初期投資以来、自動車顧客との長年の関係を持っています。Chin Fong Machine IndustrialおよびSEYI Machineryを含む台湾のサプライヤーは、競争力のある価格設定と自動車グレードの設備を通じて中間範囲の機械式プレスで競争しています。ANDRITZシューラーなどの欧州サプライヤーは、複雑なエンジニアリングと現地サービス支援が重要な高トン数油圧・トランスファープレスで関連性を持っています。Yangli GroupおよびJIER Machine-Tool Groupを含む中国のOEMは、より短い納期と融資オプションを通じて機械式および大型油圧プレスで競争しています。
競争は、設備価格だけでなく、サービス能力、制御ソフトウェア、自動化にますます依存するようになっています。顧客がより大きな資本コミットメントを遅らせながら古い設置済み設備を維持するにつれて、サービス活動はますます重要になっています。ANDRITZシューラーは、工場が操業条件を追跡し、生産中に金型を保護するのに役立つモニタリングシステムの開発を続けています。同社はまた、2026年1月にFeintoolと共同で、3,200~15,500 kNの能力と毎分最大85ストロークをカバーする更新されたHFA油圧ファインブランキングプレスを開発しました。このような製品開発は、サプライヤーが設備エンジニアリングとアプリケーション固有の自動化およびプロセス支援を組み合わせている方法を示しています。
サプライヤーは、タイの中小企業部品メーカー向けのサーボおよびハイブリッドソリューション、予知保全サービス、および中古設備の認定プログラムを開発する余地があります。レトロフィットエンジニアリングおける技術的能力も重要です。なぜなら、多くの顧客は完全な更新に投資する前に既存の資産を改善するからです。IEC 60204-1への準拠は、国際認定機械および電気安全制御を求める顧客にとって引き続き重要です。
タイ産業用プレス機械産業リーダー
-
AIDA Engineering, Ltd.
-
Komatsu Industries (Thailand) Co., Ltd.
-
AMADA CO., LTD.
-
Schuler Group
-
Yangli Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Schuler Groupは、自動車需要の低迷とノンコア工具製造の廃止を理由に、ドイツのSchulerユニットでさらに約500人の人員削減を発表しました。同社は、水力発電、パルプ・紙、金属部門に支えられた2026年の売上高ガイダンス80.0~83.0 ビリオン ユーロを確認しました。
- 2026年1月:Schuler Inc.とFeintoolは共同で、3,200~15,500 kNの範囲で毎分最大85ストロークの出力を持つ新世代のHFA油圧ファインブランキングプレスを開発しました。2台のHFAプラスシステム(各8,800 kN)がドイツのゲッピンゲンでFeintoolの米国向けに完成しました。
- 2025年9月:パナソニックインダストリーは、AIサーバー主導の需要を目標に、タイのアユタヤ施設に新しいMEGTRON多層回路基板材料工場を建設するために約170 ビリオン 日本円(108.83 ミリオン 米ドル)の投資を発表しました。操業開始予定は2027年11月です。


タイ産業用プレス機械市場レポートの範囲
タイ産業用プレス機械市場は、駆動技術別(従来型機械式プレス、油圧プレス、空気圧プレス、その他)、プレス力別(100トン以下、101~500トン、501~1,000トン、その他)、用途別(鍛造、粉末圧縮、その他)、最終用途産業別(航空宇宙・防衛、電気・電子、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空気圧プレス |
| その他およびハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、パンチング |
| ディープドローおよびシートフォーミング |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、プレスフィッティング、接合 |
| その他のプレスアプリケーション |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・消費財 |
| 建設・重機 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空気圧プレス | |
| その他およびハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング、ブランキング、パンチング |
| ディープドローおよびシートフォーミング | |
| 鍛造 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、プレスフィッティング、接合 | |
| その他のプレスアプリケーション | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・消費財 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 |


レポートで回答される主要な質問
2031年までのタイ産業用プレス機械市場の予測値は?
2026年の0.30 ビリオン 米ドルから5.9%のCAGRで成長し、2031年までに0.40 ビリオン 米ドルに達すると予測されています。この見通しは、車両部品、バッテリー、電子機器、医療機器、および設置済み設備の近代化からの需要を反映しています。成長は、特にEV生産および関連サプライチェーン内の投資サイクルにさらされ続けています。
タイで最も急速に成長しているプレス技術はどれですか?
サーボ機械式プレスは、工場がプログラマブルモーション、モニタリング、エネルギー効率を求めているため、2031年までに8.1%のCAGRで成長すると予測されています。これらは特に、再現性のある力とモーション制御を必要とするEV構造部品およびその他の生産タスクに関連しています。データ収集との互換性も工場自動化のアップグレードを支援します。
プレス設備の需要を現在リードしている能力範囲はどれですか?
101~500トンの範囲は、自動車スタンピング、PCBラミネートプレ、一般板金加工に支えられ、2025年の需要の40.2%でリードしました。確立された車両サプライヤーと成長する電子機器生産基盤の両方に対応するのに十分な広さがあります。この範囲はまた、最大の車両工場以外の多くの一般産業成形要件もカバーしています。
東部経済回廊(EEC)がプレス機械サプライヤーにとって重要な理由は何ですか?
EECは自動車、EV、バッテリー、電子機器、家電生産に集中しており、設置、サービス、レトロフィット、自動化支援への需要を生み出しています。その生産構成はまた、サプライヤーが幅広い能力とアプリケーションにわたって設備を支援することを必要とします。EECの顧客はまた、生産ラインのニーズに迅速に対応できる技術サービスを必要とします。
産業用プレスにとって最も急速に拡大している最終用途分野はどれですか?
医療・精密製造は、医療機器投資と精密部品要件に支えられ、2031年までに7.1%のCAGRで成長すると予測されています。この分野に対応するサプライヤーは、より小さな部品に対して正確な成形設備と迅速な技術支援を提供する必要があります。これにより、低能力サーボ設備と制御された組立アプリケーションの機会が生まれます。
タイのメーカーによる設備購入を制限する可能性のある要因は何ですか?
中小企業向け融資の限界、輸入部品へのエクスポージャー、スキル不足、および長い顧客認定サイクルが、新しいプレスおよび自動化投資を遅らせる可能性があります。これらの要因は、顧客が完全な設備更新にコミットする前に、レトロフィットプロジェクトと段階的なアップグレードを優先させる可能性があります。ローカライズされたサービス能力はダウンタイムリスクを軽減できますが、融資や輸入の制約を取り除くことはできません。


 お客様のデータは安全であり、販売や共有は一切行われません。

