
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
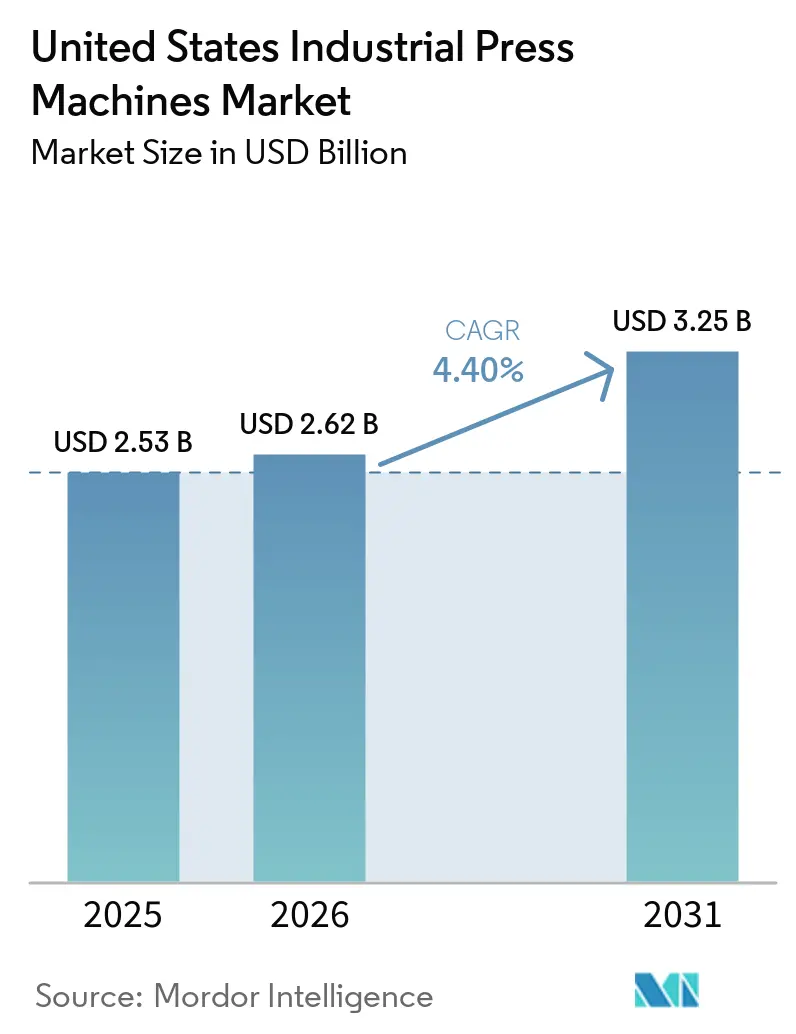
| Tamaño del mercado en el año base (2025) | 2.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.40 % |
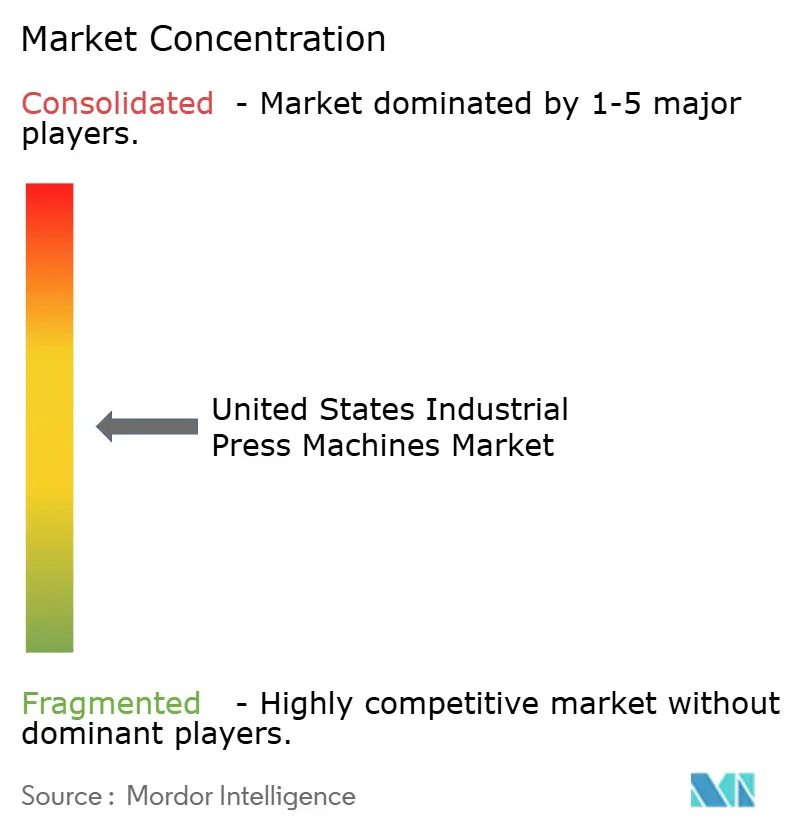
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas de Prensa Industrial de Estados Unidos por Mordor Intelligence
El tamaño del mercado de máquinas de prensa industrial de Estados Unidos fue valorado en 2,53 mil millones de USD en 2025 y se estima que crecerá desde 2,62 mil millones de USD en 2026 hasta alcanzar 3,25 mil millones de USD en 2031, a una CAGR del 4,40% durante el período de pronóstico 2026-2031.
La producción de vehículos eléctricos, las nuevas fábricas domésticas y la demanda de reemplazo de prensas mecánicas más antiguas respaldan el mercado de máquinas de prensa industrial de Estados Unidos. Los pedidos de tecnología de fabricación alcanzaron 5,74 mil millones de USD en 2025, un aumento del 22,5% respecto a 2024, mientras que los pedidos aeroespaciales aumentaron un 45,1%, lo que respalda una cartera más amplia de compras de equipos de prensa.[1] Los incentivos para la fabricación doméstica están añadiendo proyectos de fábricas que necesitan líneas de prensa, utillaje y equipos de manejo de materiales cuando las instalaciones comienzan operaciones. El mercado de máquinas de prensa industrial de Estados Unidos también está evolucionando hacia celdas de producción completas, lo que favorece a los proveedores que pueden combinar prensas con automatización, controles y servicios de soporte. La incertidumbre comercial y la exposición a motores, controles y accionamientos eléctricos importados pueden retrasar las compras de mayor envergadura y añadir costos a las instalaciones personalizadas.
Conclusiones Clave del Informe
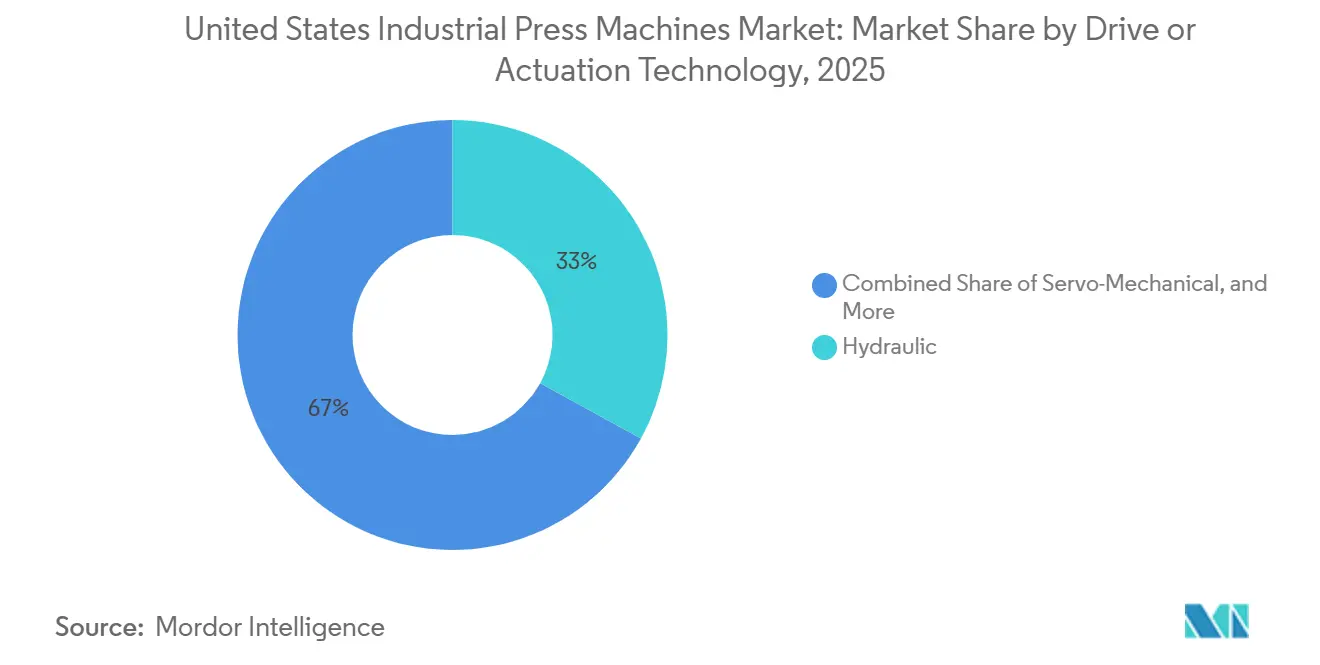
- Por tecnología de accionamiento, las prensas hidráulicas representaron el 33% del tamaño del mercado de máquinas de prensa industrial de Estados Unidos en 2025, mientras que se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,05% hasta 2031.
- Por fuerza de prensa, la categoría de 101-500 toneladas representó el 33,2% de la participación del mercado de máquinas de prensa industrial de Estados Unidos en 2025, mientras que se proyecta que las prensas de más de 2.000 toneladas crezcan a una CAGR del 5,35% hasta 2031.
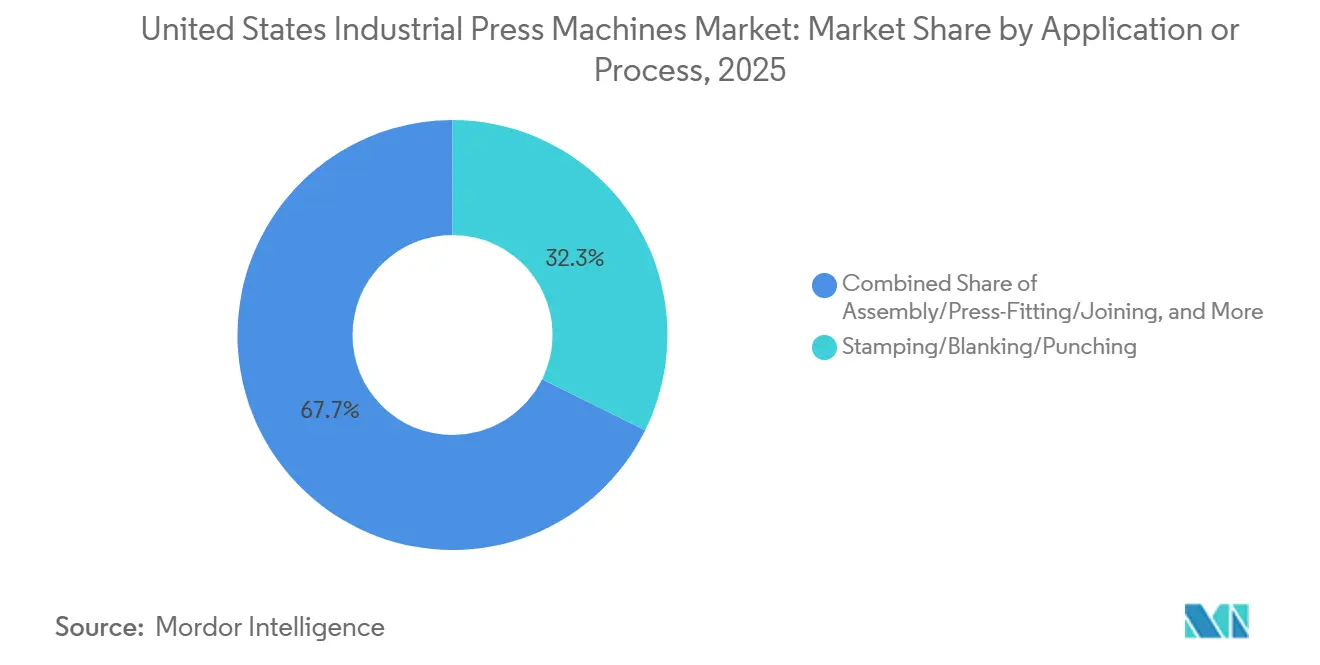
- Por aplicación, el estampado, el troquelado y el punzonado representaron el 32,3% del tamaño del mercado de máquinas de prensa industrial de Estados Unidos en 2025, mientras que se prevé que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 5,75% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 37,8% del tamaño del mercado de máquinas de prensa industrial de Estados Unidos en 2025, mientras que se prevé que el sector aeroespacial y de defensa se expanda a una CAGR del 6,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Prensa Industrial de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Automotriz y Fabricación de Componentes Ligeros | +1.4% | Nacional, concentrado en los clústeres de vehículos eléctricos del Medio Oeste y el Sureste | Mediano plazo (2-4 años) |
| Relocalización y Deslocalización Cercana de Capacidad de Fabricación Estratégica | +1% | Nacional, con ganancias tempranas en las regiones Centro-Sur, Sureste y Medio Oeste | Corto plazo (≤ 2 años) |
| Expansión de Líneas Automatizadas de Estampado y Conformado | +0.8% | Nacional, concentrado en talleres de prensas automotrices y productores de componentes de precisión | Mediano plazo (2-4 años) |
| Reemplazo y Modernización de la Base Instalada de Prensas Envejecidas | +0.6% | Nacional | Corto plazo (≤ 2 años) |
| Fabricación de Electrónica, Componentes Eléctricos y de Precisión | +0.5% | Costa Oeste, Texas y centros de semiconductores y electrónica del Sureste | Largo plazo (≥ 4 años) |
| Demanda de Tecnologías de Prensa Servo Eficientes Energéticamente y Conectadas | +0.3% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Automotriz y Fabricación de Componentes Ligeros
Los programas de vehículos eléctricos están cambiando los requisitos de equipos de los fabricantes de automóviles y sus proveedores de primer nivel en el mercado de máquinas de prensa industrial de Estados Unidos. Los diseños de vehículos utilizan cierres de aluminio estampado, miembros de acero de alta resistencia avanzado y carcasas de baterías que requieren embutición profunda, troquelado de precisión y compactación de polvo. Honda comprometió más de 1.000 millones de USD en sus instalaciones de fabricación en Ohio en 2025, incluyendo 6 grandes máquinas de fundición a presión para la producción de carcasas de baterías de vehículos eléctricos. General Motors comprometió 4.000 millones de USD en plantas de fabricación de Estados Unidos durante 2025-2027 en programas de vehículos de combustión interna y eléctricos. Las carcasas de baterías necesitan formas rectangulares de gran formato con control preciso del espesor de pared, lo que aumenta la necesidad de prensas diseñadas para aplicaciones específicas. Este requisito favorece a los proveedores con conocimiento relevante de utillaje y procesos sobre los proveedores que ofrecen únicamente máquinas estándar.
Relocalización y Deslocalización Cercana de Capacidad de Fabricación Estratégica
La construcción de fábricas y la compra de equipos de capital se expandieron durante 2025, aunque el ritmo difirió entre regiones. El mercado de máquinas de prensa industrial de Estados Unidos se beneficia cuando las fábricas de nueva construcción ordenan líneas de prensa completas antes de la puesta en marcha, en lugar de añadir equipos por etapas. AMT registró 5,74 mil millones de USD en pedidos de tecnología de fabricación en 2025, con pedidos de la región Centro-Sur aumentando un 49,2% y pedidos de la región Oeste aumentando un 47,8%. GE Appliances comprometió 3.000 millones de USD durante 5 años para expandir la producción doméstica en 11 plantas de Estados Unidos, incluyendo operaciones que utilizan estampado y conformado de componentes para electrodomésticos. Las instalaciones de nueva construcción crean una demanda inicial concentrada de líneas de prensa, mientras que los proyectos de renovación distribuyen las compras a lo largo de varias fases de reutillaje. La escasez de mano de obra puede hacer que los equipos automatizados sean más importantes porque los fabricantes deben expandir la producción con mano de obra calificada limitada.
Expansión de Líneas Automatizadas de Estampado y Conformado
La automatización está pasando de ser una mejora opcional a un requisito fundamental para muchas compras de líneas de prensa. Las líneas de producción integradas combinan prensas servo, manejo robótico de materiales, sistemas de protección de matrices y monitoreo de tonelaje en bucle cerrado. ANDRITZ desplegó su sistema Metris Visual Die Protection en 5 prensas servo en Alzner Automotive, utilizando cámaras duales después de cada golpe para detectar piezas desplazadas y residuos de punzonado. Este equipo ayuda a proteger las matrices en entornos de producción justo a tiempo, donde las interrupciones pueden afectar la producción y los calendarios de entrega. Investigaciones revisadas por pares informaron que los sistemas de prensa servo optimizados pueden mejorar las tasas de producción entre un 15% y un 30% en comparación con las prensas mecánicas convencionales, al tiempo que mejoran la calidad de las piezas y la vida útil de las herramientas. El mercado de máquinas de prensa industrial de Estados Unidos, por lo tanto, favorece a los proveedores que pueden proporcionar celdas de prensa completas en lugar de equipos independientes.
Reemplazo y Modernización de la Base Instalada de Prensas Envejecidas
Muchas prensas mecánicas instaladas durante las décadas de 1980 y 1990 permanecen en servicio tras decisiones de reemplazo diferidas. El mercado de máquinas de prensa industrial de Estados Unidos incluye tanto la demanda de nuevos equipos como el trabajo de modernización para estas máquinas. La inversión fija privada de Estados Unidos en maquinaria de mecanizado de metales alcanzó 37,4 mil millones de USD en 2025, aunque esta cifra amplia abarca categorías de equipos con diferentes necesidades de reemplazo.[2] Los paquetes de modernización pueden añadir accionamientos servo, controles actualizados, sensores de monitoreo de condición y sistemas de seguridad a prensas más antiguas. La expansión de instalaciones de 30 millones de USD de Nidec Minster incluyó una fresadora puente Pama Vertiram 3000 TT para aumentar la capacidad de fabricación y reacondicionamiento de grandes componentes de prensa. Esta inversión respalda tanto los proyectos de nueva construcción como el trabajo de reconstrucción a medida que avanzan los ciclos de reemplazo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital, Instalación e Integración | -0.7% | Nacional | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Calificada en Utillaje, Matrices, Controles y Mantenimiento | -0.5% | Nacional, con mayor exposición en el cinturón de fabricación del Medio Oeste | Mediano plazo (2-4 años) |
| Largos Ciclos de Reemplazo de Equipos | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Exposición a Componentes Importados y Plazos de Entrega Extendidos para Prensas Personalizadas | -0.2% | Nacional, con mayor exposición para proyectos de prensas de gran formato configuradas a medida | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Instalación e Integración
Las adquisiciones de grandes prensas requieren un gasto que va más allá del precio de la máquina en sí. Los trabajos de cimentación, las mejoras eléctricas, la ingeniería de instalación, los sistemas de seguridad y el manejo automatizado de materiales elevan el costo total del proyecto. El mercado de máquinas de prensa industrial de Estados Unidos puede, por lo tanto, enfrentar ciclos de aprobación más largos entre los fabricantes más pequeños. La OSHA requiere inspecciones periódicas de las prensas mecánicas de potencia, incluyendo pruebas semanales de los mecanismos de embrague y freno, características anti-repetición y mecanismos de golpe único.[3] Los empleadores que utilizan la Iniciación por Dispositivo de Detección de Presencia deben mantener la certificación y completar la validación anual por terceros a través de una organización reconocida por la OSHA. A partir del 15 de enero de 2025, la sanción máxima por una infracción grave de la OSHA era de 16.550 USD por incidente, mientras que las infracciones deliberadas o reiteradas podían alcanzar los 165.514 USD por incidente.
Escasez de Mano de Obra Calificada en Utillaje, Matrices, Controles y Mantenimiento
Los equipos de prensa avanzados necesitan trabajadores que puedan operarlos, mantenerlos e integrarlos. La Oficina de Estadísticas Laborales proyectó una disminución del 2% en el empleo de maquinistas y fabricantes de herramientas y matrices entre 2024 y 2034, incluyendo una disminución del 11% en el empleo de fabricantes de herramientas y matrices, de 55.200 a 49.300 puestos.[4] La misma fuente proyectó 34.200 vacantes anuales, impulsadas en gran medida por reemplazos a medida que los trabajadores se jubilan. El empleo en la fabricación de matrices y herramientas especiales, juegos de matrices, plantillas y accesorios disminuyó a un índice de 77,3 en 2025 desde 80,0 en 2024 y 83,6 en 2023. La escasez puede ralentizar la calificación de herramientas, el mantenimiento y el uso de funciones de prensa conectadas. También refuerza el argumento a favor de la automatización, pero la limitada dotación de personal técnico puede retrasar el retorno de esa inversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento: Las Prensas Hidráulicas Lideran Mientras las Prensas Servo-Mecánicas se Expanden
Las prensas hidráulicas representaron el 33% del tamaño del mercado de máquinas de prensa industrial de Estados Unidos en 2025. Su posición refleja una fuerza de conformado alta y rentable para embutición profunda, moldeo por compresión, forja y enderezado, donde la programabilidad servo no siempre justifica una prima. Las prensas mecánicas convencionales siguen siendo importantes para el troquelado de alta velocidad y el trabajo con matrices progresivas en operaciones de paneles de carrocería automotriz. Las prensas neumáticas sirven para el ensamblaje de componentes más pequeños y el trabajo de ajuste a presión. Otros sistemas e híbridos incluyen diseños servo-hidráulicos que combinan el control servo con la densidad de fuerza hidráulica.
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,05% de 2026 a 2031, la tasa más rápida en esta categoría. Su movimiento de corredera programable ayuda a los fabricantes a ajustar el comportamiento de la prensa para diferentes geometrías de piezas y materiales. ANDRITZ desarrolló prensas de troquelado fino para Feintool con accionamientos de bomba hidráulica controlados por servo que mejoraron la eficiencia energética en un porcentaje de dos dígitos al tiempo que aumentaron la producción de golpes. El consumo de energía, los requisitos de calidad y las necesidades de producción flexible están respaldando la adopción de servo en todo el mercado de máquinas de prensa industrial de Estados Unidos.


Por Fuerza/Capacidad de Prensa: Las Prensas de Rango Medio Respaldan la Demanda Amplia Mientras los Sistemas Ultra-Pesados Sirven a los Programas de Vehículos Eléctricos
El rango de 101-500 toneladas representó el 33,2% de la participación del mercado de máquinas de prensa industrial de Estados Unidos en 2025. Esta capacidad respalda paneles de carrocería automotriz, carcasas eléctricas, componentes para electrodomésticos y piezas fabricadas con precisión. Las prensas de hasta 100 toneladas sirven para operaciones de matrices progresivas, estampado de alta velocidad y componentes de pequeña precisión. Las categorías de 501-1.000 toneladas y 1.001-2.000 toneladas respaldan estampados estructurales automotrices, grandes carcasas para electrodomésticos y componentes de maquinaria industrial. El rango entre equipos de tamaño medio y pesado permite a las plantas adaptar la fuerza de prensa al tamaño de la pieza, el diseño de la herramienta y el volumen de producción.
Se prevé que las prensas de más de 2.000 toneladas crezcan a una CAGR del 5,35% de 2026 a 2031. Los proyectos de vehículos eléctricos necesitan grandes líneas en tándem y de transferencia, mientras que los sistemas de gran capacidad también respaldan piezas estructurales complejas. AIDA-America envió prensas mecánicas y servo de lado recto de 400-1.000 toneladas métricas para el estampado de componentes de climatización y eléctricos durante 2025, lo que demuestra que la demanda de gran formato también se extiende más allá de los vehículos. La OSHA requiere que las matrices estén marcadas con la tonelada nominal, el golpe y las especificaciones de peso aplicables. Estos requisitos añaden trabajo de calificación y pueden alargar los ciclos de ventas en el extremo superior del mercado de máquinas de prensa industrial de Estados Unidos.
Por Aplicación/Proceso: El Estampado Proporciona la Base Mientras el Ensamblaje y la Unión Crecen Más Rápido
El estampado, el troquelado y el punzonado representaron el 32,3% del tamaño del mercado de máquinas de prensa industrial de Estados Unidos en 2025. El proceso respalda la producción automotriz, de electrodomésticos y de fabricación general, lo que lo convierte en la aplicación principal para muchos compradores de prensas. La embutición profunda y el conformado de chapa proporcionan otra fuente importante de ingresos en la fabricación automotriz, de electrodomésticos y de carcasas de climatización. La forja respalda estructuras aeroespaciales, componentes de tren motriz y piezas industriales pesadas, con apoyo de la contratación de defensa y la recuperación de la aviación comercial. El moldeo por compresión, el enderezado y el conformado general sirven para los requisitos de compuestos poliméricos y corrección estructural.
Se prevé que el ensamblaje, el ajuste a presión y la unión crezcan a una CAGR del 5,75% de 2026 a 2031. El ensamblaje de módulos de batería y la unión de conectores eléctricos de precisión respaldan esta tasa a medida que se expande la producción doméstica de vehículos eléctricos y electrónica. La compactación de polvo sigue siendo una aplicación más pequeña pero importante para materiales especiales. IperionX puso en marcha una prensa de pulvimetalurgia SACMI de seis ejes en 2025 para expandir la fabricación de componentes de titanio en Estados Unidos, con capacidad para 11 millones de piezas de titanio cada año para las cadenas de suministro de defensa y aeroespacial. Estos usos amplían el rango de aplicaciones atendidas por el mercado de máquinas de prensa industrial de Estados Unidos.
Por Industria de Uso Final: Automotriz y Transporte Lidera Mientras Aeroespacial y Defensa se Expanden Más Rápido
El sector automotriz y de transporte representó el 37,8% de la participación del mercado de máquinas de prensa industrial de Estados Unidos en 2025. El sector sigue siendo la principal fuente de demanda porque los fabricantes están reemplazando líneas de estampado de combustión interna más antiguas y calificando equipos para programas de vehículos eléctricos. General Motors comprometió 4.000 millones de USD en plantas de Estados Unidos durante 2025-2027. Honda comprometió más de 1.000 millones de USD en instalaciones de Ohio en 2025, y Rivian comenzó a trabajar en una planta de vehículos eléctricos en Georgia de 5.000 millones de USD respaldada por un préstamo del Departamento de Energía de 6,57 mil millones de USD. Estos proyectos proporcionan oportunidades de adquisición plurianuales para equipos de prensa, utillaje y sistemas de soporte.
Se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 6,05% de 2026 a 2031. La demanda está respaldada por la contratación de defensa, la recuperación de la producción de aeronaves comerciales y las nuevas instalaciones para la fabricación de precisión. Woodward está construyendo una instalación de fabricación de casi 200 millones de USD en el condado de Spartanburg, Carolina del Sur, para sistemas de accionamiento de spoilers de aeronaves. La maquinaria industrial, los equipos eléctricos y electrónicos, y los equipos de energía y potencia forman un segundo grupo de fuentes de demanda. La fabricación médica y de precisión necesita tecnología de prensa multieje, mientras que los electrodomésticos, la construcción, los equipos pesados y los productos metálicos generales completan la base de clientes del mercado de máquinas de prensa industrial de Estados Unidos.
Análisis Geográfico
La región Centro-Norte-Este registró 1.252,8 millones de USD en pedidos de tecnología de fabricación en 2025, un aumento del 13,9% respecto a 2024. El mercado de máquinas de prensa industrial de Estados Unidos no tiene segmentos subnacionales formales, aunque Michigan, Ohio, Indiana y los estados cercanos de los Grandes Lagos concentran una gran cantidad de fabricantes de equipos originales automotrices y operaciones de estampado de primer nivel. El programa de Honda en Ohio y el compromiso de fabricación doméstica de General Motors respaldan la demanda de prensas de transferencia de alta tonelada, celdas servo y servicios posventa. La región cuenta con una base instalada madura que requiere trabajos de reemplazo y modernización. Nidec Minster y AIDA-America operan desde Ohio, respaldando el suministro de equipos, el servicio y la actividad de reconstrucción.
El Sureste es una zona de demanda de equipos de prensa de más rápido crecimiento que combina la expansión de la producción de vehículos eléctricos con cadenas de suministro automotrices y una base de fabricación aeroespacial en crecimiento. Rivian comenzó el desarrollo de una planta de vehículos eléctricos de 5.000 millones de USD en Georgia, lo que proporciona una cartera de equipos plurianual. Woodward está construyendo una instalación de fabricación de precisión de casi 200 millones de USD en Carolina del Sur para sistemas de accionamiento de spoilers de aeronaves. Los pedidos de tecnología de fabricación de la región Centro-Sur crecieron un 49,2% durante 2025, lo que muestra la escala de la inversión en la base de producción del sur en general. Los proyectos de semiconductores, electrónica de defensa y equipos de energía respaldan la demanda más allá de la producción automotriz.
La región Oeste registró un crecimiento del 47,8% en los pedidos de tecnología de fabricación durante 2025. La inversión en semiconductores y electrónica avanzada en California, Arizona y Texas respalda la demanda de equipos de estampado de marcos de plomo, fabricación de sustratos y conformado de conectores. Texas Instruments planea invertir más de 60.000 millones de USD en 7 fábricas de semiconductores en Estados Unidos, mientras que Amkor Technology comenzó la construcción de un campus de empaquetado avanzado y pruebas de 7.000 millones de USD en Arizona en 2025. El Noreste contribuye a través de componentes de defensa, fabricación de dispositivos médicos y producción de maquinaria de precisión, donde las prensas hidráulicas y servo sirven para el conformado aeroespacial especializado, el trabajo con componentes de titanio y la compactación de implantes médicos.
Panorama Competitivo
El mercado de máquinas de prensa industrial de Estados Unidos está moderadamente fragmentado entre proveedores globales, pero los equipos de alta tonelada y alta precisión están más concentrados. Los fabricantes de equipos originales europeos con operaciones en América del Norte lideran en sistemas servo y prensas de transferencia de gran formato, mientras que los fabricantes japoneses son fuertes en el estampado de precisión de alta velocidad y las aplicaciones de matrices progresivas. Los proveedores domésticos incluyen constructores establecidos de prensas hidráulicas personalizadas y de especialidad, junto con reconstruidores y proveedores de modernización más pequeños. El panorama competitivo separa a los proveedores que ofrecen soluciones integradas de conformado y manejo de los proveedores centrados en máquinas independientes. ANDRITZ renombró formalmente a Schuler como ANDRITZ Schuler en marzo de 2025, lo que reflejó su transición de fabricante de prensas independiente a proveedor integrado de tecnología de conformado y manejo.
Los fabricantes pequeños y medianos necesitan soluciones de prensa reconfigurables que cuesten menos que los sistemas de gran formato, mientras que la base instalada de prensas mecánicas más antiguas necesita modernizaciones, controles, mejoras de seguridad y servicios de reconstrucción. Las baterías de vehículos eléctricos, la electrónica de potencia y el empaquetado de semiconductores necesitan celdas de prensa específicas para cada aplicación en lugar de equipos estándar únicamente. La colaboración de ANDRITZ en troquelado fino con Feintool produjo sistemas HFA-Plus con accionamientos de bomba hidráulica controlados por servo, mayor producción de golpes y mejoras de eficiencia energética de dos dígitos. La inversión de 30 millones de USD de Nidec Minster en mecanizado refuerza su capacidad para atender la fabricación de equipos originales y el trabajo de reconstrucción. Estos movimientos muestran por qué la capacidad posventa, los controles digitales y la ingeniería de aplicaciones son importantes cuando los ciclos de reemplazo de equipos se extienden más allá de 20 años.
Nidec Drive Technology inauguró una instalación de ensamblaje de máquinas de prensa en Ritto, Shiga, en abril de 2025, duplicando la capacidad de producción anual de 60 a 120 unidades y aumentando el tamaño de máquina disponible más grande de 150 toneladas a 330 toneladas. Esta expansión refuerza la base de producción de prensas de precisión de alta velocidad. La competencia en el mercado de máquinas de prensa industrial de Estados Unidos se basa cada vez más en el rendimiento del equipo, la integración, el soporte durante el ciclo de vida y la capacidad de gestionar proyectos de líneas complejas.
Líderes de la Industria de Máquinas de Prensa Industrial de Estados Unidos
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
AMADA PRESS SYSTEM CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Nidec Minster lanzó la serie de prensas de marco abierto MMC Titan, con capacidad de 35-315 toneladas, Control de Automatización Mitsubishi, lubricación de aceite recirculante, interruptor de límite programable, protección de matrices y almacenamiento de trabajos para hasta 30 aplicaciones, con muchas unidades disponibles para envío inmediato.
- Septiembre de 2025: ANDRITZ Schuler presentó un laminador de anillos de nuevo desarrollo en su sede de Erfurt, capaz de producir anillos de hasta 2.000 mm de diámetro y 400 mm de altura. La línea de producción completa integra una prensa de 10.000 toneladas, robots de forja, unidades de medición láser y Metris Track and Trace, con la puesta en marcha para el cliente en Kazajistán programada para la primavera de 2026.
- Abril de 2025: ANDRITZ Schuler introdujo la Línea de Troquelado Láser 1.18 DFT, capaz de procesar acero, aluminio e inoxidable, incluyendo acero de alta resistencia avanzado de más de 1.000 MPa, directamente desde bobina con la mitad de la huella de las líneas convencionales de corte a longitud. La línea elimina la necesidad de excavación de foso en el suelo y reduce los pasos del proceso.
- Abril de 2025: Nidec Drive Technology inauguró su nueva fábrica de ensamblaje de máquinas de prensa en Ritto, Shiga, Japón, duplicando la capacidad anual de producción de prensas de 60 a 120 unidades y ampliando su oferta de máquinas más grandes de 150 toneladas a 330 toneladas, con implicaciones directas de suministro para la demanda de Estados Unidos.


Alcance del Informe del Mercado de Máquinas de Prensa Industrial de Estados Unidos
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Por encima de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvo |
| Ensamblaje, Ajuste a Presión y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Industriales |
| Eléctrico y Electrónico |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Construcción y Equipos Pesados |
| Equipos de Energía y Potencia |
| Productos Metálicos y Fabricación General |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| Por Tecnología de Accionamiento | Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas | |
| Prensas Hidráulicas | |
| Prensas Neumáticas | |
| Otras Prensas e Híbridas | |
| Por Fuerza/Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Por encima de 2.000 Toneladas | |
| Por Aplicación/Proceso | Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa | |
| Forja | |
| Enderezado y Conformado General | |
| Moldeo por Compresión | |
| Compactación de Polvo | |
| Ensamblaje, Ajuste a Presión y Unión | |
| Otras Aplicaciones de Prensa | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Aeroespacial y Defensa | |
| Maquinaria y Equipos Industriales | |
| Eléctrico y Electrónico | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Construcción y Equipos Pesados | |
| Equipos de Energía y Potencia | |
| Productos Metálicos y Fabricación General | |
| Fabricación Médica y de Precisión | |
| Otras Industrias de Uso Final |


Preguntas Clave Respondidas en el Informe
¿Cuál es la demanda de máquinas de prensa industrial en Estados Unidos?
El valor estimado para 2026 es de 2,62 mil millones de USD, y el pronóstico alcanza 3,25 mil millones de USD en 2031 a una CAGR del 4,40%.
¿Qué tecnología de prensa lidera la demanda en Estados Unidos?
Las prensas hidráulicas lideraron con una participación del 33% en 2025 porque proporcionan alta fuerza de conformado para embutición profunda, moldeo por compresión, forja y enderezado.
¿Qué tecnología de prensa crece más rápido?
Se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,05% hasta 2031 porque proporcionan movimiento de corredera programable, flexibilidad y beneficios de eficiencia energética.
¿Qué sector de uso final compra más máquinas de prensa industrial?
El sector automotriz y de transporte representó el 37,8% de la participación en 2025, respaldado por los programas de vehículos eléctricos y el reemplazo de líneas de estampado más antiguas.
¿Por qué los sistemas de prensa de mayor tamaño están ganando demanda?
¿Por qué los sistemas de prensa de mayor tamaño están ganando demanda? Se prevé que las prensas de más de 2.000 toneladas crezcan a una CAGR del 5,35% hasta 2031, ya que los proyectos de vehículos eléctricos requieren grandes líneas de prensa en tándem y de transferencia.
¿Qué limita la inversión en equipos de prensa?
Los altos costos de instalación e integración, las necesidades de cumplimiento de seguridad, los largos ciclos de reemplazo y la escasez de trabajadores de utillaje, matrices y mantenimiento pueden retrasar las decisiones de inversión.


 Sus datos están seguros y nunca se venden ni se comparten.
