
Taille et part du marché des machines de presse industrielles aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
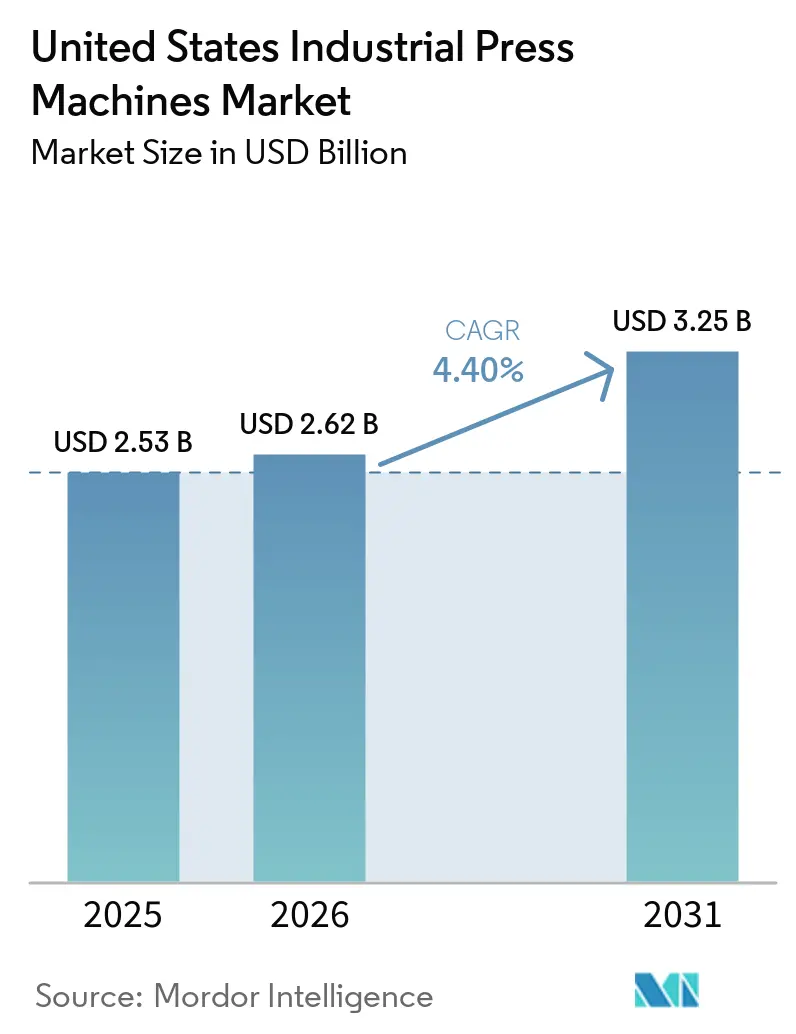
| Taille du marché de l'année de base (2025) | 2.53 Milliards de dollars |
| Taille du Marché (2026) | 2.62 Milliards de dollars |
| Taille du Marché (2031) | 3.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.40 % |
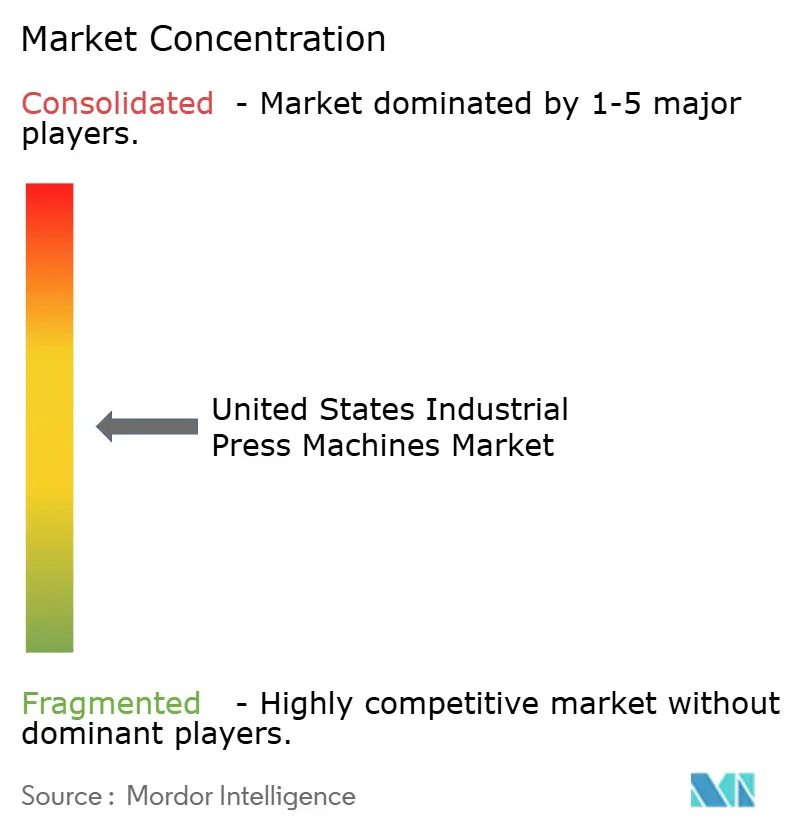
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles aux États-Unis par Mordor Intelligence
La taille du marché des machines de presse industrielles aux États-Unis était évaluée à 2,53 milliards USD en 2025 et devrait croître de 2,62 milliards USD en 2026 pour atteindre 3,25 milliards USD d'ici 2031, à un CAGR de 4,40 % durant la période de prévision 2026-2031.
La production de véhicules électriques, les nouvelles usines nationales et la demande de remplacement des anciennes presses mécaniques soutiennent le marché des machines de presse industrielles aux États-Unis. Les commandes de technologies de fabrication ont atteint 5,74 milliards USD en 2025, en hausse de 22,5 % par rapport à 2024, tandis que les commandes aérospatiales ont augmenté de 45,1 %, ce qui soutient un pipeline plus large pour les achats d'équipements de presse.[1] Les incitations à la fabrication nationale ajoutent des projets d'usines qui nécessitent des lignes de presse, des outillages et des équipements de manutention des matériaux lorsque les installations commencent leurs opérations. Le marché des machines de presse industrielles aux États-Unis évolue également vers des cellules de production complètes, ce qui favorise les fournisseurs capables de combiner des presses avec l'automatisation, les commandes et les services de support. L'incertitude commerciale et l'exposition aux moteurs, commandes et variateurs électriques importés peuvent retarder les achats plus importants et augmenter le coût des installations personnalisées.
Principaux enseignements du rapport
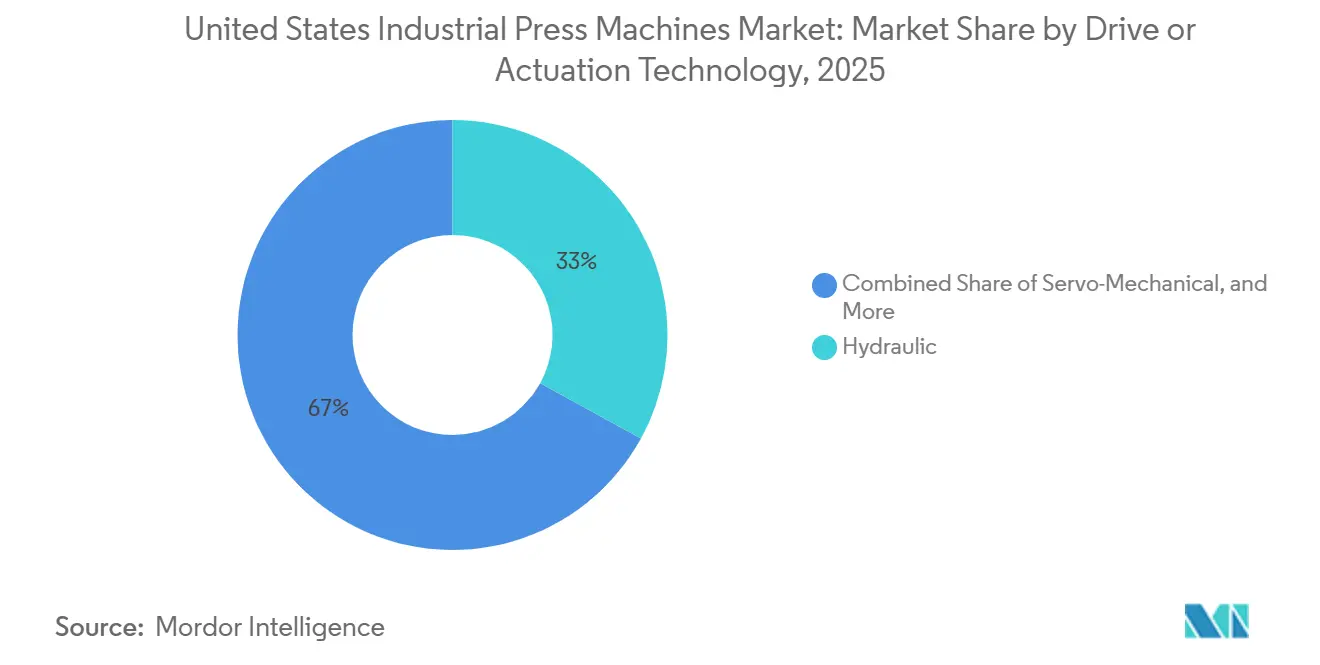
- Par technologie d'entraînement ou d'actionnement, les presses hydrauliques détenaient 33 % de la taille du marché des machines de presse industrielles aux États-Unis en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 8,05 % jusqu'en 2031.
- Par force de presse, la catégorie 101-500 tonnes détenait 33,2 % de la part du marché des machines de presse industrielles aux États-Unis en 2025, tandis que les presses de plus de 2 000 tonnes devraient croître à un CAGR de 5,35 % jusqu'en 2031.
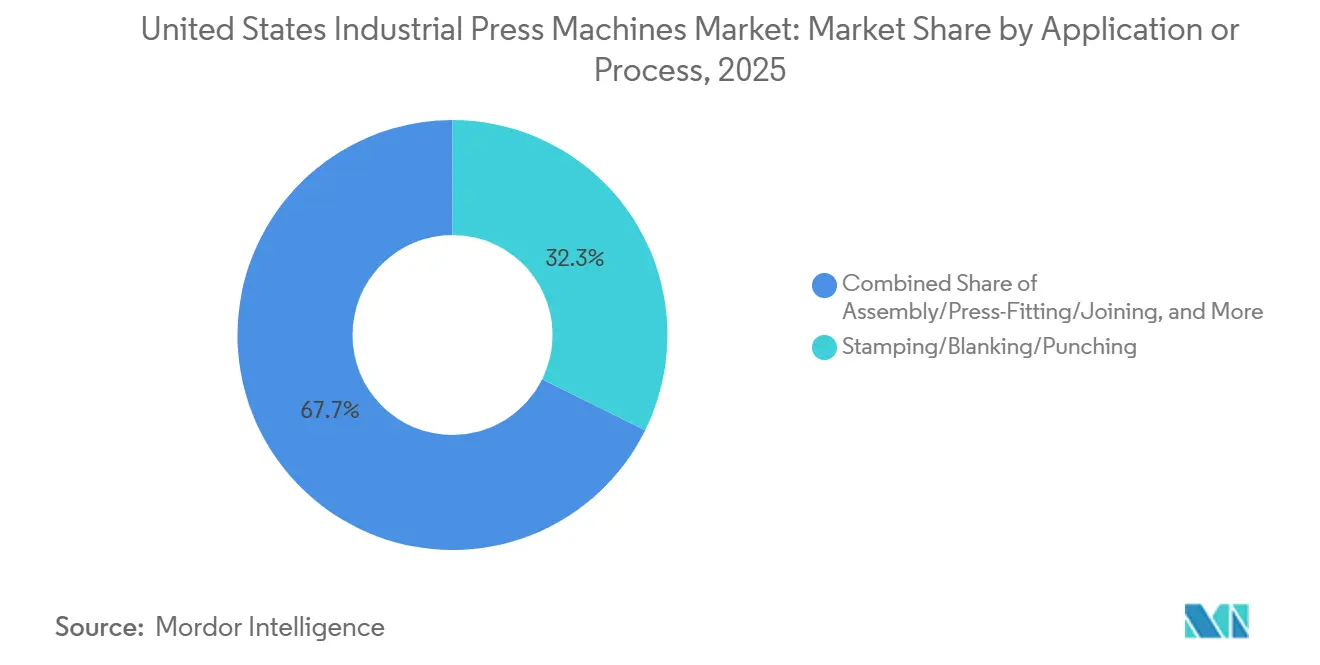
- Par application, l'emboutissage, le découpage et le poinçonnage représentaient 32,3 % de la taille du marché des machines de presse industrielles aux États-Unis en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 5,75 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 37,8 % de la taille du marché des machines de presse industrielles aux États-Unis en 2025, tandis que l'aérospatiale et la défense devraient se développer à un CAGR de 6,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Électrification automobile et fabrication de composants légers | +1.4% | National, concentré dans les clusters de véhicules électriques du Midwest et du Sud-Est | Moyen terme (2-4 ans) |
| Relocalisation et délocalisation de proximité des capacités de fabrication stratégiques | +1% | National, avec des gains précoces dans les régions Centre-Sud, Sud-Est et Midwest | Court terme (≤ 2 ans) |
| Expansion des lignes d'emboutissage et de formage automatisées | +0.8% | National, concentré dans les ateliers de presse automobile et les producteurs de composants de précision | Moyen terme (2-4 ans) |
| Remplacement et modernisation du parc de presses vieillissantes | +0.6% | National | Court terme (≤ 2 ans) |
| Fabrication de composants électroniques, électriques et de précision | +0.5% | Côte Ouest, Texas et pôles de semi-conducteurs et d'électronique du Sud-Est | Long terme (≥ 4 ans) |
| Demande de technologies de presse servo et connectées économes en énergie | +0.3% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification automobile et fabrication de composants légers
Les programmes de véhicules électriques modifient les exigences en matière d'équipements des constructeurs automobiles et de leurs fournisseurs de rang 1 sur le marché des machines de presse industrielles aux États-Unis. Les conceptions de véhicules utilisent des fermetures en aluminium embouti, des éléments en acier à haute résistance avancé et des boîtiers de batteries qui nécessitent un emboutissage profond, un découpage de précision et une compaction de poudre. Honda s'est engagé à investir plus de 1 milliard USD dans ses installations de fabrication en Ohio en 2025, dont 6 grandes machines de moulage sous pression pour la production de boîtiers de batteries de véhicules électriques. General Motors s'est engagé à investir 4 milliards USD dans les usines de fabrication aux États-Unis durant 2025-2027, couvrant les programmes de véhicules à combustion interne et électriques. Les boîtiers de batteries nécessitent des formes rectangulaires de grand format avec un contrôle précis de l'épaisseur des parois, ce qui accroît le besoin de presses conçues pour des applications spécifiques. Cette exigence favorise les fournisseurs disposant de connaissances pertinentes en matière d'outillage et de procédés par rapport aux fournisseurs proposant uniquement des machines standard.
Relocalisation et délocalisation de proximité des capacités de fabrication stratégiques
La construction d'usines et les achats d'équipements d'investissement se sont développés en 2025, bien que le rythme ait différé selon les régions. Le marché des machines de presse industrielles aux États-Unis bénéficie lorsque les usines construites sur de nouveaux sites commandent des lignes de presse complètes avant la mise en service, plutôt que d'ajouter des équipements par étapes. L'AMT a enregistré 5,74 milliards USD de commandes de technologies de fabrication en 2025, avec des commandes de la région Centre-Sud en hausse de 49,2 % et des commandes de la région Ouest en hausse de 47,8 %. GE Appliances s'est engagé à investir 3 milliards USD sur 5 ans pour développer la production nationale dans 11 usines aux États-Unis, dont des opérations utilisant l'emboutissage et le formage de composants d'appareils électroménagers. Les installations sur de nouveaux sites créent une demande initiale concentrée pour les lignes de presse, tandis que les projets de rénovation d'installations existantes répartissent les achats sur plusieurs phases de réoutillage. Les pénuries de main-d'œuvre peuvent rendre les équipements automatisés plus importants, car les fabricants doivent augmenter leur production avec une main-d'œuvre qualifiée limitée.
Expansion des lignes d'emboutissage et de formage automatisées
L'automatisation passe d'une mise à niveau optionnelle à une exigence fondamentale pour de nombreux achats de lignes de presse. Les lignes de production intégrées combinent des presses servo, une manutention robotisée des matériaux, des systèmes de protection des matrices et une surveillance de la tonnage en boucle fermée. ANDRITZ a déployé son système Metris Visual Die Protection sur 5 presses servo chez Alzner Automotive, utilisant des caméras doubles après chaque course pour détecter les pièces déplacées et les résidus de poinçonnage. Cet équipement contribue à protéger les matrices dans les environnements de production en flux tendu, où une interruption peut affecter la production et les délais de livraison. Des recherches évaluées par des pairs ont rapporté que les systèmes de presses servo optimisés peuvent améliorer les taux de production de 15 % à 30 % par rapport aux presses mécaniques conventionnelles, tout en améliorant la qualité des pièces et la durée de vie des outils. Le marché des machines de presse industrielles aux États-Unis favorise donc les fournisseurs capables de fournir des cellules de presse complètes plutôt que des équipements autonomes.
Remplacement et modernisation du parc de presses vieillissantes
De nombreuses presses mécaniques installées dans les années 1980 et 1990 restent en service après des décisions de remplacement différées. Le marché des machines de presse industrielles aux États-Unis comprend à la fois la demande de nouveaux équipements et les travaux de modernisation pour ces machines. L'investissement privé fixe aux États-Unis dans les machines de travail des métaux a atteint 37,4 milliards USD en 2025, bien que ce chiffre global couvre des catégories d'équipements avec des besoins de remplacement différents.[2] Les kits de modernisation peuvent ajouter des variateurs servo, des commandes mises à jour, des capteurs de surveillance de l'état et des systèmes de sécurité aux presses plus anciennes. L'expansion de l'installation de Nidec Minster à hauteur de 30 millions USD comprenait une fraiseuse à pont Pama Vertiram 3000 TT pour augmenter la capacité de fabrication et de reconditionnement de grands composants de presse. Cet investissement soutient à la fois les nouveaux projets de construction et les travaux de reconstruction à mesure que les cycles de remplacement avancent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés d'investissement, d'installation et d'intégration | -0.7% | National | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée en outillage, commandes et maintenance | -0.5% | National, avec la plus forte exposition dans la ceinture industrielle du Midwest | Moyen terme (2-4 ans) |
| Longs cycles de remplacement des équipements | -0.3% | National | Long terme (≥ 4 ans) |
| Exposition aux composants importés et délais prolongés pour les presses personnalisées | -0.2% | National, avec une exposition plus élevée pour les grands projets de presses configurées sur mesure | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, d'installation et d'intégration
Les acquisitions de grandes presses nécessitent des dépenses au-delà du prix de la machine elle-même. Les travaux de fondation, les mises à niveau électriques, l'ingénierie d'installation, les systèmes de sécurité et la manutention automatisée des matériaux augmentent le coût total du projet. Le marché des machines de presse industrielles aux États-Unis peut donc faire face à des cycles d'approbation plus longs chez les petits fabricants. L'OSHA exige des inspections régulières des presses mécaniques à commande électrique, notamment des tests hebdomadaires des mécanismes d'embrayage et de frein, des dispositifs anti-répétition et des mécanismes à course unique.[3] Les employeurs utilisant l'initiation par dispositif de détection de présence doivent maintenir la certification et effectuer une validation annuelle par un tiers via une organisation reconnue par l'OSHA. Au 15 janvier 2025, la pénalité maximale pour une violation grave de l'OSHA était de 16 550 USD par incident, tandis que les violations délibérées ou répétées pouvaient atteindre 165 514 USD par incident.
Pénuries de main-d'œuvre qualifiée en outillage, commandes et maintenance
Les équipements de presse avancés nécessitent des travailleurs capables de les exploiter, de les entretenir et de les intégrer. Le Bureau of Labor Statistics a prévu une baisse de 2 % de l'emploi des machinistes et des fabricants d'outils et de matrices entre 2024 et 2034, dont une baisse de 11 % de l'emploi des fabricants d'outils et de matrices, passant de 55 200 à 49 300 postes.[4] La même source a prévu 34 200 ouvertures annuelles, principalement dues aux remplacements à mesure que les travailleurs prennent leur retraite. L'emploi dans la fabrication de matrices et outils spéciaux, jeux de matrices, gabarits et montages a diminué à un indice de 77,3 en 2025, contre 80,0 en 2024 et 83,6 en 2023. Les pénuries peuvent ralentir la qualification des outils, la maintenance et l'utilisation des fonctions de presse connectées. Elles renforcent également l'argument en faveur de l'automatisation, mais un personnel technique limité peut retarder le retour sur cet investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : les presses hydrauliques dominent tandis que les presses servo-mécaniques se développent
Les presses hydrauliques détenaient 33 % de la taille du marché des machines de presse industrielles aux États-Unis en 2025. Leur position reflète une force de formage élevée rentable pour l'emboutissage profond, le moulage par compression, le forgeage et le redressage, où la programmabilité servo ne justifie pas toujours une prime. Les presses mécaniques conventionnelles restent importantes pour le découpage à grande vitesse et le travail en matrice progressive dans les opérations de panneaux de carrosserie automobile. Les presses pneumatiques servent à l'assemblage de petits composants et aux travaux d'emmanchement à la presse. Les autres systèmes et systèmes hybrides comprennent des conceptions servo-hydrauliques qui associent la commande servo à la densité de force hydraulique.
Les presses servo-mécaniques devraient croître à un CAGR de 8,05 % de 2026 à 2031, le taux le plus rapide dans cette catégorie. Leur mouvement de coulisseau programmable aide les fabricants à ajuster le comportement de la presse pour différentes géométries de pièces et différents matériaux. ANDRITZ a développé des presses de découpage fin pour Feintool avec des entraînements de pompe hydraulique à commande servo qui ont amélioré l'efficacité énergétique d'un pourcentage à deux chiffres tout en augmentant la production de courses. La consommation d'énergie, les exigences de qualité et les besoins de production flexible soutiennent l'adoption des servo sur le marché des machines de presse industrielles aux États-Unis.
Par force/capacité de presse : les presses de gamme intermédiaire soutiennent une demande large tandis que les systèmes ultra-lourds servent les programmes de véhicules électriques
La gamme 101-500 tonnes détenait 33,2 % de la part du marché des machines de presse industrielles aux États-Unis en 2025. Cette capacité soutient les panneaux de carrosserie automobile, les boîtiers électriques, les composants d'appareils électroménagers et les pièces fabriquées de précision. Les presses jusqu'à 100 tonnes servent les opérations de matrice progressive, d'emboutissage à grande vitesse et de petits composants de précision. Les catégories 501-1 000 tonnes et 1 001-2 000 tonnes soutiennent les emboutissages automobiles structurels, les grands boîtiers d'appareils électroménagers et les composants de machines industrielles. La gamme entre les équipements de taille moyenne et lourde permet aux usines d'adapter la force de presse à la taille des pièces, à la conception des outils et au volume de production.
Les presses de plus de 2 000 tonnes devraient croître à un CAGR de 5,35 % de 2026 à 2031. Les projets de véhicules électriques nécessitent de grandes lignes en tandem et de transfert, tandis que les systèmes de grande capacité soutiennent également les pièces structurelles complexes. AIDA-America a expédié des presses mécaniques et servo à côtés droits de 400 à 1 000 tonnes métriques pour l'emboutissage de composants CVC et électriques en 2025, montrant que la demande de grand format s'étend également au-delà des véhicules. L'OSHA exige que les matrices soient marquées avec la tonnage nominale, la course et les spécifications de poids applicables. Ces exigences ajoutent des travaux de qualification et peuvent allonger les cycles de vente à l'extrémité supérieure du marché des machines de presse industrielles aux États-Unis.
Par application/procédé : l'emboutissage constitue la base tandis que l'assemblage et l'assemblage par jonction croissent le plus rapidement
L'emboutissage, le découpage et le poinçonnage représentaient 32,3 % de la taille du marché des machines de presse industrielles aux États-Unis en 2025. Le procédé soutient la production automobile, d'appareils électroménagers et de fabrication générale, ce qui en fait l'application principale pour de nombreux acheteurs de presses. L'emboutissage profond et le formage de tôles constituent une autre source majeure de revenus dans la fabrication automobile, d'appareils électroménagers et de boîtiers CVC. Le forgeage soutient les structures aérospatiales, les composants de groupe motopropulseur et les pièces industrielles lourdes, avec le soutien des marchés publics de défense et de la reprise de l'aérospatiale commerciale. Le moulage par compression, le redressage et le formage général répondent aux exigences des composites polymères et de la correction structurelle.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 5,75 % de 2026 à 2031. L'assemblage de modules de batteries et l'assemblage par jonction de connecteurs électriques de précision soutiennent ce taux à mesure que la production nationale de véhicules électriques et d'électronique se développe. La compaction de poudre reste une application plus petite mais importante pour les matériaux spéciaux. IperionX a mis en service une presse de métallurgie des poudres SACMI à six axes en 2025 pour développer la fabrication de composants en titane aux États-Unis, avec une capacité de 11 millions de pièces en titane par an pour les chaînes d'approvisionnement de la défense et de l'aérospatiale. Ces utilisations élargissent la gamme d'applications servies par le marché des machines de presse industrielles aux États-Unis.
Par secteur d'utilisation finale : l'automobile et le transport dominent tandis que l'aérospatiale et la défense se développent le plus rapidement
L'automobile et le transport détenaient 37,8 % de la part du marché des machines de presse industrielles aux États-Unis en 2025. Le secteur reste la principale source de demande, car les fabricants remplacent les anciennes lignes d'emboutissage à combustion interne et qualifient les équipements pour les programmes de véhicules électriques. General Motors s'est engagé à investir 4 milliards USD dans les usines américaines durant 2025-2027. Honda s'est engagé à investir plus de 1 milliard USD dans les installations de l'Ohio en 2025, et Rivian a commencé les travaux sur une usine de véhicules électriques en Géorgie d'une valeur de 5 milliards USD, soutenue par un prêt du Département de l'énergie de 6,57 milliards USD. Ces projets offrent des opportunités d'approvisionnement pluriannuelles pour les équipements de presse, l'outillage et les systèmes de support.
L'aérospatiale et la défense devraient croître à un CAGR de 6,05 % de 2026 à 2031. La demande est soutenue par les marchés publics de défense, la reprise de la production d'avions commerciaux et les nouvelles installations de fabrication de précision. Woodward construit une installation de fabrication d'environ 200 millions USD dans le comté de Spartanburg, en Caroline du Sud, pour les systèmes d'actionnement de spoilers d'avions. Les machines industrielles, l'électrique et l'électronique, ainsi que les équipements d'énergie et de puissance constituent un deuxième groupe de sources de demande. La fabrication médicale et de précision nécessite une technologie de presse multi-axes, tandis que les appareils électroménagers, la construction, les équipements lourds et les produits métalliques généraux complètent la base de clientèle du marché des machines de presse industrielles aux États-Unis.
Analyse géographique
La région Centre-Nord-Est a enregistré 1 252,8 millions USD de commandes de technologies de fabrication en 2025, soit une augmentation de 13,9 % par rapport à 2024. Le marché des machines de presse industrielles aux États-Unis ne comporte pas de segments sous-nationaux formels, bien que le Michigan, l'Ohio, l'Indiana et les États voisins des Grands Lacs concentrent un grand nombre de constructeurs automobiles d'équipements d'origine et d'opérations d'emboutissage de rang 1. Le programme Honda en Ohio et l'engagement de General Motors en matière de fabrication nationale soutiennent la demande de presses de transfert à haute tonnage, de cellules servo et de services après-vente. La région dispose d'un parc installé mature qui nécessite des travaux de remplacement et de modernisation. Nidec Minster et AIDA-America opèrent depuis l'Ohio, soutenant l'approvisionnement en équipements, les services et les activités de reconstruction.
Le Sud-Est est une zone de demande d'équipements de presse à croissance plus rapide qui combine le développement de la production de véhicules électriques avec les chaînes d'approvisionnement automobiles et une base de fabrication aérospatiale croissante. Rivian a commencé le développement d'une usine de véhicules électriques de 5 milliards USD en Géorgie, ce qui fournit un pipeline d'équipements pluriannuel. Woodward construit une installation de fabrication de précision d'environ 200 millions USD en Caroline du Sud pour les systèmes d'actionnement de spoilers d'avions. Les commandes de technologies de fabrication de la région Centre-Sud ont augmenté de 49,2 % en 2025, montrant l'ampleur des investissements dans la base de production du Sud élargi. Les projets de semi-conducteurs, d'électronique de défense et d'équipements énergétiques soutiennent la demande au-delà de la production automobile.
L'Ouest a enregistré une croissance de 47,8 % des commandes de technologies de fabrication en 2025. L'investissement dans les semi-conducteurs et l'électronique avancée en Californie, en Arizona et au Texas soutient la demande d'équipements d'emboutissage de grilles de connexion, de fabrication de substrats et de formage de connecteurs. Texas Instruments prévoit d'investir plus de 60 milliards USD dans 7 usines de semi-conducteurs aux États-Unis, tandis qu'Amkor Technology a posé la première pierre d'un campus d'emballage avancé et de test de 7 milliards USD en Arizona en 2025. Le Nord-Est contribue par les composants de défense, la fabrication de dispositifs médicaux et la production de machines de précision, où les presses hydrauliques et servo servent le formage aérospatial spécialisé, le travail des composants en titane et la compaction d'implants médicaux.
Paysage concurrentiel
Le marché des machines de presse industrielles aux États-Unis est modérément fragmenté entre les fournisseurs mondiaux, mais les équipements à haute tonnage et haute précision sont plus concentrés. Les constructeurs d'équipements d'origine européens disposant d'opérations en Amérique du Nord dominent dans les systèmes servo et les grandes presses de transfert de grand format, tandis que les fabricants japonais sont forts dans l'emboutissage de précision à grande vitesse et les applications en matrice progressive. Les fournisseurs nationaux comprennent des constructeurs établis de presses hydrauliques personnalisées et spécialisées, ainsi que des reconstructeurs et des fournisseurs de modernisation plus petits. Le paysage concurrentiel sépare les fournisseurs qui offrent des solutions intégrées de formage et de manutention des fournisseurs axés sur les machines autonomes. ANDRITZ a officiellement renommé Schuler en ANDRITZ Schuler en mars 2025, ce qui reflète sa transition d'un fabricant de presses autonome à un fournisseur intégré de technologies de formage et de manutention.
Les petits et moyens fabricants ont besoin de solutions de presse reconfigurables qui coûtent moins que les systèmes de grand format, tandis que le parc installé de presses mécaniques plus anciennes nécessite des modernisations, des commandes, des mises à niveau de sécurité et des services de reconstruction. Les batteries de véhicules électriques, l'électronique de puissance et l'emballage de semi-conducteurs nécessitent des cellules de presse spécifiques aux applications plutôt que des équipements standard seuls. La collaboration de découpage fin d'ANDRITZ avec Feintool a produit des systèmes HFA-Plus avec des entraînements de pompe hydraulique à commande servo, une production de courses plus élevée et des améliorations de l'efficacité énergétique à deux chiffres. L'investissement de 30 millions USD de Nidec Minster en usinage renforce sa capacité à servir la fabrication d'équipements d'origine et les travaux de reconstruction. Ces évolutions montrent pourquoi la capacité après-vente, les commandes numériques et l'ingénierie d'application sont importantes lorsque les cycles de remplacement des équipements dépassent 20 ans.
Nidec Drive Technology a ouvert une installation d'assemblage de machines de presse à Ritto, Shiga, en avril 2025, doublant la capacité de production annuelle de 60 à 120 unités et portant la taille de sa plus grande machine disponible de 150 tonnes à 330 tonnes. Cette expansion renforce la base de production pour les presses de précision à grande vitesse. La concurrence sur le marché des machines de presse industrielles aux États-Unis repose de plus en plus sur les performances des équipements, l'intégration, le support du cycle de vie et la capacité à gérer des projets de lignes complexes.
Leaders du secteur des machines de presse industrielles aux États-Unis
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
AMADA PRESS SYSTEM CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : Nidec Minster a lancé la série de presses à châssis ouvert MMC Titan, d'une capacité de 35 à 315 tonnes, avec commande d'automatisation Mitsubishi, lubrification à huile en circuit fermé, interrupteur à came programmable, protection des matrices et stockage de travaux pour jusqu'à 30 applications, avec de nombreuses unités disponibles pour expédition immédiate.
- Septembre 2025 : ANDRITZ Schuler a présenté un laminoir à anneaux nouvellement développé sur son site d'Erfurt, capable de produire des anneaux jusqu'à 2 000 mm de diamètre et 400 mm de hauteur. La ligne de production complète intègre une presse de 10 000 tonnes, des robots de forgeage, des unités de mesure laser et Metris Track and Trace, avec une mise en service chez le client au Kazakhstan prévue pour le printemps 2026.
- Avril 2025 : ANDRITZ Schuler a introduit la ligne de découpage laser 1.18 DFT, capable de traiter l'acier, l'aluminium et l'acier inoxydable, y compris l'acier à haute résistance avancé de plus de 1 000 MPa, directement depuis la bobine avec la moitié de l'encombrement des lignes conventionnelles de coupe à longueur. La ligne supprime le besoin d'excavation de fosse au sol et réduit les étapes de processus.
- Avril 2025 : Nidec Drive Technology a ouvert sa nouvelle usine d'assemblage de machines de presse à Ritto, Shiga, Japon, doublant la capacité de production annuelle de presses de 60 à 120 unités et élargissant son offre de plus grande machine de 150 tonnes à 330 tonnes, avec des implications directes sur l'approvisionnement pour la demande aux États-Unis.
Périmètre du rapport sur le marché des machines de presse industrielles aux États-Unis
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Redressage et formage général |
| Moulage par compression |
| Compaction de poudre |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transport |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électrique et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements d'énergie et de puissance |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Par technologie d'entraînement / d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Redressage et formage général | |
| Moulage par compression | |
| Compaction de poudre | |
| Assemblage, emmanchement à la presse et assemblage par jonction | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transport |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électrique et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements d'énergie et de puissance | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale |
Questions clés auxquelles le rapport répond
Quelle est la demande de machines de presse industrielles aux États-Unis ?
La valeur estimée pour 2026 est de 2,62 milliards USD, et les prévisions atteignent 3,25 milliards USD d'ici 2031 à un CAGR de 4,40 %.
Quelle technologie de presse domine la demande aux États-Unis ?
Les presses hydrauliques ont dominé avec une part de 33 % en 2025, car elles fournissent une force de formage élevée pour l'emboutissage profond, le moulage par compression, le forgeage et le redressage.
Quelle technologie de presse connaît la croissance la plus rapide ?
Les presses servo-mécaniques devraient croître à un CAGR de 8,05 % jusqu'en 2031, car elles offrent un mouvement de coulisseau programmable, de la flexibilité et des avantages en matière d'efficacité énergétique.
Quel secteur d'utilisation finale achète le plus de machines de presse industrielles ?
L'automobile et le transport détenaient une part de 37,8 % en 2025, soutenu par les programmes de véhicules électriques et le remplacement des anciennes lignes d'emboutissage.
Pourquoi les systèmes de presse plus grands gagnent-ils en demande ?
Pourquoi les systèmes de presse plus grands gagnent-ils en demande ? Les presses de plus de 2 000 tonnes devraient croître à un CAGR de 5,35 % jusqu'en 2031, car les projets de véhicules électriques nécessitent de grandes lignes de presse en tandem et de transfert.
Qu'est-ce qui limite l'investissement dans les équipements de presse ?
Les coûts élevés d'installation et d'intégration, les besoins de conformité en matière de sécurité, les longs cycles de remplacement et les pénuries de travailleurs en outillage et en maintenance peuvent retarder les décisions d'investissement.