
Marktgröße und Marktanteile für industrielle Pressen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
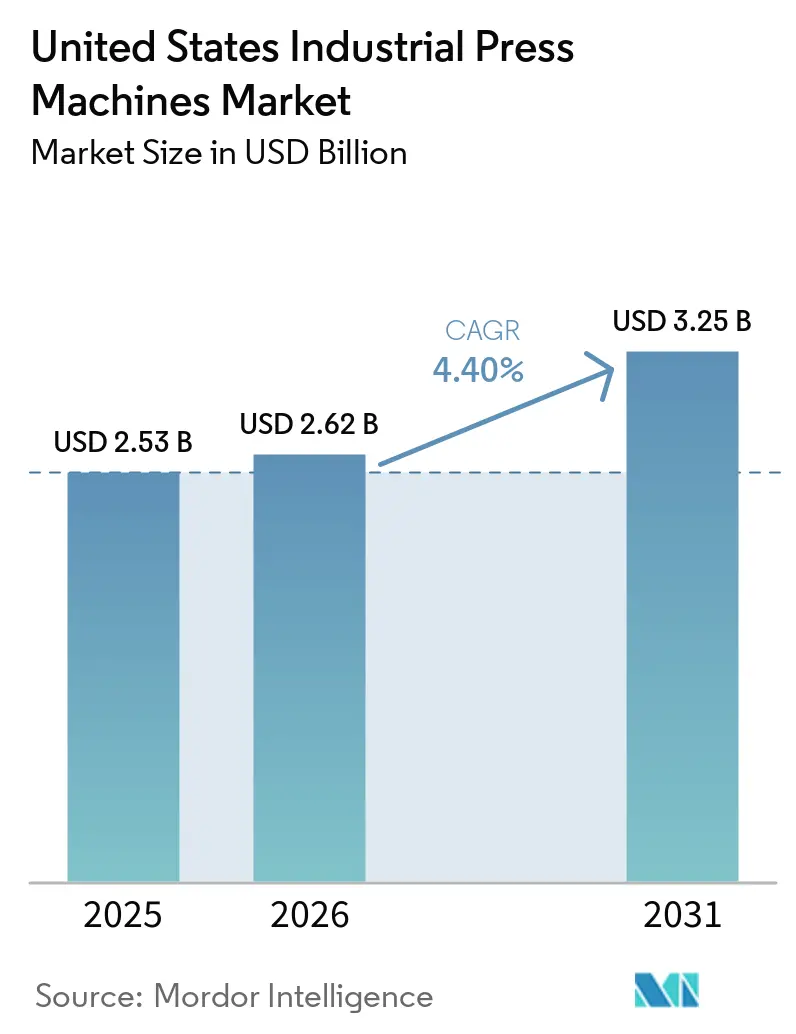
| Marktgröße im Basisjahr (2025) | 2.53 Milliarden US-Dollar |
| Marktgröße (2026) | 2.62 Milliarden US-Dollar |
| Marktgröße (2031) | 3.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.40 % |
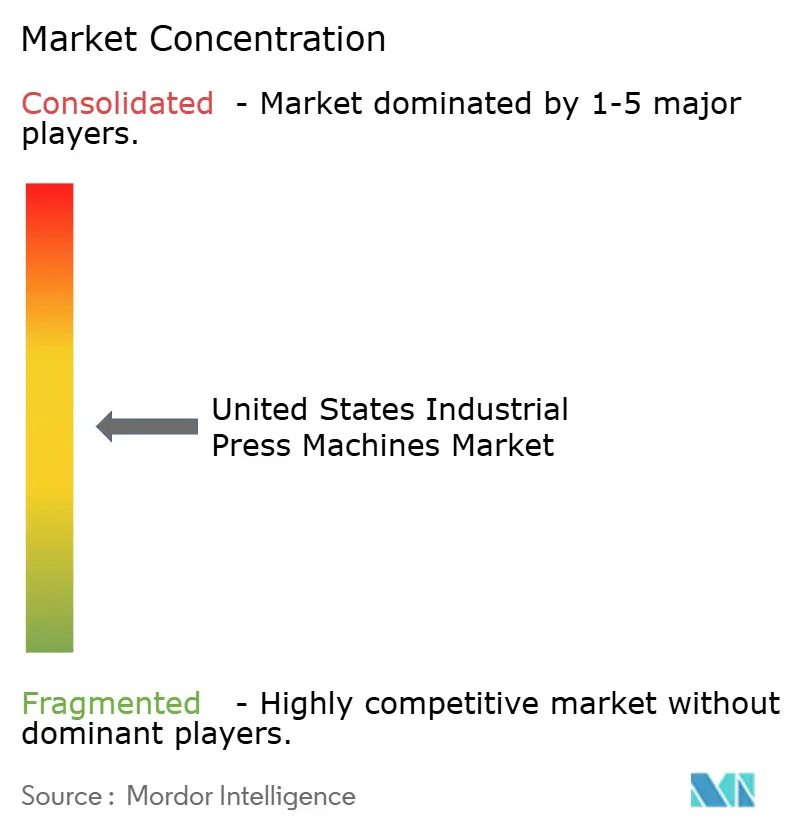
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Pressen in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für industrielle Pressen in den Vereinigten Staaten wurde im Jahr 2025 auf 2,53 Milliarden USD geschätzt und soll von 2,62 Milliarden USD im Jahr 2026 auf 3,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,40 % während des Prognosezeitraums 2026–2031.
Die Produktion von Elektrofahrzeugen, neue inländische Fabriken und der Ersatzbedarf für ältere mechanische Pressen stützen den Markt für industrielle Pressen in den Vereinigten Staaten. Die Aufträge für Fertigungstechnologie erreichten im Jahr 2025 einen Wert von 5,74 Milliarden USD, ein Anstieg von 22,5 % gegenüber 2024, während die Luft- und Raumfahrtaufträge um 45,1 % zunahmen, was eine breitere Pipeline für den Kauf von Pressenausrüstungen unterstützt.[1] Anreize für die inländische Fertigung fügen Fabrikprojekte hinzu, die Pressenlinien, Werkzeuge und Materialhandhabungsausrüstungen benötigen, wenn die Anlagen den Betrieb aufnehmen. Der Markt für industrielle Pressen in den Vereinigten Staaten verlagert sich auch in Richtung vollständiger Produktionszellen, was Lieferanten begünstigt, die Pressen mit Automatisierung, Steuerungen und Supportleistungen kombinieren können. Handelsunsicherheiten und die Abhängigkeit von importierten Motoren, Steuerungen und elektrischen Antrieben können größere Käufe verzögern und die Kosten für kundenspezifische Installationen erhöhen.
Wichtigste Erkenntnisse des Berichts
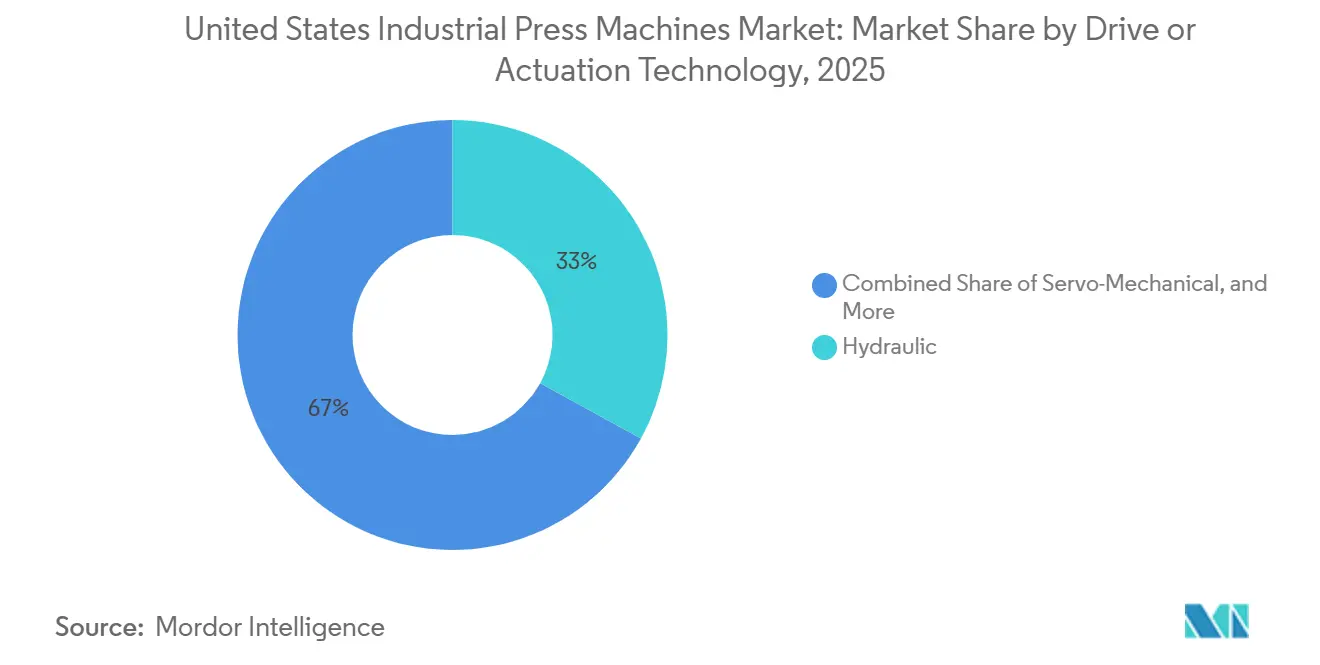
- Nach Antriebs- oder Betätigungstechnologie hielten Hydraulikpressen im Jahr 2025 einen Anteil von 33 % an der Marktgröße für industrielle Pressen in den Vereinigten Staaten, während servo-mechanische Pressen bis 2031 mit einer CAGR von 8,05 % wachsen sollen.
- Nach Presskraft hielt die Kategorie 101–500 Tonnen im Jahr 2025 einen Marktanteil von 33,2 % am Markt für industrielle Pressen in den Vereinigten Staaten, während Pressen über 2.000 Tonnen bis 2031 mit einer CAGR von 5,35 % wachsen sollen.
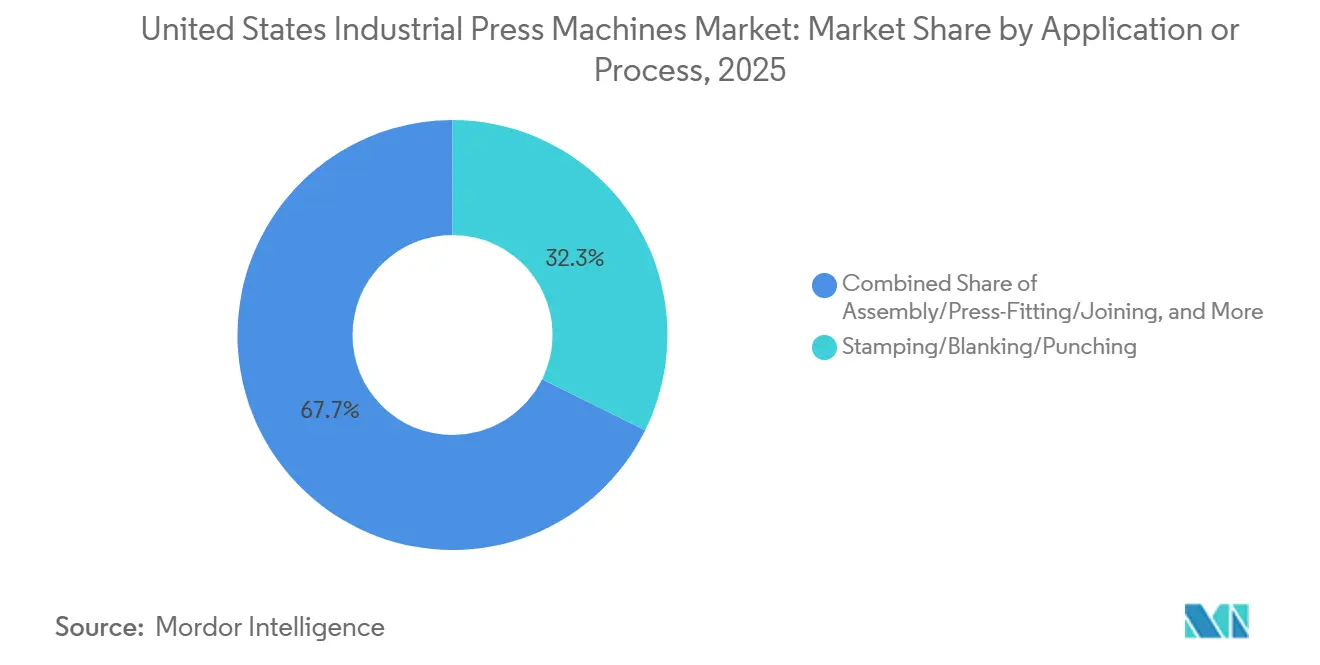
- Nach Anwendung entfielen Stanzen, Platinenschneiden und Lochen im Jahr 2025 auf 32,3 % der Marktgröße für industrielle Pressen in den Vereinigten Staaten, während Montage, Einpressen und Fügen bis 2031 mit einer CAGR von 5,75 % wachsen sollen.
- Nach Endverbrauchsbranche hielt die Automobil- und Transportbranche im Jahr 2025 einen Anteil von 37,8 % an der Marktgröße für industrielle Pressen in den Vereinigten Staaten, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 6,05 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für industrielle Pressen in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Automobilsektors und Fertigung von Leichtbaukomponenten | +1.4% | National, konzentriert in den Elektrofahrzeug-Clustern im Mittleren Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Rückverlagerung und Nearshoring strategischer Fertigungskapazitäten | +1% | National, mit frühen Gewinnen in den Regionen South Central, Südosten und Mittlerer Westen | Kurzfristig (≤ 2 Jahre) |
| Ausbau automatisierter Stanz- und Umformlinien | +0.8% | National, konzentriert in Automobil-Presswerken und Herstellern von Präzisionsbauteilen | Mittelfristig (2–4 Jahre) |
| Ersatz und Modernisierung des alternden installierten Pressenbestands | +0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Elektronik-, Elektro- und Präzisionsbauteilfertigung | +0.5% | Westküste, Texas und Halbleiter- und Elektronikhubs im Südosten | Langfristig (≥ 4 Jahre) |
| Nachfrage nach energieeffizienten Servo- und vernetzten Pressentechnologien | +0.3% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Automobilsektors und Fertigung von Leichtbaukomponenten
Elektrofahrzeugprogramme verändern die Ausrüstungsanforderungen von Automobilherstellern und ihren Tier-1-Zulieferern im Markt für industrielle Pressen in den Vereinigten Staaten. Fahrzeugdesigns verwenden gestanzte Aluminiumverkleidungen, hochfeste Stahlträger und Batteriegehäuse, die Tiefziehen, Präzisionsplatinenschneiden und Pulververdichtung erfordern. Honda verpflichtete sich im Jahr 2025 zu mehr als 1 Milliarde USD für seine Fertigungsanlagen in Ohio, einschließlich 6 großer Druckgussmaschinen für die Produktion von Elektrofahrzeug-Batteriegehäusen. General Motors verpflichtete sich zu 4 Milliarden USD für Fertigungswerke in den Vereinigten Staaten im Zeitraum 2025–2027 für Verbrennungsmotor- und Elektrofahrzeugprogramme. Batteriegehäuse benötigen rechteckige Großformate mit enger Wanddickenkontrolle, was den Bedarf an anwendungsspezifisch ausgelegten Pressen erhöht. Diese Anforderung begünstigt Lieferanten mit relevantem Werkzeug- und Prozesswissen gegenüber Lieferanten, die nur Standardmaschinen anbieten.
Rückverlagerung und Nearshoring strategischer Fertigungskapazitäten
Der Fabrikbau und die Investitionen in Kapitalausrüstungen haben sich im Jahr 2025 ausgeweitet, obwohl das Tempo je nach Region unterschiedlich war. Der Markt für industrielle Pressen in den Vereinigten Staaten profitiert, wenn Greenfield-Fabriken vor der Inbetriebnahme vollständige Pressenlinien bestellen, anstatt Ausrüstungen schrittweise hinzuzufügen. AMT verzeichnete im Jahr 2025 Aufträge für Fertigungstechnologie in Höhe von 5,74 Milliarden USD, wobei die Aufträge in der Region South Central um 49,2 % und in der Westregion um 47,8 % stiegen. GE Appliances verpflichtete sich zu 3 Milliarden USD über 5 Jahre, um die inländische Produktion in 11 Werken in den Vereinigten Staaten auszubauen, einschließlich Betrieben, die Stanzen und Umformen von Haushaltsgerätebauteilen nutzen. Greenfield-Anlagen erzeugen eine konzentrierte Anfangsnachfrage nach Pressenlinien, während Brownfield-Projekte die Käufe auf mehrere Umrüstungsphasen verteilen. Arbeitskräftemangel kann automatisierte Ausrüstungen wichtiger machen, da Hersteller die Produktion mit begrenztem Fachpersonal ausweiten müssen.
Ausbau automatisierter Stanz- und Umformlinien
Automatisierung entwickelt sich von einer optionalen Aufrüstung zu einer Kernanforderung für viele Pressenlinien-Käufe. Integrierte Produktionslinien kombinieren Servopressen, robotergestützte Materialhandhabung, Werkzeugschutzsysteme und geschlossene Tonnageüberwachung. ANDRITZ setzte sein Metris Visual Die Protection-System auf 5 Servopressen bei Alzner Automotive ein und verwendete dabei Doppelkameras nach jedem Hub, um versetzte Teile und Stanzrückstände zu erkennen. Diese Ausrüstung schützt Werkzeuge in Just-in-time-Produktionsumgebungen, wo Unterbrechungen die Produktion und Lieferpläne beeinträchtigen können. Begutachtete Forschungsergebnisse berichteten, dass optimierte Servopressensysteme die Produktionsraten im Vergleich zu konventionellen mechanischen Pressen um 15–30 % verbessern können, während sie gleichzeitig die Teilequalität und die Werkzeugstandzeit verbessern. Der Markt für industrielle Pressen in den Vereinigten Staaten begünstigt daher Lieferanten, die vollständige Pressenzellen statt eigenständiger Ausrüstungen anbieten können.
Ersatz und Modernisierung des alternden installierten Pressenbestands
Viele mechanische Pressen, die in den 1980er und 1990er Jahren installiert wurden, sind nach verzögerten Ersatzentscheidungen noch in Betrieb. Der Markt für industrielle Pressen in den Vereinigten Staaten umfasst sowohl die Nachfrage nach neuen Ausrüstungen als auch Nachrüstarbeiten für diese Maschinen. Die privaten Festinvestitionen in den Vereinigten Staaten in Metallbearbeitungsmaschinen erreichten im Jahr 2025 37,4 Milliarden USD, obwohl diese breite Zahl Ausrüstungskategorien mit unterschiedlichem Ersatzbedarf abdeckt.[2] Nachrüstpakete können Servoantriebe, aktualisierte Steuerungen, Zustandsüberwachungssensoren und Sicherheitssysteme zu älteren Pressen hinzufügen. Nidec Minsters Anlagenerweiterung im Wert von 30 Millionen USD umfasste eine Pama Vertiram 3000 TT Bridge Mill zur Erhöhung der Kapazität für die Herstellung und Überholung großer Pressenkomponenten. Diese Investition unterstützt sowohl Neubauprojekte als auch Überholungsarbeiten, da die Ersatzzyklen voranschreiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Installations- und Integrationskosten | -0.7% | National | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften für Werkzeug- und Formenbau, Steuerungen und Wartung | -0.5% | National, mit der höchsten Exposition im Fertigungsgürtel des Mittleren Westens | Mittelfristig (2–4 Jahre) |
| Lange Ausrüstungsersatzzyklen | -0.3% | National | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Komponenten und verlängerte Lieferzeiten für kundenspezifische Pressen | -0.2% | National, mit höherer Exposition bei großen kundenspezifisch konfigurierten Pressenprojekten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Installations- und Integrationskosten
Große Pressenbeschaffungen erfordern Ausgaben, die über den Maschinenpreis selbst hinausgehen. Fundamentarbeiten, elektrische Aufrüstungen, Installationstechnik, Sicherheitssysteme und automatisierte Materialhandhabung erhöhen die Gesamtprojektkosten. Der Markt für industrielle Pressen in den Vereinigten Staaten kann daher bei kleineren Fertigungsbetrieben längere Genehmigungszyklen aufweisen. Die Arbeitsschutzbehörde OSHA schreibt regelmäßige Inspektionen mechanischer Kraftpressen vor, einschließlich wöchentlicher Tests von Kupplungs- und Bremsmechanismen, Einzelhubsicherungen und Einzelhubmechanismen.[3] Arbeitgeber, die Presence Sensing Device Initiation verwenden, müssen die Zertifizierung aufrechterhalten und eine jährliche Drittvalidierung durch eine von der OSHA anerkannte Organisation abschließen. Ab dem 15. Januar 2025 betrug die Höchststrafe für einen schwerwiegenden OSHA-Verstoß 16.550 USD pro Vorfall, während vorsätzliche oder wiederholte Verstöße bis zu 165.514 USD pro Vorfall erreichen konnten.
Mangel an Fachkräften für Werkzeug- und Formenbau, Steuerungen und Wartung
Fortschrittliche Pressenausrüstungen benötigen Arbeitskräfte, die sie bedienen, warten und integrieren können. Das Amt für Arbeitsstatistik prognostizierte einen Rückgang der Beschäftigung von Maschinisten und Werkzeug- und Formenbauern um 2 % zwischen 2024 und 2034, einschließlich eines Rückgangs der Beschäftigung von Werkzeug- und Formenbauern um 11 % von 55.200 auf 49.300 Stellen.[4] Dieselbe Quelle prognostizierte 34.200 jährliche Stellenangebote, die größtenteils durch Ersatz ausscheidender Arbeitnehmer bedingt sind. Die Beschäftigung in der Herstellung von Spezialwerkzeugen und -formen, Werkzeugsätzen, Vorrichtungen und Spannvorrichtungen sank im Jahr 2025 auf einen Index von 77,3, gegenüber 80,0 im Jahr 2024 und 83,6 im Jahr 2023. Engpässe können die Werkzeugqualifizierung, Wartung und Nutzung vernetzter Pressenfunktionen verlangsamen. Sie stärken auch das Argument für Automatisierung, aber begrenztes technisches Personal kann die Rendite dieser Investition verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Hydraulikpressen führen, während servo-mechanische Pressen expandieren
Hydraulikpressen hielten im Jahr 2025 einen Anteil von 33 % an der Marktgröße für industrielle Pressen in den Vereinigten Staaten. Ihre Position spiegelt eine kosteneffektive hohe Umformkraft für Tiefziehen, Pressformen, Schmieden und Richten wider, wo die Servo-Programmierbarkeit nicht immer einen Aufpreis rechtfertigt. Konventionelle mechanische Pressen bleiben wichtig für Hochgeschwindigkeitsplatinenschneiden und Folgeverbundwerkzeugarbeiten in Automobilkarosserie-Operationen. Pneumatikpressen dienen der Montage kleinerer Bauteile und Einpressarbeiten. Sonstige und Hybridsysteme umfassen servo-hydraulische Designs, die Servosteuerung mit hydraulischer Kraftdichte kombinieren.
Servo-mechanische Pressen sollen von 2026 bis 2031 mit einer CAGR von 8,05 % wachsen, der schnellsten Rate in dieser Kategorie. Ihre programmierbare Stößelbewegung hilft Herstellern, das Pressenverhalten für verschiedene Teilegeometrien und Materialien anzupassen. ANDRITZ entwickelte Feinschneidpressen für Feintool mit servo-gesteuerten Hydraulikpumpenantrieben, die die Energieeffizienz um einen zweistelligen Prozentsatz verbesserten und gleichzeitig die Hubzahl erhöhten. Energieverbrauch, Qualitätsanforderungen und flexible Produktionsbedürfnisse unterstützen die Servo-Einführung im gesamten Markt für industrielle Pressen in den Vereinigten Staaten.


Nach Presskraft/Kapazität: Mittelklassepressen decken breite Nachfrage ab, während Ultraschwersysteme EV-Programme bedienen
Der Bereich 101–500 Tonnen hielt im Jahr 2025 einen Marktanteil von 33,2 % am Markt für industrielle Pressen in den Vereinigten Staaten. Diese Kapazität unterstützt Automobilkarosserieteile, Elektrogehäuse, Haushaltsgerätebauteile und präzisionsgefertigte Teile. Pressen bis zu 100 Tonnen dienen Folgeverbundwerkzeug-, Hochgeschwindigkeitsstanz- und Kleinpräzisionsbauteil-Operationen. Die Kategorien 501–1.000 Tonnen und 1.001–2.000 Tonnen unterstützen strukturelle Automobilstanzteile, große Haushaltsgerätegehäuse und Industriemaschinenbauteile. Der Bereich zwischen mittelgroßen und schweren Ausrüstungen ermöglicht es Werken, die Presskraft an Teilegröße, Werkzeugdesign und Produktionsvolumen anzupassen.
Pressen über 2.000 Tonnen sollen von 2026 bis 2031 mit einer CAGR von 5,35 % wachsen. Elektrofahrzeugprojekte benötigen große Tandem- und Transferlinien, während großkapazitive Systeme auch komplexe Strukturteile unterstützen. AIDA-America lieferte im Jahr 2025 mechanische und Servo-Geradständerpressen mit 400–1.000 Tonnen für das Stanzen von HLK- und Elektrobauteilen, was zeigt, dass die Großformatnachfrage auch über Fahrzeuge hinausgeht. OSHA schreibt vor, dass Werkzeuge mit der Nenntonnagenangabe, dem Hub und den anwendbaren Gewichtsspezifikationen gekennzeichnet werden müssen. Diese Anforderungen fügen Qualifizierungsarbeit hinzu und können die Verkaufszyklen am oberen Ende des Marktes für industrielle Pressen in den Vereinigten Staaten verlängern.
Nach Anwendung/Prozess: Stanzen bildet die Basis, während Montage und Fügen am schnellsten wachsen
Stanzen, Platinenschneiden und Lochen entfielen im Jahr 2025 auf 32,3 % der Marktgröße für industrielle Pressen in den Vereinigten Staaten. Der Prozess unterstützt die Automobil-, Haushaltsgeräte- und allgemeine Fertigungsproduktion und macht ihn zur Kernanwendung für viele Pressenkäufer. Tiefziehen und Blechumformen bilden eine weitere wichtige Einnahmequelle in der Automobil-, Haushaltsgeräte- und HLK-Gehäusefertigung. Schmieden unterstützt Luft- und Raumfahrtstrukturen, Antriebsstrangkomponenten und schwere Industrieteile, mit Unterstützung durch Verteidigungsbeschaffung und Erholung der kommerziellen Luftfahrt. Pressformen, Richten und allgemeines Umformen dienen Polymerverbundstoff- und Strukturkorrekturanforderungen.
Montage, Einpressen und Fügen sollen von 2026 bis 2031 mit einer CAGR von 5,75 % wachsen. Die Montage von Batteriemodulen und das Fügen von Präzisionselektroanschlüssen unterstützen diese Rate, da die inländische Elektrofahrzeug- und Elektronikproduktion expandiert. Pulververdichtung bleibt eine kleinere, aber wichtige Anwendung für Spezialwerkstoffe. IperionX nahm im Jahr 2025 eine sechsachsige SACMI-Pulvermetallurgiepresse in Betrieb, um die Fertigung von Titanbauteilen in den Vereinigten Staaten auszubauen, mit einer Kapazität von 11 Millionen Titanbauteilen pro Jahr für Verteidigungs- und Luft- und Raumfahrtlieferketten. Diese Anwendungen erweitern das Spektrum der vom Markt für industrielle Pressen in den Vereinigten Staaten bedienten Anwendungen.
Nach Endverbrauchsbranche: Automobil und Transport führen, während Luft- und Raumfahrt sowie Verteidigung am schnellsten expandieren
Automobil und Transport hielten im Jahr 2025 einen Marktanteil von 37,8 % am Markt für industrielle Pressen in den Vereinigten Staaten. Der Sektor bleibt die Hauptnachfragequelle, da Hersteller ältere Verbrennungsmotor-Stanzlinien ersetzen und Ausrüstungen für Elektrofahrzeugprogramme qualifizieren. General Motors verpflichtete sich zu 4 Milliarden USD für Werke in den Vereinigten Staaten im Zeitraum 2025–2027. Honda verpflichtete sich im Jahr 2025 zu mehr als 1 Milliarde USD für Anlagen in Ohio, und Rivian begann mit dem Bau eines Elektrofahrzeugwerks in Georgia im Wert von 5 Milliarden USD, das durch ein Darlehen des Energieministeriums in Höhe von 6,57 Milliarden USD unterstützt wird. Diese Projekte bieten mehrjährige Beschaffungsmöglichkeiten für Pressenausrüstungen, Werkzeuge und unterstützende Systeme.
Luft- und Raumfahrt sowie Verteidigung sollen von 2026 bis 2031 mit einer CAGR von 6,05 % wachsen. Die Nachfrage wird durch Verteidigungsbeschaffung, Erholung der kommerziellen Flugzeugproduktion und neue Anlagen für die Präzisionsfertigung gestützt. Woodward baut eine Fertigungsanlage im Wert von fast 200 Millionen USD im Spartanburg County, South Carolina, für Flugzeug-Spoiler-Betätigungssysteme. Industriemaschinenbau, Elektro- und Elektronik sowie Energie- und Stromausrüstungen bilden eine zweite Gruppe von Nachfragequellen. Medizin- und Präzisionsfertigung benötigt mehrachsige Pressentechnologie, während Haushaltsgeräte, Bauwesen, Schwermaschinenbau und allgemeine Metallprodukte den Kundenstamm für den Markt für industrielle Pressen in den Vereinigten Staaten vervollständigen.
Geografische Analyse
Die Region North Central-East verzeichnete im Jahr 2025 Aufträge für Fertigungstechnologie in Höhe von 1.252,8 Millionen USD, ein Anstieg von 13,9 % gegenüber 2024. Der Markt für industrielle Pressen in den Vereinigten Staaten hat keine formalen subnationalen Segmente, obwohl Michigan, Ohio, Indiana und benachbarte Bundesstaaten der Großen Seen eine große Konzentration von Automobilerstausrüstern und Tier-1-Stanzoperationen aufweisen. Hondas Ohio-Programm und General Motors' Verpflichtung zur inländischen Fertigung unterstützen die Nachfrage nach Hochtonnagetransferpressen, Servozellen und Aftermarket-Dienstleistungen. Die Region verfügt über einen ausgereiften installierten Bestand, der Ersatz- und Nachrüstarbeiten erfordert. Nidec Minster und AIDA-America sind in Ohio ansässig und unterstützen die Ausrüstungsversorgung, den Service und die Überholungsaktivitäten.
Der Südosten ist ein schneller wachsendes Nachfragegebiet für Pressenausrüstungen, das expandierende Elektrofahrzeugproduktion mit Automobillieferketten und einer wachsenden Luft- und Raumfahrtfertigungsbasis kombiniert. Rivian begann mit der Entwicklung eines Elektrofahrzeugwerks im Wert von 5 Milliarden USD in Georgia, das eine mehrjährige Ausrüstungspipeline bietet. Woodward baut eine Präzisionsfertigungsanlage im Wert von fast 200 Millionen USD in South Carolina für Flugzeug-Spoiler-Betätigungssysteme. Die Aufträge für Fertigungstechnologie in der Region South Central wuchsen im Jahr 2025 um 49,2 % und zeigen das Ausmaß der Investitionen in der breiteren südlichen Produktionsbasis. Halbleiter-, Verteidigungselektronik- und Energieausrüstungsprojekte unterstützen die Nachfrage über die Automobilproduktion hinaus.
Der Westen verzeichnete im Jahr 2025 ein Wachstum der Aufträge für Fertigungstechnologie von 47,8 %. Investitionen in Halbleiter und fortschrittliche Elektronik in Kalifornien, Arizona und Texas unterstützen die Nachfrage nach Leadframe-Stanzausrüstungen, Substratfertigung und Verbinderelementen. Texas Instruments plant, mehr als 60 Milliarden USD in 7 Halbleiterfabriken in den Vereinigten Staaten zu investieren, während Amkor Technology im Jahr 2025 in Arizona mit dem Bau eines fortschrittlichen Verpackungs- und Testcampus im Wert von 7 Milliarden USD begann. Der Nordosten trägt durch Verteidigungskomponenten, Medizingerätefertigung und Präzisionsmaschinenbauproduktion bei, wo Hydraulik- und Servopressen spezialisierte Luft- und Raumfahrtumformung, Titanbauteilarbeiten und medizinische Implantatverdichtung bedienen.
Wettbewerbslandschaft
Der Markt für industrielle Pressen in den Vereinigten Staaten ist mäßig fragmentiert unter globalen Lieferanten, aber Hochtonnagenausrüstungen und Hochpräzisionsausrüstungen sind stärker konzentriert. Europäische Erstausrüster mit nordamerikanischen Betrieben führen bei Servosystemen und Großformat-Transferpressen, während japanische Hersteller bei Hochgeschwindigkeits-Präzisionsstanzen und Folgeverbundwerkzeuganwendungen stark sind. Inländische Lieferanten umfassen etablierte Hersteller kundenspezifischer Hydraulik- und Spezialpressen sowie kleinere Überholer und Nachrüstanbieter. Die Wettbewerbslandschaft trennt Lieferanten, die integrierte Umform- und Handhabungslösungen anbieten, von Lieferanten, die sich auf eigenständige Maschinen konzentrieren. ANDRITZ benannte Schuler im März 2025 offiziell in ANDRITZ Schuler um, was den Übergang von einem eigenständigen Pressenhersteller zu einem integrierten Anbieter von Umform- und Handhabungstechnologie widerspiegelte.
Kleine und mittelgroße Hersteller benötigen rekonfigurierbare Pressenlösungen, die weniger kosten als Großformatsysteme, während der installierte Bestand älterer mechanischer Pressen Nachrüstungen, Steuerungen, Sicherheitsaufrüstungen und Überholungsdienstleistungen benötigt. Elektrofahrzeugbatterien, Leistungselektronik und Halbleiterverpackung benötigen anwendungsspezifische Pressenzellen statt nur Standardausrüstungen. ANDRITZs Feinschneidkooperation mit Feintool produzierte HFA-Plus-Systeme mit servo-gesteuerten Hydraulikpumpenantrieben, höherer Hubzahl und zweistelligen Energieeffizienzverbesserungen. Nidec Minsters Maschinenbauinvestition in Höhe von 30 Millionen USD stärkt seine Fähigkeit, Erstausrüstungsherstellung und Überholungsarbeiten zu bedienen. Diese Schritte zeigen, warum Aftermarket-Fähigkeit, digitale Steuerungen und Anwendungstechnik wichtig sind, wenn Ausrüstungsersatzzyklen über 20 Jahre hinausgehen.
Nidec Drive Technology eröffnete im April 2025 eine Pressenmaschinen-Montagefabrik in Ritto, Shiga, und verdoppelte die jährliche Produktionskapazität von 60 auf 120 Einheiten, während die größte verfügbare Maschinengröße von 150 Tonnen auf 330 Tonnen erhöht wurde. Diese Expansion stärkt die Produktionsbasis für Hochgeschwindigkeits-Präzisionspressen. Der Wettbewerb im Markt für industrielle Pressen in den Vereinigten Staaten basiert zunehmend auf Ausrüstungsleistung, Integration, Lebenszyklusunterstützung und der Fähigkeit, komplexe Linienprojekte zu managen.
Marktführer in der Branche der industriellen Pressen in den Vereinigten Staaten
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
AMADA PRESS SYSTEM CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Nidec Minster brachte die MMC Titan Ständerpressenserie auf den Markt, mit einer Kapazität von 35–315 Tonnen, Mitsubishi Automatisierungssteuerung, Umlaufölschmierung, programmierbarem Endschalter, Werkzeugschutz und Jobspeicher für bis zu 30 Anwendungen, wobei viele Einheiten sofort lieferbar sind.
- September 2025: ANDRITZ Schuler präsentierte an seinem Standort in Erfurt einen neu entwickelten Ringwalzer, der Ringe mit einem Durchmesser von bis zu 2.000 mm und einer Höhe von 400 mm herstellen kann. Die vollständige Produktionslinie integriert eine 10.000-Tonnen-Presse, Schmiederoboter, Lasermesseinheiten und Metris Track and Trace, wobei die Kundeninbetriebnahme in Kasachstan für Frühjahr 2026 geplant ist.
- April 2025: ANDRITZ Schuler stellte die Laser Blanking Line 1.18 DFT vor, die Stahl, Aluminium und Edelstahl verarbeiten kann, einschließlich hochfestem Stahl über 1.000 MPa, direkt vom Coil bei der Hälfte des Platzbedarfs konventioneller Schneidlinien. Die Linie beseitigt die Notwendigkeit von Bodengrubenausschachtungen und reduziert Prozessschritte.
- April 2025: Nidec Drive Technology eröffnete seine neue Pressenmaschinen-Montagefabrik in Ritto, Shiga, Japan, und verdoppelte die jährliche Pressenproduktionskapazität von 60 auf 120 Einheiten und erweiterte sein größtes Maschinenangebot von 150 Tonnen auf 330 Tonnen, mit direkten Versorgungsimplikationen für die Nachfrage in den Vereinigten Staaten.


Berichtsumfang für den Markt für industrielle Pressen in den Vereinigten Staaten
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulikpressen |
| Pneumatikpressen |
| Sonstige und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Platinenschneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden |
| Richten und allgemeines Umformen |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und -ausrüstung |
| Elektro- und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bauwesen und Schwermaschinenbau |
| Energie- und Stromausrüstung |
| Metallprodukte und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatikpressen | |
| Sonstige und Hybridpressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Platinenschneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden | |
| Richten und allgemeines Umformen | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinenbau und -ausrüstung | |
| Elektro- und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bauwesen und Schwermaschinenbau | |
| Energie- und Stromausrüstung | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin- und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Nachfrage nach industriellen Pressen in den Vereinigten Staaten?
Der geschätzte Wert für 2026 beträgt 2,62 Milliarden USD, und die Prognose erreicht bis 2031 3,25 Milliarden USD bei einer CAGR von 4,40 %.
Welche Pressentechnologie führt die Nachfrage in den Vereinigten Staaten an?
Hydraulikpressen führten im Jahr 2025 mit einem Anteil von 33 %, da sie hohe Umformkraft für Tiefziehen, Pressformen, Schmieden und Richten bieten.
Welche Pressentechnologie wächst am schnellsten?
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 8,05 % wachsen, da sie programmierbare Stößelbewegung, Flexibilität und Energieeffizienzvorteile bieten.
Welcher Endverbrauchssektor kauft die meisten industriellen Pressen?
Automobil und Transport hielten im Jahr 2025 einen Anteil von 37,8 %, unterstützt durch Elektrofahrzeugprogramme und den Ersatz älterer Stanzlinien.
Warum gewinnen größere Pressensysteme an Nachfrage?
Warum gewinnen größere Pressensysteme an Nachfrage? Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 5,35 % wachsen, da Elektrofahrzeugprojekte große Tandem- und Transferpressenlinien benötigen.
Was begrenzt Investitionen in Pressenausrüstungen?
Hohe Installations- und Integrationskosten, Anforderungen an die Sicherheitskonformität, lange Ersatzzyklen und Mangel an Werkzeug- und Formenbau- sowie Wartungsfachkräften können Investitionsentscheidungen verzögern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
