
ドイツ産業用プレス機械市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
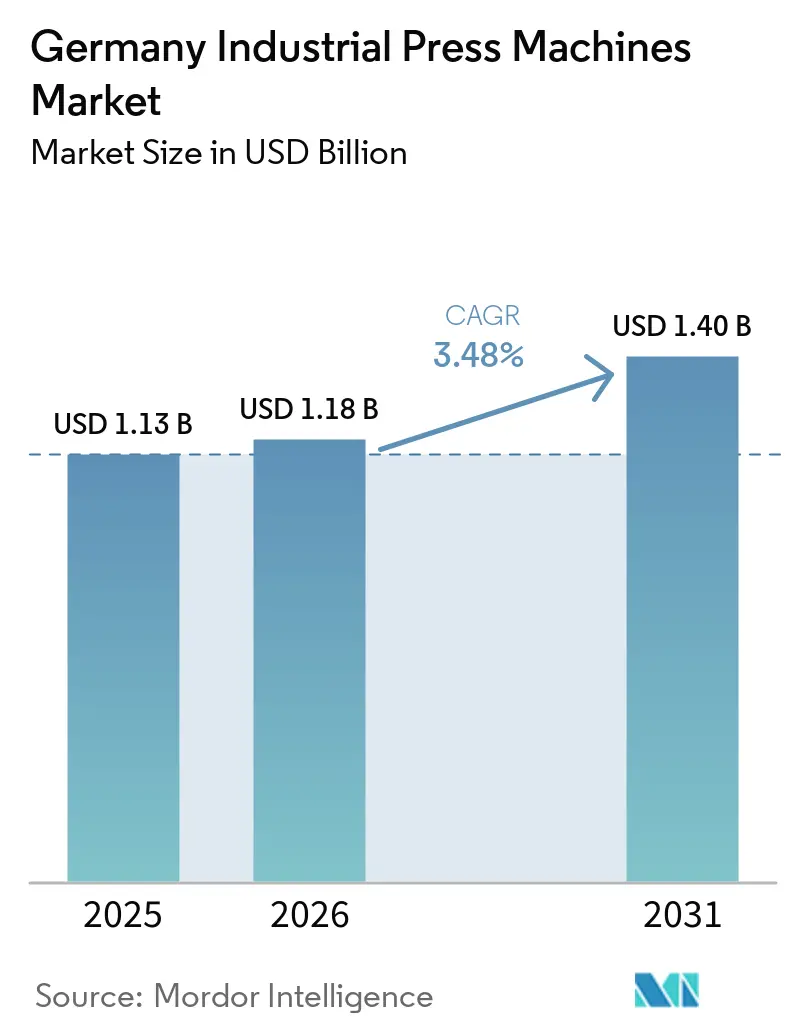
| 基準年の市場規模 (2025) | 1.13 十億米ドル |
| 市場規模 (2026) | 1.18 十億米ドル |
| 市場規模 (2031) | 1.40 十億米ドル |
| 成長率 (2026 - 2031) | 3.48 % |
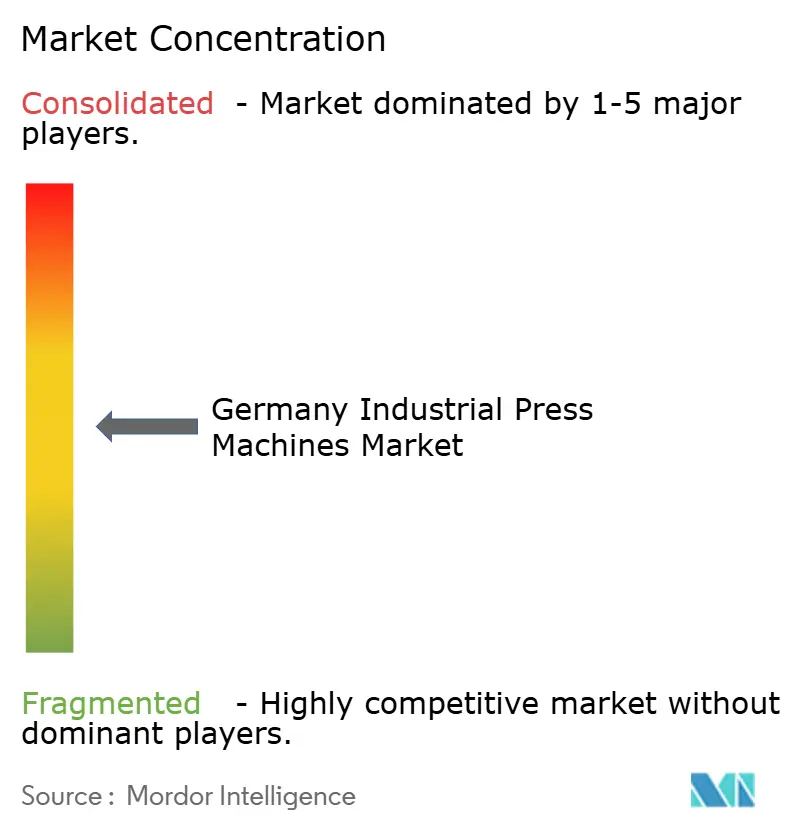
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ産業用プレス機械市場分析
ドイツ産業用プレス機械市場規模は、2025年の1.13 ビリオン 米ドルから2026年には1.18 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 3.48%で成長して2031年までに1.40 ビリオン 米ドルに達する見込みです。
ドイツ産業用プレス機械市場は、メーカーが老朽化した油圧・機械式設備を更新する設備更新投資によって形成されています。旧型プレスの大規模な設置基盤が近代化への継続的な需要を生み出しており、特にレガシー制御装置、ドライブ、油圧システムの維持が困難または高コストになっている分野でその傾向が顕著です。バッテリー電気自動車の生産は、制御されたモーションでアルミニウム車体構造、バッテリーハウジング、モーターラミネーションを成形できる設備への需要を高めています。軽量化と厳格な寸法要件も、サーボ駆動プレス、精密成形、自動化マテリアルハンドリングシステムへの関心を高めています。防衛調達、医療技術生産、エネルギーインフラは、従来の自動車プログラムを超えた需要を支えています。ドイツの機械、電気機器、再生可能エネルギー、産業部品製造基盤は、打ち抜き、成形、プレス、精密組立設備に追加的な用途を提供しています。生産者はプレス能力だけでなく、サーボ制御、接続型モニタリング、サービス能力を通じて競争しています。予知保全、遠隔診断、エネルギーモニタリング、工場自動化との統合は、メーカーが設備稼働率の向上と計画外ダウンタイムの削減を追求する中で重要な差別化要因となっています。ドイツ産業用プレス機械市場は、国内投資の慎重化、低コスト輸入品、購入タミングに影響を与える新たなコンプライアンス要件にも直面しています。高いエネルギーコストと人件費は省エネ設備の導入根拠を強化する一方、高い資金調達コストと不確実な産業受注は、中小メーカーが完全な設備更新よりも既存プレスの稼働寿命を延長する方向に向かわせる可能性があります。
主要レポートのポイント
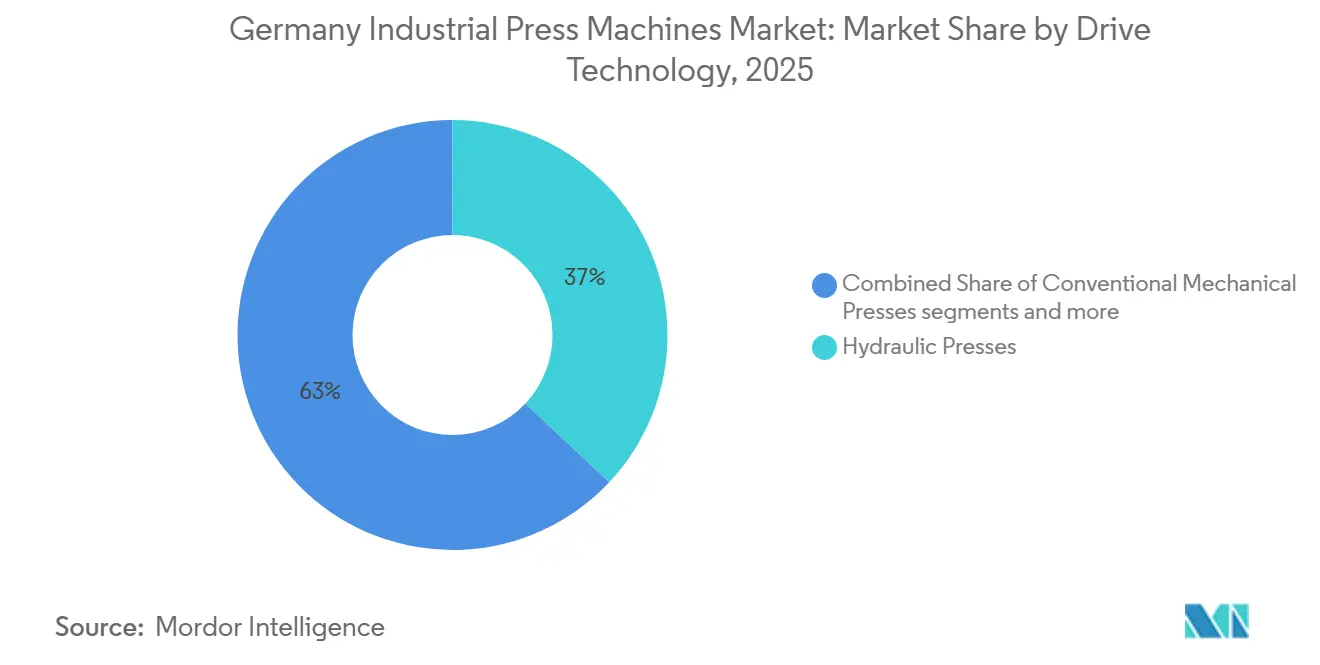
- 駆動・作動技術別では、油圧プレスが2025年のドイツ産業用プレス機械市場シェアの37%を占め、サーボ機械式プレスは2031年にかけてCAGR 8.2%で成長すると予測されています。
- プレス力別では、101~500トン区分が2025年のドイツ産業用プレス機械市場シェアの30.2%を占め、2,000トン超のプレスは2031年にかけてCAGR 6.8%で成長すると予測されています。
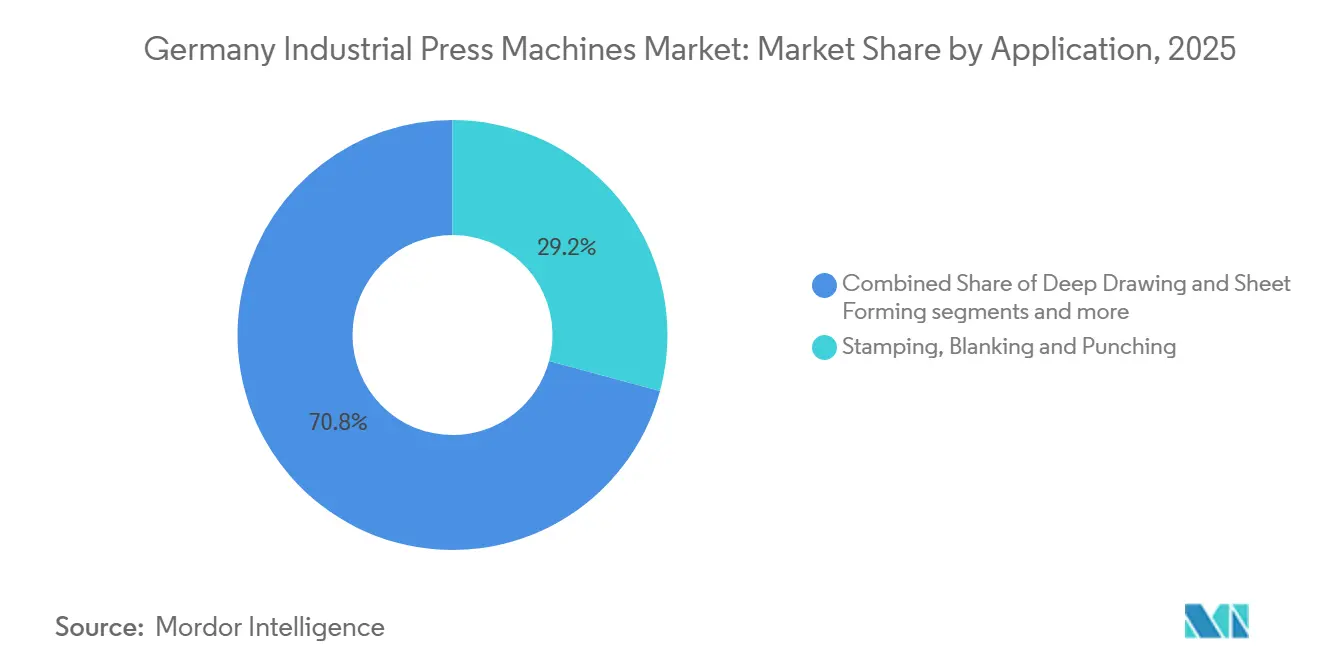
- 用途・プロセス別では、打ち抜き・ブランキング・パンチングが2025年のドイツ産業用プレス機械市場規模の29.2%を占め、組立・圧入・接合は2031年にかけてCAGR 7.2%で成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年のドイツ産業用プレス機械市場規模の44.3%を占め、医療・精密製造は2031年にかけてCAGR 8%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の電動化と軽量部品生産 | +1.4% | バーデン=ヴュルテンベルク州、バイエルン州、ニーダーザクセン州の自動車クラスターに最も高い集中度を持つ全国規模 | 中期(2~4年) |
| 老朽化したドイツ生産設備の近代化 | +1.1% | ノルトライン=ヴェストファーレン州の重工業地域とバイエルン州の中小企業クラスターで活発な活動が見られる全国規模 | 短期(2年以内) |
| 航空宇宙・防衛・医療技術・電子機器製造の拡大 | +0.7% | バイエルン州とベルリン=ブランデンブルク州の防衛需要、バイエルン州とバーデン=ヴュルテンベルク州の医療技術、ハンブルクとバイエルン州の航空宇宙を含む全国規模 | 中期(2~4年) |
| 省エネ型サーボ油圧・電動プレスへの需要 | +0.5% | 欧州連合の機械・エコデザイン要件の影響を受ける全国規模 | 短期(2年以内) |
| 既存プレスラインと設置済み設備のレトロフィット需要 | +0.3% | ノルトライン=ヴェストファーレン州とザールラント州にレガシーサイトが多く存在する全国規模 | 短期(2年以内) |
| 国内製造とサプライヤーの地域化 | +0.2% | バイエルン州、バーデン=ヴュルテンベルク州、ノルトライン=ヴェストファーレン州の機械産業地域を中心とする全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と軽量部品生産
ドイツ産業用プレス機械市場は、バッテリー電気自動車プラットフォームが異なる成形・組立プロセスを必要とするにつれて変化しています。アルミニウム集約型車体構造、円筒形バッテリーハウジング、モーターラミネーションには、プログラム可能なラム動作とクローズドループ位置制御が必要です。サーボ油圧・サーボ機械式設備は、固定速度の従来型システムよりもこれらの要件を効果的に満たすことができます。薄ゲージの高強度アルミニウムは、固定ラム速度で成形するとダイ摩耗が増加する可能性があります。制御されたーボモーションは、工具摩耗を抑えながら部品品質を維持することができます。Schuler Incは2026年1月、ドイツ南部で1.5ギガワットのバッテリーセル大量フォーメーションラインを稼働させ、50,000以上のフォーメーションチャンネルと毎秒200万以上のデータポイントを収集するトラック&トレースシステムを導入しました。
老朽化したドイツ生産設備の近代化
ドイツ産業用プレス機械市場は、老朽化した油圧・従来型機械式プレスの更新需要から恩恵を受けています。設置済み機械の多くは、エネルギー性能、接続型運用、文書化されたプロセス制御に関する現在の要件を満たしていません。欧州投資銀行は、2025年にドイツ企業の投資予算の約3分の2が更新・刷新に充てられたことを明らかにしました。[1] このパターンは、新工場建設が抑制されている場合でも、ブラウンフィールドの近代化を支援します。旧型プレスは、サーボ制御ドライブ、デジタルツイン接続、予知保全センサーによる経済的なアップグレードが常に可能とは限りません。そのため、更新の意思決定は、OEMの品質・トレーサビリティ要件を満たす設備への移行と設備能力の刷新を組み合わせる場合があります。
航空宇宙・防衛・医療技術・電子機器製造の拡大
防衛調達は、装甲車両、砲兵部品、航空宇宙構造物に使用される重量成形設備への需要を生み出しています。ドイツは2025年に73件の主要連邦軍プロジェクトに330 ビリオン 米ドル(370 ビリオン 米ドル相当)超を投じ、2025年7月の閣議提案では防衛調達の加速規定が2035年まで延長されました。[2] これらのプログラムは、重量部品向けの鍛造・大型打ち抜き能力を必要とします。医療技術は、較正された力と文書化されたプロセス記録を提供する精密プレスへの需要を加えています。SPECTARISは2025年のドイツ医療技術売上高を426 ビリオン 米ドル(481 ビリオン 米ドル相当)と予測しており、輸出活動が同セクターの生産基盤を支えています。ドイツ産業用プレス機械市場は、その結果、高量産よりも一貫性とトレーサビリティが重視される用途に対応しています。
省エネ型サーボ油圧・電動プレスへの需要
エネルギー使用はドイツのメーカーにとって設備選定の中心的な課題となっています。サーボ油圧・電動システムは、成形サイクルの制御を改善しながらエネルギー消費を削減できます。ANDRITZ Schulerは2026年1月にHFA plus+ファインブランキングプレスシリーズを発表し、エネルギー効率の二桁台パーセント改善と毎分最大85ストロークの生産能力を報告しました。欧州連合機械規則2023/1230は2027年1月20日から適用され、ジタル文書化、機能安全、サイバーセキュリティに関する要件が追加されます。[3] その日付以前に設備を更新するメーカーは、エネルギーアップグレードとコンプライアンス準備を組み合わせることができます。このタイミングにより、ドイツ産業用プレス機械市場には2020年代後半にかけて明確な近代化の機会が生まれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内設備投資の低迷と自動車サイクルへの露出 | -0.5% | ノルトライン=ヴェストファーレン州とザールラント州の自動車サプライヤークラスターでより大きな影響を受ける全国規模 | 中期(2~4年) |
| 高い購入・設置・工具コスト | -0.4% | 中小企業の購入者により大きな負担を与える全国規模 | 短期(2年以内) |
| 低コストアジア系機械メーカーとの競争 | -0.3% | ドイツメーカーの輸出市場への影響を含む全国規模 | 長期(4年以上) |
| 熟練サービス労働力不足とコンプライアンスの複雑化 | -0.2% | 特にバイエルン州とバーデン=ヴュルテンベルク州の機械産業地区における全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内設備投資の低迷と自動車サイクルへの露出
設備投資の低迷は、ドイツ産業用プレス機械市場が国内設備拡張に依存する能力を制限しています。ドイツの純投資は2025年に国内総生産の-0.23%に低下し、経済全体で投資が減価償却を上回らなかったことを示しています。設備投資は2025年に2.5%減少し、メーカーは新規能力投資に慎重な姿勢を維持しました。VDMAは、国内機械受注が通年で1%減少したと報告しましたが、2025年第4四半期の総受注は3%増加しました。自動車メーカーは、内燃機関車両ラインの継続的な運用と新型電気自動車プラットフォームへの支出のバランスを取る必要があります。これにより、大型プレス受注のタイミングに不確実性が生じています。
高い購入・設置・工具コスト
中・大型プレスは、工具、設置、試運転を含む前に相当な投資を必要とします。このコストは、ドイツの中小メーカーにとって特に重要です。欧州投資銀行は、2025年にドイツ企業の約10社中9社が高エネルギー価格を重大な投資障壁として挙げたことを明らかにしました。コンプライアンス準備は、設備購入にエンジニアリングおよび文書化コストを追加する可能性があります。ドイツの機械規則施行法は、欧州規則の完全適用日に先立ち、2025年12月に施行されました。これらのコストは、生産性向上とエネルギー性能改善が新機械の技術的根拠を支持する場合でも、更新プロジェクトを遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:サーボプラットフォームが台頭する一方、油圧は中核用途を維持
油圧プレスは2025年のドイツ産業用プレス機械市場シェアの37%を占め、主要な駆動技術となっています。その地位は、深絞り、大型パネル成形、重量鍛造における高力密度と可変圧力制御を反映しています。これらの用途は、同等の設備コストで他のシステムが提供することが難しいレベルの制御された力を必要とします。従来型機械式プレスは、繰り返し可能なジオメトリを持つ高量産作業において引き続き重要です。消費財生産、小型自動車打ち抜き、電気部品に対応しています。空気圧プレスは、組立、圧入、コネクタ挿入などの軽作業に対応します。ハイブリッドシステムやその他の形式は、粉末成形や複合材成形などの特殊な作業に対応します。この幅広い用途が、ドイツ産業用プレス機械市場において油圧プレスが重要な役割を維持することを支えています。
サーボ機械式プレスは2026年から2031年にかけてCAGR 8.2%を記録すると予測されており、駆動技術の中で最も高い成長率となっています。プログラム可能なラム動作は、バッテリートレイ成形、モーターラミネーション打ち抜き、高精度医療部品生産を支援します。リアルタイム力モニタリングも、文書化された品質管理を必要とする用途を支援します。ANDRITZ SchulのHFA plus+シリーズは、サーボ制御油圧ポンプドライブと接続型プロセスモニタリングを組み合わせています。このようなシステムはエネルギー使用を削減しながらストローク率を向上させることができます。プログラム可能なモーションはダイ摩耗とスクラップを削減し、ライフサイクルコストを低下させます。この利点は、メーカーが熟練したプレス設定技術者の不足に直面する中で重要です。ドイツ産業用プレス機械産業は、高力油圧設備の必要性を排除することなく、繰り返し可能な生産を簡素化するシステムへとシフトしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
プレス力・能力別:中間能力が幅広い需要に対応し、超大型トン数がより速く拡大
101~500トン区分は2025年のドイツ産業用プレス機械市場シェアの30.2%を占めました。この能力範囲は、自動車ボディパネル、トランスミッション部品、ブラケット、電気エンクロージャー、精密鍛造品に対応します。ドイツ製造業の多くの生産環境に適しているため、設置基盤が広くなっています。購入者はまた、高混合生産における段取り替えコストを削減できる成熟した工具基盤の恩恵を受けています。100トン以下のカテゴリーは、軽量打ち抜き、電子機器、医療機器組立に対応します。501~1,000トンおよび1,001~2,000トンの範囲は、車両構造部品、重機フレーム、特殊鍛造作業を支援します。これらの各範囲は、異なる材料と部品設計に対して制御された力プロファイルを必要とします。101~500トンカテゴリーは、ドイツ産業用プレス機械市場の中心的な量区分であり続けています。
2,000トン超のプレスは2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。防衛鍛造、航空宇宙構造フレーム、エネルギーインフラ部品がこれらの機械への需要を牽引しています。能力要件は、高力用途での実績ある信頼性と精度を持つサプライヤーを優遇します。ドイツの2025年防衛承認は、装甲車両と砲兵生産の需要環境を支援します。ANDRITZ Schulerは、従来型プレスと同等の力で電力需要を最大40%削減できる運動エネルギー回収システムを備えた6,500トンGLK鍛造プレスを納入しました。超大型トン数設備は、高い技術要件とエネルギー管理の必要性を組み合わせています。これによ、ユニット量が限られているにもかかわらず、このセグメントはドイツ産業用プレス機械市場にとって重要です。また、プレスとともにエンジニアリングおよびライフサイクルサービスを提供できるサプライヤーを支援します。
用途・プロセス別:打ち抜きが現在の需要をリードし、組立・接合が加速
打ち抜き・ブランキング・パンチングは2025年のドイツ産業用プレス機械市場規模の29.2%を占めました。これらのプロセスは、車両ボディ構造、電気部品、コネクタハウジング、家電製品生産に不可欠であり続けています。ドイツの自動車生産は、内燃機関車両と電気自動車の両ラインにわたってボディインホワイト打ち抜き量を支え続けています。深絞りとシート成形は、アルミニウムクロージャー、ドアパネル、バッテリーエンクロージャー構造、フロアパン部品に対応します。鍛造と粉末成形は、エネルギー、航空宇宙、性能重視の産業用途に対応します。圧縮成形は、軽量構造に使用される複合材・ポリマー部品に引き続き関連しています。プロセスの多様性により、サプライヤーは幅広い材料と生産要件に対応できます。打ち抜きはドイツ産業用プレス機械市場において最も広い用途基盤であり続けています。
組立・圧入・接合は2026年から2031年にかけてCAGR 7.2%で成長すると予測されています。バッテリーモジュール統合、バスバー圧入、ロータシャフト接合には、従来型設備が常に一貫して提供できるとは限らない制御された力ランプが必要です。医療機器のサブ組立も、精細な力制御と繰り返し可能な記録を必要とします。TRUMPFはEuroBLECH 2026で新型TruPunch 5000を発表し、厚さ8mmまでのシートメタル処理、毎分1,600ストローク、AI支援ソーティング、遠隔操作機能を備えています。統合された打ち抜き、接合、検査セルは、生産ラインにおける個別機械の数を削減できます。また、販売される設備の価値を高めることもできます。この組み合わせは、ユニット需要の成長が遅い場合でも、ドイツ産業用プレス機械市場における価値成長を支援します。また、デジタルプロセス調整を購入者にとってより重要にします。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車が最大の購入者であり続ける一方、医療・精密製造が最速で成長
自動車・輸送は2025年のドイツ産業用プレス機械市場規模の44.3%を占めました。電気自動車へのシフトに伴う不確実性にもかかわらず、同セクターは設備需要の最大の源泉であり続けています。ドイツのOEMは2025年を通じて内燃機関車両と電気自動車のラインを並行して運用しました。これにより、既存のボディパネルプレスへの需要を維持しながら、新型サーボプラットフォームへの投資を支援しました。航空宇宙・防衛、産業機械、電気・電子は、101~2,000トン範囲の特殊プレスによって対応されています。家電、建設、エネルギー、金属加工は、より広いミッテルシュタント製造基盤からの更新需要を加えています。こらのエンドユーザーは多様な調達サイクルを維持しています。それでも、自動車はドイツ産業用プレス機械市場の基盤であり続けています。
医療・精密製造は2031年にかけてCAGR 8%で拡大すると予測されています。このセグメントは、ドイツの医療技術生産基盤と精密成形に対するより厳格な要件によって支えられています。医療機器メーカーは、較正されたプレス力、認定されたプロセス記録、バッチレベルのトレーサビリティを必要とします。これらのニーズは、101~500トン範囲のデジタル接続設備を優遇します。このセグメントはまた、特に精密圧入と制御された接合において、電気自動車生産と技術要件を共有しています。バッテリーモジュール接続の経験を持つサプライヤーは、同様の力制御システムをインプラントハウジング組立に適用できます。この重複により、ドイツ産業用プレス機械産業の対応可能な用途基盤が広がります。また、従来の車両ボディパネル投資への依存を低減します。
地理的分析
ドイツはバーデン=ヴュルテンベルク州、バイエルン州、ノルトライン=ヴェストファーレン州の製造クラスターに支えられ、産業用プレス機械においてヨーロッパ最大の国内市場です。バーデン=ヴュルテンベルク州は、ゲッピンゲンのANDRITZ Schuler、ディッツィンゲンのTRUMPF、シュトゥットガルトの自動車サプライヤーエコシステムの拠点です。この地域は高付加価値のサーボ機械式・ファインブランキング用途を支援しています。バイエルン州は、BMWとMANの車両活動に加え、大規模な医療技術クラスターと航空宇宙生産を組み合わせています。ノルトライン=ヴェストファーレン州は、鉄鋼、エネルギー、重機製造からの重量鍛造・油圧プレス需要を支援しています。これらの地域的強みが、ドイツ産業用プレス機械市場全体で異なる機械仕様への需要を生み出しています。
ドイツの機械工学は、国内投資が低迷している場合でも輸出需要に対応しています。VDMAは、2025年にユーロ圏パートナーからの受注が7%増加したと報告しました。この受注フローは、ドイツのプレスメーカーの施設における生産を支援します。ドイツは、中国の輸出業者や、アジアから汎用設備を調達する東欧の製造拠点からの価格圧力に直面しています。ドイツのメーカーは、用途エンジニアリング、サービス、高仕様成形システムにおいて優位性を維持しています。ドイツ産業用プレス機械市場は、したがって、汎用更新カテゴリーよりも要求の高い用途においてより強固な地位を持っています。この差異が、製造投資の地域分布に影響を与えています。
防衛・インフラ支出は、バイエルン州とノルトライン=ヴェストファーレン州の需要をさらに支援しています。ドイツ政府は、防衛、航空宇宙、エネルギー関連生産の能力拡大を支援する5,000 ビリオン 米ドル規模のインフラ・防衛特別基金を設立しました。これらのプログラムは、装甲車両製造、航空宇宙構造生産、エネルギーインフラ部品を支援すると期待されています。バイエルン州の航空宇宙・電子機器基盤はこの支出から恩恵を受けることができます。ノルトライン=ヴェストファーレン州の重量鍛造・鉄鋼加工基盤も恩恵を受けることができます。需要効果は、中・大型油圧・鍛造設備を優遇すると予想されます。これにより、選択された地域は2031年にかけてドイツ産業用プレス機械市場内でより強い成長見通しを持つことになります。
競合状況
ドイツ産業用プレス機械市場は中程度の市場集中度を示しています。Schuler Inc.は、打ち抜き、ファインブランキング、鍛造、トランスファープレス、バッテリー生産技術にわたる幅広い製品を提供しています。2026年1月のバッテリーセルフォーメーションラインの稼働により、電気自動車バッテリー生産における役割が拡大しました。同社はまた、Metrisモニタリングシステムを使用して設備とデジタルサービスを連携させています。TRUMPFはパンチングとレーザー統合成形で競争しています。TruPunch 5000の発売により、接続型工場製品にAI支援ソーティングと遠隔操作機能が追加されました。SMS groupは重量冶金成形において引き続き重要です。2026年1月に中村鉄工所向けの12.5MN高速自由鍛造プレスの最終受入を受領し、チタン、インコネル、銅合金向けに設計されました。
特殊メーカーのグループが、より狭い用途要件に対応しています。LASCO、Hatebur、Maschinenfabrik Lauffer、Grabener、Fritz Mueller Pressen GmbHは、用途エンジニアリングと地域サービスを通じて競争しています。顧客が工具知識、迅速な段取り替え、密接なサポートを必要とする場合に、その地位が最も強くなります。大手サプライヤーはますますハードウェアと予知保全、デジタルツインシミュレーション、サービス契約を組み合わせています。このアプローチは設備購入者の切り替えコストを高め、継続的なサービス収益を生み出します。プラットフォームの幅広さと技術的専門性の両方が、ドイツ産業用プレス機械市場を定義しています。強固な設置基盤を持つメーカーは、接続型サービスを使用して初回販売後も顧客関係を維持できます。
2015年以前の油圧プレスのサービス、中小メーカー向けモジュール式サーボセル、バッテリー部品成形ラインに機会が残っています。システムインテグレーターはまた、プレスハードウェアとロボットトランスファー、コイル送り、マシンビジョン検査、製造実行接続を組み合わせることができます。機械規則のサイバーセキュリティ要件は2027年1月から適用され、これらの要件に対応して設計された新しい制御システムを優遇します。低コストの中国サプライヤーは、特に価格が主な購入基準となる軽量更新セグメントに参入しています。認定サービスと用途エンジニアリングを必要とする要求の高い成形プロセスでは、その地位は依然として弱いです。ドイツ産業用プレス機械市場は、エントリーレベル設備よりも高仕様用途においてより防御可能な地位を維持しています。
ドイツ産業用プレス機械産業リーダー
-
Schuler Inc
-
Trumpf SE + Co. KG
-
SMS group GmbH
-
Siempelkamp Maschinen- und Anlagenbau GmbH
-
LASCO Umformtechnik GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:TRUMPF SE + Co. KG は、ハノーバーで開催されたEuroBLECH 2026において新世代TruPunch 5000を発表しました。22トリックトンのパンチング力、毎分1,600ストローク、厚さ8mmまでのシートメタル処理能力を備えています。
- 2026年1月:Schuler Inc.はHFA plus+ファインブランキングプレスシリーズを製品ポートフォリオに追加し、以前Feintool AGを通じて提供していたターンキーファインブランキングシステムの総合元請け責任を引き受けました。プレス力は3,200~15,500kNで、毎分最大85ストロークの生産能力を持ちます。サーボ制御油圧ポンプドライブは、従来型油圧システムと比較してストローク率を向上させながら、二桁台パーセントのエネルギー効率改善を実現します。インダストリー4.0制御インターフェースと統合プロセスモニタリングが標準装備されています。
- 2026年1月:SMS groupは、日本の愛知県にある中村鉄工所から、チタン、インコネル、銅合金向けに毎分205ストロークが可能な超高速12.5MN自由鍛造プレスの最終受入証明書を受領しました。このプレスはSMS油圧コンパクトドライブ技術を採用し、設置面積を50%削減、200以上の材料をカバーするForgeBaseパススケジュールソフトウェア、SMS-Metricsを通じたデジタルサービスとしてのソフトウェアパッケージを提供し、SMS groupがハードウェア契約にデジタル収益ストリームを組み込む戦略を示しています。
ドイツ産業用プレス機械市場レポートの範囲
ドイツ産業用プレス機械市場は、駆動技術別(従来型機械式プレス、油圧プレス、空気圧プレス、その他)、プレス力別(100トン以下、101~500トン、501~1,000トン、その他)、用途別(鍛造、粉末成形、その他)、最終用途産業別(航空宇宙・防衛、電気・電子、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空気圧プレス |
| その他・ハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 打ち抜き・ブランキング・パンチング |
| 深絞り・シート成形 |
| 鍛造 |
| 矯正・一般成形 |
| 圧縮成形 |
| 粉末成形 |
| 組立・圧入・接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・消費財 |
| 建設・重機 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空気圧プレス | |
| その他・ハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | 打ち抜き・ブランキング・パンチング |
| 深絞り・シート成形 | |
| 鍛造 | |
| 矯正・一般成形 | |
| 圧縮成形 | |
| 粉末成形 | |
| 組立・圧入・接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・消費財 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
2031年までのドイツ産業用プレス機械市場の予測は?
市場は2026年から3.48%のCAGRで成長し、2031年までに1.13 ビリオン 米ドルに達すると予測されています。この予測は、プログラム可能で省エネな成形システム、統合生産セル、特殊な現代製造設備への需要を反映しています。
ドイツで最も速く成長している駆動技術は何ですか?
サーボ機械式プレスは、プログラム可能なモーション、エネルギー効率、リアルタイム力モニタリングを支援するため、2031年にかけてCAGR 8.2%で成長すると予測されています。
ドイツで最大のシェアを持つプレス力範囲はどれですか?
101~500トン範囲は2025年に30.2%のシェアを占め、自動車、電気、精密鍛造、エンクロージャー用途に対応しているためです。
自動車メーカーはなぜ新しいプレス設備を必要としているのですか?
電気自動車プラットフォームは、アルミニウム車体部品、バッテリーハウジング、モーターラミネーション、バッテリーモジュール部品の制御された成形・接合を必要とします。
プレス設備で最も速く成長すると予想される最終用途セクターはどれですか?
医療・精密製造は、トレーサビリティと制御された力の要件に支えられ、2031年にかけてCAGR 8%で成長すると予測されています。
EU機械規則はプレス購入者にどのような影響を与えますか?
規則は2027年1月20日から適用され、安全性、サイバーセキュリティ、デジタル文書化に関する要件を引き上げ、近代化の意思決定を前倒しにする可能性があります。