
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.40 % |
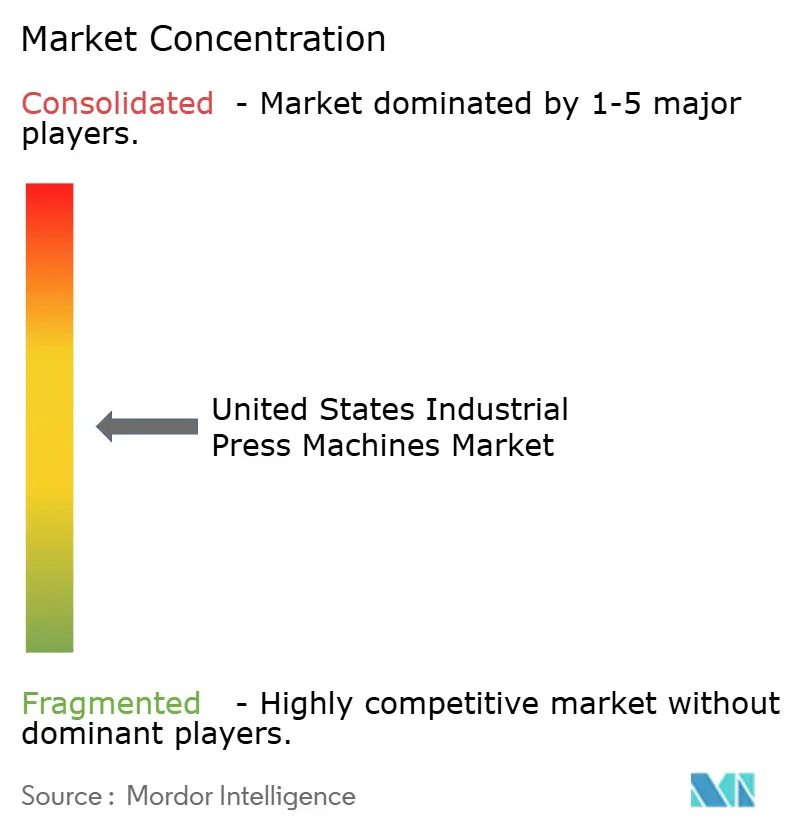
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Prensa Industrial dos Estados Unidos por Mordor Intelligence
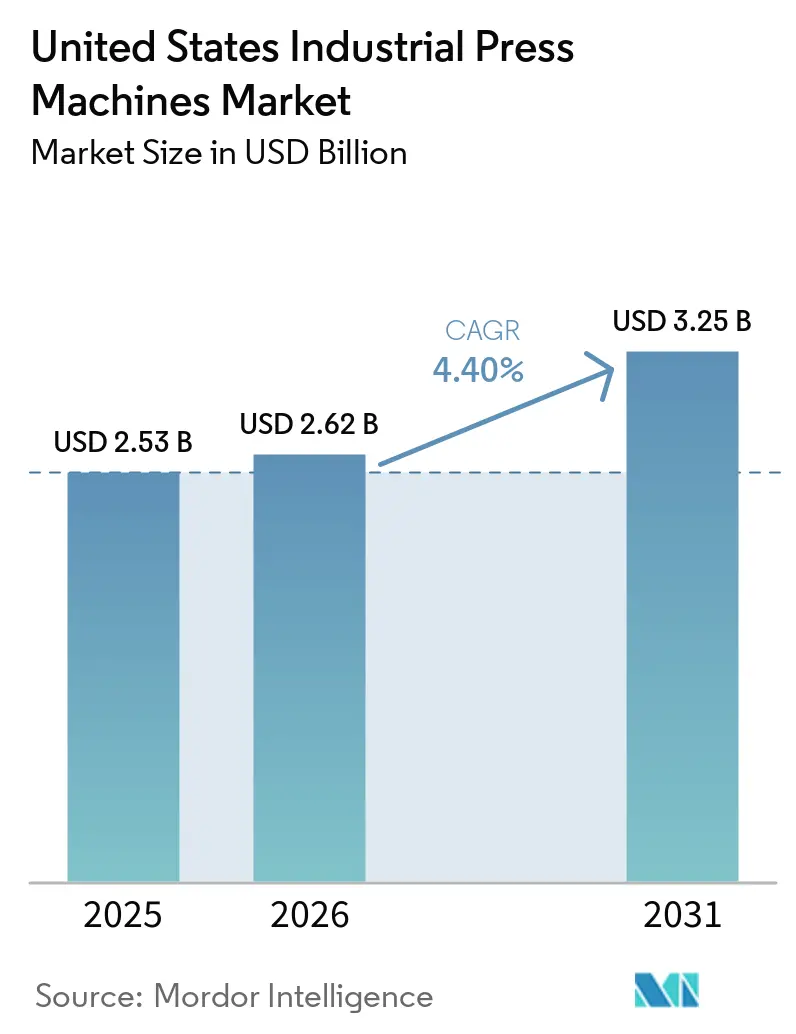
O tamanho do mercado de máquinas de prensa industrial dos Estados Unidos foi avaliado em 2,53 bilhões de USD em 2025 e estima-se que cresça de 2,62 bilhões de USD em 2026 para atingir 3,25 bilhões de USD até 2031, a um CAGR de 4,40% durante o período de previsão 2026-2031.
A produção de veículos elétricos, novas fábricas domésticas e a demanda de substituição de prensas mecânicas mais antigas sustentam o mercado de máquinas de prensa industrial dos Estados Unidos. Os pedidos de tecnologia de fabricação atingiram 5,74 bilhões de USD em 2025, alta de 22,5% em relação a 2024, enquanto os pedidos aeroespaciais aumentaram 45,1%, o que sustenta um pipeline mais amplo para aquisições de equipamentos de prensa.[1] Os incentivos para a fabricação doméstica estão adicionando projetos de fábricas que necessitam de linhas de prensa, ferramental e equipamentos de manuseio de materiais quando as instalações entram em operação. O mercado de máquinas de prensa industrial dos Estados Unidos também está se orientando para células de produção completas, o que favorece fornecedores capazes de combinar prensas com automação, controles e serviços de suporte. A incerteza comercial e a exposição a motores, controles e acionamentos elétricos importados podem atrasar compras de maior porte e aumentar os custos de instalações personalizadas.
Principais Conclusões do Relatório
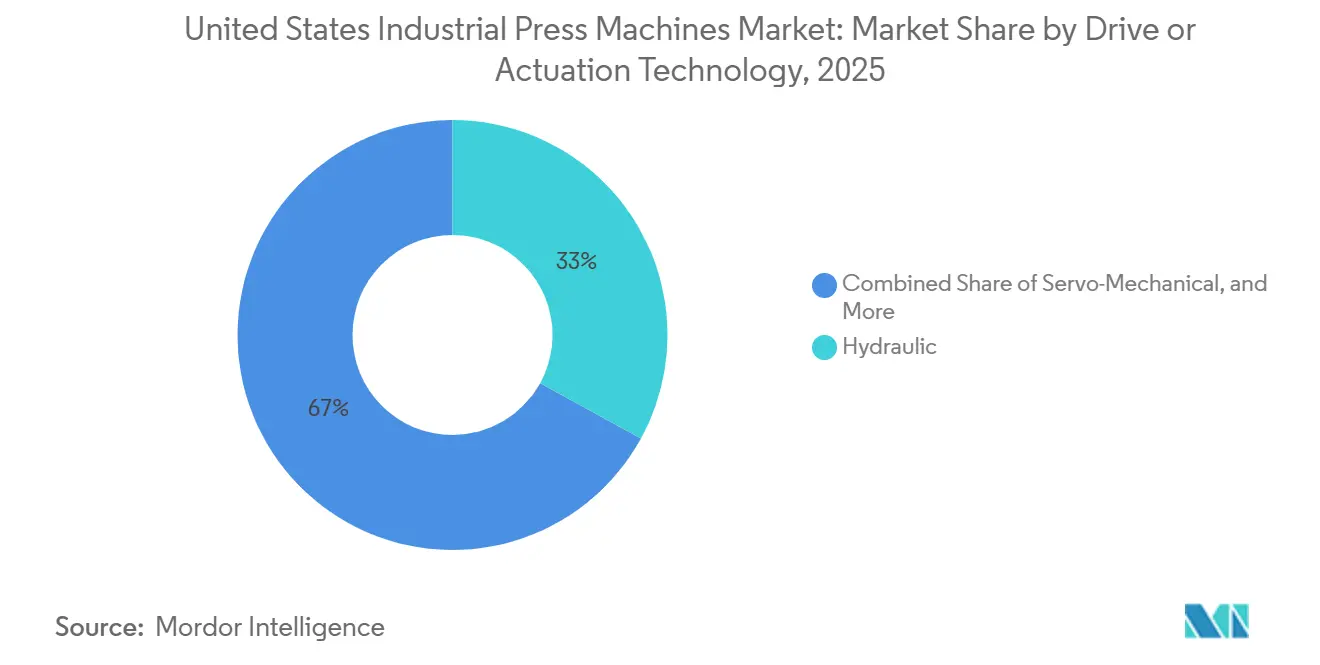
- Por tecnologia de acionamento, as prensas hidráulicas detinham 33% do tamanho do mercado de máquinas de prensa industrial dos Estados Unidos em 2025, enquanto as prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,05% até 2031.
- Por força de prensa, a categoria de 101 a 500 toneladas detinha 33,2% da participação do mercado de máquinas de prensa industrial dos Estados Unidos em 2025, enquanto as prensas acima de 2.000 toneladas têm projeção de crescer a um CAGR de 5,35% até 2031.
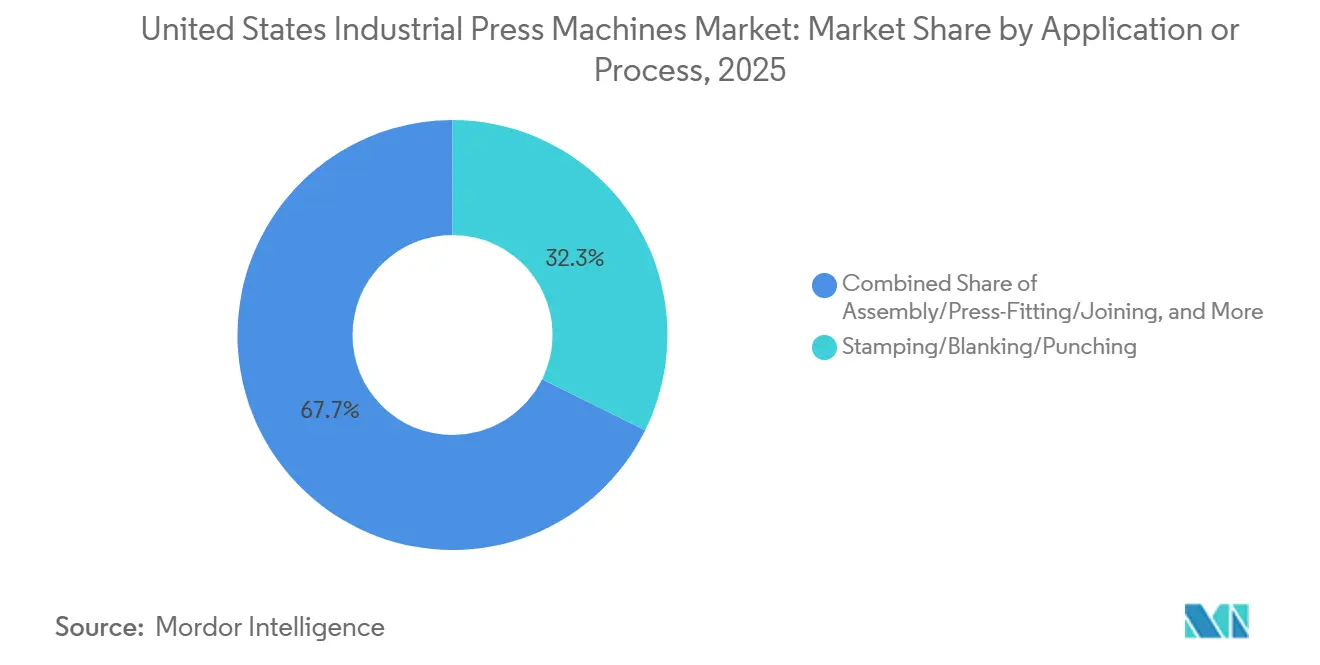
- Por aplicação, estampagem, corte e puncionamento responderam por 32,3% do tamanho do mercado de máquinas de prensa industrial dos Estados Unidos em 2025, enquanto montagem, prensagem e união têm previsão de crescer a um CAGR de 5,75% até 2031.
- Por setor de uso final, automotivo e transporte detinham 37,8% do tamanho do mercado de máquinas de prensa industrial dos Estados Unidos em 2025, enquanto aeroespacial e defesa têm previsão de expandir a um CAGR de 6,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Prensa Industrial dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Automotiva e Fabricação de Componentes Leves | +1.4% | Nacional, concentrado nos clusters de veículos elétricos do Meio-Oeste e Sudeste | Médio prazo (2 a 4 anos) |
| Reshoring e Nearshoring de Capacidade de Fabricação Estratégica | +1% | Nacional, com ganhos iniciais nas regiões Centro-Sul, Sudeste e Meio-Oeste | Curto prazo (≤ 2 anos) |
| Expansão de Linhas de Estampagem e Conformação Automatizadas | +0.8% | Nacional, concentrado em oficinas de prensa automotiva e produtores de componentes de precisão | Médio prazo (2 a 4 anos) |
| Substituição e Modernização da Base Instalada de Prensas Envelhecidas | +0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Fabricação de Eletrônicos, Elétricos e Componentes de Precisão | +0.5% | Costa Oeste, Texas e hubs de semicondutores e eletrônicos do Sudeste | Longo prazo (≥ 4 anos) |
| Demanda por Tecnologias de Prensa Servo Eficientes em Energia e Conectadas | +0.3% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Automotiva e Fabricação de Componentes Leves
Os programas de veículos elétricos estão alterando os requisitos de equipamentos dos fabricantes de automóveis e seus fornecedores de primeiro nível no mercado de máquinas de prensa industrial dos Estados Unidos. Os projetos de veículos utilizam fechamentos de alumínio estampado, membros de aço de alta resistência avançado e caixas de bateria que exigem repuxo profundo, corte de precisão e compactação de pó. A Honda comprometeu mais de 1 bilhão de USD em suas instalações de fabricação em Ohio em 2025, incluindo 6 grandes máquinas de fundição sob pressão para a produção de caixas de bateria de veículos elétricos. A General Motors comprometeu 4 bilhões de USD em plantas de fabricação nos Estados Unidos durante 2025-2027, abrangendo programas de veículos de combustão interna e elétricos. As caixas de bateria necessitam de formas retangulares de grande formato com controle rigoroso da espessura das paredes, o que aumenta a necessidade de prensas projetadas para aplicações específicas. Esse requisito favorece fornecedores com conhecimento relevante de ferramental e processos em detrimento de fornecedores que oferecem apenas máquinas padrão.
Reshoring e Nearshoring de Capacidade de Fabricação Estratégica
A construção de fábricas e a aquisição de equipamentos de capital se expandiram durante 2025, embora o ritmo tenha variado entre as regiões. O mercado de máquinas de prensa industrial dos Estados Unidos se beneficia quando fábricas greenfield encomendam linhas de prensa completas antes do comissionamento, em vez de adicionar equipamentos em etapas. A AMT registrou 5,74 bilhões de USD em pedidos de tecnologia de fabricação em 2025, com pedidos da região Centro-Sul crescendo 49,2% e pedidos da região Oeste crescendo 47,8%. A GE Appliances comprometeu 3 bilhões de USD ao longo de 5 anos para expandir a produção doméstica em 11 plantas nos Estados Unidos, incluindo operações que utilizam estampagem e conformação de componentes de eletrodomésticos. As instalações greenfield criam demanda inicial concentrada por linhas de prensa, enquanto os projetos brownfield distribuem as compras ao longo de várias fases de reequipamento. A escassez de mão de obra pode tornar os equipamentos automatizados mais importantes, pois os fabricantes precisam expandir a produção com mão de obra qualificada limitada.
Expansão de Linhas de Estampagem e Conformação Automatizadas
A automação está passando de uma atualização opcional para um requisito central em muitas aquisições de linhas de prensa. As linhas de produção integradas combinam prensas servo, manuseio robótico de materiais, sistemas de proteção de matrizes e monitoramento de tonelagem em malha fechada. A ANDRITZ implantou seu sistema Metris Visual Die Protection em 5 prensas servo na Alzner Automotive, utilizando câmeras duplas após cada curso para detectar peças deslocadas e resíduos de puncionamento. Esse equipamento ajuda a proteger as matrizes em ambientes de produção just-in-time, onde interrupções podem afetar a produção e os cronogramas de entrega. Pesquisas revisadas por pares relataram que sistemas de prensa servo otimizados podem melhorar as taxas de produção em 15% a 30% em comparação com prensas mecânicas convencionais, ao mesmo tempo em que melhoram a qualidade das peças e a vida útil das ferramentas. O mercado de máquinas de prensa industrial dos Estados Unidos, portanto, favorece fornecedores capazes de fornecer células de prensa completas em vez de equipamentos independentes.
Substituição e Modernização da Base Instalada de Prensas Envelhecidas
Muitas prensas mecânicas instaladas durante as décadas de 1980 e 1990 permanecem em serviço após decisões de substituição adiadas. O mercado de máquinas de prensa industrial dos Estados Unidos inclui tanto a demanda por novos equipamentos quanto trabalhos de retrofit para essas máquinas. O investimento privado fixo dos Estados Unidos em maquinário de usinagem de metais atingiu 37,4 bilhões de USD em 2025, embora esse valor amplo abranja categorias de equipamentos com diferentes necessidades de substituição.[2] Os pacotes de retrofit podem adicionar acionamentos servo, controles atualizados, sensores de monitoramento de condição e sistemas de segurança a prensas mais antigas. A expansão de 30 milhões de USD das instalações da Nidec Minster incluiu uma fresadora de ponte Pama Vertiram 3000 TT para aumentar a capacidade de fabricação e recondicionamento de grandes componentes de prensa. Esse investimento apoia tanto projetos de novas construções quanto trabalhos de reconstrução à medida que os ciclos de substituição avançam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital, Instalação e Integração | -0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada em Ferramental, Matrizes, Controles e Manutenção | -0.5% | Nacional, com maior exposição no cinturão industrial do Meio-Oeste | Médio prazo (2 a 4 anos) |
| Longos Ciclos de Substituição de Equipamentos | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Exposição a Componentes Importados e Longos Prazos de Entrega de Prensas Personalizadas | -0.2% | Nacional, com maior exposição para grandes projetos de prensas configuradas sob encomenda | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Instalação e Integração
As grandes aquisições de prensas exigem gastos além do preço da própria máquina. Trabalhos de fundação, atualizações elétricas, engenharia de instalação, sistemas de segurança e manuseio automatizado de materiais elevam o custo total do projeto. O mercado de máquinas de prensa industrial dos Estados Unidos pode, portanto, enfrentar ciclos de aprovação mais longos entre fabricantes menores. A OSHA exige inspeções regulares de prensas mecânicas de potência, incluindo testes semanais dos mecanismos de embreagem e freio, recursos anti-repetição e mecanismos de curso único.[3] Os empregadores que utilizam o Dispositivo de Iniciação por Detecção de Presença devem manter a certificação e concluir a validação anual por terceiros por meio de uma organização reconhecida pela OSHA. A partir de 15 de janeiro de 2025, a penalidade máxima por uma violação grave da OSHA era de 16.550 USD por incidente, enquanto violações intencionais ou repetidas podiam chegar a 165.514 USD por incidente.
Escassez de Mão de Obra Qualificada em Ferramental, Matrizes, Controles e Manutenção
Os equipamentos de prensa avançados necessitam de trabalhadores capazes de operá-los, mantê-los e integrá-los. O Bureau of Labor Statistics projetou um declínio de 2% no emprego de usinadores e fabricantes de ferramentas e matrizes entre 2024 e 2034, incluindo um declínio de 11% no emprego de fabricantes de ferramentas e matrizes, de 55.200 para 49.300 postos.[4] A mesma fonte projetou 34.200 vagas anuais, impulsionadas em grande parte por substituições à medida que os trabalhadores se aposentam. O emprego na fabricação de matrizes e ferramentas especiais, conjuntos de matrizes, gabaritos e fixadores declinou para um índice de 77,3 em 2025, ante 80,0 em 2024 e 83,6 em 2023. A escassez pode retardar a qualificação de ferramentas, a manutenção e o uso de funções de prensa conectadas. Ela também fortalece o argumento para a automação, mas a limitação de pessoal técnico pode atrasar o retorno desse investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento: Prensas Hidráulicas Lideram Enquanto Prensas Servo-Mecânicas se Expandem
As prensas hidráulicas detinham 33% do tamanho do mercado de máquinas de prensa industrial dos Estados Unidos em 2025. Sua posição reflete uma força de conformação elevada com boa relação custo-benefício para repuxo profundo, moldagem por compressão, forjamento e endireitamento, onde a programabilidade servo nem sempre justifica um prêmio de preço. As prensas mecânicas convencionais continuam sendo importantes para corte de alta velocidade e trabalho com matrizes progressivas em operações de painéis de carroceria automotiva. As prensas pneumáticas atendem à montagem de componentes menores e ao trabalho de prensagem. Outros sistemas e sistemas híbridos incluem projetos servo-hidráulicos que combinam controle servo com densidade de força hidráulica.
As prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,05% de 2026 a 2031, a taxa mais rápida nesta categoria. Seu movimento de corrediça programável ajuda os fabricantes a ajustar o comportamento da prensa para diferentes geometrias e materiais de peças. A ANDRITZ desenvolveu prensas de corte fino para a Feintool com acionamentos de bomba hidráulica controlados por servo que melhoraram a eficiência energética em um percentual de dois dígitos, ao mesmo tempo em que aumentaram a produção por curso. O consumo de energia, os requisitos de qualidade e as necessidades de produção flexível estão apoiando a adoção de servo em todo o mercado de máquinas de prensa industrial dos Estados Unidos.


Por Força/Capacidade de Prensa: Prensas de Médio Porte Sustentam a Demanda Ampla Enquanto Sistemas Ultra-Pesados Atendem aos Programas de Veículos Elétricos
A faixa de 101 a 500 toneladas detinha 33,2% da participação do mercado de máquinas de prensa industrial dos Estados Unidos em 2025. Essa capacidade suporta painéis de carroceria automotiva, gabinetes elétricos, componentes de eletrodomésticos e peças fabricadas com precisão. Prensas de até 100 toneladas atendem a operações de matrizes progressivas, estampagem de alta velocidade e componentes de pequena precisão. As categorias de 501 a 1.000 toneladas e de 1.001 a 2.000 toneladas suportam estampagens estruturais automotivas, grandes gabinetes de eletrodomésticos e componentes de maquinário industrial. A faixa entre equipamentos de médio e grande porte permite que as plantas combinem a força da prensa ao tamanho da peça, ao projeto da ferramenta e ao volume de produção.
As prensas acima de 2.000 toneladas têm previsão de crescer a um CAGR de 5,35% de 2026 a 2031. Os projetos de veículos elétricos necessitam de grandes linhas tandem e de transferência, enquanto sistemas de grande capacidade também suportam peças estruturais complexas. A AIDA-America enviou prensas mecânicas e servo de lado reto de 400 a 1.000 toneladas métricas para estampagem de componentes de HVAC e elétricos durante 2025, demonstrando que a demanda por grandes formatos também se estende além dos veículos. A OSHA exige que as matrizes sejam marcadas com tonelagem nominal, curso e especificações de peso aplicáveis. Esses requisitos adicionam trabalho de qualificação e podem prolongar os ciclos de vendas na extremidade superior do mercado de máquinas de prensa industrial dos Estados Unidos.
Por Aplicação/Processo: Estampagem Fornece a Base Enquanto Montagem e União Crescem Mais Rapidamente
Estampagem, corte e puncionamento responderam por 32,3% do tamanho do mercado de máquinas de prensa industrial dos Estados Unidos em 2025. O processo suporta a produção automotiva, de eletrodomésticos e de fabricação geral, tornando-o a aplicação central para muitos compradores de prensas. O repuxo profundo e a conformação de chapas fornecem outra importante fonte de receita na fabricação automotiva, de eletrodomésticos e de gabinetes de HVAC. O forjamento suporta estruturas aeroespaciais, componentes de trem de força e peças industriais pesadas, com apoio de aquisições de defesa e recuperação da aviação comercial. A moldagem por compressão, o endireitamento e a conformação geral atendem aos requisitos de compósitos poliméricos e correção estrutural.
Montagem, prensagem e união têm previsão de crescer a um CAGR de 5,75% de 2026 a 2031. A montagem de módulos de bateria e a união de conectores elétricos de precisão sustentam essa taxa à medida que a produção doméstica de veículos elétricos e eletrônicos se expande. A compactação de pó permanece uma aplicação menor, mas importante, para materiais especiais. A IperionX comissionou uma prensa de metalurgia do pó SACMI de seis eixos em 2025 para expandir a fabricação de componentes de titânio nos Estados Unidos, com capacidade para 11 milhões de peças de titânio por ano para cadeias de suprimentos de defesa e aeroespacial. Esses usos ampliam a gama de aplicações atendidas pelo mercado de máquinas de prensa industrial dos Estados Unidos.
Por Setor de Uso Final: Automotivo e Transporte Lidera Enquanto Aeroespacial e Defesa se Expandem Mais Rapidamente
Automotivo e transporte detinham 37,8% da participação do mercado de máquinas de prensa industrial dos Estados Unidos em 2025. O setor permanece a principal fonte de demanda porque os fabricantes estão substituindo linhas de estampagem de combustão interna mais antigas e qualificando equipamentos para programas de veículos elétricos. A General Motors comprometeu 4 bilhões de USD em plantas nos Estados Unidos durante 2025-2027. A Honda comprometeu mais de 1 bilhão de USD em instalações em Ohio em 2025, e a Rivian iniciou trabalhos em uma planta de veículos elétricos de 5 bilhões de USD na Geórgia, apoiada por um empréstimo de 6,57 bilhões de USD do Departamento de Energia. Esses projetos fornecem oportunidades de aquisição plurianuais para equipamentos de prensa, ferramental e sistemas de suporte.
Aeroespacial e defesa têm previsão de crescer a um CAGR de 6,05% de 2026 a 2031. A demanda é sustentada por aquisições de defesa, recuperação da produção de aeronaves comerciais e novas instalações para fabricação de precisão. A Woodward está construindo uma instalação de fabricação de quase 200 milhões de USD no Condado de Spartanburg, Carolina do Sul, para sistemas de acionamento de spoilers de aeronaves. Maquinário industrial, elétrico e eletrônico, e equipamentos de energia e potência formam um segundo grupo de fontes de demanda. A fabricação médica e de precisão necessita de tecnologia de prensa multieixo, enquanto eletrodomésticos, construção, equipamentos pesados e produtos metálicos em geral completam a base de clientes do mercado de máquinas de prensa industrial dos Estados Unidos.
Análise Geográfica
A região Centro-Norte-Leste registrou 1.252,8 milhões de USD em pedidos de tecnologia de fabricação em 2025, um aumento de 13,9% em relação a 2024. O mercado de máquinas de prensa industrial dos Estados Unidos não possui segmentos subnacionais formais, embora Michigan, Ohio, Indiana e os estados vizinhos dos Grandes Lagos concentrem um grande número de fabricantes de equipamentos originais automotivos e operações de estampagem de primeiro nível. O programa da Honda em Ohio e o compromisso de fabricação doméstica da General Motors sustentam a demanda por prensas de transferência de alta tonelagem, células servo e serviços de pós-venda. A região possui uma base instalada madura que requer trabalhos de substituição e retrofit. A Nidec Minster e a AIDA-America operam a partir de Ohio, apoiando o fornecimento de equipamentos, serviços e atividades de reconstrução.
O Sudeste é uma área de demanda por equipamentos de prensa de crescimento mais rápido, que combina a expansão da produção de veículos elétricos com cadeias de suprimentos automotivas e uma base de fabricação aeroespacial crescente. A Rivian iniciou o desenvolvimento de uma planta de veículos elétricos de 5 bilhões de USD na Geórgia, o que fornece um pipeline de equipamentos plurianual. A Woodward está construindo uma instalação de fabricação de precisão de quase 200 milhões de USD na Carolina do Sul para sistemas de acionamento de spoilers de aeronaves. Os pedidos de tecnologia de fabricação da região Centro-Sul cresceram 49,2% durante 2025, demonstrando a escala do investimento na base de produção do sul em sentido amplo. Projetos de semicondutores, eletrônicos de defesa e equipamentos de energia sustentam a demanda além da produção automotiva.
O Oeste registrou crescimento de 47,8% nos pedidos de tecnologia de fabricação durante 2025. O investimento em semicondutores e eletrônicos avançados na Califórnia, Arizona e Texas sustenta a demanda por equipamentos de estampagem de estruturas de conexão, fabricação de substratos e conformação de conectores. A Texas Instruments planeja investir mais de 60 bilhões de USD em 7 fábricas de semicondutores nos Estados Unidos, enquanto a Amkor Technology iniciou as obras de um campus de embalagem avançada e testes de 7 bilhões de USD no Arizona em 2025. O Nordeste contribui por meio de componentes de defesa, fabricação de dispositivos médicos e produção de maquinário de precisão, onde prensas hidráulicas e servo atendem à conformação aeroespacial especializada, ao trabalho com componentes de titânio e à compactação de implantes médicos.
Cenário Competitivo
O mercado de máquinas de prensa industrial dos Estados Unidos é moderadamente fragmentado entre fornecedores globais, mas os equipamentos de alta tonelagem e alta precisão são mais concentrados. Os fabricantes de equipamentos originais europeus com operações na América do Norte lideram em sistemas servo e prensas de transferência de grande formato, enquanto os fabricantes japoneses são fortes em estampagem de precisão de alta velocidade e aplicações de matrizes progressivas. Os fornecedores domésticos incluem construtores estabelecidos de prensas hidráulicas personalizadas e especiais, além de recondicionadores e fornecedores de retrofit menores. O cenário competitivo separa os fornecedores que oferecem soluções integradas de conformação e manuseio dos fornecedores focados em máquinas independentes. A ANDRITZ renomeou formalmente a Schuler como ANDRITZ Schuler em março de 2025, o que refletiu sua transição de fabricante de prensas independente para fornecedor integrado de tecnologia de conformação e manuseio.
Os fabricantes de pequeno e médio porte necessitam de soluções de prensa reconfiguráveis que custem menos do que os sistemas de grande formato, enquanto a base instalada de prensas mecânicas mais antigas necessita de retrofits, controles, atualizações de segurança e serviços de reconstrução. As baterias de veículos elétricos, a eletrônica de potência e o encapsulamento de semicondutores necessitam de células de prensa específicas para cada aplicação, em vez de apenas equipamentos padrão. A colaboração de corte fino da ANDRITZ com a Feintool produziu sistemas HFA-Plus com acionamentos de bomba hidráulica controlados por servo, maior produção por curso e melhorias de eficiência energética de dois dígitos. O investimento de 30 milhões de USD em usinagem da Nidec Minster fortalece sua capacidade de atender à fabricação de equipamentos originais e ao trabalho de reconstrução. Esses movimentos mostram por que a capacidade de pós-venda, os controles digitais e a engenharia de aplicações são importantes quando os ciclos de substituição de equipamentos se estendem além de 20 anos.
A Nidec Drive Technology inaugurou uma instalação de montagem de máquinas de prensa em Ritto, Shiga, em abril de 2025, dobrando a capacidade de produção anual de 60 para 120 unidades e aumentando o tamanho máximo de máquina disponível de 150 toneladas para 330 toneladas. Essa expansão fortalece a base de produção para prensas de precisão de alta velocidade. A concorrência no mercado de máquinas de prensa industrial dos Estados Unidos é cada vez mais baseada no desempenho dos equipamentos, integração, suporte ao ciclo de vida e na capacidade de gerenciar projetos de linhas complexas.
Líderes do Setor de Máquinas de Prensa Industrial dos Estados Unidos
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
AMADA PRESS SYSTEM CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Nidec Minster lançou a série de prensas de estrutura em C MMC Titan, com capacidade de 35 a 315 toneladas, Controle de Automação Mitsubishi, lubrificação por óleo em circuito fechado, chave de limite programável, proteção de matriz e armazenamento de trabalhos para até 30 aplicações, com muitas unidades disponíveis para envio imediato.
- Setembro de 2025: A ANDRITZ Schuler apresentou um laminador de anéis recém-desenvolvido em sua unidade de Erfurt, capaz de produzir anéis de até 2.000 mm de diâmetro e 400 mm de altura. A linha de produção completa integra uma prensa de 10.000 toneladas, robôs de forjamento, unidades de medição a laser e Metris Track and Trace, com comissionamento pelo cliente no Cazaquistão previsto para a primavera de 2026.
- Abril de 2025: A ANDRITZ Schuler introduziu a Linha de Corte a Laser 1.18 DFT, capaz de processar aço, alumínio e aço inoxidável, incluindo AHSS acima de 1.000 MPa, diretamente da bobina com metade da área de ocupação das linhas convencionais de corte em comprimento. A linha elimina a necessidade de escavação de poço no piso e reduz as etapas do processo.
- Abril de 2025: A Nidec Drive Technology inaugurou sua nova fábrica de montagem de máquinas de prensa em Ritto, Shiga, Japão, dobrando a capacidade anual de produção de prensas de 60 para 120 unidades e expandindo sua maior oferta de máquinas de 150 toneladas para 330 toneladas, com implicações diretas de fornecimento para a demanda nos Estados Unidos.


Escopo do Relatório do Mercado de Máquinas de Prensa Industrial dos Estados Unidos
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Prensas Híbridas |
| Até 100 Toneladas |
| 101 a 500 Toneladas |
| 501 a 1.000 Toneladas |
| 1.001 a 2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Repuxo Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Potência |
| Produtos Metálicos e Fabricação Geral |
| Fabricação Médica e de Precisão |
| Outros Setores de Uso Final |
| Por Tecnologia de Acionamento | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Outras Prensas e Prensas Híbridas | |
| Por Força/Capacidade de Prensa | Até 100 Toneladas |
| 101 a 500 Toneladas | |
| 501 a 1.000 Toneladas | |
| 1.001 a 2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação/Processo | Estampagem, Corte e Puncionamento |
| Repuxo Profundo e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensa | |
| Por Setor de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinário e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Potência | |
| Produtos Metálicos e Fabricação Geral | |
| Fabricação Médica e de Precisão | |
| Outros Setores de Uso Final |


Principais Perguntas Respondidas no Relatório
Qual é a demanda por máquinas de prensa industrial nos Estados Unidos?
O valor estimado para 2026 é de 2,62 bilhões de USD, e a previsão atinge 3,25 bilhões de USD até 2031 a um CAGR de 4,40%.
Qual tecnologia de prensa lidera a demanda nos Estados Unidos?
As prensas hidráulicas lideraram com 33% de participação em 2025 porque fornecem alta força de conformação para repuxo profundo, moldagem por compressão, forjamento e endireitamento.
Qual tecnologia de prensa está crescendo mais rapidamente?
As prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,05% até 2031 porque fornecem movimento de corrediça programável, flexibilidade e benefícios de eficiência energética.
Qual setor de uso final adquire mais máquinas de prensa industrial?
Automotivo e transporte detinham 37,8% de participação em 2025, sustentados por programas de veículos elétricos e pela substituição de linhas de estampagem mais antigas.
Por que os sistemas de prensa de maior porte estão ganhando demanda?
Por que os sistemas de prensa de maior porte estão ganhando demanda? As prensas acima de 2.000 toneladas têm previsão de crescer a um CAGR de 5,35% até 2031, pois os projetos de veículos elétricos exigem grandes linhas de prensa tandem e de transferência.
O que limita o investimento em equipamentos de prensa?
Altos custos de instalação e integração, necessidades de conformidade com normas de segurança, longos ciclos de substituição e escassez de trabalhadores qualificados em ferramental, matrizes e manutenção podem atrasar as decisões de investimento.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
