
米国一般賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 104.30 十億米ドル |
| 市場規模 (2026) | 109.52 十億米ドル |
| 市場規模 (2031) | 136.48 十億米ドル |
| 成長率 (2026 - 2031) | 4.50 % |
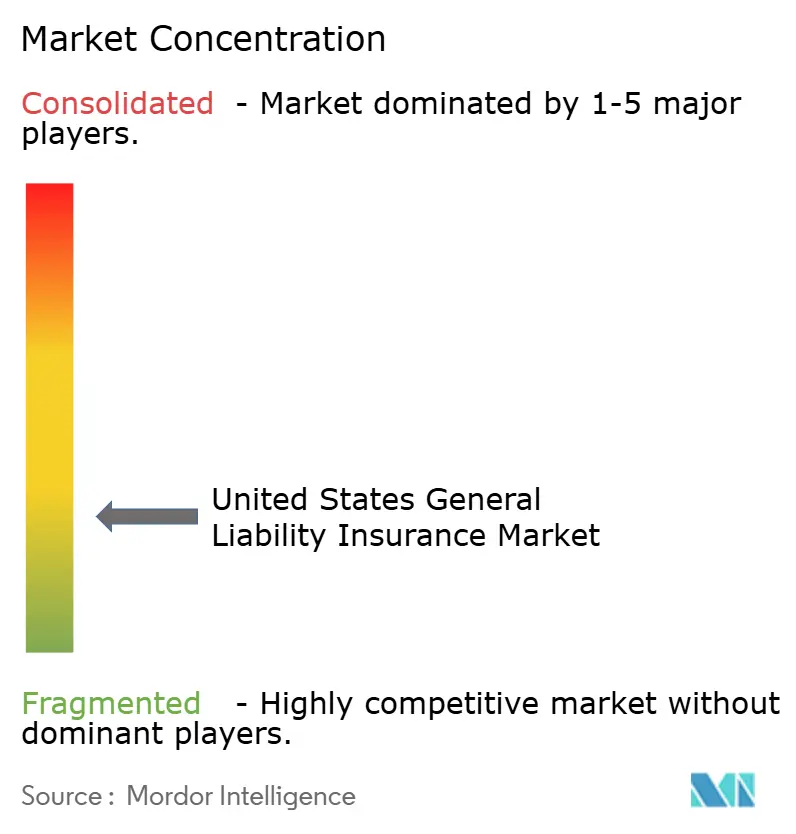
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国一般賠償責任保険市場分析
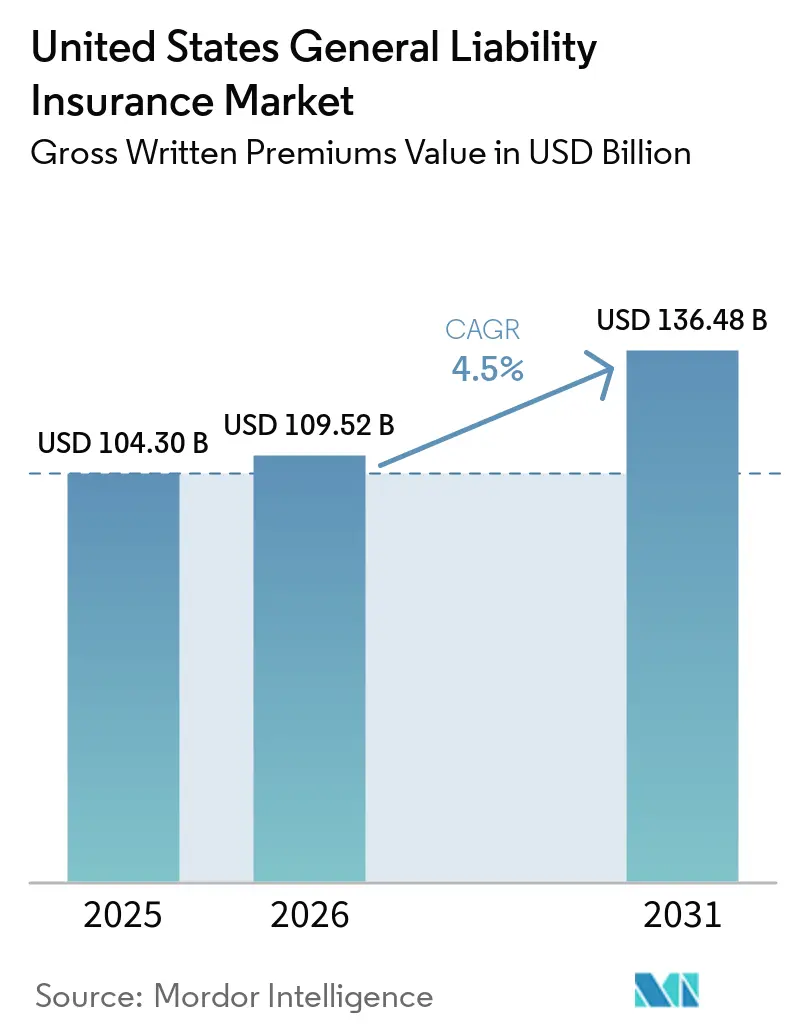
米国一般賠償責任保険市場の正味収入保険料ベースの規模は、2025年の1,043.0億米ドルおよび2026年の1,095.2億米ドルから2031年までに1,364.8億米ドルへと拡大し、2026年から2031年の間にCAGR 4.5%を記録すると予測されています。
リース、ベンダー契約、許可証、および商業契約における契約上の保険要件は、米国一般賠償責任保険市場全体にわたる需要を引き続き支えています。新規事業の設立も賠償責任補償を必要とする組織のプールを拡大しており、2025年には5,671,836件の事業申請が記録されました。クレームの深刻化により、特に訴訟費用が増加している分野では、料率の適切性と準備金規律がより重要になっています。建設活動、製造業への投資、およびヘルスケアのエクスポージャーが、複数の商業保険種目にわたる保険料需要を支えています。デジタル引受ツールと組み込み型流通により、保険会社はより小規模で専門的なリスクにより効率的にアクセスできるようになっています。
主要レポートのポイント
- 保険種別では、商業一般賠償責任保険が2025年の米国一般賠償責任保険市場シェアの47.3%を占め、製造物・完成作業賠償責任保険は2031年までに6.3%のCAGRで成長すると予測されています。
- 保険トリガー別では、発生ベースの保険が2025年の米国一般賠償責任保険市場シェアの82.1%を占め、クレームメイド保険は2031年までに5.9%のCAGRで成長すると予測されています。
- 保険契約者タイプ別では、中小企業が2025年の米国一般賠償責任保険市場シェアの44.8%を占め、家庭・個人は2031年までに6.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2025年の米国一般賠償責任保険市場シェアの63.4%を占め、バンカシュアランス・アフィニティ・組み込み型チャネルは2031年までに7.5%のCAGRで成長すると予測されています。
- 業種別では、建設・不動産が2025年の米国一般賠償責任保険市場シェアの24.4%を占め、ヘルスケア・ライフサイエンスは2031年までに6.0%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国一般賠償責任保険市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 商業活動全般における契約上の 賠償責任要件 | +0.9% | ニューヨーク、ヒューストン、シカゴ、ロサンゼルスの商業不動産市場で高密度の 全国的影響 | 短期 (2年以内) |
| 賠償責任クレームの深刻化と 社会的インフレ | +0.8% | カリフォルニア、ニューヨーク、ペンシルベニア、テキサス、 イリノイでより高いエクスポージャーを持つ全国的影響 | 中期 (2〜4年) |
| 賠償責任保護を必要とする 中小企業および商業活動 | +0.7% | テキサス、フロリダ、アリゾナ、ジョージアで申請成長が強い 全国的影響 | 短期 (2年以内) |
| データ主導型引受と デジタル流通 | +0.5% | 超過・余剰保険会社および中小企業向け保険会社を中心とした 全国的影響 | 中期 (2〜4年) |
| 建設、インフラ、および 高賠償責任業務 | +0.4% | 東南部、中西部、西部のインフラ回廊全体にわたる活動を持つ 全国的影響 | 中期 (2〜4年) |
| 高額補償限度額および 特化型補償への需要 | +0.2% | 高額評決管轄区域でより大きな需要を持つ 全国的影響 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
賠償責任クレームの深刻化と社会的インフレの上昇
社会的インフレは賠償責任クレームのコストを増大させ、米国一般賠償責任保険市場全体の引受条件を変化させています。訴訟費用の増加と高額評決は、保険が引き受けられてから長期間後に損失を増大させる可能性があります。このパターンは、建設、小売、居住用不動産、およびその他の高リスク案件に特に圧力をかけています。保険会社は、より厳格な引受、より高いアタッチメントポイント、および保険限度額のより慎重な選択によって対応しています。2026年の更新時の価格設定は多くの商業案件で上昇傾向にあり、建設、居住用不動産、および小売エクスポージャーで平均以上の圧力がかかっています。法律規則、陪審員の行動、およびクレーム慣行が管轄区域によって異なるため、この影響は州によって一様ではありません。
商業活動全般における契約上の賠償責任要件の増加
契約上の要件は、商業活動全般にわたる一般賠償責任補償の需要の中心的な源泉であり続けています。リース、ベンダー契約、およびライセンス契約は、事業者が事業を開始したり契約を締結したりする前に保険証明を要求することが一般的です。中小企業庁は、他の企業と取引する企業に一般的に要求される補償として賠償責任保険を挙げています[1]。この要件は、より広範なビジネス環境が悪化した場合でも補償需要が安定を保てることを意味します。2025年に記録された事業申請件数は、これらの契約上の義務に直面する可能性のある潜在的企業数を増加させています。したがって、米国一般賠償責任保険市場は、任意の保険購入のみに依存するのではなく、繰り返し発生する要件から恩恵を受けています。
建設、インフラ、およびその他の高賠償責任業務の拡大
建設工事は米国一般賠償責任保険市場全体にわたって相当な賠償責任エクスポージャーを生み出しています。建設支出は2026年4月に年率2.170兆米ドルに達し、データセンタープロジェクト、先進製造施設、および公共インフラ活動によって支えられています[2]。これらのプロジェクトは、それぞれ契約上の保険義務を持つ複数の請負業者、下請業者、サプライヤー、および専門サービスプロバイダーを必要とします。身体傷害、財物損害、および完成作業クレームは、これらの参加者にとって引き続き重要な懸念事項です。労働力不足は、企業が熟練した職人を雇用するのに苦労する場合に業務リスクを増大させる可能性があります。建設上の欠陥に対するより長い報告期間も、プロジェクト完了後数年後に発生する可能性のあるエクスポージャーを保険会社が考慮することを求めています。
データ主導型引受とデジタル流通の成長
データ主導型引受は、保険会社がより小規模で専門的なリスクを評価・処理する方法を変えています。AIGは、2025年末までに引受アシスタントが370,000件以上のLexington申請を処理し、前年比26%増加したと報告しました[3]。申請処理の迅速化により、手作業を削減し、より詳細な審査を必要とするリスクに引受担当者が集中できるようになります。デジタルツールはまた、商業取引の時点で補償を提供する流通モデルを支援します。これらの機能により、より小規模な請負業者、ニッチな製造業者、およびマイクロビジネスへのサービス提供が可能になります。米国一般賠償責任保険市場では、保険会社が効率的な処理と規律ある危険選択を組み合わせることで、競争がさらに激化すると見込まれます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クレームの深刻化と 賠償責任損失コスト | -0.7% | カリフォルニア、ニューヨーク、テキサス、ペンシルベニア、 イリノイでより高い深刻度を持つ全国的影響 | 中期 (2〜4年) |
| 長期テール型クレームの進展と 準備金の不確実性 | -0.4% | 2019年から2024年の事故年の発生ベース契約にエクスポージャーを持つ 全国的影響 | 長期 (4年以上) |
| 新興リスクおよび価格設定困難なリスクに対する 賠償責任免責条項 | -0.2% | 大規模商業・テクノロジー案件を中心とした 全国的影響 | 短期 (2年以内) |
| 賠償責任法と訴訟における 州レベルの差異 | -0.2% | フロリダ、ジョージア、ルイジアナ、ノースカロライナで急激な変化が生じている 全国的影響 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
長期テール型クレームの進展と準備金の不確実性
準備金の不確実性は、長期テール型賠償責任事業を引き受ける保険会社にとって重大な制約です。クレームは基礎となる事故から数年後に発生または悪化する可能性があり、適時の価格設定と準備金積立を困難にします。保険会社が過去の進展パターンが依然として適用されるかどうかを見直す中、より最近の事故年が注目を集めています。訴訟資金調達とマス・トート活動がクレームのタイムラインを延長する場合、問題はより困難になります。保険会社は、価格と補償において競争力を維持しながら、不利な進展に対して十分な資本を保有しなければなりません。これにより、損失の前提を精緻化し、現在のクレーム経験をもはや反映しない可能性のある進展パターンへの依存を減らす圧力が生じます。
賠償責任法と訴訟環境における州レベルの差異
州レベルの法的差異は、米国一般賠償責任保険市場に業務上の複雑さを加えています。申告規則、損害賠償額、および訴訟慣行が全国で異なるため、保険会社は管轄区域固有の前提を必要とします。フロリダの2023年不法行為改革は、2026年半ばまでに同州の核評決ランキングを全国2位から10位に引き下げ、弁護費用は2022年から2025年にかけて24%減少しました。ジョージアは2025年4月に上院法案68および69を制定し、裁判手続きと架空損害賠償を取り扱いました。ノースカロライナは2026年6月に下院法案315の下で商業的な第三者訴訟資金調達を禁止する最初の州となりました。法的改革は予測可能性を向上させる可能性がありますが、保険会社は裁判所が新しい規則をどのように解釈・適用するかを引き続き監視する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:商業一般賠償責任保険がコア商業補償を支える
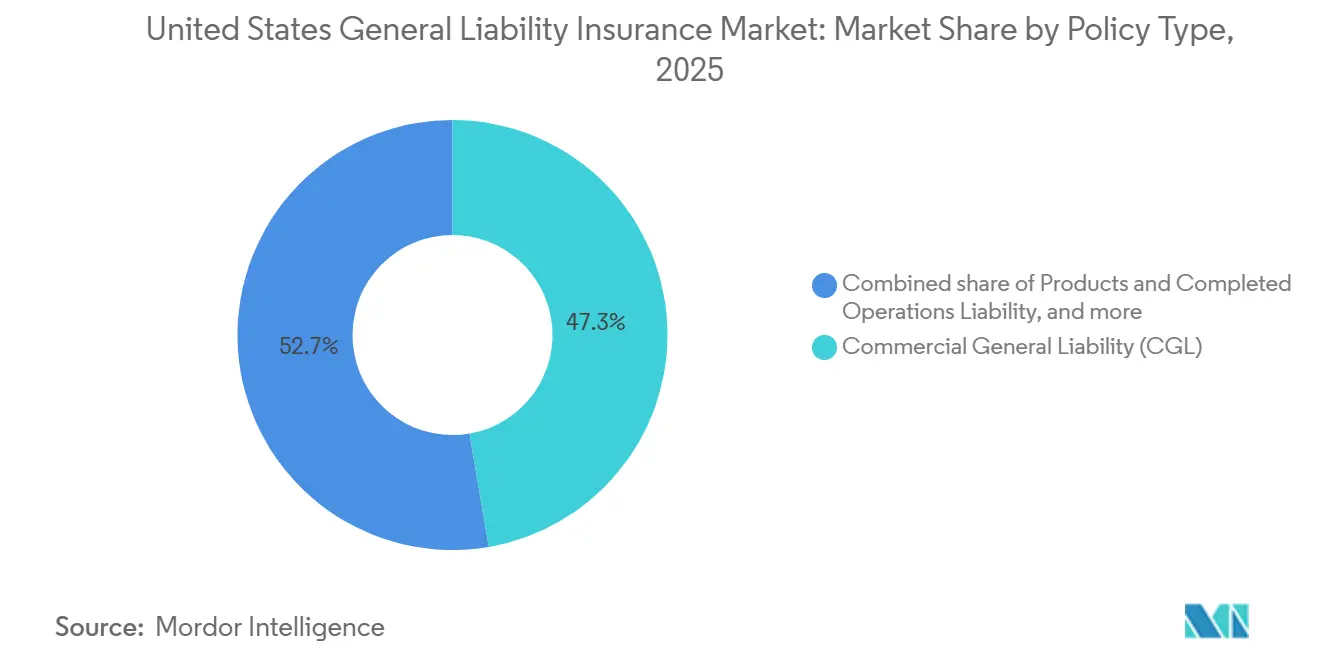
商業一般賠償責任保険は2025年の保険料の47.3%を占め、米国一般賠償責任保険市場で最大の保険種別であり続けました。契約、リース、およびライセンス契約がこの形式の補償を要求することが多いため、広く利用されています。この保険は、一般的な第三者身体傷害、財物損害、および人身傷害エクスポージャーに対応します。製造物・完成作業賠償責任保険は2031年までに6.3%のCAGRで成長すると予測されています。製造業の国内回帰、ライフサイエンス製品の発売、および建設活動が、被保険企業の完成作業エクスポージャーを増大させています。
個人賠償責任補償は、家庭がより大きな個人エクスポージャーに対する包括的保護を検討する中で注目を集めています。その他の一般・事業賠償責任商品は、標準的な形式が新しいリスクを除外する場合に生じる補償のギャップに対処できます。Verisk ISOは、2026年1月1日付で生成人工知能免責条項の特約CG 40 47、CG 40 48、およびCG 35 08を導入しました。これらの変更により、購入者は標準的な保険が人工知能関連のエクスポージャーに対応しているかどうかを見直すことが促されます。HSBは2026年3月に中小企業向けの肯定的な人工知能賠償責任保険を導入しました。したがって、米国一般賠償責任保険業界は、従来の補償と新興エクスポージャー向けに設計された特化型商品を分離しています。
保険トリガー別:発生ベース形式が標準的な選択肢であり続ける
発生ベースの保険は2025年の保険料の82.1%を占め、米国一般賠償責任保険市場で主要な保険トリガーとなりました。これらの形式は、標準的な商業契約および請負業者のライセンス要件全体で受け入れられています。ISO CG 00 01形式は、多くの購入者や代理店にとって馴染みのある一般賠償責任保険として残っています。クレームメイド保険は2031年までに5.9%のCAGRで拡大すると予測されています。より短い報告構造により、保険会社は損失状況の変化により迅速に対応きます。
クレームメイド保険は、保険契約者が長期クレームテールの影響を理解しているヘルスケア、専門サービス、および特殊リスクにおいてより大きな関連性を持っています。TransReは、2025年中に3社の主要保険会社の支援を受けてクレームメイドファシリティが立ち上げられたと指摘しました。これらの形式は、価格設定条件が変化する際に保険会社と再保険会社により大きな柔軟性を与えることができます。しかし、発生ベースの補償は商業契約慣行に組み込まれており、広範な役割を維持するでしょう。購入者はまた、保険トリガーを切り替える際に遡及日、報告期間、およびテール補償を考慮する必要があります。米国一般賠償責任保険業界は、クレームメイド構造への急激ではなく段階的な移行を見せる可能性が高いです。
保険契約者タイプ別:中小企業が最も広い保険料基盤を提供
中小企業は2025年の保険料の44.8%を占め、米国一般賠償責任保険市場で最大の保険契約者グループを形成しました。これらの企業は、建設、小売、輸送、専門サービス、および地域商業活動全体で事業を展開しています。これらの補償ニーズは、顧客契約、家主の要件、およびサプライヤーとの関係に関連していることが多いです。中小企業庁は、テキサスが2026年に108,441件の中小企業雇用を創出したと報告しました。成長する中小企業の基盤は、商業市場全体にわたる繰り返しの保険需要を支えています。
家庭・個人は2031年までに6.5%のCAGRで成長すると予測されています。個人包括保険、ギグワーク、およびプラットフォーム要件が個人賠償責任補償への関心を高めています。大企業は、その業務と契約上の義務がより複雑であるため、通常より高い保険料を支払います。公共部門および非営利組織はより安定した保険契約者基盤を提供しますが、その購買決定は予算サイクルの影響を受ける可能性があります。組み込み型流通は、従来のブローカーモデルを通じてサービスを提供するのにコストがかかる可能性のある個人やマイクロビジネスへのリーチコストを削減できます。W. R. Berkleyは2025年にBerkley Embeddedを立ち上げ、商業取引と並行して補償を提供しました。
販売チャネル別:ブローカーが中心的な助言役を維持
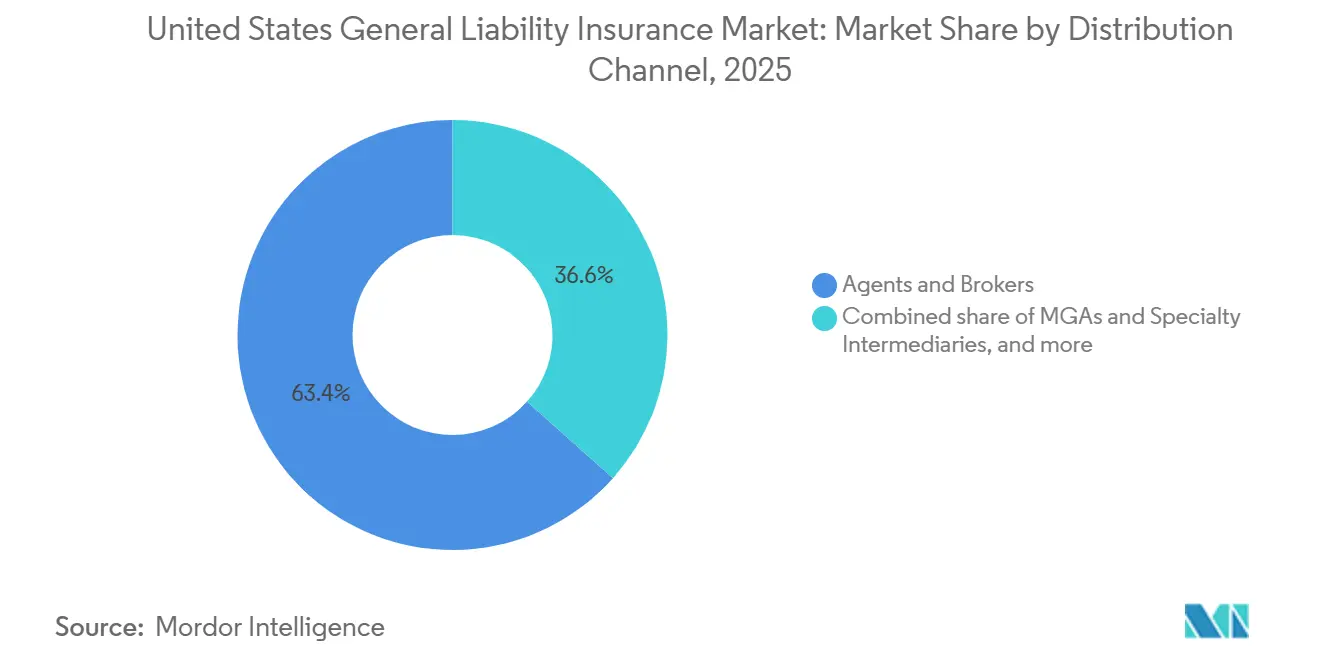
代理店・ブローカーは2025年の保険料の63.4%を占め、米国一般賠償責任保険市場で主要な販売チャネルとなりました。保険証明書、特約、および契約上のコンプライアンスにおいて、その役割は引き続き重要です。多くの商業購入者は、特定の契約上の義務に保険条件を合わせるための支援を引き続き必要としています。MGAおよび専門仲介業者も、非標準リスクに対して集中した引受専門知識を提供できるため重要です。このチャネルは、超過・余剰保険、建設、専門賠償責任、および特殊傷害事業において特に関連性があります。
バンカシュアランス・アフィニティ・組み込み型チャネルは2031年までに7.5%のCAGRで成長すると予測されています。これらの方法により、契約締結、機器購入、またはローン実行の時点で補償を提供することができます。デジタルワークフローにより、よりシンプルな保険の手配にかかる管理コストを削減できます。このアプローチは、商品が明確で、購入者がカスタマイズされたアドバイスをほとんど必要としない場合に最も有効です。従来のブローカーは、より複雑な案件や高い賠償責任限度額において中心的な役割を維持する可能性が高いす。米国一般賠償責任保険市場は、異なる顧客ニーズに対応するため、両チャネルを収容できます。
業種別:建設・不動産が保険料需要をリード
建設・不動産は2025年の保険料の24.4%を占め、米国一般賠償責任保険市場で最大の業種シェアとなりました。このセクターは、活発な工事現場リスクと長期の完成作業エクスポージャーを組み合わせています。年率換算の建設支出は2026年4月に2.170兆米ドルに達しました。データセンター、製造施設、輸送プロジェクト、および水インフラが建設活動を支えています。これらのプロジェクトは、請負業者、開発業者、下請業者、および専門サプライヤーの保険ニーズを生み出しています。
ヘルスケア・ライフサイエンスは2031年までに6.0%のCAGRで成長すると予測されています。医療専門賠償責任保険料は2025年に7年連続で上昇し、報告された保険料の39.9%が増加しました。製造業、輸送・物流、小売・卸売業、エネルギー・公益事業、ホスピタリティ、情報技術、金融サービス、および公共部門組織が残りの保険料基盤を構成しています。ライフサイエンス企業は、特化した補償を必要とする可能性のある製品、臨床、および販売関連の賠償責任エクスポージャーに直面しています。Travelersは2026年7月にライフサイエンス企業向けのTravelers Synergyの全50州展開を完了しました。この業種における米国一般賠償責任保険市場規模は、ますます複雑化するリスクと高深刻度の場所における限られたキャパシティによって支えられています。
地理的分析
南部および東南部は、米国一般賠償責任保険市場で最大の地域別保険料プールを形成しています。テキサス、フロリダ、ジョージア、およびルイジアナは、新規事業設立、商業建設、およびインフラ活動を組み合わせています。テキサスは2024年に23件の核評決事例を記録し、カリフォルニアは17件を記録しました。フロリダの法的改革はその賠償責任環境を変え、2026年上半期の訴訟申請件数は前年比20%減少しました。ルイジアナの2025年改革も、比較過失、無保険運転者の回収、および商業車両安全措置を取り扱いました。これらの変更は最近のものであるため、クレームパターンへの完全な影響は依然として不確実です。
北東部は、金融サービス、ヘルスケアシステム、商業建設、および密集したビジネス活動により人口密度が高いです。ニューヨーク、ニュージャージー、およびペンシルベニアは、引受とクレーム管理において重要な州であり続けています。ニューヨークとペンシルベニアは2024年に合計25件の核評決を生み出しました。これらの州における法的エクスポージャーは、保険会社が慎重な限度額管理と管轄区域固有の価格設定を適用することを求める可能性があります。全国的な保険料需要に占めるこれらの州のシェアは、より大規模な商業リスクの集中を反映しています。その経済的密度も、ブローカー主導の手配と特化した保険条件への継続的な需要を支えています。
カリフォルニアを中心とする西海岸は、大規模な建設活動と相当規模のライフイエンス基盤を組み合わせています。カリフォルニアには17,000社のライフサイエンス企業があり、集中した製造物・完成作業エクスポージャー基盤を形成しています。カリフォルニア、ニューヨーク、ペンシルベニア、テキサス、およびネバダは2024年の核評決の76%を占めました。これらの州では損失結果が深刻になる可能性があるため、より選択的な引受が必要です。中西部および西部山岳州は、製造業の国内回帰とクリーンエネルギーインフラを通じて需要を加えています。米国一般賠償責任保険市場は、全国的な保険会社がより広い地理的リーチを追求する中でも、引き続きローカルなリスク選択を必要としています。
競争環境
米国一般賠償責任保険市場は断片化しています。W. R. Berkleyは2025年通期の正味収入保険料127億米ドルおよびコンバインドレシオ90.7%を報告しました。Travelersは2026年第2四半期に正味収入保険料115億米ドルおよびコンバインドレシオ83.6%を報告しました。これらの結果は、保険料成長と同様に引受規律の重要性を示しています。テクノロジーを活用した中小企業向けプラットフォームと肯定的な人工知能賠償責任商品は、競争の重要な分野です。米国一般賠償責任保険市場は、流通リーチを制限することなくクレームの不確実性を管理できる保険会社に報いています。
W. R. BerkleyはVerus Specialty InsuranceとVela Insurance Servicesを統合することで、2026年8月にBerkley Meridianを設立しました。新しいプラットフォームは、卸売ブローカー向けに建設、専門賠償責任、傷害、およびガレージの機能を統合しています。AIGは引受テクノロジーを拡大しており、Lexington引受アシスタントは2025年末までに370,000件以上の申請を処理しました。HSBは2026年3月に中小企業向けのスタンドアロン人工知能賠償責任商品を導入しました。これらの行動は、保険会社が業務効率と標準的な形式から除外されたリスクに対する補償ソリューションの両方を追求していることを示しています。
Travelersは2026年7月にライフサイエンス企業向けの製造物賠償責任提供をカリフォルニアに拡大しました。この動きにより、医療機器、製薬、および関連販売エクスポージャーの利用可能性が広がりました。大手保険会社は、資本、クレーム専門知識、および全国的なブローカー関係において優位性を維持しています。専門保険会社およびMGAは、商品設計、データ、または引受専門知識が広範な規模よりも重要な場合に競争できます。米国一般賠償責任保険市場は、各参加者が異なる販売チャネルまたはリスク区分に集中できるため、競争力を維持しています。
米国一般賠償責任保険業界のリーダー企業
-
Chubb Ltd Group
-
Travelers Group
-
Berkshire Hathaway Group
-
W. R. Berkley Corp Group
-
Fairfax Financial Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Mosaic Insuranceは、特殊一般賠償責任および傷害中小企業リスク向けのモジュール式AI搭載デジタル引受システムHALOを立ち上げ、数分での自動見積・契約締結・発行を可能にし、ブローカーの取引活動、引受決定、およびポートフォリオ成果を単一の環境に統合しました。
- 2026年8月:W. R. Berkley CorporationはVerus Specialty InsuranceとVela Insurance Servicesを統合してBerkley Meridianを設立し、卸売ブローカー市場向けに建設、専門賠償責任、傷害、およびガレージラインをカバーする専用の超過・余剰プラットフォームを創設し、統合は2027年初頭まで延長されます。
- 2026年7月:Travelersはライフサイエンス企業向けのTravelers Synergy製造物賠償責任保険の全50州展開を完了し、カリフォルニアを追加するとともに、臨床現場で活動する医療機器および製薬販売担当者向けのより広範な販売専門賠償責任補償を導入しました。
- 2026年3月:Munich Reの子会社であるHSBは、中小企業向けのAI賠償責任保険を導入し、AI生成コンテンツから生じる身体傷害、財物損害、および広告傷害を肯定的に補償します。
米国一般賠償責任保険市場レポートの範囲
| 商業一般賠償責任保険(CGL) |
| 製造物・完成作業賠償責任保険 |
| 個人賠償責任保険 |
| その他の一般・事業賠償責任保険 |
| 発生ベース |
| クレームメイド |
| 家庭・個人 |
| 中小企業(SME) |
| 大企業 |
| 公共部門および非営利組織 |
| 代理店・ブローカー |
| MGAおよび専門仲介業者 |
| 直接販売 |
| バンカシュアランス・アフィニティ・組み込み型 |
| 建設・不動産 |
| 製造業 |
| 輸送・物流 |
| 小売・卸売業 |
| ヘルスケア・ライフサイエンス |
| 情報技術・通信 |
| エネルギー・公益事業 |
| ホスピタリティ・レジャー・エンターテインメント |
| 金融サービス |
| 公共部門および非営利組織 |
| その他の業種 |
| 保険種別 | 商業一般賠償責任保険(CGL) |
| 製造物・完成作業賠償責任保険 | |
| 個人賠償責任保険 | |
| その他の一般・事業賠償責任保険 | |
| 保険トリガー別 | 発生ベース |
| クレームメイド | |
| 保険契約者タイプ別 | 家庭・個人 |
| 中小企業(SME) | |
| 大企業 | |
| 公共部門および非営利組織 | |
| 販売チャネル別 | 代理店・ブローカー |
| MGAおよび専門仲介業者 | |
| 直接販売 | |
| バンカシュアランス・アフィニティ・組み込み型 | |
| 業種別 | 建設・不動産 |
| 製造業 | |
| 輸送・物流 | |
| 小売・卸売業 | |
| ヘルスケア・ライフサイエンス | |
| 情報技術・通信 | |
| エネルギー・公益事業 | |
| ホスピタリティ・レジャー・エンターテインメント | |
| 金融サービス | |
| 公共部門および非営利組織 | |
| その他の業種 |
レポートで回答される主要な質問
米国一般賠償責任保険市場の2026年の価値はいくらですか?
市場は2026年に1,095億米ドルと評価されており、CAGRが4.5%で2031年までに1,365億米ドルに達すると予測されています。
最大の保険料ポジションを持つ保険種別はどれですか?
商業一般賠償責任保険が最大の保険種別であり、2025年に47.3%のシェアを持っています。
2031年までに最も成長が速い保険種別はどれですか?
製造物・完成作業賠償責任保険は2031年までに6.3%のCAGRで成長すると予測されています。
なぜ企業は一般賠償責任補償を購入するのですか?
商業契約、リース、ベンダー契約、およびライセンス契約は、企業に賠償責任補償の保有を要求することが多いです。
最も急速に拡大している販売チャネルはどれですか?
バンカシュアランス・アフィニティ・組み込み型チャネルは2031年までに7.5%のCAGRで成長すると予測されています。
2031年までに最も急速に成長している業種はどれですか?
ヘルスケア・ライフサイエンスは2031年までに6.0%のCAGRで成長すると予測されています。