
Tamaño y Participación del Mercado de Seguros de Responsabilidad Civil General de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 104.30 Mil millones de dólares |
| Tamaño del Mercado (2026) | 109.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 136.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.50 % |
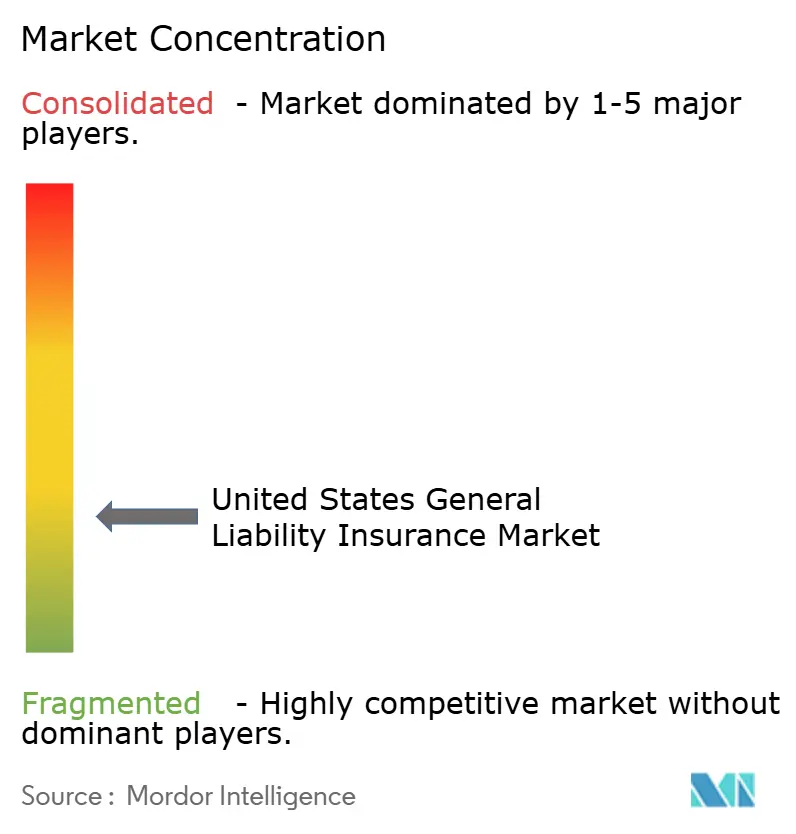
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad Civil General de los Estados Unidos por Mordor Intelligence
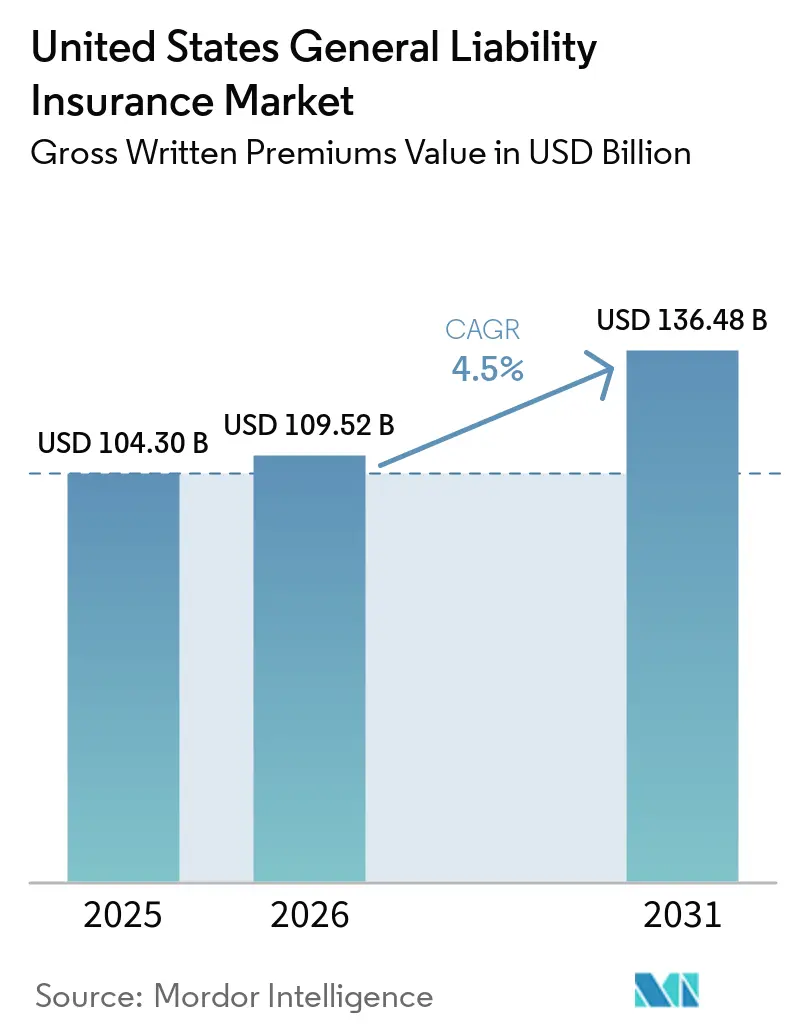
Se proyecta que el tamaño del Mercado de Seguros de Responsabilidad Civil General de los Estados Unidos en términos de valor de primas brutas emitidas se expanda desde 104,30 mil millones de USD en 2025 y 109,52 mil millones de USD en 2026 hasta 136,48 mil millones de USD en 2031, registrando una CAGR del 4,5% entre 2026 y 2031.
Los requisitos contractuales de seguro en arrendamientos, acuerdos con proveedores, permisos y contratos comerciales continúan respaldando la demanda en el mercado de seguros de responsabilidad civil general de los Estados Unidos. La formación de nuevas empresas también amplía el conjunto de organizaciones que necesitan cobertura de responsabilidad civil, con 5.671.836 solicitudes de negocio registradas en 2025. El aumento de la gravedad de los siniestros ha hecho que la adecuación de las tarifas y la disciplina en las reservas sean más importantes, particularmente donde los costos de litigación están aumentando. La actividad de construcción, la inversión en manufactura y la exposición en el sector sanitario están respaldando la demanda de primas en varias líneas comerciales. Las herramientas de suscripción digital y la distribución integrada están ayudando a las aseguradoras a llegar a riesgos más pequeños y especializados de manera más eficiente.
Conclusiones Clave del Informe
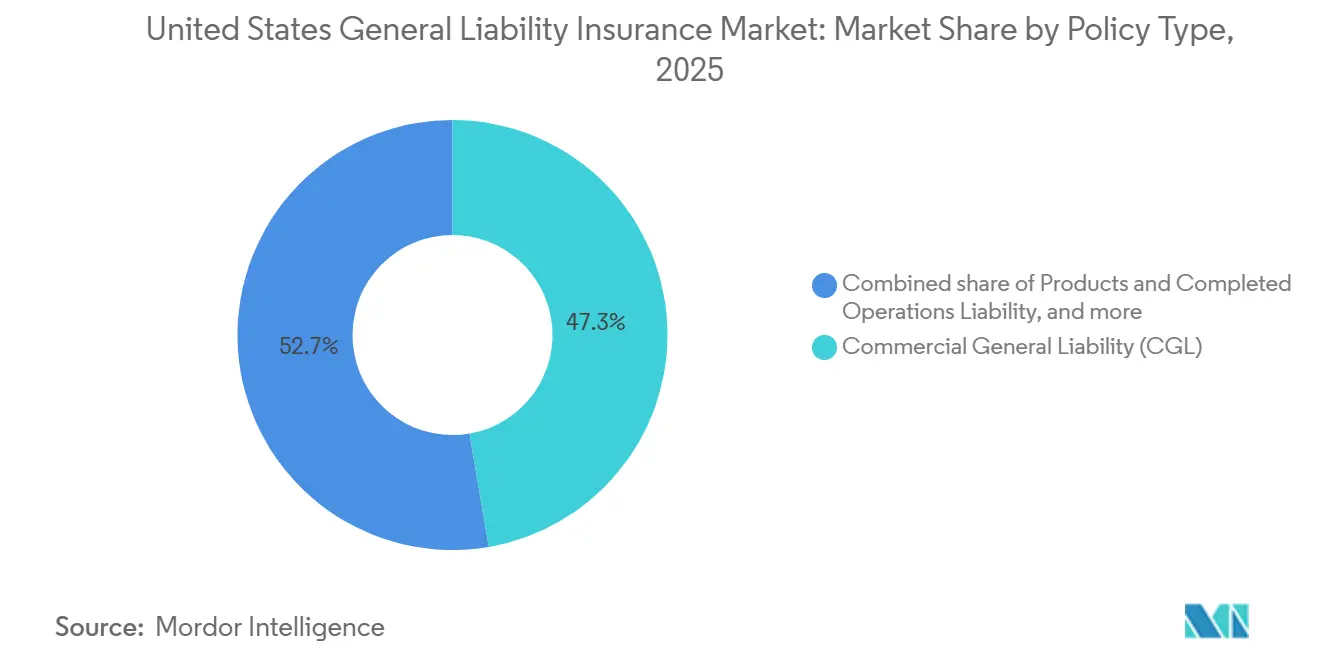
- Por tipo de póliza, la responsabilidad civil general comercial capturó el 47,3% de la participación del mercado de seguros de responsabilidad civil general de los Estados Unidos en 2025, mientras que se proyecta que la responsabilidad por productos y operaciones completadas crezca a una CAGR del 6,3% hasta 2031.
- Por activación de póliza, las pólizas basadas en ocurrencia mantuvieron el 82,1% de la participación del mercado de seguros de responsabilidad civil general de los Estados Unidos en 2025, mientras que se proyecta que las pólizas basadas en reclamaciones crezcan a una CAGR del 5,9% hasta 2031.
- Por tipo de tomador de póliza, las pymes representaron el 44,8% de la participación del mercado de seguros de responsabilidad civil general de los Estados Unidos en 2025, mientras que se proyecta que los hogares e individuos crezcan a una CAGR del 6,5% hasta 2031.
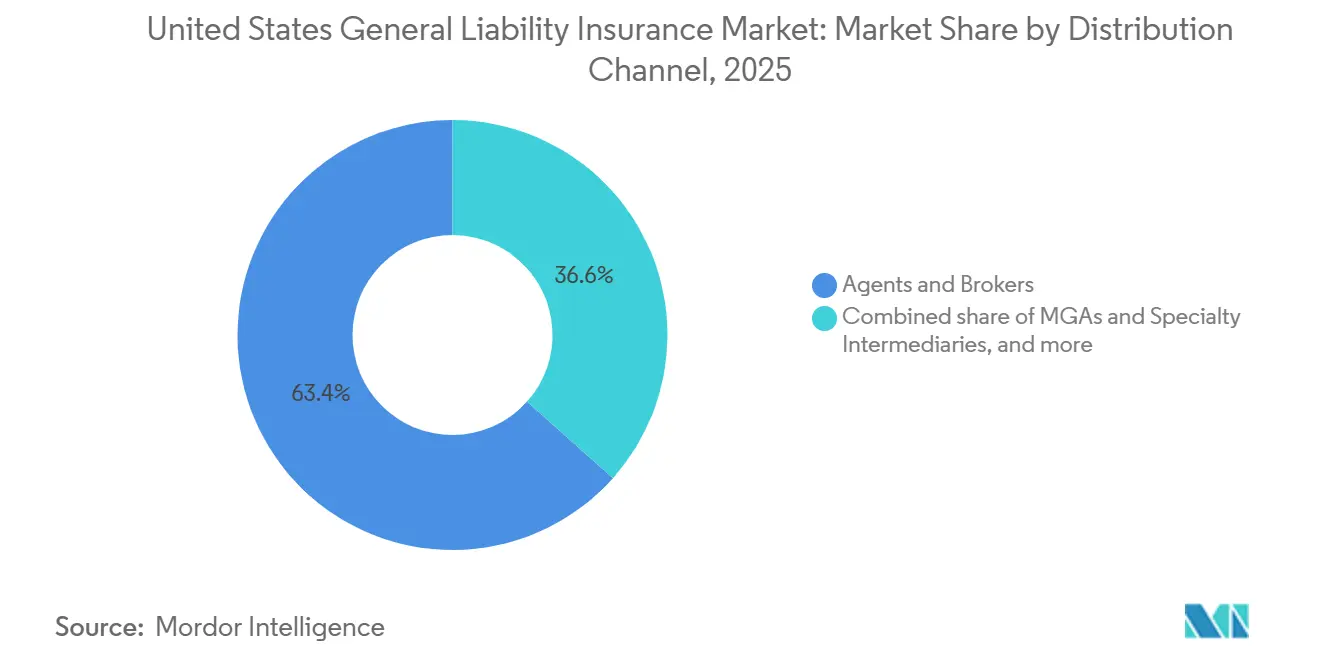
- Por canal de distribución, los agentes y corredores representaron el 63,4% de la participación del mercado de seguros de responsabilidad civil general de los Estados Unidos en 2025, mientras que se proyecta que los canales de bancaseguros, afinidad e integrados crezcan a una CAGR del 7,5% hasta 2031.
- Por sector industrial, la construcción e inmobiliaria representaron el 24,4% de la participación del mercado de seguros de responsabilidad civil general de los Estados Unidos en 2025, mientras que se proyecta que la sanidad y las ciencias de la vida crezcan a una CAGR del 6,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Responsabilidad Civil General de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos de Responsabilidad Contractual en Actividades Comerciales | +0.9% | Nacional, con alta densidad en los mercados inmobiliarios comerciales de Nueva York, Houston, Chicago y Los Ángeles | Corto plazo (≤ 2 años) |
| Gravedad de los Siniestros de Responsabilidad Civil e Inflación Social | +0.8% | Nacional, con mayor exposición en California, Nueva York, Pensilvania, Texas e Illinois | Mediano plazo (2-4 años) |
| Pequeñas Empresas y Actividad Comercial que Requieren Protección de Responsabilidad Civil | +0.7% | Nacional, con mayor crecimiento de solicitudes en Texas, Florida, Arizona y Georgia | Corto plazo (≤ 2 años) |
| Suscripción Basada en Datos y Distribución Digital | +0.5% | Nacional, especialmente entre aseguradoras de excedentes y excesos y aseguradoras enfocadas en pymes | Mediano plazo (2-4 años) |
| Construcción, Infraestructura y Operaciones de Alta Responsabilidad Civil | +0.4% | Nacional, con actividad en los corredores de infraestructura del Sureste, Medio Oeste y Oeste | Mediano plazo (2-4 años) |
| Demanda de Límites Más Altos y Cobertura Especializada | +0.2% | Nacional, con mayor demanda en jurisdicciones con veredictos elevados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Gravedad de los Siniestros de Responsabilidad Civil e Inflación Social
La inflación social está aumentando el costo de los siniestros de responsabilidad civil y cambiando las condiciones de suscripción en todo el mercado de seguros de responsabilidad civil general de los Estados Unidos. Los mayores costos de litigación y los grandes veredictos pueden incrementar las pérdidas mucho tiempo después de que se emite una póliza. Este patrón ejerce una presión particular sobre las cuentas de construcción, comercio minorista, habitacional y otras de mayor riesgo. Las aseguradoras están respondiendo mediante una suscripción más estricta, puntos de adhesión más altos y una selección más cuidadosa de los límites de las pólizas. Los precios de renovación en 2026 están registrando aumentos para muchas cuentas comerciales, con una presión superior al promedio en las exposiciones de construcción, habitacional y comercio minorista. El efecto no es uniforme en todos los estados porque las normas legales, el comportamiento de los jurados y las prácticas de siniestros difieren según la jurisdicción.
Aumento de los Requisitos de Responsabilidad Contractual en Actividades Comerciales
Los requisitos contractuales siguen siendo una fuente central de demanda de cobertura de responsabilidad civil general en las actividades comerciales. Los arrendamientos, los acuerdos con proveedores y los acuerdos de licencia comúnmente requieren evidencia de seguro antes de que una empresa pueda operar o celebrar un contrato. La Administración de Pequeñas Empresas identifica el seguro de responsabilidad civil como una cobertura comúnmente requerida para las empresas que trabajan con otras empresas[1]. Este requisito significa que la demanda de cobertura puede mantenerse estable incluso cuando las condiciones comerciales generales se vuelven menos favorables. Las solicitudes de negocio registradas en 2025 se suman al número de empresas potenciales que pueden enfrentar estas obligaciones contractuales. El mercado de seguros de responsabilidad civil general de los Estados Unidos, por lo tanto, se beneficia de requisitos recurrentes en lugar de depender únicamente de compras de seguros voluntarias.
Expansión de la Construcción, la Infraestructura y Otras Operaciones de Alta Responsabilidad Civil
La actividad de construcción está generando una exposición de responsabilidad civil sustancial en el mercado de seguros de responsabilidad civil general de los Estados Unidos. El gasto en construcción alcanzó un valor anualizado de 2,17 billones de USD en abril de 2026, respaldado por proyectos de centros de datos, instalaciones de manufactura avanzada y actividad de infraestructura pública[2]. Estos proyectos requieren múltiples contratistas, subcontratistas, proveedores y prestadores de servicios profesionales, cada uno con obligaciones contractuales de seguro. Los siniestros por lesiones corporales, daños a la propiedad y operaciones completadas siguen siendo preocupaciones importantes para estos participantes. La escasez de mano de obra puede aumentar el riesgo operativo cuando las empresas tienen dificultades para contratar trabajadores especializados con experiencia. Los períodos de notificación más largos para los defectos de construcción también requieren que las aseguradoras consideren la exposición que puede desarrollarse años después de la finalización del proyecto.
Crecimiento de la Suscripción Basada en Datos y la Distribución Digital
La suscripción basada en datos está cambiando la forma en que las aseguradoras evalúan y procesan los riesgos más pequeños y especializados. AIG informó que su asistente de suscripción procesó más de 370.000 presentaciones de Lexington a finales de 2025, un aumento del 26% respecto al año anterior[3]. Un manejo más rápido de las presentaciones puede reducir el trabajo manual y ayudar a los suscriptores a centrarse en los riesgos que requieren una revisión más detallada. Las herramientas digitales también respaldan modelos de distribución que ofrecen cobertura en el momento de una transacción comercial. Estas capacidades pueden permitir atender a contratistas más pequeños, fabricantes de nicho y microempresas. Es probable que el mercado de seguros de responsabilidad civil general de los Estados Unidos vea más competencia donde las aseguradoras combinen un procesamiento eficiente con una selección de riesgos disciplinada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Gravedad de los Siniestros y Costos de Pérdidas por Responsabilidad Civil | -0.7% | Nacional, con mayor gravedad en California, Nueva York, Texas, Pensilvania e Illinois | Mediano plazo (2-4 años) |
| Desarrollo de Siniestros de Cola Larga e Incertidumbre en las Reservas | -0.4% | Nacional, con exposición en libros de ocurrencia de los años de accidente 2019 a 2024 | Largo plazo (≥ 4 años) |
| Exclusiones de Responsabilidad Civil para Riesgos Emergentes y Difíciles de Tasar | -0.2% | Nacional, especialmente en cuentas comerciales y tecnológicas de gran tamaño | Corto plazo (≤ 2 años) |
| Diferencias a Nivel Estatal en Leyes de Responsabilidad Civil y Litigación | -0.2% | Nacional, con cambios significativos en Florida, Georgia, Luisiana y Carolina del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de Siniestros de Cola Larga e Incertidumbre en las Reservas
La incertidumbre en las reservas es una restricción material para las aseguradoras que suscriben negocios de responsabilidad civil de cola larga. Los siniestros pueden surgir o agravarse varios años después del incidente subyacente, lo que dificulta la tarificación y la constitución de reservas oportunas. Los años de accidente más recientes han recibido mayor atención a medida que las aseguradoras revisan si los patrones de desarrollo históricos siguen siendo aplicables. El problema es más difícil donde la financiación de litigios y la actividad de demandas masivas extienden los plazos de los siniestros. Las aseguradoras deben mantener capital suficiente para el desarrollo adverso mientras también siguen siendo competitivas en precio y cobertura. Esto crea presión para refinar los supuestos de pérdidas y reducir la dependencia de patrones de desarrollo que pueden no reflejar ya la experiencia actual de siniestros.
Diferencias a Nivel Estatal en las Leyes de Responsabilidad Civil y el Entorno de Litigación
Las diferencias legales a nivel estatal añaden complejidad operativa al mercado de seguros de responsabilidad civil general de los Estados Unidos. Las aseguradoras necesitan supuestos específicos por jurisdicción porque las normas de presentación, las indemnizaciones por daños y las prácticas de litigación varían en todo el país. Las reformas de responsabilidad civil de Florida en 2023 habían reducido su clasificación de veredictos nucleares del 2.º al 10.º lugar a nivel nacional a mediados de 2026, mientras que los costos de defensa disminuyeron un 24% entre 2022 y 2025. Georgia promulgó los Proyectos de Ley del Senado 68 y 69 en abril de 2025, que abordaron los procedimientos judiciales y los daños ficticios. Carolina del Norte se convirtió en el primer estado en prohibir la financiación comercial de litigios por terceros en junio de 2026 bajo el Proyecto de Ley de la Cámara 315. Las reformas legales pueden mejorar la previsibilidad, pero las aseguradoras aún necesitan monitorear cómo los tribunales interpretan y aplican las nuevas normas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza: La Responsabilidad Civil General Comercial Respalda la Cobertura Comercial Principal
La responsabilidad civil general comercial mantuvo el 47,3% de las primas en 2025 y siguió siendo el tipo de póliza más grande en el mercado de seguros de responsabilidad civil general de los Estados Unidos. Se utiliza ampliamente porque los contratos, arrendamientos y acuerdos de licencia a menudo requieren esta forma de cobertura. La póliza responde a las exposiciones comunes de lesiones corporales de terceros, daños a la propiedad y lesiones personales. Se proyecta que la responsabilidad por productos y operaciones completadas crezca a una CAGR del 6,3% hasta 2031. La relocalización de la manufactura, los lanzamientos de productos de ciencias de la vida y la actividad de construcción están aumentando la exposición por operaciones completadas para las empresas aseguradas.
La cobertura de responsabilidad civil personal está ganando atención a medida que los hogares consideran la protección paraguas para exposiciones personales más grandes. Otros productos de responsabilidad civil general y empresarial pueden abordar las brechas de cobertura que surgen cuando los formularios estándar excluyen nuevos riesgos. Verisk ISO introdujo endosos de exclusión de inteligencia artificial generativa CG 40 47, CG 40 48 y CG 35 08, con vigencia a partir del 1 de enero de 2026. Estos cambios alientan a los compradores a revisar si las pólizas estándar abordan las exposiciones relacionadas con la inteligencia artificial. HSB introdujo un seguro de responsabilidad civil afirmativa por inteligencia artificial para pequeñas y medianas empresas en marzo de 2026. La industria de seguros de responsabilidad civil general de los Estados Unidos está, por lo tanto, separando la cobertura tradicional de los productos especializados diseñados para exposiciones emergentes.


Por Activación de Póliza: Los Formularios de Ocurrencia Siguen Siendo la Opción Estándar
Las pólizas basadas en ocurrencia representaron el 82,1% de las primas en 2025, lo que las convirtió en la activación de póliza líder en el mercado de seguros de responsabilidad civil general de los Estados Unidos. Estos formularios son aceptados en los contratos comerciales estándar y los requisitos de licencia de contratistas. El formulario ISO CG 00 01 sigue siendo una póliza de responsabilidad civil general familiar para muchos compradores y agentes. Se proyecta que las pólizas basadas en reclamaciones se expandan a una CAGR del 5,9% hasta 2031. Su estructura de notificación más corta puede ayudar a las aseguradoras a responder más rápidamente a los cambios en las condiciones de pérdidas.
Las pólizas basadas en reclamaciones tienen mayor relevancia en la sanidad, los servicios profesionales y los riesgos especializados donde los tomadores de póliza comprenden el efecto de las colas largas de siniestros. TransRe señaló que se lanzó una facilidad basada en reclamaciones con el apoyo de 3 aseguradoras líderes durante 2025. Estos formularios pueden dar a las aseguradoras y reaseguradoras mayor flexibilidad cuando cambian las condiciones de tarificación. Sin embargo, la cobertura por ocurrencia sigue integrada en las prácticas de contratación comercial y mantendrá un papel amplio. Los compradores también deben considerar las fechas retroactivas, los períodos de notificación y la cobertura de cola al cambiar entre activaciones de póliza. Es probable que la industria de seguros de responsabilidad civil general de los Estados Unidos vea un movimiento gradual en lugar de abrupto hacia las estructuras basadas en reclamaciones.
Por Tipo de Tomador de Póliza: Las Pymes Proporcionan la Base de Primas Más Amplia
Las pymes representaron el 44,8% de las primas de 2025, formando el grupo de tomadores de póliza más grande en el mercado de seguros de responsabilidad civil general de los Estados Unidos. Estas empresas operan en construcción, comercio minorista, transporte, servicios profesionales y actividades comerciales locales. Sus necesidades de cobertura a menudo están vinculadas a contratos con clientes, requisitos de arrendadores y relaciones con proveedores. La Administración de Pequeñas Empresas informó que Texas creó 108.441 empleos en pequeñas empresas en 2026. Una base creciente de pequeños empleadores respalda la demanda recurrente de seguros en los mercados comerciales.
Se proyecta que los hogares e individuos crezcan a una CAGR del 6,5% hasta 2031. La protección paraguas personal, el trabajo en plataformas digitales y los requisitos de las plataformas están aumentando el interés en la cobertura de responsabilidad civil personal. Las grandes empresas generalmente pagan primas más altas porque sus operaciones y obligaciones contractuales son más complejas. Las organizaciones del sector público y sin fines de lucro proporcionan una base de tomadores de póliza más estable, aunque sus decisiones de compra pueden verse influenciadas por los ciclos presupuestarios. La distribución integrada puede reducir el costo de llegar a individuos y microempresas que pueden ser costosos de atender a través de los modelos tradicionales de corredores. W. R. Berkley lanzó Berkley Embedded en 2025 para ofrecer cobertura junto con transacciones comerciales.
Por Canal de Distribución: Los Corredores Mantienen un Papel Asesor Central
Los agentes y corredores mantuvieron el 63,4% de las primas en 2025, convirtiéndolos en el canal de distribución dominante en el mercado de seguros de responsabilidad civil general de los Estados Unidos. Su papel sigue siendo importante para los certificados de seguro, los endosos y el cumplimiento contractual. Muchos compradores comerciales continúan necesitando ayuda para hacer coincidir los términos de la póliza con obligaciones contractuales específicas. Los agentes gestores y los intermediarios especializados también son importantes porque pueden proporcionar experiencia de suscripción enfocada para riesgos no estándar. Este canal es particularmente relevante en líneas de excedentes y excesos, construcción, responsabilidad civil profesional y negocios de siniestros especializados.
Se proyecta que los canales de bancaseguros, afinidad e integrados crezcan a una CAGR del 7,5% hasta 2031. Estos métodos permiten ofrecer cobertura en el momento de la firma del contrato, la compra de equipos o la originación del préstamo. Los flujos de trabajo digitales pueden reducir el costo administrativo de colocar pólizas más simples. El enfoque es más útil cuando el producto es claro y el comprador tiene una necesidad limitada de asesoramiento personalizado. Es probable que los corredores tradicionales sigan siendo centrales para cuentas más complejas y límites de responsabilidad civil más altos. El mercado de seguros de responsabilidad civil general de los Estados Unidos puede acomodar ambos canales porque abordan diferentes necesidades de los clientes.
Por Sector Industrial: La Construcción e Inmobiliaria Lideran la Demanda de Primas
La construcción e inmobiliaria representaron el 24,4% de las primas en 2025, la mayor participación sectorial en el mercado de seguros de responsabilidad civil general de los Estados Unidos. El sector combina riesgos activos en obra con una exposición extendida por operaciones completadas. El gasto en construcción anualizado alcanzó los 2,17 billones de USD en abril de 2026. Los centros de datos, las instalaciones de manufactura, los proyectos de transporte y la infraestructura hídrica están respaldando la actividad de construcción. Estos proyectos crean necesidades de seguro para contratistas, promotores, subcontratistas y proveedores especializados.
Se proyecta que la sanidad y las ciencias de la vida crezcan a una CAGR del 6,0% hasta 2031. Las primas de responsabilidad civil profesional médica aumentaron por 7.º año consecutivo en 2025, con el 39,9% de las primas reportadas en aumento. La manufactura, el transporte y la logística, el comercio minorista y mayorista, la energía y los servicios públicos, la hostelería, la tecnología de la información, los servicios financieros y las organizaciones del sector público conforman la base de primas restante. Las empresas de ciencias de la vida enfrentan exposiciones de responsabilidad civil relacionadas con productos, ensayos clínicos y ventas que pueden requerir cobertura especializada. Travelers completó un despliegue en los 50 estados de Travelers Synergy para empresas de ciencias de la vida en julio de 2026. El tamaño del mercado de seguros de responsabilidad civil general de los Estados Unidos para este sector está respaldado por riesgos cada vez más complejos y una capacidad más limitada en lugares de mayor gravedad.
Análisis Geográfico
El Sur y el Sureste forman el mayor conjunto de primas regionales en el mercado de seguros de responsabilidad civil general de los Estados Unidos. Texas, Florida, Georgia y Luisiana combinan la formación de nuevas empresas, la construcción comercial y la actividad de infraestructura. Texas registró 23 casos de veredictos nucleares en 2024, mientras que California registró 17 casos. Las reformas legales de Florida han cambiado su entorno de responsabilidad civil, con las presentaciones de demandas en el primer semestre de 2026 disminuyendo un 20% interanual. Las reformas de Luisiana en 2025 también abordaron la negligencia comparativa, la recuperación por conductores sin seguro y las medidas de seguridad de vehículos comerciales. Los cambios son recientes, por lo que su efecto completo en los patrones de siniestros sigue siendo incierto.
El Noreste tiene una alta densidad de población debido a los servicios financieros, los sistemas de salud, la construcción comercial y la densa actividad empresarial. Nueva York, Nueva Jersey y Pensilvania siguen siendo estados importantes para la suscripción y la gestión de siniestros. Nueva York y Pensilvania juntas produjeron 25 veredictos nucleares en 2024. La exposición legal en estos estados puede requerir que las aseguradoras apliquen una gestión cuidadosa de los límites y una tarificación específica por jurisdicción. Su participación en la demanda de primas a nivel nacional refleja una concentración de riesgos comerciales más grandes. Su densidad económica también respalda la demanda continua de colocación liderada por corredores y términos de póliza especializados.
La Costa Oeste, liderada por California, combina una importante actividad de construcción con una considerable base de ciencias de la vida. California tenía 17.000 empresas de ciencias de la vida, creando una base concentrada de exposición por productos y operaciones completadas. California, Nueva York, Pensilvania, Texas y Nevada representaron el 76% de los veredictos nucleares en 2024. Estos estados requieren una suscripción más selectiva porque los resultados de las pérdidas pueden ser graves. Los estados del Medio Oeste y las montañas del Oeste añaden demanda a través de la relocalización de la manufactura y la infraestructura de energía limpia. El mercado de seguros de responsabilidad civil general de los Estados Unidos continúa requiriendo una selección de riesgos local incluso cuando las aseguradoras nacionales buscan un alcance geográfico más amplio.
Panorama Competitivo
El mercado de seguros de responsabilidad civil general de los Estados Unidos está fragmentado. W. R. Berkley reportó 12,7 mil millones de USD en primas netas emitidas para el año completo 2025 y un ratio combinado del 90,7%. Travelers reportó 11,5 mil millones de USD en primas netas emitidas durante el segundo trimestre de 2026 y un ratio combinado del 83,6%. Estos resultados muestran la importancia de la disciplina de suscripción así como del crecimiento de las primas. Las plataformas para pymes habilitadas por tecnología y los productos de responsabilidad civil afirmativa por inteligencia artificial son áreas importantes de competencia. El mercado de seguros de responsabilidad civil general de los Estados Unidos recompensa a las aseguradoras que pueden gestionar la incertidumbre en los siniestros sin limitar su alcance de distribución.
W. R. Berkley formó Berkley Meridian en agosto de 2026 combinando Verus Specialty Insurance y Vela Insurance Services. La nueva plataforma reúne capacidades de construcción, responsabilidad civil profesional, siniestros y garaje para corredores mayoristas. AIG ha ampliado su tecnología de suscripción, incluido el asistente de suscripción de Lexington, que gestionó más de 370.000 presentaciones a finales de 2025. HSB introdujo un producto independiente de responsabilidad civil por inteligencia artificial para empresas más pequeñas en marzo de 2026. Estas acciones muestran que las aseguradoras están persiguiendo tanto la eficiencia operativa como las soluciones de cobertura para los riesgos excluidos de los formularios estándar.
Travelers amplió su oferta de responsabilidad civil por productos para empresas de ciencias de la vida a California en julio de 2026. Este movimiento amplió la disponibilidad para exposiciones de dispositivos médicos, farmacéuticos y ventas relacionadas. Las aseguradoras más grandes mantienen ventajas en capital, experiencia en siniestros y relaciones con corredores nacionales. Las aseguradoras especializadas y los agentes gestores pueden competir donde el diseño del producto, los datos o la experiencia en suscripción son más importantes que la escala amplia. El mercado de seguros de responsabilidad civil general de los Estados Unidos sigue siendo competitivo porque cada participante puede centrarse en un canal de distribución o clase de riesgo diferente.
Líderes de la Industria de Seguros de Responsabilidad Civil General de los Estados Unidos
-
Chubb Ltd Group
-
Travelers Group
-
Berkshire Hathaway Group
-
W. R. Berkley Corp Group
-
Fairfax Financial Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Mosaic Insurance lanzó HALO, un sistema de suscripción digital modular impulsado por inteligencia artificial para riesgos de responsabilidad civil general especializada y siniestros de pymes, que permite la cotización, vinculación y emisión automatizadas en minutos y combina la actividad de negociación de corredores, las decisiones de suscripción y los resultados de la cartera en un único entorno.
- Agosto de 2026: W. R. Berkley Corporation formó Berkley Meridian combinando Verus Specialty Insurance y Vela Insurance Services, creando una plataforma dedicada de excedentes y excesos que cubre líneas de construcción, responsabilidad civil profesional, siniestros y garaje para el mercado de corredores mayoristas, con integración que se extiende hasta principios de 2027.
- Julio de 2026: Travelers completó el despliegue en los 50 estados del seguro de responsabilidad civil por productos Travelers Synergy para empresas de ciencias de la vida, añadiendo California e introduciendo una cobertura más amplia de Responsabilidad Civil Profesional de Ventas para representantes de ventas de dispositivos médicos y farmacéuticos que operan en entornos clínicos.
- Marzo de 2026: HSB, una empresa de Munich Re, introdujo el Seguro de Responsabilidad Civil por Inteligencia Artificial para pequeñas y medianas empresas, cubriendo afirmativamente lesiones corporales, daños a la propiedad y daños por publicidad derivados de contenido generado por inteligencia artificial.


Alcance del Informe del Mercado de Seguros de Responsabilidad Civil General de los Estados Unidos
| Responsabilidad Civil General Comercial (CGL) |
| Responsabilidad por Productos y Operaciones Completadas |
| Responsabilidad Civil Personal |
| Otra Responsabilidad Civil General y Empresarial |
| Basada en Ocurrencia |
| Basada en Reclamaciones |
| Hogares e Individuos |
| Pequeñas y Medianas Empresas (Pymes) |
| Grandes Empresas |
| Organizaciones del Sector Público y Sin Fines de Lucro |
| Agentes y Corredores |
| Agentes Gestores e Intermediarios Especializados |
| Ventas Directas |
| Bancaseguros, Afinidad e Integrados |
| Construcción e Inmobiliaria |
| Manufactura |
| Transporte y Logística |
| Comercio Minorista y Mayorista |
| Sanidad y Ciencias de la Vida |
| Tecnología de la Información y Telecomunicaciones |
| Energía y Servicios Públicos |
| Hostelería, Ocio y Entretenimiento |
| Servicios Financieros |
| Organizaciones del Sector Público y Sin Fines de Lucro |
| Otros Sectores Industriales |
| Por Tipo de Póliza | Responsabilidad Civil General Comercial (CGL) |
| Responsabilidad por Productos y Operaciones Completadas | |
| Responsabilidad Civil Personal | |
| Otra Responsabilidad Civil General y Empresarial | |
| Por Activación de Póliza | Basada en Ocurrencia |
| Basada en Reclamaciones | |
| Por Tipo de Tomador de Póliza | Hogares e Individuos |
| Pequeñas y Medianas Empresas (Pymes) | |
| Grandes Empresas | |
| Organizaciones del Sector Público y Sin Fines de Lucro | |
| Por Canal de Distribución | Agentes y Corredores |
| Agentes Gestores e Intermediarios Especializados | |
| Ventas Directas | |
| Bancaseguros, Afinidad e Integrados | |
| Por Sector Industrial | Construcción e Inmobiliaria |
| Manufactura | |
| Transporte y Logística | |
| Comercio Minorista y Mayorista | |
| Sanidad y Ciencias de la Vida | |
| Tecnología de la Información y Telecomunicaciones | |
| Energía y Servicios Públicos | |
| Hostelería, Ocio y Entretenimiento | |
| Servicios Financieros | |
| Organizaciones del Sector Público y Sin Fines de Lucro | |
| Otros Sectores Industriales |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de seguros de responsabilidad civil general de los Estados Unidos en 2026?
El mercado está valorado en 109,5 mil millones de USD en 2026 y se prevé que alcance los 136,5 mil millones de USD en 2031 a una CAGR del 4,5%.
¿Qué tipo de póliza ocupa la mayor posición en primas?
La Responsabilidad Civil General Comercial es el tipo de póliza más grande, con una participación del 47,3% en 2025.
¿Cuál es el tipo de póliza de más rápido crecimiento hasta 2031?
Se prevé que la Responsabilidad por Productos y Operaciones Completadas crezca a una CAGR del 6,3% hasta 2031.
¿Por qué las empresas adquieren cobertura de responsabilidad civil general?
Los contratos comerciales, los arrendamientos, los acuerdos con proveedores y los acuerdos de licencia a menudo requieren que las empresas cuenten con cobertura de responsabilidad civil.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se proyecta que los canales de bancaseguros, afinidad e integrados crezcan a una CAGR del 7,5% hasta 2031.
¿Qué sector está creciendo más rápidamente hasta 2031?
Se prevé que la Sanidad y las Ciencias de la Vida crezcan a una CAGR del 6,0% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
