
汚染賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
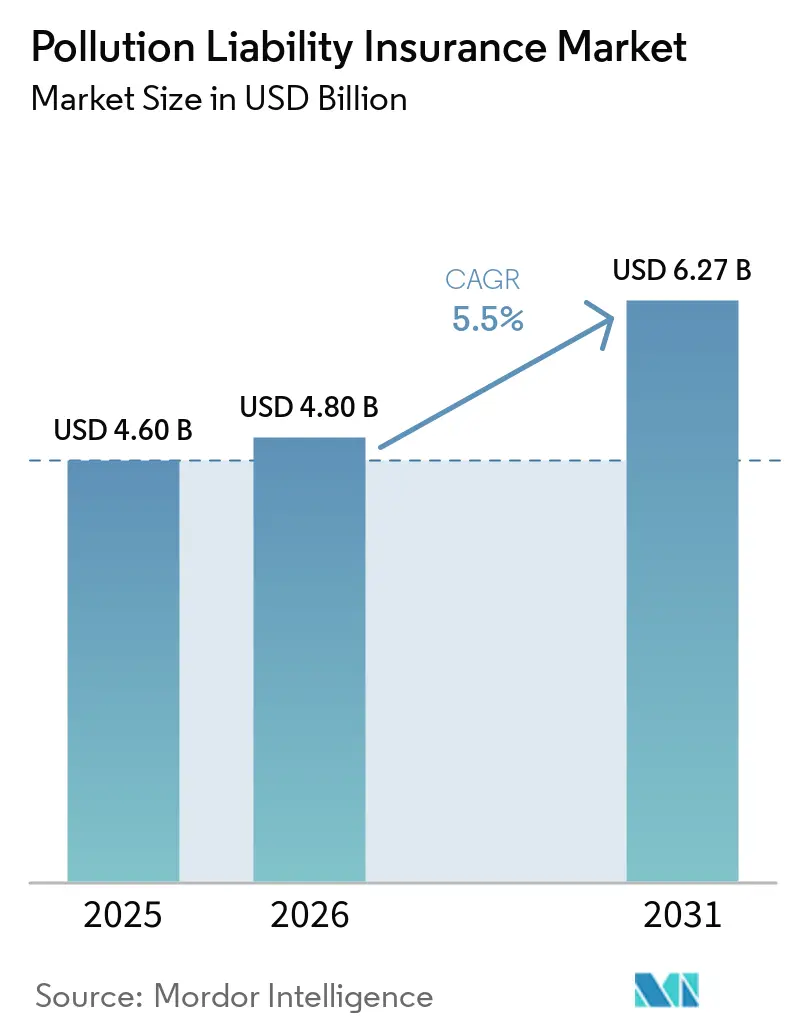
| 市場規模 (2026) | 4.80 十億米ドル |
| 市場規模 (2031) | 6.27 十億米ドル |
| Growth Rate (2026 - 2031) | 5.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
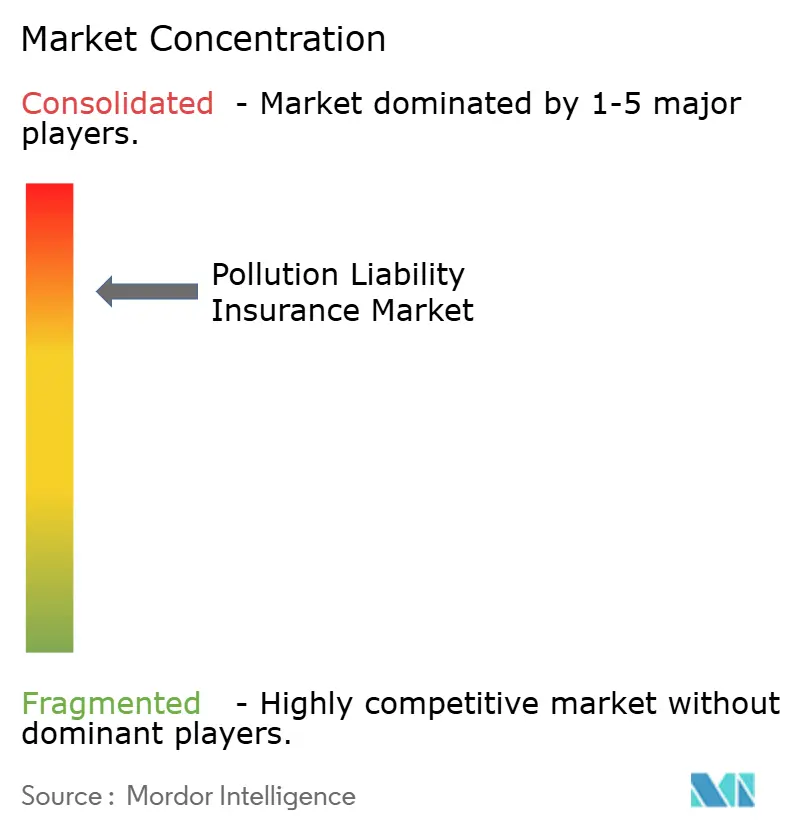
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる汚染賠償責任保険市場分析
汚染賠償責任保険市場規模は、2025年の46.0億米ドルから2026年には48.0億米ドルへと拡大し、2031年までに62.7億米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.5%を記録すると予測されています。汚染賠償責任保険市場は、北米、欧州、アジア太平洋地域において環境規制の執行がより体系的になるにつれて拡大しています。財務責任要件により、危険物を取り扱う事業者は浄化義務および賠償責任を履行できることを証明することが求められています。スーパーファンドサイトおよびPFASに関連する大規模な和解により、保険未加入の環境リスクが企業の購買担当者にとってより可視化されています。バッテリー貯蔵、太陽光発電、グリーン水素向けの新施設は、従来の一般賠償責任保険が除外することの多い環境リスクをもたらします。こうした状況により、工業操業、不動産取引、建設プロジェクト、中堅製造業にわたって需要が拡大しています。
レポートの主要ポイント
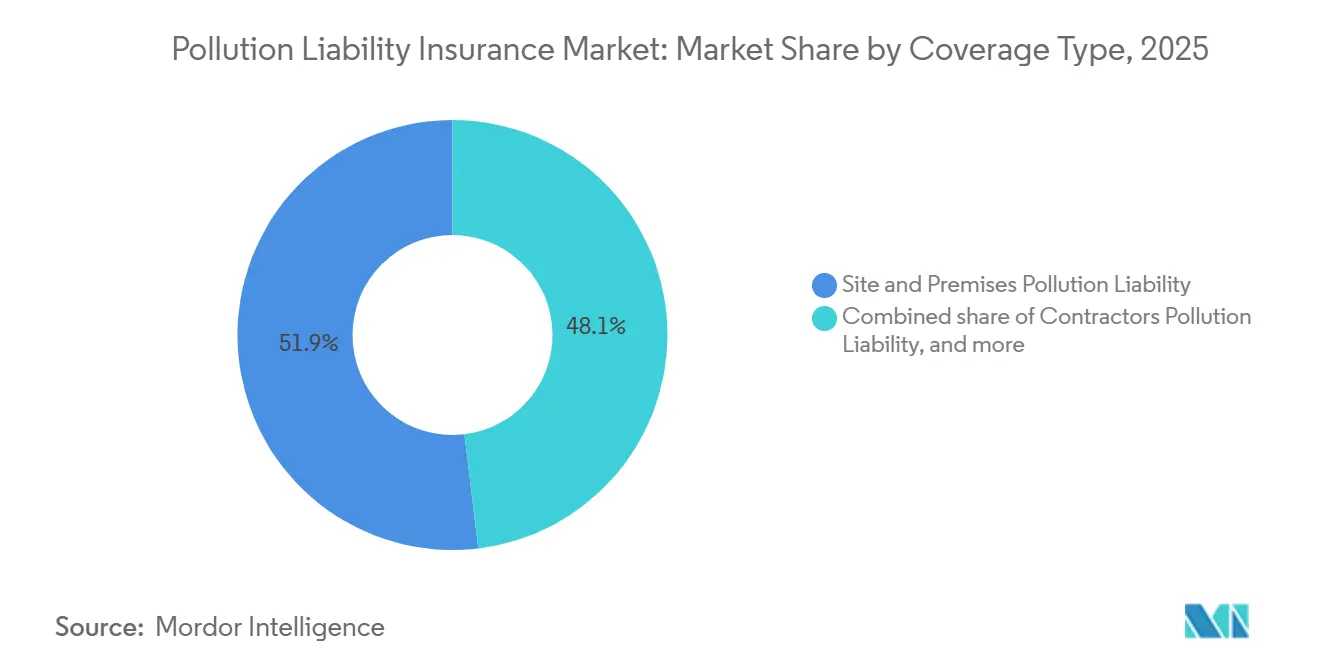
- 補償タイプ別では、施設・敷地汚染賠償責任が2025年の汚染賠償責任保険市場シェアの51.9%を占め、請負業者汚染賠償責任は2031年までにCAGR 6.8%を記録すると予測されています。
- エンドユーザー産業別では、製造業・工業処理が2025年の汚染賠償責任保険市場シェアの31.3%を占め、建設・不動産・インフラは2031年までにCAGR 7.2%を記録すると予測されています。
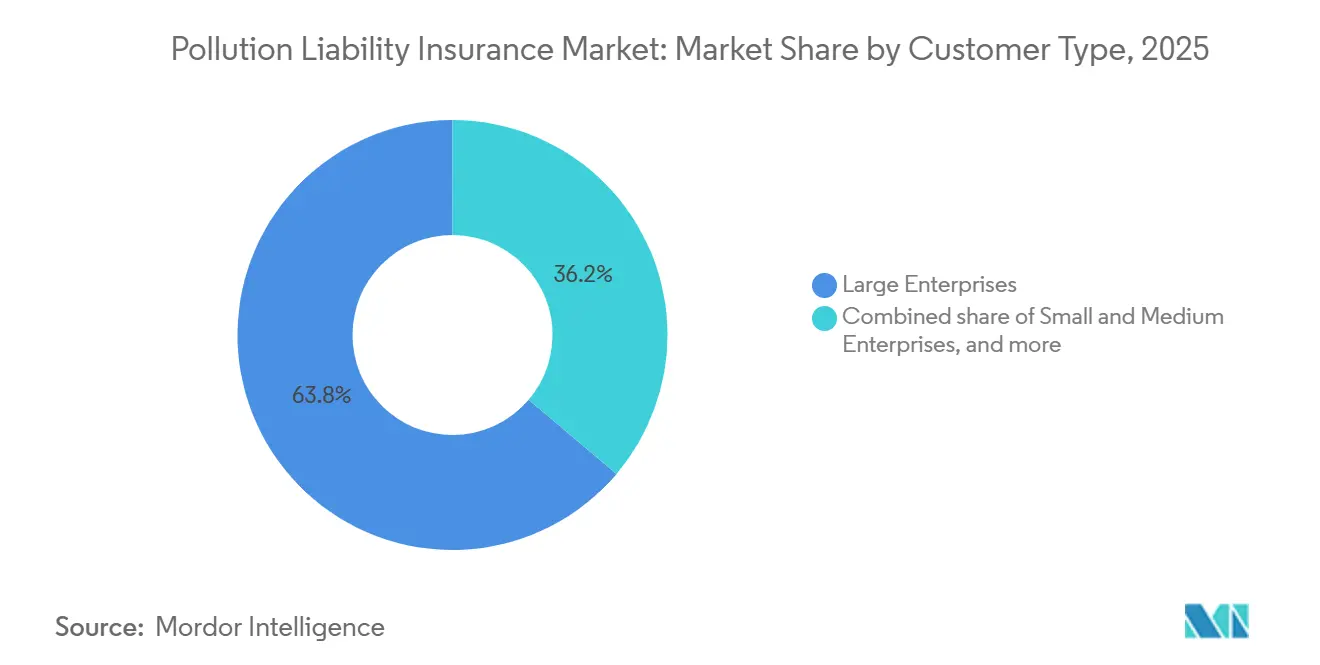
- 顧客タイプ別では、大企業が2025年の汚染賠償責任保険市場シェアの63.8%を保有し、中小企業は2031年までにCAGR 6.9%を記録すると予測されています。
- 流通チャネル別では、ブローカー・仲介業者が2025年の汚染賠償責任保険市場シェアの71.7%を保有し、MGA・プログラム管理者・デジタルチャネルは2031年までにCAGR 7.5%を記録すると予測されています。
- 地域別では、北米が2025年の汚染賠償責任保険市場シェアの55.7%を占め、アジア太平洋地域は2031年までにCAGR 7.8%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の汚染賠償責任保険市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境賠償責任・修復・財務責任規制の強化 | +1.5% | 北米とEUで最も高い強度を持つグローバル | 中期(2〜4年) |
| 工業・レガシー汚染リスクの増大による特化型補償需要の拡大 | +0.9% | 北米、欧州、工業化が進むアジア太平洋市場 | 長期(4年以上) |
| 危険物の取り扱い・保管・輸送・廃棄物管理活動の拡大 | +0.8% | 北米、中国、インドに集中するグローバル | 中期(2〜4年) |
| ブラウンフィールド再開発・M&A・融資取引における環境デューデリジェンス要件の増加 | +0.7% | 北米および西欧 | 短期(2年以内) |
| PFASを含む新興汚染物質リスクの上昇による環境リスク移転需要の拡大 | +0.8% | 北米とEUに規制強度が集中するグローバル | 長期(4年以上) |
| エネルギー転換と新産業インフラによる環境賠償責任エクスポージャーの増大 | +0.6% | アジア太平洋、北米、欧州に成長が集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境賠償責任規制の強化が無保険コストを引き上げている
環境財務責任規則は、より多くの工業活動において汚染補償を任意購入から法令遵守要件へと移行させています。米国環境保護庁(EPA)は、2025年度スーパーファンド浄化執行プログラムを通じて、責任当事者から7億1,430万米ドルのコミットメントを確保しました。同機関はプログラム開始以来525億米ドルのコミットメントを確保しており、汚染地への賠償責任の継続的な規模を示しています[1]米国環境保護庁、「2025年度スーパーファンド浄化に関する執行・コンプライアンス保証年次結果」、米国環境保護庁、epa.gov。。インドの2024年公的賠償責任保険法改正により、事故1件あたりの保険証券の総限度額がINR 250クロール(3,000万米ドル)に引き上げられ、コンプライアンス監視要件が強化されました。インドはまた、2025年7月に初の専用汚染サイト修復フレームワークを通知し、レガシー工業地帯に厳格責任および汚染者負担原則を適用しました。汚染賠償責任保険市場は、執行インフラが補償なしで操業するコストを施設所有者や貸し手にとってより可視化させることで恩恵を受けます。
PFASおよび新興汚染物質リスクが引受意欲と需要を再形成している
PFAS汚染は特化型補償への需要を高める一方で、標準的な保険条件をより制限的にしています。2026年5月、米国EPAはPFOAおよびPFOSの飲料水コンプライアンス期限を2031年まで延期し、さらに4種類のPFAS化合物の基準廃止を示唆しました[2]https://www.mcguirewoods.com/client-resources/alerts/2026/3/contaminants-compass-march-2026-edition/。ミネソタ州の2032年までの段階的なPFAS製品規制を含め、この連邦の変更にもかかわらず州レベルの対応は引き続き進展しています。米国国防総省は2026年2月にPFAS焼却に関する改訂版暫定ガイダンスを発行し、廃棄物連鎖全体にわたる賠償責任への懸念を強化しました。エチレンオキシド、マイクロプラスチック、6PPD-キノンも規制および訴訟の注目を集めています。したがって、汚染賠償責任保険市場は、一般賠償責任保険が汚染物質を除外するか、または十分な保護を提供しない場合に重要な役割を果たします。
レガシーおよび工業汚染リスクが特化型サイト補償への需要を持続させている
新たな工業活動がリスクを生み出す一方で、古いサイトの修復コストが上昇し続けているため、レガシー汚染は依然として活発なエクスポージャーとなっています。2025年度末時点で、870か所の米国スーパーファンドサイトが1,467件の執行合意および命令のもとで積極的な浄化作業中でした。これらのサイトには推定250億米ドルの未処理浄化コストが残っており、慎重なサイト引受の必要性を維持しています。2025年には2社の大手保険会社がサイト環境賠償責任セグメントから撤退し、PFASモニタリングが閉鎖済みと見なされていたサイトで新たなクレームを特定する中、引受能力が逼迫しました[3]https://www.insurancebusinessmag.com/us/news/environmental/novacore-launches-environmental-segment-as-pfas-claims-reshape-the-market-584603.aspx。製造業、化学処理、エネルギー採掘、リサイクル、自動車施設は、その歴史的な操業が長期クレームを生み出す可能性があるため、引き続き高まる精査に直面しています。汚染賠償責任保険市場は、サイト固有の補償とクレーム管理の専門知識に対するこの持続的な需要によって支えられています。
ブラウンフィールド再開発・M&A・融資要件が取引需要を創出している
環境賠償責任補償は、操業リスク要件を満たすためだけでなく、不動産取引や買収を支援するためにも利用されるケースが増えています。貸し手や買収者は、取引完了後に発見された汚染を管理するために、クロージング時に汚染法的賠償責任補償を要求することが多くなっています[4]nfp.com/insights/minimizing-environmental-liabilities-post-mergers-and-acquisitions。汚染法的賠償責任は、資産集約型取引における表明保証保険とともに使用されることもあります。データセンターのブラウンフィールド再開発では、CERCLA後継者賠償責任および旧工業サイトのレガシー汚染のため、カスタマイズされた補償が必要となる場合があります。汚染が現在の所有権以前から存在していた場合でも、建設中に土砂堆積、雨水、自主的なサイト調査クレームが発生する可能性があります。汚染賠償責任保険市場は、調達・法務・財務チームが補償を取引要件として扱う場合に、より強固な需要を獲得します。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い補償コストと限られたリスク認識がSMEの採用を制約している | -0.5% | 新興市場および規制対象外のSMEセグメントで最も深刻なグローバル | 中期(2〜4年) |
| 断片化した環境賠償責任規制が市場をまたいだ製品標準化を制限している | -0.3% | アジア太平洋および新興市場で最も複雑なグローバル | 長期(4年以上) |
| 新興汚染物質に関する限られた過去損失データと補償の不確実性 | -0.4% | PFASおよび新規工業化学物質に対して最も深刻なグローバル | 長期(4年以上) |
| 長期クレーム・社会的インフレ・複雑な補償配分が引受の不確実性を高めている | -0.3% | 北米および西欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い補償コストと限られたリスク認識がSMEの参加を抑制している
中小企業は、自動車ディーラー、軽工業、ドライクリーニング、農業用化学物質保管を通じて、工業汚染エクスポージャーの相当な割合を生み出しています。環境補償はコストが高く、任意加入であることが多いため、これらの企業の多くは保険未加入のままです。運営コストの上昇により、一部の小規模事業者は免責金額を引き下げ、無保険のままでいるか、または保険を失効させています。引受には、専任のリスクチームを持たない組織に負担をかけるサイト記録、過去の使用情報、フェーズIまたはフェーズII環境アセスメントも必要です。MGAおよびデジタルチャネルはモジュール型製品を開発していますが、認知度、価格発見、規制は近い将来にSMEの参加を大幅に増加させるには依然として不十分です。汚染賠償責任保険市場は、これらの障壁が軽減されるまで大口購買者に偏った状態が続くでしょう。
新興汚染物質に関する限られた損失データが価格精度と補償範囲を制約している
米国には修復賠償責任を限定する連邦土壌浄化基準が存在しないため、PFASは特に困難な準備金積立の課題を生み出しています。保険会社は、変化する州規則と進化するEPA要件に対して補償の価格を設定しなければなりません。NAICは新興汚染物質除外文言の監視を継続しており、標準的な保険証券の文言が確立されるまでに時間がかかることを示しています。ホルムアルデヒド、マイクロプラスチック、1,4-ジオキサンも、重大性の精密な推定に十分なクレームデータを提供しない初期の訴訟履歴を持っています。保険会社は低い限度額、狭い条件、慎重な価格設定で対応しており、コストに敏感な購買者を遠ざける可能性があります。PFASの除外に関するドイツの保険会社協会のガイダンスは、補償の不確実性が米国だけの問題ではなく、世界的な制約であることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:請負業者保険が拡大する中、専門形態がコア需要を維持
施設・敷地汚染賠償責任は2025年の汚染賠償責任保険市場シェアの51.9%を占め、主要な補償タイプとなっています。その地位は、不動産取引における貸し手要件、地下貯蔵タンクに対する財務保証規則、およびM&A取引における汚染法的賠償責任の使用を反映しています。2025年には2社の大手保険会社がサイト環境賠償責任から撤退し、PFASモニタリングが以前に修復済みとされたサイトで新たなクレームを生み出す中、利用可能な引受能力が減少しました。新たな引受能力が2025年中に汚染法的賠償責任の条件を軟化させましたが、引受担当者はPFAS、リサイクル、旧工業地の物件リスクに対して慎重な姿勢を維持しました。貯蔵タンク、輸送、その他の特化型製品は、バッテリーサプライチェーン、化学品流通ネットワーク、RCRA規則、および運輸省要件がベースライン需要を維持する中、より狭いエクスポージャーに対応しています。
請負業者汚染賠償責任は最も成長の速い補償タイプであり、汚染賠償責任保険市場において2031年までにCAGR 6.8%が予測されています。インフラ、データセンター、エネルギー転換、医療プロジェクトは、複雑な汚染エクスポージャーを伴う建設活動を生み出しています。同時に、発注者は請負業者および下請業者に汚染賠償責任と職業賠償責任の両方の補償を要求するケースが増えています。インフラ、エネルギー、人工知能、データセンター、機関プロジェクトにおける建設着工は2026年に拡大しており、住宅および商業活動は2025年と比較して概ね横ばいです。保険会社間の競争と低い損失頻度により、CPL価格は軟調から安定的に推移しており、CPLと職業賠償責任の複合形態が引受配置を簡素化しています。汚染賠償責任保険業界は、請負業者がプロジェクトリスクを構成する方法に合わせて保険形態を適応させています。


エンドユーザー産業別:建設が加速する中、製造業が量を支える
製造業・工業処理は2025年の汚染賠償責任保険市場シェアの31.3%を占めました。このセグメントは、相当なレガシー汚染負担、継続的な危険物使用、および執行への直接的なエクスポージャーを抱えています。重工業、リサイクル、化学処理、エネルギー採掘は、損失履歴が悪化したり、PFAS関連エクスポージャーが引受能力に影響を与えたりする場合に、より大きな料率圧力に直面しています。汚染賠償責任保険市場は、コア量のためにこれらの既存購買者に引き続き依存しています。これらのリスクチームは、カスタマイズされたプログラム構造、詳細な補償トリガー、および積層型限度額を必要とすることが多いです。
建設・不動産・インフラは、汚染賠償責任保険市場において2031年までにCAGR 7.2%で成長すると予測されています。開発業者やゼネコンが建設関連汚染に対する保護を求める中、契約上の保険要件がプロジェクトのサプライチェーンを通じて波及しています。再生可能エネルギープロジェクトにおけるブラウンフィールド再開発、土砂堆積、雨水損失がこの需要に加わっています。インフラおよびデータインフラへの持続的な投資が、商業建設および土木工学における汚染補償ニーズを支えています。エネルギー、天然資源、公益事業もレガシー化石燃料資産、バッテリー貯蔵、太陽光発電プロジェクト、風力施設からのリスクに直面しており、2024年の年間再生可能エネルギー投資は1兆米ドルを超え、パリ協定目標を達成するには3倍にする必要があります。
顧客タイプ別:大企業が支配する中、SMEが成長機会を提供
大企業は2025年の汚染賠償責任保険市場シェアの63.8%を保有しました。大規模な工業・不動産・エネルギー企業は、環境保護をより広範なリスク管理プログラムに長く統合しており、専門ブローカーを通じて積層型引受配置を一般的に取得しています。複雑なサイトの限度額は2,500万米ドルから1億米ドル以上に及びます。保険条件、PFAS除外、サブリミット、発見条件トリガーは、交渉において保険料と同様に重要になっています。専門ブローカーは、これらの技術的な問題を中心に補償を構成することで差別化を図っています。
中小企業は、汚染賠償責任保険市場において2031年までにCAGR 6.9%で成長すると予測されていますが、より小さなベースからの成長です。建設サプライチェーン義務、モジュール型保険、より高い財務責任要件、および標準賠償責任保険におけるPFAS除外が、小規模な危険物取扱業者の需要を高める可能性があります。MGAおよびデジタルプラットフォームは、軽工業および中堅企業向けにより実用的な保険を設計しています。自治体、港湾、公益事業が歴史的な土地利用から汚染を引き継ぐ可能性があるため、公共部門および機関エンティティはより安定した需要を提供しています。汚染賠償責任保険業界は、小規模購買者の手頃な価格とリスク認識が向上すれば成長の余地があります。
流通チャネル別:ブローカーが主導する中、MGAプラットフォームが拡大
ブローカー・仲介業者は2025年の汚染賠償責任保険市場シェアの71.7%を保有し、流通チャネルの中で最大のシェアを占めました。環境引受には、保険証券の文言、補償トリガー、PFASサブリミット、サイト固有の特約の解釈が必要です。専門ブローカーは、購買者が現在の環境要件に対して歴史的な操業を評価し、将来の汚染クレームに備えたプログラムを構成するのを支援します。保険会社が請負業者汚染賠償責任、職業賠償責任、一般賠償責任補償を複合形態にまとめる中、ブローカーの役割は引き続き中心的です。この製品は一般的にカスタマイズされた引受が必要なため、保険会社の直接販売は限定的なままです。
MGA・プログラム管理者・デジタルチャネルは、汚染賠償責任保険市場において2031年までにCAGR 7.5%で成長すると予測されています。米国のMGAセクターは2025年に元受保険料1,280億米ドルに達し、環境ラインは高成長の専門カテゴリーとして特定されました。委任権限、テクノロジーベースのトリアージ、独自の価格設定ツールが、小規模な汚染アカウントのリスク選択を支援しています。Sands Point Riskは2026年1月にLaunch Environmental Underwritersを買収し、合算元受保険料を2億5,000万米ドル超に押し上げました。汚染賠償責任保険市場では、テクノロジー投資、引受人材、再保険アクセスにおいてMGAの規模がより重要になっています。
地域分析
北米は2025年の汚染賠償責任保険市場シェアの55.7%を保有し、汚染賠償責任保険市場の主要地域であり続けました。CERCLA、RCRAの地下貯蔵タンク規則、および州の浄化プログラムは、工業事業者および不動産所有者に対して積層型の財務責任要件を生み出しています。少なくとも6社の保険会社からの新たな引受能力が2025年に汚染法的賠償責任の条件を軟化させました。PFASクレームは、以前に閉鎖済みと見なされていた施設を含め、依然として活発な修復サイトの数を拡大しています。カナダの改訂版CCDC 41建設契約フレームワークは、多くのプロジェクトでCPLを義務化し、より多くの請負業者とブローカーをこのセクターに取り込みました。メキシコの成長する製造業基盤も、ニアショアリング投資が環境管理への期待を高める中、サイトおよび請負業者補償への需要を高めています。
欧州は汚染賠償責任保険市場の独自の部分を形成しており、EU環境賠償責任指令およびドイツの環境損害法によって形成された環境賠償責任フレームワークを持っています。ドイツの賠償責任ラインは2024年に総保険料87億ユーロ(95億米ドル)を報告し、コンバインドレシオは86%でした。EU製造物責任指令は2024年12月に発効し、重大な汚染事故後の取締役および役員の個人的な環境賠償責任の可能性を拡大しました。ドイツのGDVは2025年にPFAS除外ガイダンスを発行しており、欧州の保険会社が国内クレームがより顕著になる前に米国の不法行為の進展に対応していることを示しています。南米、特にブラジルとアルゼンチンは、石油化学、鉱業、農業ビジネスのエクスポージャーが拡大していますが、保険普及率は規制の成熟度と比較してまだ初期段階にあります。
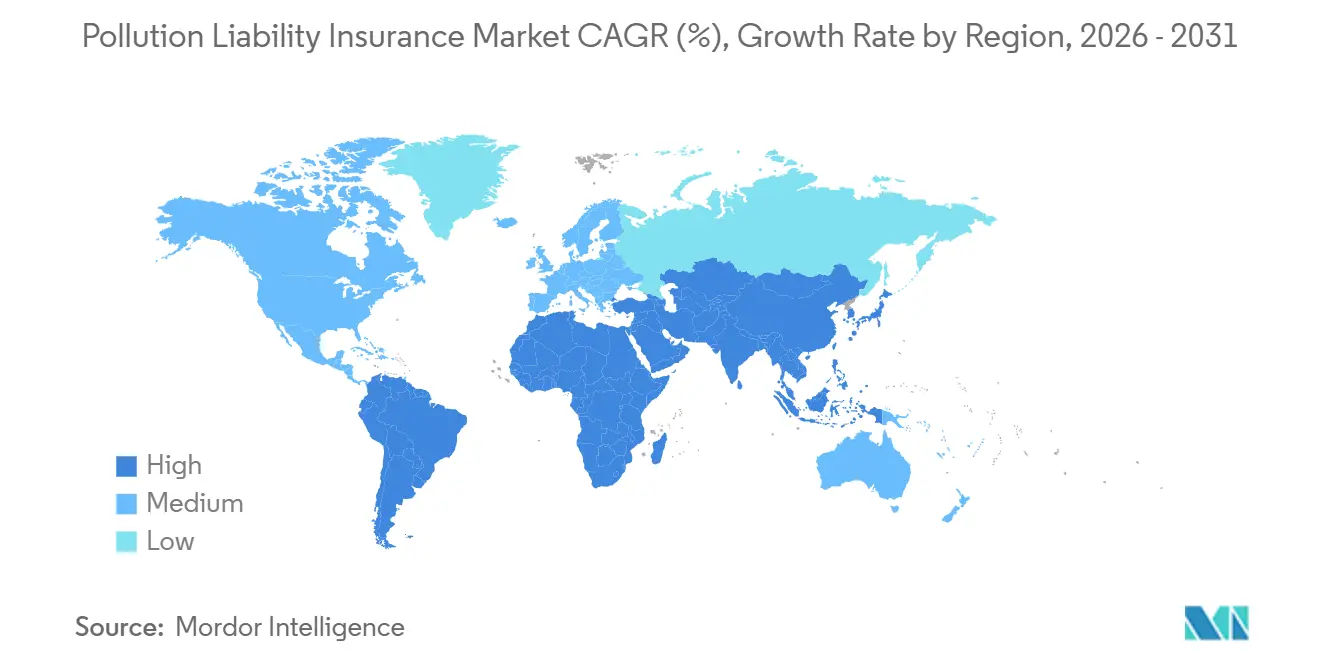
アジア太平洋域は2031年までにCAGR 7.8%で成長すると予測されており、地域の中で最も速い成長率です。この地域の汚染賠償責任保険市場は、工業拡大、汚染サイト規則、および認識を保険購入に転換するESG開示要件によって支えられています。インドの2024年公的賠償責任保険法改正により、危険物取扱業者の義務的限度額が引き上げられ、2025年7月の汚染サイト規則は識別、評価、修復、監視のための構造化されたプロセスを確立しました。中国の環境損害賠償制度、中国の環境保護法、インドネシアの環境保護管理法が地域の主要な需要ドライバーです。HDI Globalは2024年にアジア太平洋地域の環境賠償責任提供を拡大し、当初はオーストラリアに注力し、シンガポール、香港、日本での成長を計画しています。中東・アフリカの需要は依然として初期段階にあり、主に石油・ガス・鉱業・主要インフラプロジェクトの貸し手要件に関連しています。

競合環境
汚染賠償責任保険市場はグローバルな専門保険会社に集中しており、地域保険会社、ロイズシンジケート、MGAプラットフォームがより狭いセクターおよび地域にサービスを提供しています。AIG、Chubb、AXA XL、Zurich Insurance Group、Allianz Commercialは、引受専門知識、国際的なリーチ、および汚染補償と職業賠償責任または一般賠償責任を結びつける複合製品を通じて競争しています。AXA XLは2026年3月に南北アメリカ向けの環境複合形態を発表しました。この形態は、主要な商業一般賠償責任と請負業者汚染賠償責任、製品汚染賠償責任、サイト汚染賠償責任、輸送汚染賠償責任、職業賠償責任補償を統合しています。Markel Canadaは2026年4月に製造業者および環境サービス会社向けに2つの統合環境ソリューションを導入しました。汚染賠償責任保険市場は、補償のギャップを減らしブローカーの引受配置を容易にする複合形態へと移行しています。このアプローチは、複数の関連する環境エクスポージャーを持つクライアントの補償に関する議論を簡素化することもできます。
Mosaic Insuranceは、製造業、処理業、環境コンサルティング購買者向けに2,500万米ドルの超過引受能力を持つサイト汚染賠償責任と一般賠償責任の複合形態を発表しました。これらの製品により、汚染賠償責任保険市場は既存クライアントの環境リスクのより大きな割合を引き受けることができます。ISOの環境形態とロイズ市場基準はある程度の一貫性を支えていますが、PFAS除外文言は統一されていません。このばらつきは、洗練された保険プログラムを持つ購買者にとっても紛争を生み出す可能性があります。
主要な機会領域は、中小・中堅購買者向けのモジュール型製品、バッテリー貯蔵および炭素回収向けのエネルギー転換補償、および管理されたエクスポージャー向けのPFAS肯定的構造です。従来の建設オールリスクおよび損害賠償保険は、再生可能エネルギーの環境エクスポージャーにギャップを残す可能性があります。Beazley、Markel、Arch Insurance Group、AXIS Capital、QBEは環境引受意欲を拡大しています。AXIS Capitalは2024年にカナダ専用の環境損害賠償責任ユニトを立ち上げ、CPL、汚染法的賠償責任、フォローフォームビジネスを引き受けています。Sompo International、Tokio Marine HCC、Great American Insurance Group、The Hartford、CNA Financialは中堅および専門ラインに深みを加えています。複数の地域保険会社、シンジケート、MGAが最大のグローバル専門保険会社と並んで積極的に競争しています。
汚染賠償責任保険業界のリーダー企業
AIG
Chubb Limited
AXA XL
Zurich Insurance Group
Allianz Commercial
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:Markel Canadaは、一般賠償責任、汚染賠償責任、職業賠償責任補償を単一の保険形態に統合した2つの新しい複合環境保険ソリューションを発表し、カナダ全土の製造業者および環境サービス会社を対象とし、中堅市場における補償ギャップの縮小とブローカー引受配置の簡素化に向けた戦略的な取り組みを反映しています。
- 2026年4月:EPAは、規則改正の確定に伴い、TSCA第8条(a)(7)項のPFAS報告期間をさらに60日間延長することを確定し、EPAが規制フレームワークを精緻化する間、製造業者に追加のコンプライアンス猶予期間を与えました。
- 2026年3月:AXA XLは南北アメリカ向けの環境複合形態を導入し、主要な商業一般賠償責任と請負業者汚染賠償責任、製品汚染賠償責任、サイト汚染賠償責任、輸送汚染賠償責任、職業賠償責任を単一の補償形態にまとめました。特定のビジネスクラスに対して最大2,500万米ドルの限度額を設定し、汚染エクスポージャーを持つ製造業者、流通業者、請負業者を対象としています。
- 2026年1月:PEバックの専門MGAプラットフォームであるSands Point Riskは、最大の取引としてLaunch Environmental Underwritersの買収を完了し、プラットフォームの合算元受保険料を2億5,000万米ドル超に押し上げました。Launch Environmentalは、エネルギー、インフラ、建設、化学、M&A、工業セクターにおける複雑な環境賠償責任リスクに特化しています。


世界の汚染賠償責任保険市場レポートの範囲
| 施設・敷地汚染賠償責任 |
| 請負業者汚染賠償責任 |
| 貯蔵タンク・輸送・その他の特化型汚染賠償責任 |
| 製造業・工業処理 |
| エネルギー・天然資源・公益事業 |
| 建設・不動産・インフラ |
| 輸送・廃棄物管理・環境サービス |
| 農業・公共部門・その他のエンドユーザー |
| 中小企業 |
| 大企業 |
| 公共部門・機関エンティティ |
| ブローカー・仲介業者 |
| 保険会社直接販売 |
| MGA・プログラム管理者・デジタルチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 補償タイプ別 | 施設・敷地汚染賠償責任 | |
| 請負業者汚染賠償責任 | ||
| 貯蔵タンク・輸送・その他の特化型汚染賠償責任 | ||
| エンドユーザー産業別 | 製造業・工業処理 | |
| エネルギー・天然資源・公益事業 | ||
| 建設・不動産・インフラ | ||
| 輸送・廃棄物管理・環境サービス | ||
| 農業・公共部門・その他のエンドユーザー | ||
| 顧客タイプ別 | 中小企業 | |
| 大企業 | ||
| 公共部門・機関エンティティ | ||
| 流通チャネル別 | ブローカー・仲介業者 | |
| 保険会社直接販売 | ||
| MGA・プログラム管理者・デジタルチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
汚染賠償責任保険の需要を牽引しているものは何ですか?
環境財務責任規則、スーパーファンド執行、PFASエクスポージャー、および取引要件が特化型補償への需要を高めています。
汚染賠償責任保険セクターの規模はどのくらいですか?
2025年に46億米ドルと評価され、2026年には48億米ドルと推定されており、2031年までの予測値は63億米ドルです。
最大のシェアを持つ補償タイプはどれですか?
施設・敷地汚染賠償責任が2025年に51.9%でトップとなり、不動産取引およびサイト財務保証要件によって支えられています。
最も速く成長しているエンドユーザーカテゴリーはどれですか?
建設・不動産・インフラは、契約上の要件がプロジェクトのサプライチェーン全体に拡大する中、2031年までにCAGR 7.2%で成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、工業活動と汚染サイト規制の拡大に伴い、2031年までにCAGR 7.8%で成長すると予測されています。
企業が特化た環境賠償責任補償を必要とする理由は何ですか?
一般賠償責任保険はPFASおよびその他の汚染リスクを除外する場合があり、専門保険はサイト、請負業者、輸送、および関連するエクスポージャーに対応できます。
最終更新日:



