
一般賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 320.40 十億米ドル |
| 市場規模 (2031) | 395.5 十億米ドル |
| 成長率 (2026 - 2031) | 4.30 % |
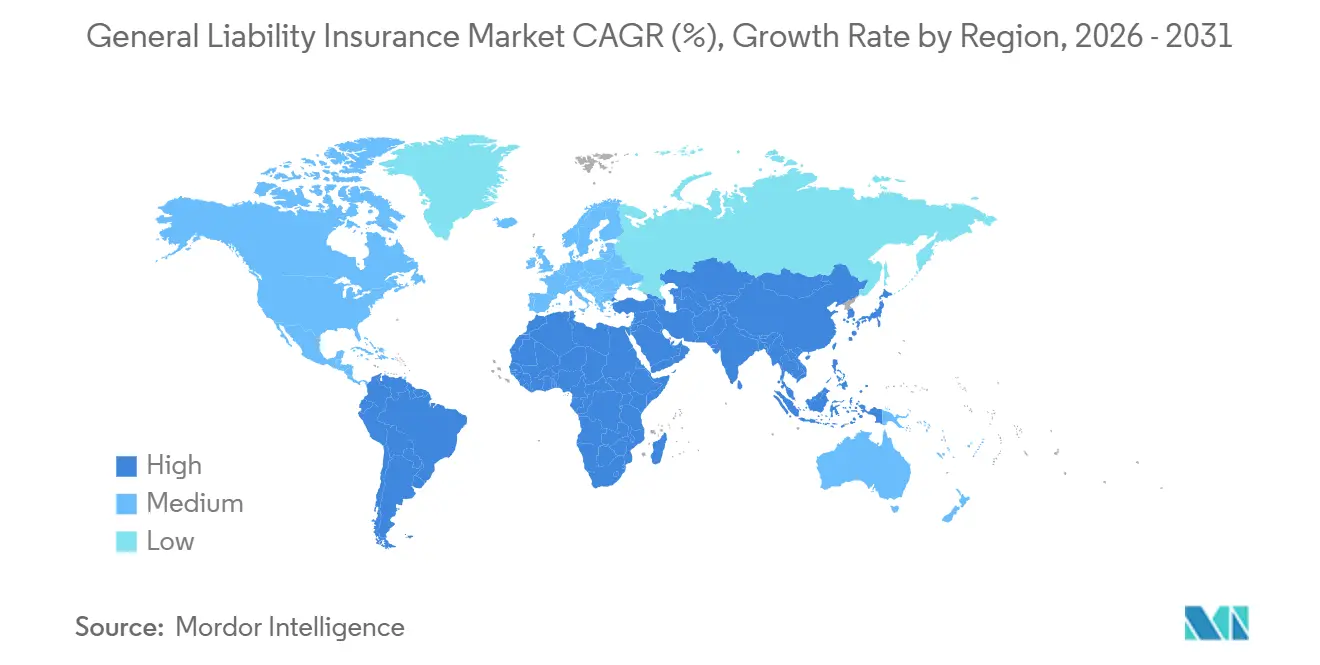
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
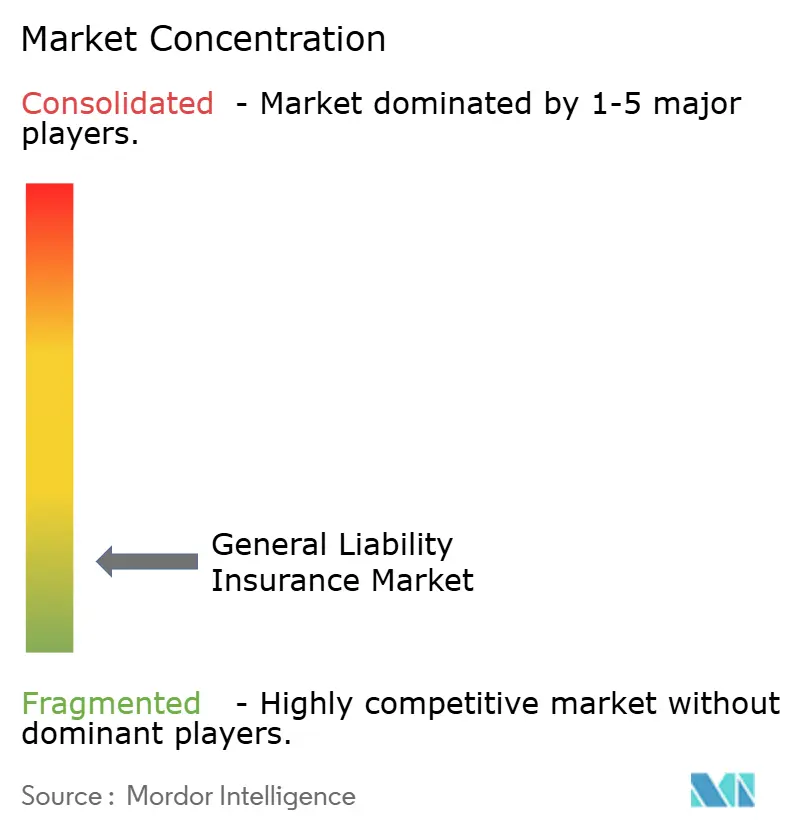
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる一般賠償責任保険市場分析
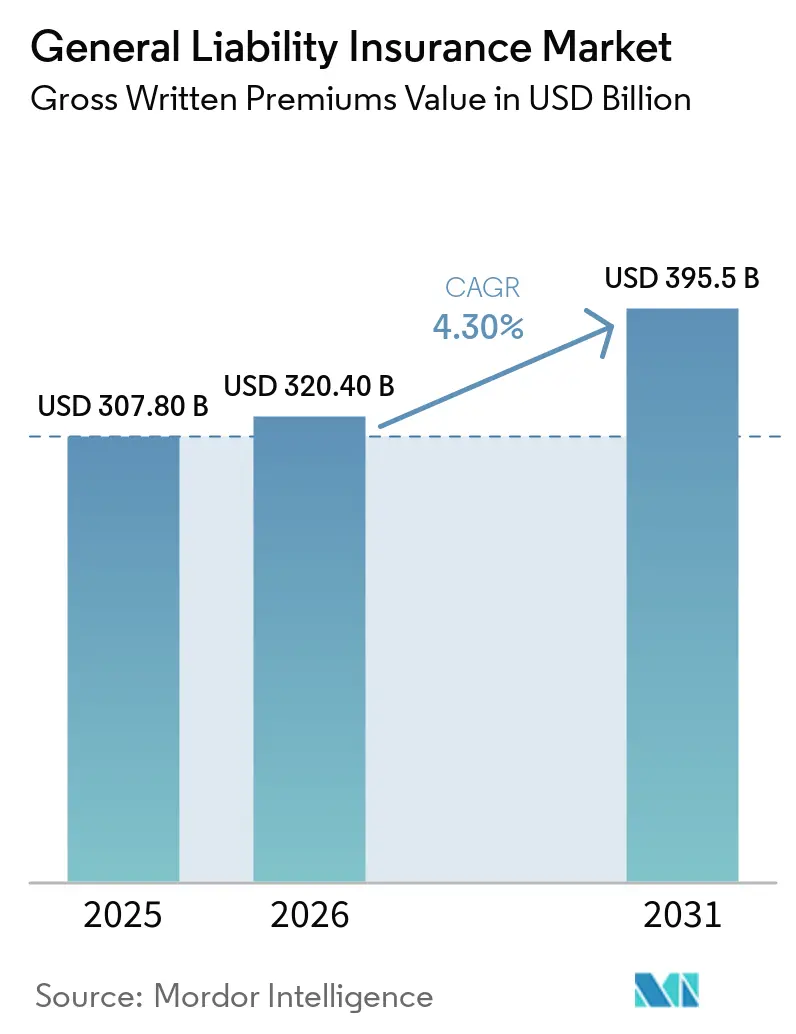
一般賠償責任保険市場の正味収入保険料ベースの規模は、2025年の307.80 ビリオン 米ドル、2026年の320.40 ビリオン 米ドルから2031年までに395.5 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 4.30%を記録する見込みです。
需要は、第三者賠償責任リスク、契約上の保険証明要件、および発展途上国における企業の正式化によって支えられています。保険会社はまた、クレームコストの上昇、訴訟、および準備金圧力に対応するため保険料を引き上げています。これにより、引受収益性の対応する改善を伴わずに一般賠償責任保険市場の報告価値が上昇する可能性があります。企業は、リース、サプライヤー関係、および公共契約の条件を満たすために賠償責任補償を必要とし続けています。市場の方向性は、保険会社がこれらの増大するリスクを適切な引受能力と明確な保険条件を維持しながら価格設定できるかどうかにかかっています。
レポートの主要ポイント
- 保険種別では、商業一般賠償責任保険(CGL)が2025年の一般賠償責任保険市場シェアの51.6%を占め、製造物・完成作業賠償責任保険は2031年にかけてCAGR 6.2%で成長する見込みです。
- 保険トリガー別では、発生ベースの保険が2025年の一般賠償責任保険市場シェアの79.8%を占め、クレームメイド保険は2031年にかけてCAGR 5.8%で成長する見込みです。
- 企業規模・保険契約者タイプ別では、中小企業(SME)が2025年の一般賠償責任保険市場シェアの43.5%を占め、公共部門および非営利組織は2031年にかけてCAGR 6.0%で成長する見込みです。
- 販売チャネル別では、代理店・ブローカーが2025年の一般賠償責任保険市場シェアの61.4%を占め、バンカシュアランス・アフィニティ・エンベデッド販売は2031年にかけてCAGR 8.2%で成長する見込みです。
- 業種別では、建設・不動産が2025年の一般賠償責任保険市場シェアの20.5%を占め、ITおよび通信は2031年にかけてCAGR 7.1%で成長する見込みです。
- 地域別では、北米が2025年の一般賠償責任保険市場シェアの45.7%を占め、アジア太平洋地域は2031年にかけてCAGR 6.4%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル一般賠償責任保険市場のトレンドとインサイ
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 商業・ 事業賠償責任リスク | +0.8% | グローバル | 中期 (2〜4年) |
| 強制賠償責任補償および 契約上の保険証明要件 | +0.7% | 北米 およびヨーロッパ | 短期 (≤ 2年) |
| 製品・ サービス・サプライチェーンの複雑化 | +0.6% | グローバル、 特にアジア太平洋地域の製造業とヨーロッパに集中 | 中期 (2〜4年) |
| AI活用・ テクノロジー関連の賠償責任リスク | +0.5% | 北米、 ヨーロッパ、アジア太平洋地域 | 長期 (≥ 4年) |
| 新興リスクと 補償ギャップ | +0.4% | グローバル、 北米とヨーロッパで早期に拡大 | 長期 (≥ 4年) |
| 中小企業の 成長と事業の正式化 | +0.9% | アジア太平洋地域、 中東・アフリカ、南米 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
商業活動および契約上の補償要件
商業活動の拡大は、企業が管理すべき第三者賠償責任リスクの数を増加させます。新たな拠点、製品、サービス、サプライヤー、および顧客契約は、身体傷害、財物損害、および人身傷害補償の要件生み出す可能性があります。米国の損害保険セクターは2025年に正味収入保険料が5%成長し、商業ライン全体で1.11 トリリオン 米ドルに達し、一般賠償責任保険と商業自動車保険は2026年もプラスの料率変動を維持しました[1]。リース条件、下請け契約、およびベンダー要件は、補償を事業遂行の条件とする場合があります。これらの要件は、被保険者がサプライヤー、プロジェクト、または商業関係を追加する際に繰り返し需要を生み出します。したがって、一般賠償責任保険市場は、企業設立、契約活動、および最新の保険証明の必要性と密接に結びついています。
製品の複雑性、サプライチェーン、および新興リスク
製品・サービスの複雑性は、製造業者、販売業者、請負業者、およびサービスプロバイダーにわたって賠償責任リスクを拡大させる可能性があります。製造物・完成作業賠償責保険は、製品リコール、技術コンポーネント、およびグローバルサプライチェーンが販売後のクレームをより重要にするにつれて、一般賠償責任保険市場全体よりも速く成長すると予測されています。Alliantの2026.1ガイダンスは、標準的なCGL要件の中に製造物・完成作業補償を含めています[2]。長いサプライチェーンには複数の当事者が関与する可能性があり、契約上の補償、追加被保険者条項、および完成作業保護の重要性が高まります。基本的な保険限度額が特定の製品またはサービスによって生じるリスクに対応していない場合、被保険者はより詳細な補償を必要とする場合があります。これらの条件は、サプライヤー、コンポーネント、製品文書、および販売後の義務に関するより詳細な引受を支持します。
AI活用およびテクノロジー関連の賠償責任リスク
AIの利用は、保険会社、保険契約者、および専門プロイダーに影響を与える賠償責任上の問題を生み出しています。RANDは、身体傷害、知的財産、および差別関連クレームにわたる人工知能に関する懸念を特定しました[3]。標準的なCGL保険は、すべてのAI関連損害に同じように対応しない場合があり、購入者にとって免責事項、限度額、および特約の確認が重要になります。専門プログラムは、モデルドリフト、ハルシネーション、プロンプトインジェクションなど、標準的な補償が限定的となりうるリスクに対応しています。企業は、テクノロジーを活用した製品・サービスが顧客、従業員、および下流ユーザーにどのような影響を与えるかを検討する必要があります。保険会社がどのテクノロジーリスクをコア保険に含め、どれを専門的な引受に委ねるかを決定するにつれて、一般賠償責任保険市場は変化しています。
中小企業の成長と事業の正式化
中小企業は、多くの企業リース、ライセンス、顧客契約、または融資を取得するために賠償責任保護を必要とするため、保険証券量の主要な源泉であり続けています。事業の正式化とデジタルコンプライアンスシステムは、より多くの小規模企業を調達・融資ネットワークに取り込む可能性があります。小規模商業一般賠償責任保険の契約は、2025年第3四半期に5%から10%の更新価格変動を記録し、同期間の米国消費者物価指数の2.5%上昇と比較されました[4]。デジタルシステムにより、会社設立、融資実行、または口座開設時に簡易な保険証券を発行しやすくなります。複雑なリスクには依然として専門的なアドバイスが必要ですが、より簡易な発行により、小規模企業が補償を取得するために必要な時を短縮できます。より多くの企業が保険の証明を必要とする商業活動の対象となるにつれて、一般賠償責任保険市場は保険証券量を拡大できます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 賠償責任 クレームインフレ、訴訟コスト | -1.1% | 北米、 ヨーロッパおよびアジア太平洋地域への波及 | 長期 (≥ 4年) |
| 大規模損失の深刻度と 巨額評決 | -0.9% | 米国、 英国とオーストラリアで早期に出現 | 中期 (2〜4年) |
| 引受・ 価格設定の複雑性 | -0.6% | グローバル | 中期 (2〜4年) |
| 相互接続されたリスクからの システミックリスクと集積リスク | -0.5% | グローバル、 テクノロジー集約型市場に集中 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
クレームインフレ、訴訟コスト、および大規模損失の深刻度
クレームインフレと訴訟コストは、引受能力を制約し、引受結果に持続的な圧力をかける可能性があります。法的コストの上昇、より複雑な案件、および深刻な賠償責任損失は、保険会社が準備金を増加させ、提供する限度額を再評価することを求める場合があります。これらの圧力は、損失の発展が不確実な場合がある長期テール型リスクおよびエクセス・サープラスラインで最も顕著です。保険会社は、保険条件を厳格化し、クレーム履歴をより詳細に審査し、業務および契約上の責任に関する追加情報を求めることで対応できます。その結果、購入者はより制限的な条件に直面したり、複雑なリスクに対する補償の確保が困難になる場合があります。一般賠償責任保険市場は、保護に対する継続的な需要と、適切な準備金および持続可能な引受能力を維持するコストのバランスを取る必要があります。
引受、価格設定、および集積リスク
類似のリスクがテクノロジー、サプライチェーン、またはサービスネットワークを通じて接続されている場合、引受と価格設定はより困難になります。深刻なイベントは、プライマリー補償とエクセス層の両方に影響を与える可能性があり、保険会社はアタッチメント、免責事項、およびリスク選択を再評価するよう促されます。クレームメイド構造と専門プログラムは、保険会社が長期テールの不確実性をより管理したい場合に魅力的となりえます。保険契約者は、契約で要求される限度額を取得するために、プライマリー保険とエクセス保険の組み合わせが必要な場合があります。リスクが複数の製品、サービス、または被保険者にわたって共有されている場合、保険条件のより詳細な精査が必要になる場合があります。これらの条件は、企業が賠償責任保護を求め続ける中でも、一般賠償責任保険市場を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:CGLがコア需要を支え、製造物賠償責任保険がより速く成長
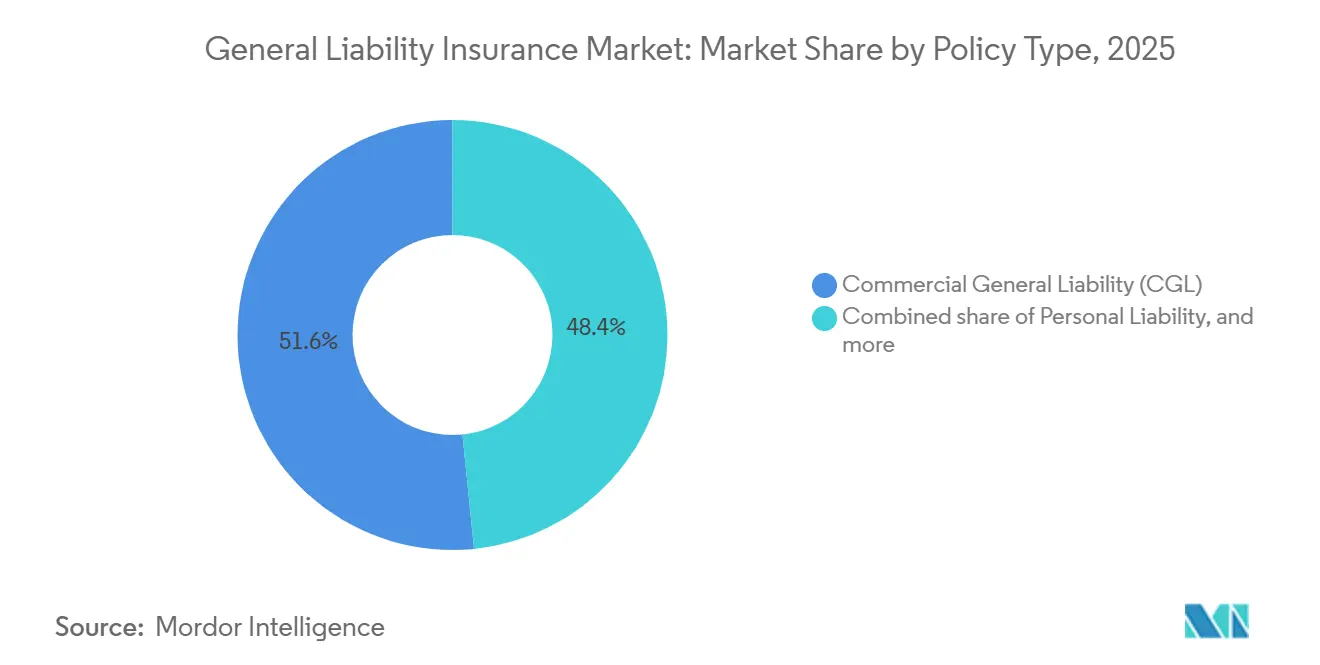
商業一般賠償責任保険(CGL)は2025年の一般賠償責任保険市場シェアの51.6%を占めました。身体傷害、財物損害、および人身・広告傷害クレームに対する保護を必要とする企業にとって、主要な補償形態であり続けています。商業リース、クライアント契約、および公共調達契約は一般的にCGL証明書を要求します。Alliantの2026.1契約ガイダンスは、標準的な商業契約に対して1事故あたり2 ミリオン 米ドルのCGL限度額を推奨しています。保険の広範な適用範囲は、コア商業賠償責任製品としての役割を支えています。個人賠償責任保険およびその他の一般・事業賠償責任保険は、個人補償やアンブレラ契約が一般的な市場を含め、より小さな役割を担っています。
製造物・完成作業賠償責任保険は、2026年から2031年にかけてCAGR 6.2%で成長する見込みです。その成長は、商品の販売後または作業完了後に発生するクレームをカバーする継続的な必要性を反映しています。製品リコール、テクノロジーを活用した製品、および国際サプライチェーンは、これらのリスクの期間と複雑性を高める可能性があります。このセグメントは、製造業者、請負業者、販売業者、および複数のチャネルを通じて製品を供給する企業に関連しています。製造物・完成作業補償が標準的なCGL要件に含まれているため、契約上の要件も需要を強化します。一般賠償責任保険業界のこの部分は、被保険者が最初の取引またはプロジェクトを超えた保護を求めるにつれて注目を集めています。クレームは作業完了後または製品がエンドユーザーに届いた後に発生する可能性があります。このタイミングにより、成作業保護は契約主導型ビジネスに特に関連します。被保険者は、提供する作業または製品に合わせて保険期間と限度額を設定する必要があります。複数の請負業者またはサプライヤーが成果に対して責任を共有する場合にも、この補償は重要となりえます。


保険トリガー別:発生ベース補償がリードし、クレームメイドが拡大
発生ベースの保険は2025年の一般賠償責任保険市場規模の79.8%を占めました。企業は、補償がクレームの報告時ではなく事故発生時に結びついているため、この形式を好む場合が多いです。この構造は商業契約および公共部門の契約で広く使用され続けています。Alliantの契約基準は、商業・公共部門の取り決めに必要な構造として発生ベース形式のCGLを規定していま。発生ベース補償の確立された使用は、その大きな保険料基盤を支えています。また、保険契約者に取引相手に対して賠償責任保護を証明するための慣れ親しんだ方法を提供します。
クレームメイド保険は2031年にかけてCAGR 5.8%で拡大する見込みです。保険会社は、クレーム報告のタイミングをより管理できるため、長期テール型傷害保険ラインでこの構造を好む場合があります。この形式は、専門職、テクノロジー、および医療関連リスクに特に関連しています。購入者は当初の保険料が低くなる場合がありますが、遡及日および保険会社変更時のギャップリスクも考慮する必要があります。被保険者が保険会社または保険形式を変更する際には、この保険構造の慎重な検討が必要です。一般賠償責任保険市場は、購入者と保険会社が補償の確実性と準備金の不確実性を比較検討するにつれて、両方のアプローチを含み続けるでしょう。発生ベース補償は、多くの商業購入者とその契約相手にとって馴染み深いものです。クレームメイド補償は、慎重な継続性計画を条件として、特定の長期テール型リスク対してより実用的となりえます。どちらの構造も、業務および過去のクレームの正確な開示の必要性をなくすものではありません。この選択は、被保険者が保険会社または保険条件を変更する際の管理方法に実質的な影響を与える可能性があります。
企業規模・保険契約者タイプ別:中小企業が保険証券量をリードし、公共機関がより速く成長
中小企業は2025年のグローバル保険料の43.5%を占めました。多くの小規模企業がリース、ライセンス、サプライヤー契約、または大企業顧客を確保するために一般賠償責任保険を必要とするため、最大の保険契約者グループを形成しています。大企業はアカウントあたりの保険料密度が高いですが、被保険者数は少ないです。家庭・個人は、個人賠償責任の義務またはアンブレラ保険の要件が適用される場合に関連性を持ちます。中小企業のアカウントは多様であり、小規模企業は建設、サービス、小売、または専門職活動で事業を行う場合があります。この多様性により、保険会社は企業の規模と業務の性質の両方を評価する必要があります。大企業は相当な限度額を購入できますが、小規模企業が市場の保険証券量の多くを提供します。保険契約者の構成は、商業・個人賠償責任ニーズにわたって保険会社に複数の成長経路を提供します。
公共部門および非営利組織は2031年にかけてCAGR 6.0%で成長する見込みです。補助金協定、官民パートナーシップ、および調達フレームワークは、これらの機関に賠償責任補償の維持を求める場合があります。北米、ヨーロッパ、アジア太平洋地域のインフラ活動は、保険証明を必要とする公共・非営利プロジェクトの数を拡大します。ライセンス規則は、マイクロビジネスおよびサービス事業者に対する最低賠償責任補償を組み込む場合もあります。これらの要件は、補償を商業・公共活動への適格性と結びつけることで一般賠償責任保険市場を支えています。このセグメントの拡大は、自発的なリスク移転の決定だけでなく、契約上および規制上の要件に結びついています。公共機関は、住民、請負業者、およびサービス利用者に対して目に見える責任を負うことが多いです。非営利組織は、補助金を受け取ったり公共プロラムを管理したりする際に同様の要件に直面する場合があります。これらの条件は、文書化された限度額と明確な保険条件の必要性を高める可能性があります。組織が提供するプロジェクトまたはサービスを拡大するにつれて、補償需要が高まる可能性があります。
販売チャネル別:ブローカーが現在の保険料をリードし、エンベデッドアクセスが拡大
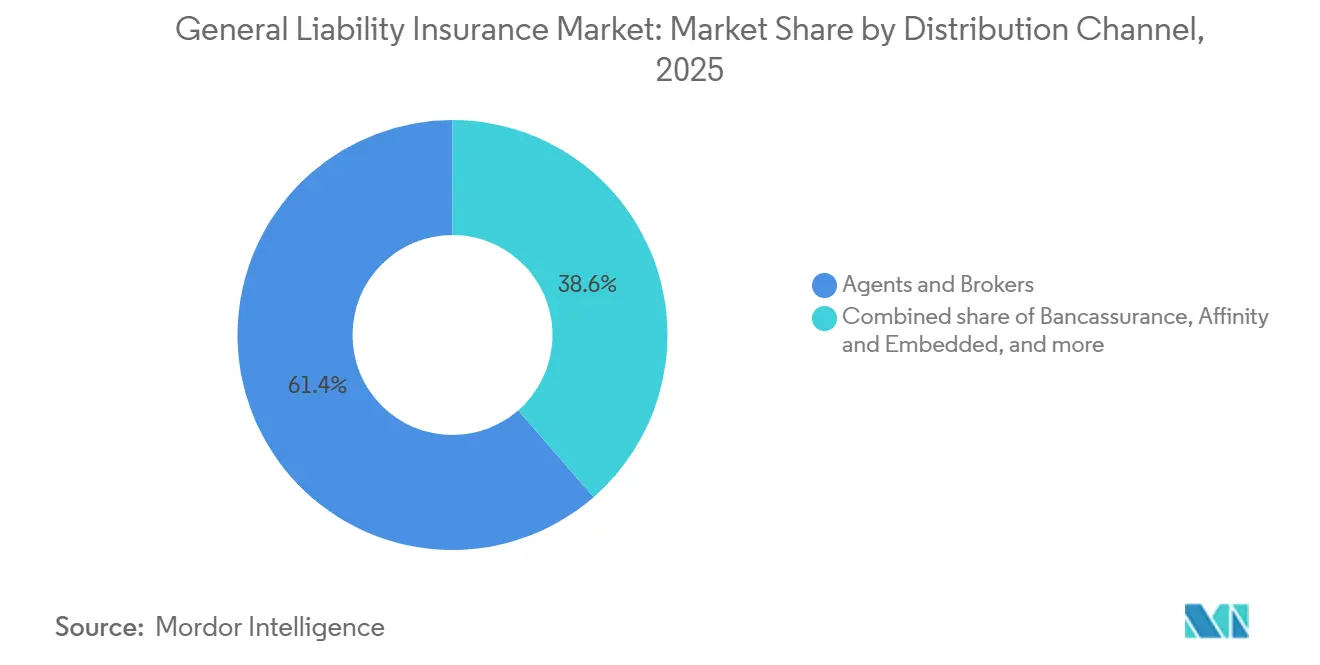
代理店・ブローカーは2025年のグローバル保険料の61.4%を占めました。保険条件、証明書管理、およびクレームサポートに専門的な支援が必要な場合、その役割は引き続き中心的です。ブローカーは、保険会社間の限度額、免責事項、特約、および引受能力の比較を被保険者が行う際に支援できます。MGAおよび専門仲介業者は、従来の認可保険会社が引受意欲を低下させている場合に特に、複雑なリスクにも対応しています。直接販売は、保険がより簡易な個人・マイクロ企業補償に集中しています。この販売構造は、一般賠償責任保険市場の多くにわたって専門的な仲介を重要なものとし続けています。複雑な商業的引受は、被保険者、ブローカー、保険会社、および契約相手間の調整を必要とする場合があります。ブローカーはまた、クライアントが保険要件への準拠を文書化する際にも支援します。MGAは、標準的な引受が適切でない場合に専門的な引受へのアクセスを提供できます。したがって、各チャネルは互いを完全に置き換えるのではなく、異なるニーズに対応しています。
バンカシュアランス・アフィニティ・エンベデッド販売は2031年にかけてCAGR 8.2%で成長する見込みです。デジタルシステムは、中小企業が融資を取得したり事業口座を開設したりする際に賠償責任補償を見積もり、引受し、提供することができます。このアプローチにより、簡易な補償の引受に必要な時間を短縮できます。また、立されたブローカー関係を持たない企業にもリーチできます。このモデルは、融資商品と一緒に販売される保険に対して個別の顧客同意を要求する規則の影響を受ける場合があります。したがって、一般賠償責任保険業界は、異なる保険契約者ニーズに対してブローカー主導のアドバイスとデジタルアクセスモデルの両方を使用する可能性が高いです。エンベデッド販売は、補償を明確なビジネスイベントに合わせることができる場合に最も関連性があります。限度額、免責事項、または契約上の義務の評価がより困難な場合には、ブローカーの関与が引き続き有用です。混合販売アプローチは、専門的なサポートの必要性をなくすことなくアクセスを拡大できます。デジタル販売モデルが発展するにつれて、保険会社は同意および開示要件を管理する必要があります。
業種別:建設業が保険料をリードし、ITおよび通信が拡大
建設・不動産は2025年のグローバル保険料の20.5%を占めました。このセクターは、請負業者、下請業者、プロジェクトオーナー、サプライヤー、および完成作業にわたって賠償責任保護を必要とします。建設契約は一般的にCGL補償と完成作業保護の証明を要求します。このセクターはまた、現場での傷害、財物損害、およびプロジェクト完了後に実施された作業からの損失リスクにも直面しています。その他の重要な業種には、製造業、輸送・物流、小売・卸売、医療、エネルギー・公益事業、ホスピタリティ、金融サービス、および公共部門が含まれます。これらのリスクの広さは、幅広い商業活動にわたって一般賠償責任保険市場を関連性のあるものとし続けています。建設業は、作業現場、下請け、完成作業、および契約上の保険条件を組み合わせているため、特にリスクにさらされています。製造業者は、販売後も継続する製品・流通リスクに直面しています。サービス業は、顧客とのやり取りおよびクライアントの場所で実施された作業を通じてリスクにさらされる場合があります。各業種は異なる損失パターンを持ち、業種固有の引受の必要性を支えています。
ITおよび通信は2026年から2031年にかけてCAGR 7.1%で成長する見込みです。ソフトウェアを活用したサービス、データインフラ、およびAIが生成したアウトプットは、プロバイダーとそのクライアントに賠償責任上の問題を生み出す可能性があります。AIGやChubbなどの保険会社は、テクノロジーセクターのコンプライアンス、ネットワークセキュリティ賠償責任、およびサービス継続性リスクに対応するプログラムを提供しています。標準的なCGL保険はAI関連損害に対して完全な対応を提供しない場合があり、専門的な補償の重要性が高まります。医療・ライフサイエンスも、患者とのやり取り、医療機器、および臨床AIアプリケーションの拡大に伴い引き続き関連性を持ちます。これらの業種は、テクノロジー、製品、および専門職活動が重なるリスクへと一般賠償責任保険市場を拡大します。テクノロジープロバイダーは、自社のサービスが顧客および他のユーザーにどのような影響を与えるかを検討する必要があります。医療関連組織は、製品、サービス、および患者とのやり取りから生じるリスクに直面する場合があります。関連する保険対応は、各活動の事実と購入した保険条件によって異なる場合があります。専門的なセクター知識を持つ保険会社は、これらの多様なリスクをより適切に評価できる立場にあります。
地域分析
北米は2025年のグローバル保険料の45.7%を占めました。米国は、その大きな商業基盤と訴訟が多い法的環境により、この地域的地位の大部分を占めています。ほとんどのアカウントは2026年上半期に一般賠償責任保険の更新料率が5%から8%の圧力を受けました。建設、住宅、およびホスピタリティのアカウントは、他の多くのリスクよりも大きな圧力に直面しました。カナダとメキシコは地域の保険料量を追加しており、それぞれの賠償責任制度は異なる法的・保険的特性を持っています。企業が高い限度額と文書化された補償を頻繁に必要とするため、この地域は一般賠償責任保険市場の中心であり続けています。米国で事業を行う保険会社は、幅広いセクター固有の法的・クレームリスクを価格設定する必要があります。これは、専門的な引受とエクセス引受能力の継続的な重要性を支えています。商業経済の規模はまた、企業が補償を更新または更改するにつれて繰り返し需要を生み出します。
ヨーロッパは第2位の地域市場であり、その要件は国によって大きく異なります。ドイツ、英国、フランスが地域の保険料基盤の多くを占めています。英国市場はブレグジット後に英国と欧州連合の両方のコンプライアンス要件に対応する必要があります。欧州連合の製造物賠償責任指令の改革は、製造業者と販売業者に関連する考慮事項を拡大します。南米はブラジルが主導しており、雇用主賠償責任要件と小規模企業の正式化が需要を支えています。アルゼンチンの通貨変動とマクロ経済状況は、保険会社が一貫してクレームを価格設定・決済することを困難にする場合があります。ヨーロッパの保険会社は、地域の規制、契約慣行、および顧客購買慣行に合わせてサービスを適応させる必要があります。この地域は、複雑な商業リスクに対して国内引受能力と国境を越えた専門知識の両方を引き続き必要としています。これらの要因は、地域全体の賠償責任保険料成長のペースと構成を形成しています。
アジア太平洋地域は2031年にかけてCAGR 6.4%で成長する見込みです。中国、インド、および東南アジア市場は、工業化、製造活動、ならびに製品安全・職場基準の向上を通じてこの拡大を支えています。インドのマイクロ企業の正式化と官民契約は、補償を必要とする可能性のある企業を追加します。日本の製品リコール活動と規制要件は、成熟しているが依然として発展中の賠償責任保険基盤における需要を支えています。中東・アフリカは依然として初期段階にあり、サウジアラビア、アラブ首長国連邦、南アフリカ、およびエジプトが長期的な機会を提供しています。これらの地域における一般賠償責任保険市場は、継続的な経済発展、商業活動、および保険認知度に依存しています。地域の規制要件は、補償が任意か、契約主導か、または事ライセンスに連動しているかを決定する場合があります。保険会社はまた、地域の法的環境と利用可能な販売チャネルに合わせて引受を調整する必要があります。商業の正式化と保険アクセスが共に発展する地域で地域成長が最も強くなる可能性があります。

競合環境
一般賠償責任保険市場は、確立されたグローバル・地域保険会社の間で分散しています。Chubbは2025年第4四半期に正味収入保険料131億米ドルを報告し、前年比8.9%増となりました。Travelers、AIG、Allianz、Zurich、AXA、Liberty Mutualも幅広い商業賠償責任能力を持っています。Travelersは、AIを活用した引受と拡大した小規模アカウントプラットフォームに支えられ、過去5年間で他の主要保険会社よりも速く米国商業シェアを獲得したと述べました。競争は、引受規律、販売リーチ、クレームサービス、および複雑なアカウントをサポートする能力によって形成されています。最大手の保険会社は、グローバルな引受能力とセクター固有の引受リソースを組み合わせることができます。その規模は、複数の国にわたって一貫したプログラムを必要とする多国籍クライアントをサポートできます。また、複雑なリスクを評価するために必要なデータとクレームリソースを提供することもできます。小規模な競合他社は、ニッチな専門知識、地域の販売ネットワーク、または柔軟な保険設計を通じて競争できます。
専門保険会社とMGAは、大手保険会社が引受意欲を制限している分野で活発に活動しています。Hiscox、AXIS Capital、Arch Capital、Markelは、ロイズおよびエクセス・サープラス引受能力を活用して、住宅、医療、テクノロジーラインの困難なリスクを引き受けています。これらの企業は、より専門的な引受を必要とするクラスに対して補償を調整することでビジネスを獲得できます。AIおよび新興テクノロジー賠責任補償は、製品設計が変化し続けている分野の一つです。中小企業向けのデジタル販売は、特に保険料量と損失リスクの異なる組み合わせを受け入れる保険会社にとって、競争のもう一つの分野です。一般賠償責任保険市場には、幅広いプラットフォームを持つグローバル保険会社と、特定のリスククラスに特化した専門会社の両方が含まれています。この組み合わせにより、購入者は大手保険会社から幅広い保護を、または専門会社からよりカスタマイズされた補償を求めることができます。標準的な製品に免責事項または限定的な引受意欲がある場合、専門会社が特に関連性を持つ場合があります。競争環境は、各リスククラスで利用可能な引受能力と価格の両方によって形成されています。
主要企業は引受テクノロジーと的を絞った成長計画に投資しています。AIGは、Underwriting by AIG Assistの拡大と関連するオーケストレーション機能を2026年の優先事項として特定しました。Chubbは、事業をよりデータ主導にするための複数年にわたる取り組みを説明しました。Zurichの2025〜2027年計画は、2027年までにドルマーケットの正味収入保険料を100億米ドル超とすることを目標としています。これらの行動は、主要保険会社がテクノロジー主導の引受、的を絞った専門引受能力、およびミドルマーケット成長を追求していることを示しています。各保険会社の競争的地位は、賠償責任事業におけるクレームと準備金リスクを管理しながら保険料を成長させることができるかどうかにかかっています。テクノロジーへの投資は、健全な引受判断や明確な保険条件の必要性をなくすものではありません。成長計画はまた、ブローカー、被保険者、および選択した販売パートナーにサービスを提供する保険会社の能力にも依存しています。主要企業は、傷害保険ポートフォリオにおける規律を維持しながら成長を追求しています。
一般賠償責任保険業界リーダー
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
Zurich Insurance Group Ltd.
-
American International Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

近の業界動向
- 2026年2月:AIGは、専門保険会社であるConvexの35%株式取得、ConvexのマジョリティシェアホルダーであるOnexの9.9%所有権取得、および2026年1月1日付で発効する全アカウントのクォータシェア協定を完了しました。この資本効率の高い構造により、AIGは専門傷害保険ラインから意味のある保険料成長を得ることができ、2026年のEPSおよびROEに対して増益効果をもたらすことが期待されています。
- 2026年2月:Chubb Limitedは2025年第4四半期の連結正味収入保険料が131億米ドル(8.9%増)と報告し、損害保険料は7.7%増、生命保険は16.9%増となりました。同社は損害保険の合算率で記録的な数値を達成し、54カ国・地域にわたる製品・地理的多様化によるものと説明しました。
- 2025年12月:AIGは、希薄化後1株当たり調整後税引後利益が43%増の7.09米ドル、コア営業ROEが11.1%、引受収益が22%増の23億米ドルと報告しました。同社は、傷害保険ポートフォリオを収益性の高いセグメントに向けて再編成を続ける中、暦年合算率90.1%を報告しました。
- 2025年12月:Zurich Insurance Groupは2025年度の事業営業利益が89米ドル(14%増)、コアROEが26.9%と報告しました。同社は、2027年までにミドルマーケットの正味収入保険料を100億米ドル超とすることを目標とする2025〜2027年計画の下、2026年の保険収益を中一桁台で成長させるガイダンスを公表しました。


グローバル一般賠償責任保険市場レポートの範囲
| 商業一般賠償責任保険(CGL) |
| 製造物・完成作業賠償責任保険 |
| 個人賠償責任保険 |
| その他の一般・事業賠償責任保険 |
| 発生ベース |
| クレームメイド |
| 家庭・個人 |
| 中小企業(SME) |
| 大企業 |
| 公共部門および非営利組織 |
| 代理店・ブローカー |
| MGAおよび専門仲介業者 |
| 直接販売 |
| バンカシュアランス・アフィニティ・エンベデッド |
| 建設・不動産 |
| 製造業 |
| 輸送・物流 |
| 小売・卸売業 |
| 医療・ライフサイエンス |
| 情報技術・通信 |
| エネルギー・公益事業 |
| ホスピタリティ・レジャー・エンターテインメント |
| 金融サービス |
| 公共部門および非営利組織 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 保険種別 | 商業一般賠償責任保険(CGL) | |
| 製造物・完成作業賠償責任保険 | ||
| 個人賠償責任保険 | ||
| その他の一般・事業賠償責任保険 | ||
| 保険トリガー別 | 発生ベース | |
| クレームメイド | ||
| 保険契約者タイプ別 | 家庭・個人 | |
| 中小企業(SME) | ||
| 大企業 | ||
| 公共部門および非営利組織 | ||
| 販売チャネル別 | 代理店・ブローカー | |
| MGAおよび専門仲介業者 | ||
| 直接販売 | ||
| バンカシュアランス・アフィニティ・エンベデッド | ||
| 業種別 | 建設・不動産 | |
| 製造業 | ||
| 輸送・物流 | ||
| 小売・卸売業 | ||
| 医療・ライフサイエンス | ||
| 情報技術・通信 | ||
| エネルギー・公益事業 | ||
| ホスピタリティ・レジャー・エンターテインメント | ||
| 金融サービス | ||
| 公共部門および非営利組織 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までの一般賠償責任保険市場の予測規模は?
市場は2026年から4.3%のCAGRで成長し、2031年までに3,955億米ドルに達すると予測されています。
最大の保険料シェアを持つ保険種別は?
商業一般賠償責任保険(CGL)が2025年のグローバル保険料の51.6%をリードしました。
最も速く成長している販売チャネルは?
バンカシュアランス・アフィニティ・エンベデッド販売は2031年にかけてCAGR 8.2%で成長すると予測されています。
一般賠償責任補償において最も速く拡大している地域は?
アジア太平洋地域は2031年にかけてCAGR 6.4%で成長する見込みです。
中小企業が賠償責任保険会社にとって重要な理由は?
中小企業は2025年のグローバル保険料の43.5%を占め、契約、リース、およびライセンスのために補償を必要とすることが多いです。
最も高い成長予測を持つ業種は?
ITおよび通信は2031年にかけてCAGR 7.1%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
