
Marktgröße und Marktanteil der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 104.30 Milliarden US-Dollar |
| Marktgröße (2026) | 109.52 Milliarden US-Dollar |
| Marktgröße (2031) | 136.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.50 % |
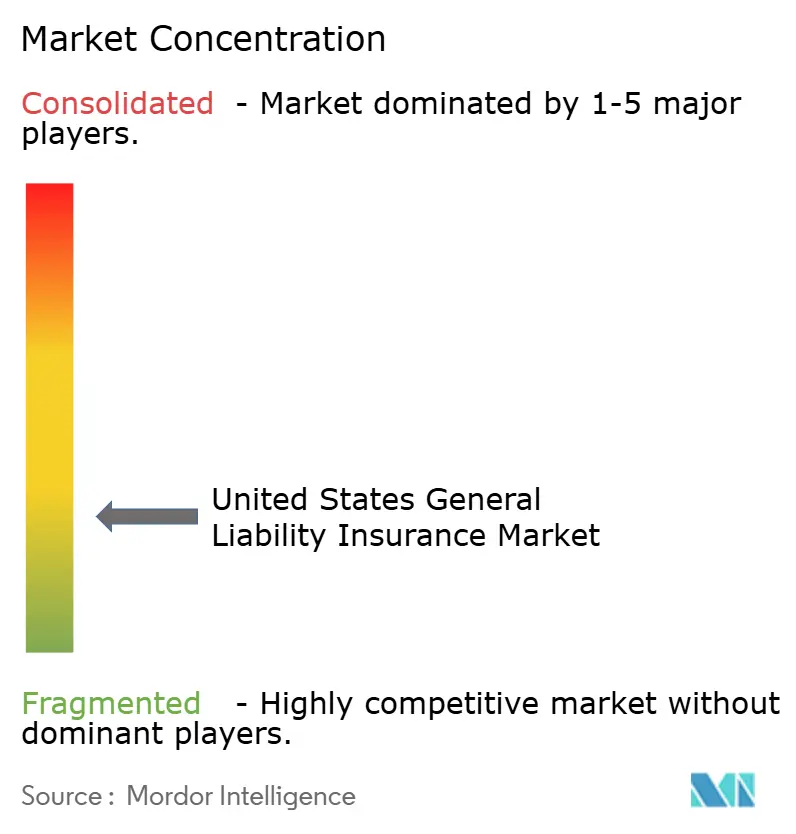
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten von Mordor Intelligence
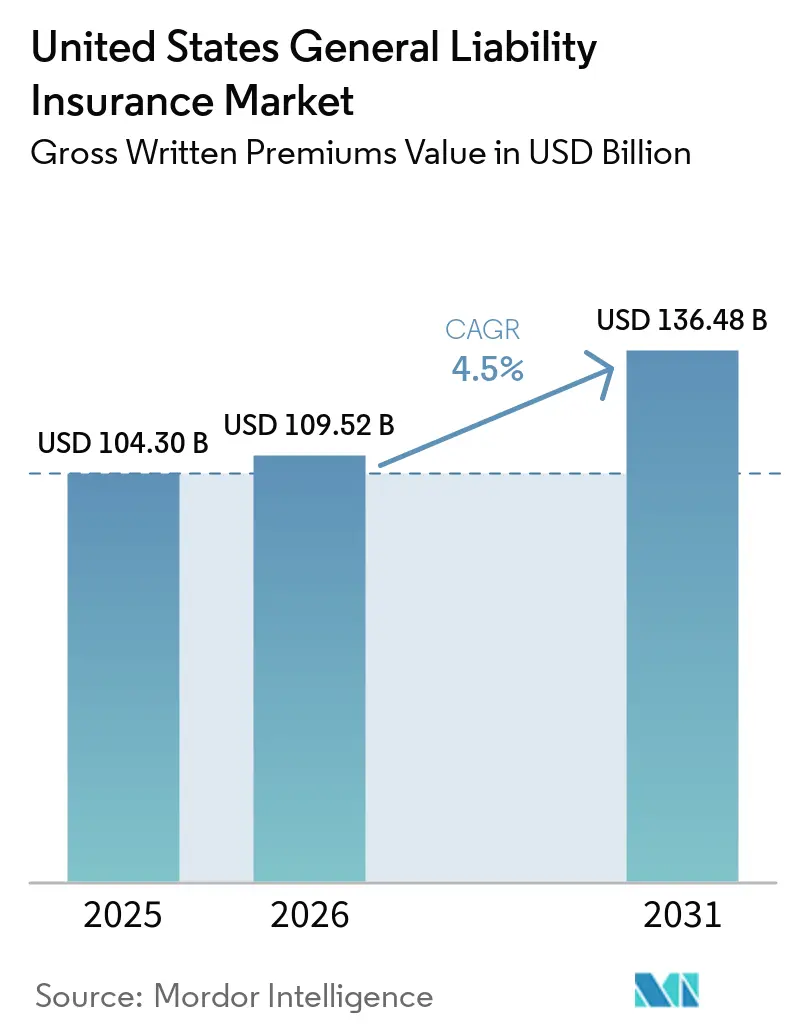
Die Marktgröße der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 104,30 Milliarden USD im Jahr 2025 und 109,52 Milliarden USD im Jahr 2026 auf 136,48 Milliarden USD bis 2031 anwachsen, was einer CAGR von 4,5 % zwischen 2026 und 2031 entspricht.
Vertragliche Versicherungsanforderungen in Mietverträgen, Lieferantenvereinbarungen, Genehmigungen und Handelsverträgen stützen die Nachfrage im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten weiterhin. Auch Neugründungen von Unternehmen erweitern den Pool der Organisationen, die Haftpflichtschutz benötigen, wobei im Jahr 2025 insgesamt 5.671.836 Unternehmensanmeldungen verzeichnet wurden. Die steigende Schadenshöhe hat die Angemessenheit der Prämien und die Reservedisziplin wichtiger gemacht, insbesondere dort, wo die Prozesskosten steigen. Bautätigkeit, Investitionen in die Fertigung und das Gesundheitsrisiko stützen die Prämiennachfrage in mehreren gewerblichen Sparten. Datengestützte Zeichnungsinstrumente und eingebettete Vertriebsmodelle helfen Versicherern, kleinere und spezialisierte Risiken effizienter zu erreichen.
Wichtigste Erkenntnisse des Berichts
- Nach Policentyp entfiel im Jahr 2025 ein Marktanteil von 47,3 % auf die allgemeine Gewerbehaftpflicht im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten, während die Produkt- und Fertigstellungshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen wird.
- Nach Policenauslöser hielten schadensereignis-basierte Policen im Jahr 2025 einen Marktanteil von 82,1 % im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten, während anspruchserhebungs-basierte Policen bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Versicherungsnehmertyp entfielen im Jahr 2025 44,8 % des Marktanteils der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten auf kleine und mittlere Unternehmen, während Haushalte und Privatpersonen bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 63,4 % des Marktanteils der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten auf Agenten und Makler, während Bancassurance-, Affinitäts- und eingebettete Kanäle bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Branchenvertikale entfielen im Jahr 2025 24,4 % des Marktanteils der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten auf Bau und Immobilien, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur allgemeinen Haftpflichtversicherung in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vertragliche Haftpflichtanforderungen im gewerblichen Bereich | +0.9% | National, mit hoher Dichte in den gewerblichen Immobilienmärkten von New York, Houston, Chicago und Los Angeles | Kurzfristig (≤ 2 Jahre) |
| Schadenshöhe bei Haftpflichtansprüchen und soziale Inflation | +0.8% | National, mit höherem Risiko in Kalifornien, New York, Pennsylvania, Texas und Illinois | Mittelfristig (2–4 Jahre) |
| Kleinunternehmen und gewerbliche Aktivitäten mit Haftpflichtschutzbedarf | +0.7% | National, mit stärkerem Anwendungswachstum in Texas, Florida, Arizona und Georgia | Kurzfristig (≤ 2 Jahre) |
| Datengestütztes Underwriting und digitaler Vertrieb | +0.5% | National, insbesondere bei Excess- und Surplus-Versicherern sowie auf KMU ausgerichteten Versicherern | Mittelfristig (2–4 Jahre) |
| Bau, Infrastruktur und Betriebe mit hohem Haftpflichtrisiko | +0.4% | National, mit Aktivitäten entlang der Infrastrukturkorridore im Südosten, Mittleren Westen und Westen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach höheren Deckungssummen und spezialisierten Versicherungslösungen | +0.2% | National, mit stärkerer Nachfrage in Gerichtsbarkeiten mit hohen Urteilssummen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Schadenshöhe bei Haftpflichtansprüchen und soziale Inflation
Die soziale Inflation erhöht die Kosten von Haftpflichtschäden und verändert die Zeichnungsbedingungen im gesamten Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Höhere Prozesskosten und hohe Urteilssummen können die Verluste noch lange nach Ausstellung einer Police erhöhen. Dieses Muster übt besonderen Druck auf Bau-, Einzelhandels-, Wohngebäude- und andere Konten mit höherem Risiko aus. Versicherer reagieren mit strengerem Underwriting, höheren Selbstbehalten und sorgfältigerer Auswahl von Deckungssummen. Die Erneuerungspreise im Jahr 2026 entwickeln sich für viele gewerbliche Konten nach oben, mit überdurchschnittlichem Druck bei Bau-, Wohngebäude- und Einzelhandelsrisiken. Die Auswirkungen sind nicht einheitlich über alle Bundesstaaten verteilt, da sich Rechtsvorschriften, das Verhalten von Geschworenen und Schadensregulierungspraktiken je nach Gerichtsbarkeit unterscheiden.
Zunehmende vertragliche Haftpflichtanforderungen im gewerblichen Bereich
Vertragliche Anforderungen bleiben eine zentrale Nachfragequelle für Haftpflichtversicherungsschutz im gewerblichen Bereich. Mietverträge, Lieferantenvereinbarungen und Lizenzvereinbarungen verlangen häufig einen Versicherungsnachweis, bevor ein Unternehmen tätig werden oder einen Vertrag abschließen kann. Die Small Business Administration bezeichnet die Haftpflichtversicherung als eine häufig geforderte Deckung für Unternehmen, die mit anderen Unternehmen zusammenarbeiten[1]. Diese Anforderung bedeutet, dass die Deckungsnachfrage auch dann stabil bleiben kann, wenn sich die allgemeinen Geschäftsbedingungen verschlechtern. Die im Jahr 2025 verzeichneten Unternehmensanmeldungen erhöhen die Zahl potenzieller Unternehmen, die diesen vertraglichen Verpflichtungen unterliegen könnten. Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten profitiert daher von wiederkehrenden Anforderungen und ist nicht allein auf freiwillige Versicherungsabschlüsse angewiesen.
Ausweitung von Bau-, Infrastruktur- und anderen Betrieben mit hohem Haftpflichtrisiko
Bauarbeiten erzeugen im gesamten Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten erhebliche Haftpflichtrisiken. Die Bauausgaben erreichten im April 2026 einen annualisierten Wert von 2,17 Billionen USD, gestützt durch Rechenzentrum-Projekte, hochmoderne Fertigungsanlagen und öffentliche Infrastrukturmaßnahmen[2]. Diese Projekte erfordern mehrere Auftragnehmer, Subunternehmer, Lieferanten und professionelle Dienstleister, die jeweils vertragliche Versicherungspflichten haben. Personenschäden, Sachschäden und Fertigstellungsansprüche bleiben wichtige Anliegen für diese Beteiligten. Arbeitskräftemangel kann das Betriebsrisiko erhöhen, wenn Unternehmen Schwierigkeiten haben, erfahrene Fachkräfte einzustellen. Längere Meldefristen für Baumängel erfordern zudem, dass Versicherer Risiken berücksichtigen, die sich noch Jahre nach Projektabschluss entwickeln können.
Wachstum des datengestützten Underwritings und des digitalen Vertriebs
Datengestütztes Underwriting verändert die Art und Weise, wie Versicherer kleinere und spezialisierte Risiken bewerten und bearbeiten. AIG berichtete, dass sein Underwriting-Assistent bis Ende 2025 mehr als 370.000 Lexington-Einreichungen bearbeitet hatte, ein Anstieg von 26 % gegenüber dem Vorjahr[3]. Eine schnellere Bearbeitung von Einreichungen kann den manuellen Aufwand reduzieren und Underwritern helfen, sich auf Risiken zu konzentrieren, die eine detailliertere Prüfung erfordern. Digitale Instrumente unterstützen auch Vertriebsmodelle, die Versicherungsschutz am Punkt einer gewerblichen Transaktion anbieten. Diese Möglichkeiten können kleineren Auftragnehmern, Nischenherstellern und Kleinstunternehmen zugutekommen. Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten wird voraussichtlich einen stärkeren Wettbewerb erleben, wenn Versicherer effiziente Bearbeitung mit disziplinierter Risikoauswahl verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schadenshöhe und Haftpflichtverlustkosten | -0.7% | National, mit höherer Schadenshöhe in Kalifornien, New York, Texas, Pennsylvania und Illinois | Mittelfristig (2–4 Jahre) |
| Langfristige Schadensentwicklung und Reserveunsicherheit | -0.4% | National, mit Risiko in Schadensereignis-Büchern der Schadenjahre 2019 bis 2024 | Langfristig (≥ 4 Jahre) |
| Haftpflichtausschlüsse für neue und schwer kalkulierbare Risiken | -0.2% | National, insbesondere bei großen Gewerbe- und Technologiekonten | Kurzfristig (≤ 2 Jahre) |
| Unterschiede im Haftpflichtrecht und im Prozessrecht auf Bundesstaatenebene | -0.2% | National, mit gravierenden Änderungen in Florida, Georgia, Louisiana und North Carolina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langfristige Schadensentwicklung und Reserveunsicherheit
Reserveunsicherheit ist eine wesentliche Einschränkung für Versicherer, die langfristiges Haftpflichtgeschäft zeichnen. Schäden können mehrere Jahre nach dem zugrunde liegenden Ereignis entstehen oder sich verschlechtern, was eine zeitnahe Preisgestaltung und Reservierung erschwert. Jüngere Schadenjahre haben verstärkte Aufmerksamkeit erhalten, da Versicherer prüfen, ob historische Entwicklungsmuster noch Anwendung finden. Das Problem ist schwieriger, wenn Prozessfinanzierung und Massenklagen die Schadenszeiträume verlängern. Versicherer müssen ausreichend Kapital für nachteilige Entwicklungen vorhalten und gleichzeitig bei Preis und Deckung wettbewerbsfähig bleiben. Dies erzeugt Druck, Verlustannahmen zu verfeinern und die Abhängigkeit von Entwicklungsmustern zu reduzieren, die möglicherweise nicht mehr die aktuelle Schadenerfahrung widerspiegeln.
Unterschiede im Haftpflichtrecht und im Prozessrecht auf Bundesstaatenebene
Rechtliche Unterschiede auf Bundesstaatenebene erhöhen die operative Komplexität im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Versicherer benötigen gerichtsbarkeits-spezifische Annahmen, da Einreichungsregeln, Schadensersatzurteile und Prozessrechtspraktiken im ganzen Land variieren. Floridas Haftungsreformen von 2023 hatten bis Mitte 2026 das Ranking des Bundesstaates bei Extremurteilen von Platz 2 auf Platz 10 national gesenkt, während die Verteidigungskosten von 2022 bis 2025 um 24 % zurückgingen. Georgia verabschiedete im April 2025 die Senatsbeschlüsse 68 und 69, die Gerichtsverfahren und fiktive Schadensersatzansprüche regelten. North Carolina wurde im Juni 2026 mit dem Gesetzentwurf 315 des Repräsentantenhauses der erste Bundesstaat, der die gewerbliche Prozessfinanzierung durch Dritte verbot. Rechtsreformen können die Planbarkeit verbessern, aber Versicherer müssen weiterhin beobachten, wie Gerichte neue Regeln auslegen und anwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp: Allgemeine Gewerbehaftpflicht stützt die gewerbliche Kerndeckung
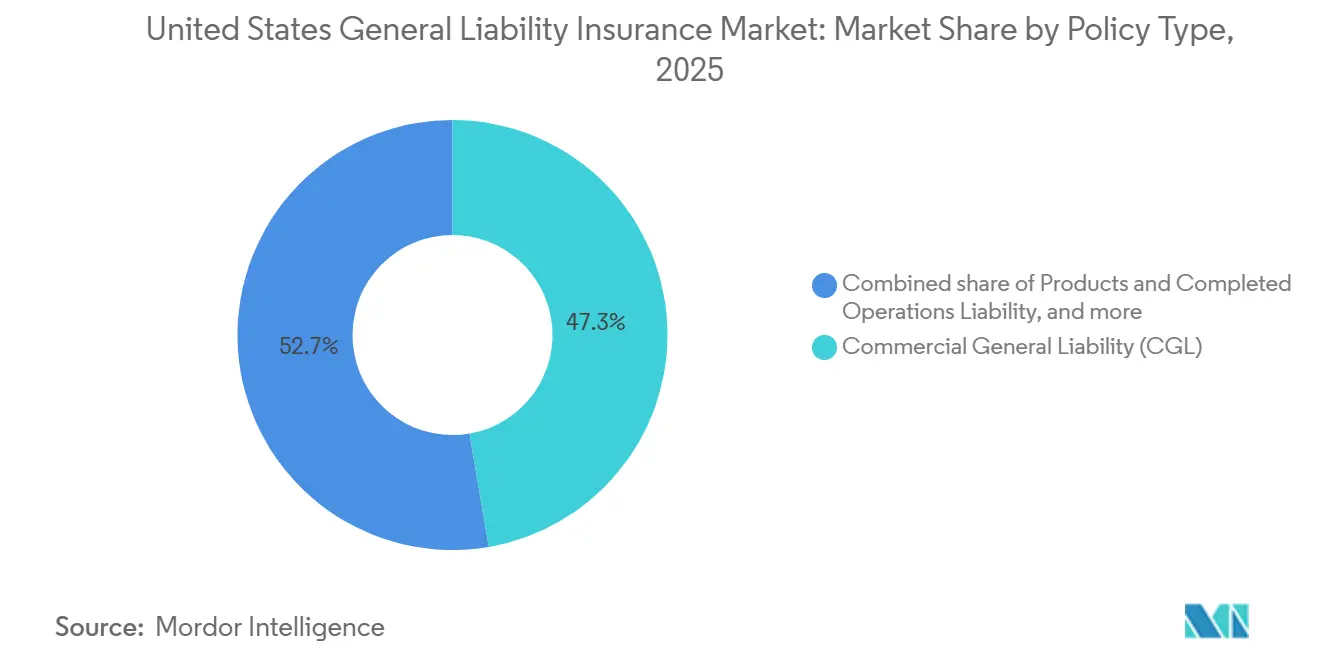
Die allgemeine Gewerbehaftpflicht hielt im Jahr 2025 einen Prämienanteil von 47,3 % und blieb der größte Policentyp im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Sie wird häufig verwendet, da Verträge, Mietverträge und Lizenzvereinbarungen diese Form der Deckung oft voraussetzen. Die Police deckt häufige Drittschäden bei Personenschäden, Sachschäden und Persönlichkeitsrechtsverletzungen ab. Die Produkt- und Fertigstellungshaftpflicht wird bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen. Die Rückverlagerung der Fertigung, Produkteinführungen in den Biowissenschaften und Bautätigkeit erhöhen das Fertigstellungsrisiko für versicherte Unternehmen.
Privathaftpflichtversicherungen gewinnen an Aufmerksamkeit, da Haushalte einen Umbrella-Schutz für größere persönliche Risiken in Betracht ziehen. Andere allgemeine und gewerbliche Haftpflichtprodukte können Deckungslücken schließen, die entstehen, wenn Standardformulare neue Risiken ausschließen. Verisk ISO führte zum 1. Januar 2026 Ausschlussklauseln für generative künstliche Intelligenz ein, nämlich CG 40 47, CG 40 48 und CG 35 08. Diese Änderungen veranlassen Käufer zu prüfen, ob Standardpolicen Risiken im Zusammenhang mit künstlicher Intelligenz abdecken. HSB führte im März 2026 eine affirmative Haftpflichtversicherung für künstliche Intelligenz für kleine und mittlere Unternehmen ein. Die Branche der allgemeinen Haftpflichtversicherungen in den Vereinigten Staaten trennt daher traditionelle Deckungen von spezialisierten Produkten für neue Risiken.


Nach Policenauslöser: Schadensereignis-basierte Formulare bleiben die Standardwahl
Schadensereignis-basierte Policen machten im Jahr 2025 82,1 % der Prämien aus und waren damit der führende Policenauslöser im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Diese Formulare werden in standardmäßigen Handelsverträgen und Anforderungen für Auftragnehmerlizenzen akzeptiert. Das ISO-Formular CG 00 01 bleibt für viele Käufer und Agenten eine vertraute allgemeine Haftpflichtpolice. Anspruchserhebungs-basierte Policen werden bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen. Ihre kürzere Meldestruktur kann Versicherern helfen, schneller auf Änderungen der Schadenbedingungen zu reagieren.
Anspruchserhebungs-basierte Policen sind im Gesundheitswesen, bei professionellen Dienstleistungen und bei Spezialrisiken relevanter, wo Versicherungsnehmer die Auswirkungen langer Schadenabwicklungszeiten verstehen. TransRe stellte fest, dass im Jahr 2025 eine anspruchserhebungs-basierte Fazilität mit Unterstützung von 3 führenden Versicherern aufgelegt wurde. Diese Formulare können Versicherern und Rückversicherern mehr Flexibilität geben, wenn sich die Preisbedingungen ändern. Schadensereignis-basierte Deckungen bleiben jedoch in gewerblichen Vertragspraktiken verankert und werden eine breite Rolle behalten. Käufer müssen auch Rückwirkungsdaten, Meldefristen und Nachhaftungsdeckungen berücksichtigen, wenn sie zwischen Policenauslösern wechseln. Die Branche der allgemeinen Haftpflichtversicherungen in den Vereinigten Staaten wird voraussichtlich eine schrittweise statt abrupte Bewegung hin zu anspruchserhebungs-basierten Strukturen erleben.
Nach Versicherungsnehmertyp: KMU bilden die breiteste Prämienbasis
Kleine und mittlere Unternehmen machten im Jahr 2025 44,8 % der Prämien aus und bildeten die größte Versicherungsnehmergruppe im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Diese Unternehmen sind in den Bereichen Bau, Einzelhandel, Transport, professionelle Dienstleistungen und lokale gewerbliche Aktivitäten tätig. Ihr Versicherungsbedarf ist häufig mit Kundenverträgen, Vermieteranforderungen und Lieferantenbeziehungen verbunden. Die Small Business Administration berichtete, dass Texas im Jahr 2026 108.441 Arbeitsplätze in Kleinunternehmen schuf. Eine wachsende Basis kleiner Arbeitgeber stützt die wiederkehrende Versicherungsnachfrage auf den gewerblichen Märkten.
Haushalte und Privatpersonen werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen. Persönlicher Umbrella-Schutz, Gig-Arbeit und Plattformanforderungen steigern das Interesse an privater Haftpflichtversicherung. Großunternehmen zahlen in der Regel höhere Prämien, da ihre Geschäftstätigkeit und vertraglichen Verpflichtungen komplexer sind. Öffentliche und gemeinnützige Organisationen bilden eine stabilere Versicherungsnehmergruppe, obwohl ihre Kaufentscheidungen von Haushaltszyklen beeinflusst werden können. Eingebettete Vertriebsmodelle können die Kosten für die Erreichung von Privatpersonen und Kleinstunternehmen senken, die über traditionelle Maklermodelle kostspielig zu bedienen sind. W. R. Berkley lancierte im Jahr 2025 Berkley Embedded, um Versicherungsschutz zusammen mit gewerblichen Transaktionen anzubieten.
Nach Vertriebskanal: Makler behalten eine zentrale Beratungsrolle
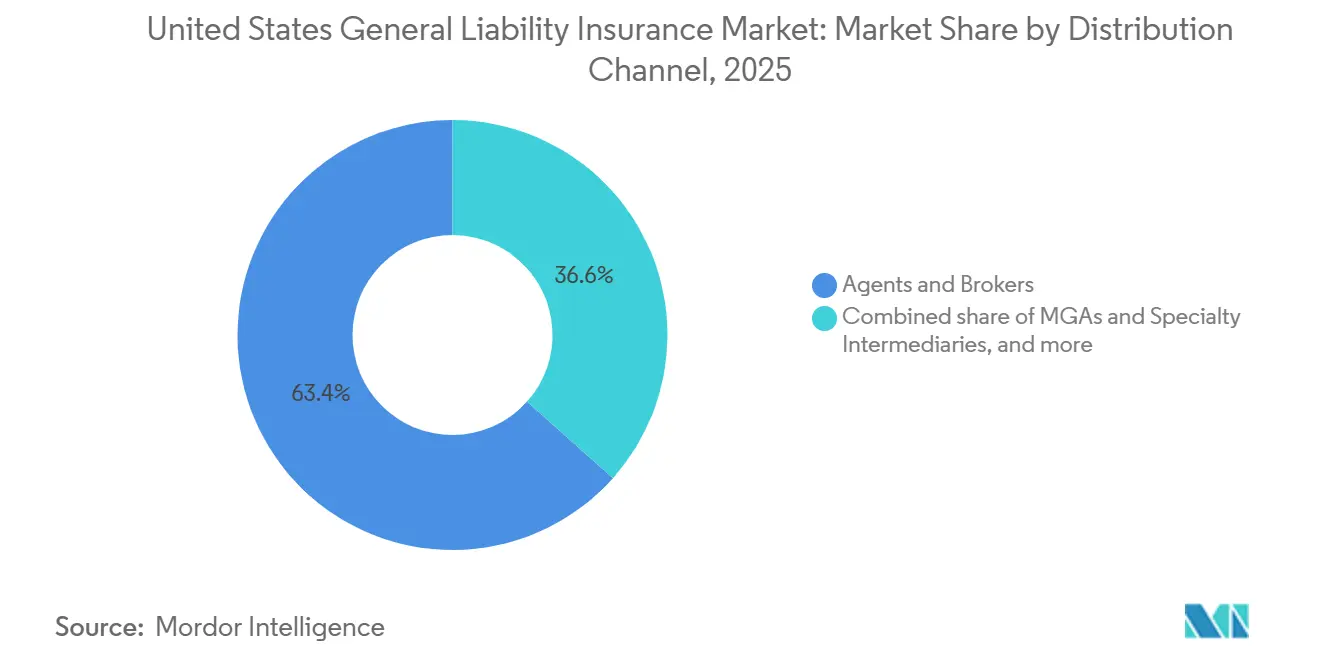
Agenten und Makler hielten im Jahr 2025 63,4 % der Prämien und waren damit der dominierende Vertriebskanal im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Ihre Rolle bleibt wichtig für Versicherungszertifikate, Nachträge und die Einhaltung vertraglicher Anforderungen. Viele gewerbliche Käufer benötigen weiterhin Unterstützung bei der Abstimmung von Policenbedingungen mit spezifischen vertraglichen Verpflichtungen. Versicherungsverwalter und Spezialvermittler sind ebenfalls wichtig, da sie fokussiertes Zeichnungs-Know-how für nicht standardisierte Risiken bereitstellen können. Dieser Kanal ist besonders relevant im Excess- und Surplus-Lines-Bereich, im Bau, in der Berufshaftpflicht und im Spezialschadengeschäft.
Bancassurance-, Affinitäts- und eingebettete Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen. Diese Methoden ermöglichen es, Versicherungsschutz zum Zeitpunkt der Vertragsunterzeichnung, des Gerätekaufs oder der Kreditvergabe anzubieten. Digitale Arbeitsabläufe können die Verwaltungskosten für die Platzierung einfacherer Policen senken. Der Ansatz ist am nützlichsten, wenn das Produkt klar ist und der Käufer nur begrenzten Bedarf an individueller Beratung hat. Traditionelle Makler werden für komplexere Konten und höhere Haftpflichtsummen voraussichtlich zentral bleiben. Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten kann beide Kanäle aufnehmen, da sie unterschiedliche Kundenbedürfnisse ansprechen.
Nach Branchenvertikale: Bau und Immobilien führen die Prämiennachfrage an
Bau und Immobilien machten im Jahr 2025 24,4 % der Prämien aus und waren damit die größte Branchenvertikale im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Der Sektor verbindet aktive Baustellen-Risiken mit einer ausgedehnten Fertigstellungshaftpflicht. Die annualisierten Bauausgaben erreichten im April 2026 einen Wert von 2,17 Billionen USD. Rechenzentren, Fertigungsanlagen, Verkehrsprojekte und Wasserinfrastruktur stützen die Bautätigkeit. Diese Projekte schaffen Versicherungsbedarf für Auftragnehmer, Projektentwickler, Subunternehmer und spezialisierte Lieferanten.
Das Gesundheitswesen und die Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen. Die Prämien für die Berufshaftpflicht im medizinischen Bereich stiegen im Jahr 2025 zum 7. Mal in Folge, wobei 39,9 % der gemeldeten Prämien anstiegen. Fertigung, Transport und Logistik, Einzel- und Großhandel, Energie und Versorgungsunternehmen, Gastgewerbe, Informationstechnologie, Finanzdienstleistungen und Organisationen des öffentlichen Sektors bilden die verbleibende Prämienbasis. Biowissenschaftsunternehmen sind Produkt-, klinischen und vertriebsbezogenen Haftpflichtrisiken ausgesetzt, die spezialisierte Deckungen erfordern können. Travelers schloss im Juli 2026 den bundesstaatenweiten Rollout von Travelers Synergy für Biowissenschaftsunternehmen in allen 50 Bundesstaaten ab. Die Marktgröße der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten für diese Vertikale wird durch zunehmend komplexe Risiken und eine begrenztere Kapazität in Gerichtsbarkeiten mit höherer Schadenshöhe gestützt.
Geografische Analyse
Der Süden und Südosten bilden den größten regionalen Prämienpool im Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten. Texas, Florida, Georgia und Louisiana verbinden Neugründungen von Unternehmen, gewerbliche Bautätigkeit und Infrastrukturmaßnahmen. Texas verzeichnete im Jahr 2024 23 Fälle mit Extremurteilen, während Kalifornien 17 Fälle verzeichnete. Floridas Rechtsreformen haben sein Haftungsumfeld verändert, wobei die Klageeingänge im ersten Halbjahr 2026 um 20 % gegenüber dem Vorjahr zurückgingen. Louisianas Reformen von 2025 befassten sich auch mit mitwirkendem Verschulden, der Entschädigung nicht versicherter Fahrer und Sicherheitsmaßnahmen für Nutzfahrzeuge. Die Änderungen sind jüngst erfolgt, sodass ihre vollständigen Auswirkungen auf Schadenmuster noch ungewiss sind.
Der Nordosten weist aufgrund von Finanzdienstleistungen, Gesundheitssystemen, gewerblicher Bautätigkeit und dichter Geschäftstätigkeit eine hohe Bevölkerungsdichte auf. New York, New Jersey und Pennsylvania bleiben wichtige Bundesstaaten für Underwriting und Schadenmanagement. New York und Pennsylvania zusammen verzeichneten im Jahr 2024 25 Extremurteile. Das rechtliche Risiko in diesen Bundesstaaten kann von Versicherern ein sorgfältiges Deckungssummenmanagement und eine gerichtsbarkeits-spezifische Preisgestaltung erfordern. Ihr Anteil an der bundesweiten Prämiennachfrage spiegelt eine Konzentration größerer gewerblicher Risiken wider. Ihre wirtschaftliche Dichte stützt auch die anhaltende Nachfrage nach maklergeführter Platzierung und spezialisierten Policenbedingungen.
Die Westküste, angeführt von Kalifornien, verbindet bedeutende Bautätigkeit mit einer beträchtlichen Basis in den Biowissenschaften. Kalifornien hatte 17.000 Biowissenschaftsunternehmen, was eine konzentrierte Produkt- und Fertigstellungshaftpflichtbasis schafft. Kalifornien, New York, Pennsylvania, Texas und Nevada machten im Jahr 2024 76 % der Extremurteile aus. Diese Bundesstaaten erfordern ein selektiveres Underwriting, da Schadenergebnisse schwerwiegend sein können. Der Mittlere Westen und die westlichen Bergstaaten erhöhen die Nachfrage durch die Rückverlagerung der Fertigung und Infrastruktur für saubere Energie. Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten erfordert weiterhin eine lokale Risikoauswahl, auch wenn nationale Versicherer eine breitere geografische Reichweite anstreben.
Wettbewerbslandschaft
Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten ist fragmentiert. W. R. Berkley meldete für das Gesamtjahr 2025 netto verdiente Prämien von 12,7 Milliarden USD und eine kombinierte Schaden-Kosten-Quote von 90,7 %. Travelers meldete im zweiten Quartal 2026 netto verdiente Prämien von 11,5 Milliarden USD und eine kombinierte Schaden-Kosten-Quote von 83,6 %. Diese Ergebnisse zeigen die Bedeutung von Zeichnungsdisziplin sowie Prämienwachstum. Technologiegestützte KMU-Plattformen und affirmative Haftpflichtprodukte für künstliche Intelligenz sind wichtige Wettbewerbsbereiche. Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten belohnt Versicherer, die Schadensunsicherheit managen können, ohne ihre Vertriebsreichweite einzuschränken.
W. R. Berkley gründete im August 2026 Berkley Meridian durch die Zusammenführung von Verus Specialty Insurance und Vela Insurance Services. Die neue Plattform bündelt Bau-, Berufshaftpflicht-, Schadenfall- und Garagenkapazitäten für Großhandelsmakler. AIG hat seine Zeichnungstechnologie ausgebaut, einschließlich des Lexington-Underwriting-Assistenten, der bis Ende 2025 mehr als 370.000 Einreichungen bearbeitete. HSB führte im März 2026 ein eigenständiges Haftpflichtprodukt für künstliche Intelligenz für kleinere Unternehmen ein. Diese Maßnahmen zeigen, dass Versicherer sowohl operative Effizienz als auch Deckungslösungen für Risiken anstreben, die von Standardformularen ausgeschlossen sind.
Travelers weitete sein Produkthaftpflichtangebot für Biowissenschaftsunternehmen im Juli 2026 auf Kalifornien aus. Dieser Schritt erweiterte die Verfügbarkeit für Risiken im Zusammenhang mit Medizinprodukten, Pharmazeutika und verwandten Vertriebsaktivitäten. Größere Versicherer behalten Vorteile bei Kapital, Schadenexpertise und nationalen Maklerbeziehungen. Spezialversicherer und Versicherungsverwalter können dort konkurrieren, wo Produktgestaltung, Daten oder Zeichnungs-Know-how wichtiger sind als breite Skalierung. Der Markt für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten bleibt wettbewerbsintensiv, da sich jeder Teilnehmer auf einen anderen Vertriebskanal oder eine andere Risikoklasse konzentrieren kann.
Marktführer der allgemeinen Haftpflichtversicherung in den Vereinigten Staaten
-
Chubb Ltd Group
-
Travelers Group
-
Berkshire Hathaway Group
-
W. R. Berkley Corp Group
-
Fairfax Financial Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Mosaic Insurance lancierte HALO, ein modulares, KI-gestütztes digitales Underwriting-System für Spezial-Haftpflicht- und Schadenfall-KMU-Risiken, das eine automatisierte Angebots-, Abschluss- und Ausstellungsabwicklung in Minuten ermöglicht und Maklerhandelsaktivitäten, Underwriting-Entscheidungen und Portfolioergebnisse in einer einzigen Umgebung zusammenführt.
- August 2026: W. R. Berkley Corporation gründete Berkley Meridian durch die Zusammenführung von Verus Specialty Insurance und Vela Insurance Services und schuf damit eine dedizierte Excess- und Surplus-Plattform, die Bau-, Berufshaftpflicht-, Schadenfall- und Garagensparten für den Großhandelsmaklermarkt abdeckt, wobei die Integration bis Anfang 2027 andauert.
- Juli 2026: Travelers schloss den bundesstaatenweiten Rollout der Produkthaftpflichtversicherung Travelers Synergy für Biowissenschaftsunternehmen in allen 50 Bundesstaaten ab, ergänzte Kalifornien und führte eine umfassendere Berufshaftpflicht für Vertriebsmitarbeiter von Medizinprodukten und Pharmazeutika ein, die in klinischen Umgebungen tätig sind.
- März 2026: HSB, ein Unternehmen der Munich Re, führte eine KI-Haftpflichtversicherung für kleine und mittlere Unternehmen ein, die Personenschäden, Sachschäden und Werbebeeinträchtigungen, die aus KI-generierten Inhalten entstehen, affirmativ abdeckt.


Berichtsumfang des Marktes für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten
| Allgemeine Gewerbehaftpflicht |
| Produkt- und Fertigstellungshaftpflicht |
| Privathaftpflicht |
| Sonstige allgemeine und gewerbliche Haftpflicht |
| Schadensereignis-basiert |
| Anspruchserhebungs-basiert |
| Haushalte und Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Öffentliche und gemeinnützige Organisationen |
| Agenten und Makler |
| Versicherungsverwalter und Spezialvermittler |
| Direktvertrieb |
| Bancassurance, Affinität und eingebettete Kanäle |
| Bau und Immobilien |
| Fertigung |
| Transport und Logistik |
| Einzel- und Großhandel |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Energie und Versorgungsunternehmen |
| Gastgewerbe, Freizeit und Unterhaltung |
| Finanzdienstleistungen |
| Öffentliche und gemeinnützige Organisationen |
| Sonstige Branchenvertikalen |
| Nach Policentyp | Allgemeine Gewerbehaftpflicht |
| Produkt- und Fertigstellungshaftpflicht | |
| Privathaftpflicht | |
| Sonstige allgemeine und gewerbliche Haftpflicht | |
| Nach Policenauslöser | Schadensereignis-basiert |
| Anspruchserhebungs-basiert | |
| Nach Versicherungsnehmertyp | Haushalte und Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | |
| Öffentliche und gemeinnützige Organisationen | |
| Nach Vertriebskanal | Agenten und Makler |
| Versicherungsverwalter und Spezialvermittler | |
| Direktvertrieb | |
| Bancassurance, Affinität und eingebettete Kanäle | |
| Nach Branchenvertikale | Bau und Immobilien |
| Fertigung | |
| Transport und Logistik | |
| Einzel- und Großhandel | |
| Gesundheitswesen und Biowissenschaften | |
| Informationstechnologie und Telekommunikation | |
| Energie und Versorgungsunternehmen | |
| Gastgewerbe, Freizeit und Unterhaltung | |
| Finanzdienstleistungen | |
| Öffentliche und gemeinnützige Organisationen | |
| Sonstige Branchenvertikalen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für allgemeine Haftpflichtversicherungen in den Vereinigten Staaten im Jahr 2026?
Der Markt wird im Jahr 2026 auf 109,5 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,5 % einen Wert von 136,5 Milliarden USD erreichen.
Welcher Policentyp hat die größte Prämienposition?
Die allgemeine Gewerbehaftpflicht ist der größte Policentyp mit einem Anteil von 47,3 % im Jahr 2025.
Welcher Policentyp wächst bis 2031 am schnellsten?
Die Produkt- und Fertigstellungshaftpflicht wird bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen.
Warum schließen Unternehmen eine allgemeine Haftpflichtversicherung ab?
Handelsverträge, Mietverträge, Lieferantenvereinbarungen und Lizenzvereinbarungen verlangen von Unternehmen häufig den Abschluss einer Haftpflichtversicherung.
Welcher Vertriebskanal wächst am schnellsten?
Bancassurance-, Affinitäts- und eingebettete Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen.
Welche Branchenvertikale wächst bis 2031 am schnellsten?
Das Gesundheitswesen und die Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 6,0 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
